キーポイント
- Anthropicは本日、ナスダック市場に上場し、$83のIPO価格を34%上回る価格で取引を開始した。また、Meliusはカバレッジを開始し、買い評価と$155の目標株価を設定した。
- MeliusのBen Reitzesは、Anthropicのマージンが最終的にはハイパースケーラーを上回ると予想している。ここでいうハイパースケーラーとは、AmazonやAlphabetのクラウド事業、そしてMicrosoftの事業を指し、これらの営業利益率は36%から約50%に達している。
- Anthropicの前四半期の営業利益率は、調整後で15%、GAAP基準ではマイナス3%であった。
- 調整後で30%台後半のマージンは達成可能に見えるが、GAAP基準でそこに到達するには、支出に占めるトレーニングコストの割合を小さくする必要がある。
Anthropic (ANT) は本日、ナスダック市場での初取引を$111.50で開始し、$83のIPO価格を34%上回り、完全希薄化後の評価額は約2兆ドルとなった。
Meliusは、最初に設定された4つの目標株価の中で最も高い$155を買い評価とともに設定し、これは初値から39%上回る水準である。
Meliusのテクノロジー調査責任者であるBen Reitzesは、CNBCでのインタビューでさらに踏み込んだ見解を示した:
「成熟段階において、Anthropicのマージンはおそらくハイパースケーラーよりも優れているだろう。」
ここで言うハイパースケーラーとは、Amazon (AMZN)、Microsoft (MSFT)、Alphabet (GOOG) を指す。AmazonとAlphabetはAnthropicにコンピューティングリソースを販売しているだけでなく、同社の主要な株主でもあるため、彼がどのハイパースケーラーを念頭に置いているかは非常に重要である。
高い成長、GAAP利益はまだなし
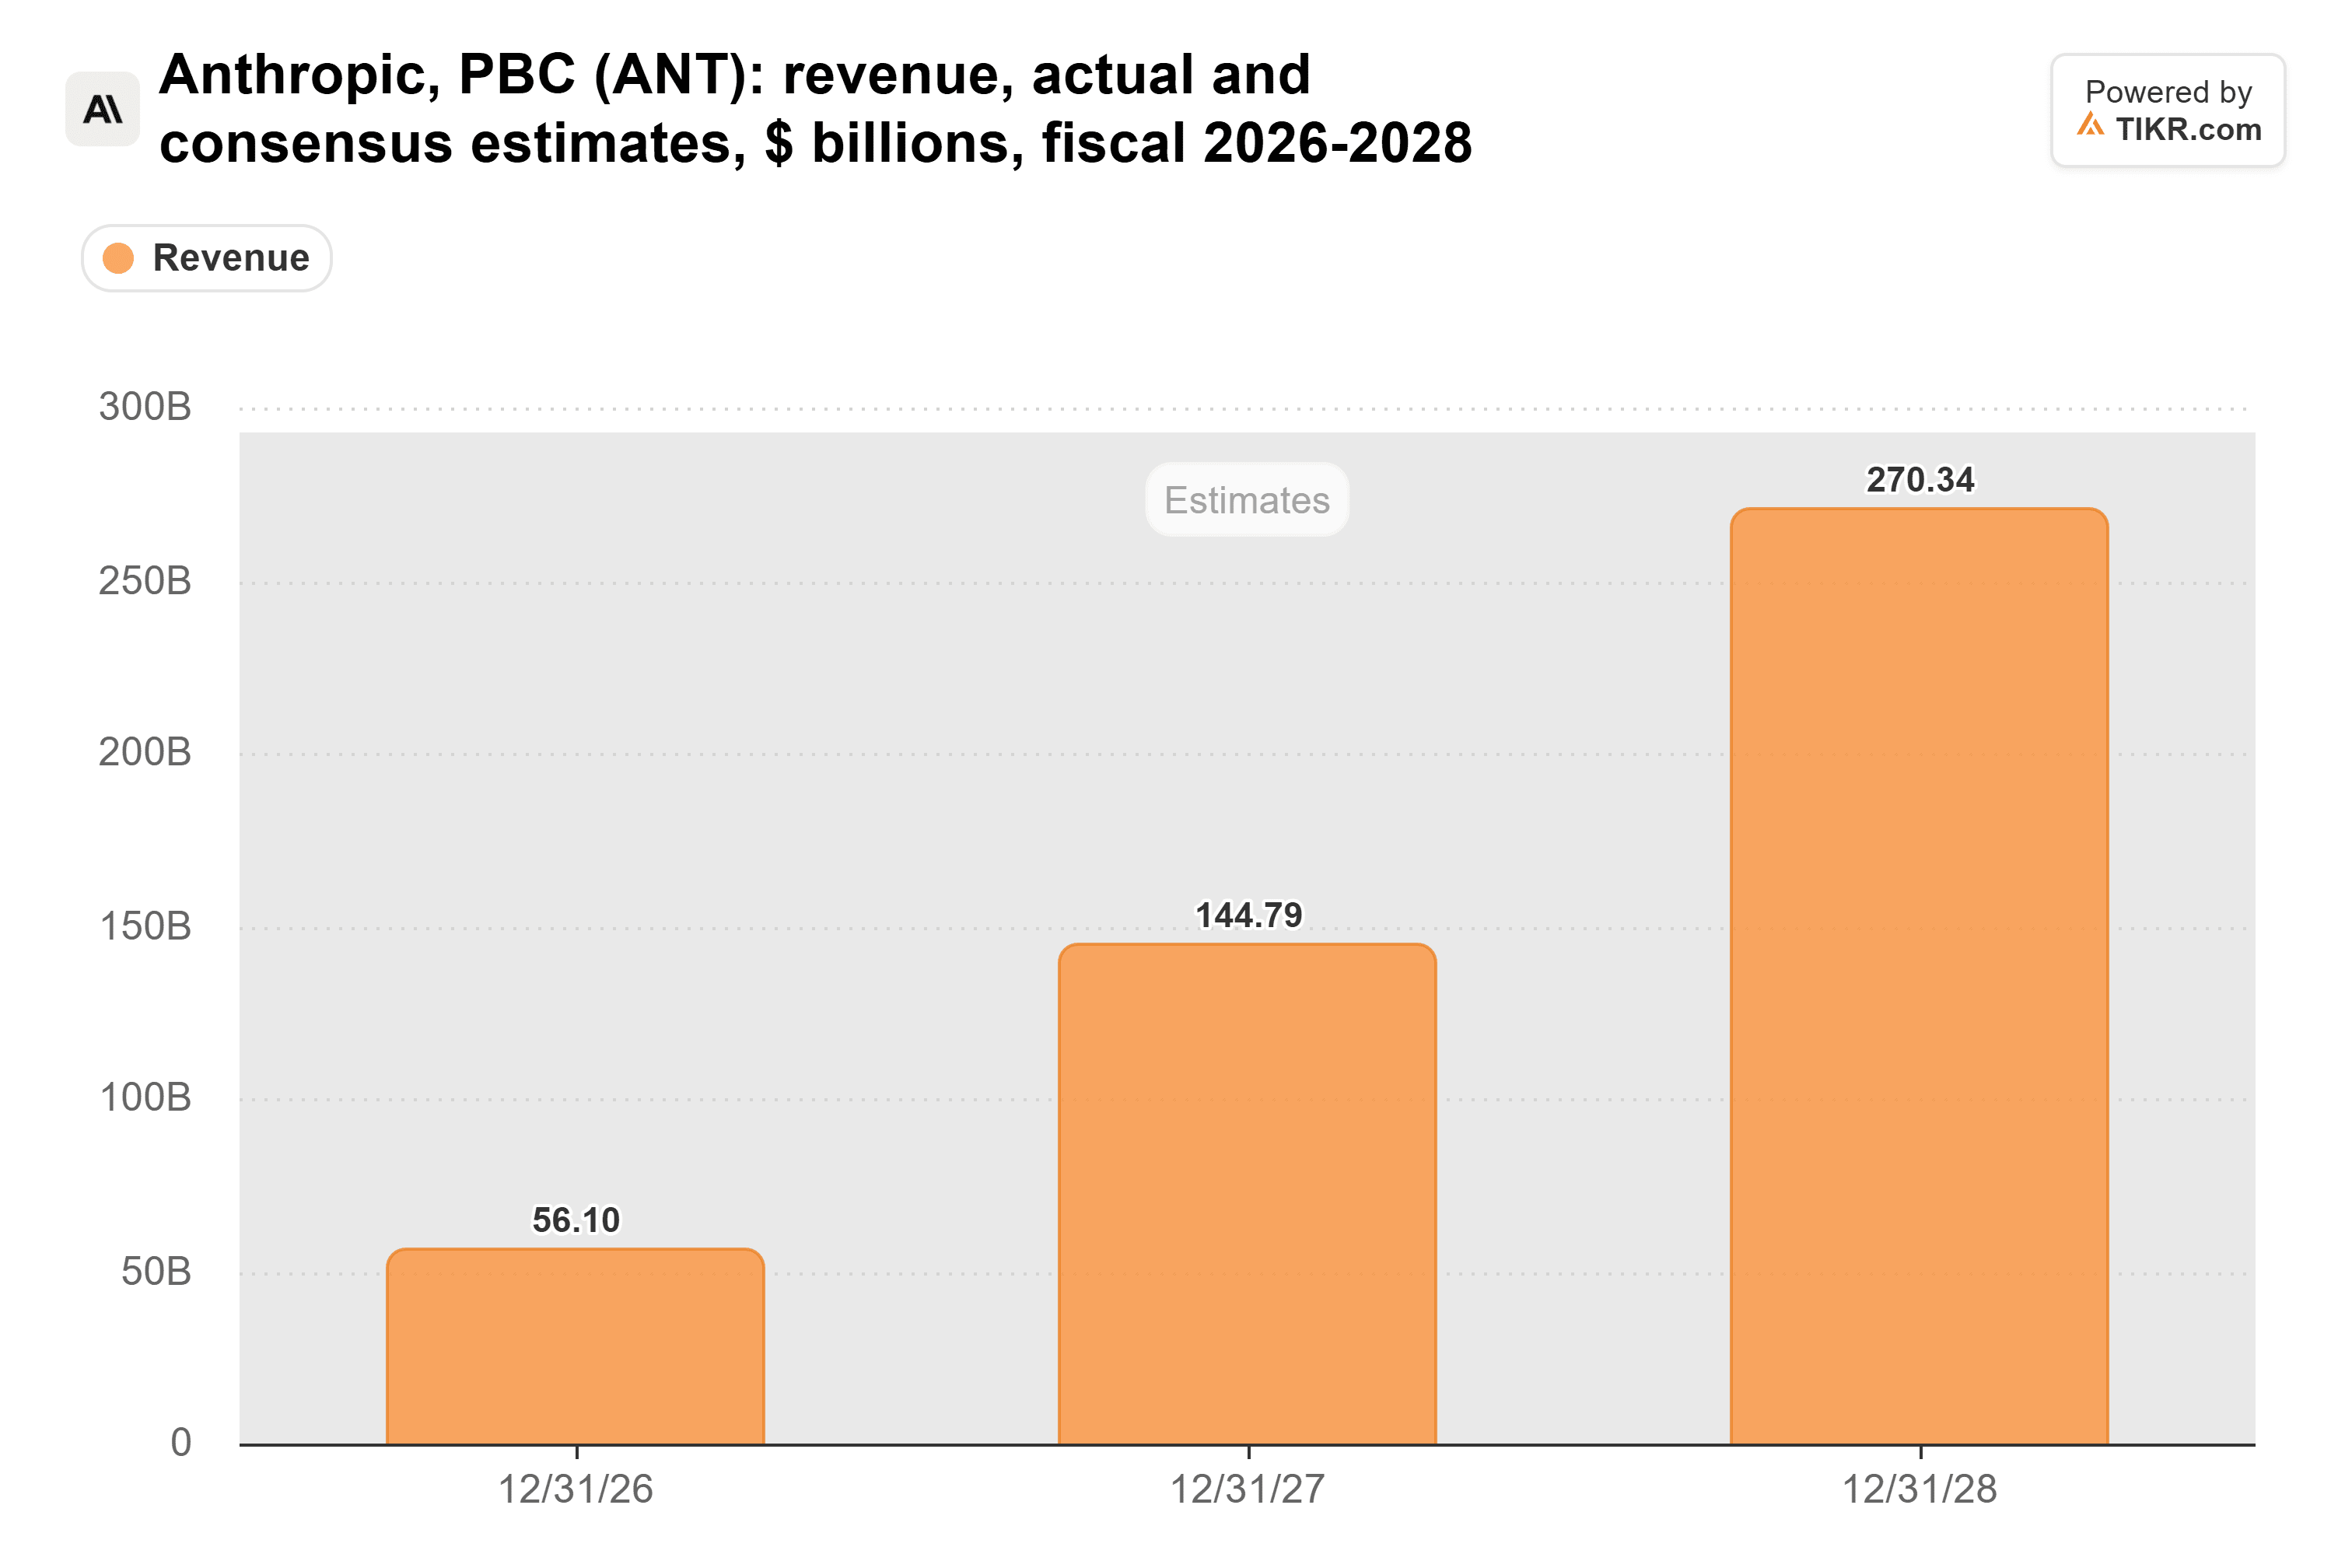
アナリストは、Anthropicの売上高が今年の$56.1 billionから2028年には$270 billionに増加すると予想している。
TIKRのデータによると、Anthropicの営業利益率は2024年にマイナス772%、2025年にマイナス143.1%であった。
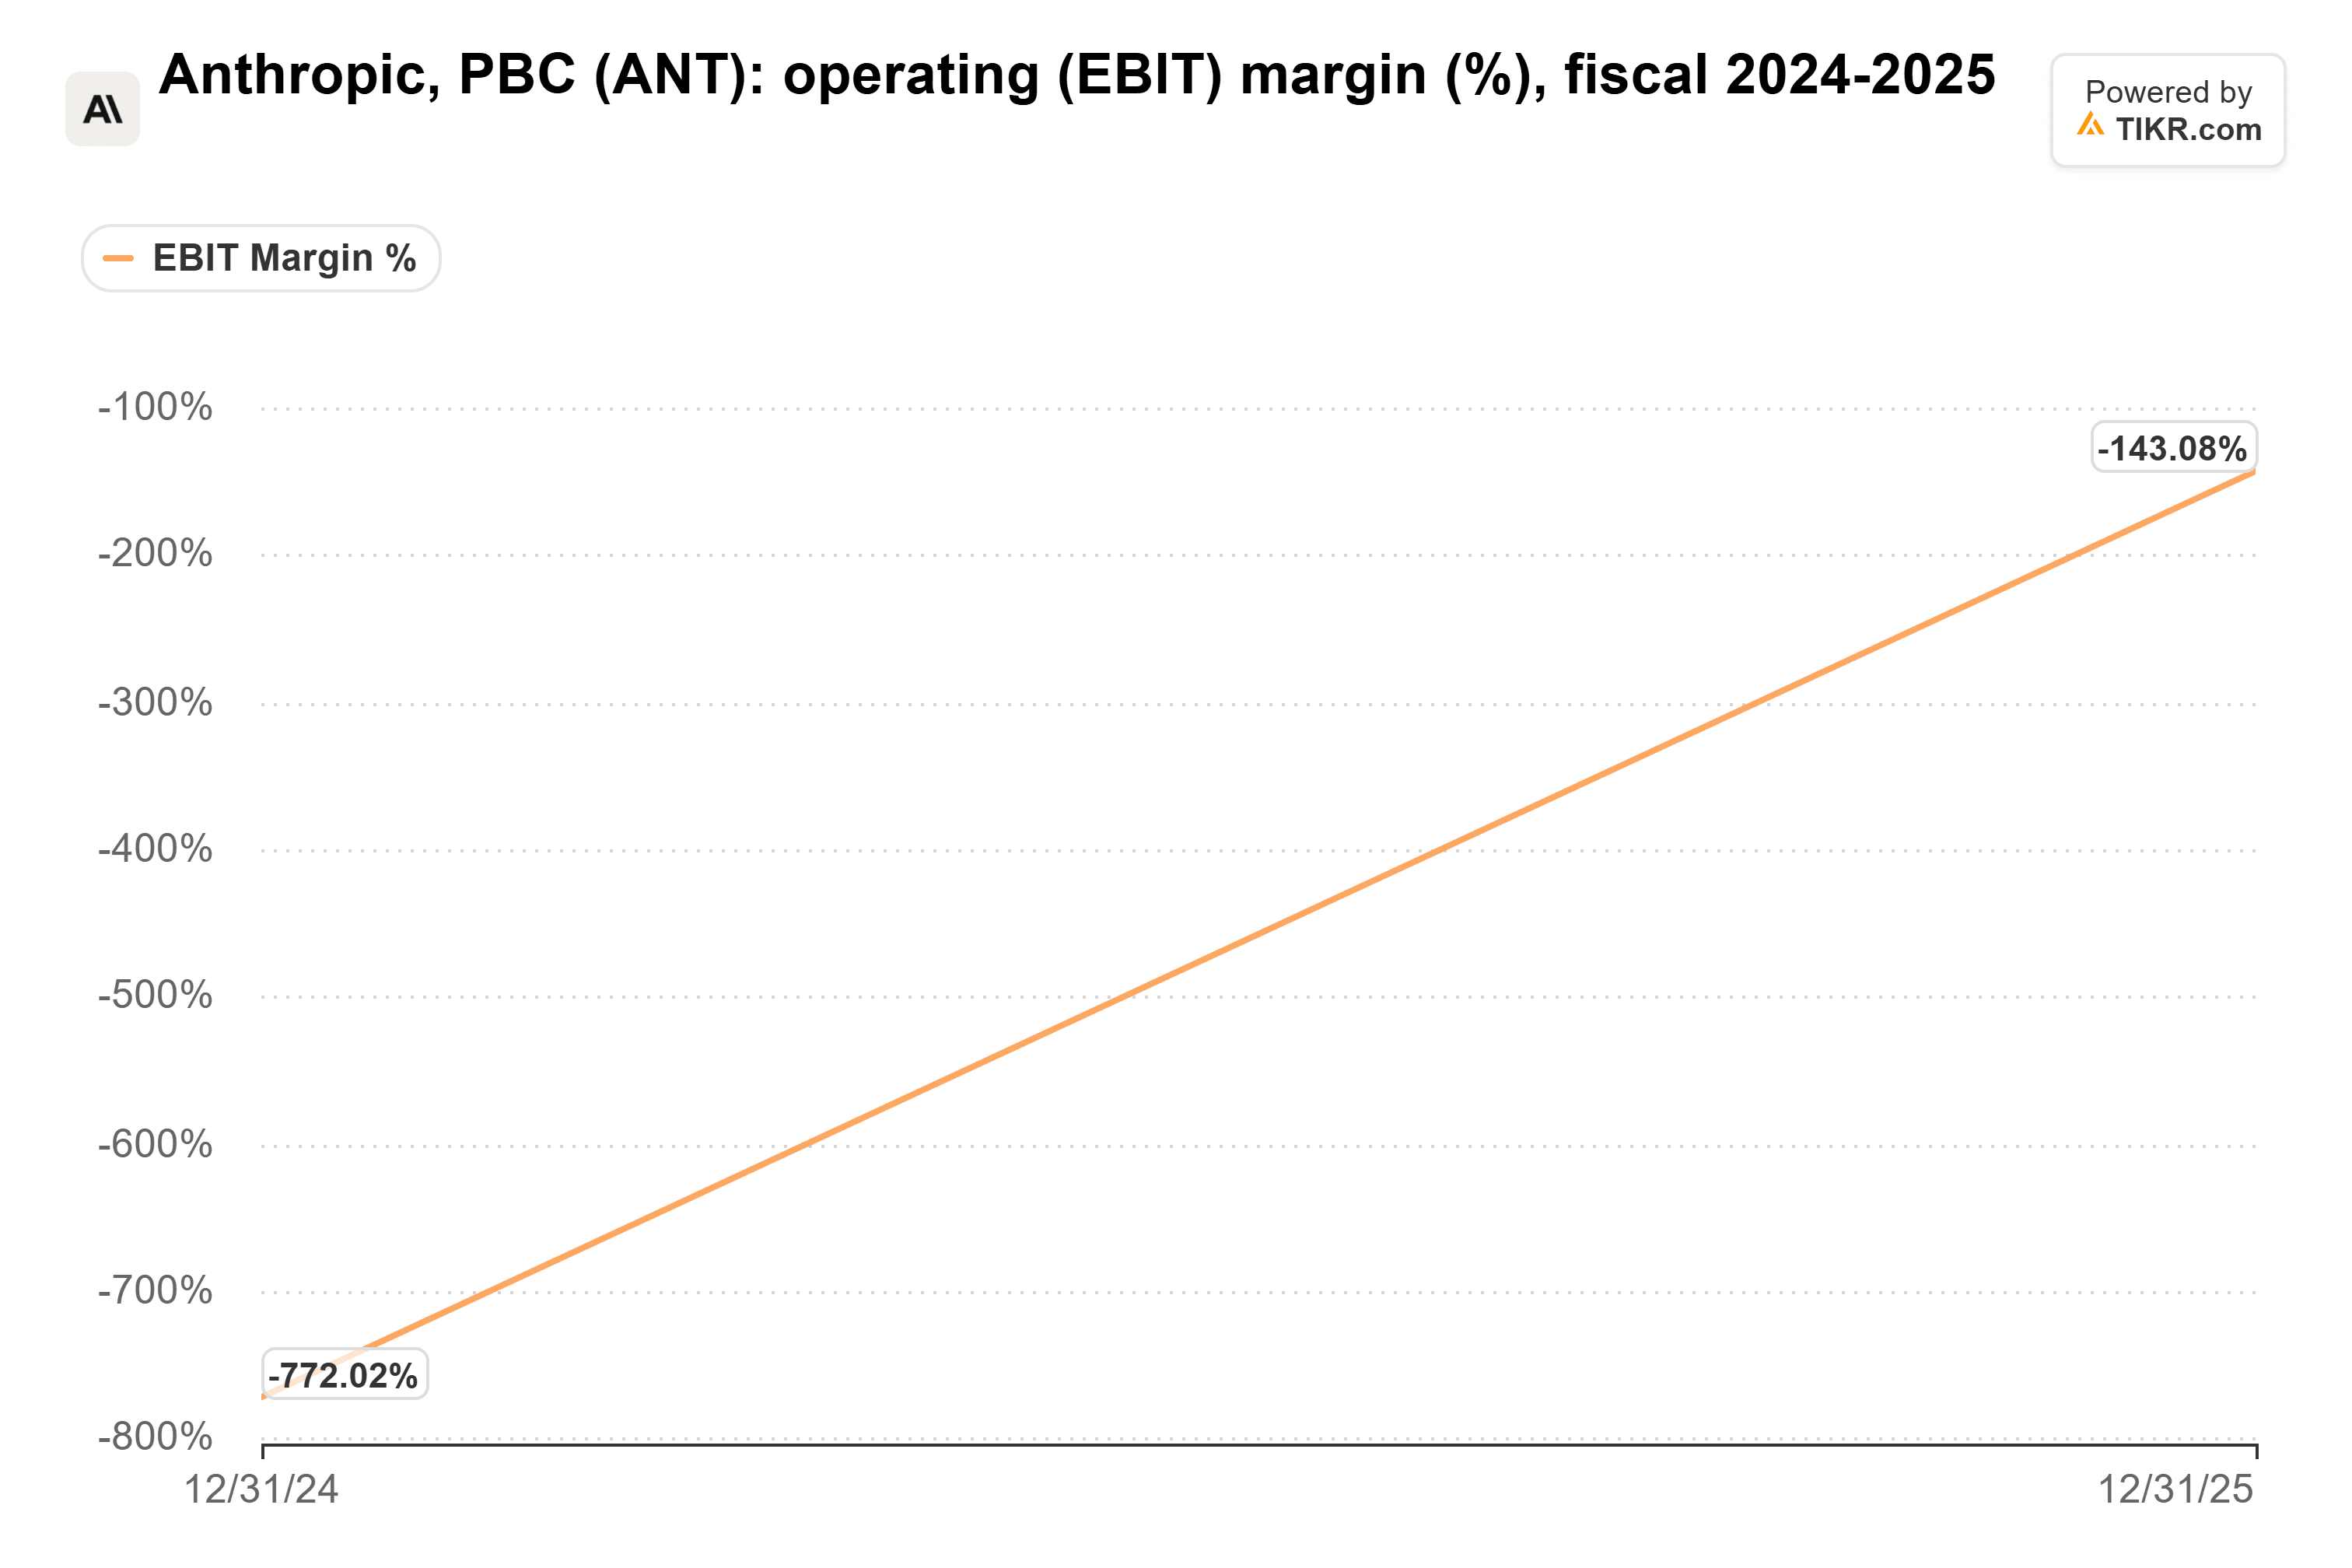
それ以来、同社は大きく改善した。S-1書類によると、前四半期の営業利益率は調整後で15%、GAAP基準ではマイナス3%であり、その主な原因は株式報酬である。Bloomberg Intelligenceは、2026年から2029年にかけて約$45 billionの株式報酬が発生すると予想している。
Anthropicのアナリスト評価を見る(無料):
Anthropicの買い、保有、売りの評価の詳細な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Anthropicのアナリスト評価を見る
真のハードルは30%台後半
Amazon全体を見ると、そのハードルは低く見える。同社の営業利益率は2021年の5.3%から2025年には11.2%に成長した。
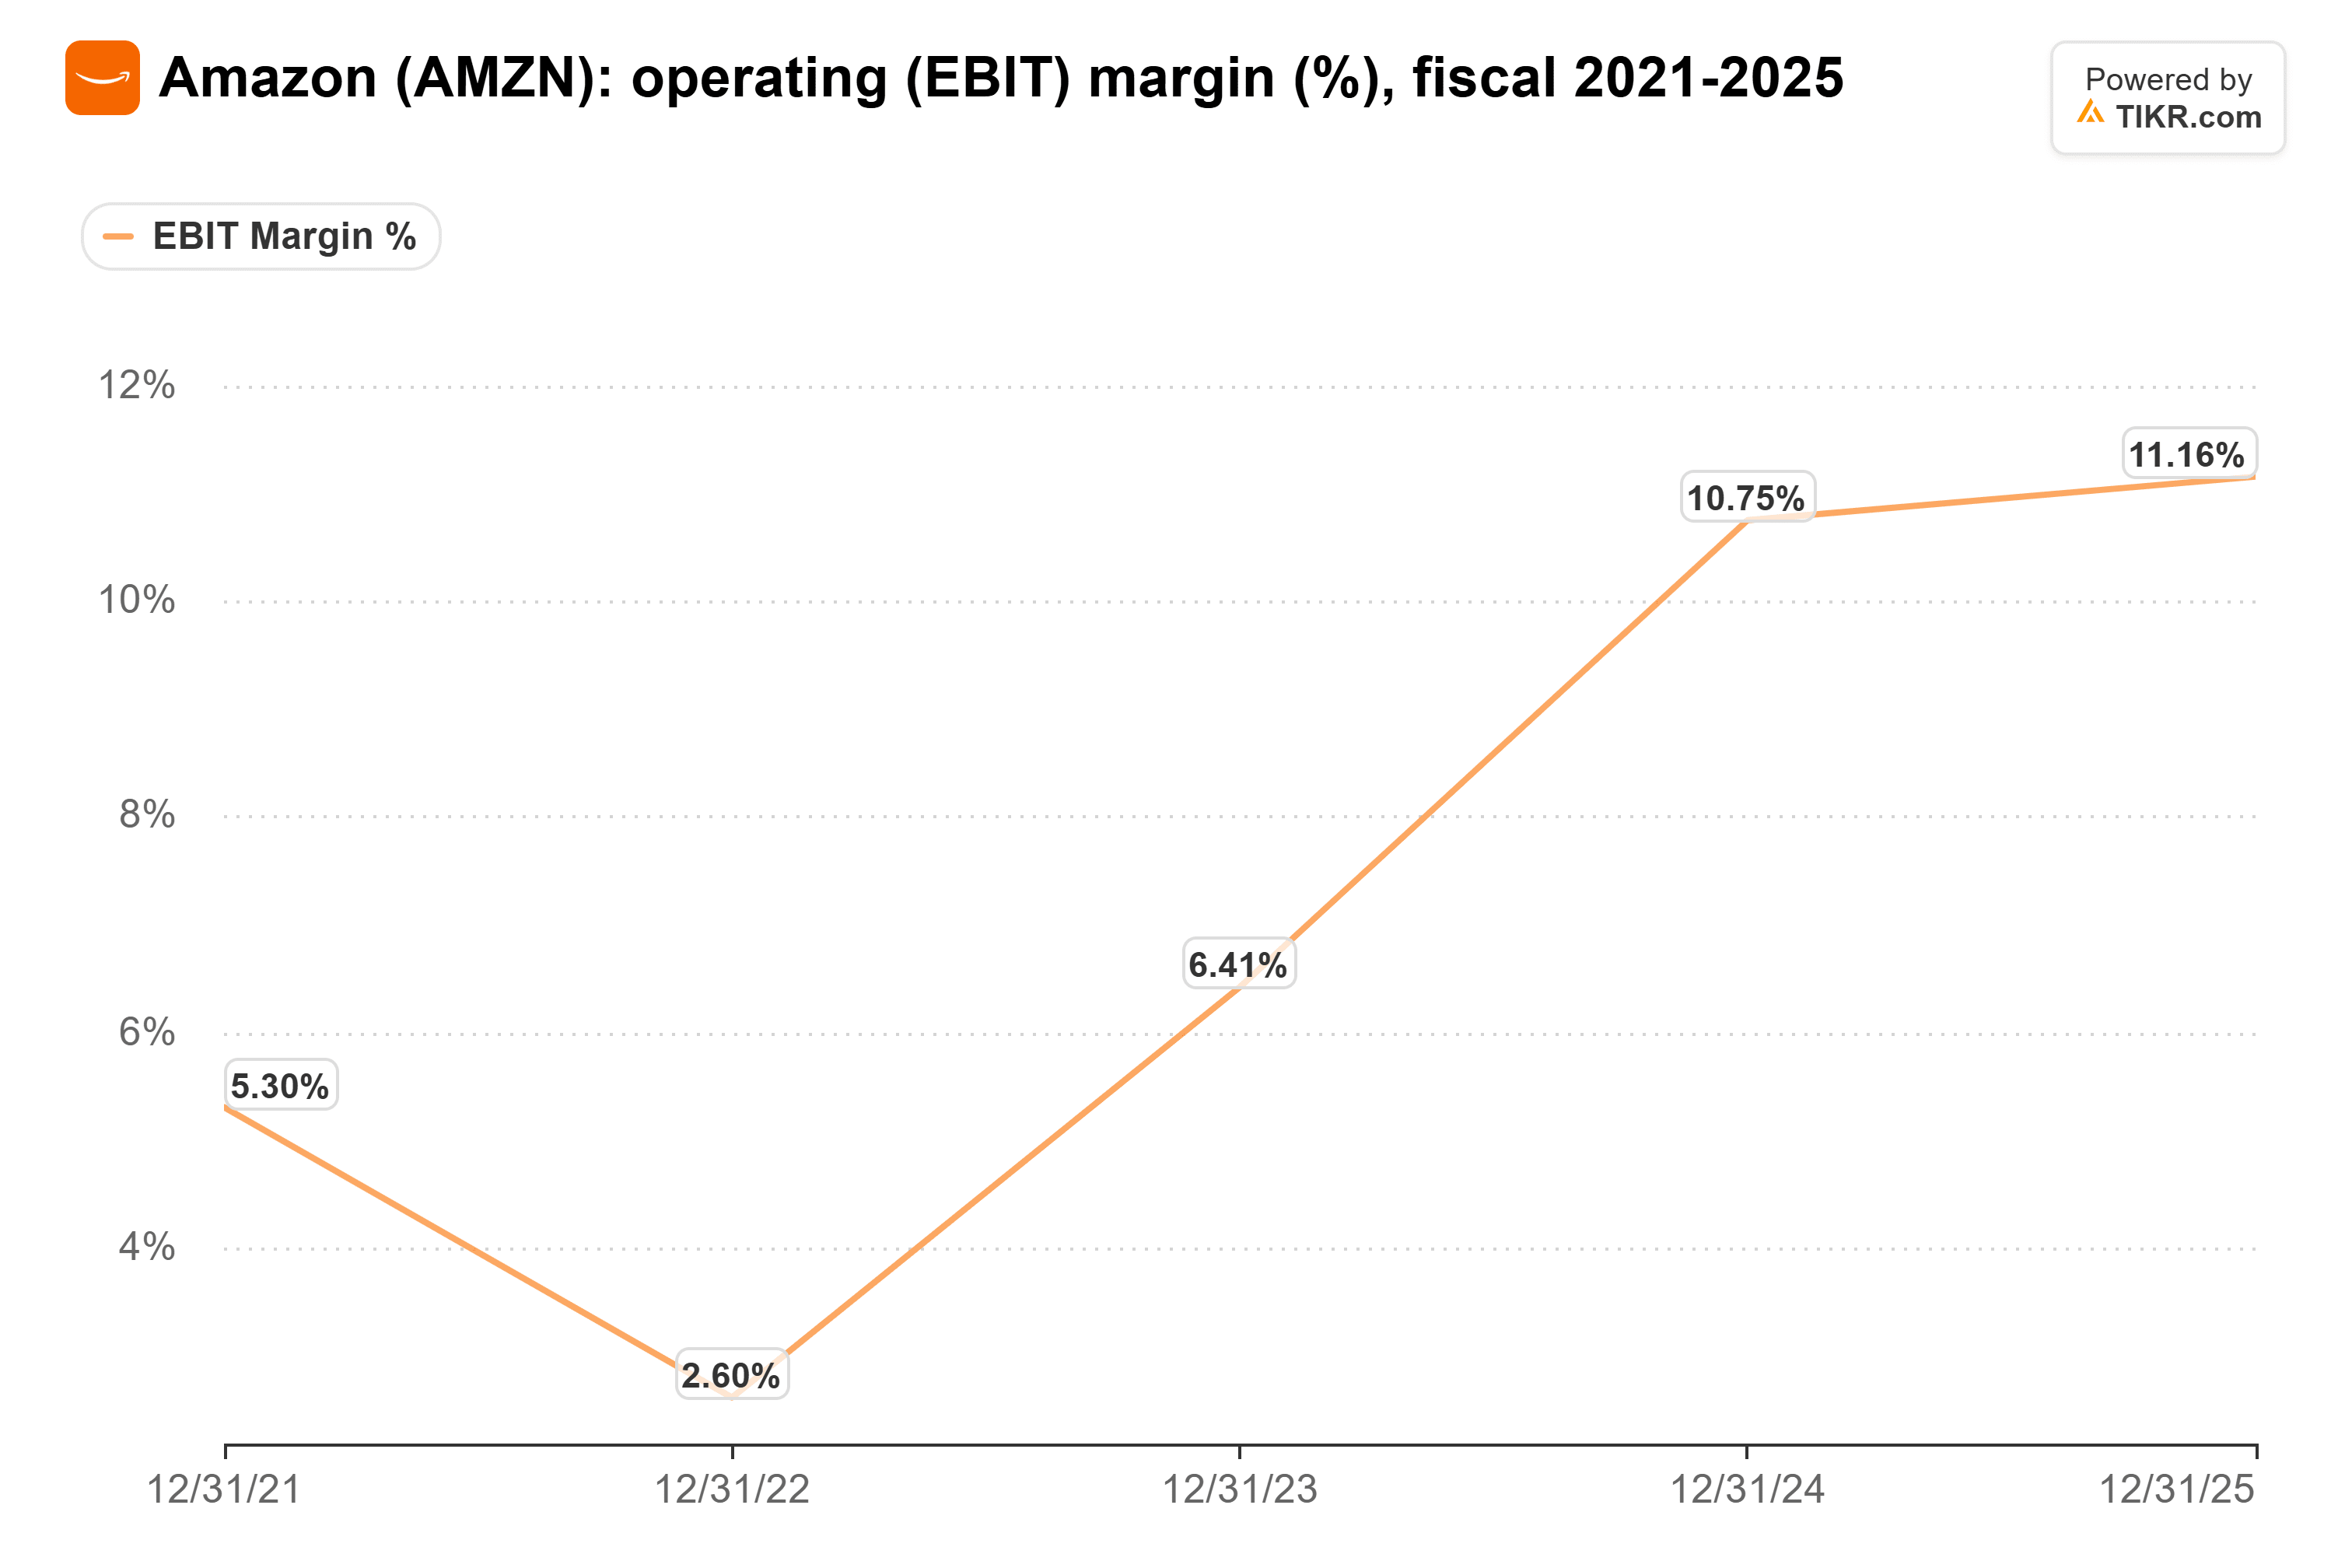
しかし、小売事業がこの数字を押し下げている。AWSは第2四半期に39.4%の営業利益率を記録し、Google Cloudは第3四半期に36.2%を記録した。MicrosoftはAzureのマージンを個別に開示していないが、9月30日終了の四半期では会社全体で49.8%の利益率を達成した。
したがって、真のハードルは30%台後半以上である。GAAP基準で、マイナス3%からそこに到達するには、約40ポイントの改善が必要となる。
推論が他のすべてを上回る必要がある
規模は最初の要素である。$45 billionの株式報酬を均等に割ると、年間約$11 billionとなり、これは2028年の売上高予想の約4%に相当する。
第二の要素は、コンピュート(計算処理)費用1ドルあたりがもたらす売上高である。Big Technology Podcastで、BoxのCEOであるAaron Levieは、Anthropicが2025年第1四半期にはコンピュート費用1ドルあたり40セントを稼いでいたが、現在では$1.72を稼いでいると述べた。彼はその理由を構成の変化に求めている:推論(Inference)は現在「非常に収益性が高い」一方で、トレーニングは「コンピュート全体に占める割合が相対的に小さくなっている」という。
Meliusはこのトレンドを強く支持し、長期的な1株あたり利益力を$5以上と見積もっている。約18 billion株の完全希薄化後の発行済み株式数全体で計算すると、これは年間約$90 billionの利益となり、2028年の売上高予想の約3分の1に相当する。
「家主」がその費用の一部を負担する
さらに:ハイパースケーラーのマージンを上回る一つの方法は、ハイパースケーラーへの支払いを減らすことである。AnthropicはAWSに対して10年間で$100 billion以上をコミットしている。
Odd Lotsで、SK VenturesのPaul Kedroskyは、Anthropicの売上のほぼ48%がMicrosoftなどのマーケットプレイスを経由しており、S-1書類はクラウドレンタルやそれらのチャネルへの依存度を低下させることを示唆していると述べた。Anthropicがこの方法で得るマージンの一部は、パートナーのポケットから出ていくことになる。
これはAmazonとAlphabetにとっては思ったほど痛手ではない:S-1によると、IPO後、両社はそれぞれAnthropicの14.7%と13.7%を所有することになる。Microsoftは、それらの売上が同社のマーケットプレイスを経由しなくなった場合、最も多くのものを失う可能性がある。
調整ベースでは納得できる
私は、Reitzesの調整後マージンの見方は正しいと思う:コンピュート費用1ドルあたり$1.72の売上高と、2028年までに約5倍に成長すると予想される売上高は、30%台後半の調整後マージンを達成可能にしている。
GAAP基準ではより困難である。トレーニングがコンピュート費用に占める割合が低下する必要があり、Kedroskyが指摘したように、Anthropicはモデルのトレーニングを完全に放棄しているわけではない。Meliusの目標株価$155は、その$5の利益力の31倍に相当するため、このシフトが予想以上に時間を要する場合、余裕はほとんどない。
Anthropicが上場企業として発表する最初の決算(おそらく来年初め)が最初のチェックポイントとなる。もし調整後マージンが前四半期の15%を上回り、GAAPとの差が縮小すれば、Reitzesの描く道筋は維持されていると言える。
では、Anthropicの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Anthropicの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!