主なポイント
- UPSの利回りは6.1%、クラフトハインツは6.5%で、両社とも2026年11月4日に四半期配当を据え置きと発表した。
- クラフトハインツの配当は直近12か月間のフリーキャッシュフローの50%を充てているのに対し、UPSでは85%を充てている。
- UPSは2026年に約61億ドルの調整後フリーキャッシュフローを見込んでいる一方、クラフトハインツは調整後営業利益が16%から18%減少すると見込んでいる。
- 現在、どちらの配当も大きく成長しているわけではないため、選択はどちらのビジネスが配当を継続できるかにかかっている。
6%の利回りを探している退職者は、ユナイテッド・パーセル・サービス(UPS)とクラフトハインツ(KHC)に出会うことになるだろう。両社とも第3四半期で予想を上回る業績を上げ、11月4日に四半期配当を据え置きと発表した:UPSは1株あたり1.64ドル、クラフトハインツは0.40ドルだ。
しかし、退職者は何年も持続する配当を必要としており、これらの配当の背後にある2つのビジネスはまったく似ていない。UPSの収益は成長している一方、クラフトハインツの売上は縮小しており、その配当にははるかに余裕がある。では、退職者にとってより良い配当株はどちらだろうか?
| 指標 | UPS | クラフトハインツ |
|---|---|---|
| 配当利回り | 6.1% | 6.5% |
| 配当成長率(2020会計年度~2025会計年度) | 年率10.2% | 年率0.0% |
| キャッシュ配当支払い率(直近12か月) | 85% | 50% |
| キャッシュ配当支払い率(予想、2026会計年度コンセンサス) | 88% | 64% |
| ネット負債/EBITDA | 1.6倍 | 2.7倍 |
| インタレスト・カバレッジ(EBIT/支払利息) | 6.7倍 | 4.9倍 |
| 予想株価収益率(NTM) | 14倍 | 13倍 |
出典: TIKR、2026年11月9日。直近12か月は、UPSは2026年9月30日まで、クラフトハインツは2026年6月27日まで。負債とインタレスト・カバレッジは直近12か月の数値。
退職者に6%以上の利回りを支払う6つの安全な配当株
現在、年率6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信している。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
UPSは配当に見合う成長を遂げつつある
UPSの2026年第3四半期は、予想を上回り上方修正を伴う四半期だった。収益は前年同期比6.7%増の229億ドルとなり、UPSは2026年の業績見通しを調整後EPS約7.28ドルに上方修正した。ただし、営業利益率は8.4%から7.6%に低下した。これは、UPSが意図的にアマゾンの荷物の取り扱いを減らしているためだ。
配当が厳しい状況だ。UPSのフリーキャッシュフローは過去3会計年度のうち2回、配当を下回っており、支払い率が113%に達した2025会計年度も含まれる:
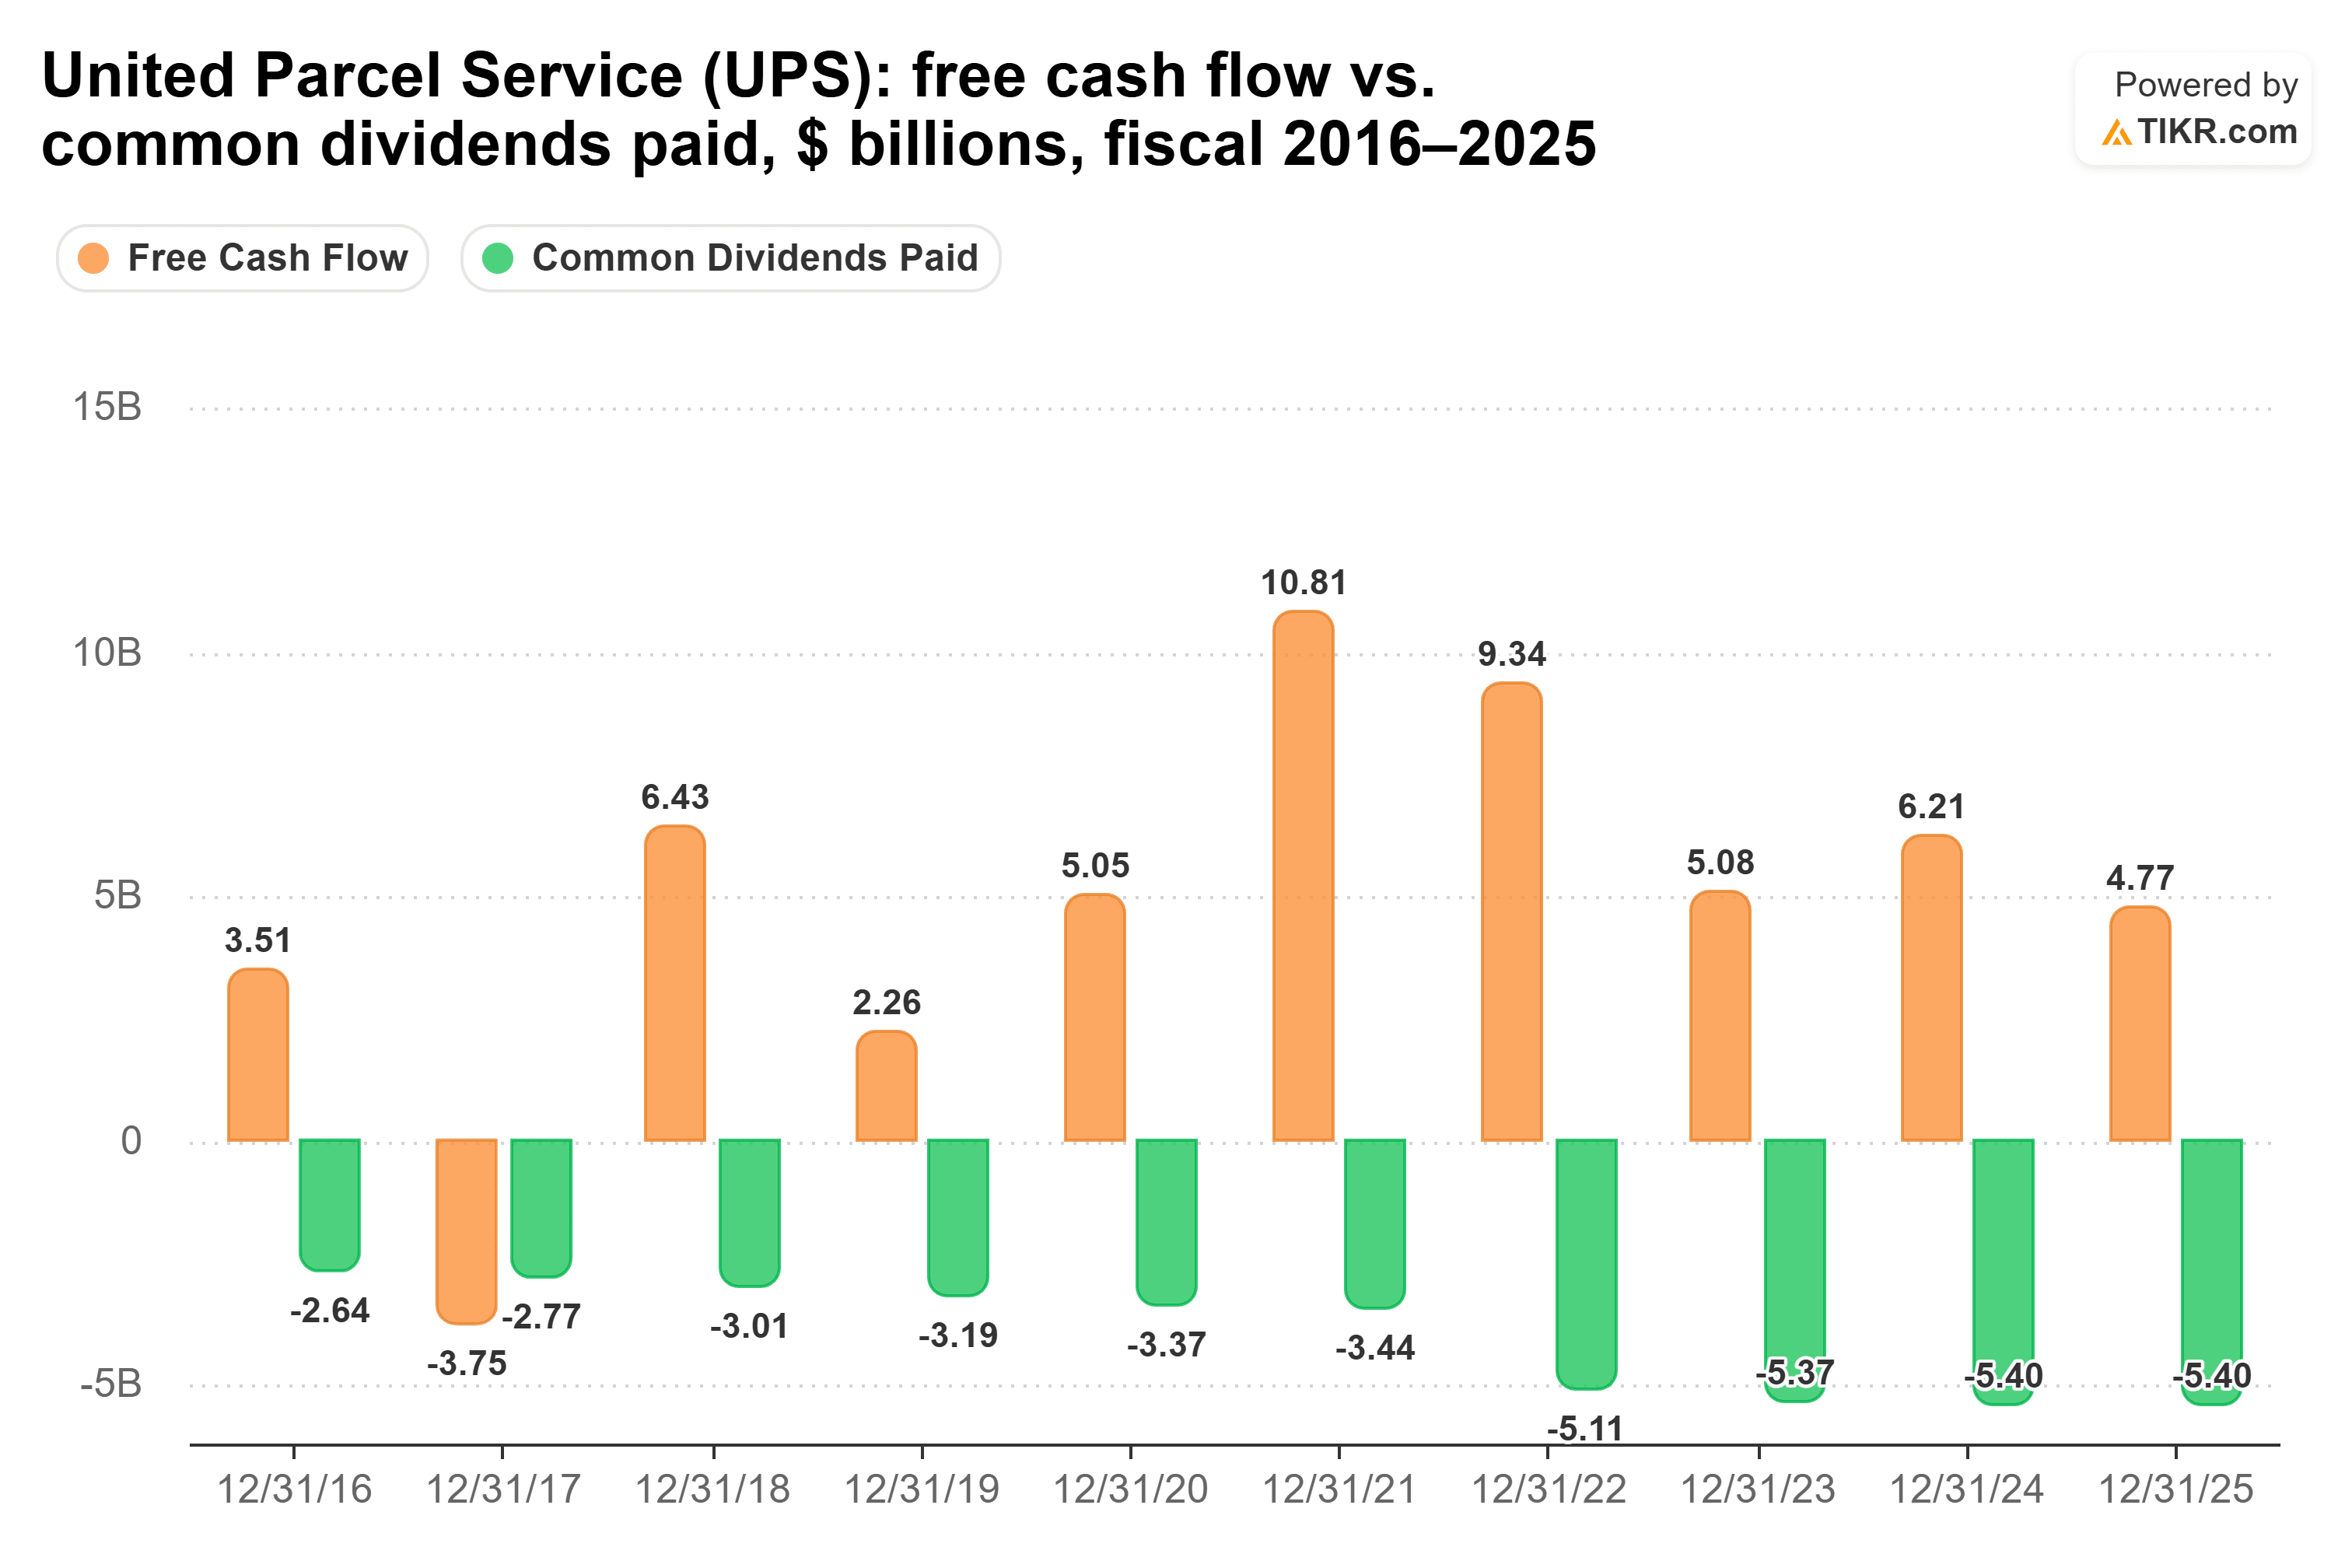
2026年9月30日までの12か月間では、支払い率は85%と薄いものだった。キャロル・トメCEOは第3四半期決算説明会で、「したがって、明らかに当社の配当は安全で確実です」と述べた。この支払い率の薄さを考えると大胆な発言だが、2026年第1~3四半期のフリーキャッシュフローは42.2億ドルに達し(前年同期は27.4億ドル)、UPSは年間の調整後フリーキャッシュフローを約61億ドルと見込んでいる。
ブルームバーグは10月7日、UPSの従業員がF-35部品の出荷が米国の武器輸出規制の対象であることを示すメールを見逃し、その部品が香港経由で中国に届いたと報じた。現時点ではコストは発生していないが、監視すべき規制リスクだ。
クラフトハインツには、今のところ余裕がある
クラフトハインツはUPSとは逆の状況だ:配当に十分な余裕があり、ビジネスは縮小している。2026年第3四半期の純売上高は2.0%減の61億ドルだった。2026年の調整後EPSの業績見通しを2.07~2.13ドルに上方修正したが、依然として定額換算での調整後営業利益は16%から18%減少すると見込んでいる。スティーブ・カヒラネCEOは、「米国事業を立て直し、国際的な成長を加速させる計画は順調に進んでいる」と述べている。
配当は現在十分にカバーされており、2025会計年度ではフリーキャッシュフローの52%、2026年6月27日までの12か月間では50%を充てている。フリーキャッシュフローは2023会計年度以降毎年配当をカバーしており、配当支払額は2018会計年度の31.8億ドルから2019会計年度には19.5億ドルに減少した:
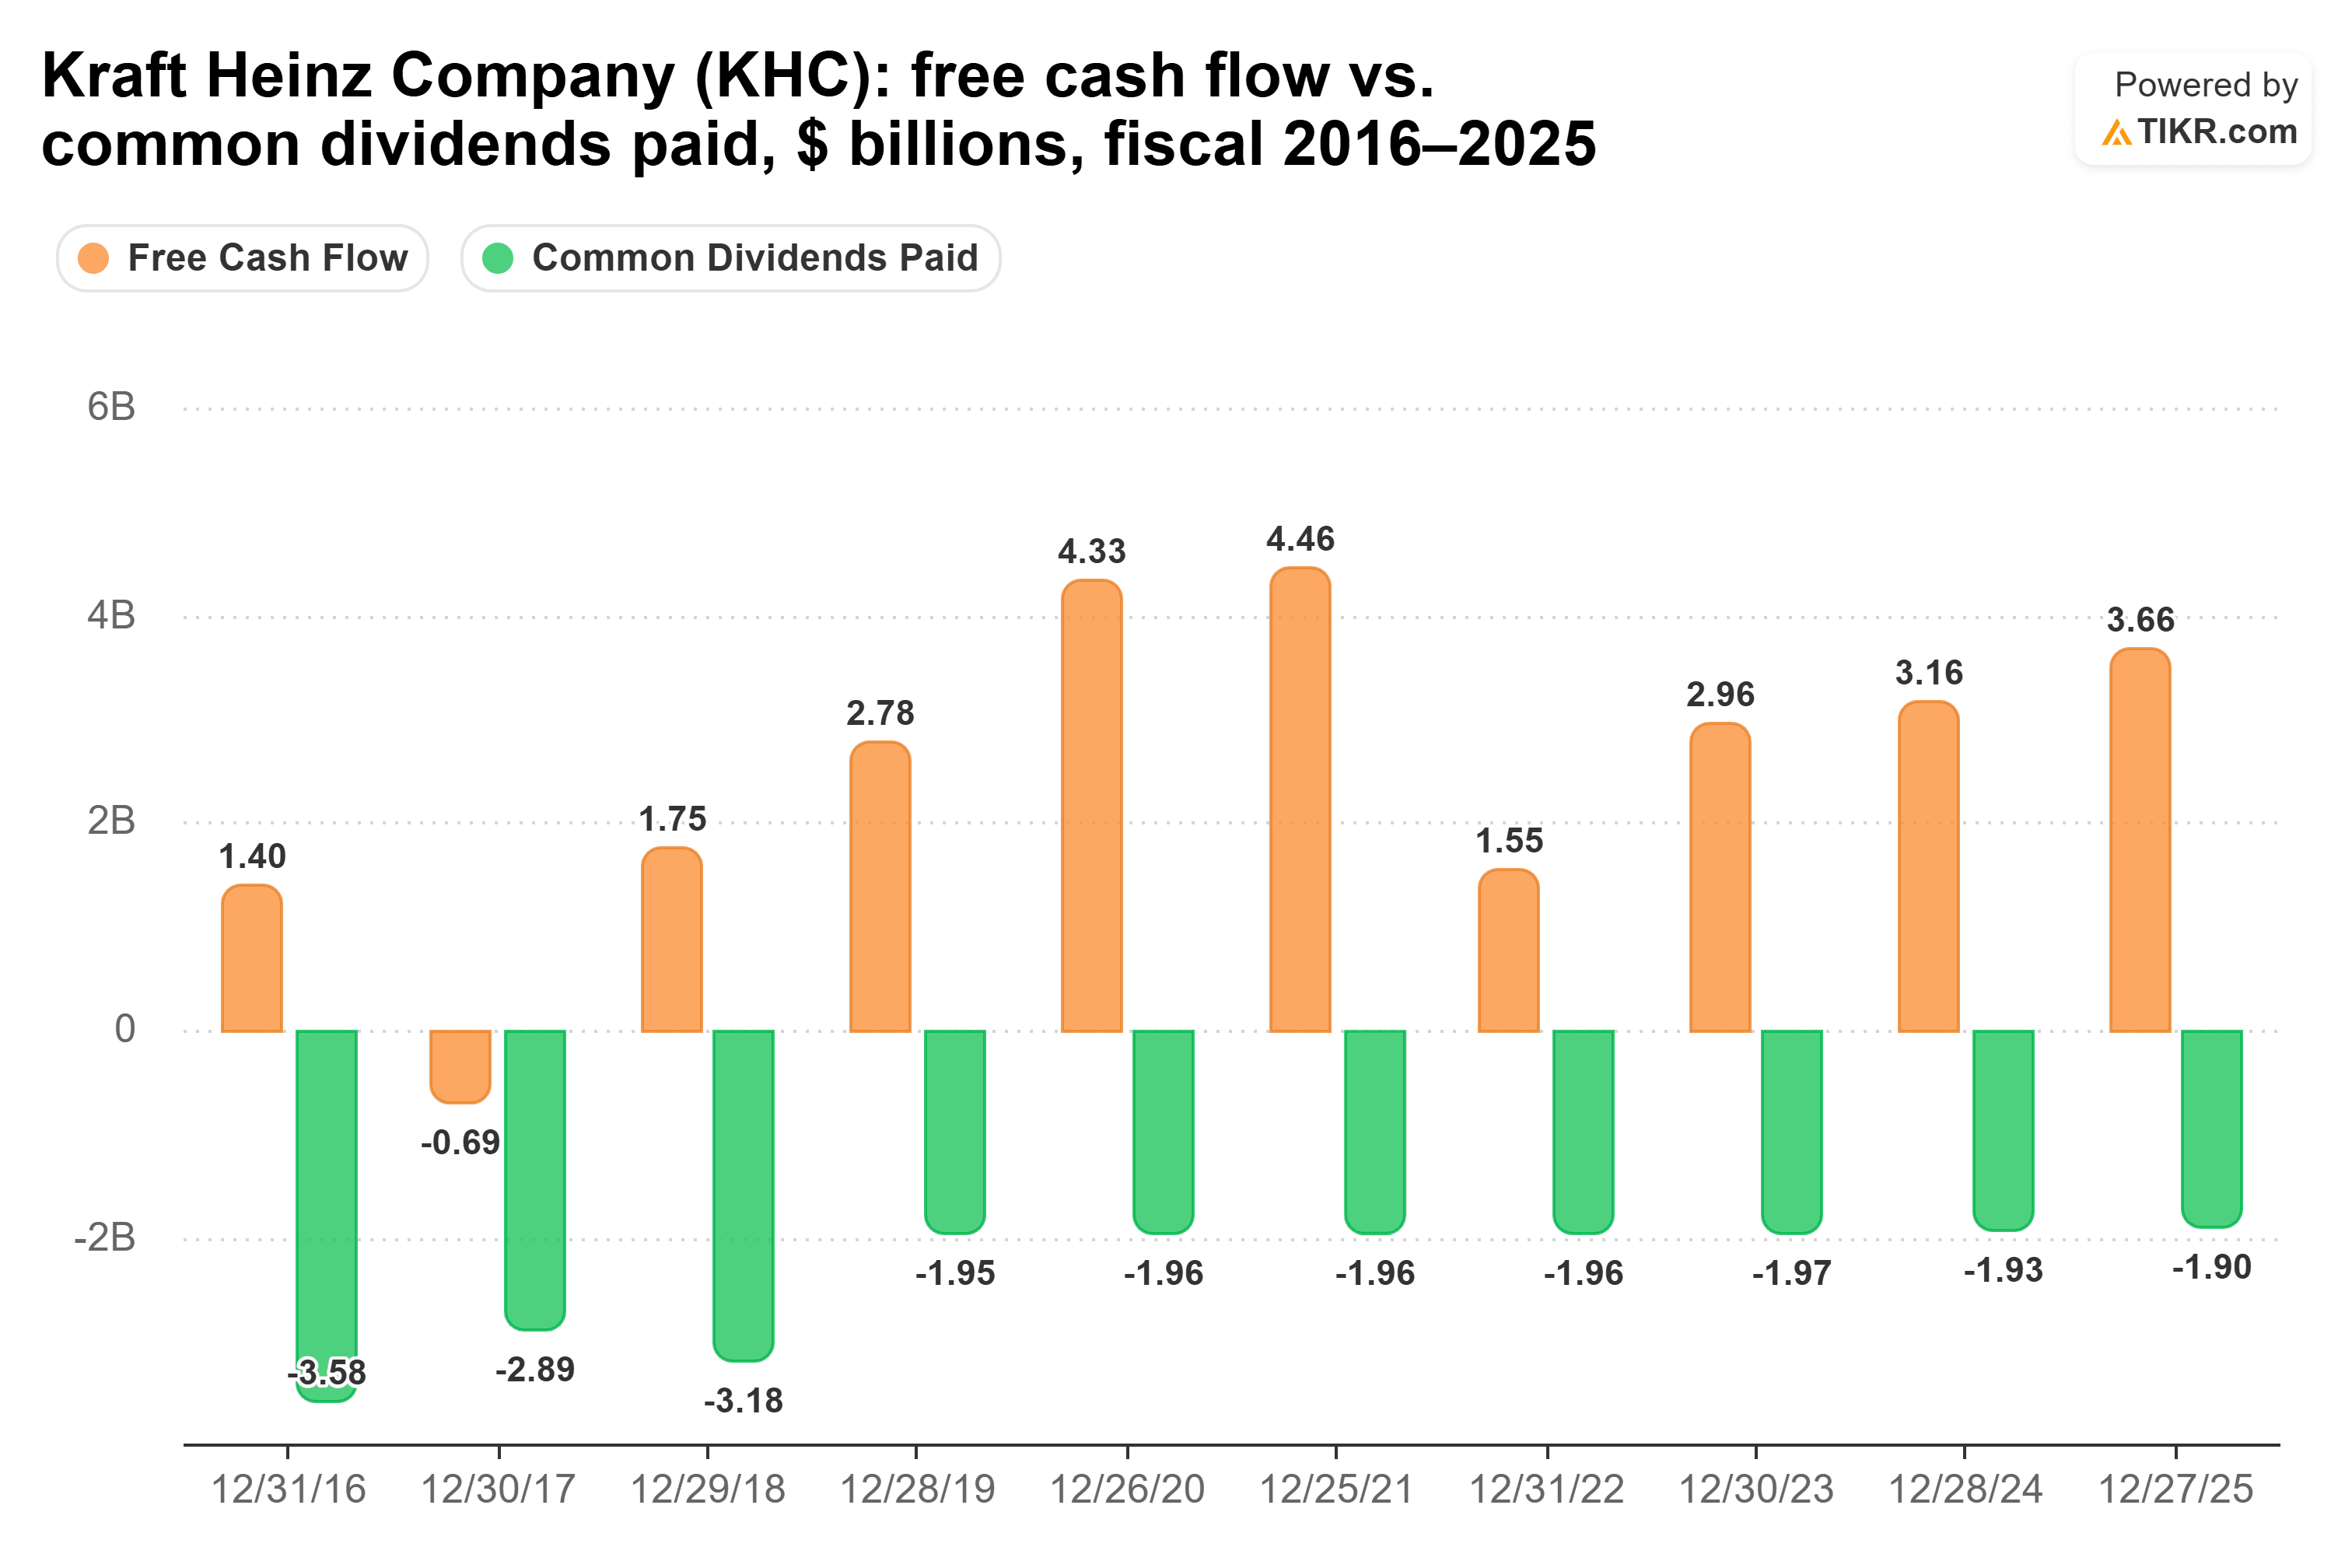
その余裕は縮小する見込みだ。それを推計する4人のアナリストは、2026会計年度のフリーキャッシュフローを29.6億ドルと見込んでおり、2025会計年度の36.6億ドルから19%減少し、支払い率は64%に上昇するだろう。経営陣は追加のブランド投資を2027年まで7億ドルに据え置いており、配当は2020会計年度以降1株あたり1.60ドルで据え置かれている。
では、どちらの配当が勝るか?
退職者にとって、UPSの方がより良い配当株だ。退職者は何十年も持続できる配当を望んでおり、私にとって決め手となるのは、それぞれの配当の背後にあるキャッシュがどちらに向かって動いているかだ。アナリストは、UPSのフリーキャッシュフローが年間54億ドルの配当を上回る水準に戻り、そこに留まると予想している:
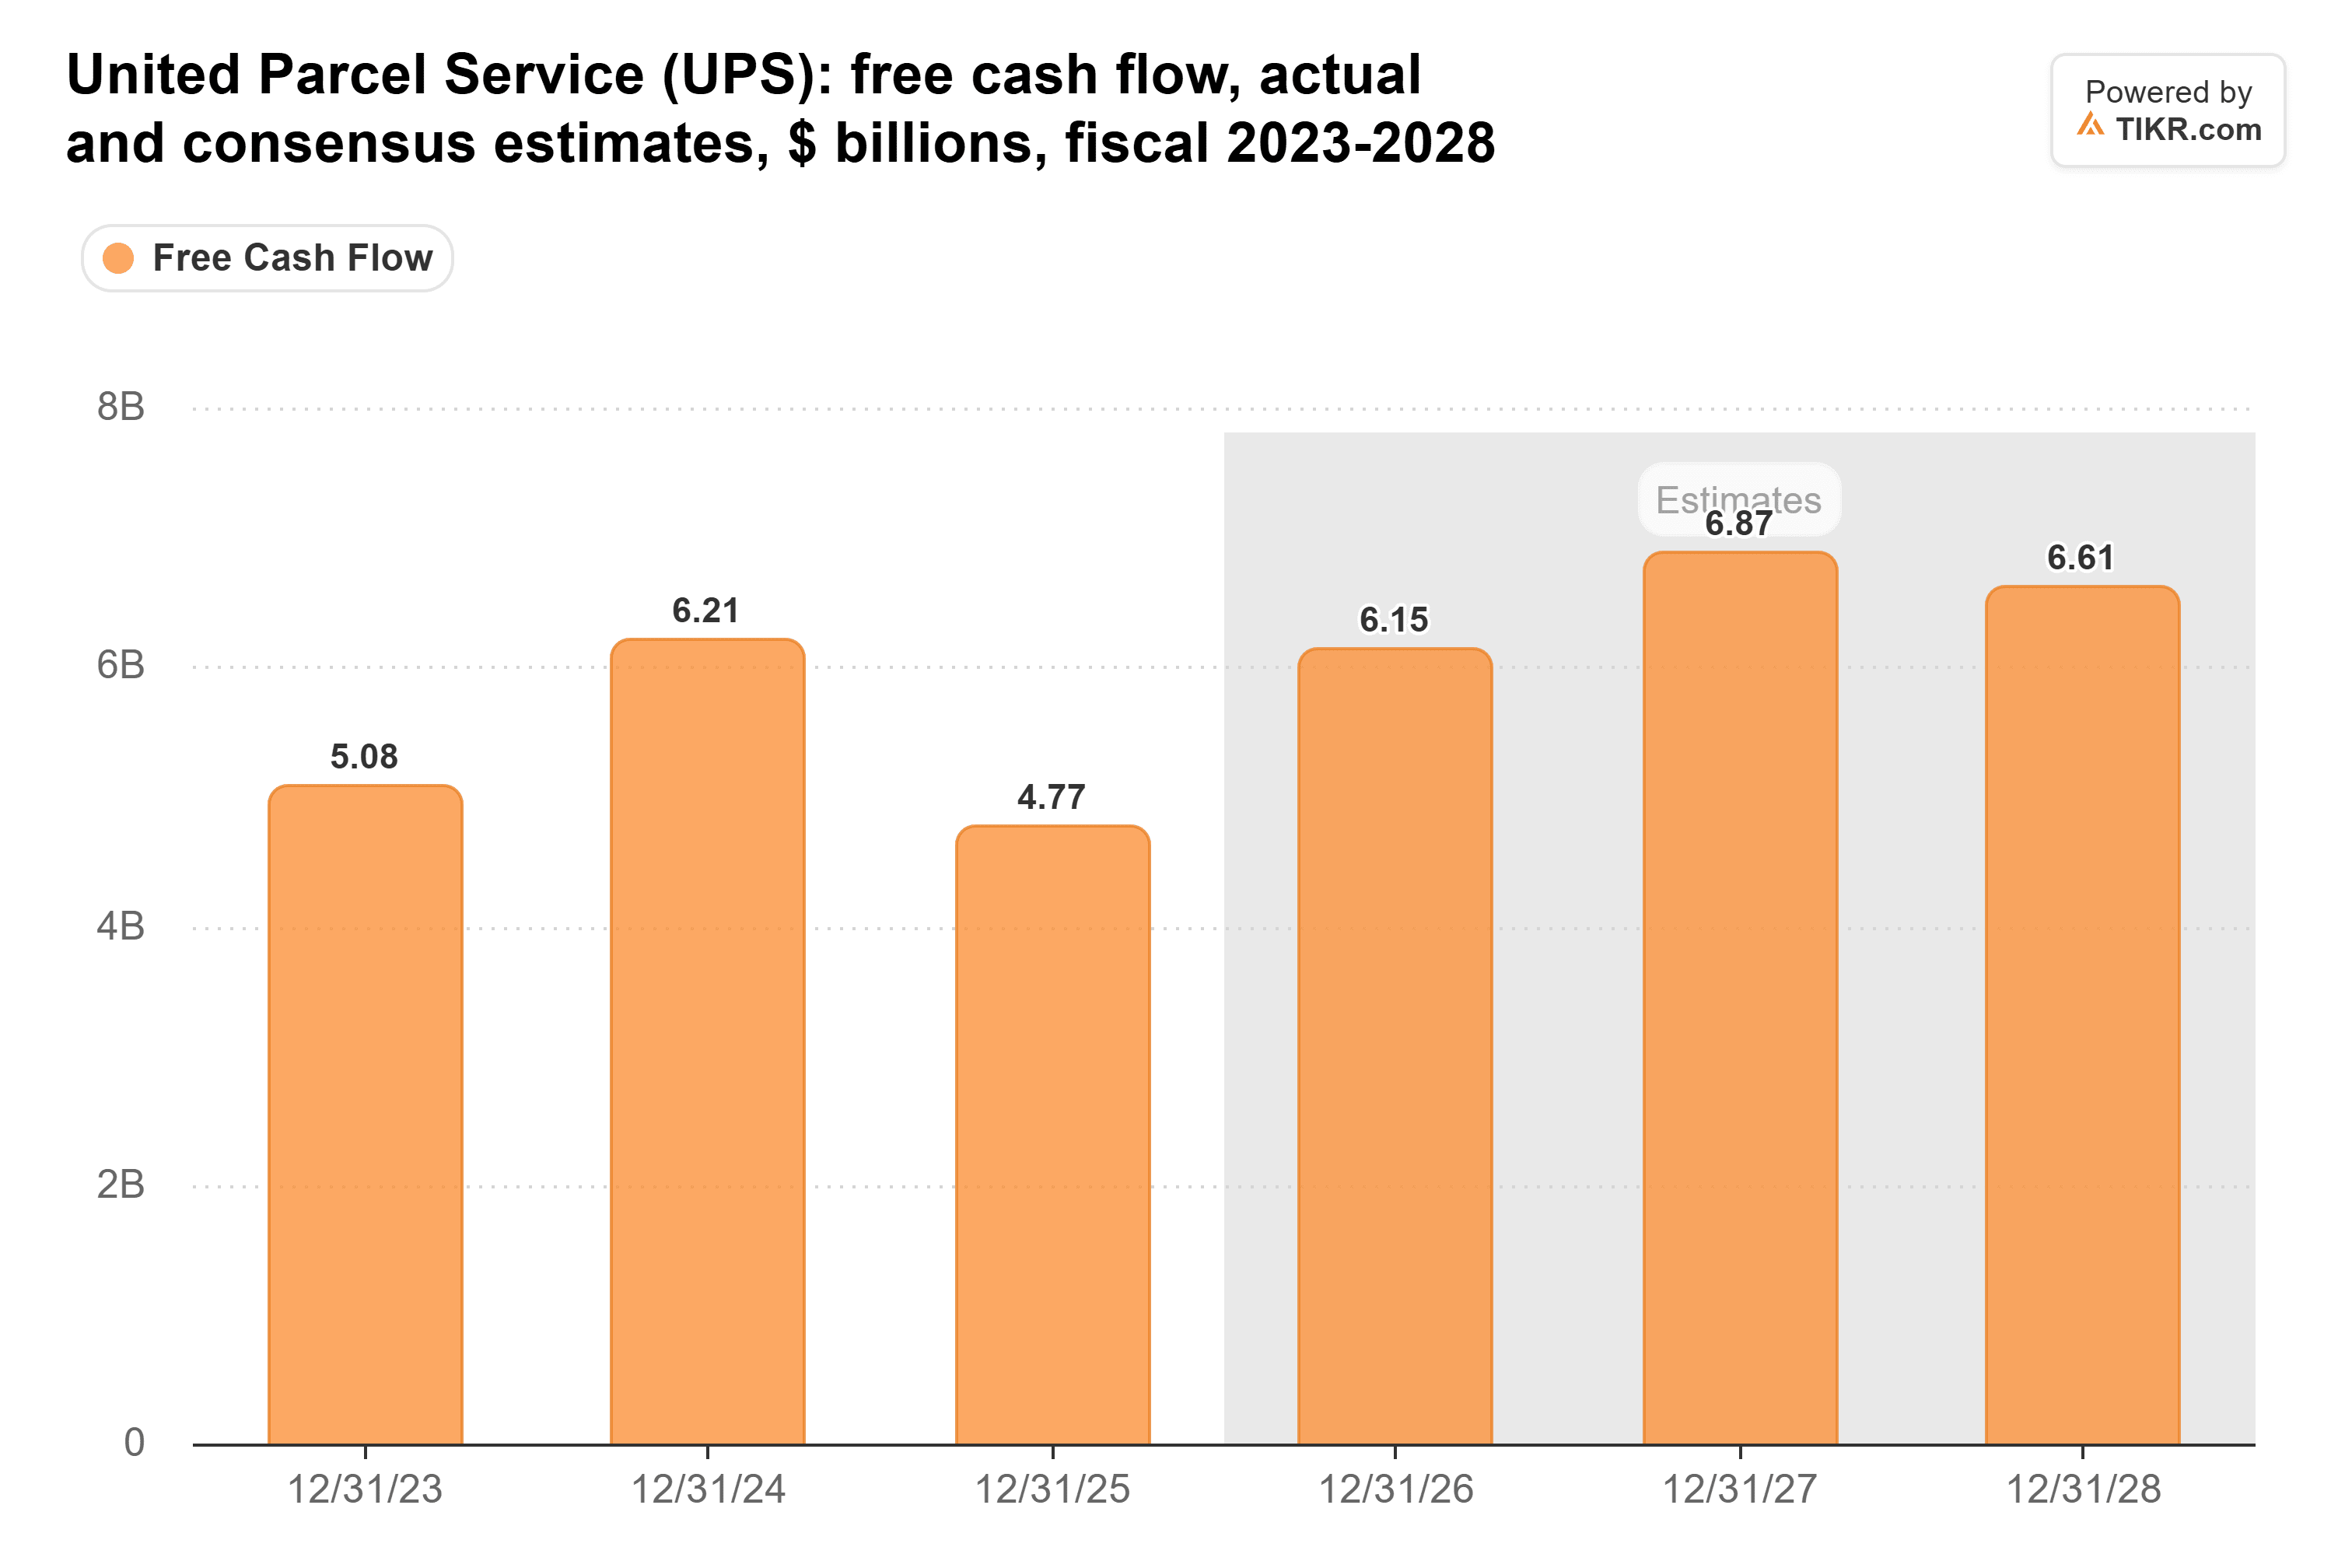
2026会計年度を推計する9人のアナリストは61.5億ドルを予想しており、それでも支払い率は88%となる。昨年、彼らの最終予想は実際の数値にぴったり一致した。
現在の収入はほぼ同じだ。それぞれに1万ドル投資した場合、UPSは年間610ドル、クラフトハインツは650ドルを支払う。UPSの2020会計年度から2025会計年度までの年率10.2%という成長率は、2022会計年度の大きな増配に依存しており、1株あたり配当は2025会計年度にわずか0.6%しか増えていない。そのペースだと、UPSは10年目に約645ドルを支払い(クラフトハインツは650ドル)、2037年頃にクラフトハインツを追い越すことになる。しかし、UPSは負債が少なく、キャッシュが配当を十分にカバーするようになれば、増配ペースが加速すると私は予想する。
これは、クラフトハインツの配当が危険にさらされていると言っているわけではない。現在はより大きな配当を支払っており、アナリストの2026年予想でも依然として十分にカバーされており、経営陣はブランドの立て直しのために投資している。ただ、結局のところ、私はその背後に増加するキャッシュフローがある配当を保有したいということだ。
もちろん、UPSはまだその61億ドルを実現しなければならず、来年初めの第4四半期決算でそれが達成されたかどうかが示されるだろう。
UPSは忘れよう:今すぐ買える6つの安全な6%以上の高配当利回り株
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を買った場合に限る。
正しい高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら生活費を切り詰めることの違いになり得る。
我々は、現在すべての退職者が知っておくべき6%以上の利回りを出す6銘柄を特定した。(そしてUPSはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!