Punti Chiave
- Le azioni di GE Vernova sono scese insieme al più ampio selloff dei titoli AI a metà settembre, ma i target di prezzo degli analisti sono saliti ogni singolo trimestre di quest'anno, lasciando la chiusura del 18 settembre circa al 32% sotto la media dei target degli analisti, il divario più ampio negli ultimi 15 mesi di dati.
- L'utile netto è oscillato selvaggiamente negli ultimi due trimestri principalmente a causa di voci una tantum, non dell'operatività. L'utile netto del Q1 2026 di 4,75 miliardi di dollari includeva 4,5 miliardi di dollari di plusvalenze pre-imposte legate all'acquisizione di Prolec GE, mentre l'EBITDA, l'indicatore più stabile della redditività di base, ha continuato a salire fino a 1,25 miliardi di dollari nel Q2 2026.
- Il multiplo forward price-to-earnings di GEV si è compresso a circa 44,7x, vicino al suo minimo a 12 mesi e ben al di sotto della sua media di 56,3x, anche se il prezzo delle azioni è salito di circa il 78% nello stesso periodo. Le stime degli utili hanno recuperato terreno rispetto al titolo, non il contrario.
- Il management afferma che solo circa il 20% dei 116 gigawatt di capacità di turbine a gas attualmente sotto contratto proviene dai data center, proteggendo il core business Power di GE Vernova dal rallentamento della spesa degli hyperscaler di cui gli investitori in AI si stanno improvvisamente preoccupando.
Vedi tu stesso come i target degli analisti in aumento di GE Vernova si confrontano con il suo prezzo azionario in calo. Traccia la storia dei target di prezzo di GEV su TIKR gratuitamente →
Il Titolo GE Vernova È Stato Travolto da un Selloff AI a Cui Non Appartiene Del Tutto
Il 14 settembre, i titoli legati all'AI sono scesi in tutto il mondo dopo che i leader del settore hanno avvertito dei rischi di un rapido sviluppo dei modelli. GE Vernova è scesa di circa il 7,4% quel giorno, raggruppata insieme ai produttori di chip e ai nomi puri dell'infrastruttura AI mentre il Nasdaq 100 scendeva a un minimo di sei settimane. Due giorni dopo, un rapporto di Hazeltree sul posizionamento degli hedge fund ha inserito GEV nello stesso paniere short del "tema AI" di CoreWeave, Nebius e Super Micro Computer, il decimo mese consecutivo in cui si è classificata tra i titoli large cap nordamericani più venduti allo scoperto. La lettura di Hazeltree è stata netta: "Senza alcun deterioramento dei fondamentali riportati, le vendite sembrano riflettere la questione del finanziamento piuttosto che una visione sulla solidità del business sottostante."
Questa cornice vale la pena di essere testata rispetto a ciò che GE Vernova vende effettivamente. Nella sua conference call degli utili del Q2 2026, il management ha affermato che i data center rappresentano solo circa il 20% dei 116 gigawatt di capacità di turbine a gas attualmente sotto contratto, distribuiti su circa 100 clienti in 26 paesi. L'altro 80% è domanda tradizionale di utility e industriale che non ha nulla a che fare con i budget di capex degli hyperscaler. GEV sembra un titolo AI nei panieri short. Il suo order book dice qualcosa di più vicino a un'infrastruttura energetica diversificata con un kicker AI.
I Titoli sull'Utile Netto di GE Vernova Hanno Esagerato la Vera Storia
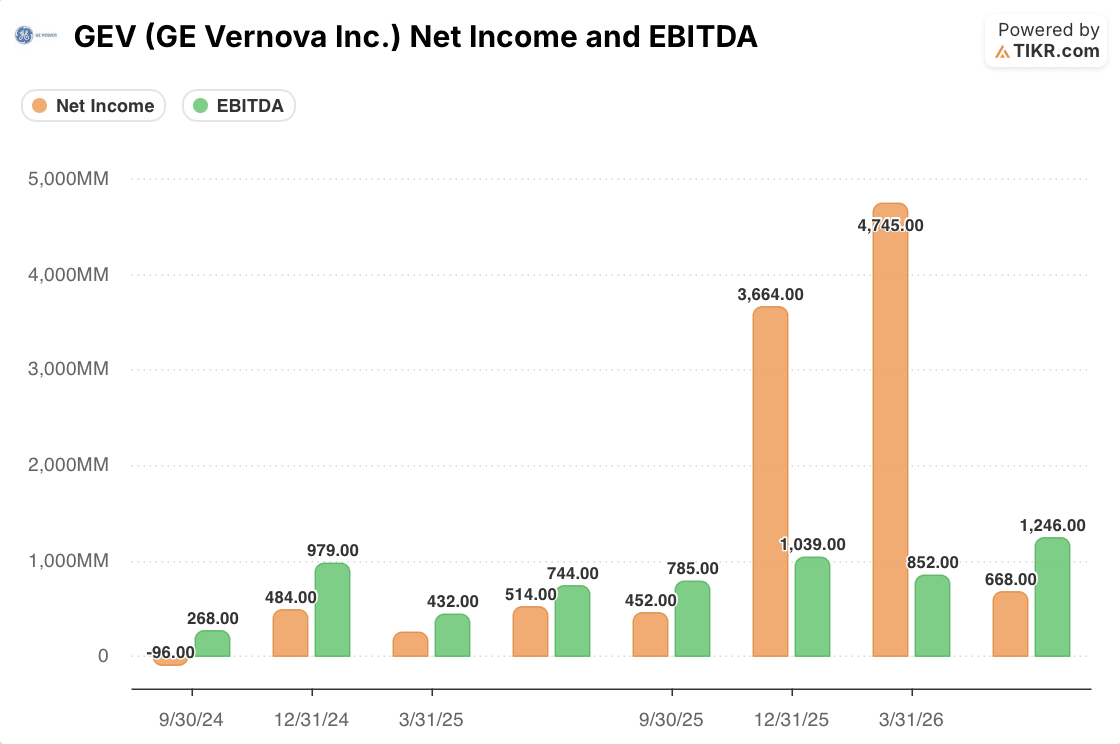
Gli ultimi due trimestri rendono difficile fidarsi dei numeri di profitto in prima pagina di GEV. L'utile netto è balzato a 3,66 miliardi di dollari nel quarto trimestre del 2025 e a 4,75 miliardi di dollari nel primo trimestre del 2026, entrambi sproporzionati rispetto all'EBITDA di 1,04 miliardi e 852 milioni di dollari negli stessi trimestri. Il management ha rivelato direttamente la fonte del picco del Q1: 4,5 miliardi di dollari di plusvalenze pre-imposte legate all'acquisizione del trasformatore Prolec GE, conclusa a febbraio. Nessuna informazione comparabile esiste nel materiale esaminato qui per il balzo del Q4 2025, ma lo stesso pattern, utile netto di gran lunga superiore all'EBITDA, appare in entrambi i trimestri, il che è motivo sufficiente per trattare i dati di utile netto trailing di GEV come rumorosi piuttosto che rappresentativi.
Nel secondo trimestre del 2026, il quadro si è normalizzato: utile netto di 668 milioni di dollari contro un EBITDA di 1,25 miliardi di dollari, una relazione che sembra di nuovo quella di un'azienda di attrezzature industriali. Quella cifra EBITDA è nettamente superiore ai 744 milioni di dollari di un anno prima, un aumento di circa due terzi, mentre i margini di segmento si sono espansi significativamente nella call di luglio: il margine EBITDA di Power ha raggiunto il 18,8%, in aumento di 320 punti base, e Electrification ha raggiunto il 18,4%, in aumento di 700 punti base. L'utile netto nello stesso periodo anno su anno è cresciuto in modo più modesto del 30%, probabilmente riflettendo una maggiore ammortamento, interessi e tasse man mano che Prolec viene integrata. Il trend operativo è reale e in miglioramento. Semplicemente non è quello che mostrava il titolo dell'utile netto nei due trimestri appena prima che il titolo cedesse.
Visualizza i margini EBITDA di segmento di GE Vernova accanto al suo utile netto per gli stessi trimestri. Controlla il conto economico di GEV su TIKR gratuitamente →
Cosa Dicono la Valutazione e i Target degli Analisti di GE Vernova che il Prezzo del Titolo Non Dice
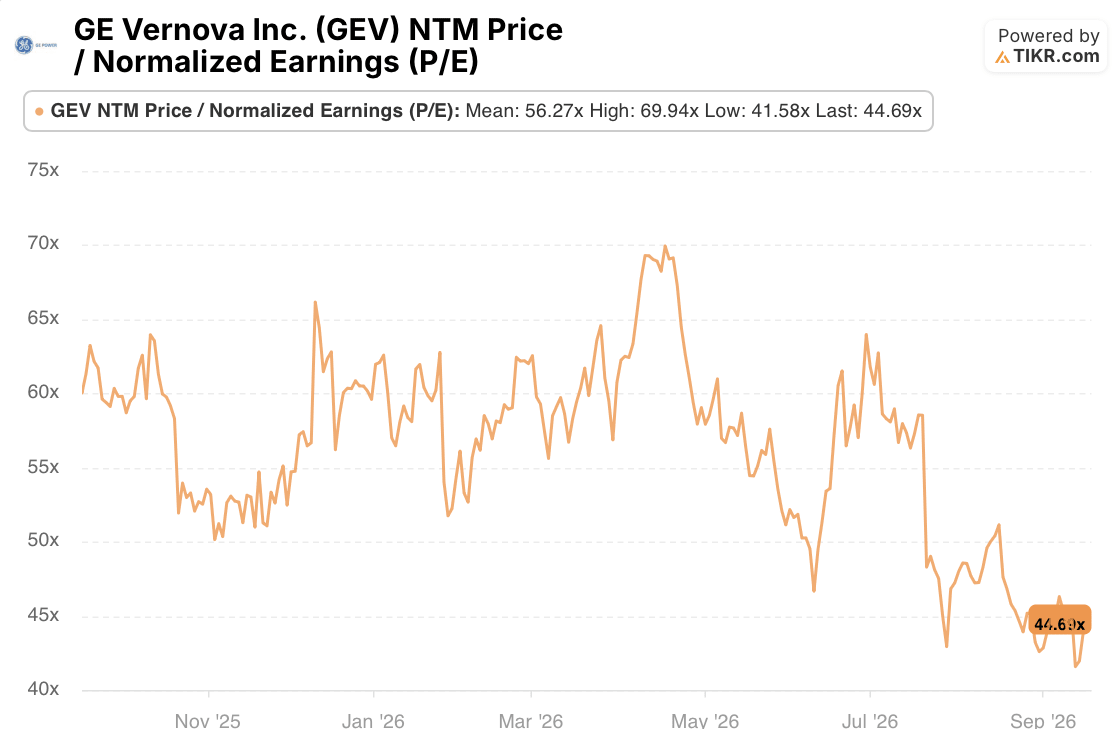
Se il selloff di settembre rifletteva un genuino dubbio sul potere di generare utili di GEV, il multiplo che gli investitori pagano per quegli utili dovrebbe salire, non scendere. Ha fatto il contrario. Il rapporto NTM price-to-normalized-earnings di GEV si attesta a circa 44,7x, vicino a un minimo a 12 mesi e ben al di sotto della sua media di 56,3x, dopo aver raggiunto un picco vicino a 70x in primavera. Nello stesso anno, il prezzo delle azioni è salito di circa il 78%, da 529 a 940 dollari. Un multiplo in calo insieme a un prezzo in aumento significa una cosa: le stime forward di consenso degli utili sono cresciute più velocemente del titolo stesso.
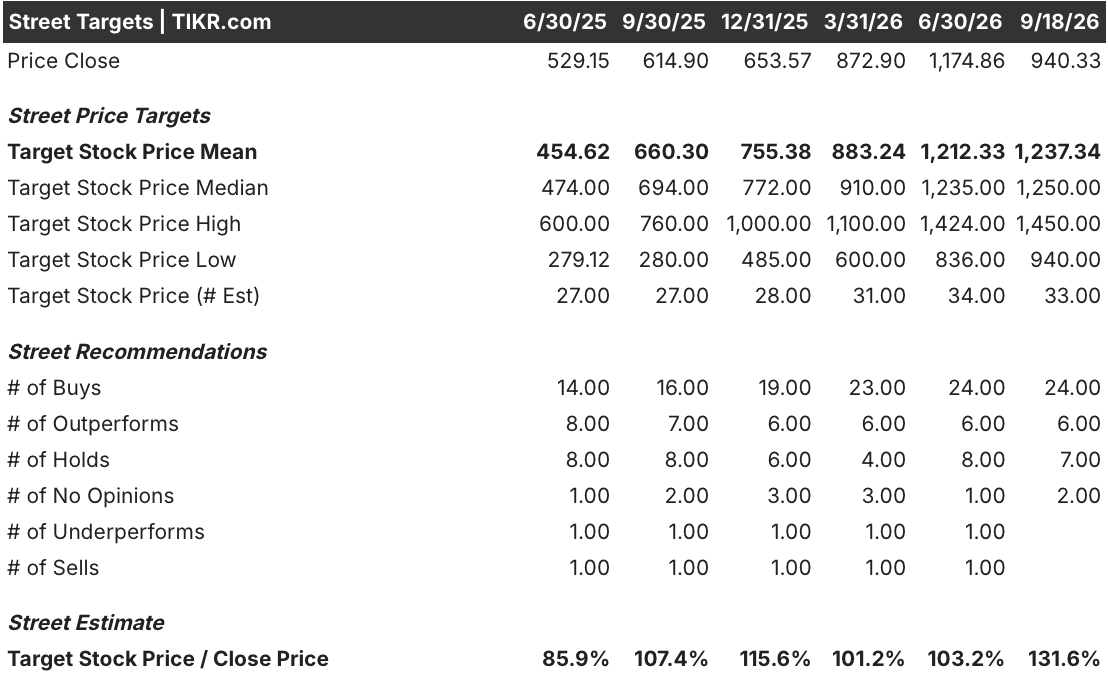
I target degli analisti raccontano una storia simile con più dettagli. Il prezzo target medio è salito ogni trimestre dalla metà del 2025, da 454,62 a 1.237,34 dollari al 18 settembre, anche se il titolo stesso è sceso da un picco del 30 giugno di 1.174,86 dollari. I rating di acquisto sono saliti da 14 a 24 analisti in quel periodo, e al 18 settembre GEV non aveva rating di vendita o underperform tra i 33 analisti coperti, in calo da uno ciascuno appena a giugno. Il divario tra il target medio e il prezzo di chiusura effettivo, del 131,6% al 18 settembre, è il più ampio negli ultimi 15 mesi.
Niente di tutto questo rende GEV economico in termini assoluti. Un multiplo forward di 44,7x è ancora elevato per un produttore di attrezzature industriali, e la tesi rialzista si basa su rischi di esecuzione che non si sono ancora pienamente materializzati: il run rate degli ordini di Electrification per i data center è guidato a moderarsi nel secondo semestre dopo essere quasi raddoppiato nel primo, gli ordini di Onshore Wind rimangono deboli a causa dell'incertezza su dazi e autorizzazioni, e la pietra miliare del backlog da 200 miliardi di dollari, ora prevista "molto presto nel 2027" secondo i commenti del management di settembre, dipende ancora dalla conversione degli accordi di prenotazione slot in ordini fermi secondo i tempi previsti.
La Vera Prova per GE Vernova Non È Settembre, È la Conference Call degli Utili di Gennaio
Le prove qui indicate puntano verso il calo di settembre come un repricing guidato dal sentiment dei "titoli AI" come categoria piuttosto che una rivalutazione dei numeri propri di GE Vernova. L'EBITDA e i margini di segmento hanno continuato a espandersi, la plusvalenza di Prolec ha distorto l'utile netto senza toccare le metriche operative, e i target degli analisti sono saliti, non scesi, nelle stesse settimane in cui il titolo è calato. Questa è una situazione significativamente diversa da quella di un'azienda i cui fondamentali stanno effettivamente cedendo sotto le preoccupazioni per il capex AI.
Il rischio irrisolto è quello del tempismo, non della direzione. Il management si è impegnato a pubblicare la variazione del margine delle attrezzature nel backlog del 2026 e le previsioni iniziali per il 2027 alla conference call degli utili di gennaio, il test più chiaro del fatto che il ritmo di conversione del backlog regga. Gli investitori dovrebbero anche osservare se l'utile netto del Q4 2026 ripete il pattern sproporzionato e scollegato dall'EBITDA visto nel Q4 2025. Se lo fa, il numero di profitto in prima pagina di quella call avrà bisogno dello stesso scetticismo di questa.
Decidi tu stesso se la conversione del backlog di GE Vernova può raggiungere l'obiettivo del management per l'inizio del 2027. Controlla le previsioni aggiornate di GEV su TIKR gratuitamente →
Dovresti Investire in GE Vernova Inc.?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Visualizza il titolo GEV e vedrai anni di dati finanziari storici, ciò che gli analisti di Wall Street si aspettano per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare GE Vernova Inc. insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo GEV su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!