Punti Chiave
- Il titolo NVIDIA è sceso del 47% rispetto al massimo di ottobre, nonostante un trimestre superiore alle attese e stime degli utili in rialzo.
- Gene Munster paragona NVIDIA ad Apple nel 2012, e ha ragione nel dire che fondamentali migliori da soli non fermeranno la vendita.
- A 8,7x gli utili forward, NVIDIA scambia al di sotto del minimo di Apple del 2013, ma un'indagine contabile statunitense segnalata dà agli acquirenti un motivo per aspettare.
- I chip AI personalizzati di Broadcom e le prospettive di margine più basse di NVIDIA sono le altre pressioni latenti, a partire dal report del 9 dicembre di Broadcom.
NVIDIA (NVDA) ha superato le aspettative e alzato le sue previsioni il 17 novembre. Poi ha avuto la sua peggior settimana in quasi 20 anni.
Gene Munster, managing partner di Deepwater Asset Management, ha già visto una vendita di questo tipo. Seguiva Apple (AAPL) alla Piper Jaffray allora, e venerdì ha scritto in un post su X:
"Ho avuto un flashback al 2012 quando $AAPL era sceso pesantemente e mi ricordo che la vendita non finisce quando i fondamentali migliorano, ma quando gli acquirenti ritornano."
Un investitore su X ha delineato il parallelismo. Nel 2013, ha scritto, la paura era che i telefoni Android economici avrebbero distrutto i margini di Apple. Oggi la paura è che i chip personalizzati, come quelli che Broadcom (AVGO) progetta per i maggiori acquirenti di AI, facciano lo stesso con quelli di NVIDIA.
Gli analisti continuano ad alzare i numeri
I dati di TIKR mostrano chiaramente la prima parte del punto di Munster. Gli analisti si aspettano che NVIDIA guadagni di più ogni anno fino a gennaio 2030:
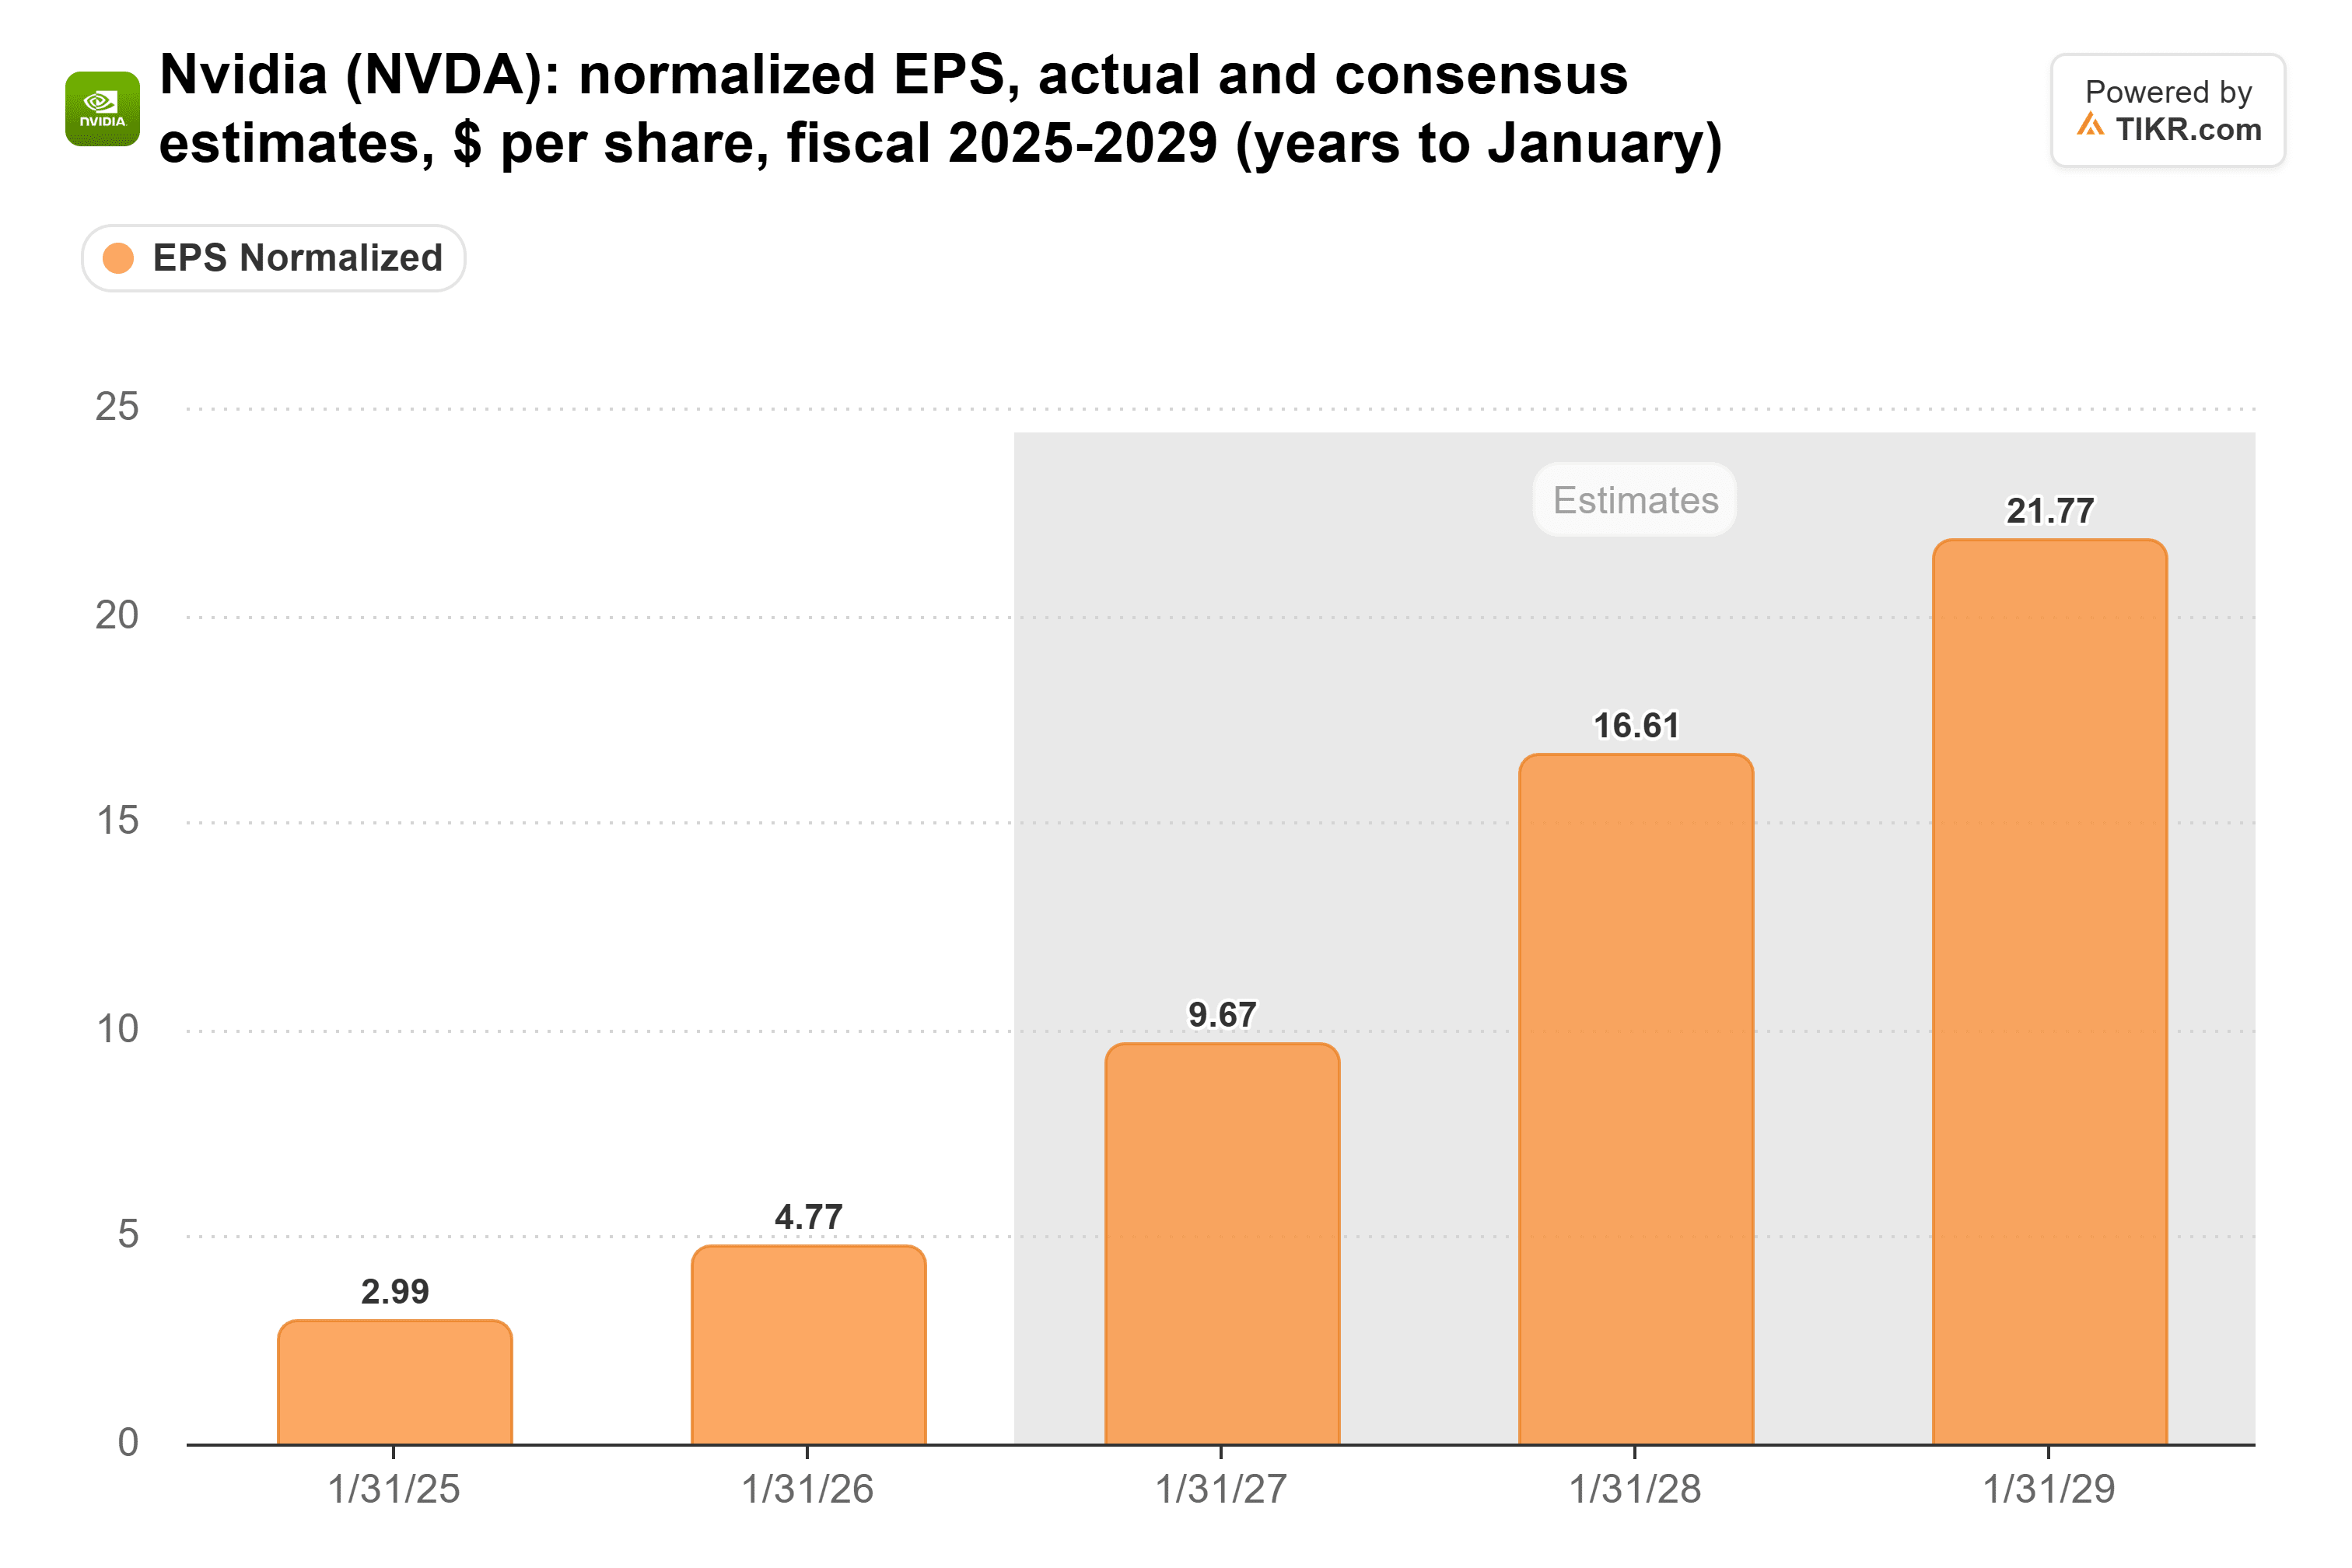
Il consenso per l'EPS normalizzato nell'anno che termina a gennaio 2028 è ora di $16,61 per azione, in aumento rispetto ai $15,92 di fine ottobre.
Un investitore su r/ValueInvesting ha rilevato che dal 9 settembre al 18 novembre, l'EPS di consenso per l'anno fino a gennaio 2028 è salito del 2,6%. Nello stesso periodo, il titolo è sceso del 33%.
TIKR monitora 63 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Nvidia
Già più economica del minimo di Apple
Stime in aumento e un prezzo in calo hanno schiacciato il P/E forward di NVIDIA:
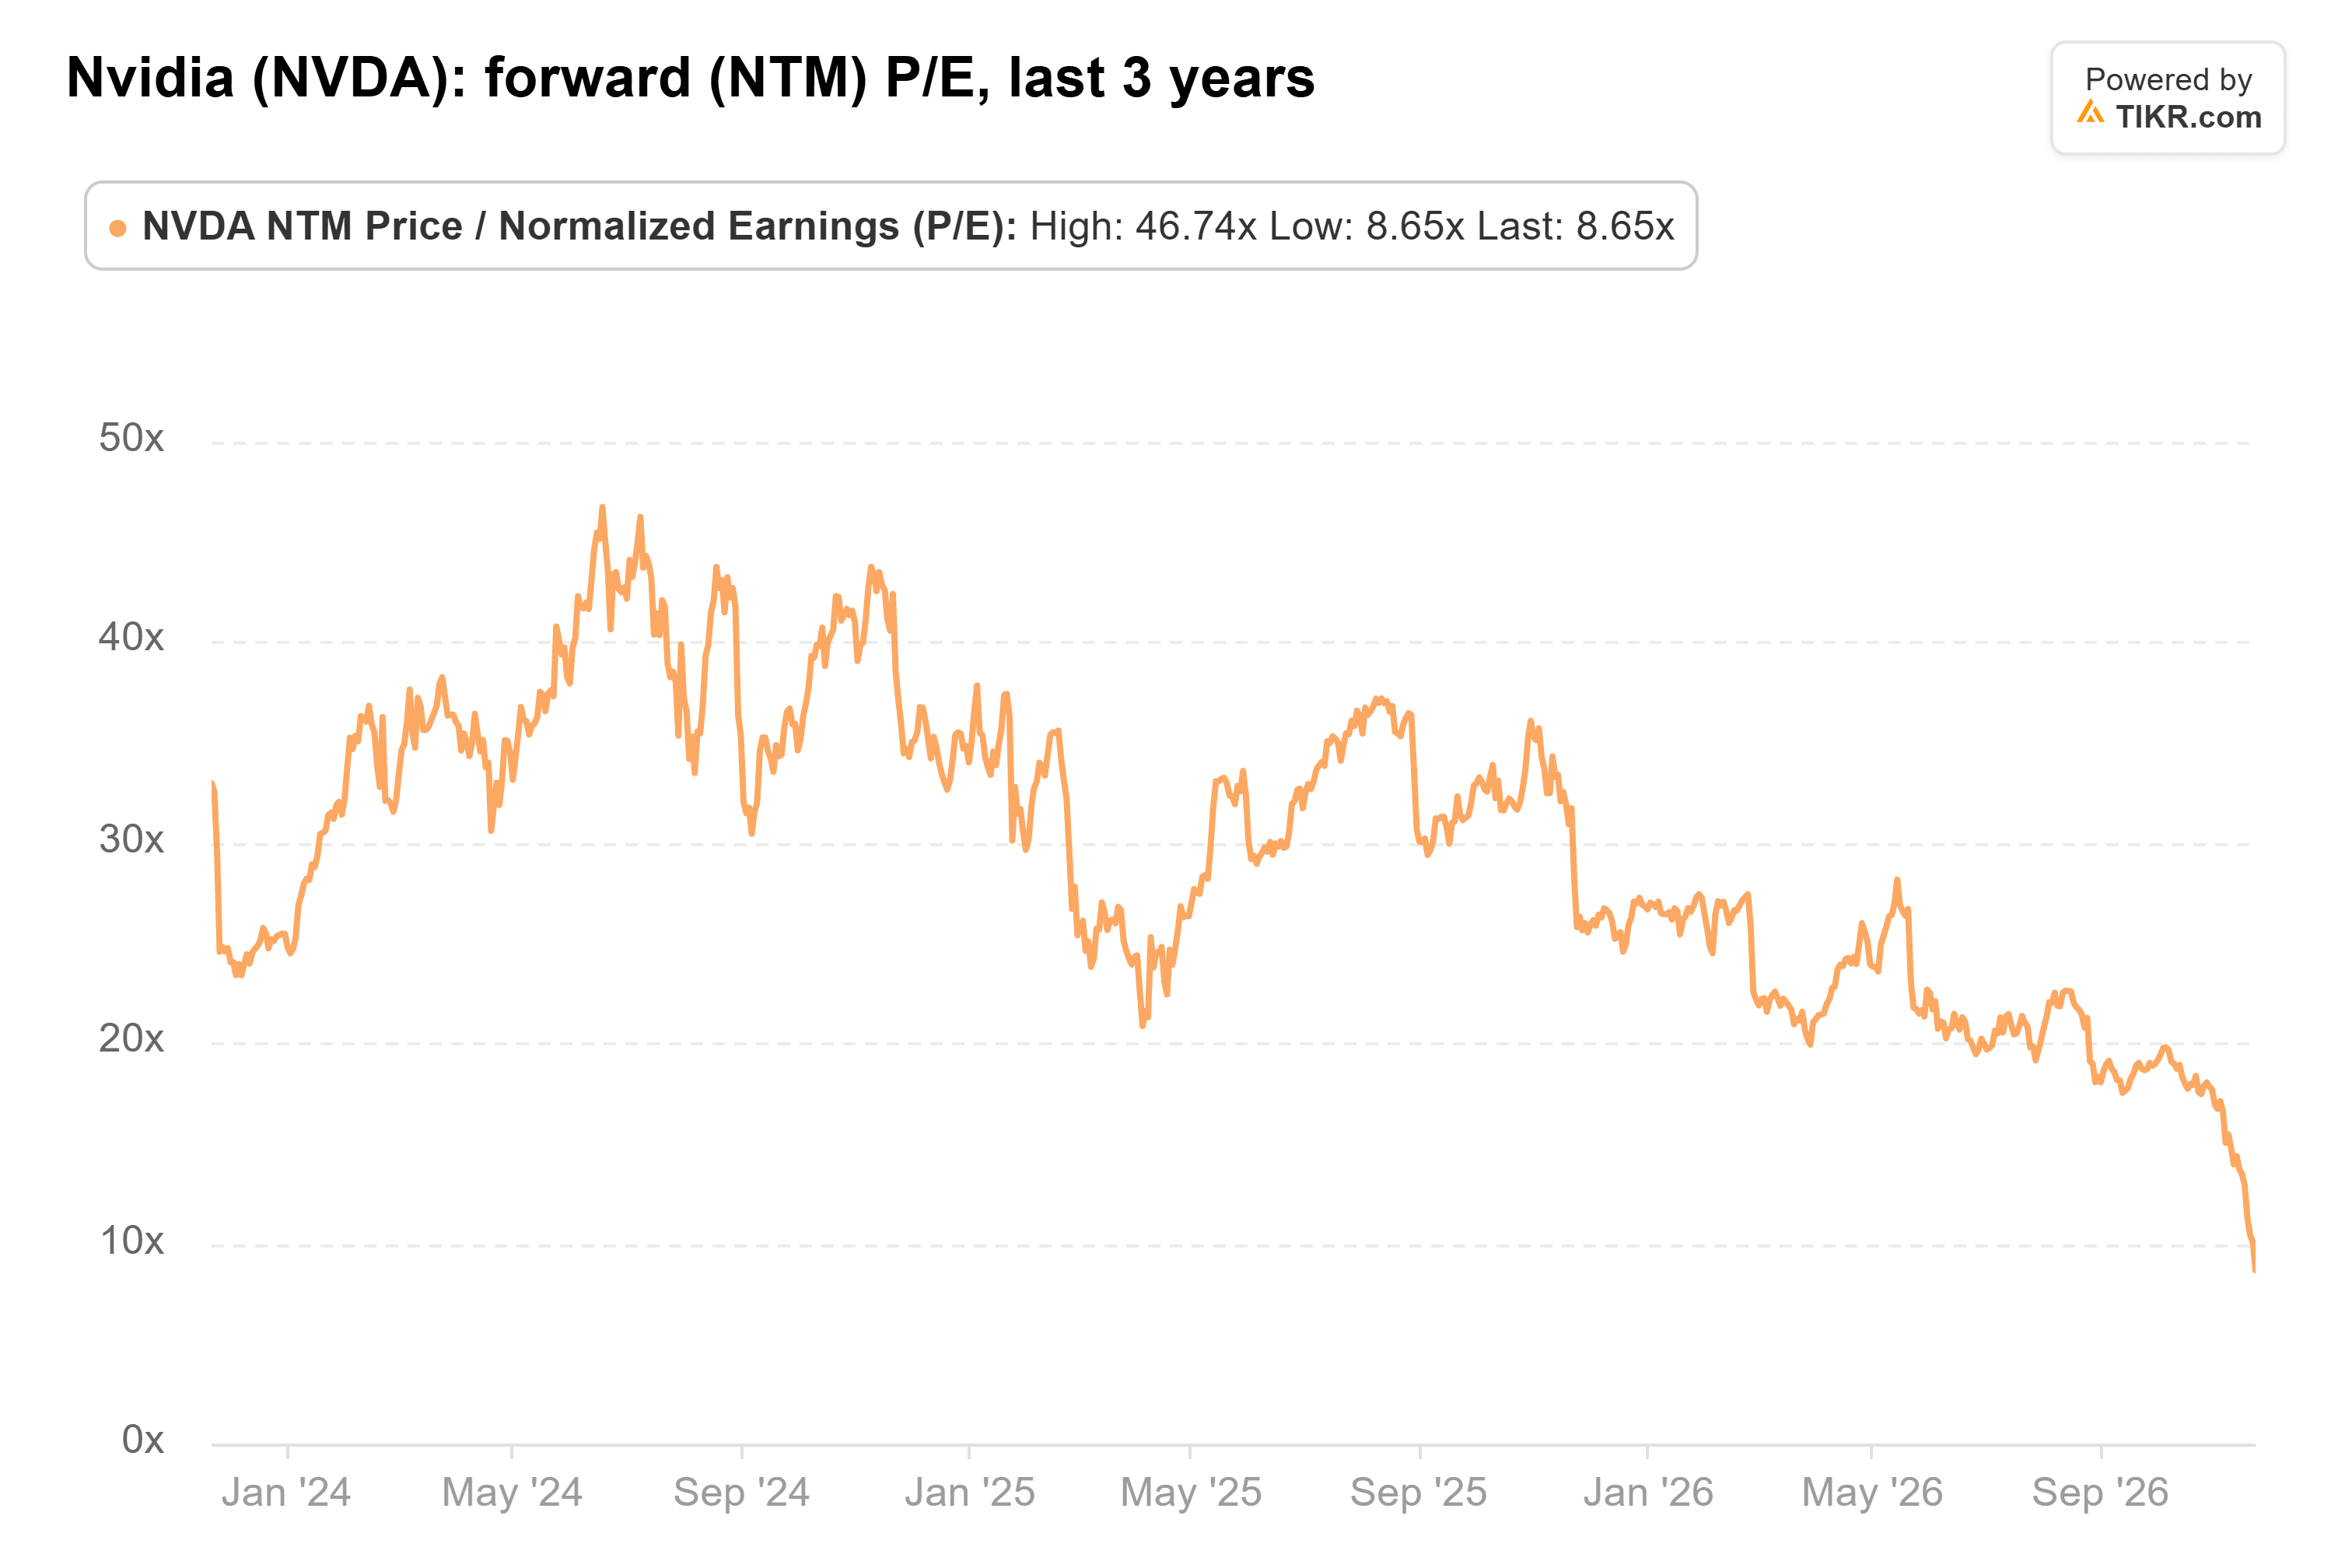
A 8,7x, NVIDIA scambia al suo P/E forward più basso degli ultimi tre anni. La sua media triennale è 30x. L'investitore su X colloca il minimo di Apple del 2013 a 9,4x gli utili. Quindi in termini di valutazione, NVIDIA è già scesa più di quanto fece Apple.
I target price degli analisti, tuttavia, non hanno indicato la via del ritorno. Il target medio è stato tagliato bruscamente:

Il target medio è ora di $244,18, in calo del 26% rispetto ai $328,95 del 23 ottobre, nonostante le stime siano aumentate nello stesso periodo. L'utente di r/ValueInvesting pensa che gli analisti stiano "semplicemente inseguendo il prezzo". Questo è il punto di Munster da un'altra angolazione: gli analisti spostano i loro target dopo che gli acquirenti hanno mosso il titolo.
La pressione latente su NVIDIA va oltre i margini
La preoccupazione di Apple nel 2013 erano i margini, e NVIDIA ha la sua versione di questo. I ricavi dei chip AI di Broadcom sono cresciuti del 221% a $16,7 miliardi nel suo trimestre terminato il 2 agosto. I ricavi del data center di NVIDIA sono cresciuti del 117% a $89,0 miliardi nel suo trimestre terminato il 26 luglio. NVIDIA ha anche detto ad agosto di aspettarsi che il suo margine lordo tocchi il minimo al 71%-72% nel trimestre di gennaio con l'aumento dei prezzi della memoria, in calo rispetto al 75,0% del trimestre di luglio.
Il più grande nuovo problema di NVIDIA è un'indagine statunitense segnalata sulla sua contabilità. Il report trimestrale che dovrebbe dettagliare i suoi crediti e garanzie sarebbe stato bloccato dall'indagine. Quei crediti erano già saliti a $63,1 miliardi al 26 luglio, da $38,5 miliardi a gennaio.
Gli acquirenti non possono quantificare un'indagine aperta, quindi hanno ogni motivo per aspettare, per quanto basso possa diventare il multiplo.
Cosa fa tornare gli acquirenti
Penso che NVIDIA sia già valutata come Apple al suo minimo. Quello che manca sono gli acquirenti, e non mi aspetto che tornino in forze finché l'indagine contabile non avrà una risposta.
Le prossime prove arrivano rapidamente. Broadcom pubblica i risultati il 9 dicembre, rispetto alla sua previsione AI di $21,7 miliardi. Poi c'è il report che sarebbe stato ritardato. NVIDIA pubblica di nuovo i risultati a fine febbraio, e un margine lordo pari o superiore al 71% mostrerebbe di avere i costi della memoria sotto controllo.
Quindi, quanto vale realmente il titolo NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!