Punti Chiave
- Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, 17 hanno acquistato Palantir, tra cui il family office di Stanley Druckenmiller, e 6 hanno venduto.
- GQG Partners ha effettuato l'acquisto più consistente, una nuova posizione del valore di 955 milioni di dollari ai prezzi di fine trimestre, mentre tre dei sei venditori hanno acquistato o incrementato Costco nello stesso trimestre.
- Palantir è scesa del 23% dal 30 settembre, ma gli analisti si aspettano che i suoi utili più che raddoppino dal 2026 al 2028, e il suo P/E forward di 62x si colloca ben al di sotto della sua media quinquennale di 102x.
- Sulla base di questi numeri, gli acquirenti hanno la tesi migliore, e i contratti sottoscritti (bookings) nel rapporto del quarto trimestre di Palantir, atteso all'inizio di febbraio, sono la prossima prova.
I grandi capitali non sono riusciti a trovare un accordo su Palantir (PLTR) lo scorso trimestre. Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre (fondi noti ai lettori, o con 1 miliardo di dollari o più di azioni statunitensi, escludendo fondi quantitativi e indicizzati), 17 l'hanno acquistata, aprendo una posizione o aggiungendo il 20% o più, e 6 hanno venduto completamente o ridotto del 20% o più. In totale, 39 di loro la detenevano al 30 settembre.
Il Duquesne Family Office di Stanley Druckenmiller è stato uno degli acquirenti. E finora, i venditori sembrano più furbi: Palantir è scesa del 23% dal 30 settembre, mentre Costco Wholesale (COST), che tre dei sei venditori hanno acquistato o incrementato nello stesso trimestre, è salita del 21%. Un 13F non mostra quando qualcuno ha negoziato o quanto ha pagato, quindi si tratta semplicemente delle variazioni di ciascun titolo dalla sua chiusura del 30 settembre.
TIKR monitora 34 analisti su Palantir. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Acquista, Mantieni e Vendi su Palantir, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Palantir
Tre acquirenti hanno investito più di 500 milioni di dollari ciascuno
GQG Partners, che gestisce 164 miliardi di dollari, ha aperto una posizione di 5,10 milioni di azioni del valore di 955 milioni di dollari ai prezzi di fine trimestre, secondo il suo 13F depositato il 13 novembre. Rappresenta l'1,8% delle sue azioni in portafoglio 13F. WT Asset Management, il cui 13F detiene 6,2 miliardi di dollari di azioni statunitensi, ha aperto una posizione di 3,11 milioni di azioni del valore di 581 milioni di dollari, rendendo Palantir la sua terza posizione più grande con il 9,4%. E Sands Capital, che gestisce 44 miliardi di dollari, ha portato la sua posizione da 17.944 azioni a 2,94 milioni, per un valore di 550 milioni di dollari, pari al 2,2% delle sue azioni in portafoglio 13F.
La posizione di Druckenmiller è molto più piccola: 80.100 azioni del valore di 15 milioni di dollari, pari allo 0,4% dei 4,15 miliardi di dollari di azioni statunitensi nel 13F del suo family office, depositato il 16 novembre. È la sua 41esima posizione più grande su 60.
I venditori hanno tagliato in profondità
Blue Sparrow, il cui 13F detiene 8,3 miliardi di dollari di azioni statunitensi, ha ridotto la sua posizione del 69%, passando da 1,24 milioni di azioni a 383.700. Ai prezzi di fine trimestre, le azioni vendute valevano circa 159 milioni di dollari. Hyperion Asset Management, che gestisce 9,7 miliardi di dollari, ha tagliato del 42% a 647.697 azioni, per un valore di circa 87 milioni di dollari. Palantir rappresenta ancora il 3,3% delle azioni in portafoglio 13F di Hyperion, una quota maggiore rispetto a GQG o Sands. Nearwater Capital Markets, il cui 13F detiene 4,4 miliardi di dollari, ha venduto tutte le sue 230.000 azioni, per un valore di circa 27 milioni di dollari.
Nearwater ha anche aperto una posizione in Costco di 44.000 azioni del valore di 40 milioni di dollari, e Blue Sparrow ha quasi raddoppiato la sua posizione in Costco a 41.000 azioni. Costco si colloca ora il 2% al di sotto del suo massimo degli ultimi 52 settimane a circa 48x gli utili forward. Gli analisti si aspettano che il suo EPS normalizzato cresca di circa il 10% all'anno dall'anno fiscale 2026 (l'anno terminato ad agosto 2026) all'anno fiscale 2029, e il loro prezzo target medio di 1.085 dollari è inferiore del 2% rispetto al livello a cui viene scambiata.
Le stime su Palantir continuano a salire
Entrambe le parti possono far riferimento al terzo trimestre di Palantir. I ricavi sono cresciuti del 96%, ma il valore totale dei contratti sottoscritti (bookings) è aumentato solo del 6% a 2,92 miliardi di dollari, con il valore dei contratti commerciali in aumento del 17%. I contratti sottoscritti alimentano i ricavi futuri, quindi questo è l'argomento migliore dei venditori.
Gli analisti hanno comunque alzato le loro stime: la loro cifra per il 2027 è di 2,54 dollari, rispetto ai 2,31 di 90 giorni prima. Ora si aspettano che l'EPS normalizzato più che raddoppi, passando da 1,70 dollari nel 2026 a 3,73 dollari nel 2028:

Il titolo è andato nella direzione opposta, e il suo P/E forward è sceso a 62x, ben al di sotto della sua media quinquennale di 102x:
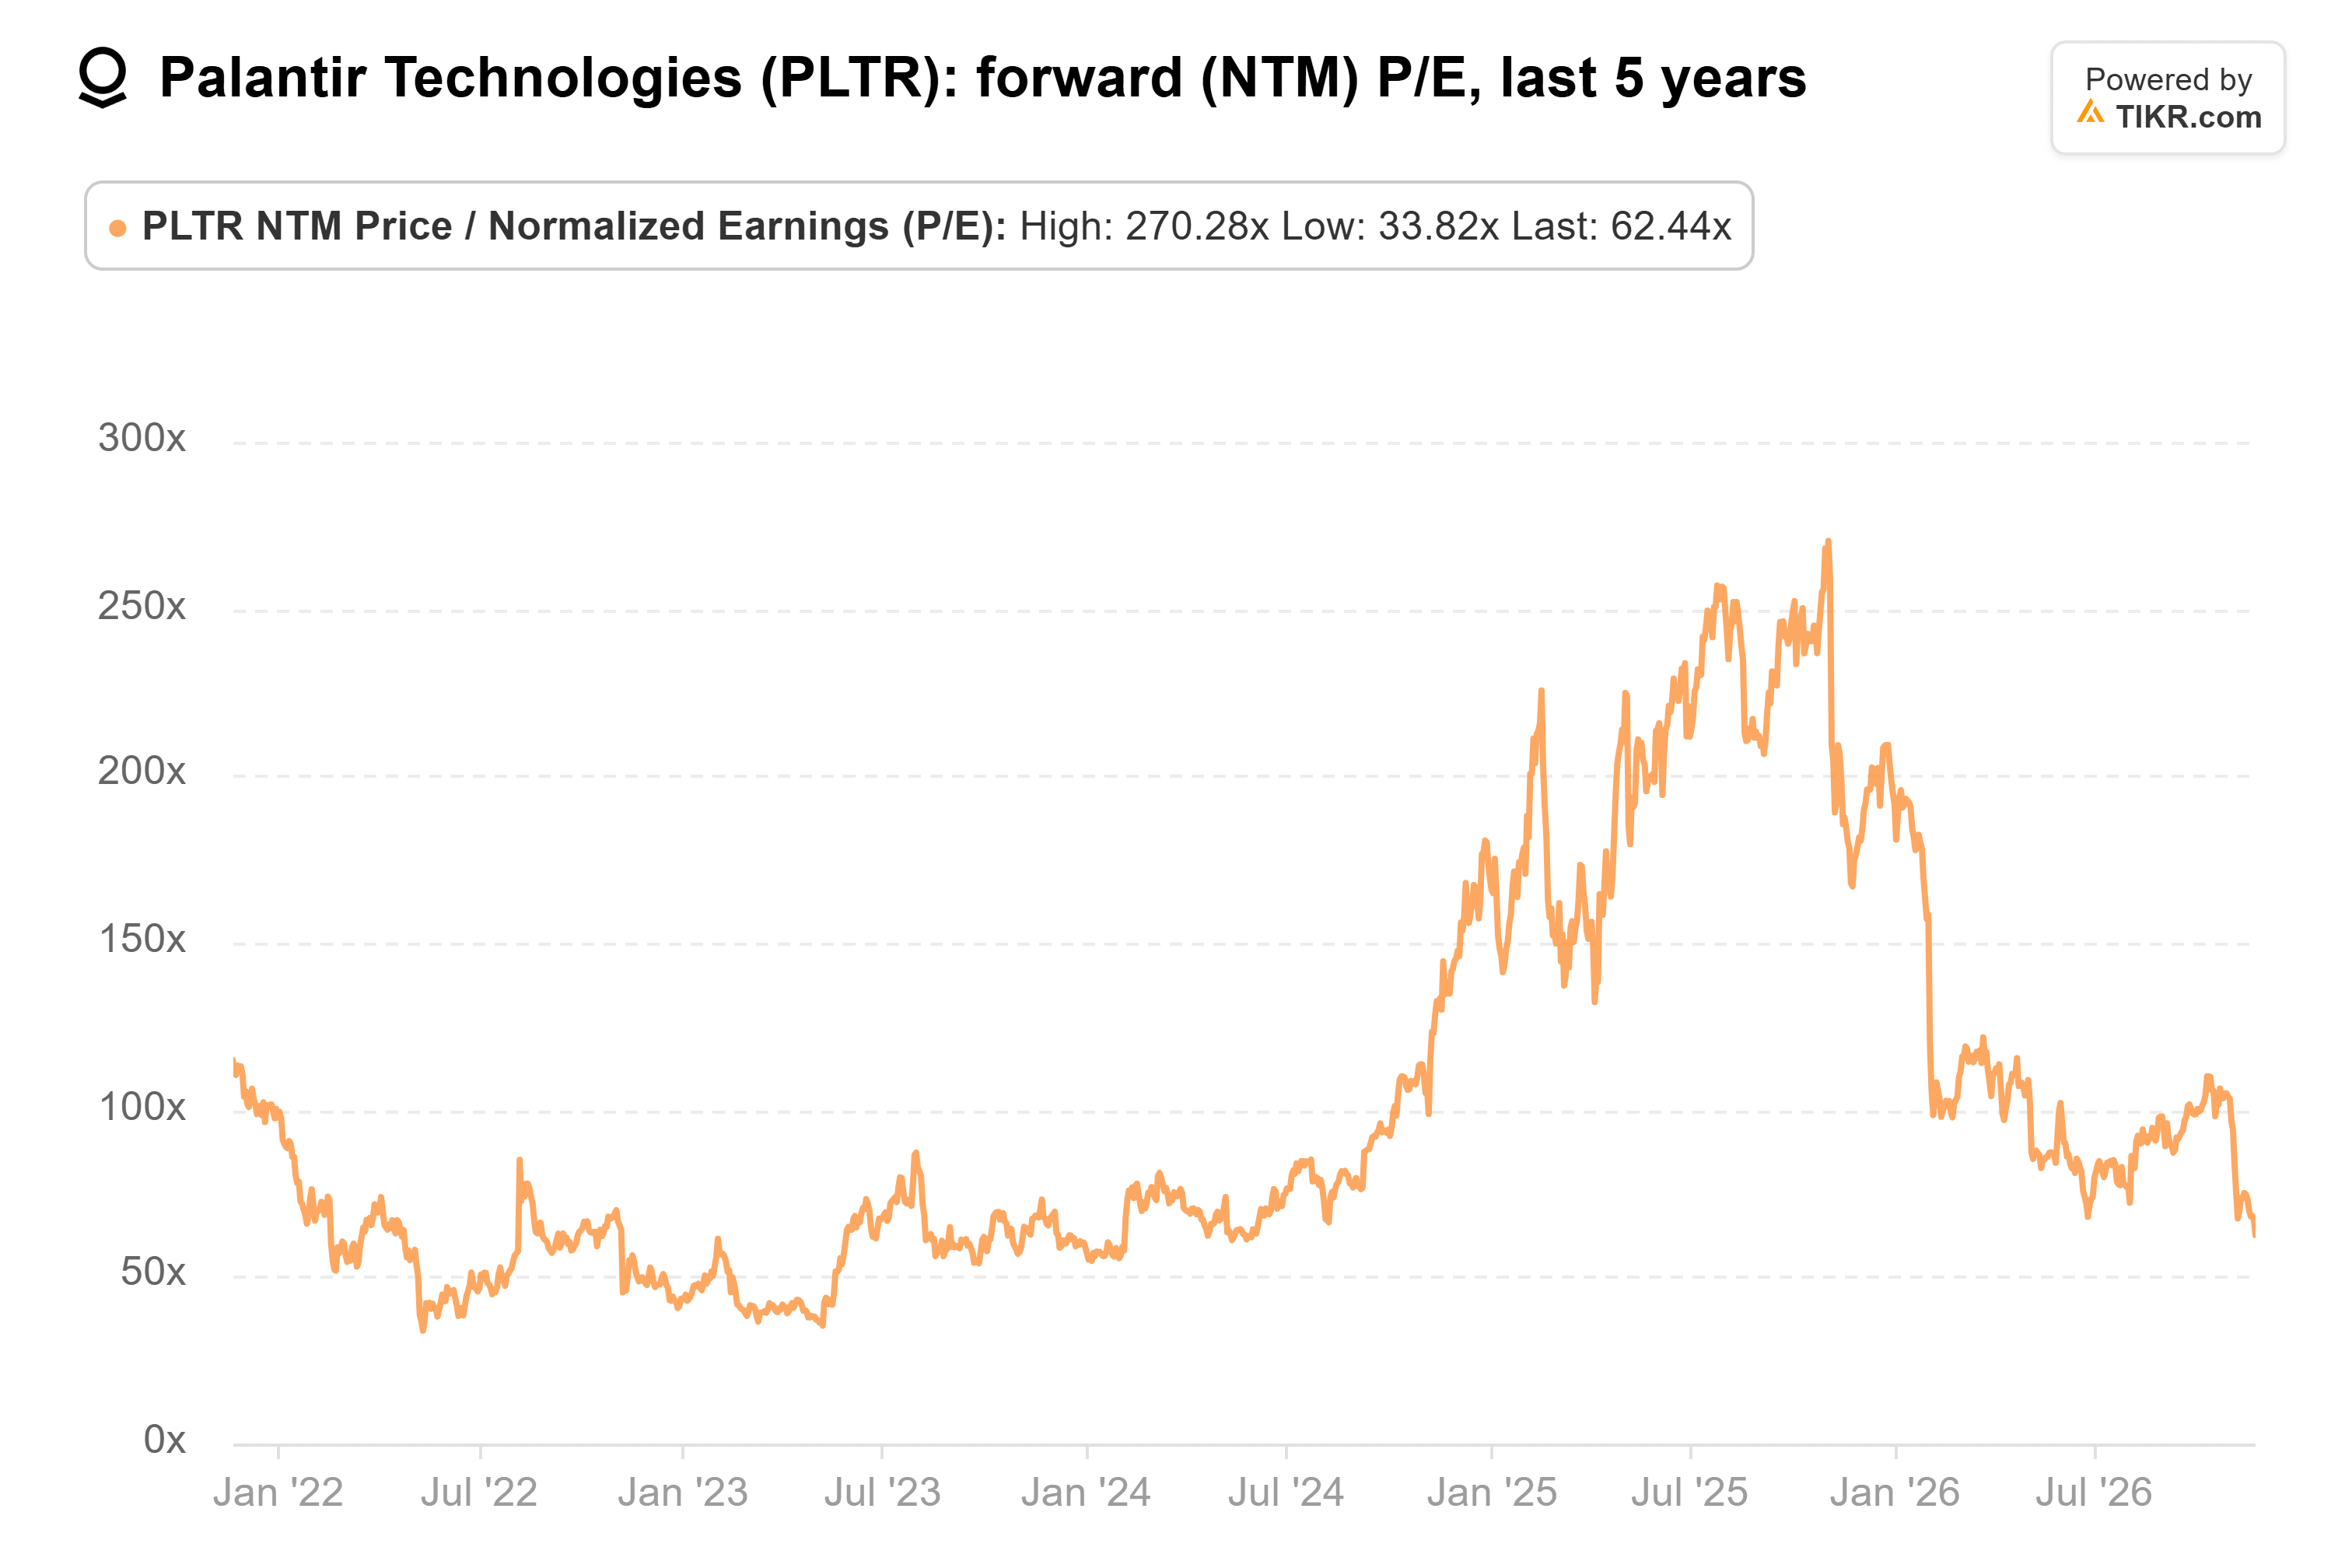
Ha raggiunto 270x nell'ottobre 2025, e il suo minimo nei cinque anni è stato di 34x, nel maggio 2022. Se la stima per il 2028 si mantiene, il prezzo di oggi è circa 38x quegli utili.
Il prezzo target medio degli analisti è salito da 186 a 223 dollari nell'ultimo anno, anche se il titolo è sceso da 156 a 143 dollari:

Questo target è superiore del 55% rispetto all'ultima chiusura, e i target individuali vanno da 80 a 273 dollari.
Gli acquirenti hanno la tesi migliore
A mio modo di vedere, i venditori hanno vinto le prime sette settimane, e gli acquirenti hanno i numeri dalla loro. Gli analisti hanno continuato ad alzare le stime degli utili di Palantir nonostante un calo del 23%. A 62x, gli investitori ottengono utili che si prevede più che raddoppino in due anni. Ai 48x di Costco, ottengono una crescita di circa il 10% all'anno.
Il multiplo è il rischio. È sceso da 270x a 62x mentre le stime salivano, e può scendere ulteriormente se i contratti sottoscritti (bookings) rimangono deboli.
Il rapporto del quarto trimestre di Palantir, atteso all'inizio di febbraio, è la prossima prova. I contratti sottoscritti devono risalire verso il record di 4,26 miliardi di dollari sottoscritti nel quarto trimestre del 2025, e le sue prime previsioni (guidance) sui ricavi per il 2027 devono essere pari o superiori ai 13,1 miliardi di dollari attesi dagli analisti. Il prossimo round di 13F, in scadenza a metà febbraio, mostrerà quali di questi fondi hanno mantenuto la posizione.
Quindi, quanto vale realmente il titolo Palantir?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Palantir. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!