Punti Chiave
- I commissari della Contea di Cameron hanno votato 3-2 contro l'approvazione di un'esenzione fiscale per il centro dati da 24 miliardi di dollari e la centrale elettrica a gas proposti da SpaceX vicino a Starbase.
- Difendendo l'esenzione, SpaceX ha dichiarato che "le attrezzature informatiche costose si deprezzano rapidamente", il che rappresenta la tesi ribassista sull'hardware alla base del suo business di noleggio di capacità di calcolo.
- IREN e Nebius, che noleggiano anch'essi GPU, dipendono dalla stessa logica.
- I risultati del quarto trimestre di SpaceX all'inizio del 2027 mostreranno cosa fa un trimestre di capex da 35 a 40 miliardi di dollari al suo deprezzamento e alla sua cassa.
SpaceX (SPCX) ha appena perso la sua richiesta di un'esenzione fiscale nel suo stesso cortile, e il modo in cui ha argomentato a favore di tale esenzione dovrebbe attirare l'attenzione di chiunque scommetta sui "padroni di casa" delle GPU per l'IA.
Ciò include IREN (IREN) e Nebius (NBIS), che noleggiano lo stesso tipo di attrezzatura che SpaceX ha appena detto a una contea del Texas perde valore rapidamente.
Un voto 3-2 che non ferma la costruzione
Il 17 novembre, i commissari della Contea di Cameron hanno votato 3-2 contro l'invio della richiesta di esenzione fiscale di SpaceX a un'udienza pubblica. Secondo la domanda di SpaceX, il progetto comporterebbe un investimento di capitale proposto di 24 miliardi di dollari in una centrale elettrica a gas naturale e un campus di calcolo avanzato vicino a Brownsville.
Il voto non impedisce a SpaceX di costruire: l'azienda ha dichiarato che i lavori sono già iniziati. Ma la sua domanda avvertiva anche che senza l'esenzione, SpaceX potrebbe destinare futuri investimenti a siti di calcolo al di fuori della contea. Le azioni hanno chiuso in rialzo dell'1,27% a 143,50 dollari il 18 novembre, il giorno in cui SpaceX ha pubblicato la sua risposta, superando il guadagno dello 0,42% del Nasdaq Composite.
TIKR monitora 40 analisti su SpaceX. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su SpaceX, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di SpaceX
SpaceX ha appena presentato la tesi ribassista sul deprezzamento
La risposta di SpaceX su X è la parte che gli investitori dovrebbero leggere due volte:
"Nel quadro fiscale del Texas che non genera nuove entrate, l'aumento dei valori immobiliari generalmente fa scendere le aliquote fiscali. Ma poiché le attrezzature informatiche costose si deprezzano rapidamente, ciò può creare oscillazioni significative anno su anno delle aliquote dell'imposta sulla proprietà e un potenziale futuro precipizio delle entrate."
SpaceX stava facendo un punto sui registri fiscali della contea. Tuttavia, un'azienda non avverte di un "potenziale futuro precipizio delle entrate" per attrezzature di cui si aspetta che mantengano il loro valore, e quei server sono dello stesso tipo che SpaceX noleggia a gigawatt. Il suo segmento Super Intelligence, che contiene quel business di noleggio, ha generato 7,56 miliardi di dollari dei 14,6 miliardi di dollari di ricavi del terzo trimestre.
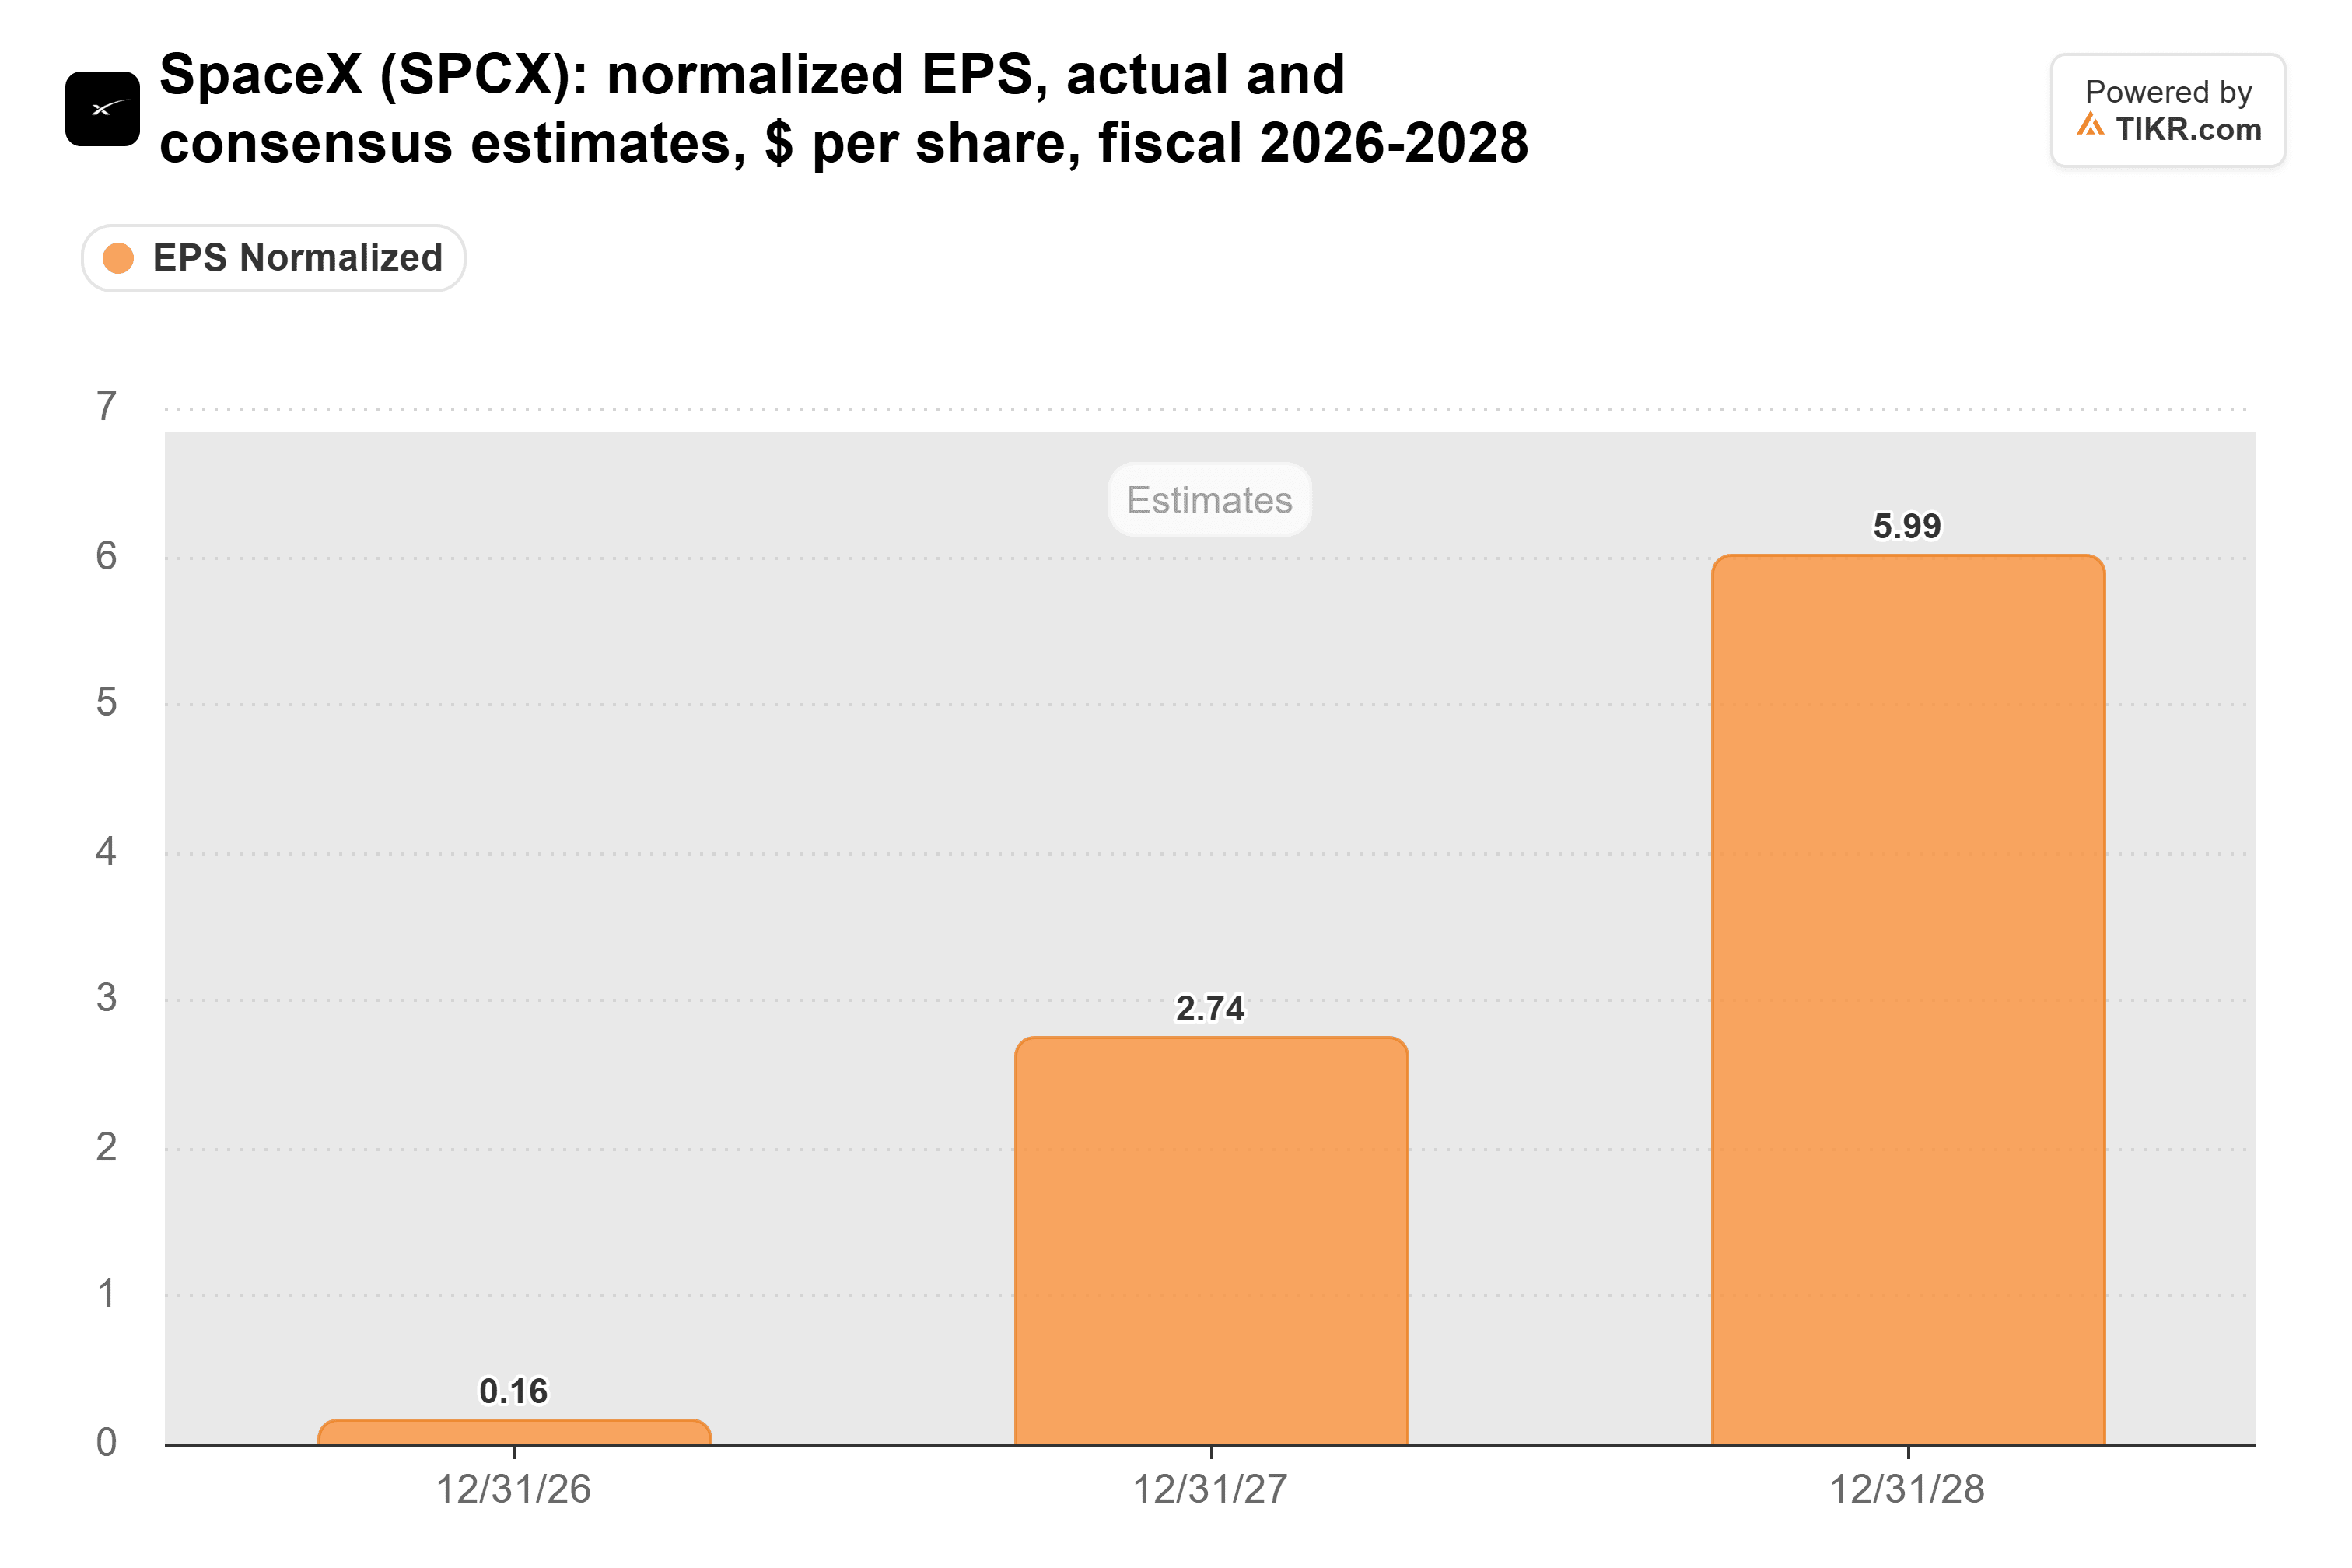
La risposta dei toro è la velocità. Nella conference call dei risultati del 20 ottobre, il CFO Bret Johnsen ha detto che i prezzi si stavano attestando "leggermente al di sopra del limite superiore" di un intervallo da 30 a 50 dollari per watt e che, ai prezzi attuali, la nuova capacità di calcolo si ripaga in "meno di un anno". Gli analisti si aspettano che l'EPS normalizzato salga da 0,16 dollari nel 2026 a 2,74 dollari nel 2027 e 5,99 dollari nel 2028:
La pila di attrezzature che invecchiano velocemente continua a crescere
Le spese in conto capitale sono aumentate a 20,9 miliardi di dollari nel 2025 da 4,42 miliardi di dollari nel 2023:
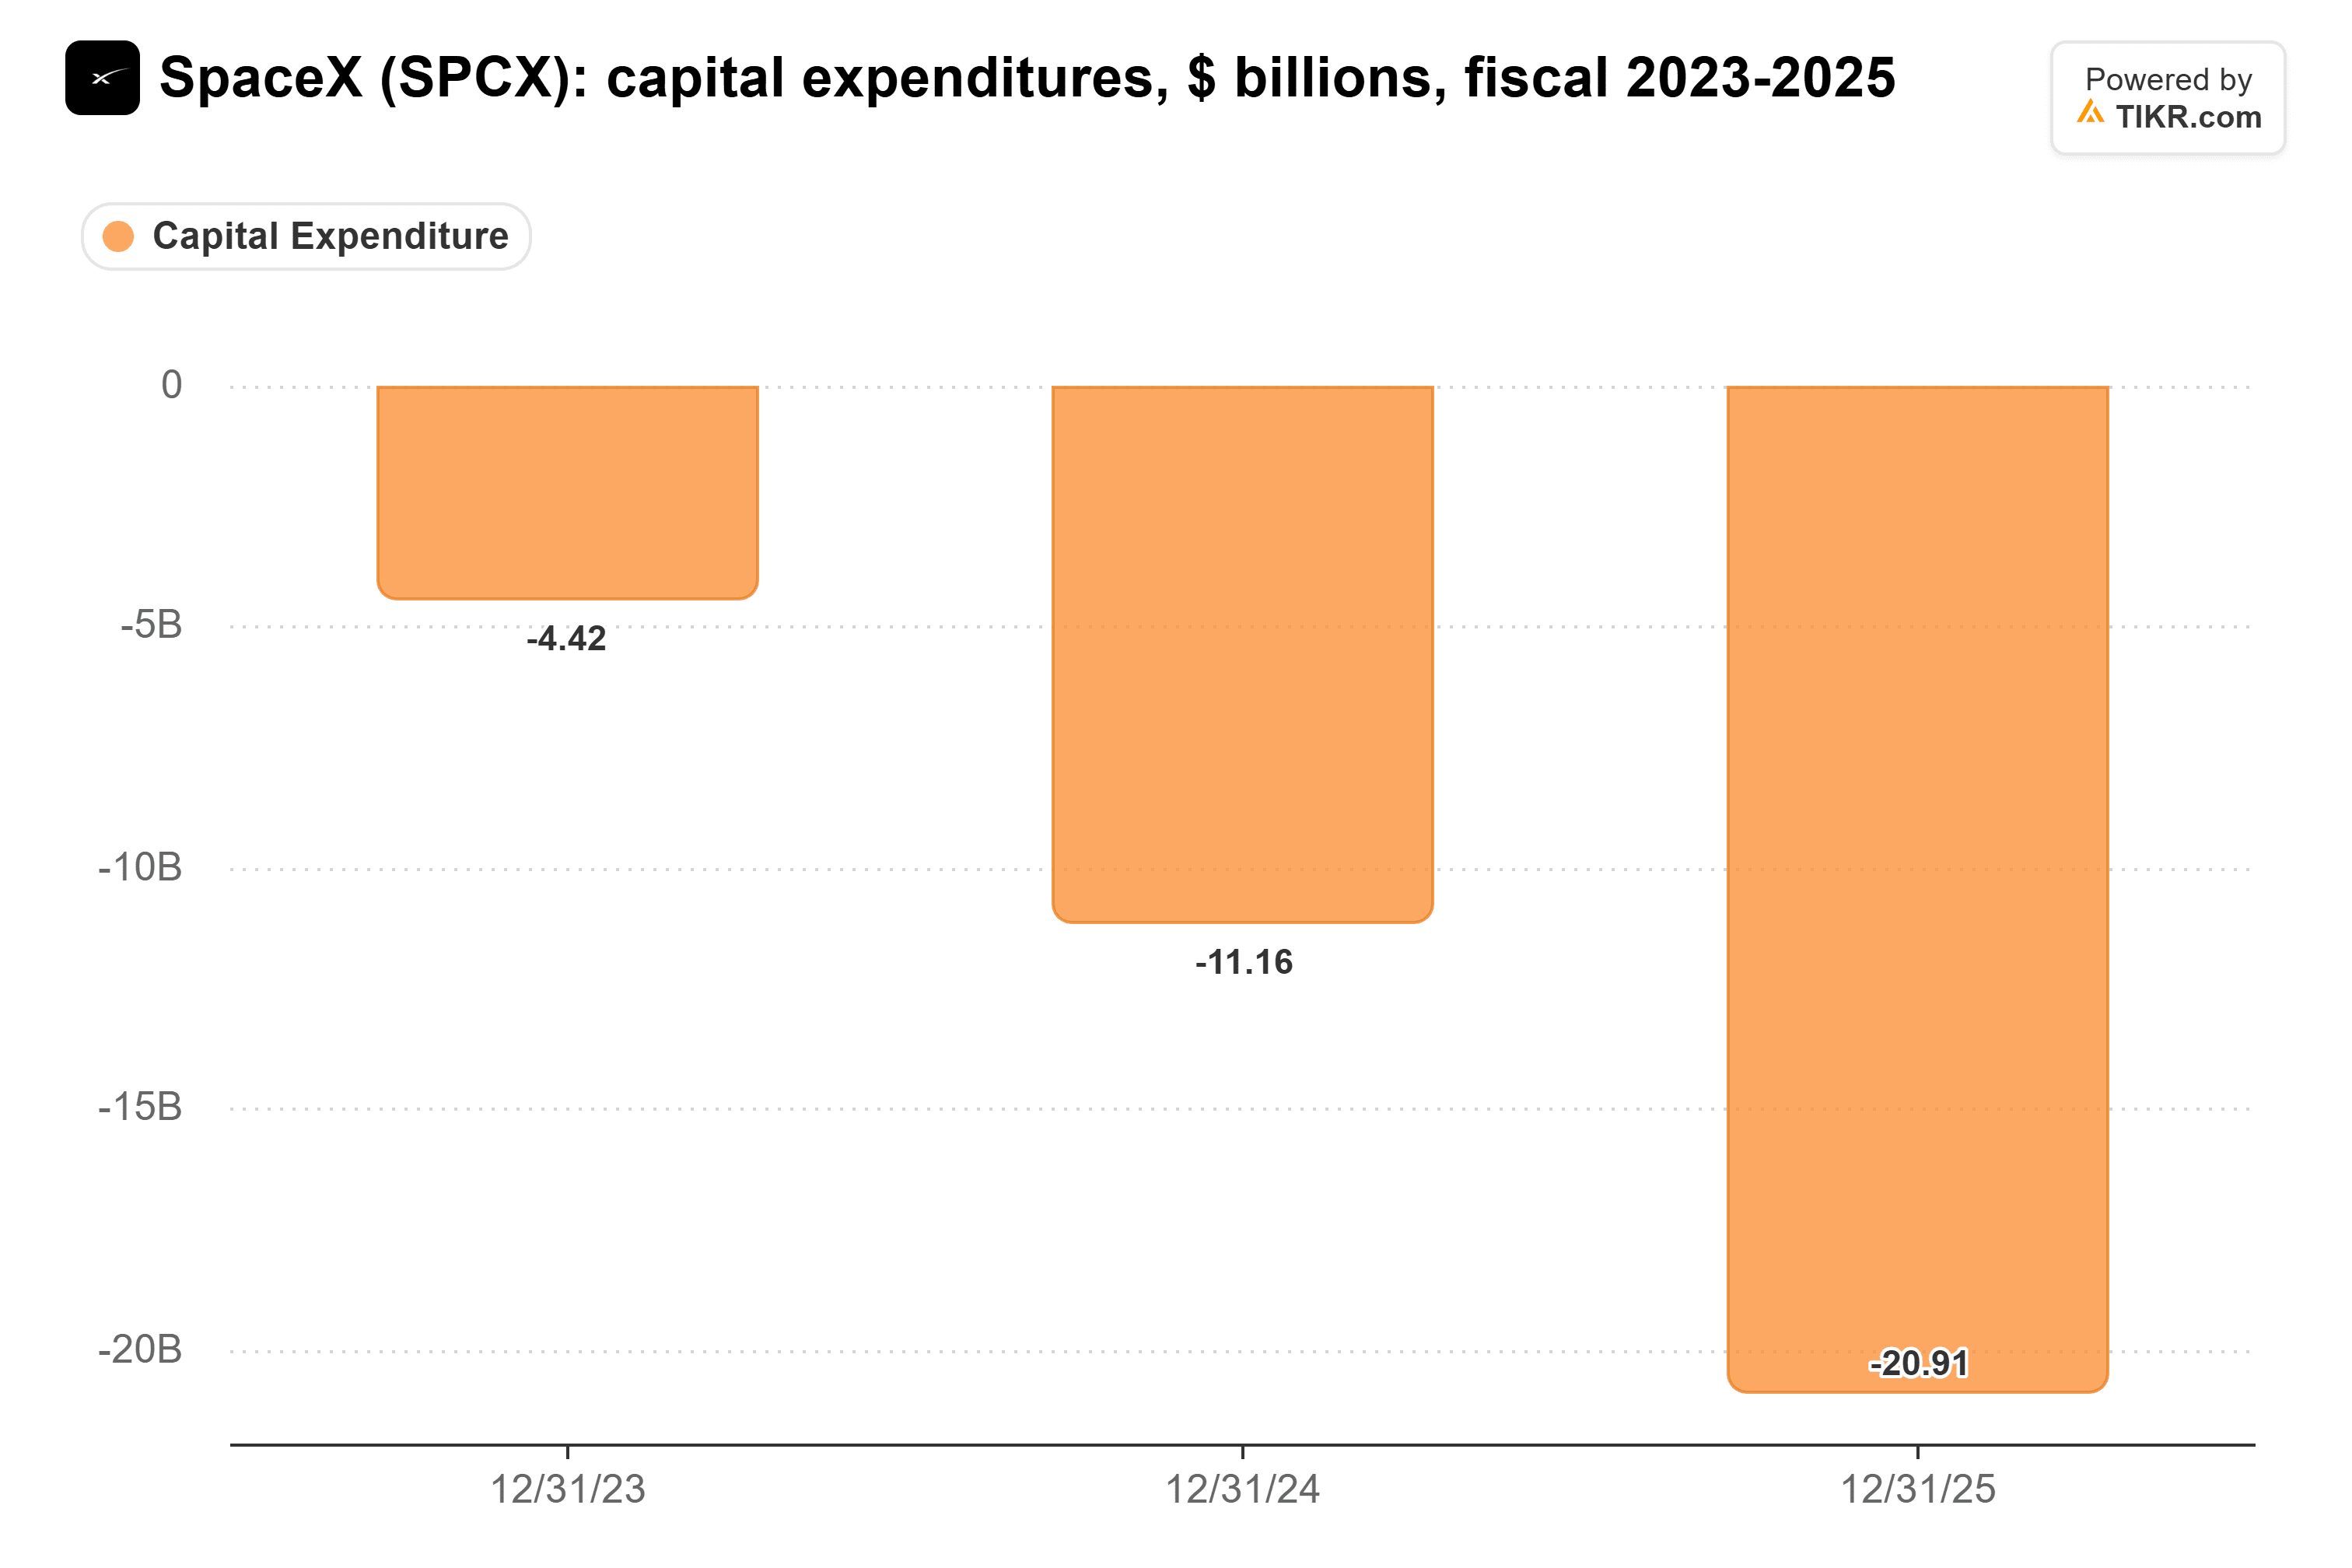
Il 2026 sta procedendo a ritmi molto più sostenuti. SpaceX ha speso 48,1 miliardi di dollari nei primi nove mesi, 40,0 miliardi dei quali nel segmento Super Intelligence, e il management prevede altri 35-40 miliardi di dollari nel quarto trimestre.
Il margine operativo è dove tutto quel deprezzamento si manifesta. È diventato negativo nel 2025, quando il business dell'IA ha perso 6,4 miliardi di dollari:
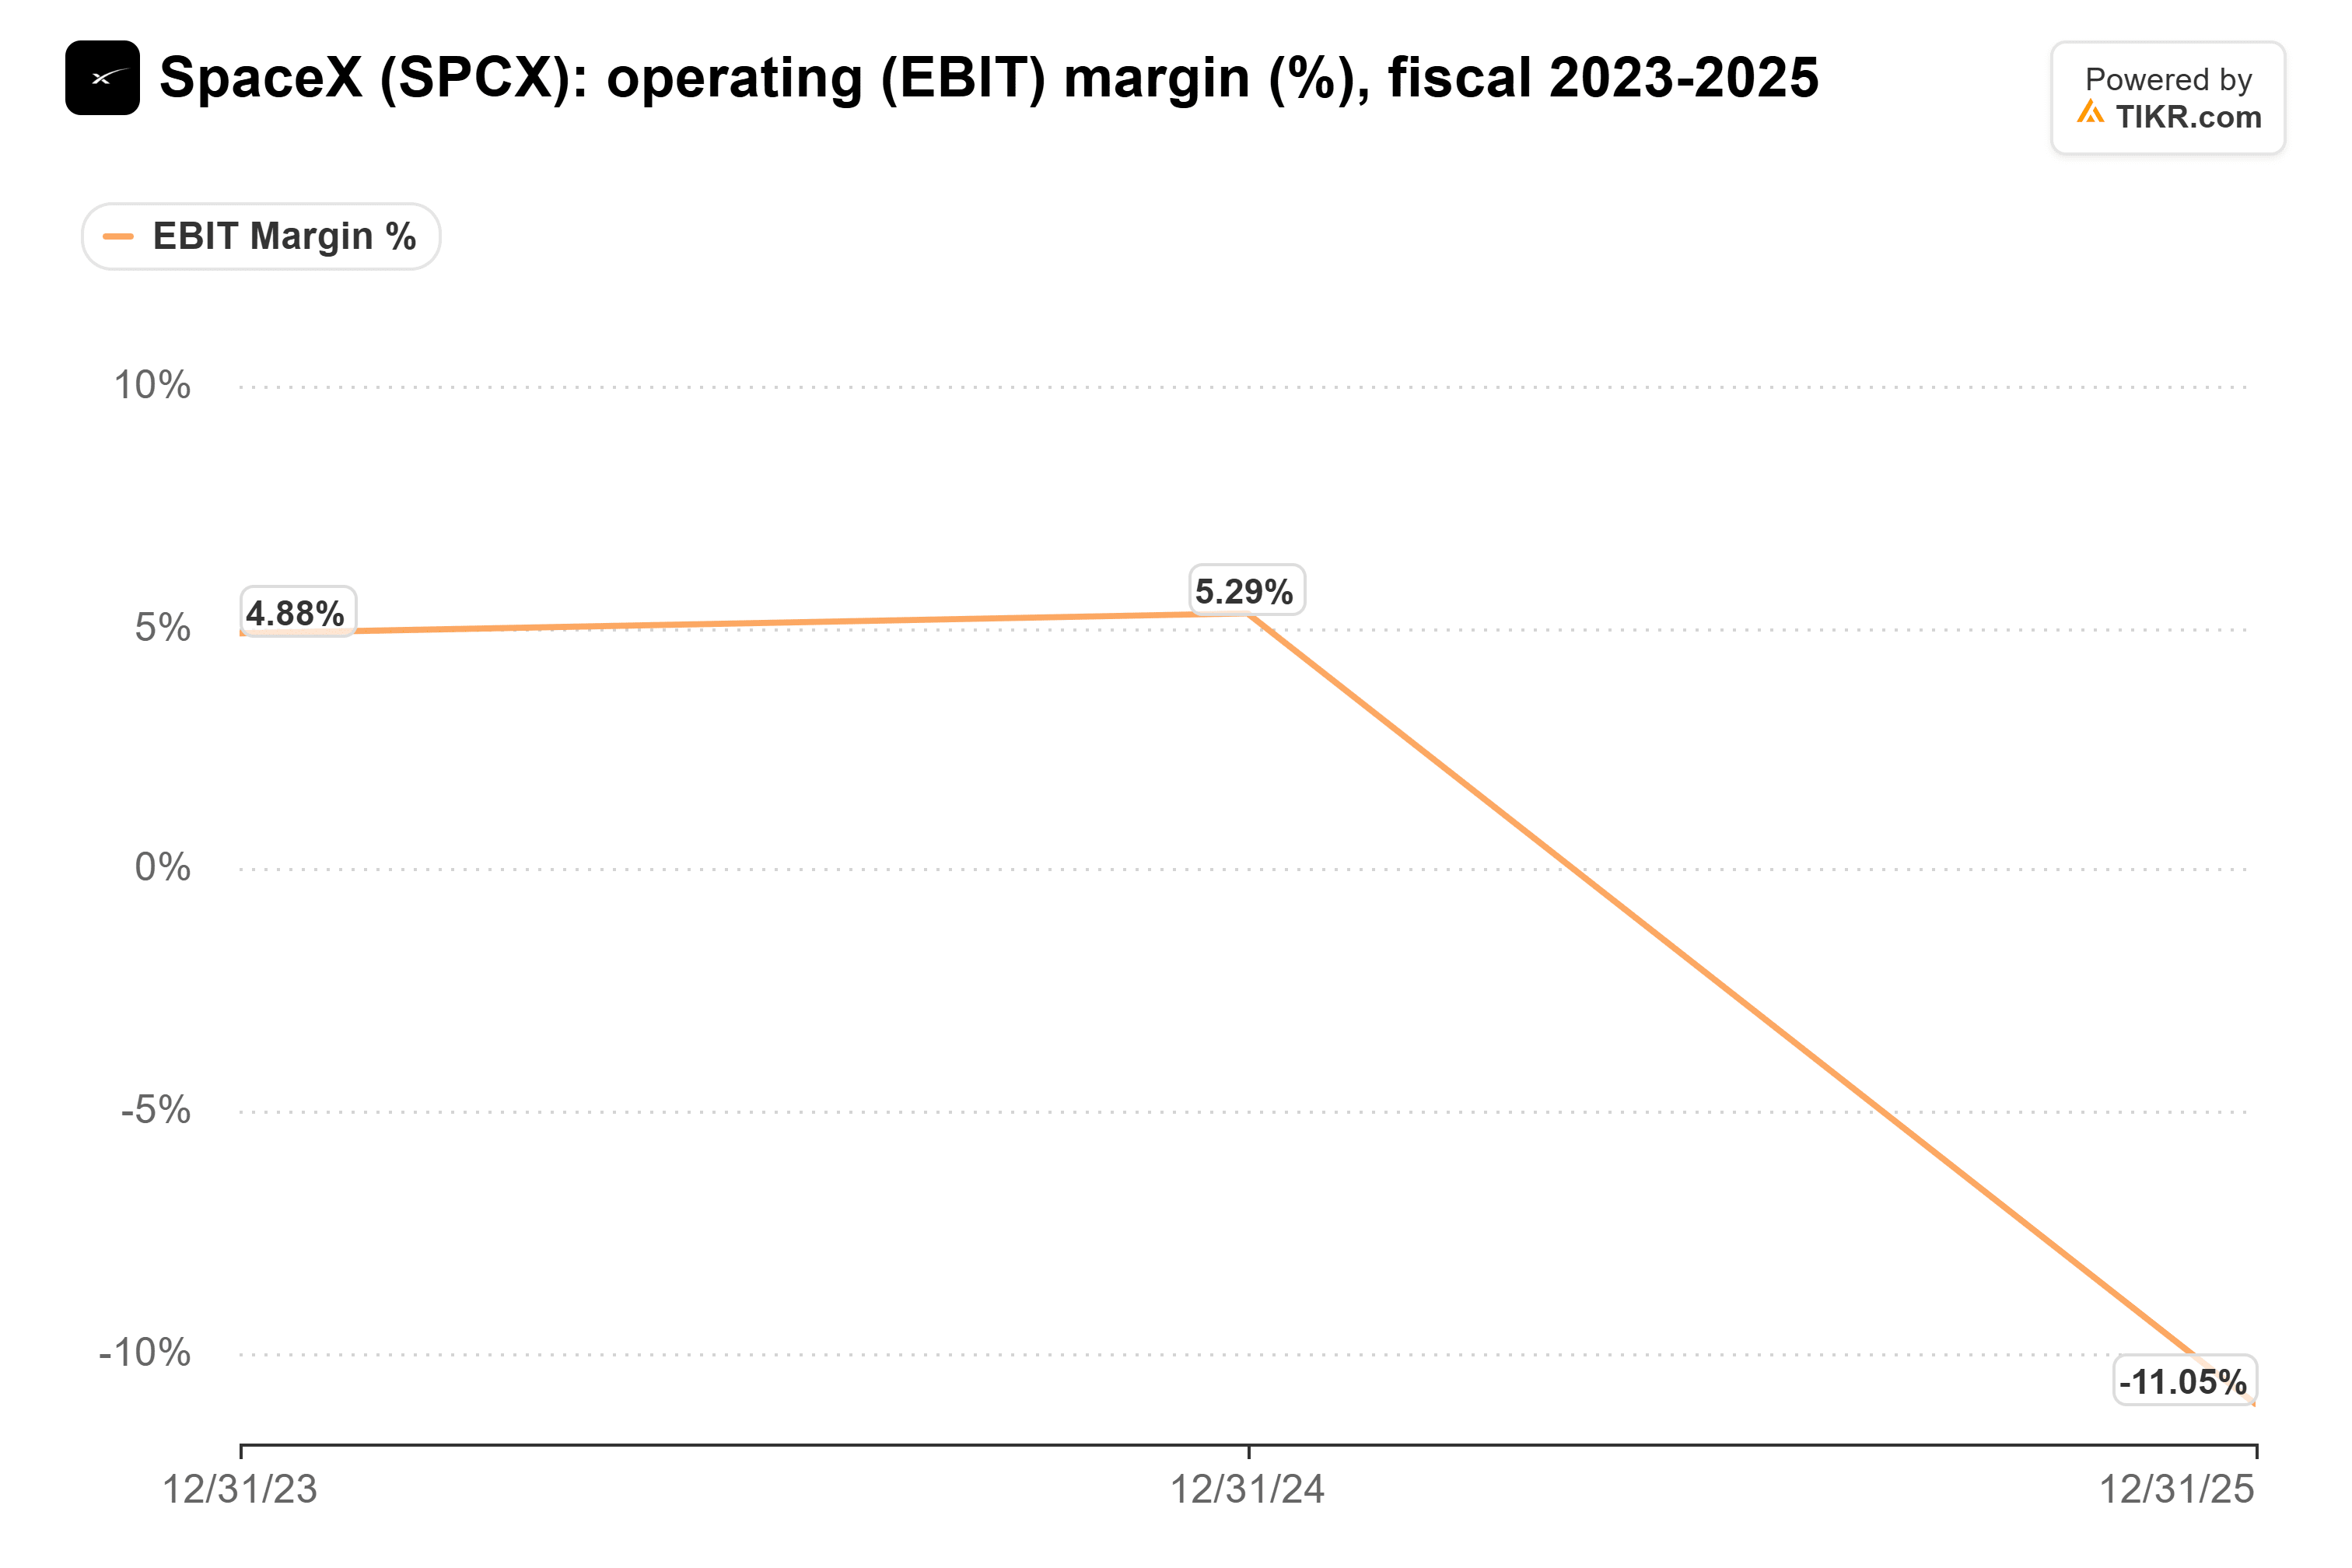
Il margine si è ripreso da allora, con 2,8 miliardi di dollari di reddito operativo GAAP nel terzo trimestre. Ma il deprezzamento e l'ammortamento sono raddoppiati a 3,64 miliardi di dollari da 1,81 miliardi di dollari un anno prima, e una vita utile più breve per le attrezzature spingerebbe questa voce ancora più in alto.
IREN e Nebius dipendono dalla stessa logica
I ricavi cloud AI di IREN sono quasi triplicati a 200 milioni di dollari nel trimestre di settembre, ma il margine lordo dell'86% che riporta per quel segmento esclude il deprezzamento. L'azienda ha registrato una perdita netta di 263 milioni di dollari su 228 milioni di dollari di ricavi totali, e 148 milioni di dollari di deprezzamento e ammortamento sono confluiti in quella perdita. La sua migliore risposta al punto di SpaceX è il prezzo: da quando il trimestre è terminato, ha contrattato GPU H100 al doppio del suo prezzo precedente, il che supporta l'affermazione di Michael Dell secondo cui gli affitti di H100 sono aumentati.
Nebius affronta lo stesso problema su scala più ampia. I suoi ricavi del terzo trimestre sono balzati a 980,8 milioni di dollari da 146,1 milioni di dollari un anno prima, mentre il deprezzamento e l'ammortamento, principalmente server e attrezzature di rete, sono saliti a 354,7 milioni di dollari da 99,0 milioni di dollari. Ciò ha lasciato circa 50 milioni di dollari di reddito operativo GAAP, quindi circa il 14% di deprezzamento in più lo azzererebbe. E circa 325 milioni di dollari dei ricavi del trimestre erano quelli che Nebius definisce non ricorrenti, quindi il cuscinetto potrebbe essere più sottile di quanto sembri.
Il ritorno dell'investimento deve battere il tempo
Un ritorno dell'investimento inferiore a un anno coprirebbe molto, purché gli affittuari rimangano. Ma l'accordo con Anthropic può terminare rapidamente: secondo il prospetto di IPO di Anthropic, entrambe le parti possono recedere dai suoi accordi di calcolo con SpaceX con un preavviso di 90 giorni una volta terminati i periodi di lock-in a gennaio e marzo 2027.
La prossima prova è il rapporto del quarto trimestre di SpaceX. Un capex in linea con le previsioni, con il reddito operativo che cresce più velocemente del deprezzamento, allevierebbe la preoccupazione. Prima di ciò, la Città di Starbase terrà la propria udienza su un'esenzione per il progetto il 9 dicembre, e SpaceX ha dichiarato di guardare avanti a "continue discussioni con le giurisdizioni locali".
Quindi, quanto vale realmente l'azione SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!