Punti Chiave
- Il dividendo di Hershey è cresciuto dell'11,7% annuo dall'esercizio 2020 all'esercizio 2025, molto più velocemente dell'adeguamento al costo della vita (COLA) del 3,6% per il 2027 della Previdenza Sociale.
- Il dividendo è ben coperto, utilizzando il 53% del free cash flow di Hershey nei dodici mesi terminati il 27 settembre 2026.
- La quota di free cash flow destinata al dividendo è salita dal 43% nell'esercizio 2021 al 60% nell'esercizio 2025, e i dividendi totali pagati sono cresciuti a malapena lo scorso anno.
- Con gli utili in ripresa nel 2026, mi aspetto che gli aumenti di Hershey continuino a superare il COLA, anche se non al ritmo degli ultimi cinque anni.
Se vivi di Previdenza Sociale, hai il tuo numero per l'anno prossimo: 3,6%. Questo è l'adeguamento al costo della vita per il 2027, e inizia con i benefici di dicembre, pagati a gennaio.
Hershey (HSY) ha fatto molto meglio per i suoi azionisti. Il suo dividendo è cresciuto dell'11,7% annuo dall'esercizio 2020 all'esercizio 2025, passando da $3,15 a $5,48 per azione. Oggi paga $5,81 per azione all'anno in dividendi trimestrali, una rendita del 3,4% ai prezzi attuali.
Per un pensionato, la domanda è se questo assegno possa continuare a correre più veloce del COLA da qui in poi.
| Metrica | Hershey (HSY) |
|---|---|
| Dividendo annuale | $5,81 per azione |
| Rendimento da dividendo | 3,4% |
| Crescita del dividendo, esercizio 2020-2025 | 11,7% annuo |
| Crescita del dividendo, esercizio 2015-2025 | 9,4% annuo |
| Payout ratio in contanti, 12 mesi al 27 set. 2026 | 53% |
| Debito netto / EBITDA | 1,5x |
| COLA Previdenza Sociale, 2027 | 3,6% |
Fonte: TIKR e StockAnalysis, ai prezzi attuali; Social Security Administration.
6 titoli sicuri con dividendi che pagano rendimenti del 6%+ ai pensionati
Ci sono oltre 100 titoli che pagano dividendi annuali del 6%+ oggi.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi come parte del nostro nuovo report di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Gli utili di Hershey stanno rimbalzando
Il terzo trimestre di Hershey è stato un grande passo avanti in termini di risultato netto. Le vendite nette sono aumentate del 3,0% rispetto allo stesso trimestre dell'anno precedente, raggiungendo $3,28 miliardi, e l'utile per azione rettificato è più che raddoppiato, salendo del 103,1% a $2,64.
I segmenti sono andati in direzioni diverse. Le vendite di Snack Salati Nord America sono cresciute del 22,3% nel trimestre, con 20 punti percentuali derivanti dall'acquisizione di LesserEvil. Il reddito del segmento Confetteria Nord America è balzato del 66,2% grazie a prezzi più alti, risparmi di produttività, rimborsi tariffari e costi delle materie prime più bassi. Le vendite internazionali sono calate del 7,5% e quel segmento ha perso $30,0 milioni.
La domanda è il punto debole. Le vendite organiche a tasso di cambio costante sono cresciute solo dello 0,8%, e Hershey cita l'elasticità della domanda al prezzo tra i suoi rischi. Come ha detto il CEO Kirk Tanner nel comunicato: "Le nostre iniziative di creazione della domanda per il secondo semestre stanno guadagnando slancio, anche se i consumatori diventano più cauti."
Tuttavia, il 29 ottobre Hershey ha alzato le sue previsioni per il 2026 a circa il 5% di crescita delle vendite nette e un utile per azione rettificato compreso tra $8,58 e $8,74, in aumento del 36% al 38,5%. Ha citato i rimborsi tariffari, LesserEvil e costi delle materie prime più bassi, e non conterei su rimborsi tariffari ogni anno. La leva di lungo termine sono i margini. "Per fare un passo indietro, continuiamo a concentrarci sul raggiungimento di un recupero dei margini verso la metà degli anni '40 sul lungo termine", ha detto il CFO Dave Hulays durante la conference call del terzo trimestre.
Ampio spazio per l'assegno
Hershey paga il suo dividendo dal free cash flow, e questo grafico mostra quanta parte di quel denaro il dividendo ha assorbito nell'ultimo decennio:
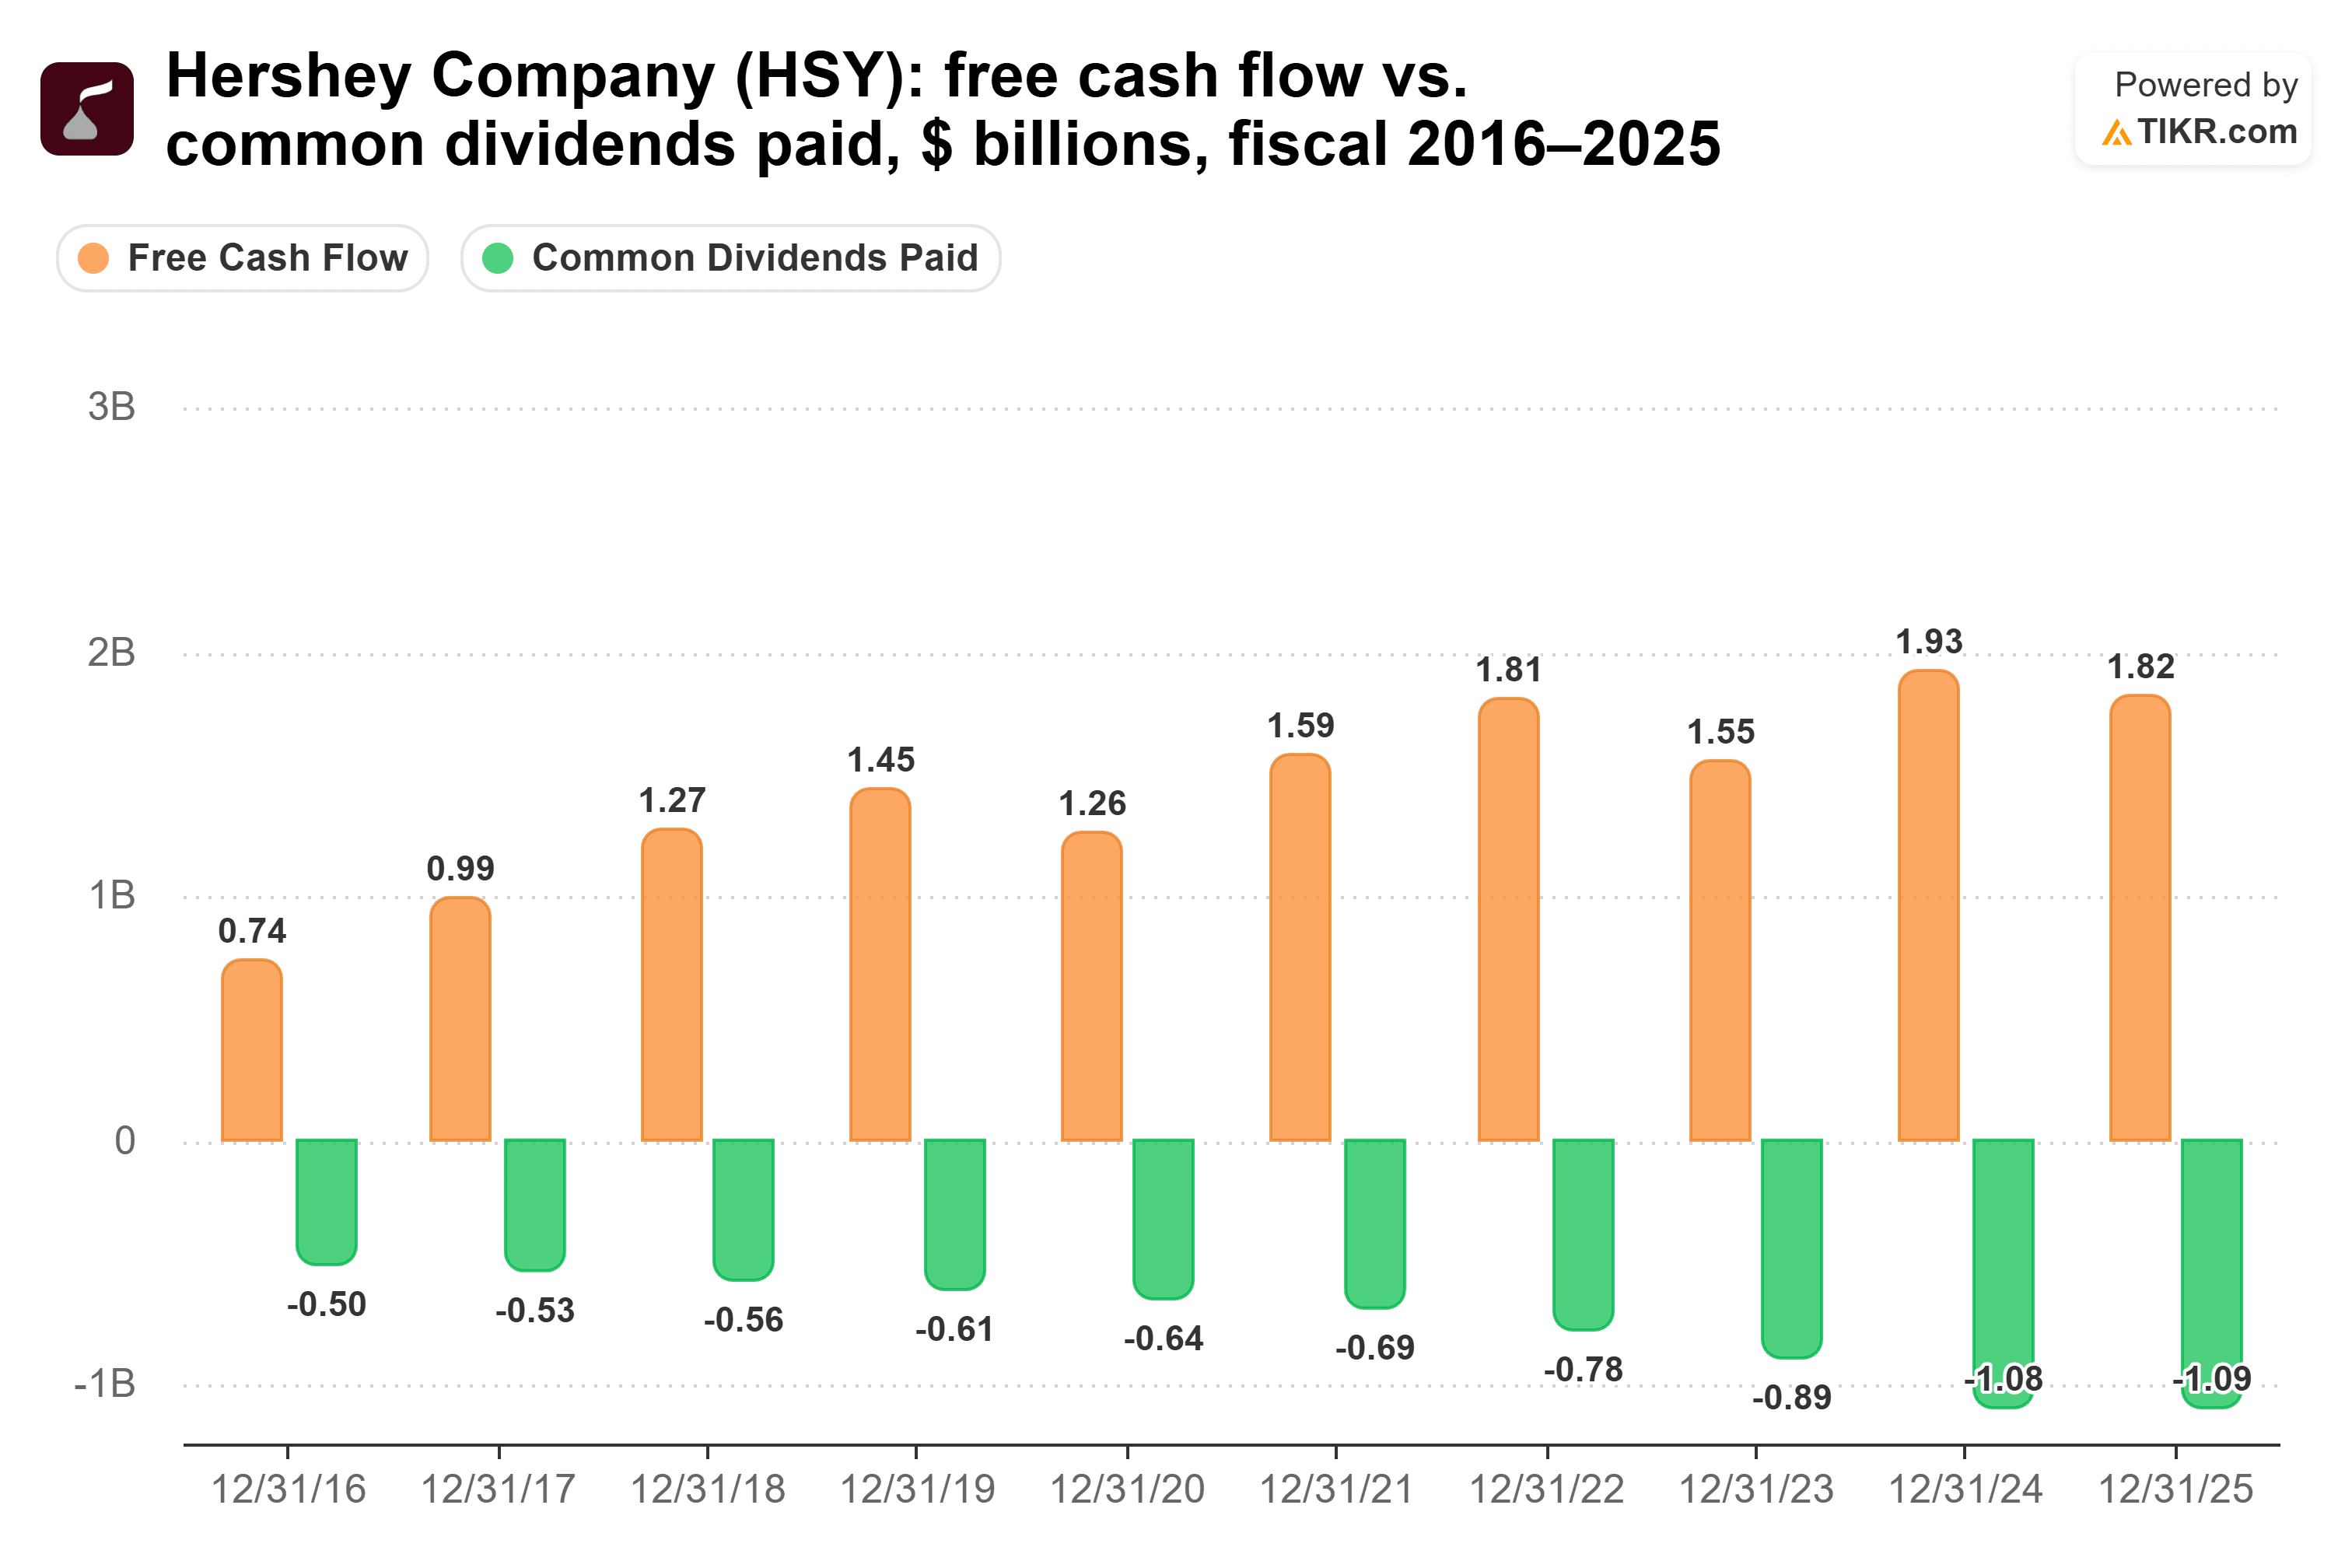
Il free cash flow è cresciuto da $0,74 miliardi nell'esercizio 2016 a $1,82 miliardi nell'esercizio 2025, mentre i dividendi pagati sono saliti da $0,50 miliardi a $1,09 miliardi. Nel frattempo, il cuscinetto si è assottigliato. Il dividendo ha assorbito un ben coperto 43% del free cash flow nell'esercizio 2021. Entro l'esercizio 2023, il free cash flow era sceso a $1,55 miliardi mentre i dividendi continuavano a salire, e il rapporto ha raggiunto il 57%. Ha toccato il 60% nell'esercizio 2025, che è più alto di quanto vorrei ma comunque molto lontano dai guai.
Hershey ha anche rallentato. I dividendi totali pagati sono a malapena aumentati, passando da $1,08 miliardi nell'esercizio 2024 a $1,09 miliardi nell'esercizio 2025. Nei dodici mesi terminati il 27 settembre 2026, il free cash flow è rimbalzato a $2,12 miliardi, e gli $1,13 miliardi di dividendi hanno assorbito un comodo 53%. Il debito netto è 1,5x l'EBITDA, e il reddito operativo copre gli interessi 11,7x, quindi anche il bilancio non è sotto pressione.
Il 29 ottobre, il consiglio ha dichiarato il 387° dividendo regolare consecutivo sulle azioni ordinarie di Hershey: $1,452 per azione per il trimestre, il tasso stabilito a febbraio. Una società che aumenta il dividendo una volta all'anno dovrebbe mantenere lo stesso tasso tra un aumento e l'altro, quindi questo non ci dice nulla di nuovo sul prossimo.
Hershey può continuare a correre più veloce del COLA?
Non sono preoccupato per un taglio. Un payout ratio del 53%, un debito modesto e utili previsti in aumento del 36% al 38,5% quest'anno danno al dividendo ampio supporto.
Il cacao è ciò che monitorerei. Hershey cita le speculazioni sull'offerta legate a El Niño tra i suoi rischi, e i futures sul cacao sono saliti del 3,2% a $4.893 per tonnellata l'11 novembre dopo che l'agenzia meteorologica della Costa d'Avorio ha avvertito che un forte El Niño potrebbe ridurre il raccolto del paese. Nella conference call del secondo trimestre, il management ha dichiarato di avere una buona visibilità sulla deflazione del cacao per il 2027. Nella call del terzo trimestre, Hulays ha aggiunto che il tempismo delle sue coperture sul cacao farà sembrare l'anno prossimo diverso.
Ecco la mia conclusione: mi aspetto che l'assegno di Hershey continui a crescere più velocemente di quello della Previdenza Sociale, solo non all'11,7% annuo. Anche il ritmo decennale del 9,4% annuo, dall'esercizio 2015 all'esercizio 2025, è molto al di sopra del 3,6%, e un payout ratio tornato vicino al 53% lascia spazio per un nuovo aumento. Tieni presente che il COLA segue una formula, mentre il consiglio di Hershey sceglie il suo aumento ogni anno, come ha dimostrato la fattura dei dividendi quasi piatta dell'anno scorso. (E ovviamente, nessun pensionato dovrebbe fare affidamento su un solo titolo per il reddito.)
Monitorerò il dividendo che Hershey dichiarerà all'inizio del prossimo anno, e se i suoi margini continueranno a recuperare mentre le sue coperture sul cacao si rinnovano nel 2027.
Dimentica Hershey: 6 rendimenti da dividendo sicuri del 6%+ che puoi comprare subito
I dividendi possono essere la chiave per un'enorme ricchezza. Ma solo se compri quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Previdenza Sociale venga incassato.
Abbiamo identificato sei titoli con rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere subito. (E Hershey non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!