Punti Chiave
- Dei 460 grandi fondi che hanno depositato i 13F per il trimestre chiuso il 30 settembre, 47 hanno venduto Alphabet e 31 hanno comprato, e 19 dei venditori hanno aggiunto Meta Platforms nello stesso trimestre.
- Stanley Druckenmiller ha venduto tutto e David Tepper ha ridotto la sua posizione del 46%, ma l'acquisto da 2,37 miliardi di dollari di GQG Partners è stato più grande dei tre maggiori venditori messi insieme.
- Le entrate di Google Cloud sono cresciute del 103% nel terzo trimestre, più del doppio della crescita di Azure di Microsoft, mentre la spesa in conto capitale di Alphabet è aumentata del 114% e il suo flusso di cassa libero è diventato negativo.
- Con le stime degli utili ancora in aumento e il titolo a 19 volte gli utili forward, al di sotto della sua media quinquennale di 22,4x, i compratori hanno la tesi migliore secondo i numeri di TIKR.
Alcuni degli investitori più noti di Wall Street hanno ridotto Alphabet (GOOGL) nel terzo trimestre, ma gli assegni più grossi sono andati nella direzione opposta.
Dei 460 grandi fondi che hanno depositato i 13F per il trimestre chiuso il 30 settembre (fondi noti ai lettori, o con 1 miliardo di dollari o più di azioni USA, escludendo i fondi quant e indicizzati), 47 hanno venduto Alphabet: hanno venduto tutto o ridotto le loro azioni del 20% o più. Altri 31 hanno comprato, con una nuova posizione o un aumento del 20% o più delle azioni, e 201 la detenevano alla fine del trimestre.
I nomi famosi sono dalla parte dei venditori
Il Duquesne Family Office di Stanley Druckenmiller ha venduto tutte le sue 336.300 azioni, circa 120 milioni di dollari ai prezzi di fine trimestre, come mostra il suo 13F depositato il 16 novembre. Alphabet rappresentava il 2,8% delle sue azioni 13F nel trimestre precedente. L'Appaloosa di David Tepper ha ridotto la sua posizione del 46%, a 1,00 milioni di azioni, vendendo circa 290 milioni di dollari di titoli. Il Third Point di Dan Loeb ha venduto l'83% delle sue azioni, il Baupost Group di Seth Klarman ha venduto il 31% e l'Altimeter Capital di Brad Gerstner ha venduto tutto. E 19 dei 47 venditori hanno aggiunto Meta Platforms (META) nello stesso trimestre. È il titolo che JPMorgan ha scelto rispetto ad Alphabet a novembre.
TIKR monitora 58 analisti su Alphabet. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Alphabet
I compratori hanno scritto assegni più grossi
La vendita più grande è arrivata dal Tiger Global di Chase Coleman, una società che gestisce 78 miliardi di dollari. Ha venduto il 42% delle sue azioni Alphabet, circa 845 milioni di dollari, ma Alphabet è ancora la sua sesta posizione più grande, pari al 5,7% delle sue azioni 13F. L'Harris Associates di Bill Nygren, la società dietro i fondi Oakmark, e Whale Rock Capital hanno venduto ciascuno più di 400 milioni di dollari.
Dall'altra parte, GQG Partners, che gestisce 164 miliardi di dollari, è passata da 63.882 azioni a 7,03 milioni, circa 2,37 miliardi di dollari ai prezzi di fine trimestre. Quel singolo acquisto è stato più grande delle vendite di Tiger, Harris e Whale Rock messe insieme.
L'Evergreen Quality Fund, il cui 13F detiene 7,2 miliardi di dollari di azioni USA, è passato da 9.290 azioni a 2,69 milioni, circa 922 milioni di dollari. Alphabet è ora la sua posizione più grande, pari al 12,8% delle sue azioni 13F. Il Viking Global di Andreas Halvorsen, che gestisce 78 miliardi di dollari, ha aperto una nuova posizione di 1,73 milioni di azioni, circa 595 milioni di dollari.
Le vendite cloud sono raddoppiate, e così la bolletta
Il rapporto del terzo trimestre di Alphabet del 28 ottobre ha dato ad entrambe le parti molto su cui puntare. I ricavi sono cresciuti del 25% a 127,6 miliardi di dollari, e i ricavi di Google Cloud sono cresciuti del 103% a 30,7 miliardi di dollari, con le vendite di sistemi TPU che hanno dato un contributo significativo, ha detto la società. È più del doppio della crescita del 48% di Azure riportata da Microsoft (MSFT) per il suo trimestre chiuso il 30 settembre. Morgan Stanley prevede molto di più per quei chip.
Ma la spesa in conto capitale di Alphabet è aumentata del 114% a 51,36 miliardi di dollari nel trimestre, e il suo flusso di cassa libero è risultato negativo per 9,07 miliardi di dollari. Nella sua conference call, Alphabet ha fornito previsioni di 195-205 miliardi di dollari di capex per il 2026 e ha detto di aspettarsi che il capex aumenti significativamente nel 2027. Il titolo è sceso del 13% il giorno dopo. È sceso del 23% dal 30 settembre, il che per ora avvantaggia i venditori. (Questo è solo il cambiamento di prezzo: un 13F non mostra quanto ha pagato un fondo, o se ha negoziato da allora.)
Anche Microsoft sta spendendo pesantemente, con 115,9 miliardi di dollari di capex in contanti nel suo anno fiscale chiuso a giugno 2026, ma ha comunque generato 67,0 miliardi di dollari di flusso di cassa libero in quell'anno. Alphabet, al contrario, ha speso più di quanto ha portato nell'ultimo trimestre, e questa è la tesi ribassista in una riga.
Io sto con i compratori
Gli analisti si aspettano che l'EPS normalizzato di Alphabet salga da 10,81 dollari nel 2025 a 13,09 dollari quest'anno e 18,52 dollari nel 2028:
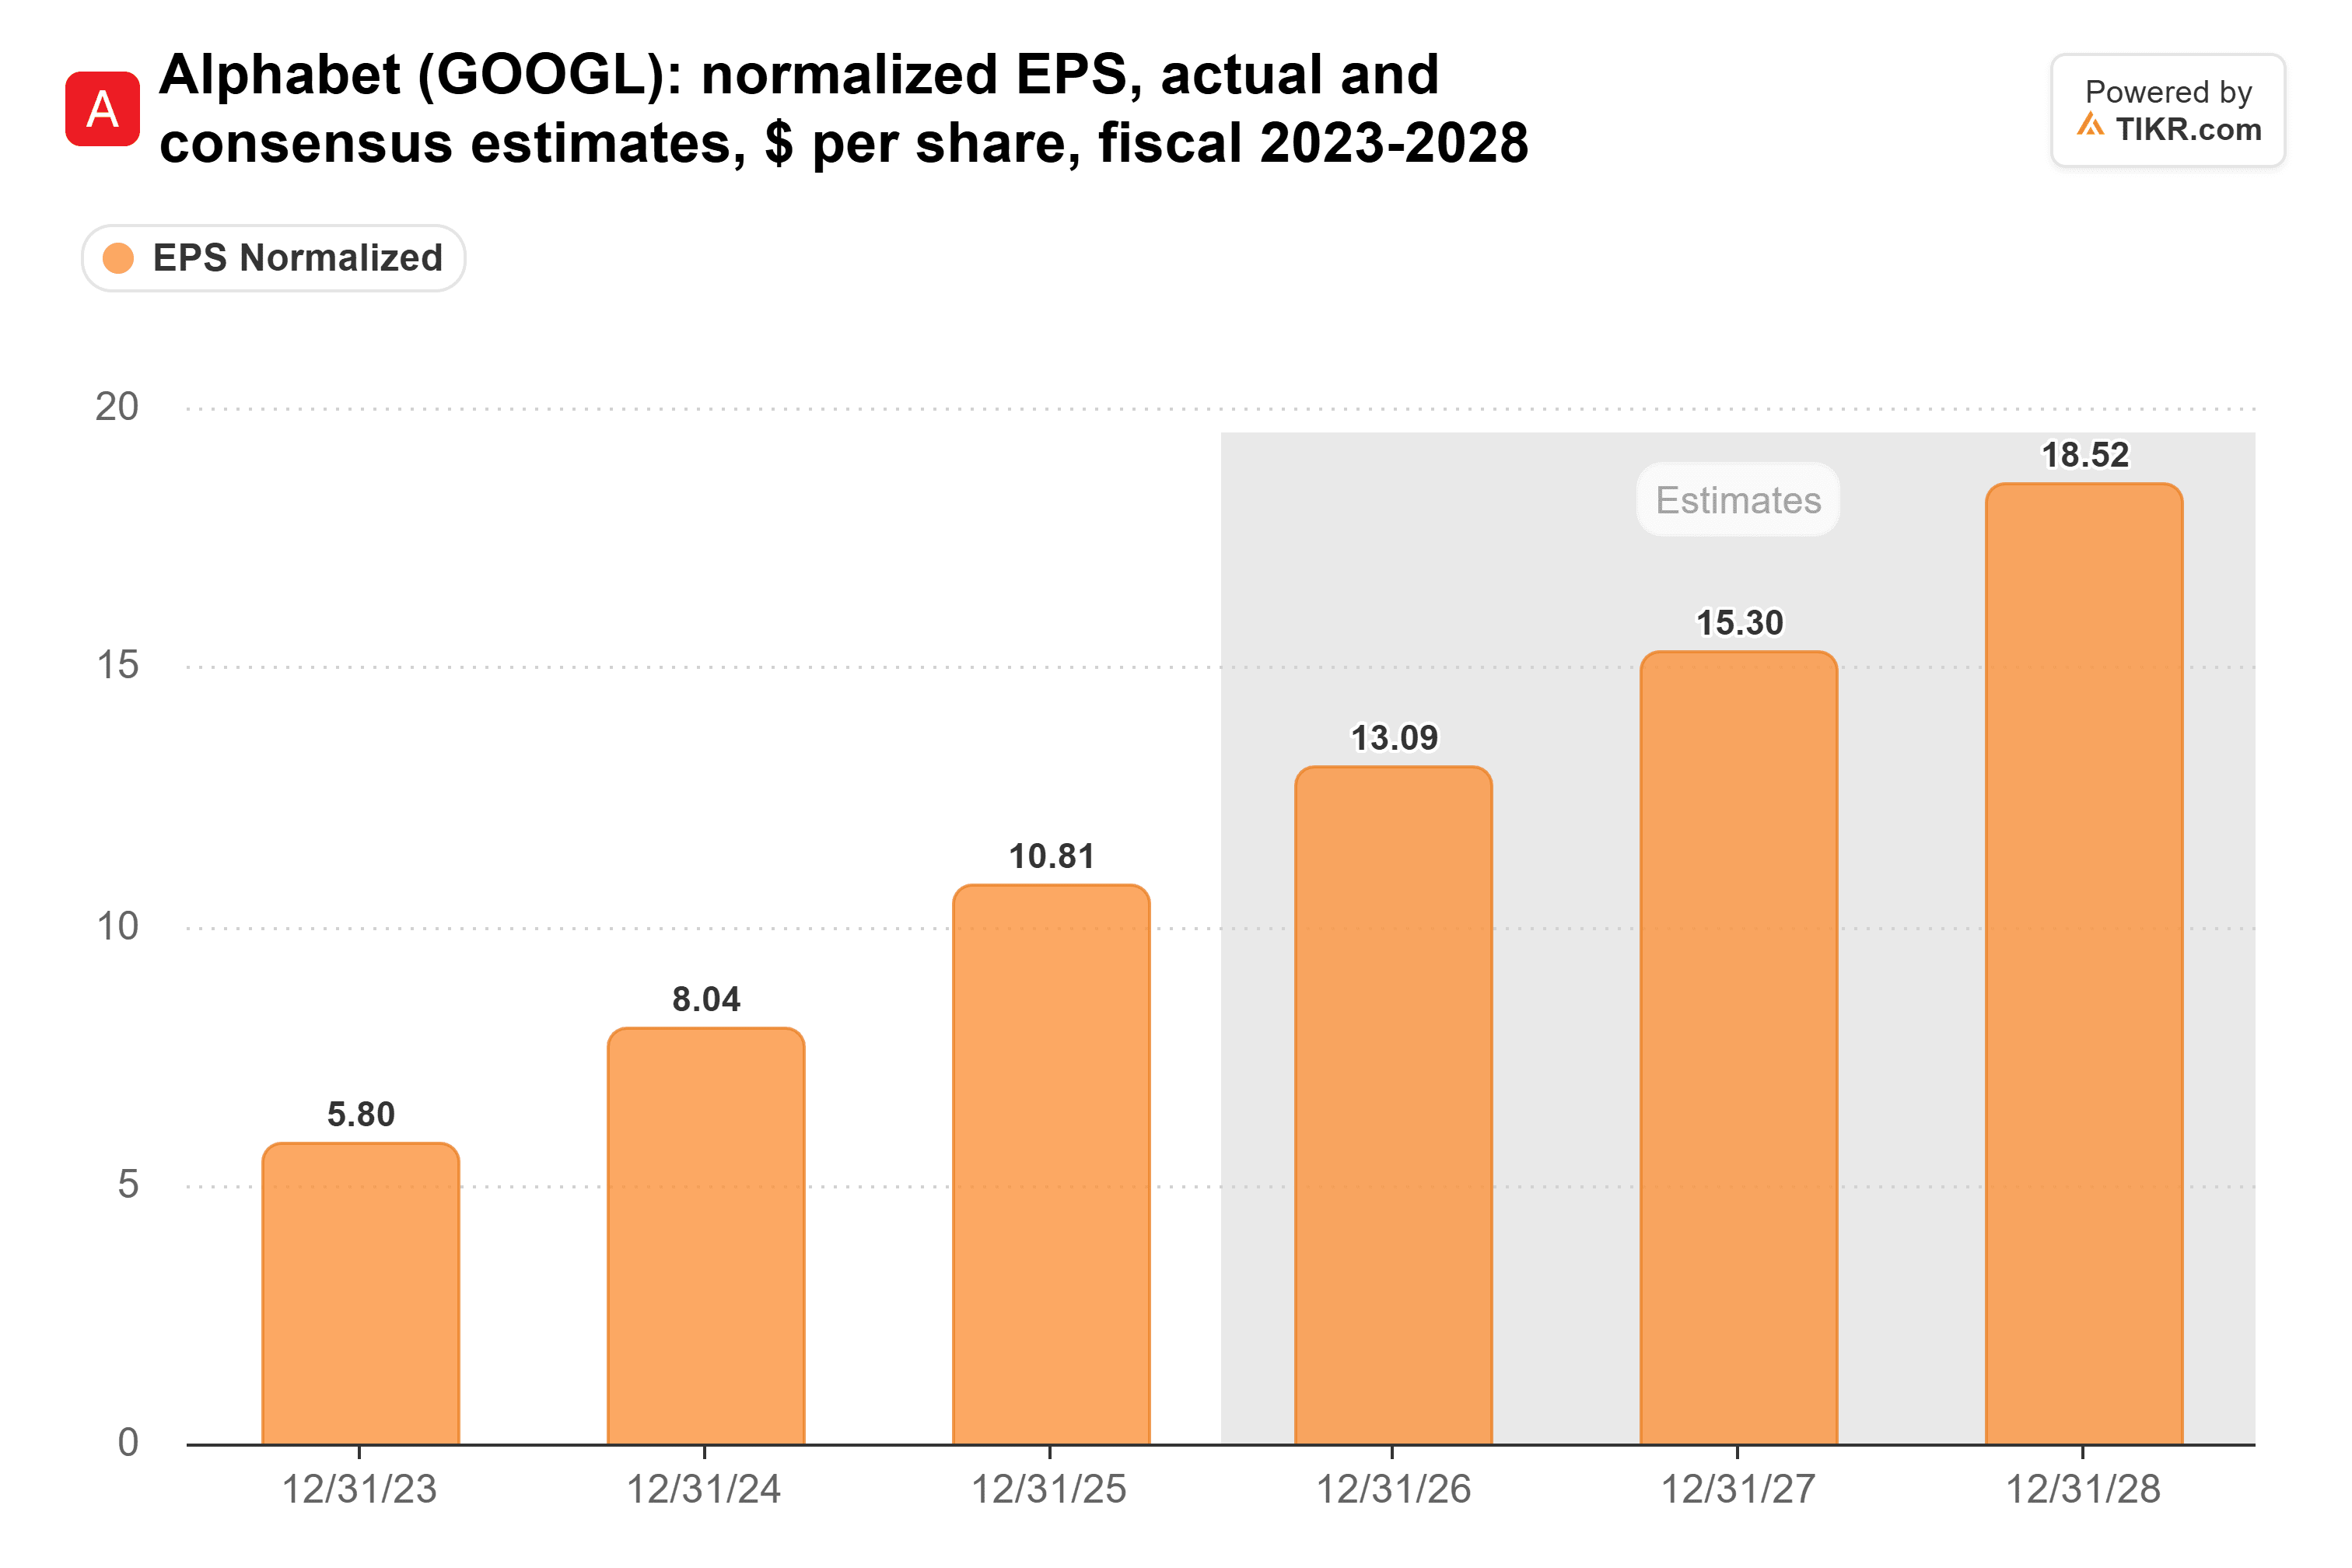
Queste stime sono state fissate dopo il rapporto di ottobre e i suoi piani di spesa. Prevedono ancora un aumento degli utili di circa il 70% dal 2025 al 2028.
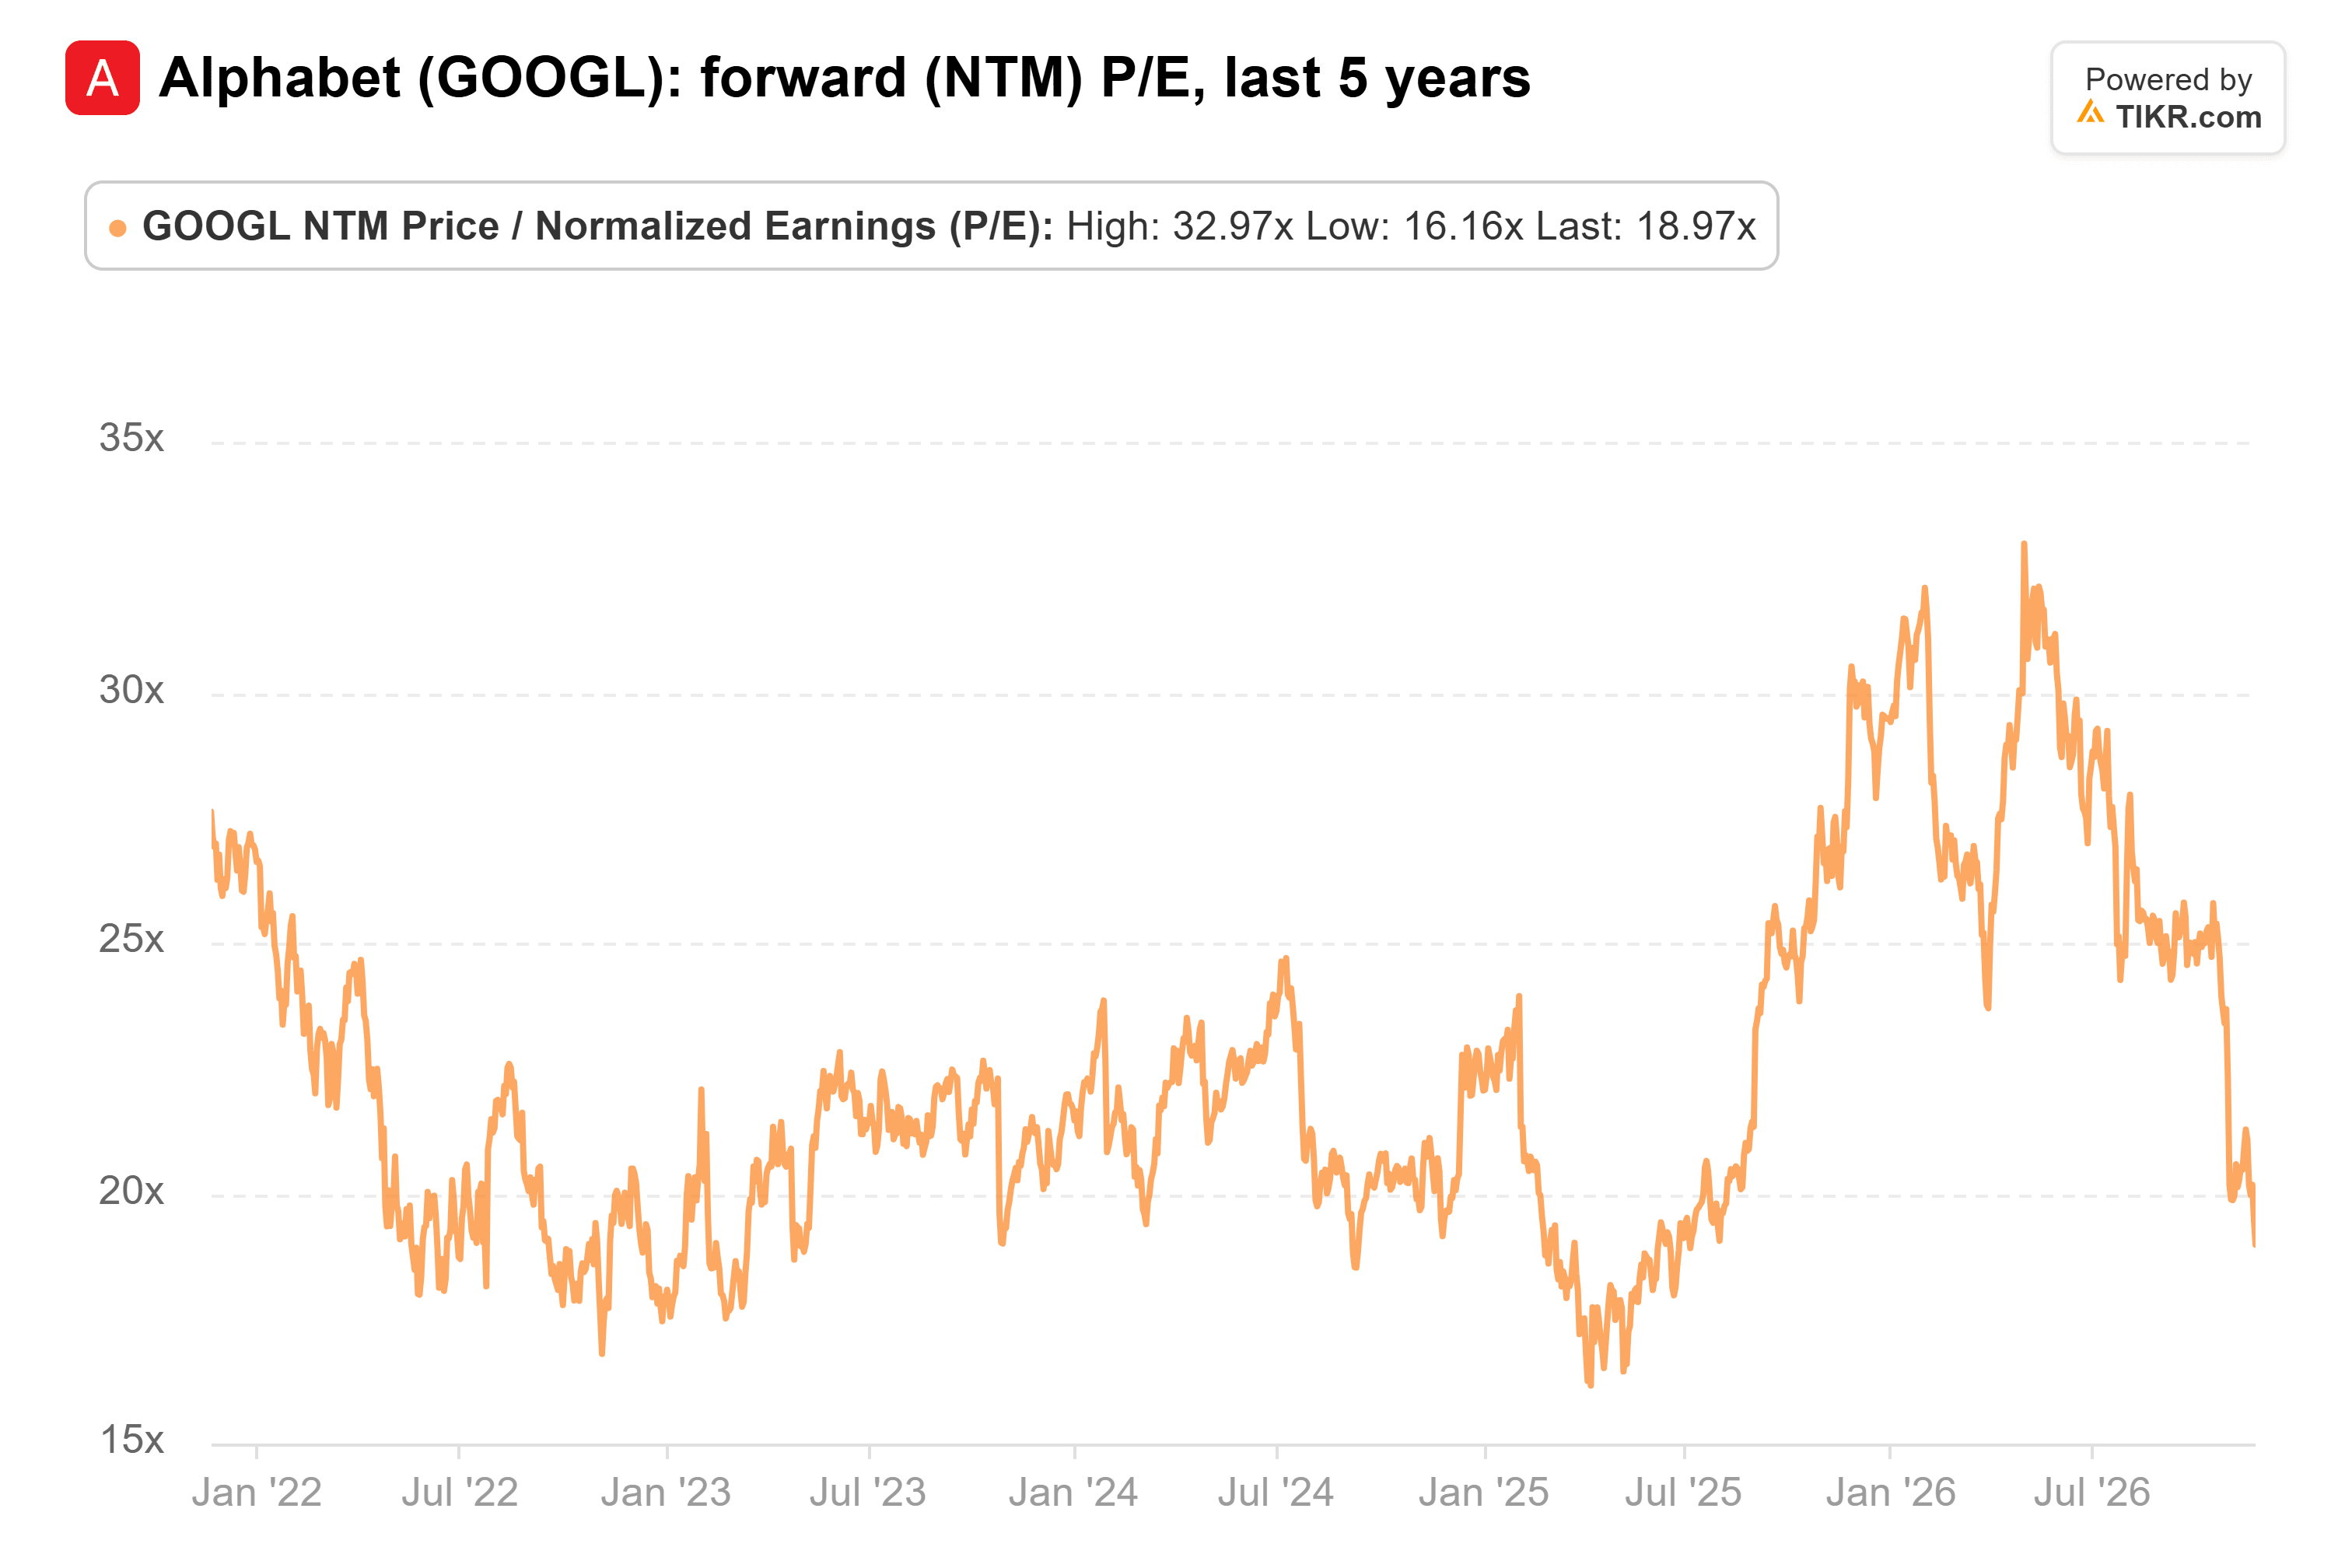
Eppure il titolo scambia a 19 volte gli utili forward. È al di sotto della sua media quinquennale di 22,4x e ben lontano dai 33x raggiunti il 30 aprile:
Il prezzo target medio degli analisti è andato nella direzione opposta nell'ultimo anno, salendo da 318 dollari a circa 400 dollari:
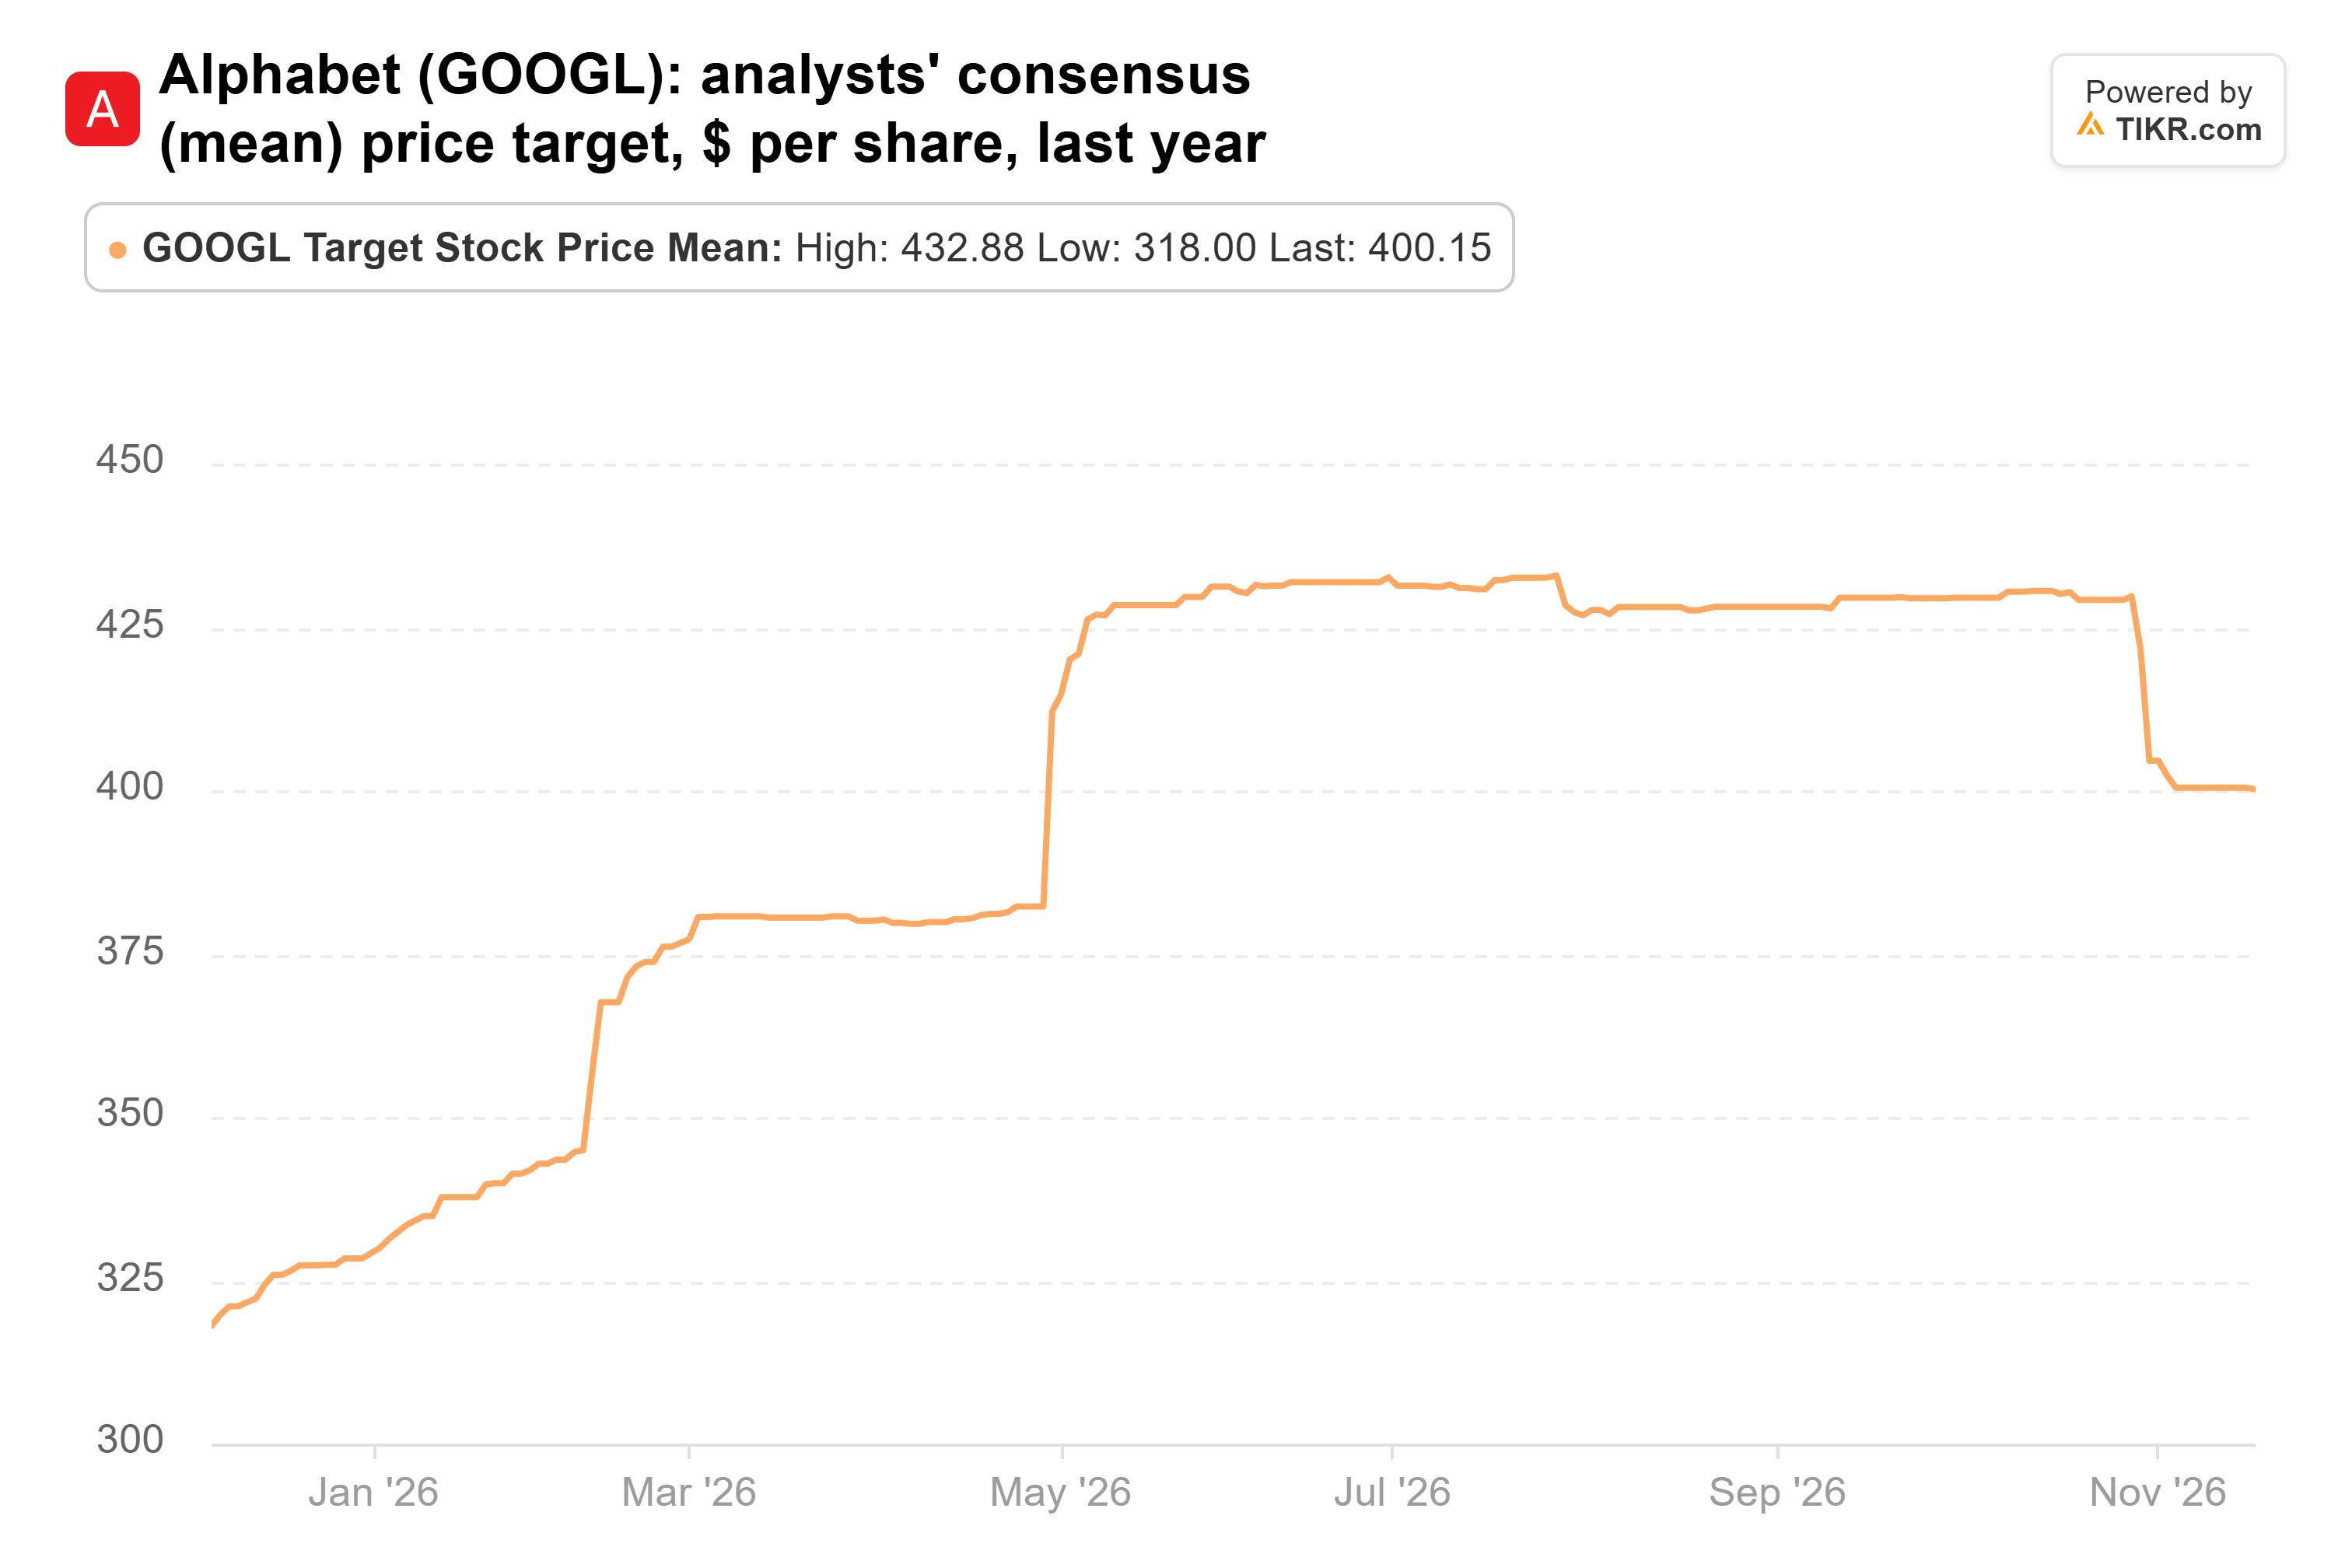
È circa il 50% sopra l'ultima chiusura del titolo, e anche il target più basso, 300 dollari, è sopra.
Quella tesi ribassista è reale: se il capex di Alphabet non si ripaga, il titolo può rimanere economico per un po'. Ma preferirei possedere una società che cresce i ricavi cloud del 103%, con le stime degli utili ancora in aumento, a un multiplo inferiore alla sua stessa media. Secondo i numeri di TIKR, i compratori hanno la tesi migliore.
Le prossime prove arrivano all'inizio del prossimo anno. La prima è il rapporto del quarto trimestre di Alphabet, dove la cifra da monitorare è se il flusso di cassa libero torna positivo. La seconda è il prossimo round di 13F, da depositare entro il 16 febbraio, che mostrerà se GQG, Evergreen e Viking hanno mantenuto le posizioni.
Quindi, quanto vale realmente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!