Statistiche Chiave per l'Azione Occidental
- Prezzo Attuale: $58.84
- Prezzo Obiettivo (Medio): ~$63
- Obiettivo Medio della Piazza (Mean): ~$68
- Potenziale Rendimento Totale: ~7%
- TIR Annualizzato: ~2% / anno
Ora Live: Scopri quanto potenziale rialzista hanno le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Occidental Petroleum (OXY) ha un gap che la maggior parte degli investitori non sa come interpretare. Fino a settembre, una banca dopo l'altra ha alzato il suo prezzo obiettivo. Evercore ISI è passata a $70 mantenendo la sua raccomandazione Outperform, UBS è andata a $67, Wells Fargo ha spinto a $82, e Stifel e Seaport hanno iniziato la copertura a $68 e $73. I dati di TIKR pongono la media della piazza vicino a $68. L'azione ha chiuso a $58.84 il 18 settembre, al di sotto di tutti e cinque.
I prezzi del greggio sono scesi a metà settembre mentre si attenuavano i timori per l'offerta del Medio Oriente, e OXY, il grande produttore statunitense più sensibile al prezzo del petrolio, è scesa del 5,42% il 16 settembre in un calo di settore senza notizie societarie specifiche. Quindi la domanda è se un'azione che la piazza valuta vicino a $68, scambiata a $59, sia un regalo o un avvertimento. Ma nota cosa nascondono gli aumenti degli obiettivi: l'analista mediano valuta ancora OXY come un Hold, 16 Hold contro 10 Buy o superiori e due ribassisti.
La Tesi Rialzista Poggia su un Bilancio
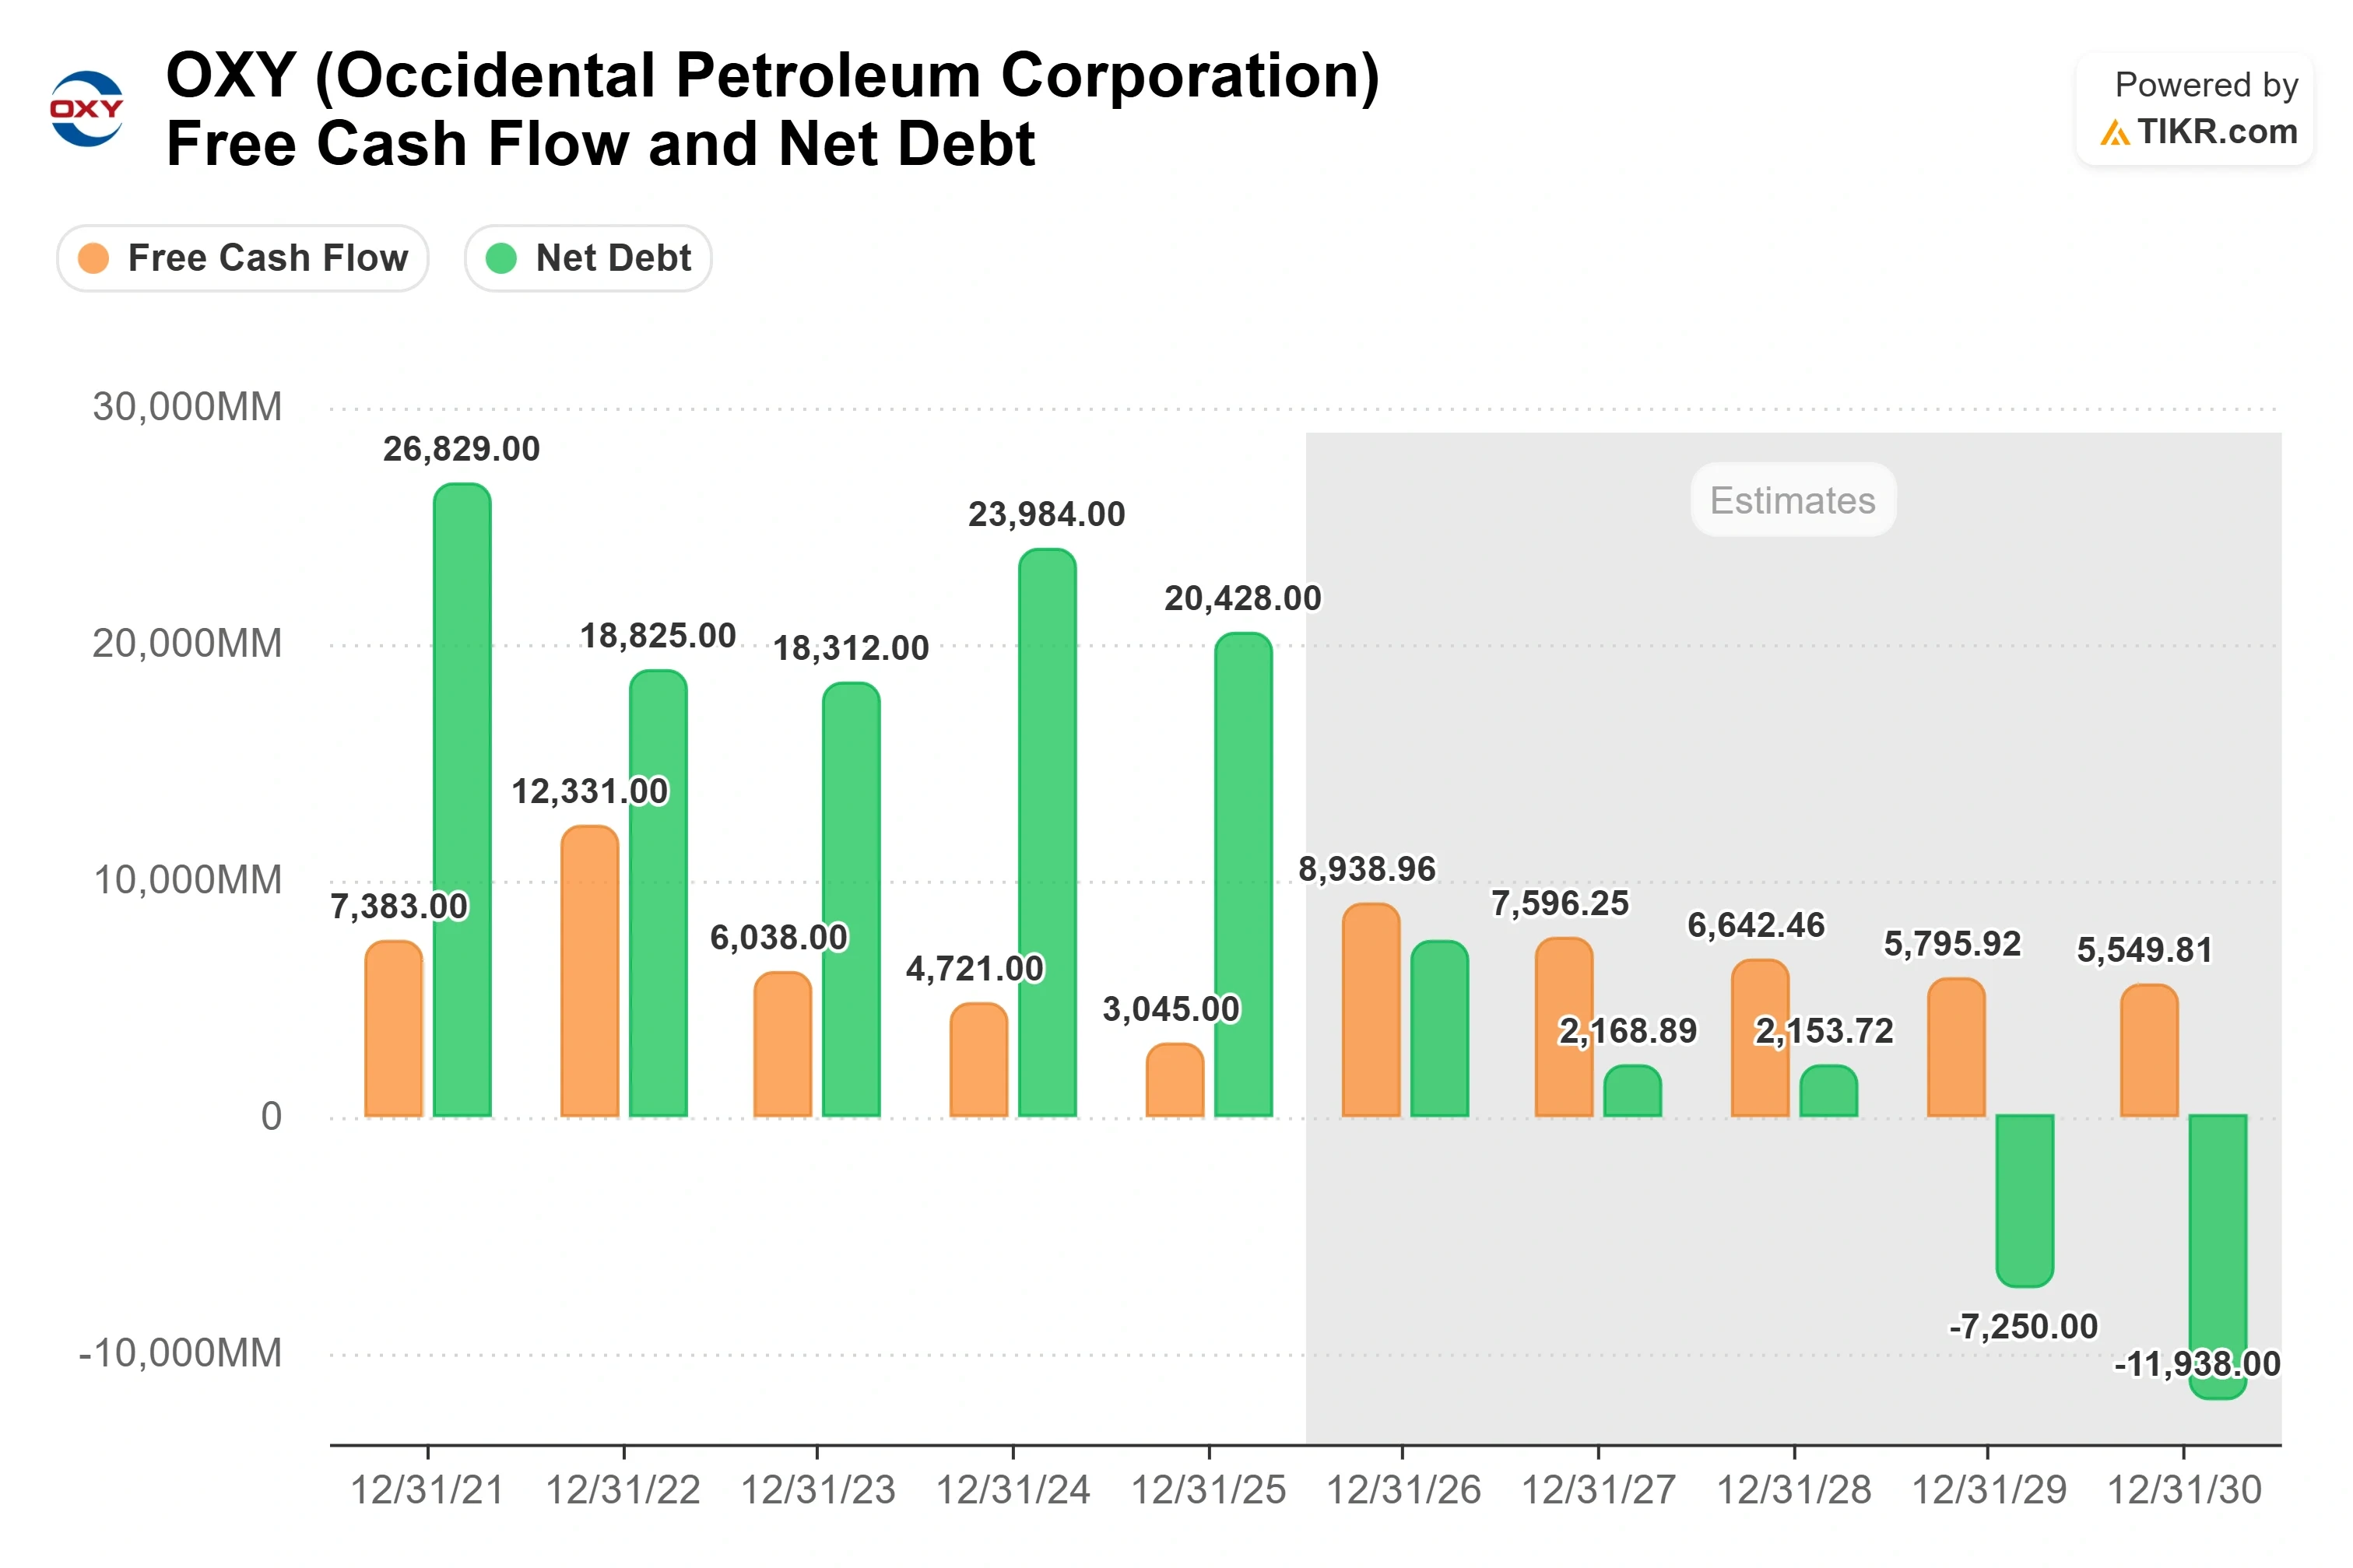
Ciò che ha mosso gli analisti è stato il passaggio di Occidental a un'azienda a costo e debito più bassi. Quando Evercore ha doppiamente aggiornato l'azione a luglio, il suo analista è stato esplicito nel dire che la chiamata non aveva bisogno di una crescita più rapida: lo studio ha modellato il flusso di cassa libero per azione che si capitalizza vicino all'8% all'anno fino al 2030 a un prezzo WTI piatto di $75, più lento dei pari, e ha comunque visto l'azione come troppo economica.
Occidental ha ridotto il debito principale a $11,8 miliardi nel Q2, il livello più basso dal 2019, e detiene un debito netto principale di $7,6 miliardi contro $4,2 miliardi di cassa. Questo deleveraging ha ridotto il suo run-rate di interessi annuale futuro di circa $630 milioni rispetto al 2025. Il nuovo CEO Richard Jackson ha fissato una pietra miliare su dove porta: oltre $4 miliardi di flusso di cassa sostenibile annuale aggiuntivo entro il 2030, e ha sottolineato che il piano può "generare questo flusso di cassa senza aumentare la produzione", con circa l'85% del miglioramento realizzabile anche a prezzi più bassi. La durabilità viene dalle operazioni. Il Senior Vice President Ken Dillon ha dettagliato il programma di waterflood che abbassa i tassi di declino dei giacimenti, citando le inondazioni in Oman che riducono i declini "dal 19% a circa il 7% una volta completate".

Vedi le stime storiche e forward per l'azione Occidental (È gratuito!) >>>
Perché l'Azione Continua a Ignorarli
Il problema è che Occidental copre a malapena la cosa che determina il suo prezzo azionario. Il management porta solo un piccolo collar senza costo su circa 100.000 barili al giorno, quindi quando il WTI è sceso a settembre, l'azione è scesa con esso. Questa sensibilità taglia in entrambe le direzioni, e ha lasciato OXY con un drawdown massimo del 27,63% al 1 luglio nonostante un'azienda sottostante in rafforzamento.
OXY scambia vicino a 5,1x EV/EBITDA NTM, un leggero premio rispetto a TotalEnergies a 4,8x e uno sconto rispetto a Suncor a 7,4x. Per un produttore puro che porta più leva finanziaria rispetto alle major integrate, stare a metà classifica tra i pari è corretto, non un evidente errore di prezzatura. L'orologio del ritorno del capitale rafforza la pazienza richiesta: i buyback rimangono una priorità bassa fino a quando Occidental non riscatterà le sue azioni privilegiate nel 2029, quindi agli investitori viene chiesto di aspettare anni, incassando un dividendo che la società ha aumentato dell'8% ad agosto a $0,28 per azione mentre il bilancio si rafforza.
Vedi come Occidental performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $58.84
- Prezzo Obiettivo (Medio): ~$63
- Potenziale Rendimento Totale: ~7%
- TIR Annualizzato: ~2% / anno

Questo è all'incirca un rendimento totale del 7% sull'orizzonte, circa il 2% all'anno. Il modello assume una crescita dei ricavi vicina all'1% annuo, un'azienda che mantiene la produzione piatta, con margini di reddito netto che migliorano verso il 16% man mano che si concretizzano i risparmi sui costi e sugli interessi. Il motore del margine è il programma di efficienza che il management sta vendendo: costi di perforazione più bassi e un tasso di declino di base che scende da circa il 25% verso il 20%. Il rischio principale risiede al di fuori del controllo dell'azienda, nei prezzi realizzati del petrolio. Un ambiente petrolifero sostenuto più forte spinge il modello ben oltre il caso medio, verso i circa $96 che implica lo scenario alto, mentre i prezzi deboli esercitano pressione sul flusso di cassa e sul cuscinetto del dividendo più velocemente di quanto i guadagni di efficienza compensino. Il modello dice che i $68 della piazza hanno bisogno che il petrolio cooperi in un modo che il caso base non assume.
Conclusione
La prossima vera prova è il comunicato del terzo trimestre, previsto per inizio novembre. Osserva due numeri. La produzione del Q3 era stata guidata a 1,4-1,44 milioni di BOE al giorno, quindi un risultato all'estremità alta conferma lo slancio che gli upgrade presuppongono. E osserva la riduzione del debito verso la pietra miliare dei $10 miliardi di debito principale, poiché ogni passo avvicina al riscatto delle azioni privilegiate del 2029 che sblocca i buyback. Se entrambi si mantengono e il greggio si stabilizza, il gap tra $59 e $68 sembra un'opportunità. Se il petrolio crolla prima, gli obiettivi scenderanno di nuovo, e la piazza pesantemente Hold ti avrà detto perché prima che i numeri lo facciano.
Dovresti Investire in Occidental?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Occidental e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Occidental insieme a ogni altra azione sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Occidental su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno comprando gli investitori miliardari così puoi seguire i soldi intelligenti.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie societarie recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buon investimento!