


Punti Chiave
- Le azioni di Home Depot sono scese di circa il 2% oggi nonostante abbia superato le stime del terzo trimestre e abbia nominato il CFO Richard McPhail suo prossimo CEO.
- Jim Cramer ha definito il calo "esagerato": le vendite in negozi comparabili sono aumentate del 2,2%, superando il circa 1,7% atteso dagli analisti.
- Il problema sono i margini. Il reddito operativo è cresciuto circa la metà del fatturato e le previsioni sui margini si sono ridotte.
- A circa 23x gli utili forward rispetto a una media quinquennale di 22x, il titolo sembra valutato in modo equo, non economico.
Home Depot (HD) ha visto le sue azioni scendere di circa il 2% oggi dopo che la società ha superato le stime del terzo trimestre e ha nominato il CFO Richard McPhail suo prossimo CEO.
Jim Cramer non è d'accordo. In un post su X, ha scritto: "Il calo di HD sembra esagerato. il titolo si muove sulle vendite comparabili che sono state migliori, non sulle previsioni che sono sempre conservative"
Ha ragione. Le vendite in negozi comparabili di Home Depot hanno battuto le attese, mentre il rivale Lowe's (LOW), che pubblicherà i risultati mercoledì, ha indicato vendite comparabili sostanzialmente piatte per l'anno.
Vendite comparabili migliori e un insider al comando
Home Depot ha superato le stime su tutta la linea:
- Il fatturato è aumentato del 4,9% a $43,4 miliardi, superando i $42,8 miliardi attesi.
- Le vendite in negozi comparabili sono aumentate del 2,2%, contro un aumento atteso di circa l'1,7%. Anche le vendite comparabili negli Stati Uniti sono aumentate del 2,2%, contro un +1,5% atteso.
- Il ticket medio comparabile è aumentato del 3%, mentre le transazioni di clienti comparabili sono diminuite dello 0,5%.
- L'EPS rettificato è aumentato del 3% a $3,86, di poco superiore alle stime.
Le vendite comparabili negli USA sono in aumento rispetto all'1,3% del secondo trimestre, e le transazioni sono diminuite della metà rispetto a quel periodo. Dopo tre anni di vendite in negozi comparabili in calo o a malapena in crescita, questo è un vero progresso.
McPhail prenderà il comando il 23 novembre, con Ted Decker, di ritorno dal congedo per malattia, che rimarrà come presidente. McPhail è CFO dal 2019, quindi l'esecutivo che ha contribuito a investire circa $24 miliardi in SRS, GMS e Mingledorff ora deve far fruttare quegli accordi.
TIKR Monitora 36 Analisti su Home Depot. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Home Depot, insieme alle stime di fatturato e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Home Depot
Le previsioni di Home Depot si sono allineate a dove già erano gli analisti
Home Depot ora prevede che le vendite per l'anno fiscale 2026 crescano di circa il 4,5%, il limite superiore del suo precedente intervallo dal 2,5% al 4,5%, con vendite in negozi comparabili in aumento di circa l'1,4%. L'EPS rettificato dovrebbe crescere di circa il 2% da $14,69, o circa $14,98, in linea con quanto atteso dagli analisti:
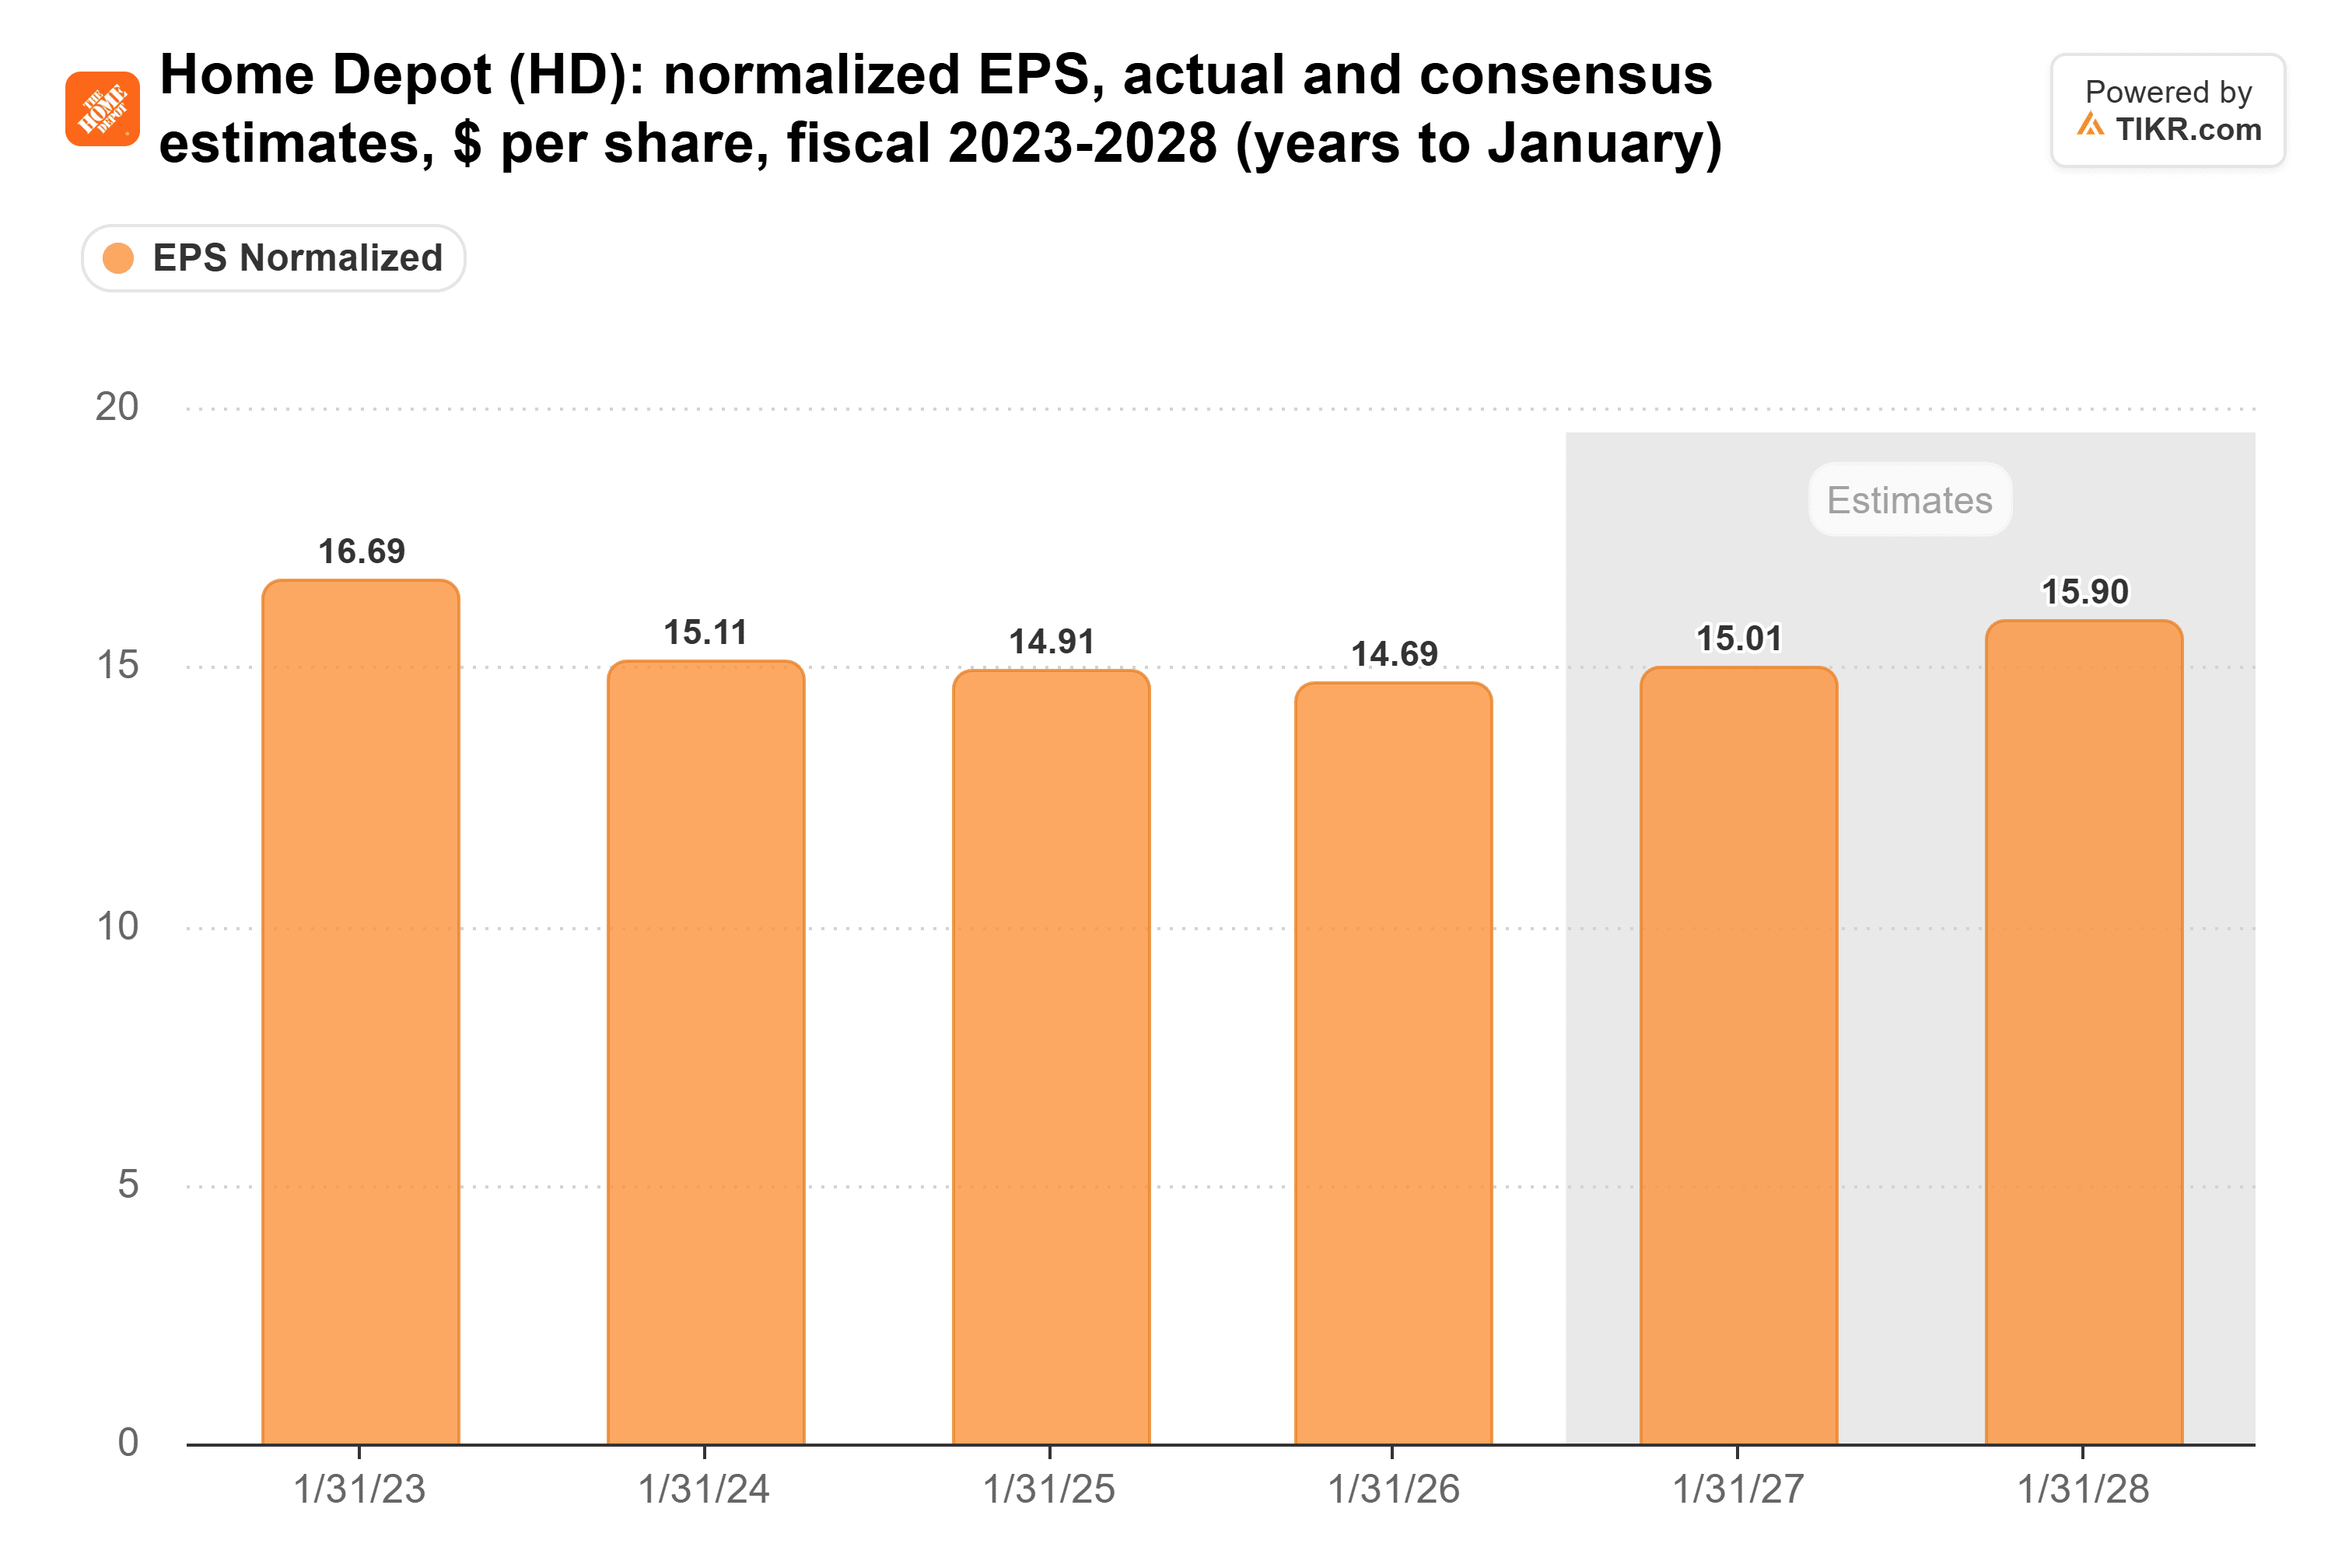
L'ostacolo più difficile è il $15,90 per l'anno fiscale 2027. E il "sempre conservative" di Cramer ha una storia alle spalle: un anno fa, Home Depot prevedeva un margine lordo per l'anno fiscale 2025 di circa il 33,2% e ha consegnato il 33,3%.
I margini sono il problema
Tuttavia, i venditori non si stanno immaginando le cose. Il reddito operativo del terzo trimestre è aumentato del 2,4% a $5,5 miliardi, circa la metà del tasso di crescita del fatturato, e il margine operativo è sceso al 12,6% dal 12,9%. Home Depot ha anche ridotto la sua previsione di margine lordo per l'intero anno a circa il 33,0% dal 33,1%, e la sua previsione di margine operativo rettificato di circa il 12,8% ora si trova al limite inferiore del suo precedente intervallo dal 12,8% al 13,0%. Le previsioni sulle vendite sono salite al limite superiore del suo intervallo, mentre le previsioni sull'EPS sono rimaste al punto medio.
Esagerato, ma non un affare
Home Depot scambiava a circa 23x gli utili forward alla chiusura dell'ultima seduta, leggermente sopra la sua media quinquennale di 22x:
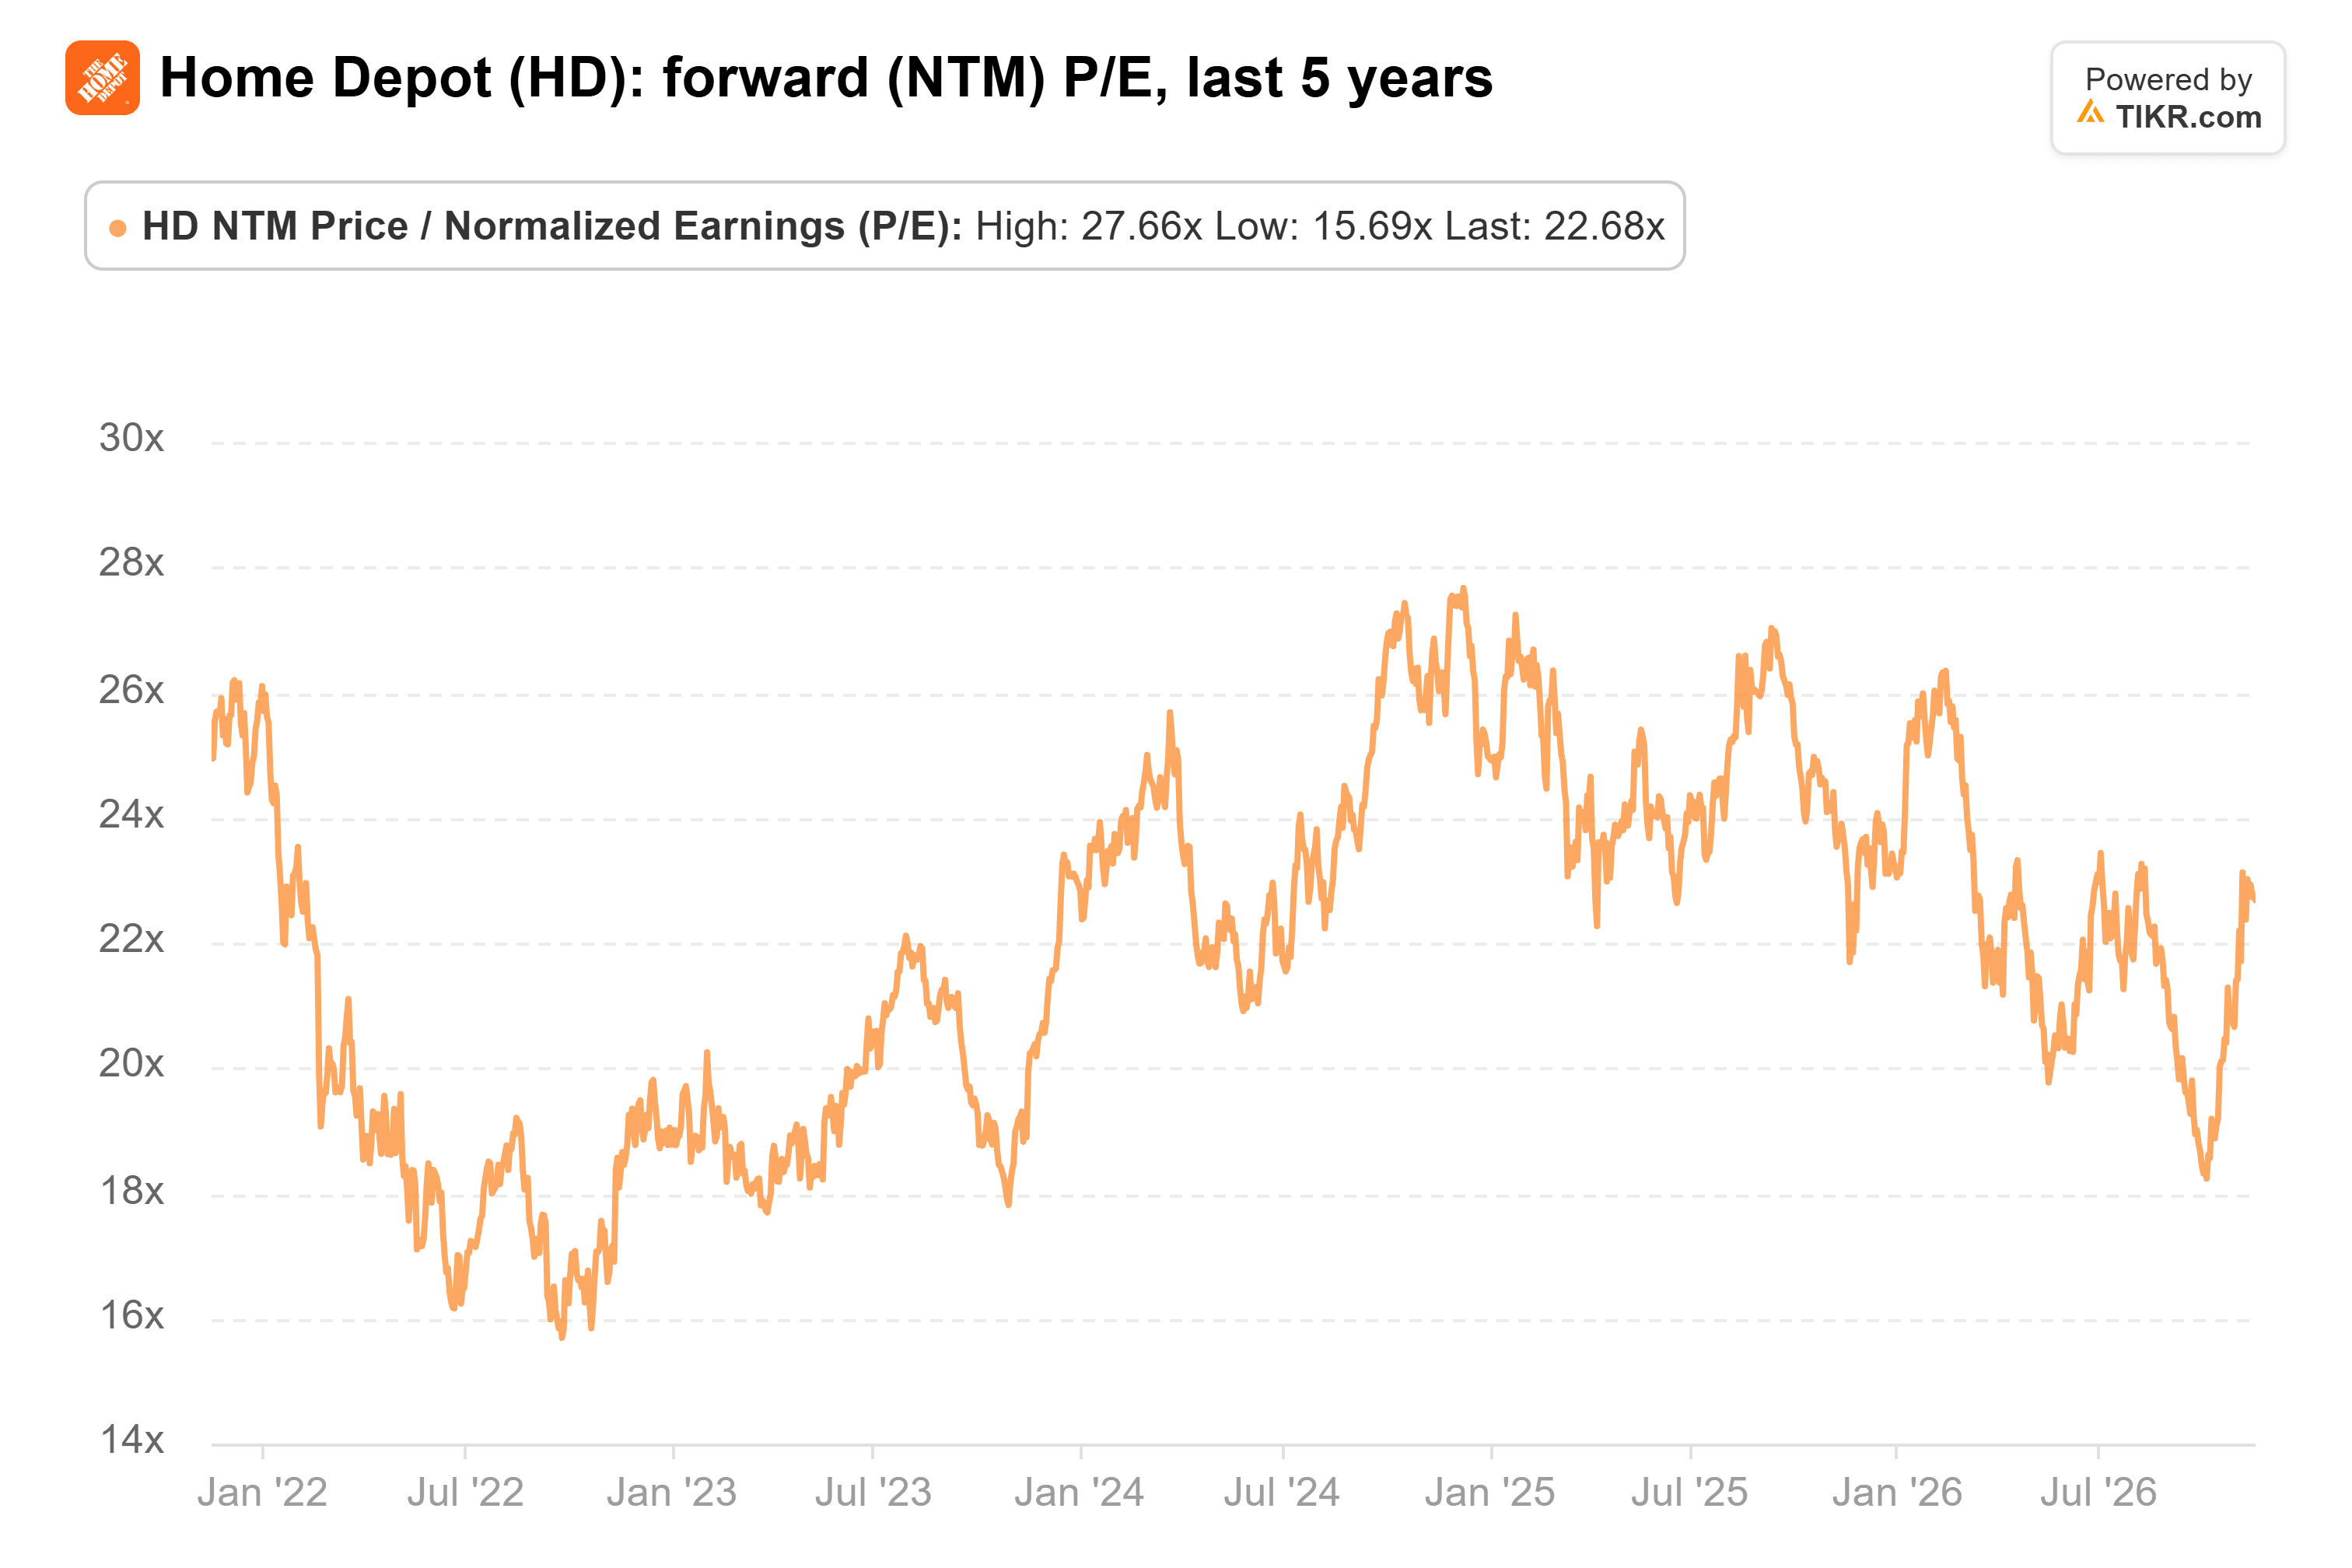
Il calo di oggi lo porta leggermente più in basso, all'interno di un intervallo quinquennale di 16x a 28x.
Sono d'accordo con Cramer sul trimestre. Le vendite in negozi comparabili hanno battuto le attese, il calo delle transazioni si è ridotto e le previsioni sulle vendite si sono spostate al limite superiore del loro intervallo, quindi vendere su questo sembra esagerato. Ma a circa il suo multiplo abituale, gli investitori stanno già pagando per un EPS che sale a $17,28 entro l'anno fiscale 2028, e questo richiede margini migliori di quanto mostrato dalle previsioni di oggi. Direi che Home Depot è valutata in modo equo, con potenziale di rialzo solo se McPhail riuscirà a trasformare la crescita delle vendite in crescita dei margini. Il rapporto di Lowe's di mercoledì sarà la prossima indicazione sul fatto che Home Depot stia ancora guadagnando quote di mercato.
Quindi, Quanto Vale Realmente il Titolo Home Depot?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Home Depot. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Home Depot gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



