Punti Chiave
- Dei 456 grandi fondi che hanno presentato i 13F per il trimestre chiuso il 30 settembre, 13 hanno acquistato Salesforce, inclusi il fondo di George Soros e Coatue, e 20 hanno venduto.
- La nuova posizione di Coatue da 1,84 miliardi di dollari è più grande delle riduzioni messe insieme di tutti i 20 venditori, e 8 di quei venditori hanno acquistato ExxonMobil nello stesso trimestre.
- Salesforce scambia a circa 15 volte gli utili forward, circa la metà della sua media quinquennale, e gli analisti si aspettano che il suo utile per azione continui a crescere.
- Gli acquirenti sembrano avere ragione. Il rapporto del terzo trimestre di Salesforce all'inizio di dicembre mostrerà se la crescita organica sta accelerando rispetto al 6%.
I grandi fondi non sono d'accordo su Salesforce (CRM). Dei 456 che hanno presentato i 13F per il trimestre chiuso il 30 settembre (fondi noti ai lettori, o quelli che detengono 1 miliardo di dollari o più di azioni USA, escludendo i fondi quant e indicizzati), 13 lo hanno acquistato, aprendo una posizione o aggiungendo il 20% o più, e 20 lo hanno venduto completamente o ridotto la loro posizione del 20% o più.
In totale, 50 di quei fondi detenevano Salesforce alla fine del trimestre. E 8 dei 20 venditori hanno acquistato ExxonMobil (XOM) nello stesso trimestre. ExxonMobil è un'azione più economica, ma gli analisti si aspettano che i suoi utili si riducano.
La scommessa di Coatue supera tutte le vendite
Coatue di Philippe Laffont, un hedge fund la cui società gestisce 92,71 miliardi di dollari, ha aperto una posizione in Salesforce di 8,03 milioni di azioni del valore di 1,84 miliardi di dollari ai prezzi di fine trimestre, secondo il suo 13F per il trimestre chiuso il 30 settembre, presentato il 16 novembre. Questo rappresenta il 3,4% delle sue azioni 13F ed è la sua 12a posizione più grande. Soros Fund Management ha acquistato molto meno. Il suo 13F, presentato il 13 novembre, detiene 6,48 miliardi di dollari di azioni USA e mostra una nuova posizione di 65.193 azioni del valore di 15 milioni di dollari, la sua 87a posizione più grande allo 0,2%. Anche Davis Advisors di Chris Davis, Maverick Capital di Lee Ainslie e Whale Rock Capital hanno aperto nuove posizioni. Tutte le riduzioni dei 20 venditori, sommate ai prezzi di fine trimestre, ammontano a meno di un terzo dell'acquisto di Coatue.
TIKR monitora 56 analisti su Salesforce. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Salesforce, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Salesforce
Il più grande venditore è ancora un grande detentore
Darlington Partners Capital Management, la cui società gestisce 3,28 miliardi di dollari, ha effettuato la riduzione più grande. Ha venduto il 49% delle sue azioni, passando da 1,56 milioni a 796.852, per un valore di circa 176 milioni di dollari. Ciononostante, Salesforce era ancora la sua settima posizione più grande al 30 settembre, all'8,3% delle sue azioni 13F. ARGA Investment Management (24,57 miliardi di dollari in gestione) ha ridotto la sua posizione del 94%, per un valore di circa 94 milioni di dollari. Mondrian Investment Partners (49,31 miliardi di dollari) ha ridotto la sua posizione del 47%, per un valore di circa 71 milioni di dollari.
Mondrian è anche uno degli 8 venditori che hanno acquistato ExxonMobil. Ha aperto una posizione di 335.547 azioni del valore di 55 milioni di dollari, l'1,0% delle sue azioni 13F. A circa 12 volte gli utili forward, ExxonMobil è più economica. Ma gli analisti si aspettano che il suo EPS normalizzato diminuisca ogni anno dal 2026 al 2029, dopo un anno in cui la guerra con l'Iran ha fatto salire i prezzi del petrolio. Il suo prezzo target medio degli analisti di 184 dollari è solo il 10% sopra il suo prezzo azionario. Finora, ExxonMobil ha performato meglio da quando il trimestre è terminato: è salita del 3% dal 30 settembre, mentre Salesforce è scesa del 6%.
A 15x, Salesforce è economica
Si prevede che gli utili di Salesforce continuino a crescere. Il suo EPS normalizzato era di 12,52 dollari nell'anno terminato a gennaio 2026, e gli analisti si aspettano 16,75 dollari per l'anno che termina a gennaio 2027 e 18,46 dollari per l'anno che termina a gennaio 2029:
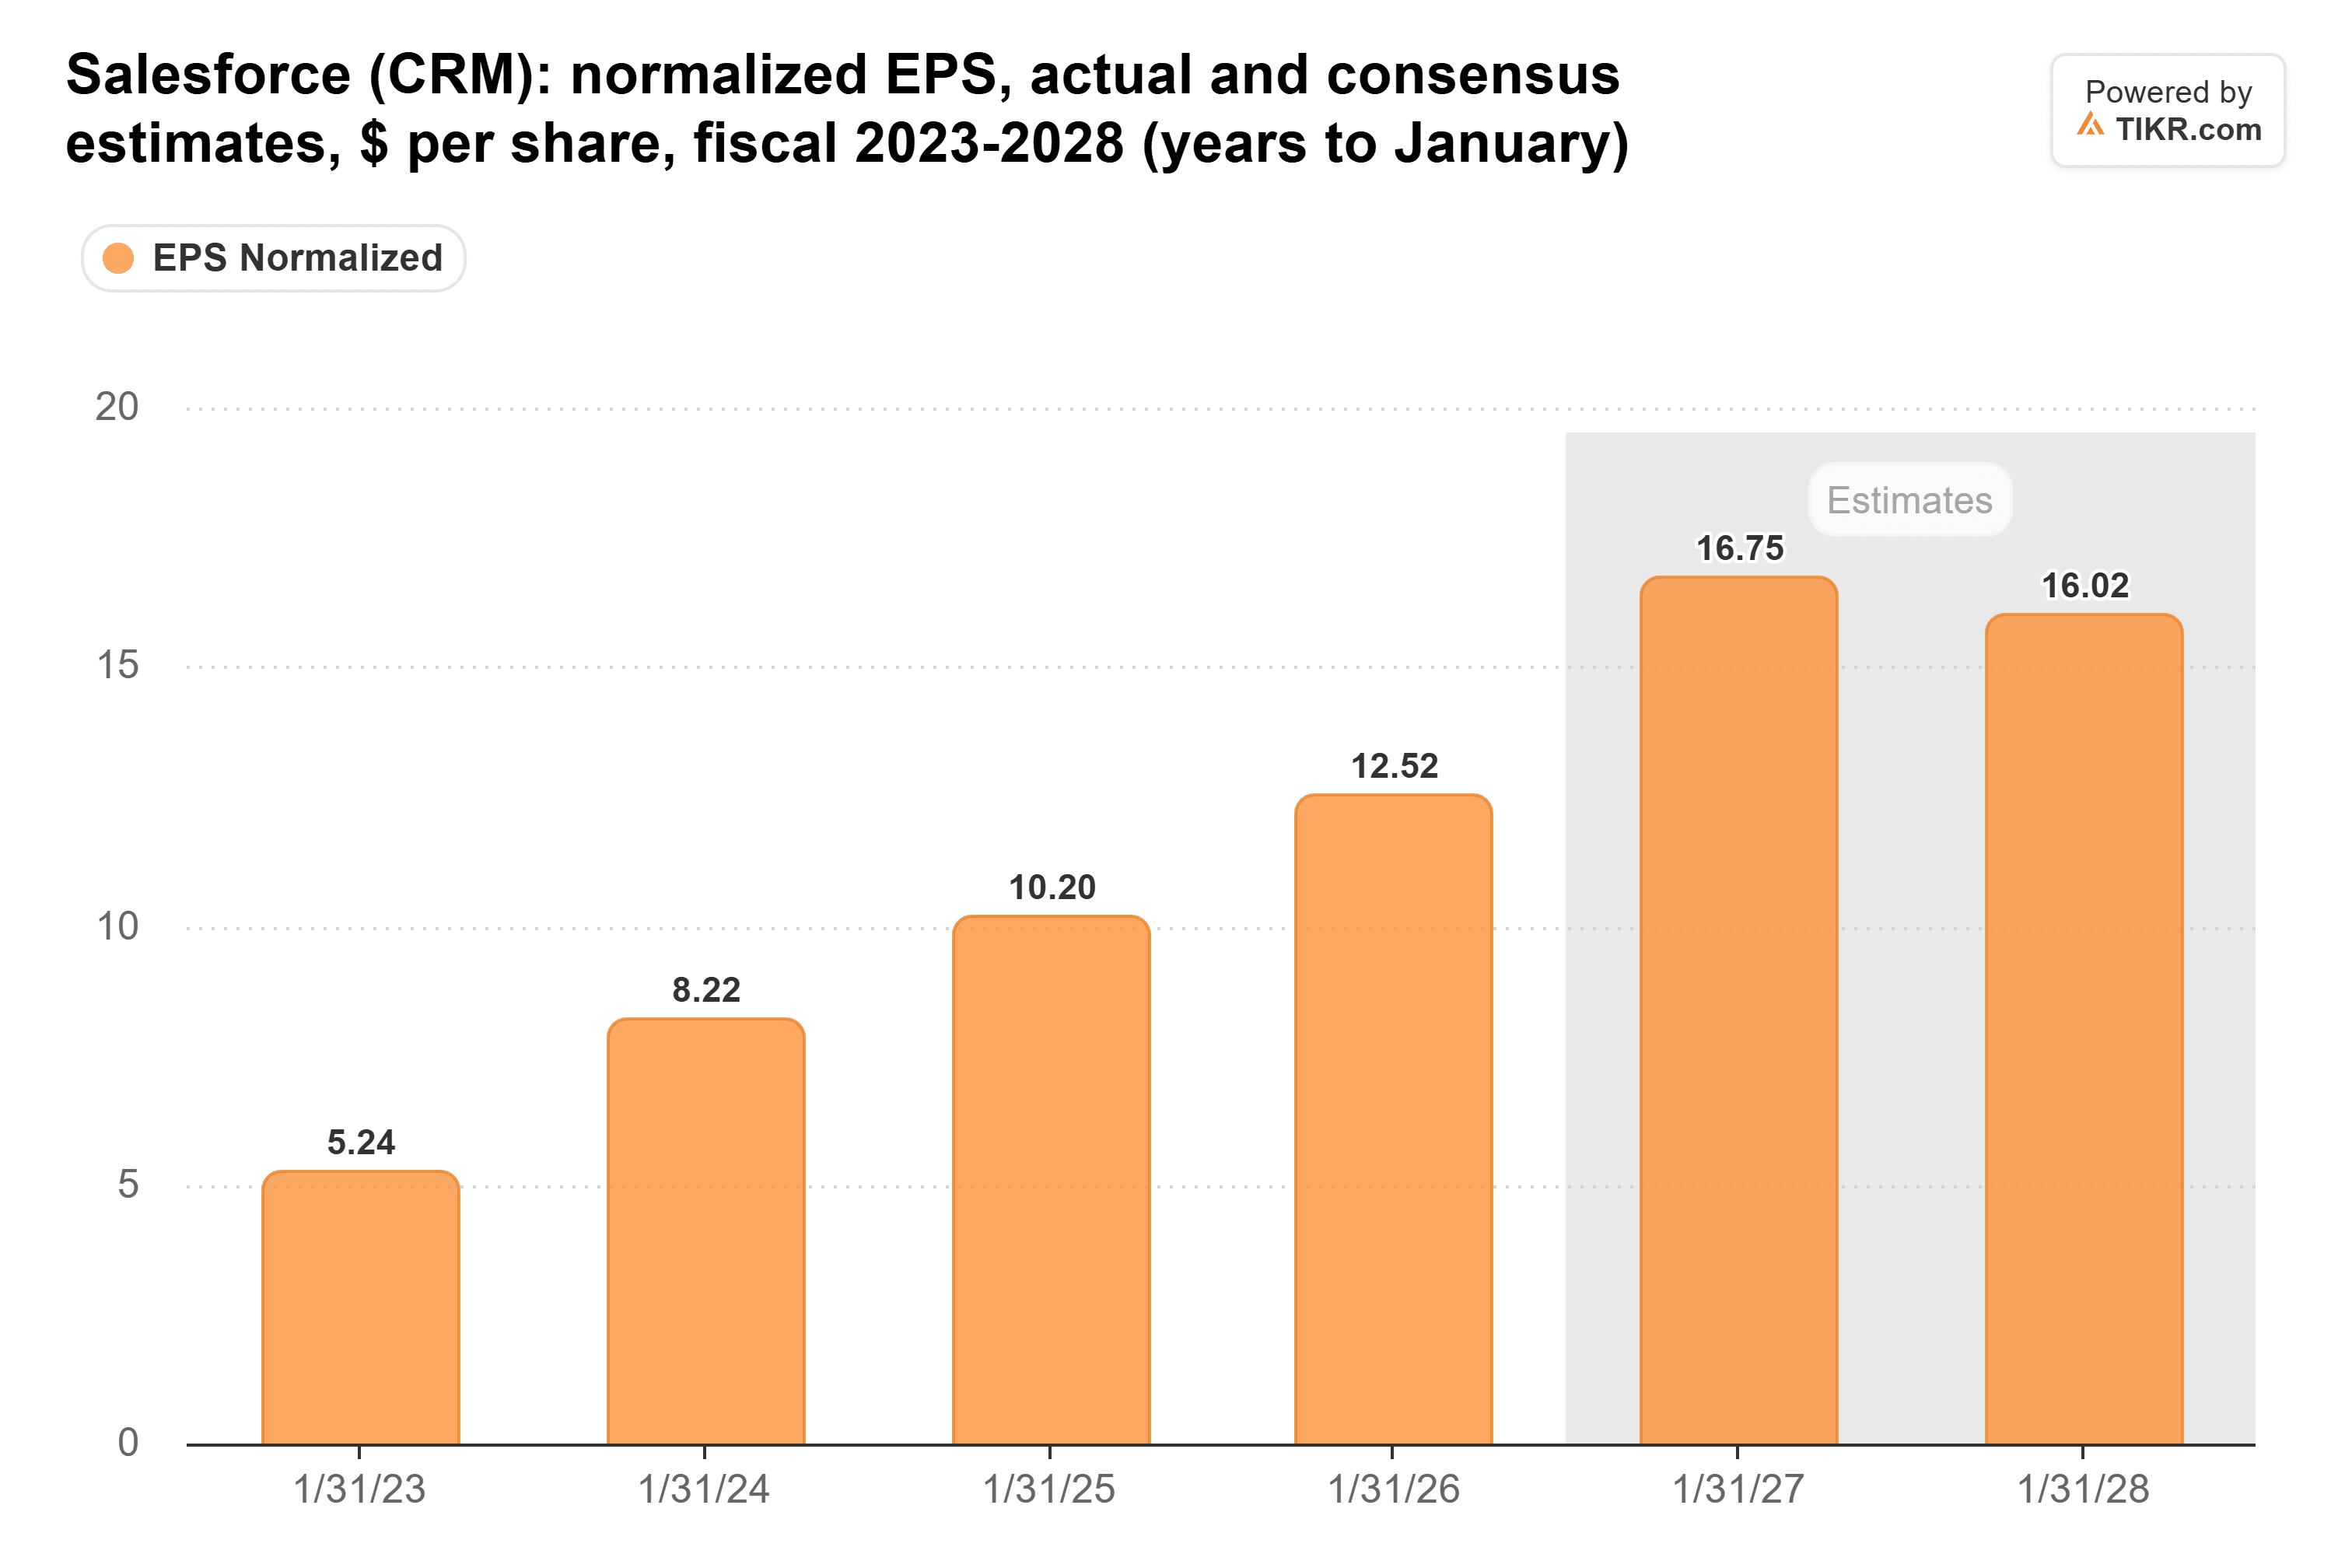
Il calo intermedio deriva dai guadagni di quest'anno sugli investimenti di Salesforce, principalmente la sua partecipazione in Anthropic. Escludendo i guadagni del primo semestre, i 16,02 dollari che gli analisti si aspettano per l'anno che termina a gennaio 2028 sono il 17% al di sopra delle previsioni del management per quest'anno.
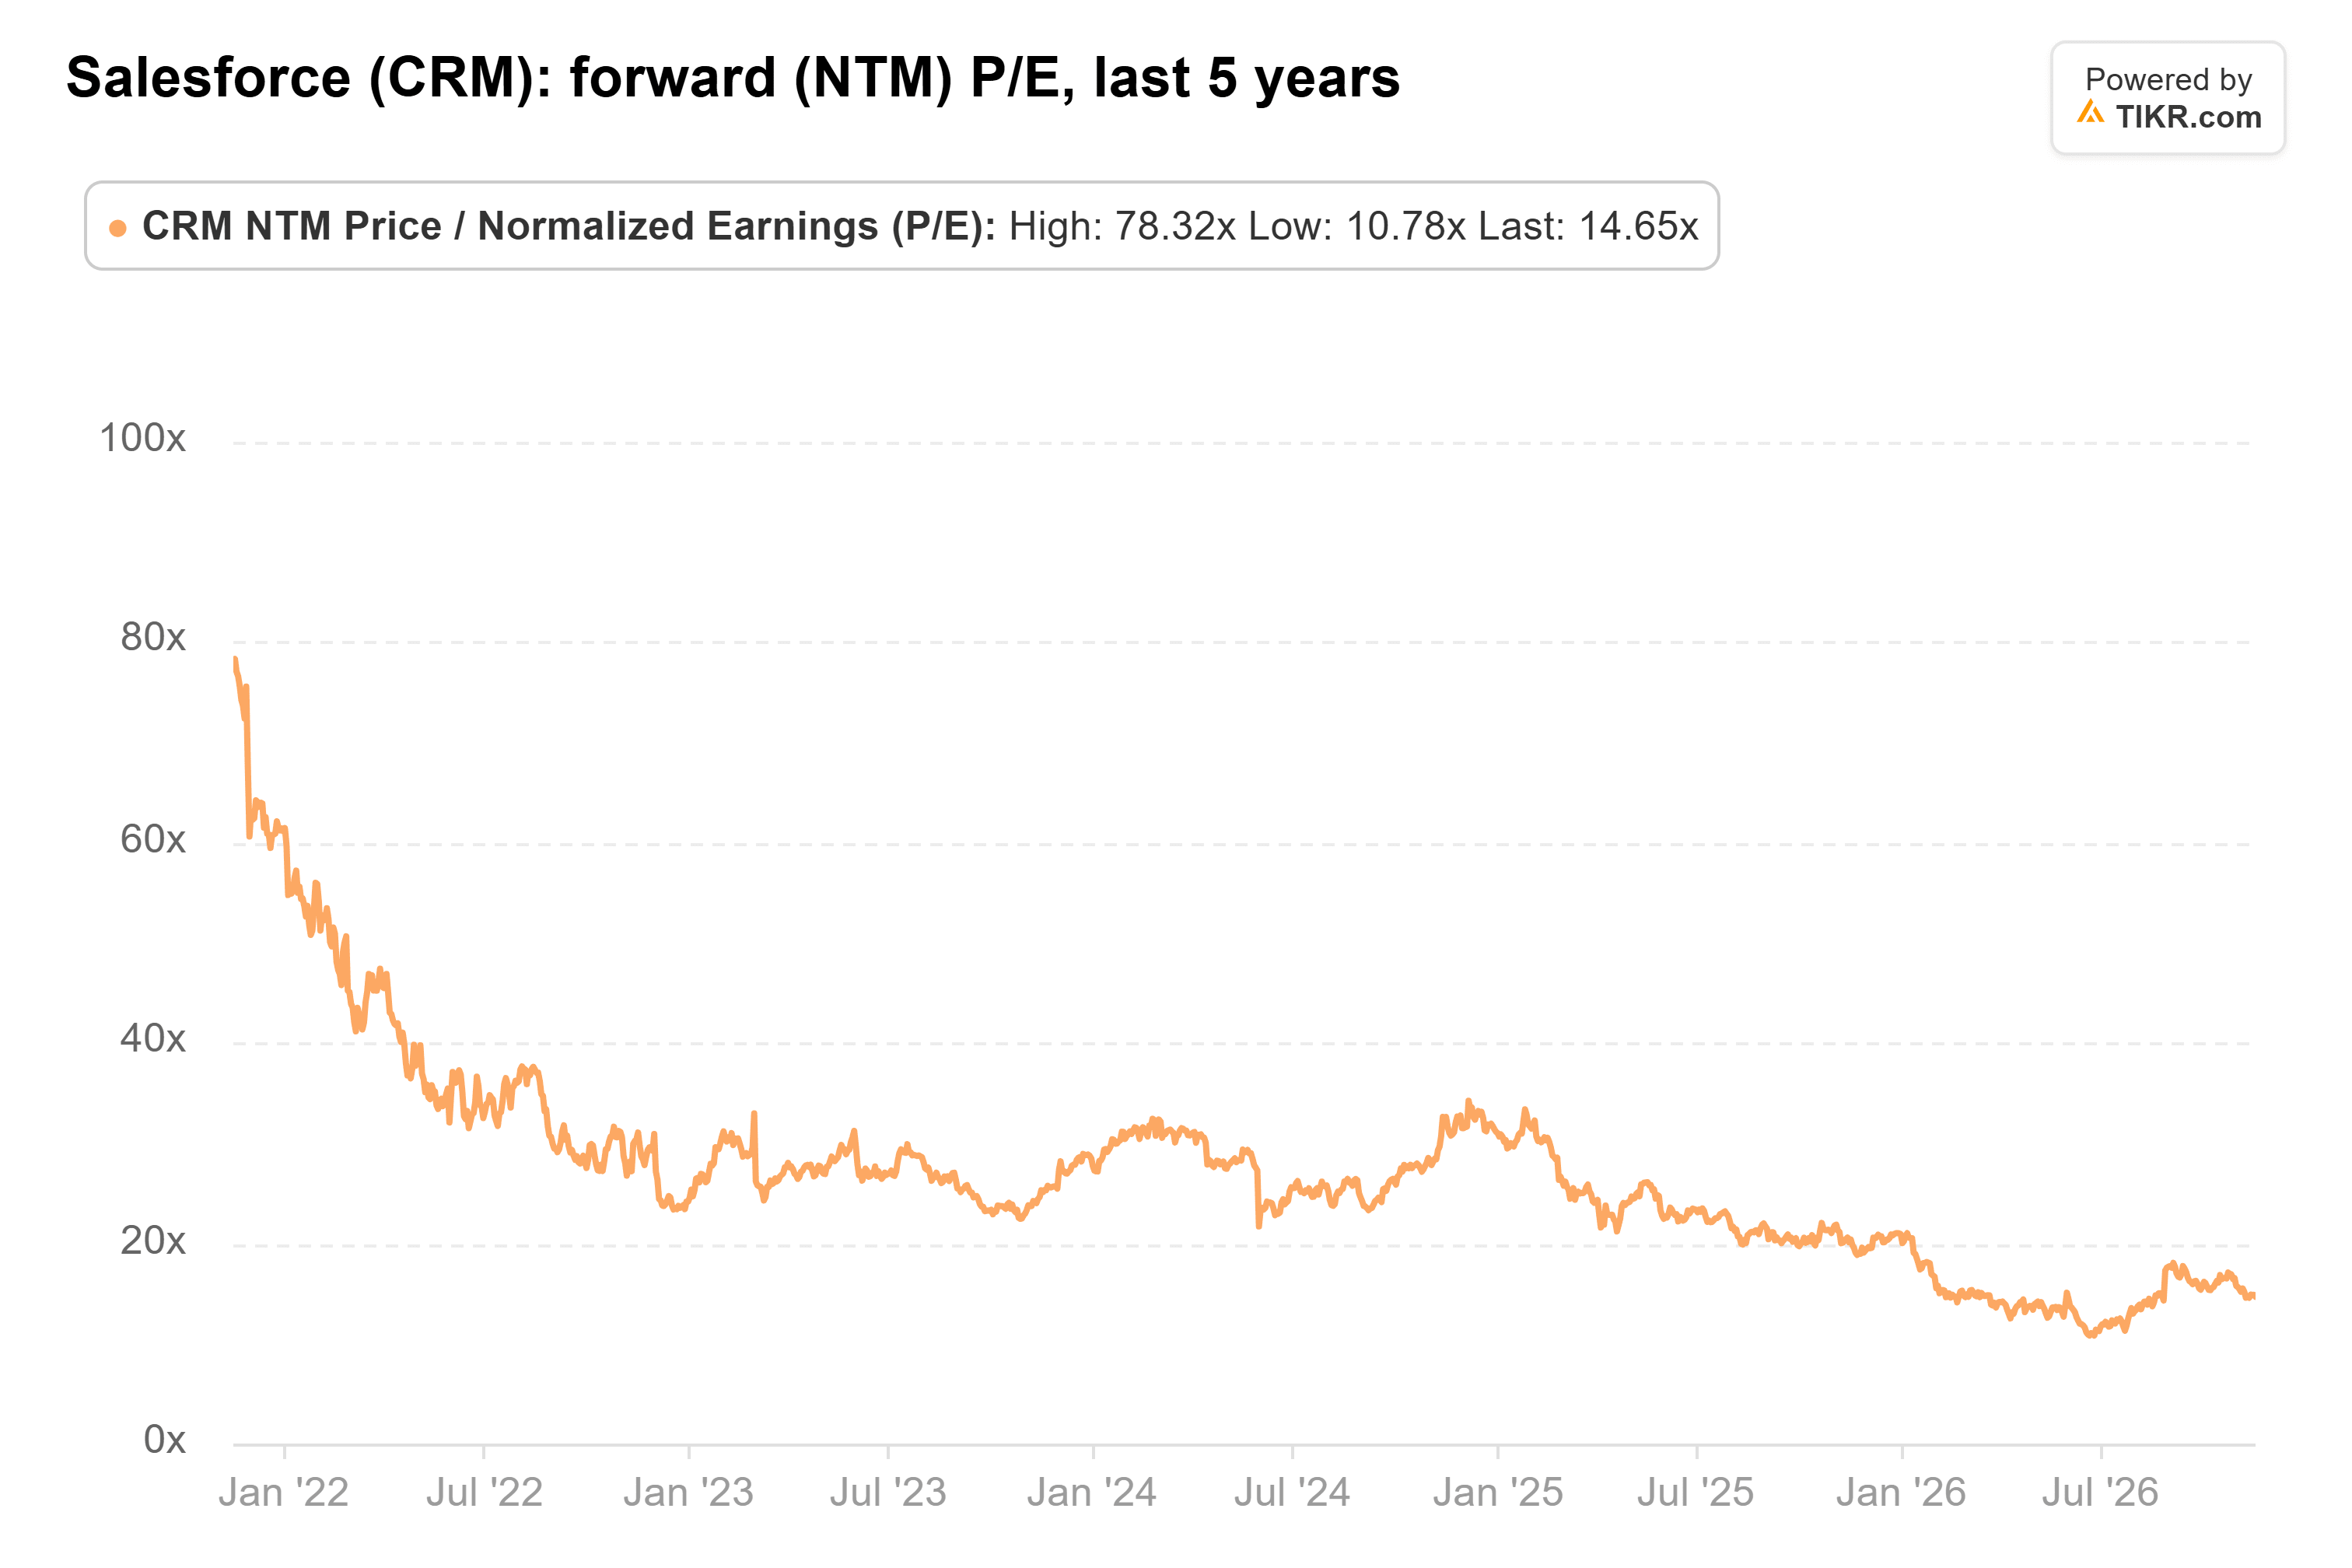
Ciononostante, gli investitori pagano molto meno per quegli utili rispetto al passato. Salesforce scambia a 15 volte gli utili forward. La sua media quinquennale è di 27x, e ha toccato un minimo di 11x a giugno:
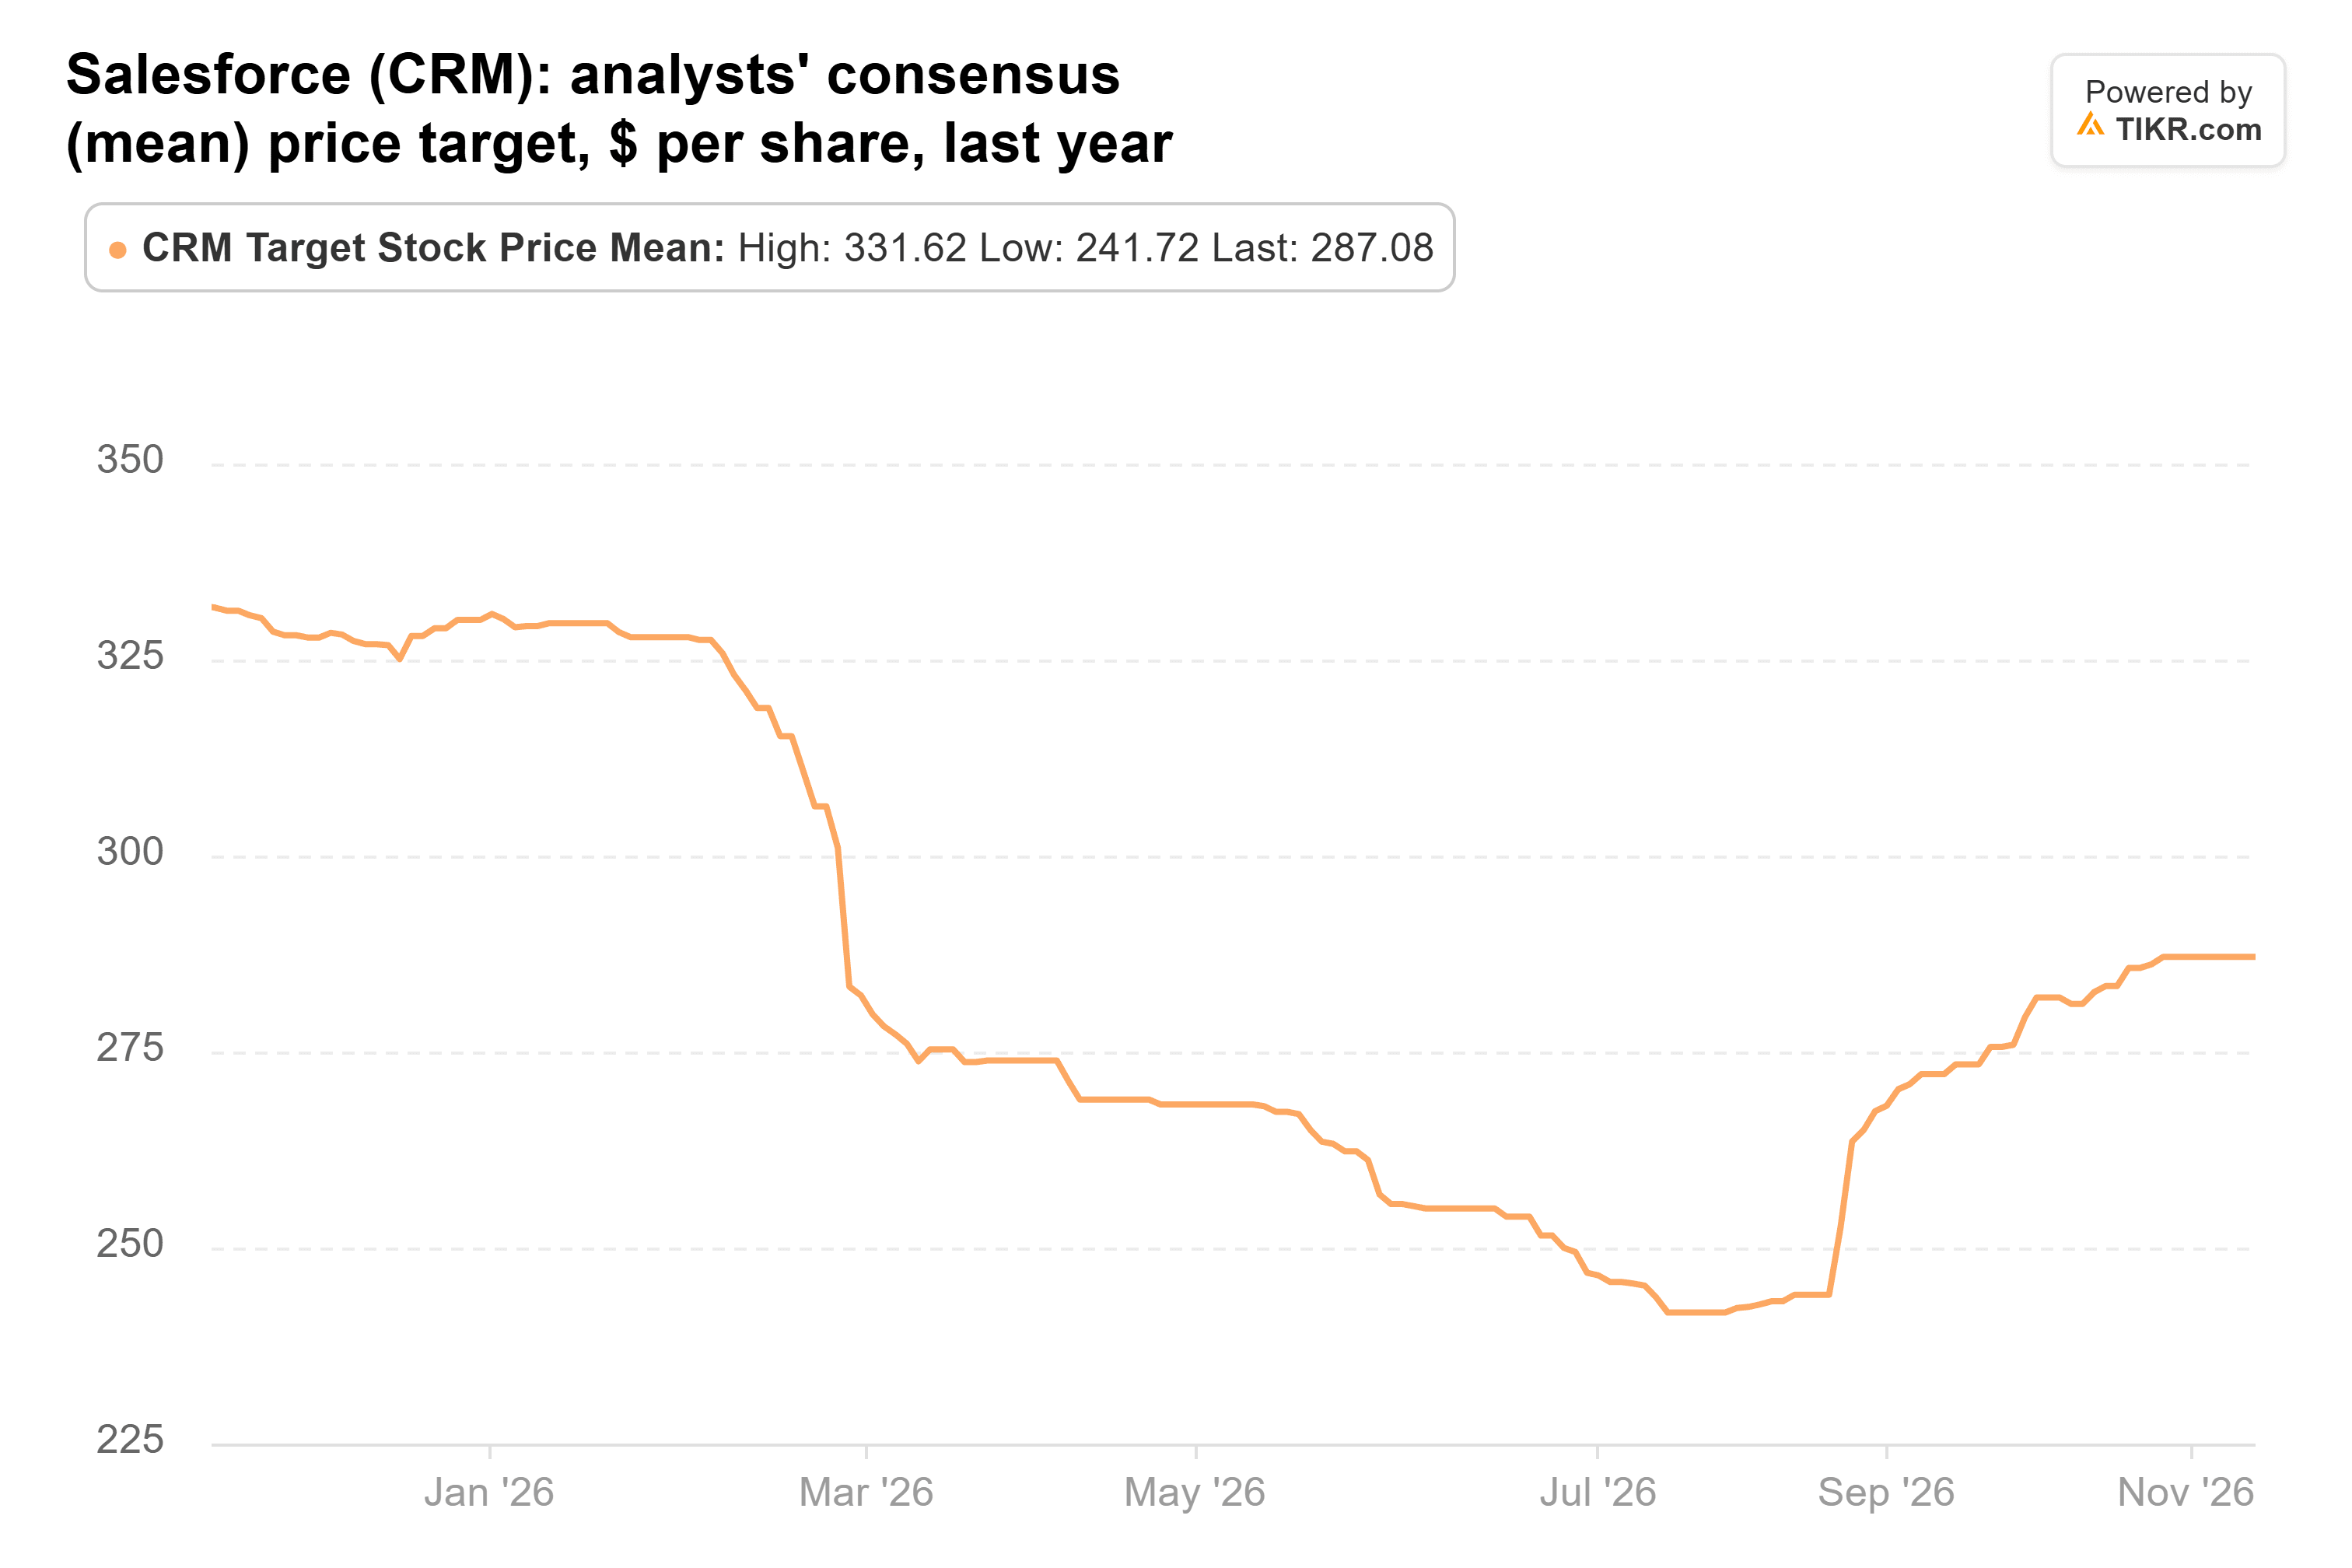
I 56 analisti che seguono l'azione hanno un prezzo target medio di 287 dollari, il 34% sopra il prezzo attuale. Quel target si è ripreso da un minimo di 242 dollari a luglio, sebbene sia ancora al di sotto dei 332 dollari di un anno fa:
Gli acquirenti sembrano avere ragione
I venditori hanno buone ragioni per preoccuparsi. I ricavi sono aumentati dell'11% nel secondo trimestre dell'anno fiscale 2027, ma solo del 6% senza l'acquisizione di Informatica. Il debito è aumentato da 14,5 miliardi di dollari al 31 gennaio a 39,5 miliardi di dollari al 31 luglio per pagare un buyback da 25 miliardi di dollari, e S&P ha tagliato il rating di Salesforce ad A da A+ il 4 novembre, citando i suoi accordi e i rendimenti agli azionisti.
Ma a 15 volte gli utili che gli analisti si aspettano in crescita, l'azione prezza già gran parte di quel dubbio. Il multiplo più basso di ExxonMobil arriva con utili che gli analisti si aspettano in calo. Io starei dalla parte degli acquirenti, e la grande scommessa di Coatue sembra la scelta migliore.
Il rapporto del terzo trimestre di Salesforce all'inizio di dicembre è la prossima prova. Il management si aspetta che i ricavi crescano dell'11% al 12%, con poco più di 4 punti di questo derivanti da Informatica, il che porterebbe la crescita organica al di sopra del 6% del secondo trimestre. Se la crescita rimane vicina al 6%, i venditori avranno fatto la scelta migliore. I prossimi 13F dei fondi, dovuti a metà febbraio, mostreranno da quale parte si è aggiunti.
Quindi, quanto vale realmente l'azione Salesforce?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Salesforce. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Salesforce gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!