Punti Chiave
- Jim Cramer ha detto che Amazon potrebbe vendere la sua partecipazione in Anthropic e avere le sue spese in conto capitale "pagate per il prossimo anno e mezzo".
- Le azioni di Anthropic possedute direttamente da Amazon valevano circa 188 miliardi di dollari alla chiusura del primo giorno, circa 10 mesi delle spese in conto capitale di quest'anno.
- Amazon deve solo coprire il suo deficit di flusso di cassa libero, circa 65 miliardi di dollari tra il 2026 e il 2027, e quelle azioni lo coprono più del doppio.
- Andy Jassy dice che Amazon manterrà la partecipazione. È una garanzia di riserva, e il suo valore, come quello di Salesforce, ora si muove con il titolo di Anthropic.
L'IPO di Anthropic ha reso Amazon (AMZN) uno dei più grandi vincitori del mercato sulla carta, e Jim Cramer ha un'idea su cosa fare con le vincite.
Anthropic (ANT) ha chiuso il suo primo giorno di negoziazione giovedì a 97,17 dollari, il 17% sopra il suo prezzo IPO di 83 dollari, per poi scendere dell'8,5% a 88,91 dollari venerdì mentre i titoli AI venivano venduti. In Squawk on the Street, Cramer di CNBC ha esposto i calcoli:
"quel numero della loro proprietà in Anthropic è più che equivalente a quello che spenderanno in CapEx. Potrebbero effettivamente vendere la partecipazione e dire, ehi, le nostre spese in conto capitale sono pagate per il prossimo anno e mezzo."
Sarebbe un bel trucco. Il CEO Andy Jassy ha detto al Halftime Report di CNBC il 17 novembre che "ci aspettiamo di spendere circa 220 miliardi di dollari quest'anno in CapEx e che ci aspettiamo di spendere significativamente di più l'anno prossimo."
Il flusso di cassa libero è diventato negativo
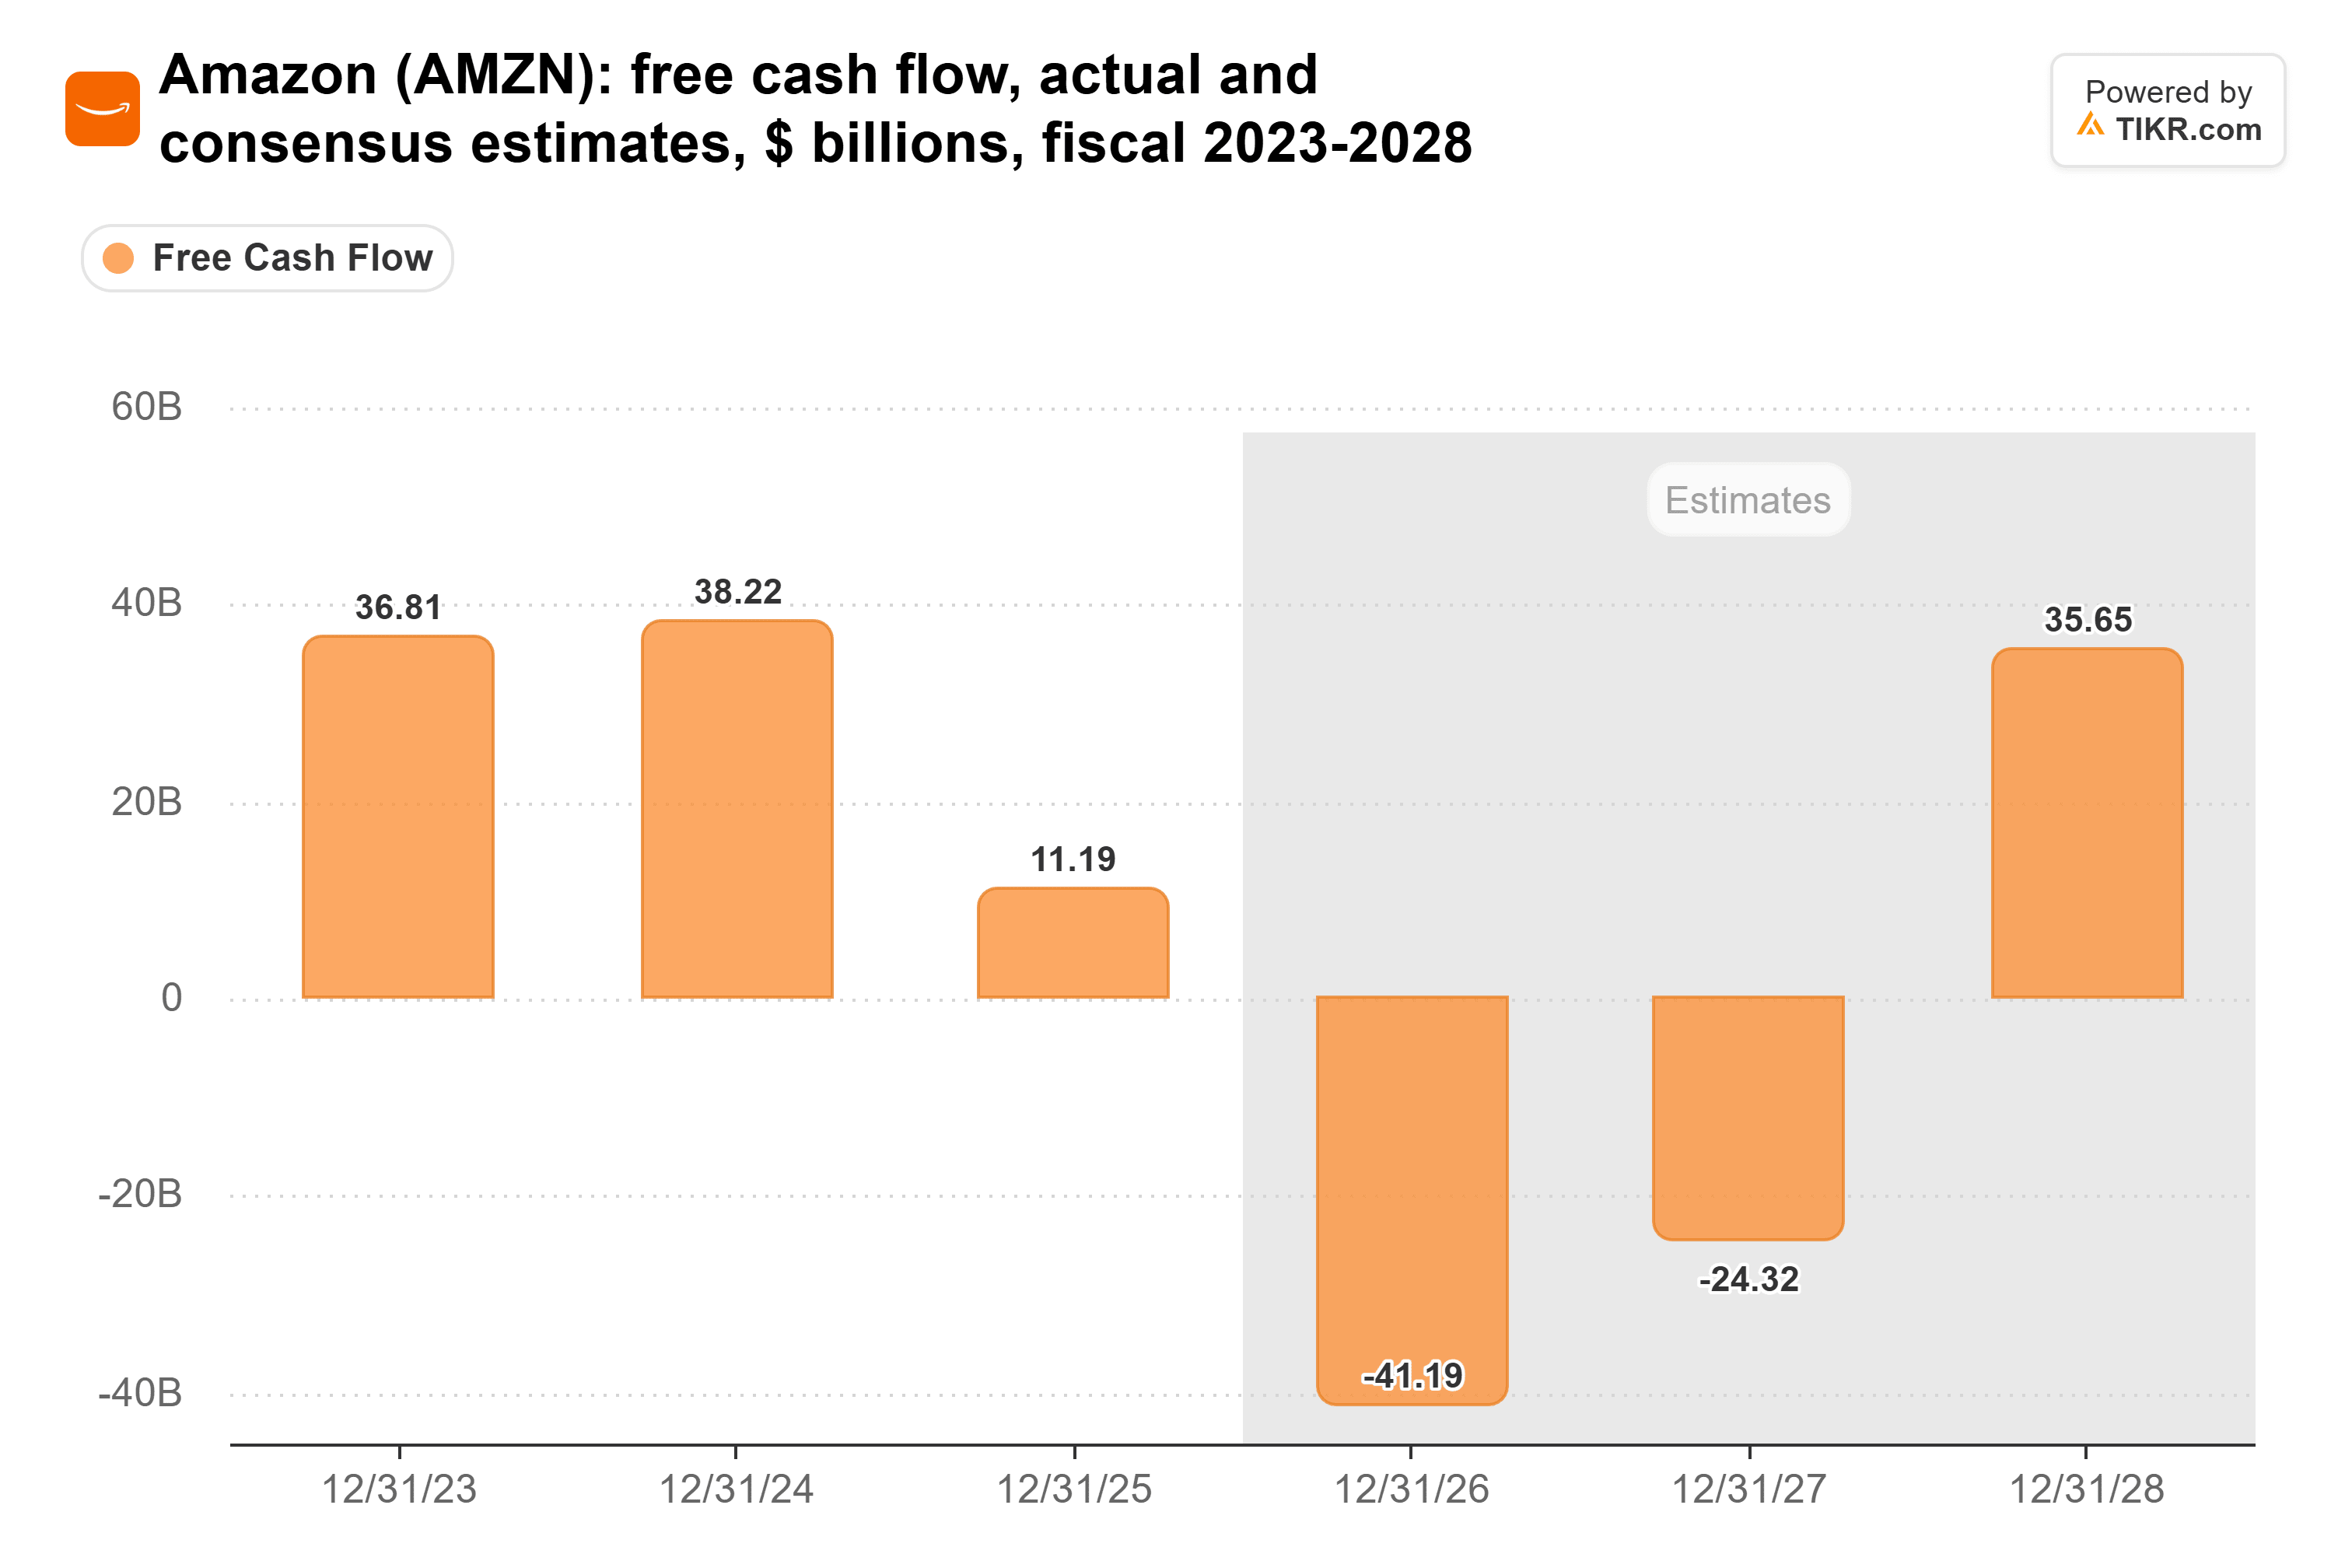
Quella spesa ha già spinto il flusso di cassa libero di Amazon sotto lo zero. Gli analisti non si aspettano che torni positivo prima del 2028:
Finora, Amazon ha colmato il divario principalmente indebitandosi. Il suo debito a lungo termine è aumentato da 65,6 miliardi di dollari alla fine del 2025 a 173,1 miliardi di dollari al 30 settembre, più che raddoppiando in nove mesi.
TIKR monitora 62 analisti su Amazon. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Amazon
Cramer fa i conti
Dopo l'IPO, Amazon possiede direttamente il 14,6% di Anthropic. Alla chiusura del primo giorno, quelle azioni valevano circa 188 miliardi di dollari, circa 10 mesi delle spese in conto capitale di quest'anno.
La cifra di Cramer è del 23,6%, perché include anche le obbligazioni convertibili che Amazon non ha ancora convertito, trattenute sotto un limite di proprietà che ha scelto di non rinunciare. Con la valutazione di 1.500 miliardi di dollari che ha utilizzato, si tratta di circa 354 miliardi di dollari, ovvero circa 19 mesi di spesa al ritmo di quest'anno.
Ma le spese in conto capitale di Amazon sono più che raddoppiate in cinque anni:
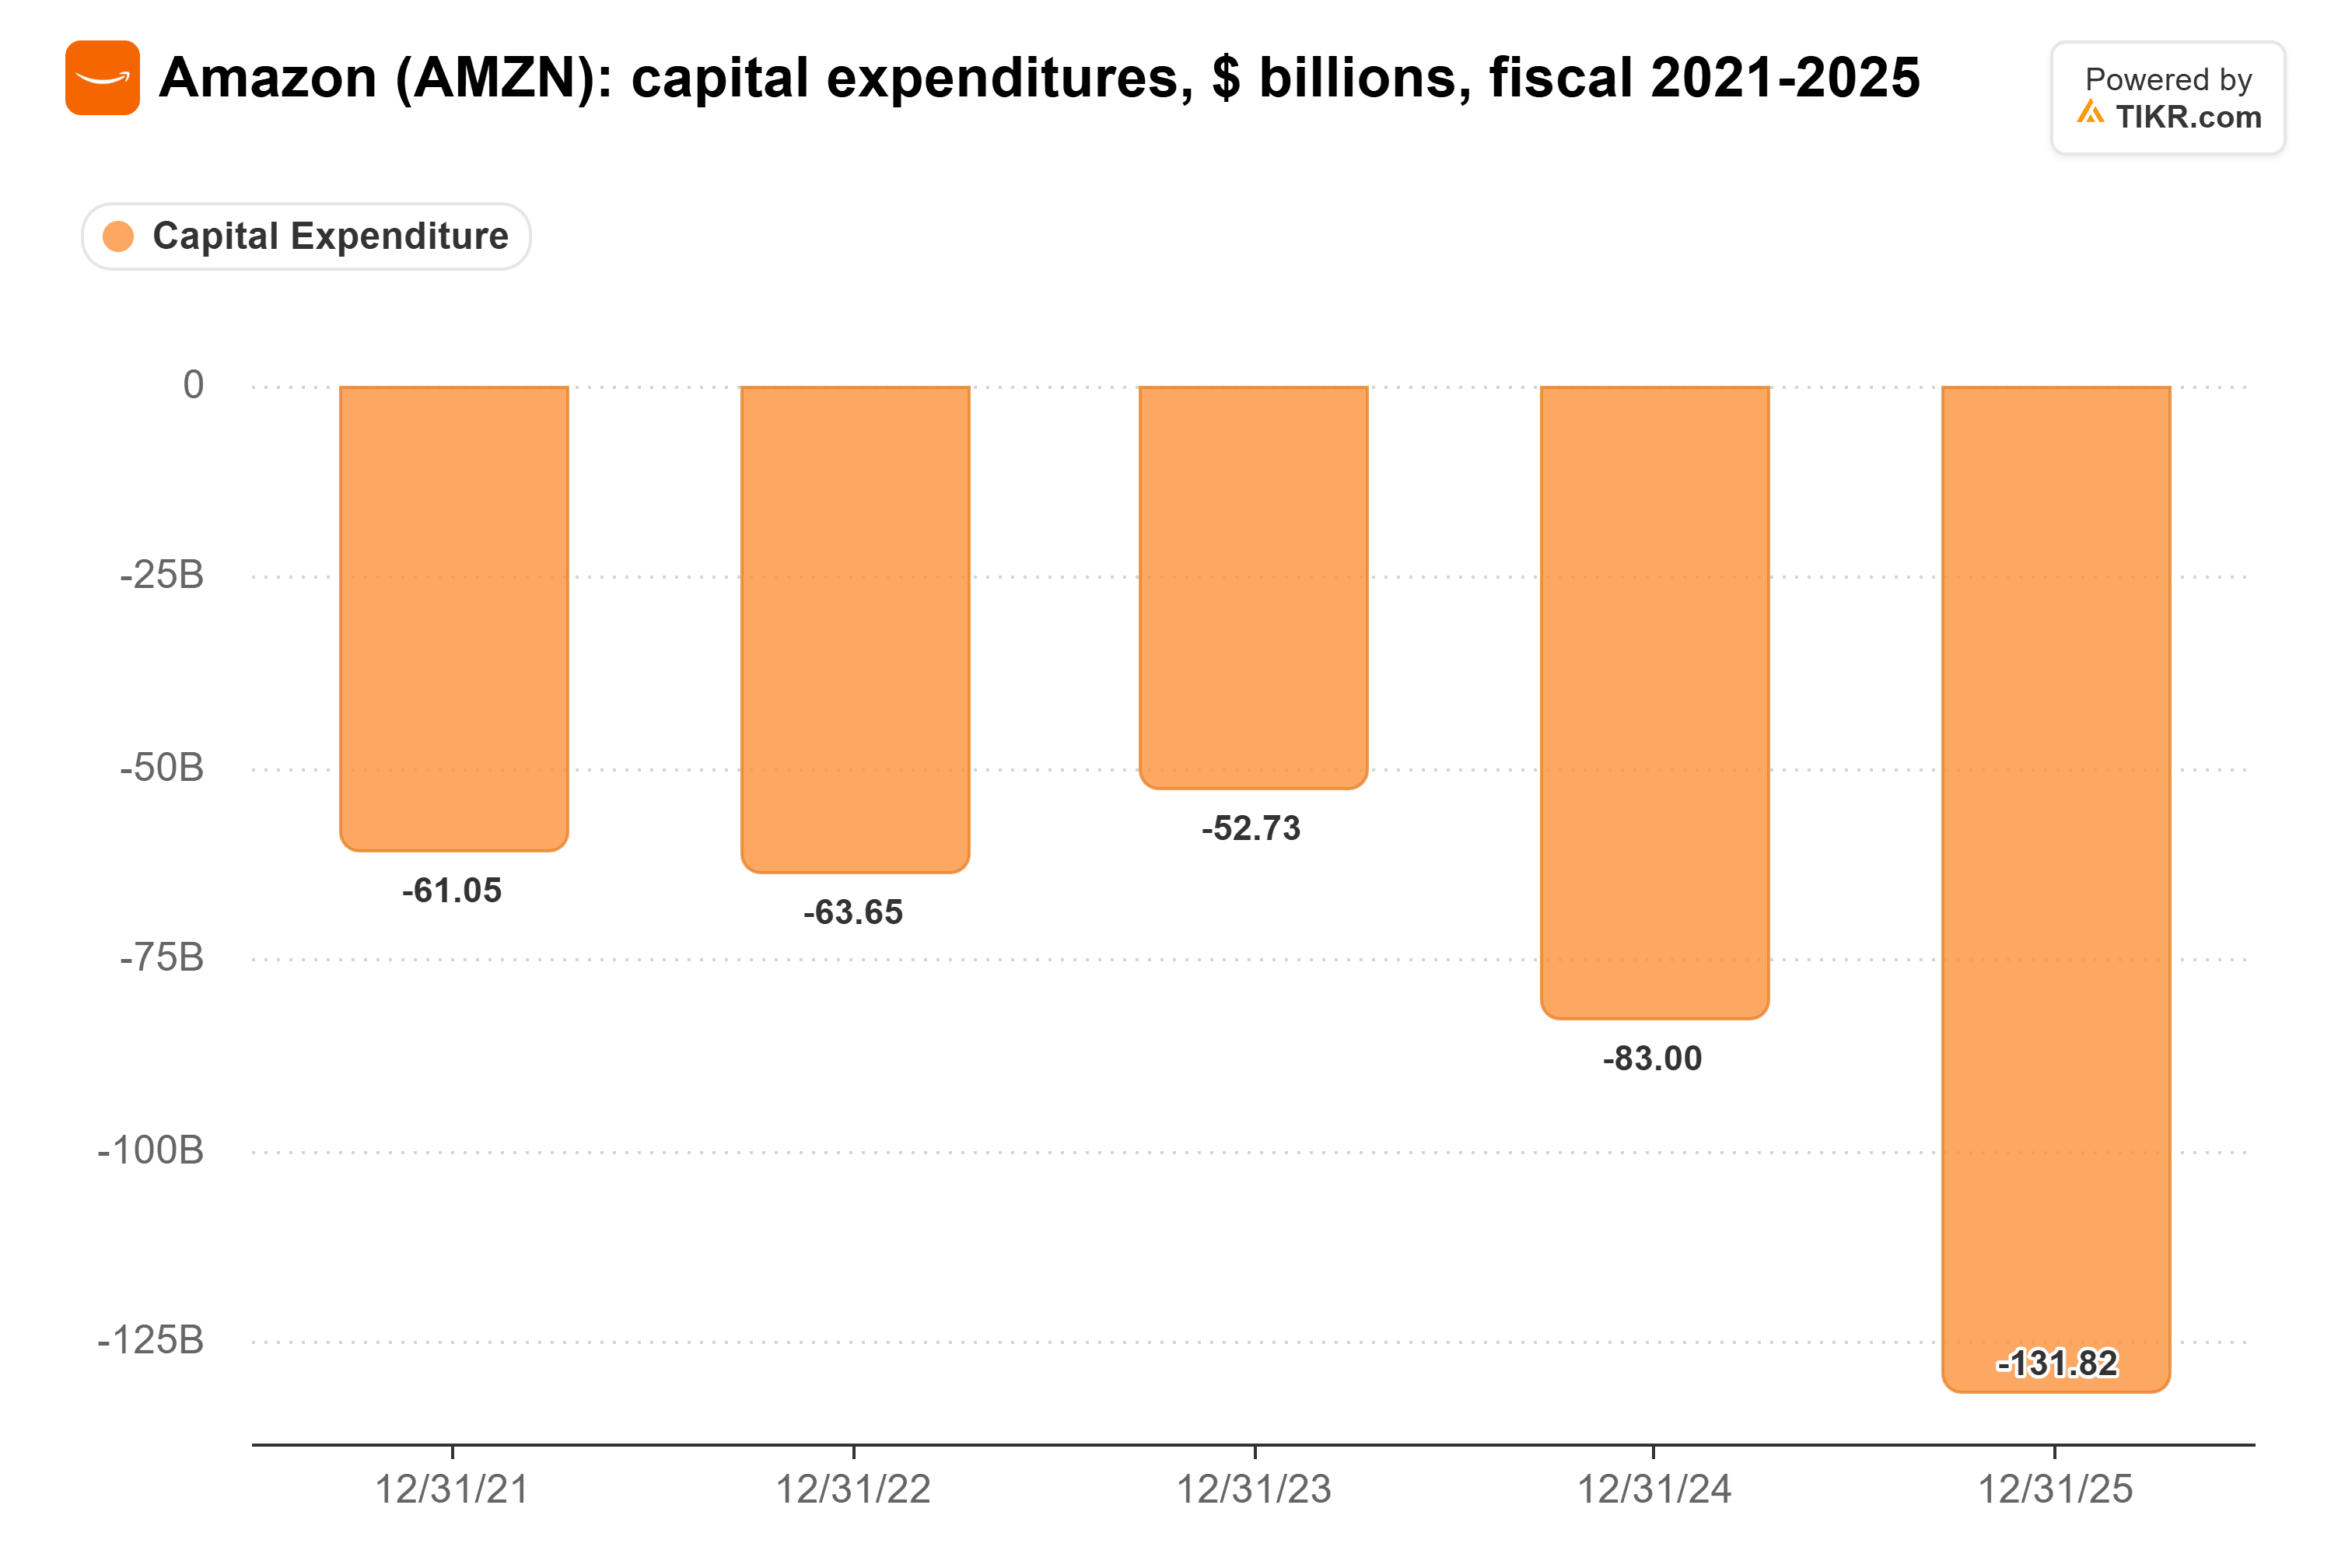
Gli analisti si aspettano 278,2 miliardi di dollari nel 2027, e a quel ritmo anche i 354 miliardi di dollari di Cramer coprono solo circa 15 mesi.
Amazon deve solo colmare il divario
Amazon inoltre non avrebbe bisogno che la partecipazione paghi per l'intero sviluppo. Il flusso di cassa operativo copre la maggior parte: 168,3 miliardi di dollari nei 12 mesi fino al 30 settembre, contro circa 210,7 miliardi di dollari di spese in conto capitale al netto di proventi e incentivi. Amazon deve solo finanziare il deficit nel grafico del flusso di cassa libero sopra, che il consenso stima a 41,2 miliardi di dollari quest'anno e 24,3 miliardi di dollari l'anno prossimo, circa 65 miliardi di dollari in totale. Anche dopo il calo di venerdì, le azioni possedute direttamente da Amazon, valevoli circa 172 miliardi di dollari alla chiusura, coprono quel deficit più del doppio.
Il problema: Amazon dice che non venderà. Jassy ha detto al Halftime Report che "crediamo in Anthropic e abbiamo investito non per fare un rapido guadagno in un anno." Amazon ha investito 18,0 miliardi di dollari in Anthropic, quindi quasi tutta la vendita sarebbe anche una plusvalenza tassabile.
Amazon non è sola. Salesforce (CRM) detiene azioni di Anthropic attraverso la sua divisione venture, e le sue previsioni assumono nessun cambiamento nel loro valore, poiché afferma di non poter prevedere le plusvalenze o le minusvalenze. Il suo rapporto del 2 dicembre copre il trimestre terminato il 31 ottobre, prima della quotazione, quindi il trimestre di gennaio è il primo con un prezzo di mercato per la partecipazione, così come il trimestre di dicembre lo è per Amazon.
Cramer è un po' generoso nei calcoli delle spese in conto capitale ma sottovaluta la partecipazione. Colmare due anni di flusso di cassa libero negativo con ampio margine la rende una potente garanzia di riserva per un'azienda che si indebita così pesantemente, anche se Jassy non venderà mai un'azione.
Naturalmente, il cuscinetto si riduce con ogni giornata negativa per Anthropic, e un'outlook delle spese in conto capitale per il 2027 ben al di sopra dei 278,2 miliardi di dollari di consenso, che arriverà con i risultati del quarto trimestre all'inizio di febbraio, allargherebbe il divario.
Quindi, quanto vale realmente il titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!