Punti Chiave
- Assicurare il debito dei produttori di chip ora costa più che assicurare i giganti del cloud che acquistano i loro chip.
- Bill Dudley avverte che un calo dei prezzi dei chip colpirebbe NVIDIA due volte: sulle sue garanzie e sui suoi utili.
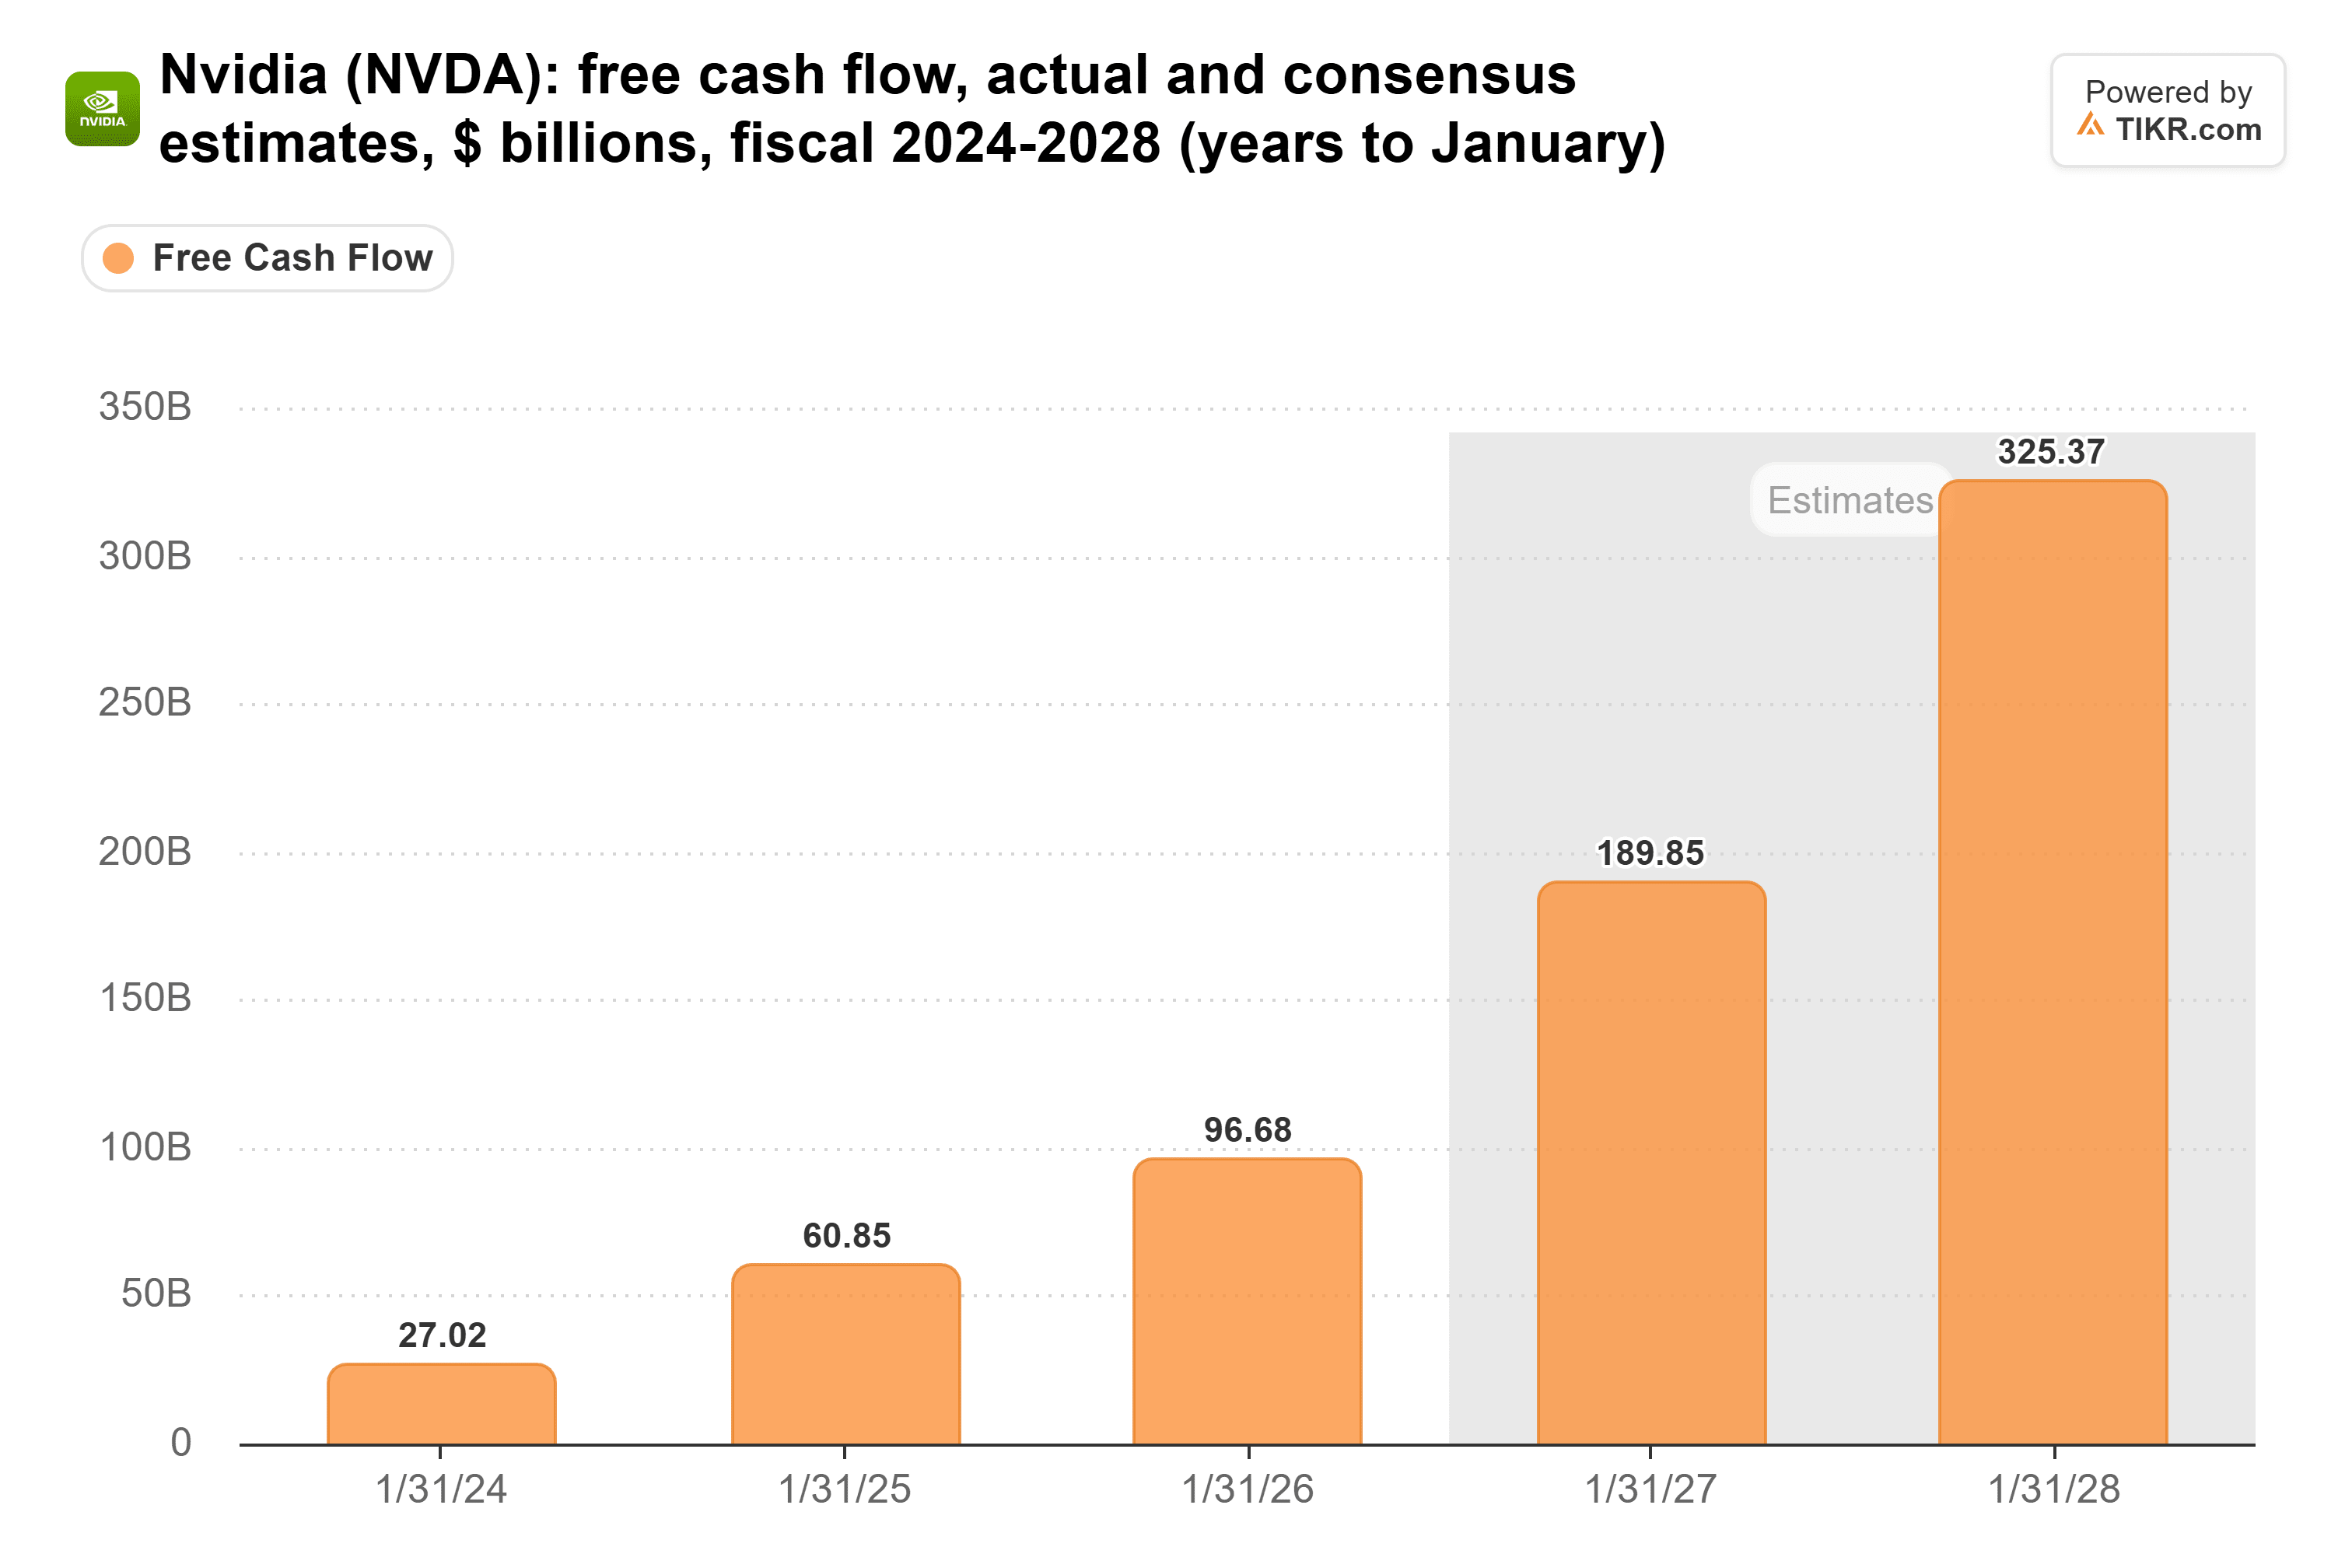
- Il debito di NVIDIA non è la preoccupazione. Ha generato 96,7 miliardi di dollari di free cash flow nell'ultimo anno fiscale.
- Il rischio reale sono 108,5 miliardi di dollari di garanzie legate ai clienti, e gli azionisti lo sopportano per primi.
I trader obbligazionari hanno ripreso a prezzare la catena di approvvigionamento dell'IA, e i produttori di chip sono finiti dalla parte sbagliata. Assicurare il debito di NVIDIA (NVDA) e Broadcom (AVGO) ora costa più che assicurare Microsoft (MSFT) e Alphabet (GOOG), i giganti del cloud che acquistano i loro chip.
Goldman Sachs ha posizionato un paniere di produttori di chip a circa 80 punti base all'inizio di agosto, circa 20 al di sotto delle aziende cloud. Tre mesi dopo, il paniere era raddoppiato a circa 160 punti base e si era mosso al di sopra di loro. Il post su X di ZeroHedge lo ha riassunto in tre parole: "Il rischio si sta spostando".
Un investitore su r/ValueInvesting ha elencato 53 punti base per Microsoft, 88 per Alphabet, 128 per NVIDIA e 192 per Broadcom, implicando una probabilità di default a cinque anni del 10,1% per NVIDIA. Questi prezzi precedono l'annuncio del 12 novembre di NVIDIA che Jensen Huang si era dimesso da CEO.
Dudley vede due colpi per NVIDIA
Il 9 novembre su Bloomberg Surveillance, Bill Dudley, editorialista di Bloomberg Opinion ed ex presidente della Fed di New York, ha dichiarato di non essere sicuro che la Fed possa vedere tutti i rischi del boom dell'IA e ha indicato NVIDIA:
"NVIDIA sta garantendo il valore dei suoi chip. Quindi cosa succede se il valore dei suoi chip scende? Non solo devono trovare i soldi per onorare quelle garanzie, ma... i loro utili ne risentiranno perché avranno prezzi dei chip più bassi."
Un calo dei prezzi dei chip, due colpi.
NVIDIA può coprire i propri debiti
NVIDIA ha generato 96,7 miliardi di dollari di free cash flow nell'anno terminato a gennaio 2026, e gli analisti si aspettano circa 190 miliardi di dollari in questo anno fiscale.
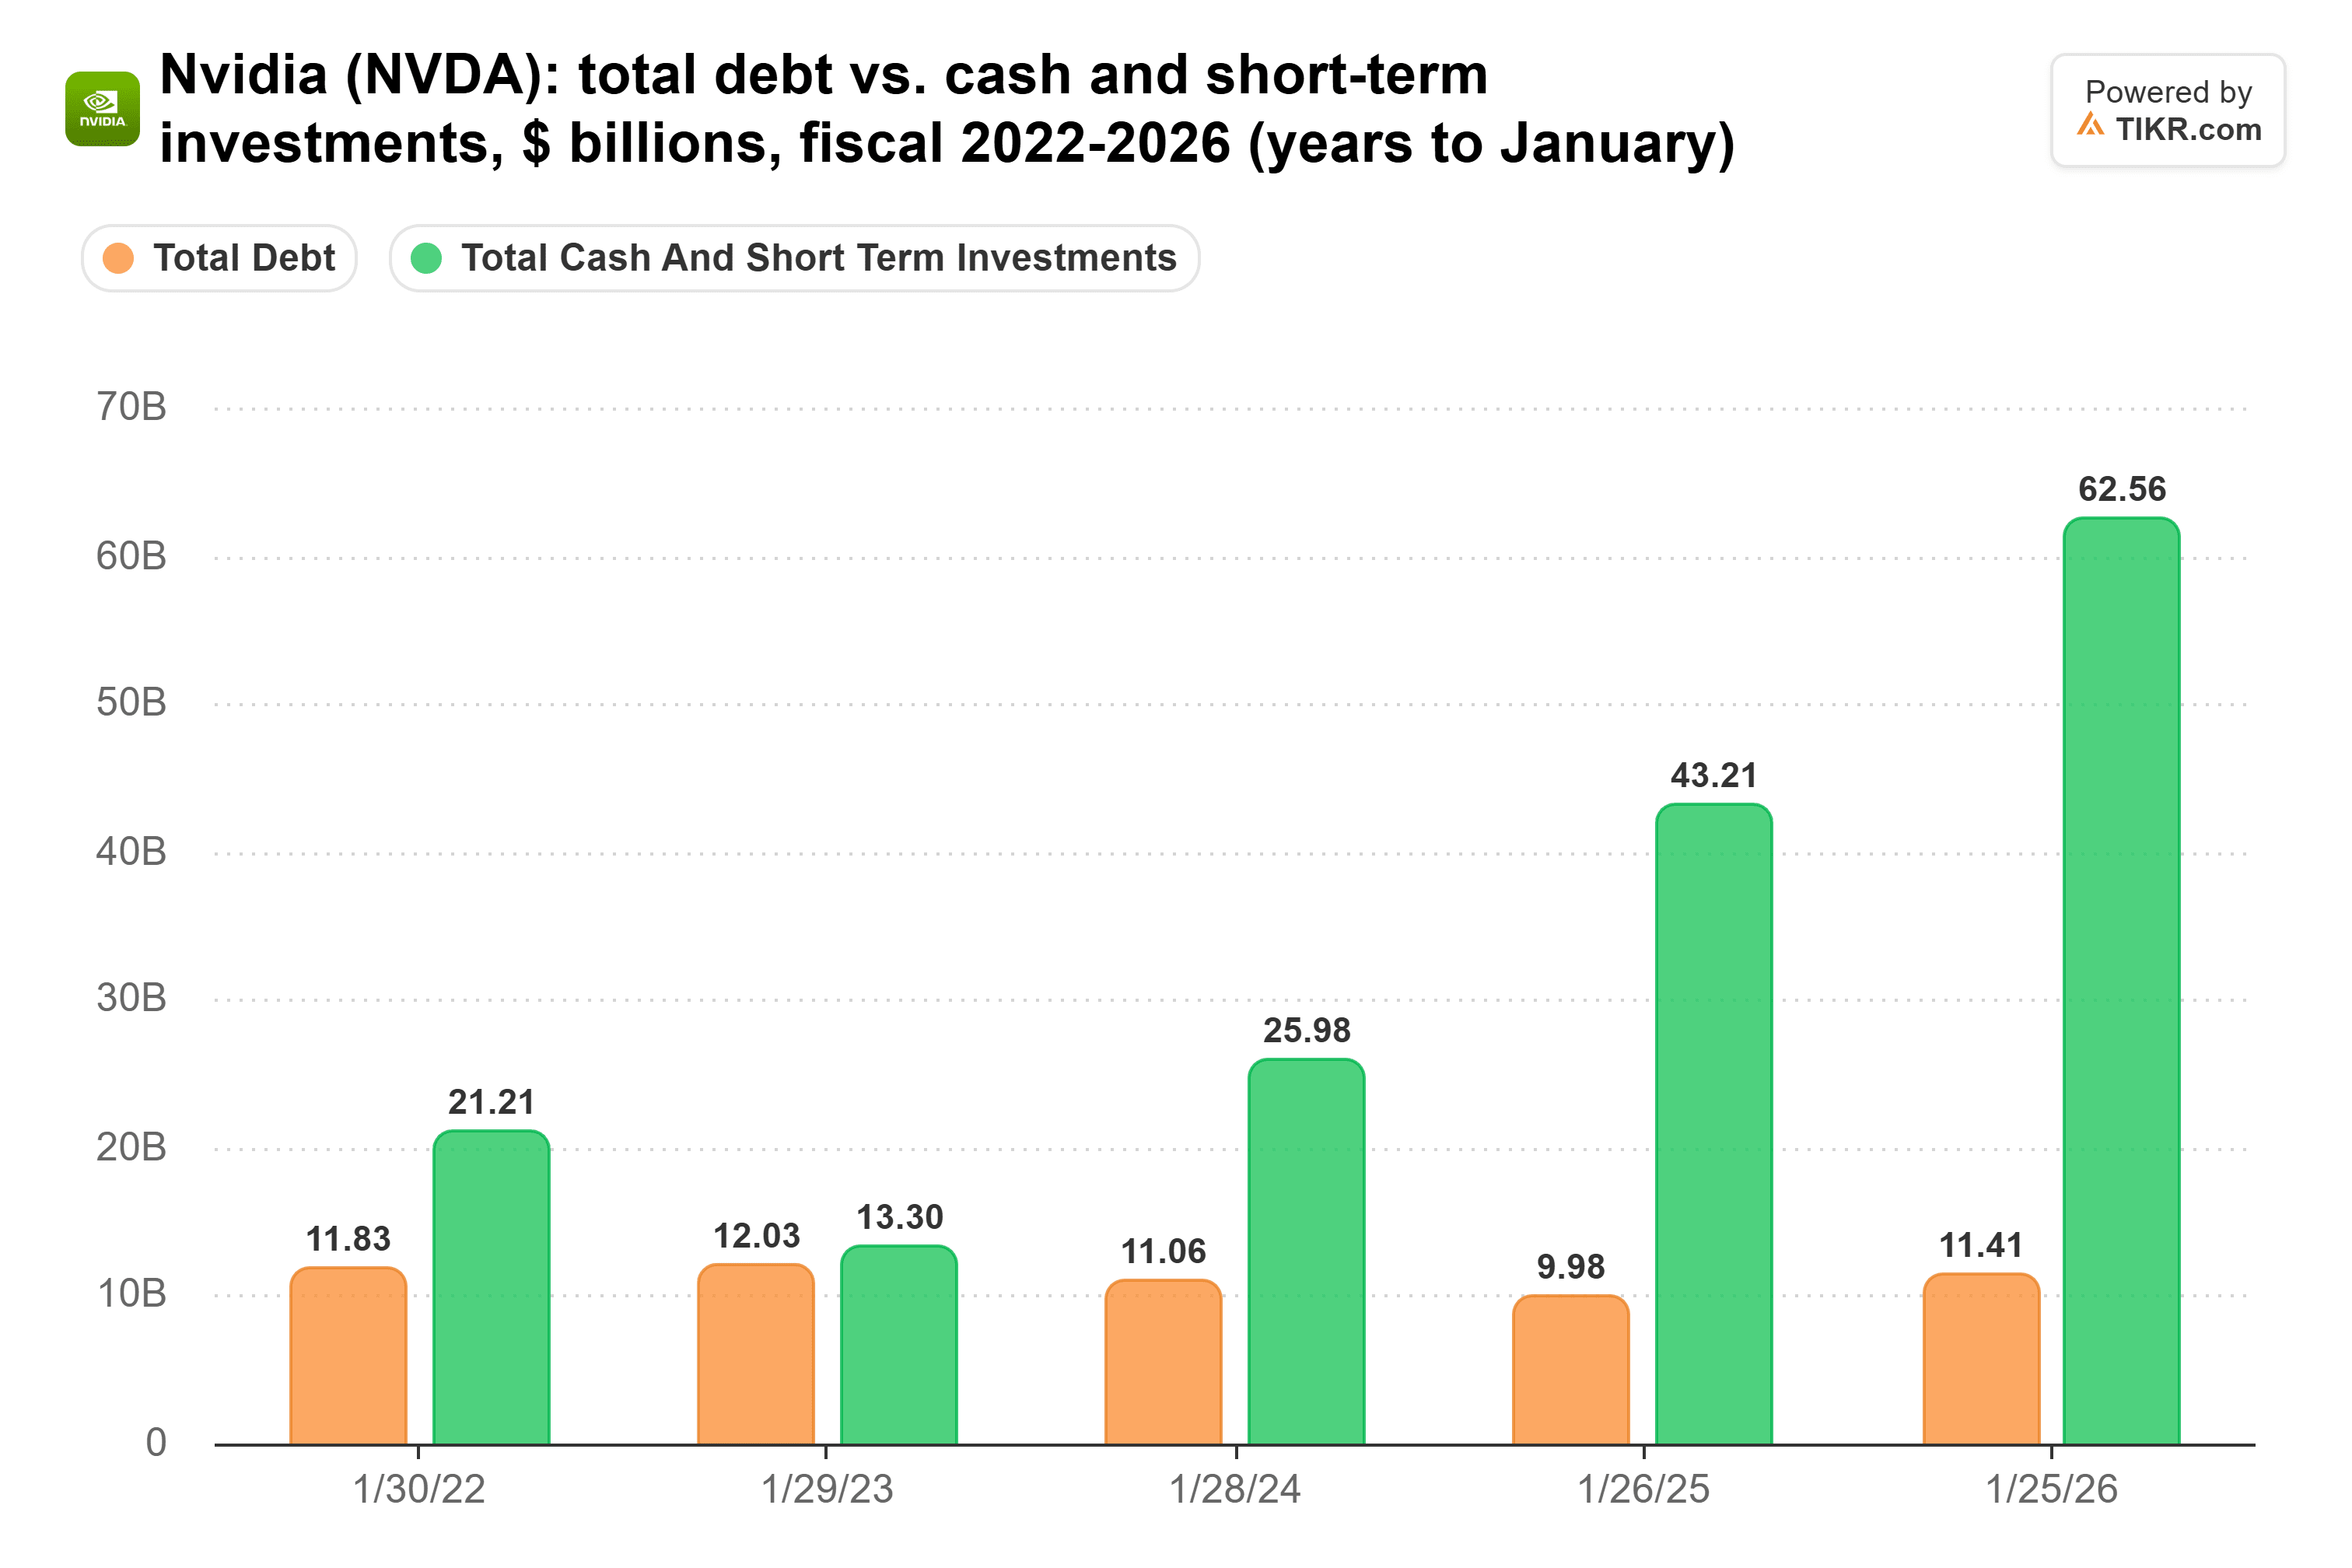
Alla fine di quell'anno fiscale, deteneva 62,6 miliardi di dollari di liquidità e investimenti a breve termine contro 11,4 miliardi di dollari di debito totale.
Anche dopo aver venduto 25,0 miliardi di dollari di note a giugno, deteneva 56,6 miliardi di dollari di liquidità, equivalenti di liquidità e titoli di debito negoziabili contro 33,4 miliardi di dollari di note al 26 luglio.
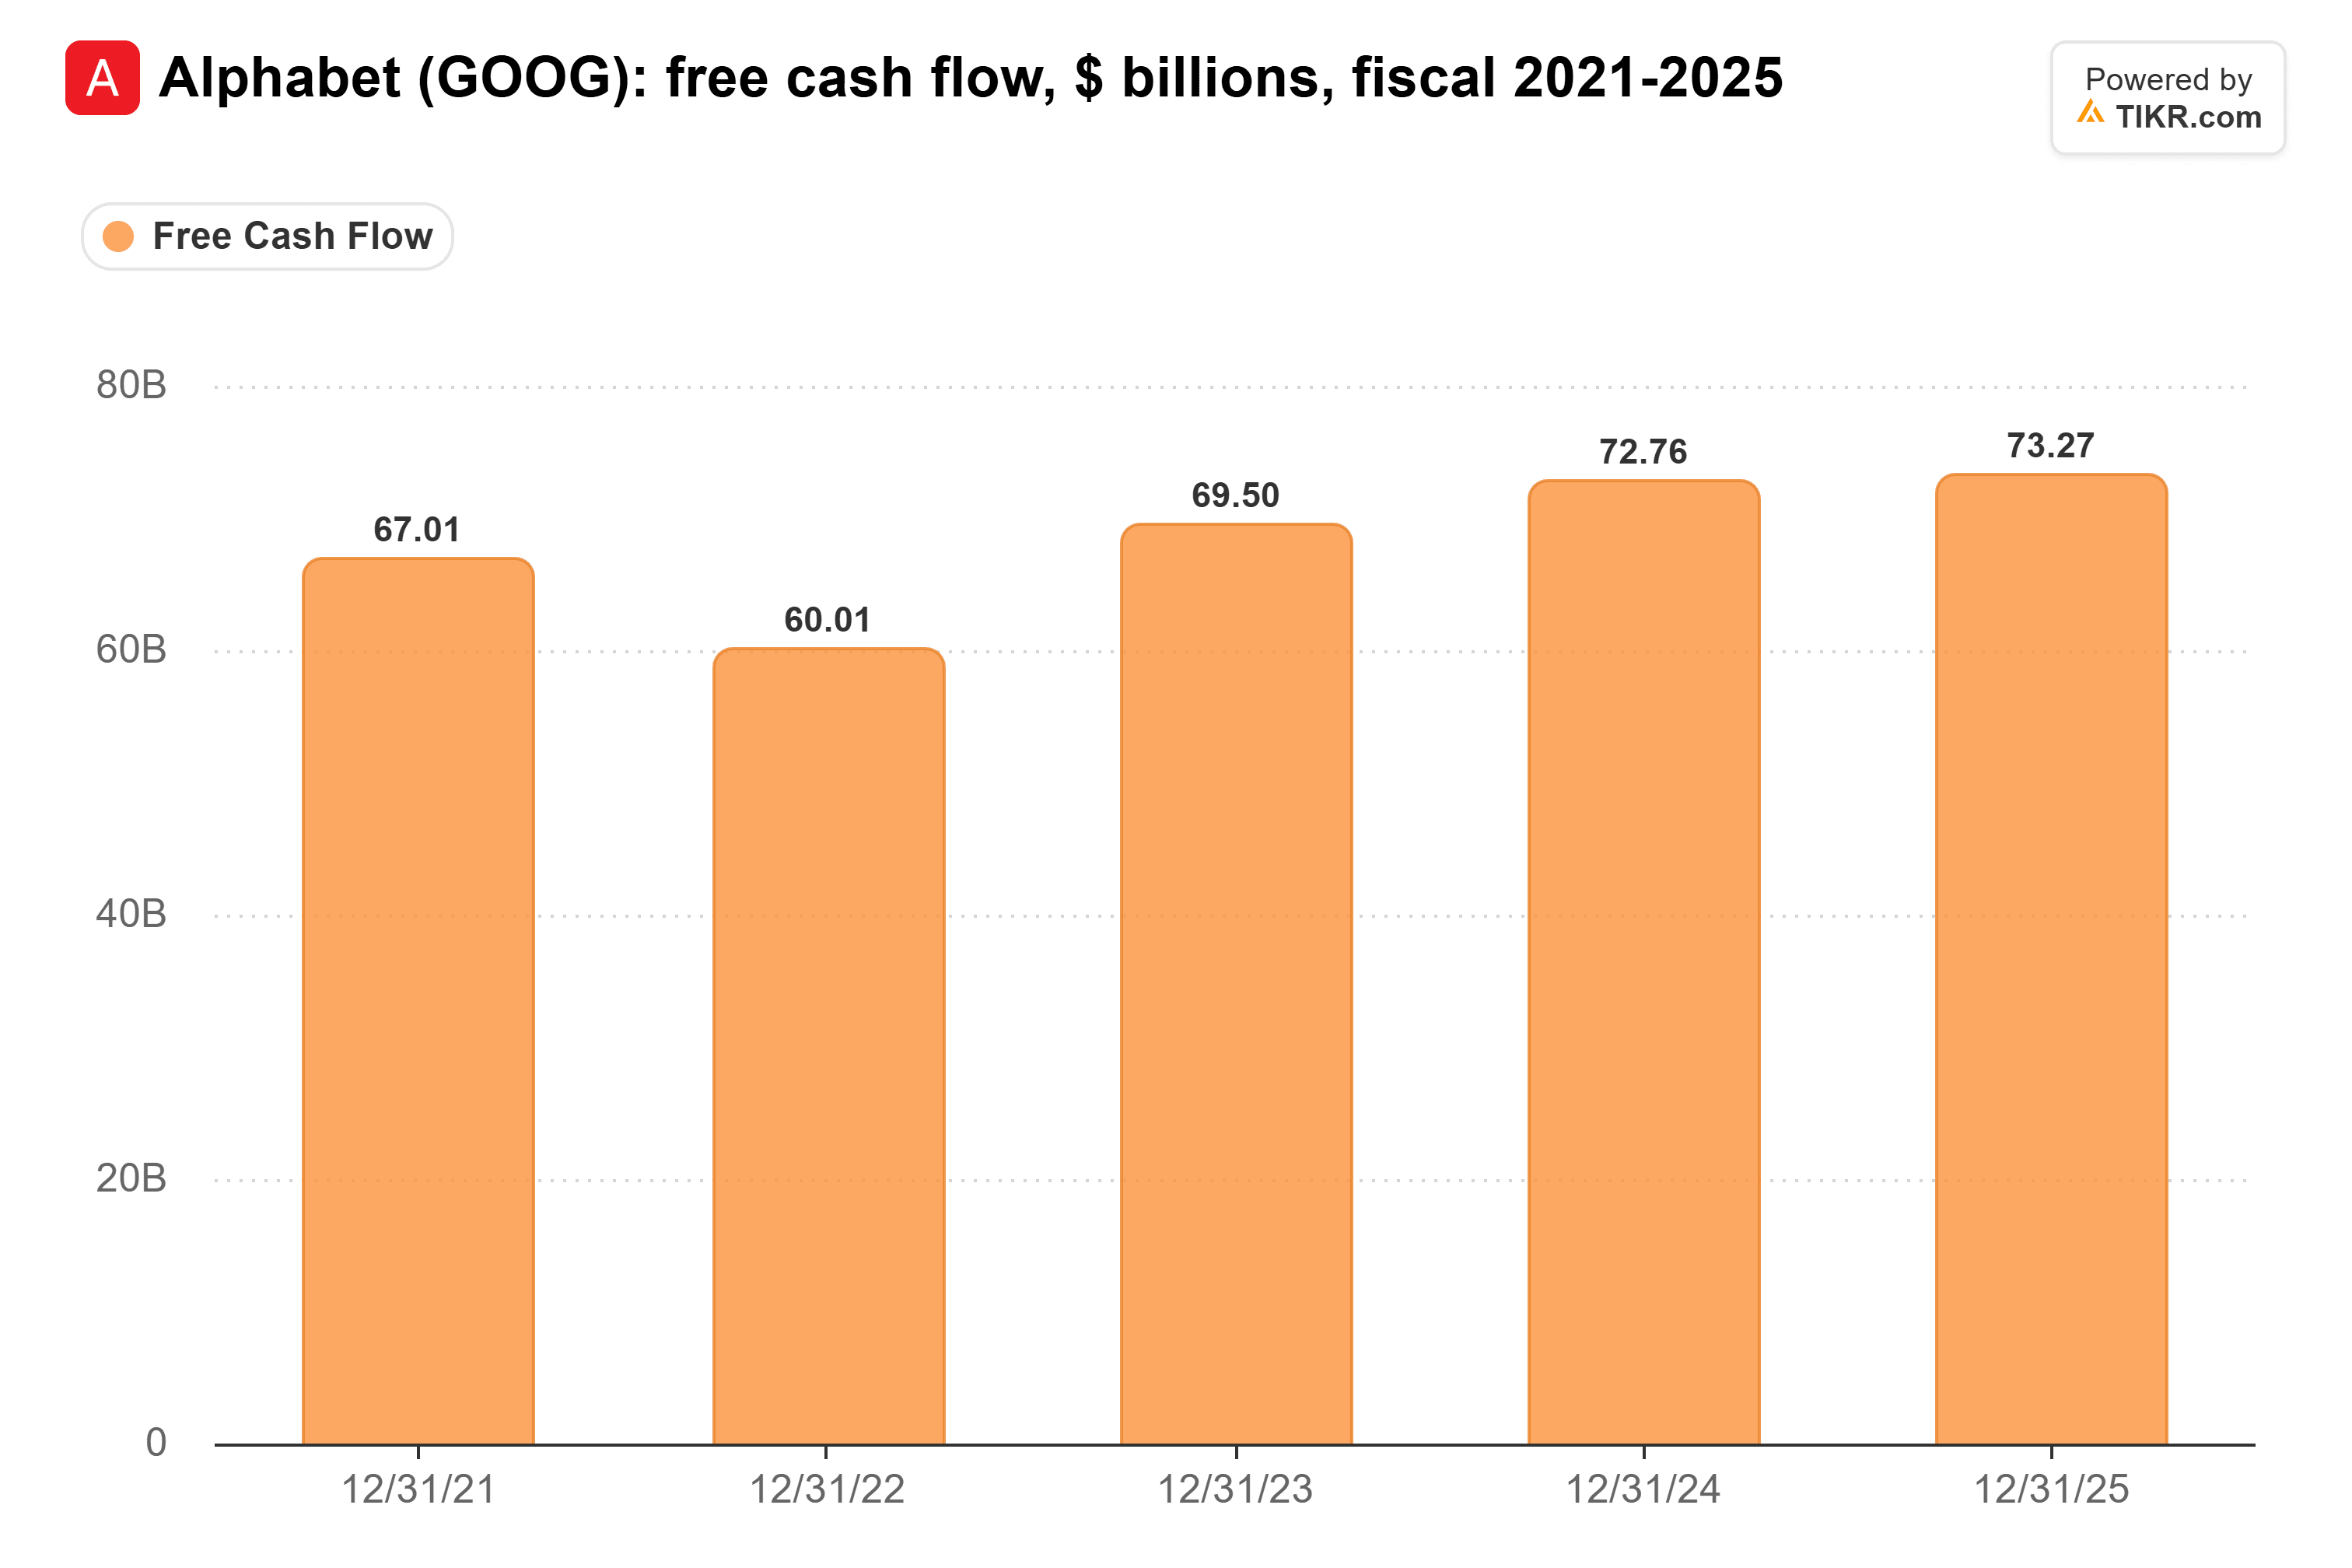
Alphabet, che i trader di swap trattano come il credito più sicuro, ha generato 73,3 miliardi di dollari di free cash flow nel 2025, circa tre quarti di quello di NVIDIA.
Rispetto a quei numeri, il 10,1% sembra di gran lunga troppo alto come previsione. È derivato dal prezzo dello swap, presuppone un recupero del 40% e include un premio per il rischio.
TIKR Monitora 62 Analisti su NVIDIA. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su NVIDIA, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di NVIDIA
I clienti di NVIDIA sono il rischio di credito
Goldman Sachs attribuisce la colpa a una più rapida svalutazione delle GPU e al fatto che i produttori di chip finanziano i propri clienti. L'ultimo 10-Q di NVIDIA quantifica il secondo: 108,5 miliardi di dollari di esposizione massima lorda da garanzia, incluso un limite di 105,0 miliardi di dollari firmato ad agosto per il campus dell'Ohio di OpenAI. Quest'ultimo viene pagato solo in caso di determinati default degli inquilini e si attiva gradualmente a partire dall'anno fiscale 2029.
I finanziatori prezzano il credito di chi garantisce i chip. IREN paga un tasso misto del 6,0% sul debito GPU legato al suo contratto con Microsoft, contro un tasso fisso del 9,0% sul suo finanziamento non investment-grade. La garanzia dell'Ohio di NVIDIA è costruita attorno a quel divario: termina una volta che OpenAI ottiene un rating di credito soddisfacente. Questo è il rischio cliente che Goldman Sachs segnala.
Broadcom si trova nella stessa situazione: Bloomberg ha riferito ad agosto che aveva garantito la maggior parte di un pacchetto di debito da 35 miliardi di dollari che finanziava acquisti dei suoi chip.
Gli azionisti sopportano questo rischio per primi
Il mercato obbligazionario ha ragione sulla direzione: il rischio si è spostato verso le aziende che finanziano la costruzione. Ma i detentori di obbligazioni di NVIDIA lo sentirebbero per ultimi. Se un laboratorio garantito da NVIDIA non paga l'affitto, o se i prezzi dei chip scendono, i suoi utili e il suo free cash flow subiscono il colpo molto prima che le sue note siano in pericolo.
Il credito di NVIDIA è solido come una roccia. Le sue azioni sono un'altra questione: ora portano il rischio di un finanziatore oltre a quello di un produttore di chip.
NVIDIA riferirà il 17 novembre, i suoi primi risultati sotto l'amministratore delegato ad interim Colette Kress. I giorni di vendita in sospeso hanno raggiunto 60 nel trimestre di luglio, rispetto ai 45 del trimestre precedente, che NVIDIA ha attribuito a termini di pagamento più lunghi per i grandi clienti investment-grade. Un altro balzo, o un nuovo round di garanzie, probabilmente spingerebbe quegli spread più ampi.
Quindi, quanto vale realmente l'azione NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!