Punti Chiave
- Dei 460 grandi fondi che hanno presentato i 13F per il trimestre chiuso al 30 settembre, 13 hanno acquistato Berkshire Hathaway e 12 hanno venduto, con il fondo di George Soros tra i venditori.
- Finora gli acquirenti sono in vantaggio, con le azioni Berkshire in rialzo del 15% dal 30 settembre.
- Questa corsa porta Berkshire a 25x gli utili futuri contro una media quinquennale di 22x, mentre AIG, una partecipazione che Soros ha lasciato invariata, scambia a circa 9x.
- Da qui in poi, i venditori hanno l'argomentazione migliore: gli analisti si aspettano una crescita lenta degli utili e il loro prezzo target medio si colloca al di sotto del prezzo dell'azione.
I grandi fondi non sono riusciti a trovare un accordo su Berkshire Hathaway (BRK.B) lo scorso trimestre, e George Soros si è schierato dalla parte dei venditori.
Dei 460 grandi fondi che hanno presentato i 13F per il trimestre chiuso al 30 settembre (fondi noti, più qualsiasi fondo con 1 miliardo di dollari o più di azioni statunitensi nel suo 13F, escludendo fondi quant e indicizzati), 13 hanno acquistato Berkshire, aprendo una posizione o aggiungendo il 20% o più a una esistente. Dodici hanno liquidato o ridotto le loro partecipazioni del 20% o più, e 92 la detenevano alla fine del trimestre.
Soros ha ridotto e venditori più grandi sono andati oltre
Il 13F del Soros Fund Management per il trimestre, presentato il 13 novembre, mostra che ha ridotto la sua partecipazione in Berkshire del 25%, a 99.314 azioni del valore di 49 milioni di dollari al 30 settembre. Questo rappresenta lo 0,8% dei 6,48 miliardi di dollari di azioni statunitensi detenuti nel suo 13F, la sua 28esima posizione più grande. Ha lasciato invariate le sue 144.410 azioni di American International Group (AIG).
Altri venditori hanno spostato più denaro. The Wellcome Trust ha ridotto la sua partecipazione del 35%, circa 183 milioni di dollari ai prezzi di fine trimestre, secondo il suo 13F presentato il 12 novembre. Il 13F di Blue Sparrow, presentato il 16 novembre, mostra una riduzione del 68%, a 101.500 azioni, circa 107 milioni di dollari venduti. Prana Capital Management e Ninety One hanno entrambi liquidato la posizione, circa 68 milioni di dollari ciascuno, e Giverny Capital ha ridotto la sua partecipazione del 39%.
TIKR monitora 4 analisti su Berkshire Hathaway. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Berkshire Hathaway, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Berkshire Hathaway
Check Capital ha reso Berkshire un terzo del suo 13F
Sul lato degli acquirenti, la scommessa più grande di gran lunga è arrivata da Check Capital Management, che gestisce 2,4 miliardi di dollari e sta scommettendo in grande su Berkshire. Il suo 13F, presentato il 5 novembre, mostra che ha aggiunto il 31% alla sua partecipazione, portandola a 1,10 milioni di azioni, circa 135 milioni di dollari in più ai prezzi di fine trimestre. Berkshire è ora la sua partecipazione più grande, al 34,2% delle azioni statunitensi nel suo 13F.
BSN Capital Partners ha aperto una posizione di 100.000 azioni del valore di 51 milioni di dollari, il 2,0% dei 2,50 miliardi di dollari di azioni statunitensi detenuti nel suo 13F. Norris Perne & French ha aggiunto il 90%, portando a 94.959 azioni, ovvero il 2,1% delle azioni statunitensi nel suo 13F. Anche il GMO di Jeremy Grantham e il Maverick Capital di Lee Ainslie hanno aperto posizioni, seppur piccole: circa 3 milioni e 2 milioni di dollari.
Finora, gli acquirenti hanno avuto la meglio. Le azioni Berkshire sono salite del 15% dalla chiusura del 30 settembre, l'ultimo giorno mostrato da questi 13F (questo è il movimento del solo titolo, poiché un 13F non dice quanto qualcuno ha pagato). Nel frattempo, il rapporto del terzo trimestre di Berkshire ha mostrato 9,6 miliardi di dollari di riacquisti nel trimestre e circa altri 2 miliardi a ottobre.
25x ha senso?
Gli utili non hanno tenuto il passo con l'azione. Gli utili operativi del terzo trimestre di Berkshire sono diminuiti del 5,8% a 12,7 miliardi di dollari, poiché il profitto di sottoscrizione assicurativa è calato del 43%. L'utile ante imposte di sottoscrizione di GEICO è sceso a 982 milioni di dollari da 1,77 miliardi di dollari un anno prima, mentre gli utili di BNSF sono aumentati del 19%.
Gli analisti non si aspettano una crescita molto più rapida da qui in poi. L'EPS normalizzato di consenso rimbalza a 22,56 dollari quest'anno da 20,62 dollari nel 2025, poi cresce di circa il 2% all'anno fino a 23,61 dollari nel 2028:
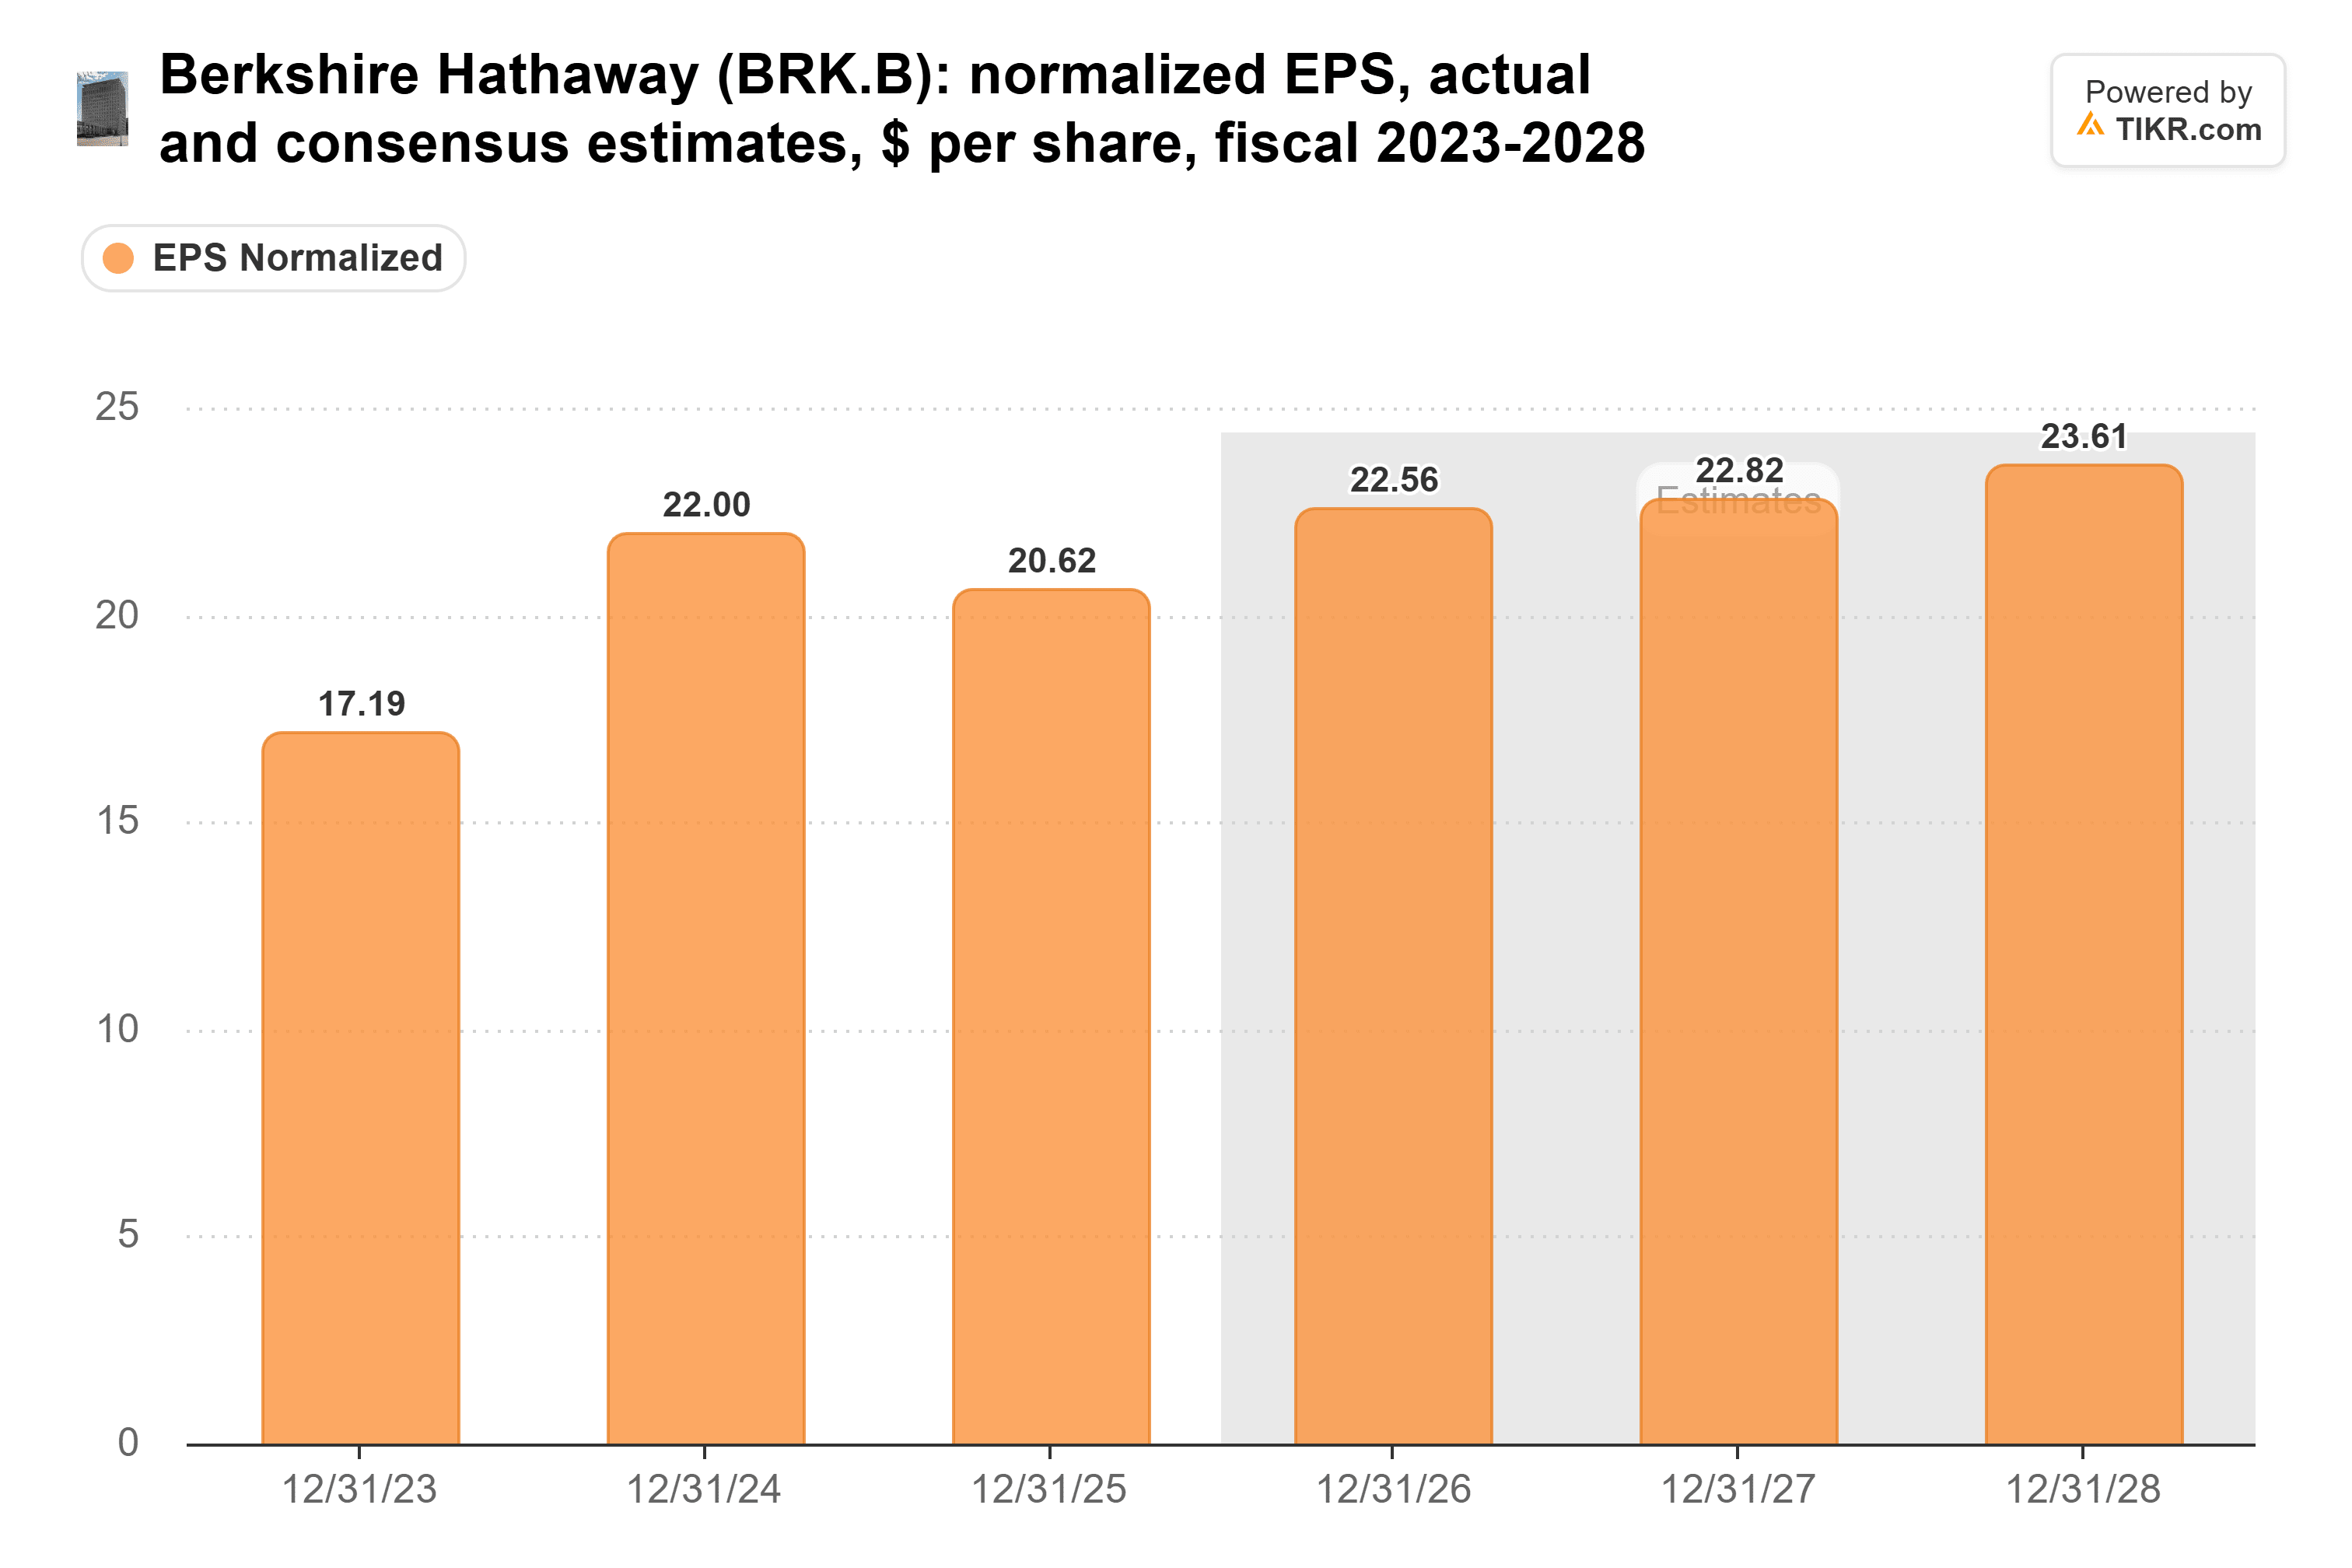
(Solo tre analisti formulano le stime per il 2026 e il 2027, e due per il 2028.)
Gli investitori stanno pagando questi utili più di quanto facciano di solito. Berkshire scambia a 25x gli utili futuri, contro una media quinquennale di 22x e un picco di 27x il 9 novembre:
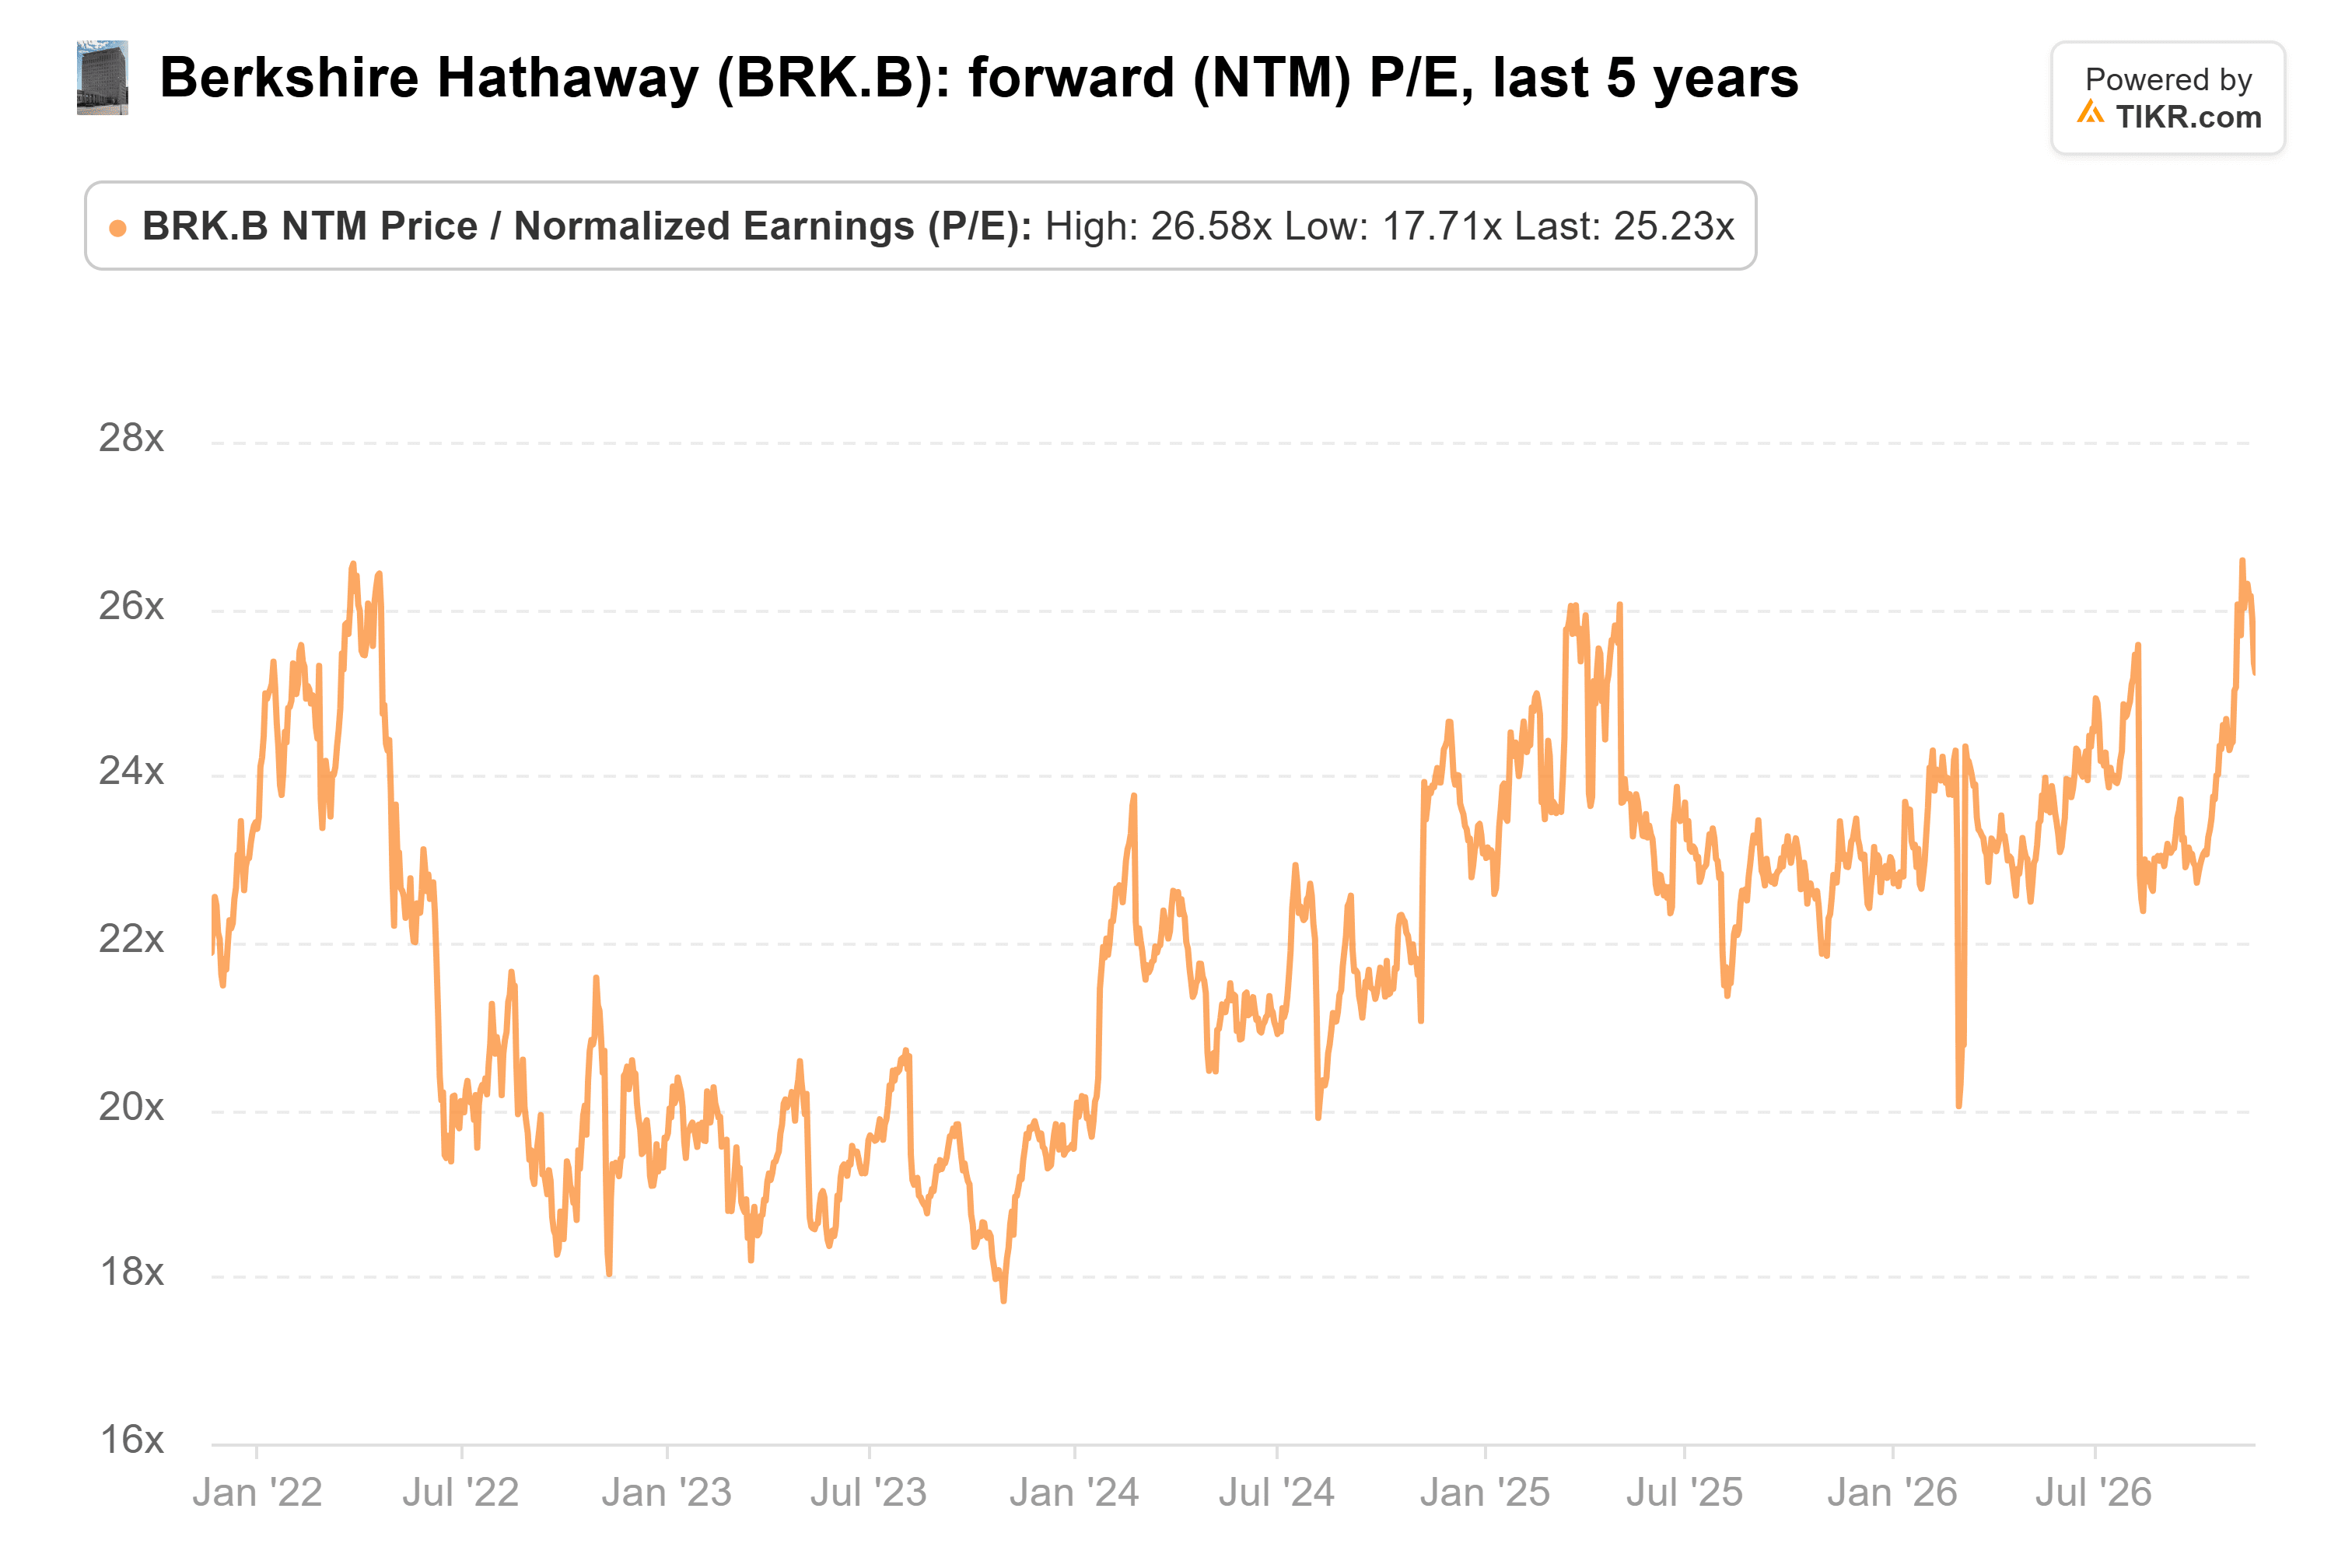
Il target medio di Wall Street è salito nell'ultimo anno, da 529 a 565 dollari:
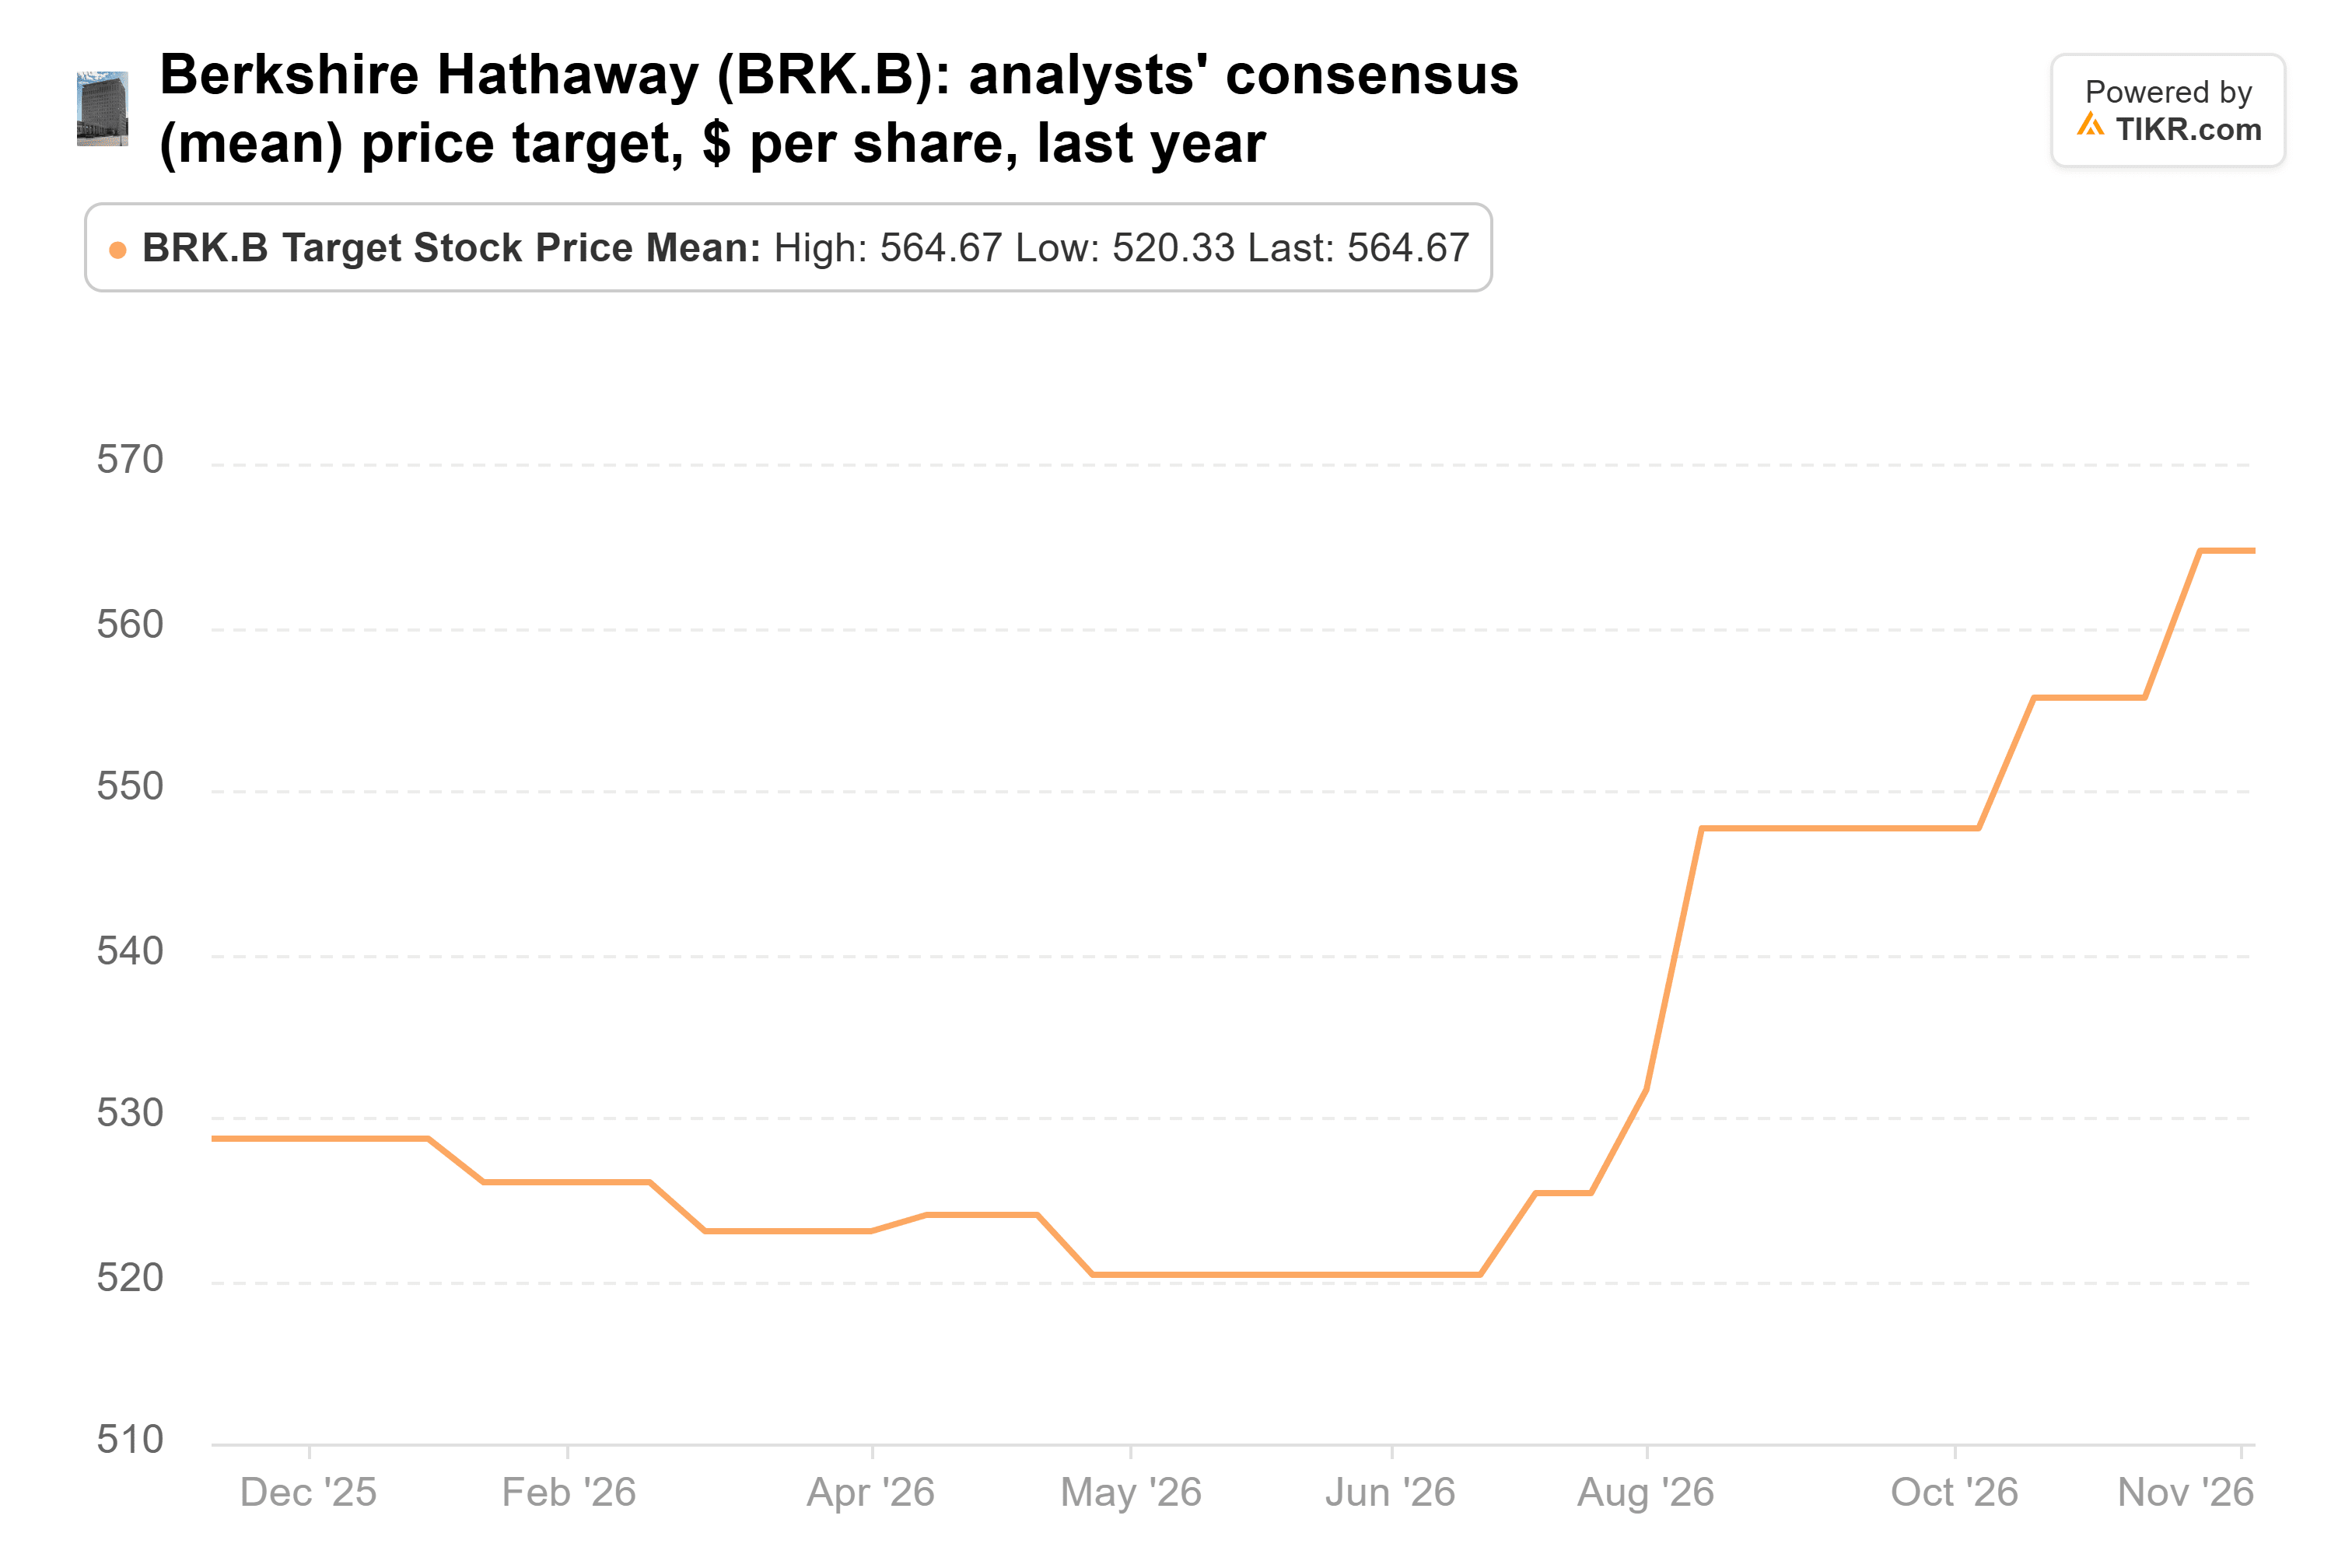
Ma l'azione ha superato questo livello. La media di 565 dollari ora si colloca all'1% al di sotto del prezzo, e i quattro analisti che seguono Berkshire hanno target da 510 a 628 dollari.
Da qui in poi, i venditori hanno l'argomentazione migliore
Gli acquirenti hanno azzeccato il tempismo. Ma a 25x gli utili futuri per una crescita di circa il 2% all'anno, io mi schiererei con i venditori ora. GEICO è il rischio principale anche per queste stime modeste, con il suo loss ratio al 76,6% nel terzo trimestre, in aumento dal 71,5% di un anno prima.
L'assicurazione costa anche molto meno altrove. AIG, la partecipazione che Soros ha mantenuto, scambia a circa 9x gli utili futuri, e il suo target medio si colloca al 12% sopra il suo prezzo.
L'argomentazione migliore degli acquirenti sono i 352,3 miliardi di dollari di liquidità e titoli del Tesoro detenuti da Berkshire al 30 settembre. Greg Abel ha riacquistato circa 16,4 miliardi di dollari di azioni quest'anno fino a ottobre, e se trova attività che rendono più dei titoli del Tesoro, le stime di oggi potrebbero rivelarsi troppo basse.
Il rapporto del quarto trimestre di Berkshire e la lettera annuale di Abel, previsti per fine febbraio o inizio marzo, sono la prossima prova: se i riacquisti sono continuati a questi prezzi e se l'EPS operativo 2026 supera il consenso di 22,56 dollari. I prossimi 13F, previsti per metà febbraio, mostreranno se Check Capital ha continuato ad aggiungere.
Quindi, quanto vale realmente l'azione Berkshire Hathaway?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Berkshire Hathaway. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Berkshire Hathaway gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!