Punti Chiave
- Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, 10 hanno acquistato Bank of America e 16 hanno venduto. Il Third Point di Dan Loeb è stato uno degli acquirenti.
- Il Wellcome Trust e Mirova sono stati i due maggiori acquirenti, ed entrambi hanno chiuso il trimestre con ancora più denaro in JPMorgan Chase.
- Il titolo è sceso dell'11% dal 30 settembre, ma gli analisti si aspettano ancora che l'EPS normalizzato salga da $3,81 nel 2025 a $5,79 nel 2028.
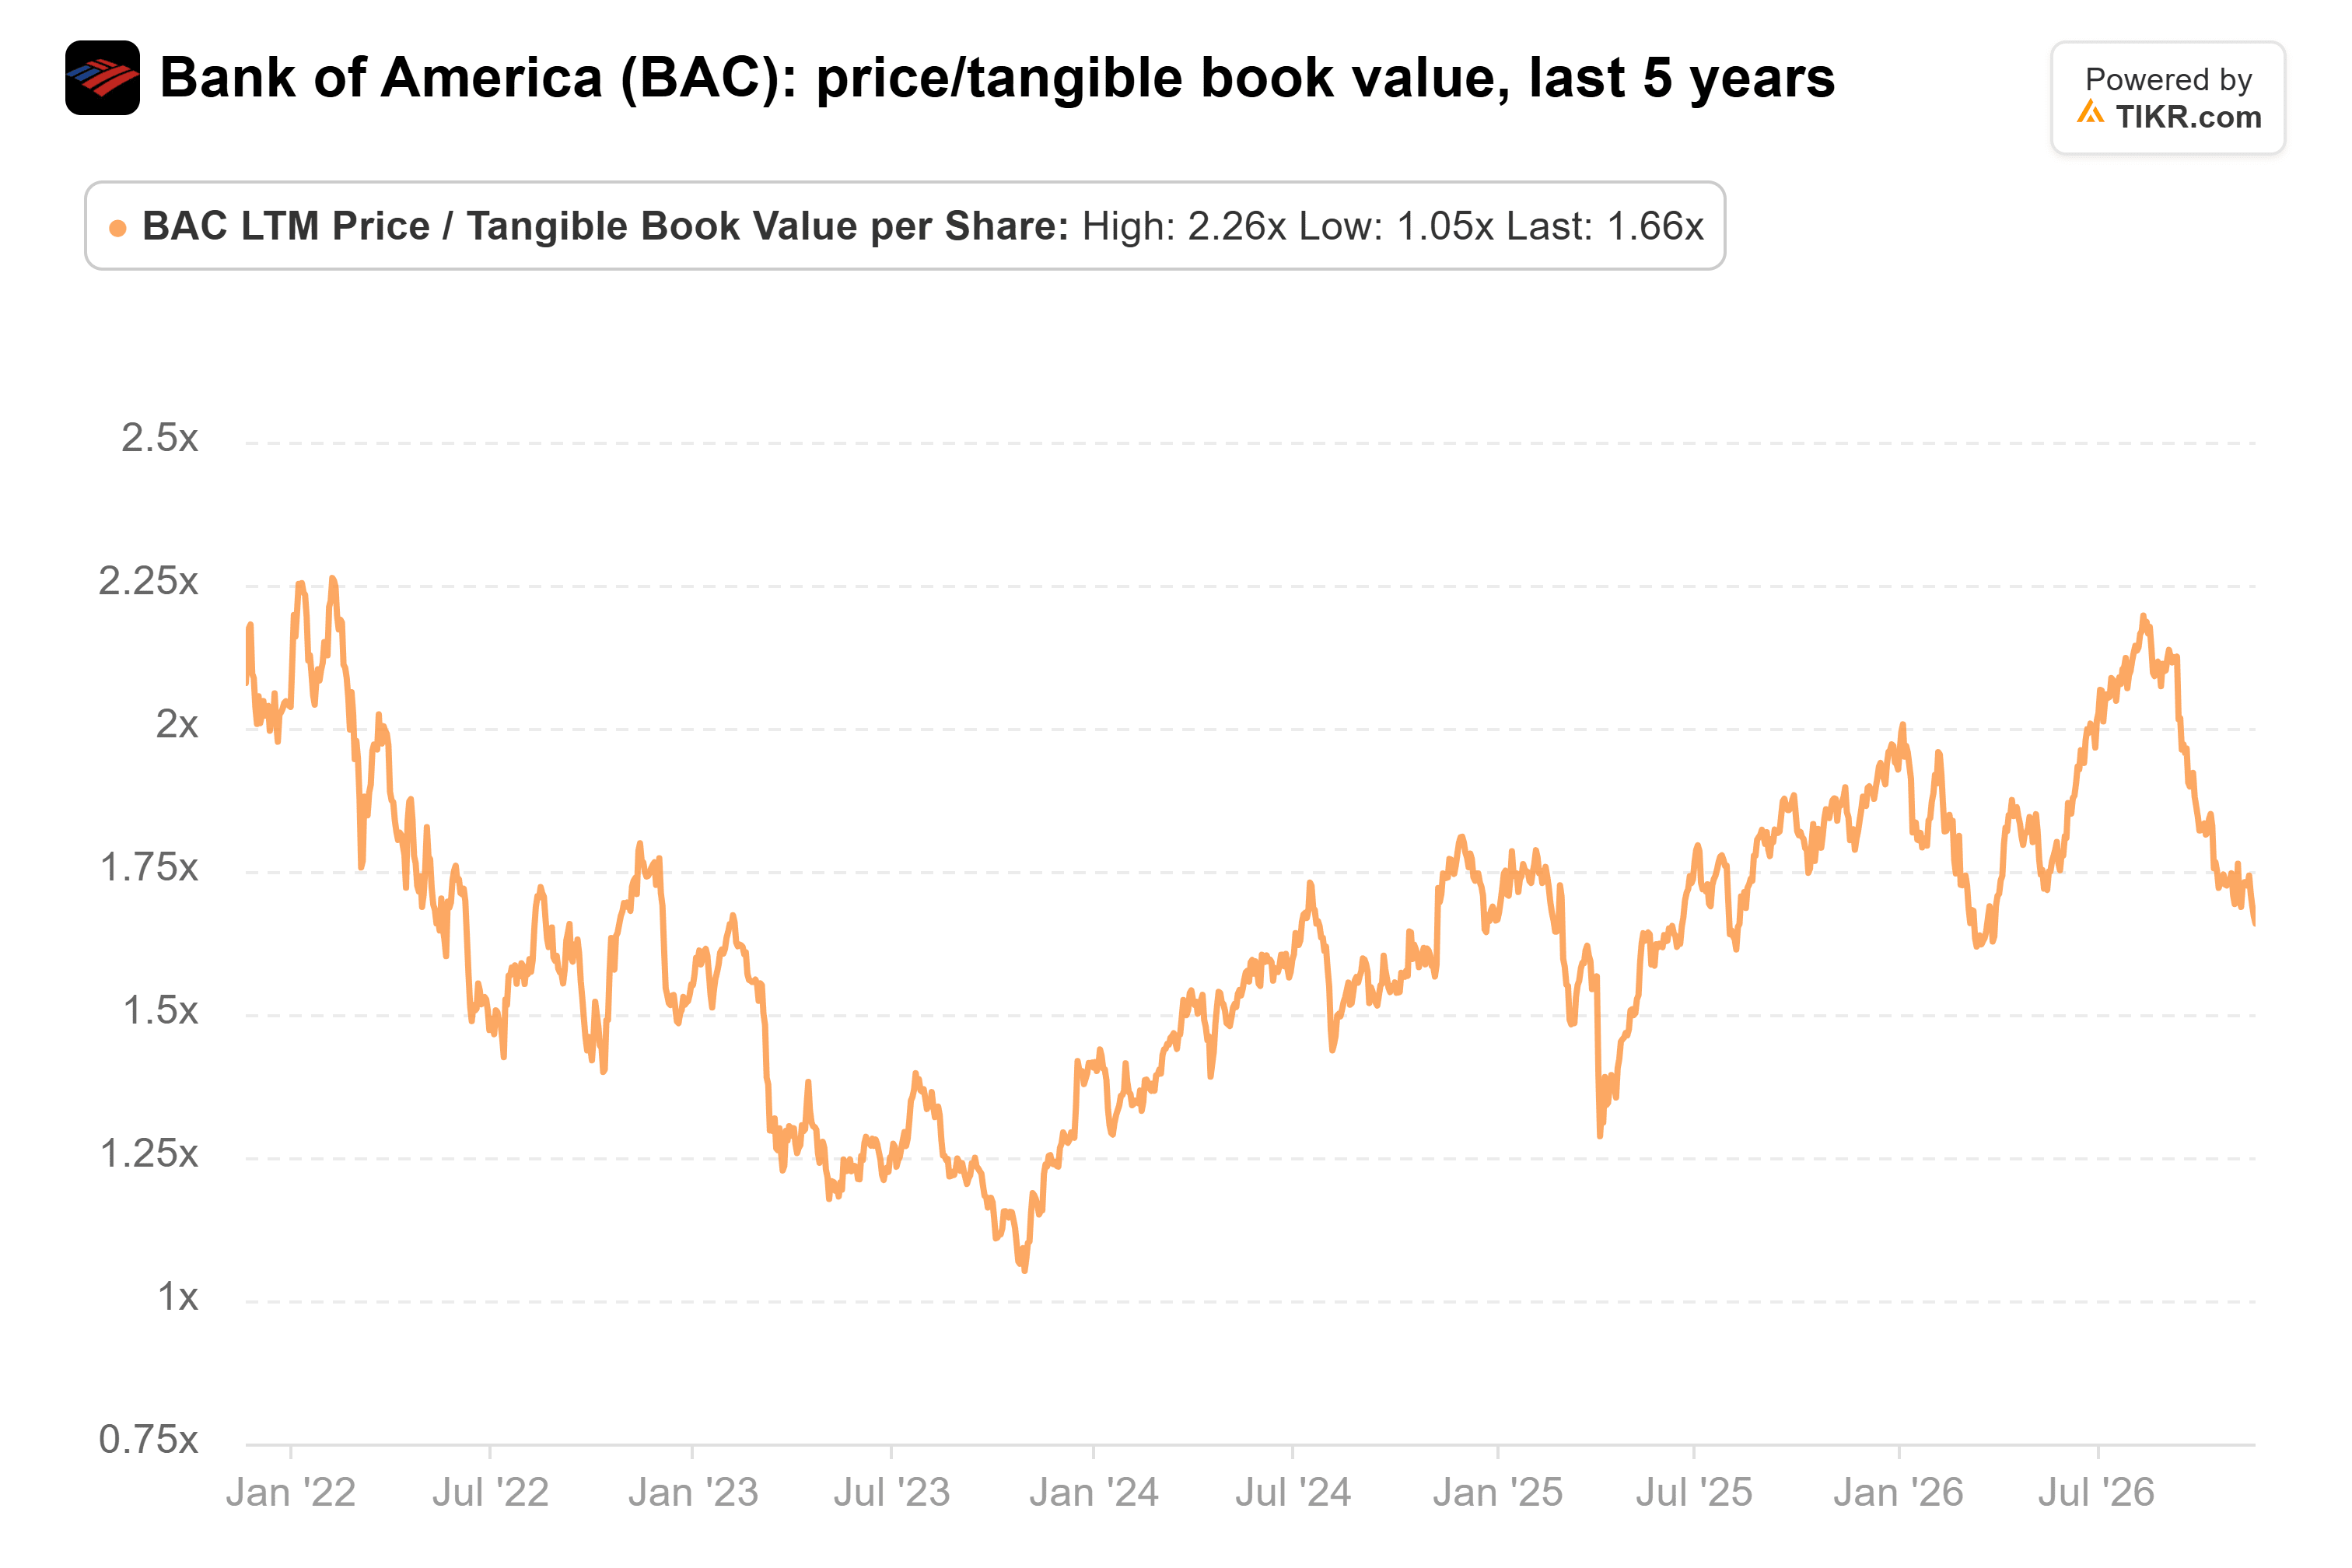
- A 1,7x il valore contabile tangibile, vicino alla sua media quinquennale, gli acquirenti hanno la tesi migliore se il reddito netto da interessi continua a crescere vicino all'8%.
Bank of America (BAC) è scesa dell'11% dal 30 settembre, e i 13F dei grandi fondi per quel trimestre mostrano che non erano d'accordo su di essa. Il Third Point di Dan Loeb ha aperto una posizione, secondo il suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre. Azora Capital ha venduto ogni azione che possedeva.
I 460 grandi fondi che hanno depositato i 13F per il trimestre finora sono quelli con $1 miliardo o più di azioni statunitensi o un nome che i lettori conoscono, escludendo i fondi quant e indicizzati. Di questi, 10 hanno acquistato Bank of America, aprendo una posizione o aggiungendo il 20% o più. Sedici hanno venduto tutto o ridotto del 20% o più, e 61 la detenevano alla fine del trimestre.
Gli acquirenti sono partiti da zero
Tutti e tre i maggiori acquirenti hanno aperto nuove posizioni. Il Wellcome Trust, il cui 13F detiene $9,16 miliardi di azioni statunitensi, ha acquistato 2,55 milioni di azioni per un valore di $139 milioni al 30 settembre. Mirova US, che gestisce $13,62 miliardi, ha acquistato 2,03 milioni di azioni per $111 milioni. Third Point, che gestisce $28,73 miliardi, ha acquistato 2,00 milioni di azioni per $109 milioni. Questo rappresenta il 2,4% delle sue azioni nel 13F ed è la sua 19esima partecipazione più grande.
Il Wellcome Trust e Mirova hanno anche acquistato JPMorgan Chase (JPM), ed entrambi hanno chiuso il trimestre con più denaro in essa che in Bank of America: $149 milioni al Wellcome Trust e $227 milioni a Mirova, che ha aumentato il numero di azioni JPMorgan del 2.066%.
TIKR monitora 25 analisti su Bank of America. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Bank of America, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Bank of America
I venditori hanno spostato più denaro
Azora Capital, che gestisce $2,63 miliardi, ha venduto tutte le sue 4,18 milioni di azioni. Il suo deposito del 30 giugno valutava quella partecipazione a $238 milioni, o il 10,0% delle sue azioni nel 13F. GQG Partners, che gestisce $163,86 miliardi, ha ridotto la sua partecipazione del 95% a 150.077 azioni, circa $164 milioni di azioni ai prezzi del 30 settembre. Prana Capital Management, che gestisce $4,31 miliardi, ha ridotto la sua partecipazione del 58% a 1,50 milioni di azioni. Ciononostante, Bank of America è ancora la sua 10esima partecipazione più grande.
Gli altri nomi famosi su ciascun lato hanno spostato poco denaro. Il Maverick Capital di Lee Ainslie ha aperto una posizione del valore di circa $4 milioni, e il Sequoia Fund di Ruane Cunniff ha venduto le sue ultime 3.625 azioni. Un 13F mostra solo ciò che ogni fondo deteneva al 30 settembre, quindi non può dire quando qualcuno abbia negoziato o perché. Solo sul prezzo, i venditori sono in vantaggio per ora.
Gli analisti vedono ancora gli utili crescere rapidamente
I rendimenti di Bank of America sono scivolati l'ultimo trimestre. Il suo rendimento sul capitale comune tangibile è sceso al 12,6% nel terzo trimestre dal 17,0% nel secondo, quando i ricavi da trading hanno raggiunto un record. Escludendo una penalità di $1,2 miliardi per i suoi controlli antiriciclaggio, il terzo trimestre è stato del 14,9%. L'obiettivo del management è del 16% al 18%. JPMorgan ha guadagnato il 20% nel terzo trimestre, e il suo titolo è sceso solo del 3% dal 30 settembre.
Ciononostante, gli analisti si aspettano che l'EPS normalizzato di Bank of America salga da $3,81 nel 2025 a $4,51 quest'anno e $5,79 nel 2028:
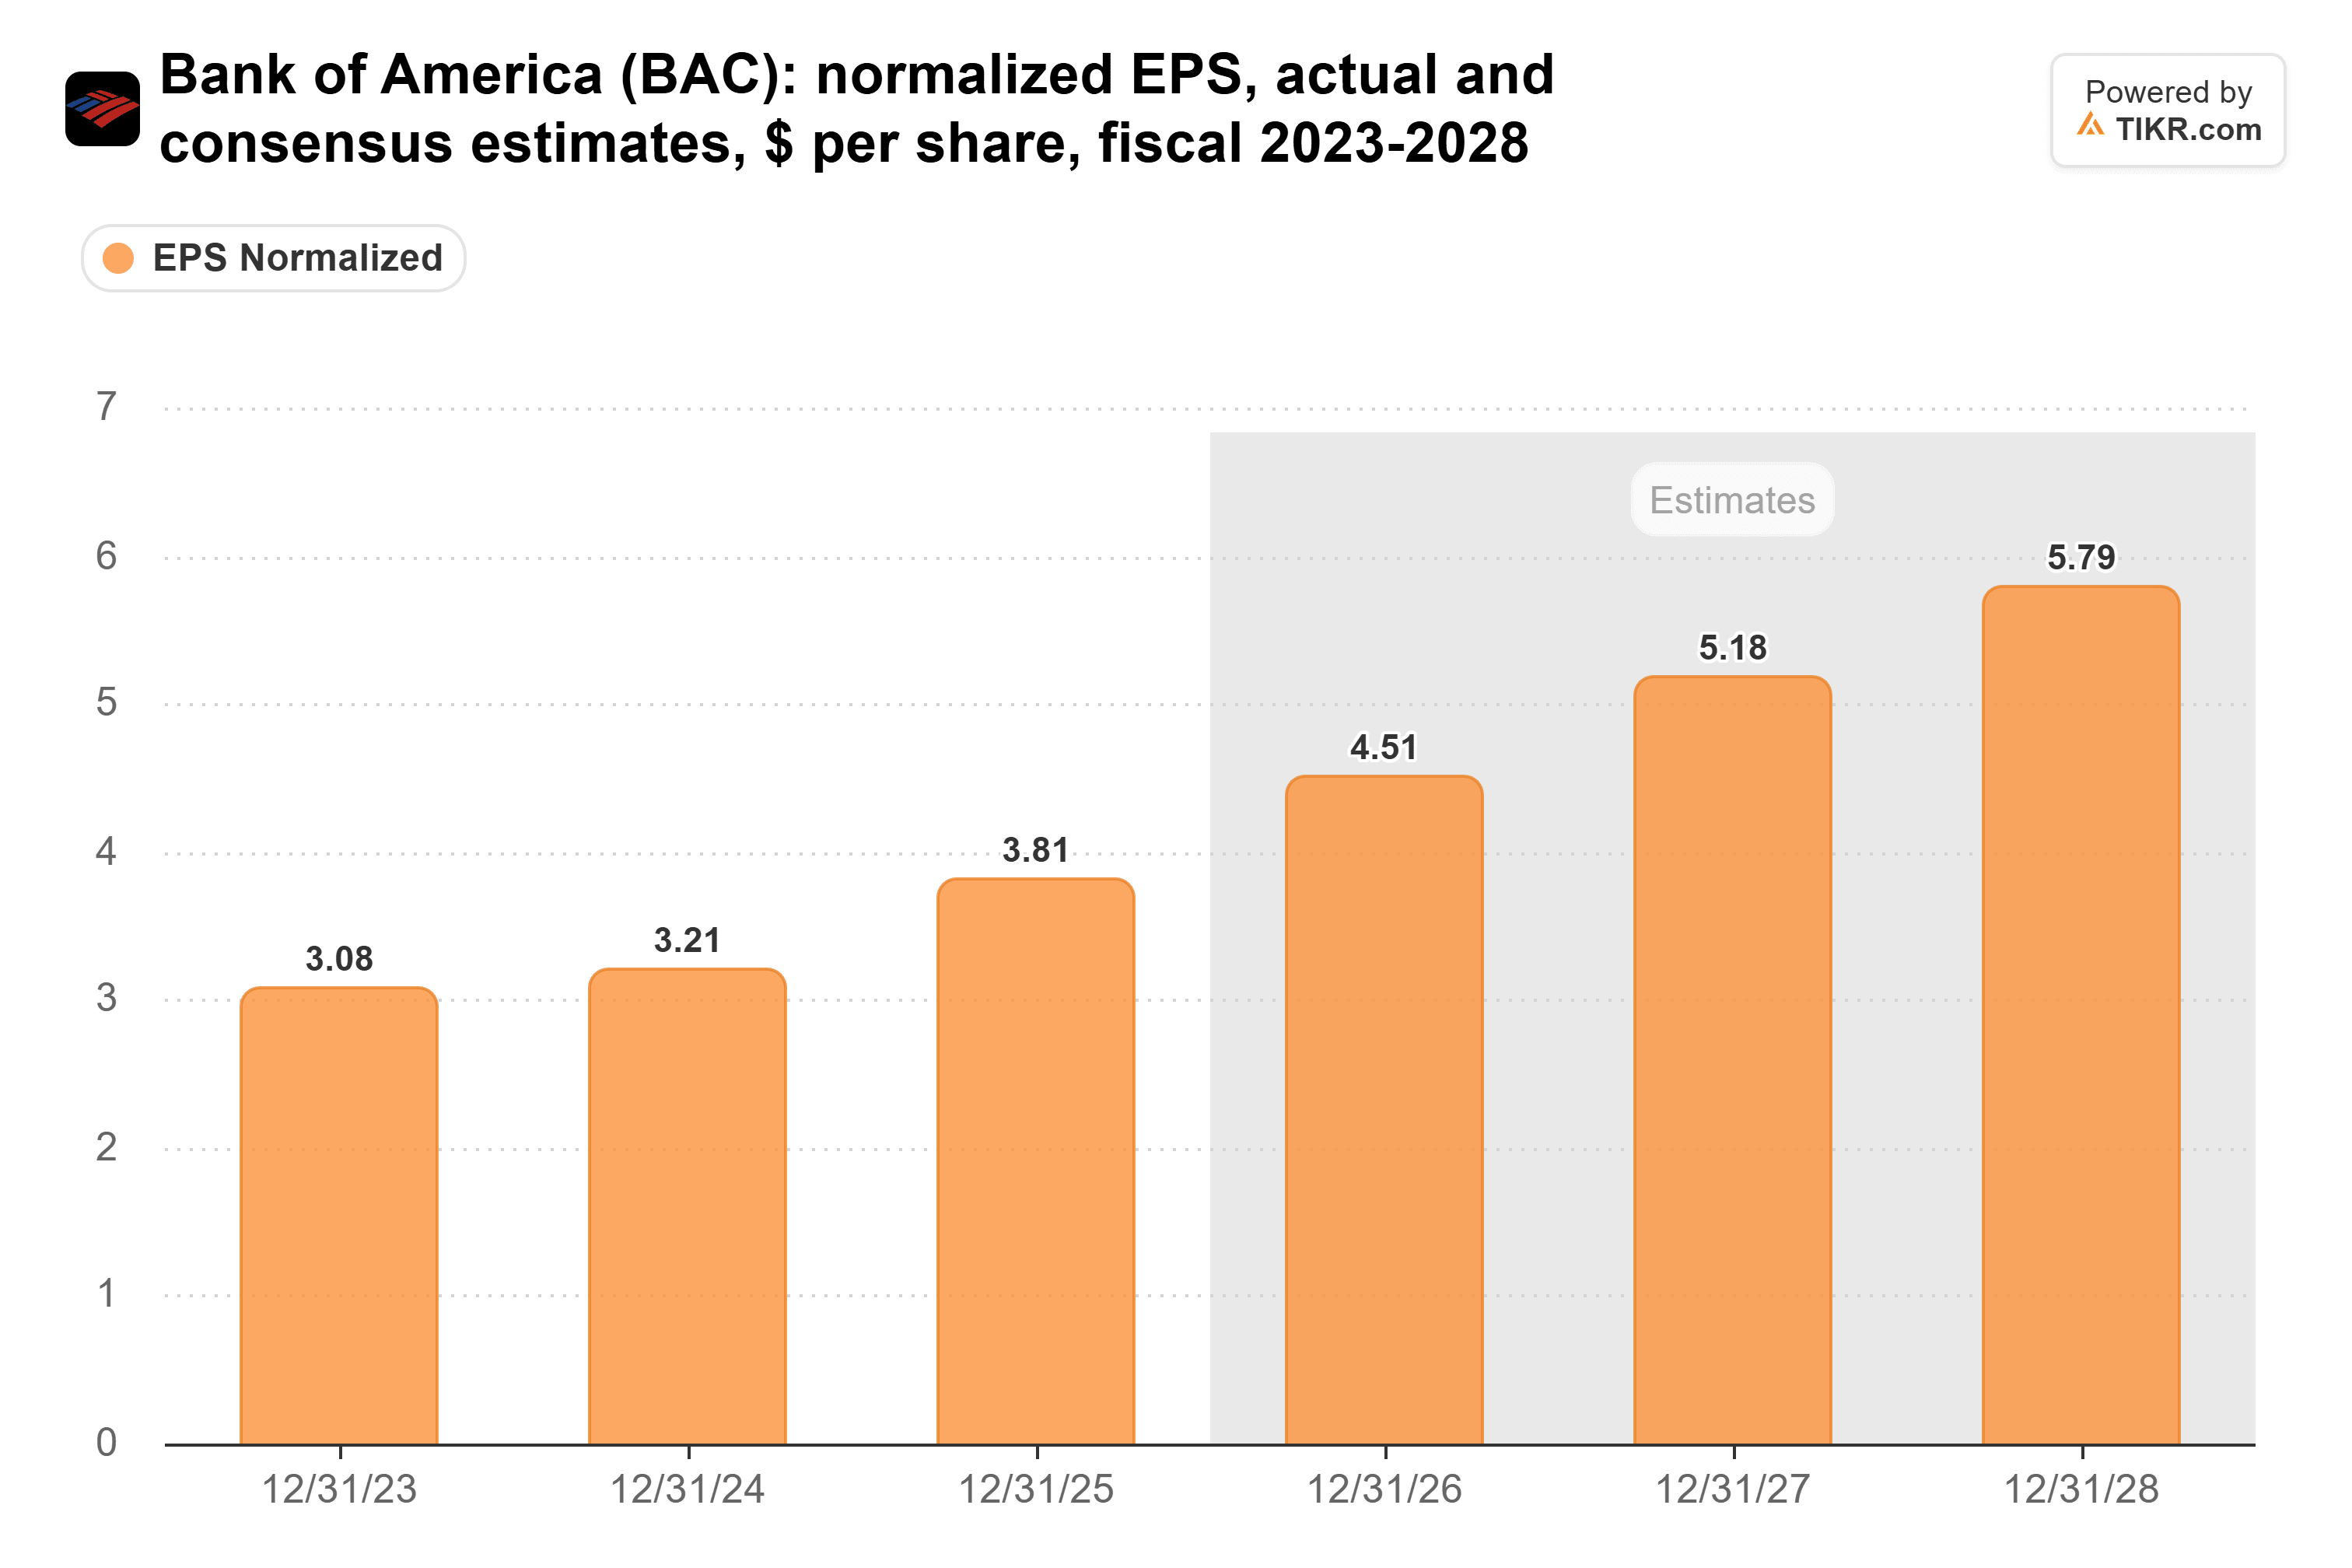
Hanno ridotto la stima per ogni anno dell'1,4% al 2,4% dopo il rapporto del terzo trimestre. Il reddito netto da interessi, il 53% dei ricavi del 2025, è aumentato dell'8% a $16,4 miliardi nel terzo trimestre. Il management prevede una crescita di circa l'8% quest'anno e dell'8% o più nel 2027.
Il titolo non è valutato per molto di più di questo. Bank of America negozia a 1,7x il valore contabile tangibile. Questo è vicino alla sua media quinquennale di 1,6x e molto al di sotto del suo picco di 2,3x del febbraio 2022:
Il target medio degli analisti è di $62,48, il 29% sopra l'ultima chiusura. Questo è in aumento rispetto ai $58,98 di un anno fa ma al di sotto del suo massimo di $69,00 di settembre:

Quel target è circa 11x i $5,79 che gli analisti si aspettano per il 2028. Il titolo negozia a circa 10x gli utili forward ora, quindi il target ha bisogno principalmente che le stime si mantengano.
Gli acquirenti hanno la tesi migliore
Il rischio principale è il capitale. Il rapporto di capitale comune di primo livello (CET1) di Bank of America era del 10,9% al 30 settembre. Secondo le regole attuali, il suo minimo sale al 10,5% dal 1° gennaio, e il management vuole un cuscinetto di 50 punti base sopra quello, o l'11,0%. A meno che le regole finali sul capitale non lo alleggeriscano, i suoi buyback potrebbero rallentare rispetto ai $6 miliardi spesi in ciascuno del secondo e terzo trimestre.
Ciononostante, sarei dalla parte degli acquirenti. I rendimenti sono scivolati in un trimestre quando il trading è calato e una penalità ha colpito. Nel frattempo, il management prevede una crescita dell'8% o più del reddito netto da interessi il prossimo anno, e il titolo negozia vicino al suo multiplo medio. Se quella previsione si mantiene, penso che lo facciano anche le stime.
Il primo test arriva con il rapporto del quarto trimestre e le previsioni per il 2027 a metà gennaio. Se il rendimento rettificato sul capitale comune tangibile torna vicino al 16% senza un rimbalzo del trading, gli acquirenti sembrano avere ragione. Un altro trimestre sotto il 15% favorirebbe i venditori. Il prossimo round di 13F, previsto per metà febbraio, mostrerà da quale parte si è continuato.
Quindi, quanto vale realmente il titolo Bank of America?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Bank of America. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Bank of America gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!