Punti Chiave
- MARA Holdings (MARA) affronta una pressione crescente dopo che Bitcoin ha rotto al di sotto dei $70.000 il 13 novembre, minacciando i ricavi del mining e le vendite di criptovalute utilizzate per finanziare l'espansione della sua infrastruttura AI.
- MicroStrategy (MSTR) deteneva 850.849 Bitcoin al 15 novembre, conferendole una maggiore esposizione assoluta alle criptovalute, mentre MARA affronta rischi aggiuntivi legati ai costi di mining e alla spesa per le infrastrutture.
- I ricavi del terzo trimestre di MARA sono diminuiti del 35% a $164,2 milioni, mentre le stime di consenso TIKR al 13 novembre prevedevano ricavi 2026 di $692 milioni, in calo rispetto ai $907 milioni del 2025.
- MARA quotava a 3,4x i ricavi forward al 13 novembre, al di sotto della sua media quinquennale di 5,1x, sebbene una minore redditività del mining e i requisiti di finanziamento potrebbero giustificare lo sconto.
Cosa è successo?
MARA Holdings (MARA) affronta una rinnovata pressione dopo che Bitcoin ha rotto al di sotto dei $70.000 il 13 novembre e ha continuato a scendere nei giorni seguenti, sollevando preoccupazioni sulla redditività del mining dell'azienda e sull'espansione nell'infrastruttura AI.
MicroStrategy (MSTR) affronta anch'essa una sostanziale esposizione al calo dei prezzi delle criptovalute. Secondo la sua comunicazione del 16 novembre, MicroStrategy ha acquistato altri 485 Bitcoin a un prezzo medio di $68.887, portando le sue partecipazioni totali a 850.849 monete.
MicroStrategy ha molto più Bitcoin a rischio in termini di dollari, ma MARA affronta una sfida operativa più immediata. Un calo del prezzo di Bitcoin non solo riduce il valore delle riserve di MARA, ma taglia anche i ricavi guadagnati da ogni moneta che mina. Ciò lascia meno flessibilità finanziaria per finanziare l'espansione della sua infrastruttura AI e far fronte ai futuri obblighi di debito. L'esposizione primaria di MicroStrategy è il suo tesoro di Bitcoin, mentre MARA deve gestire sia un portafoglio di criptovalute che un'attività di mining ad alta intensità di capitale.
Questa pressione era già evidente nei risultati del terzo trimestre di MARA.
Secondo la lettera agli azionisti del terzo trimestre della società, i ricavi sono diminuiti del 35% su base annua a $164,2 milioni da $252,4 milioni, nonostante la produzione di Bitcoin sia aumentata del 5% a 2.247 monete.
Il valore medio del Bitcoin minato è diminuito del 37% su base annua, più che compensando il beneficio della maggiore produzione.
Il mining di Bitcoin ha rappresentato circa il 98% dei ricavi di MARA nella prima metà del 2026, lasciando l'attività altamente sensibile ai prezzi delle criptovalute.
I costi operativi aggiungono un'altra sfida.
Sulla base delle cifre 2025 di MARA, le spese di hosting ed energia ammontavano in media a circa $72.643 per Bitcoin prodotto presso strutture di terze parti, rispetto a $38.956 di spese energetiche per Bitcoin presso siti di proprietà della società.
Sebbene queste cifre rappresentino diverse categorie di spesa piuttosto che costi di produzione totali direttamente comparabili, evidenziano come prezzi più bassi del Bitcoin possano mettere sotto pressione la redditività del mining.
Il management sta tentando di ridurre questa dipendenza attraverso investimenti in data center AI e infrastrutture energetiche.
Nella sua lettera agli azionisti del terzo trimestre, il Presidente e CEO di MARA Fred Thiel ha descritto la strategia della società come il tentativo di "massimizzare il valore di ogni megawatt" che controlla.
MARA punta a due contratti di locazione per infrastrutture AI entro la fine dell'anno, sebbene il management abbia riconosciuto che le trattative potrebbero estendersi fino al 2027.
Nel frattempo, la società ha intrapreso passi significativi per rafforzare il suo bilancio.
Dopo il terzo trimestre, MARA ha venduto 13.597 Bitcoin a un prezzo medio di circa $81.039, generando circa $1,1 miliardi.
Ha utilizzato $750 milioni di quei proventi per rimborsare integralmente i suoi prestiti garantiti da Bitcoin in essere, liberando 17.477 Bitcoin precedentemente impegnati come garanzia.
Quel rimborso ha ridotto significativamente i rischi immediati legati alle garanzie. Tuttavia, MARA affronta ancora sostanziali obblighi di finanziamento mentre sviluppa la sua attività infrastrutturale.
Il titolo MARA è sottovalutato o sopravvalutato?
MARA quotava a circa 3,4x i ricavi forward al 13 novembre, al di sotto della sua media quinquennale di 5,1x, suggerendo che gli investitori avessero già scontato una notevole incertezza.
Tuttavia, una valutazione scontata non rende automaticamente il titolo sottovalutato, specialmente quando le aspettative sui ricavi rimangono strettamente legate ai prezzi di Bitcoin.
Secondo le stime di consenso TIKR al 13 novembre, i ricavi di MARA erano previsti in calo da circa $907 milioni nel 2025 a $692 milioni nel 2026, rappresentando una diminuzione di circa il 24%.
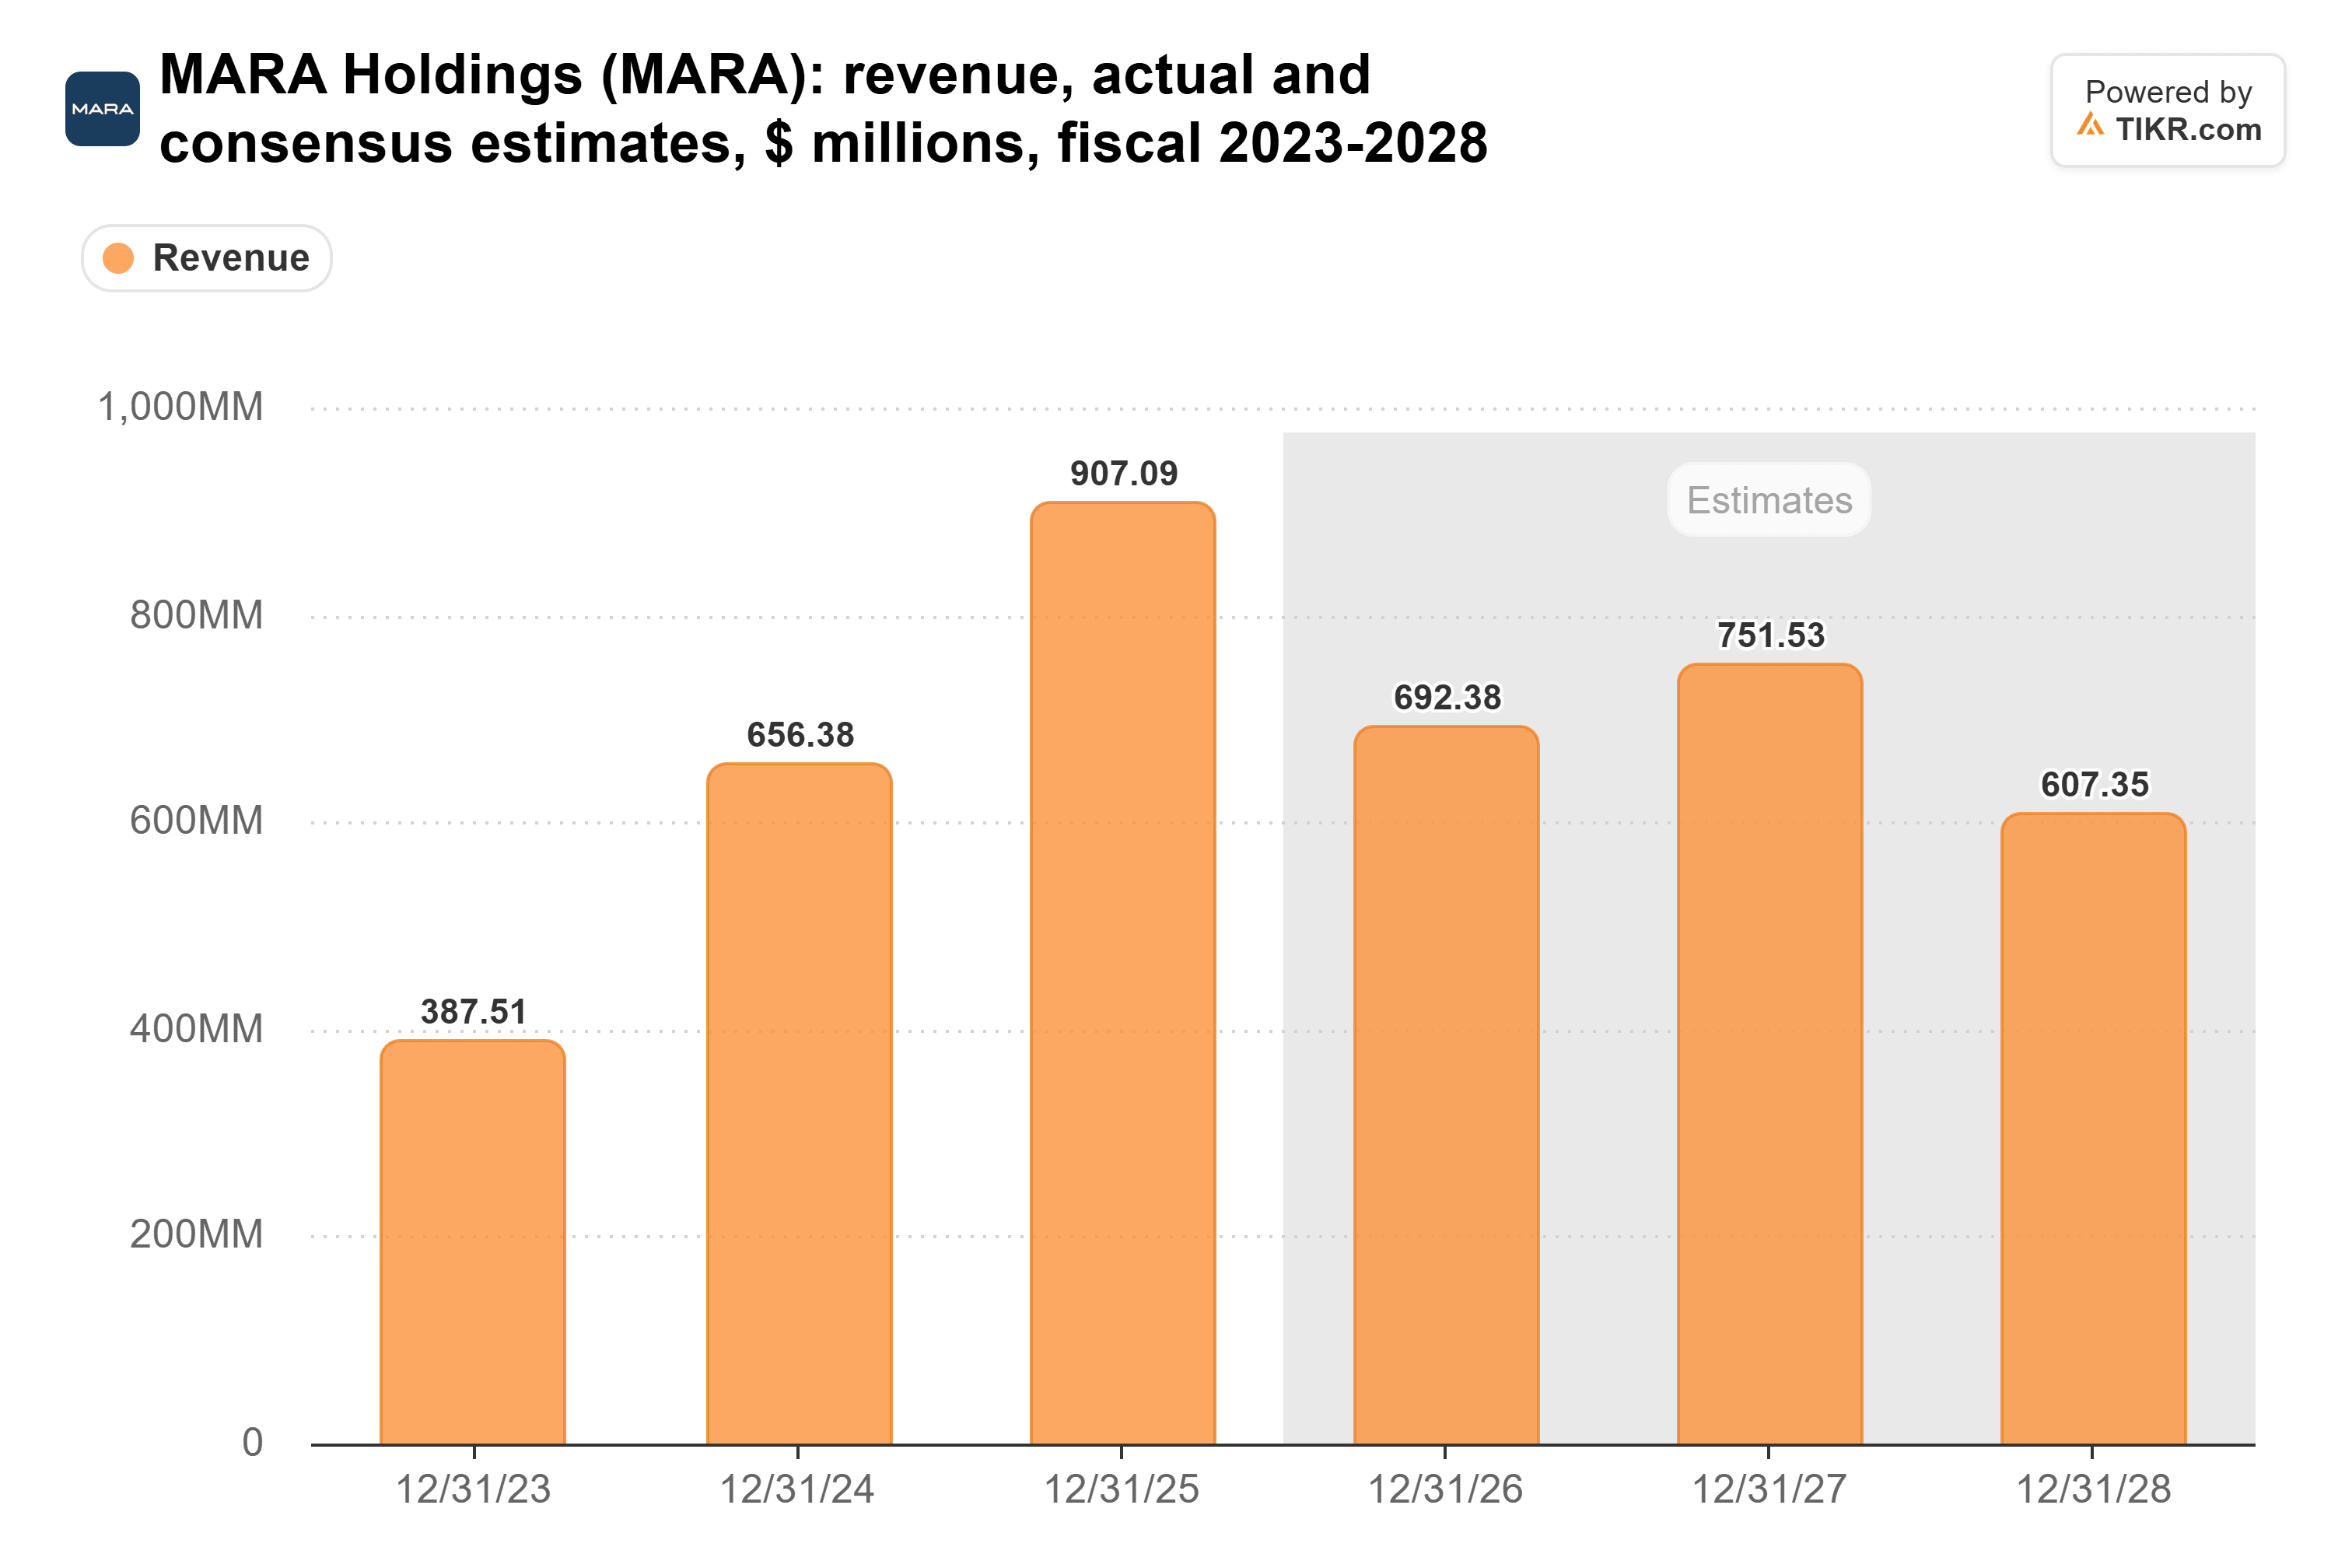
Una debolezza prolungata di Bitcoin potrebbe esercitare ulteriore pressione su quelle previsioni riducendo al contempo i proventi disponibili dalle future vendite di criptovalute.
Anche il bilancio di MARA merita attenzione.
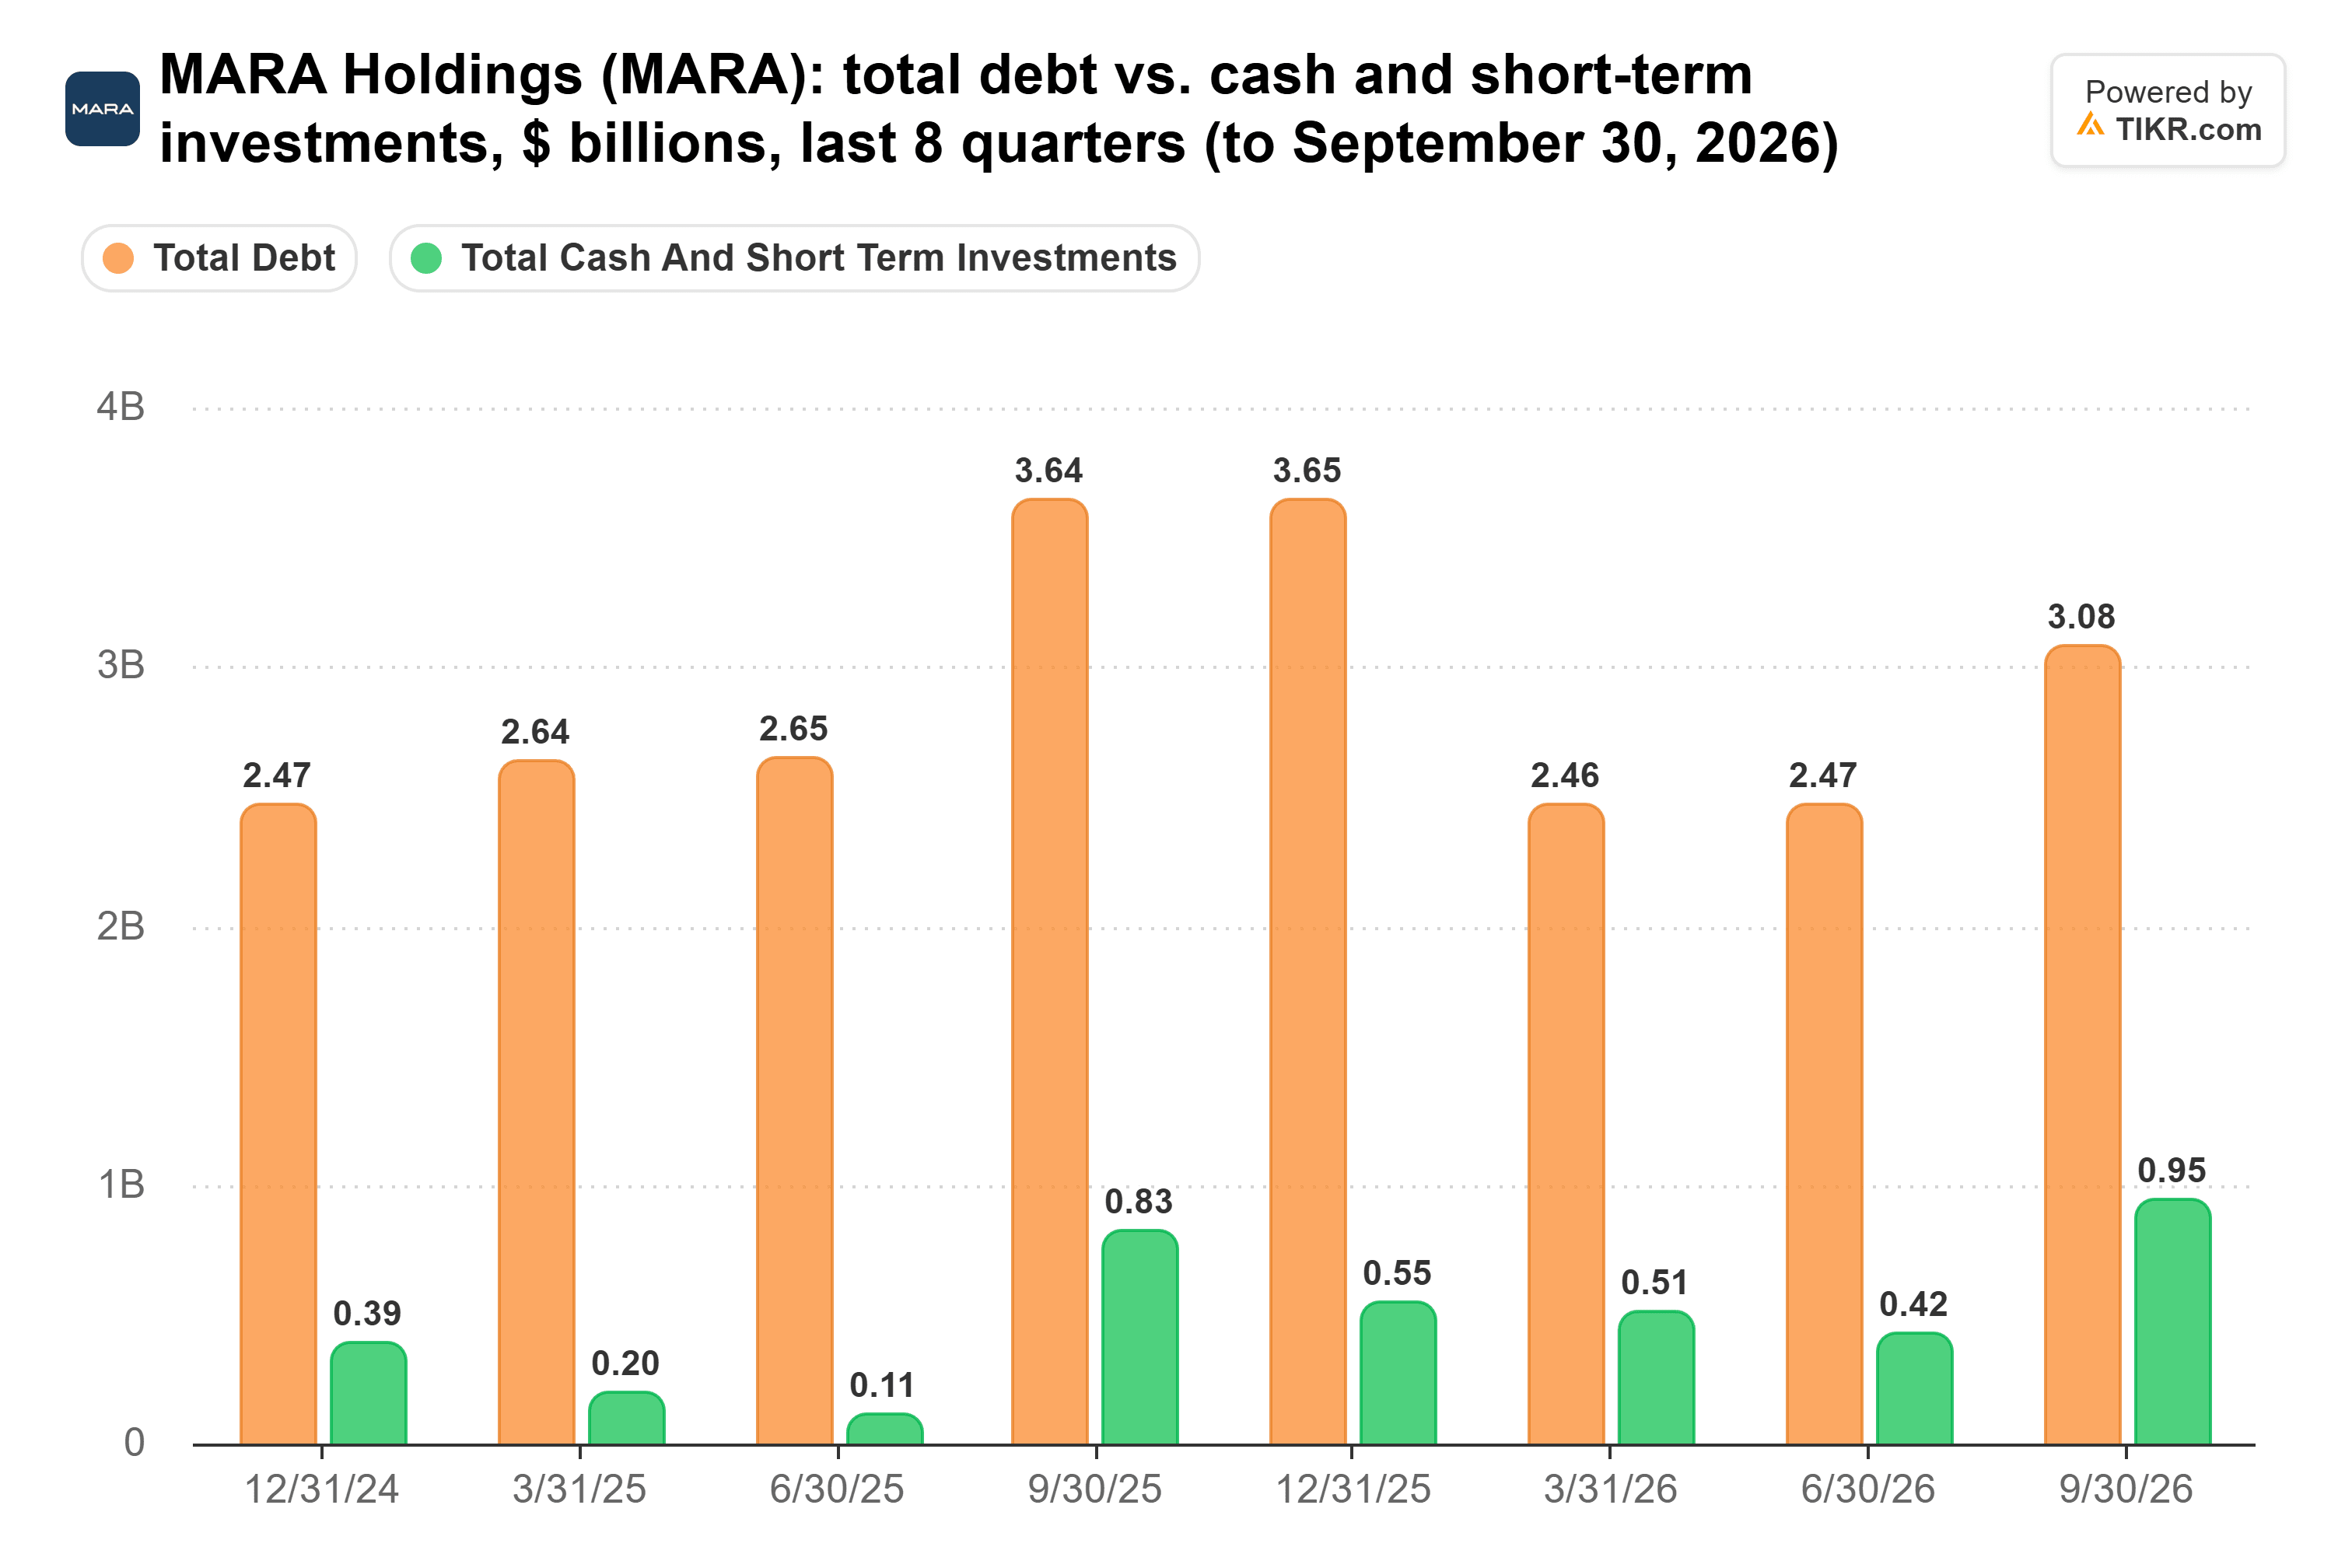
Al 30 settembre, la società ha riportato circa $3,08 miliardi di debito totale e $950 milioni in liquidità e investimenti a breve termine, secondo i dati finanziari TIKR forniti.
Sebbene MARA abbia successivamente rimborsato $750 milioni in prestiti garantiti da Bitcoin, il suo bilancio al 30 settembre evidenzia l'entità dei suoi obblighi di finanziamento.
Il rimborso ha ridotto l'esposizione al debito garantito, ma gli investitori devono considerare anche il debito convertibile residuo della società e la futura spesa per le infrastrutture.
Inoltre, i detentori di circa $924,1 milioni in obbligazioni convertibili di MARA hanno diritti di riacquisto esercitabili nel 2027, potenzialmente creando obblighi di rimborso in contanti a giugno e dicembre.
Prezzi più bassi di Bitcoin potrebbero rendere quegli obblighi più difficili da finanziare attraverso vendite di criptovalute perché MARA dovrebbe vendere più monete per generare la stessa quantità di liquidità.
Tuttavia, l'espansione infrastrutturale della società offre un potenziale percorso verso utili più diversificati.
MARA si aspetta che la sua acquisizione di Long Ridge aggiunga flussi di cassa contrattualizzati dalla generazione di energia, con circa il 70% della produzione dell'impianto coperta da contratti a lungo termine.
Il management si aspetta che la transazione si chiuda entro la fine dell'anno, salvo condizioni consuete.
Sulla base della sua performance nella seconda metà del 2025, Long Ridge rappresentava circa $144 milioni di EBITDA rettificato annualizzato, secondo le precedenti comunicazioni di acquisizione di MARA. L'acquisizione potrebbe fornire una fonte di utili più stabile mentre MARA si espande oltre il mining di Bitcoin.
Accordi di locazione AI di successo potrebbero ulteriormente diversificare i ricavi, sebbene questi progetti debbano generare utili contrattualizzati prima che gli investitori possano assegnare loro con sicurezza un valore significativo.
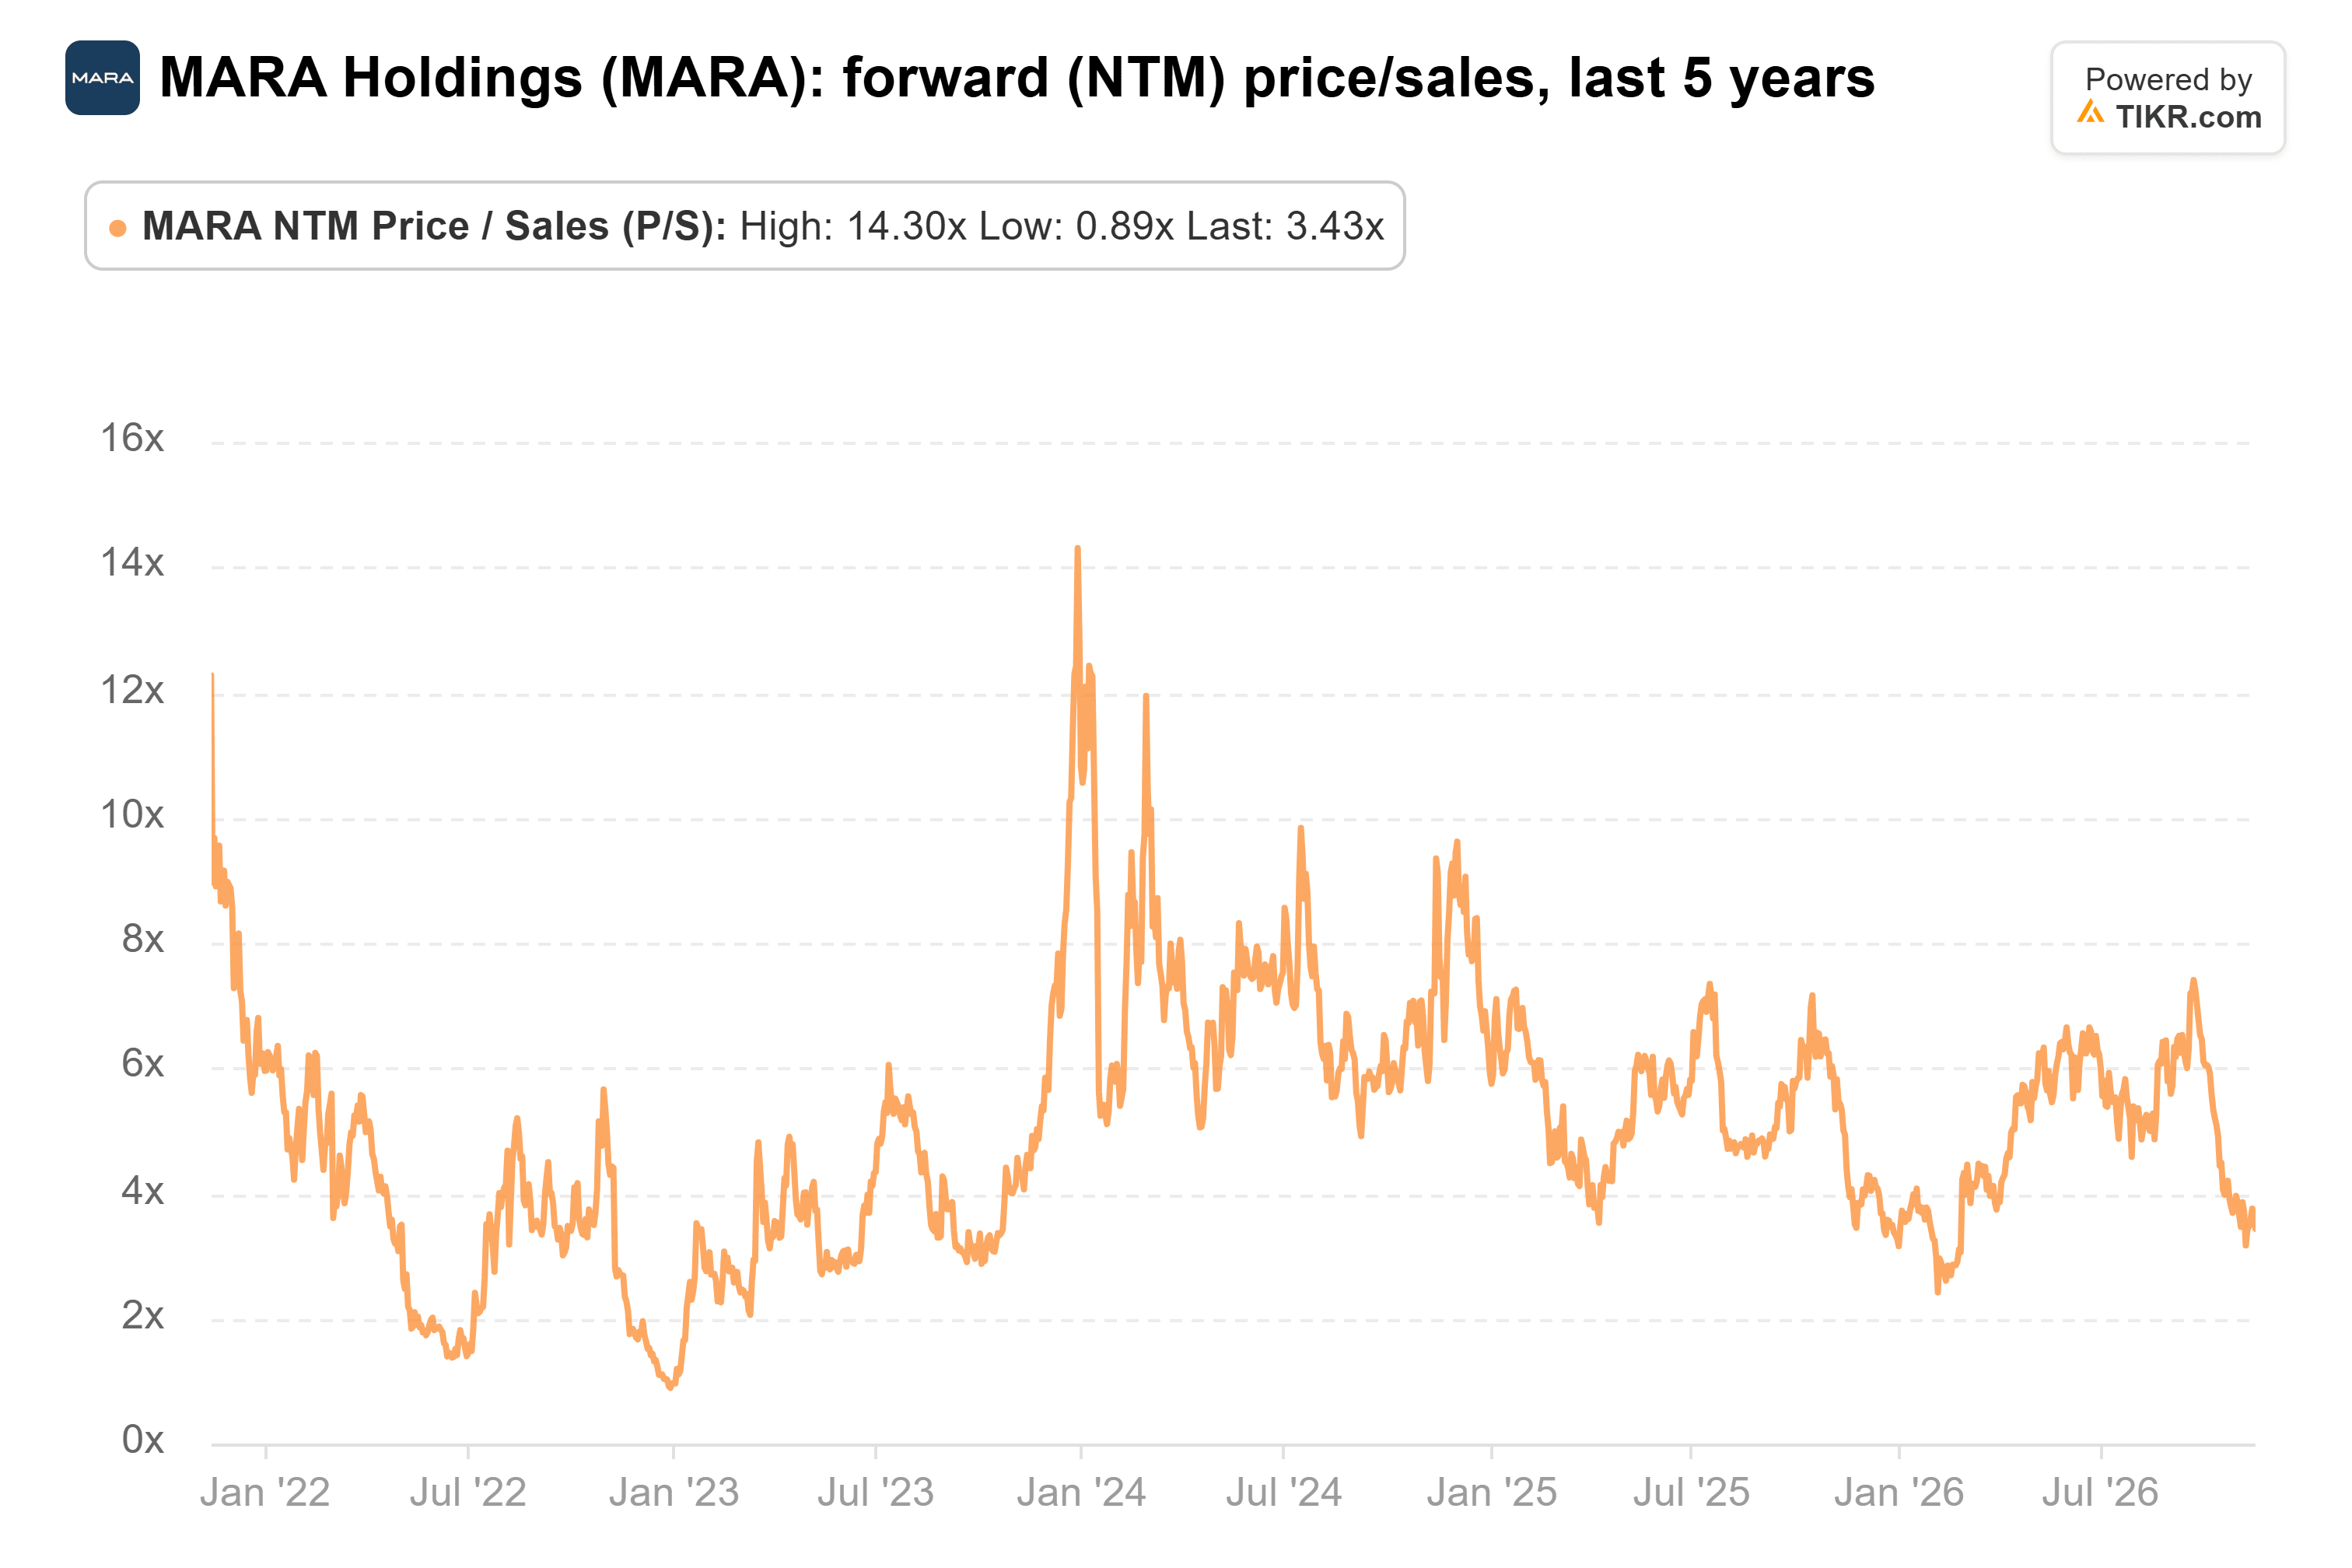
Per ora, MARA appare valutata in modo equo piuttosto che chiaramente sottovalutata, nonostante quoti al di sotto del suo multiplo storico sui ricavi.
Lo sconto riflette l'incertezza che circonda la redditività del mining, la spesa per le infrastrutture e i futuri requisiti di liquidità, specialmente se i prezzi di Bitcoin rimangono depressi.
Nei prossimi 12 mesi, i catalizzatori più importanti saranno la stabilizzazione del prezzo di Bitcoin, i progressi sugli accordi di locazione AI, il completamento dell'acquisizione di Long Ridge e la gestione degli obblighi di debito convertibile della società.
Un recupero sostenuto di Bitcoin, combinato con ricavi infrastrutturali contrattualizzati, potrebbe sostenere una valutazione più alta. Al contrario, una continua debolezza delle criptovalute eserciterebbe ulteriore pressione sui ricavi del mining di MARA e sulla sua capacità di finanziare l'espansione. Ecco perché MARA affronta un tipo di rischio al ribasso diverso da MicroStrategy: il calo di Bitcoin influisce non solo sul valore delle sue partecipazioni ma anche sulla redditività della sua attività principale e sulla liquidità disponibile per futuri investimenti.
Quindi, qual è il valore effettivo del titolo MARA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere MARA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!