Punti Chiave
- L'azione di Dell è scesa del 16% nell'ultima settimana mentre l'hardware AI veniva venduto dopo le dimissioni di Jensen Huang da CEO di Nvidia, e anche Super Micro e CoreWeave sono calate.
- Steve Eisman avverte che Dell rallenterà insieme a Nvidia, ma Cisco ha appena alzato le sue previsioni sull'AI e gli analisti hanno leggermente aumentato le stime degli utili di Dell.
- L'esposizione maggiore di Dell è il denaro che presta ai clienti: i suoi crediti di finanziamento di grado più basso sono più che raddoppiati a 4,4 miliardi di dollari in sei mesi.
- Dell scambia al di sotto del suo multiplo forward abituale, ma il suo report del 24 novembre deve mostrare che il flusso di cassa libero si allinea agli utili prima che il titolo appaia un acquisto.
Dell Technologies (DELL) è scesa del 16% nell'ultima settimana, e quasi nessuna delle notizie dietro il calo era propria di Dell. Nvidia (NVDA) ha annunciato le dimissioni di Jensen Huang da CEO il 12 novembre, e l'hardware AI è stato venduto insieme: Nvidia è scesa del 13%, Super Micro Computer (SMCI) del 20% e CoreWeave (CRWV) del 21%.
Steve Eisman, conduttore del podcast The Real Eisman Playbook, pensa che il danno si diffonderà. "Anche le aziende di picconi e pale come Arista, Cisco e Dell rallenteranno insieme a NVIDIA, in proporzione al rallentamento nella costruzione dei data center," ha detto nel suo episodio del 13 novembre. Ma il giorno prima, Cisco (CSCO) aveva alzato la sua previsione per le entrate da infrastruttura AI degli hyperscaler di quest'anno fiscale a 9 miliardi di dollari, più del doppio del totale dell'anno scorso.
Dell è stata trascinata nel pasticcio di Nvidia
Dell ha avuto un titolo tutto suo. Prima dell'apertura del 13 novembre, un report ha rintracciato chip Nvidia H800 vietati in un data center di Shanghai. I documenti mostravano che la società di Singapore Aperia Cloud Services aveva acquistato 22 server Dell che li contenevano. Dell aveva già interrotto i rapporti con Aperia nel febbraio 2025, quindi è una notizia vecchia. Il 16 novembre, Morgan Stanley ha tagliato il suo target a 403 dollari da 511 e Citi ha tagliato il suo target a 550 dollari da 600, e entrambi hanno mantenuto i loro rating. Un giorno dopo, Bernstein ha mantenuto il suo target di 650 dollari. Il report di Nvidia, migliore delle attese, del 17 novembre ha fatto salire Dell prima dell'apertura del giorno successivo, ma il guadagno è svanito mentre il mercato più ampio scendeva.
TIKR monitora 29 analisti su Dell Technologies. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Dell Technologies, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Dell Technologies
Nessun rallentamento nei numeri per ora
Super Micro, che compete con Dell per gli stessi ordini di rack Nvidia, non vede nemmeno un rallentamento. Le sue vendite del trimestre di settembre hanno raggiunto 19,9 miliardi di dollari, in aumento rispetto ai 5,0 miliardi di dollari di un anno prima. Ora fornisce una previsione di 72 miliardi a 82 miliardi di dollari per il suo anno fiscale che termina a giugno 2027. Gli analisti hanno anche leggermente aumentato le loro stime di EPS normalizzato per Dell questo mese, a 26,01 dollari per l'anno che termina a gennaio 2027 e 30,65 dollari per l'anno successivo:
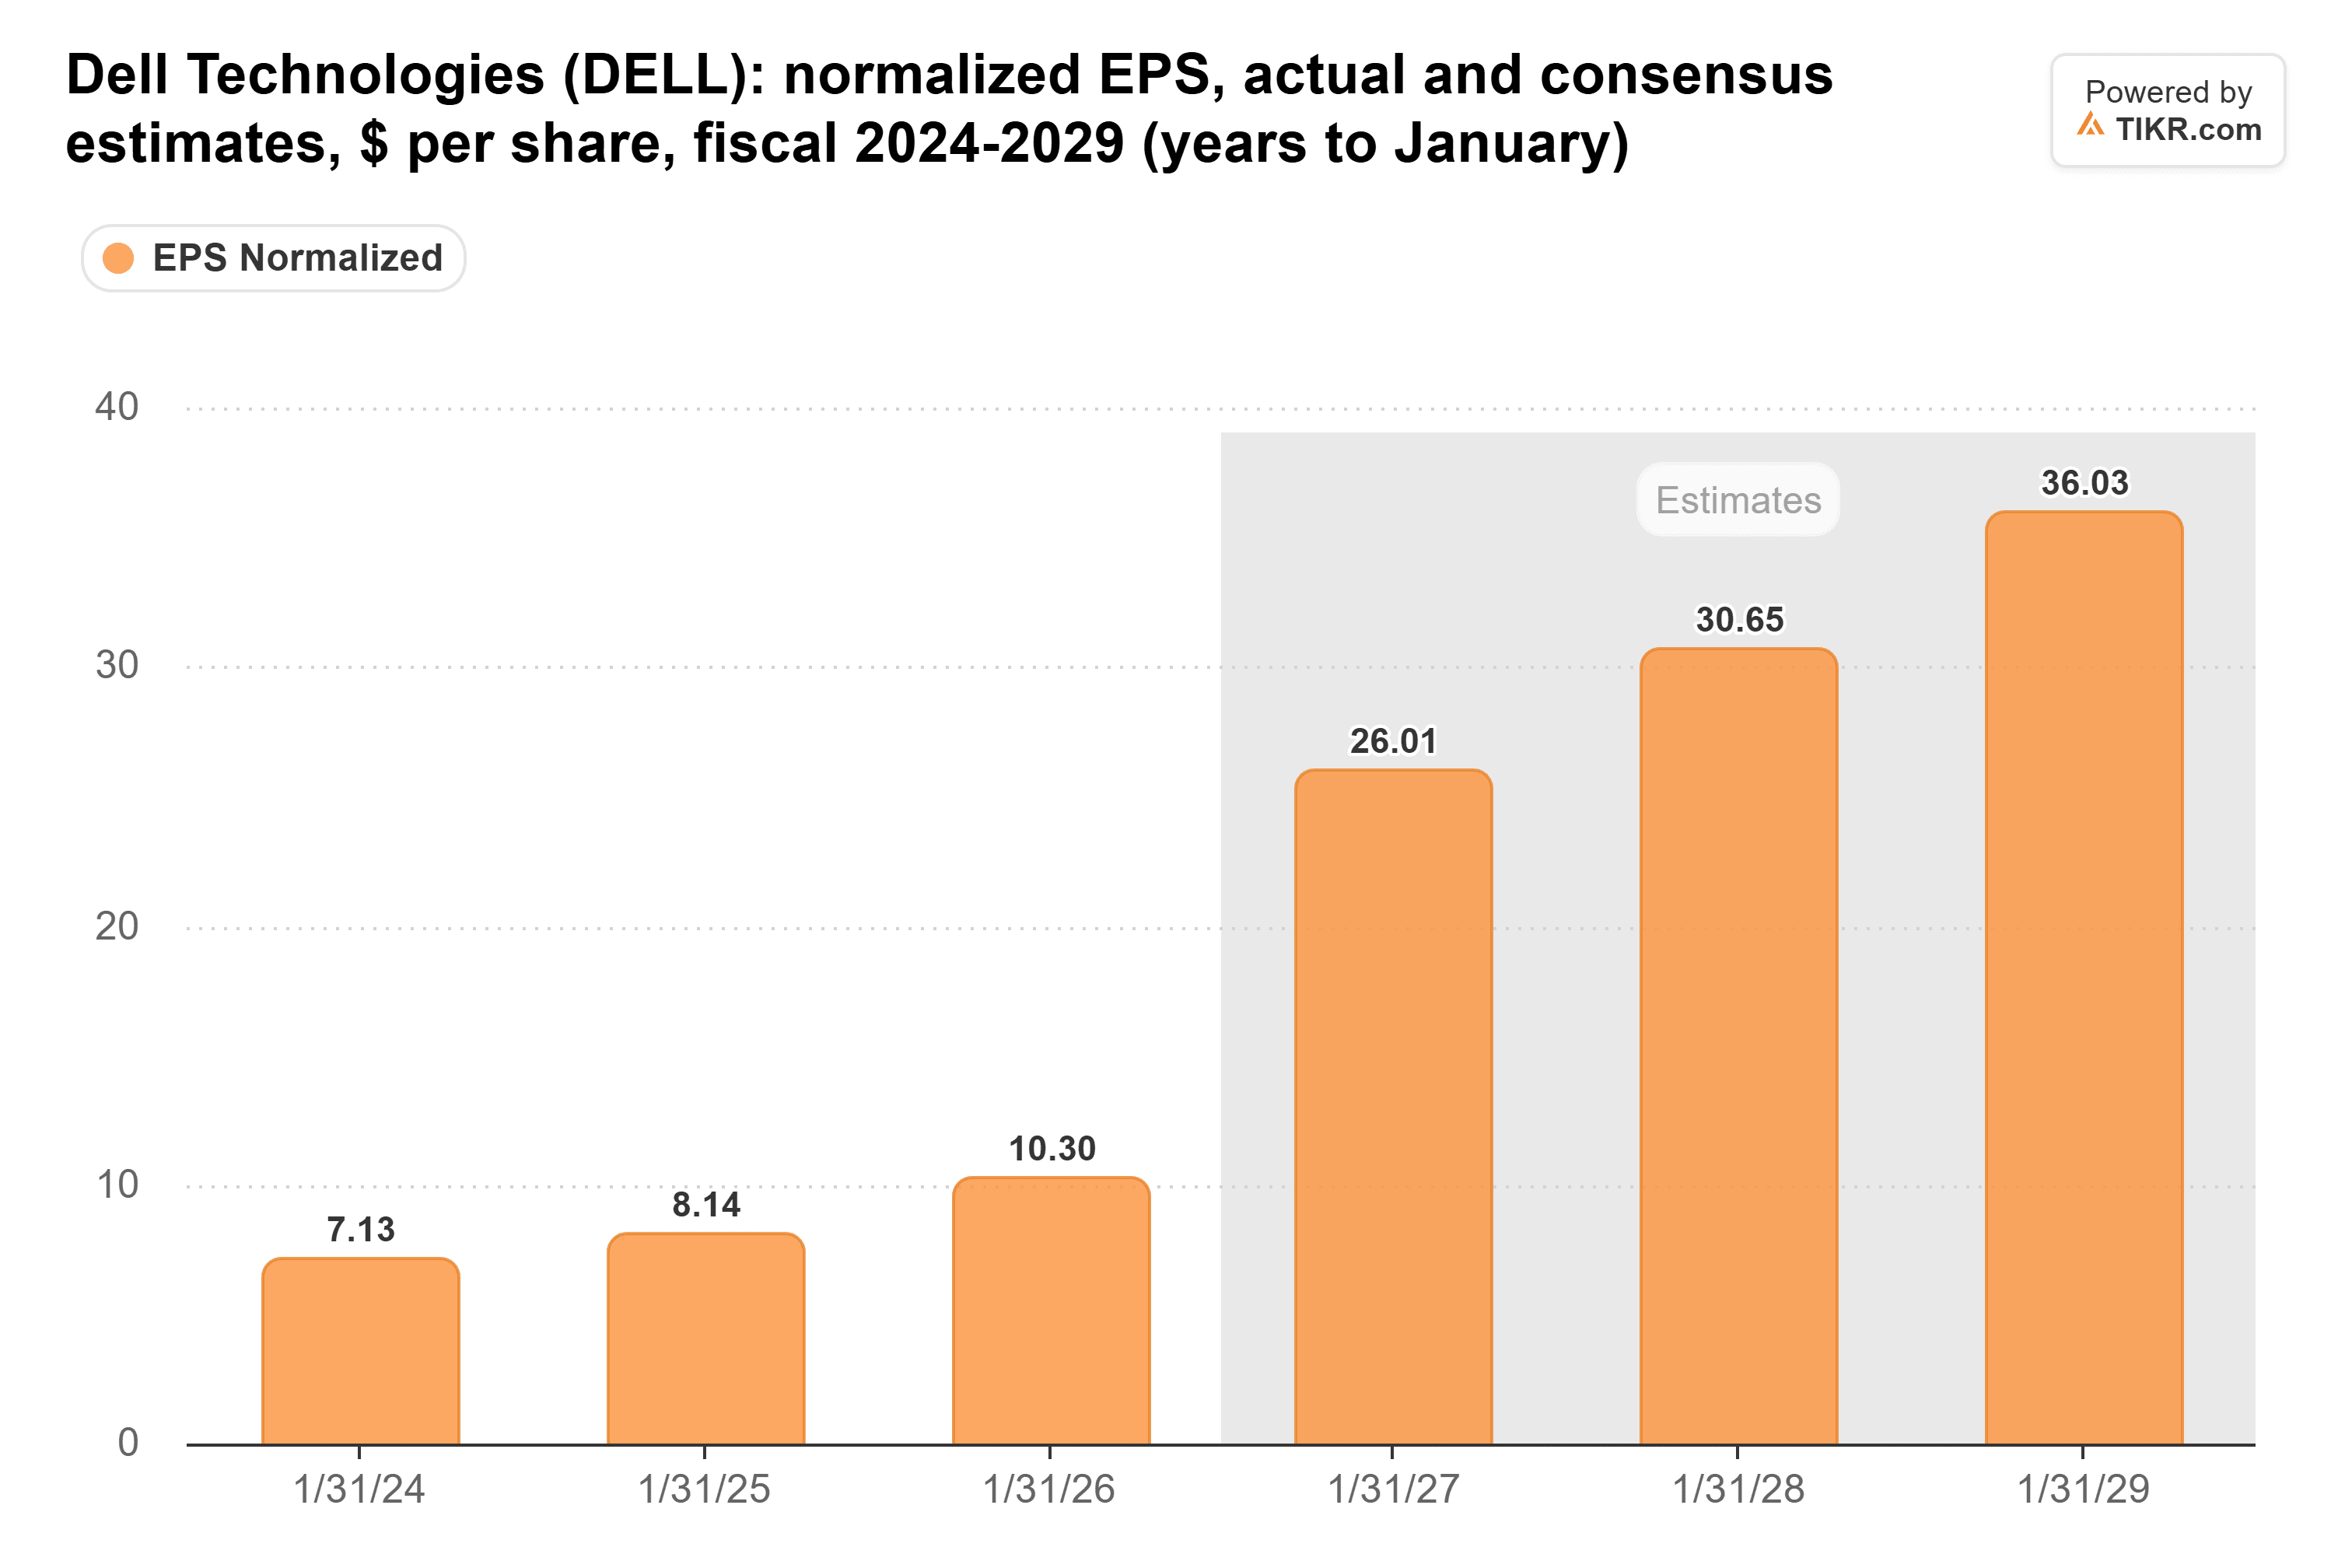
È una crescita del 18%, quindi l'intero calo è uscito dal multiplo del titolo.
I prestiti di Dell sono il punto debole
Se Eisman dovesse avere ragione, il denaro che Dell presta ai suoi clienti mi preoccupa di più. I crediti di finanziamento di Dell, i prestiti che concede ai clienti che acquistano le sue attrezzature, sono saliti a 20,4 miliardi di dollari al 31 luglio da 14,3 miliardi di dollari a gennaio. I prestiti nel suo grado di credito più basso sono più che raddoppiati a 4,4 miliardi di dollari in quei sei mesi, e il Financial Stability Report della Fed del 13 novembre ha segnalato il "finanziamento circolare" nel settore AI. CoreWeave, uno dei grandi clienti AI per cui Dell ha detto di costruire cluster, sta ancora perdendo denaro: la sua perdita netta del terzo trimestre si è ampliata a 709 milioni di dollari da 110 milioni di dollari un anno prima. Nel frattempo, il flusso di cassa libero del primo semestre di Dell è rimasto piatto a 4,1 miliardi di dollari mentre il suo reddito netto GAAP è più che triplicato a 7,6 miliardi di dollari.
Economica, ma voglio vedere la cassa
Dell scambia a circa 11 volte gli utili forward. È al di sotto della sua media quinquennale di 12x e meno della metà dei 26x toccati ad agosto:
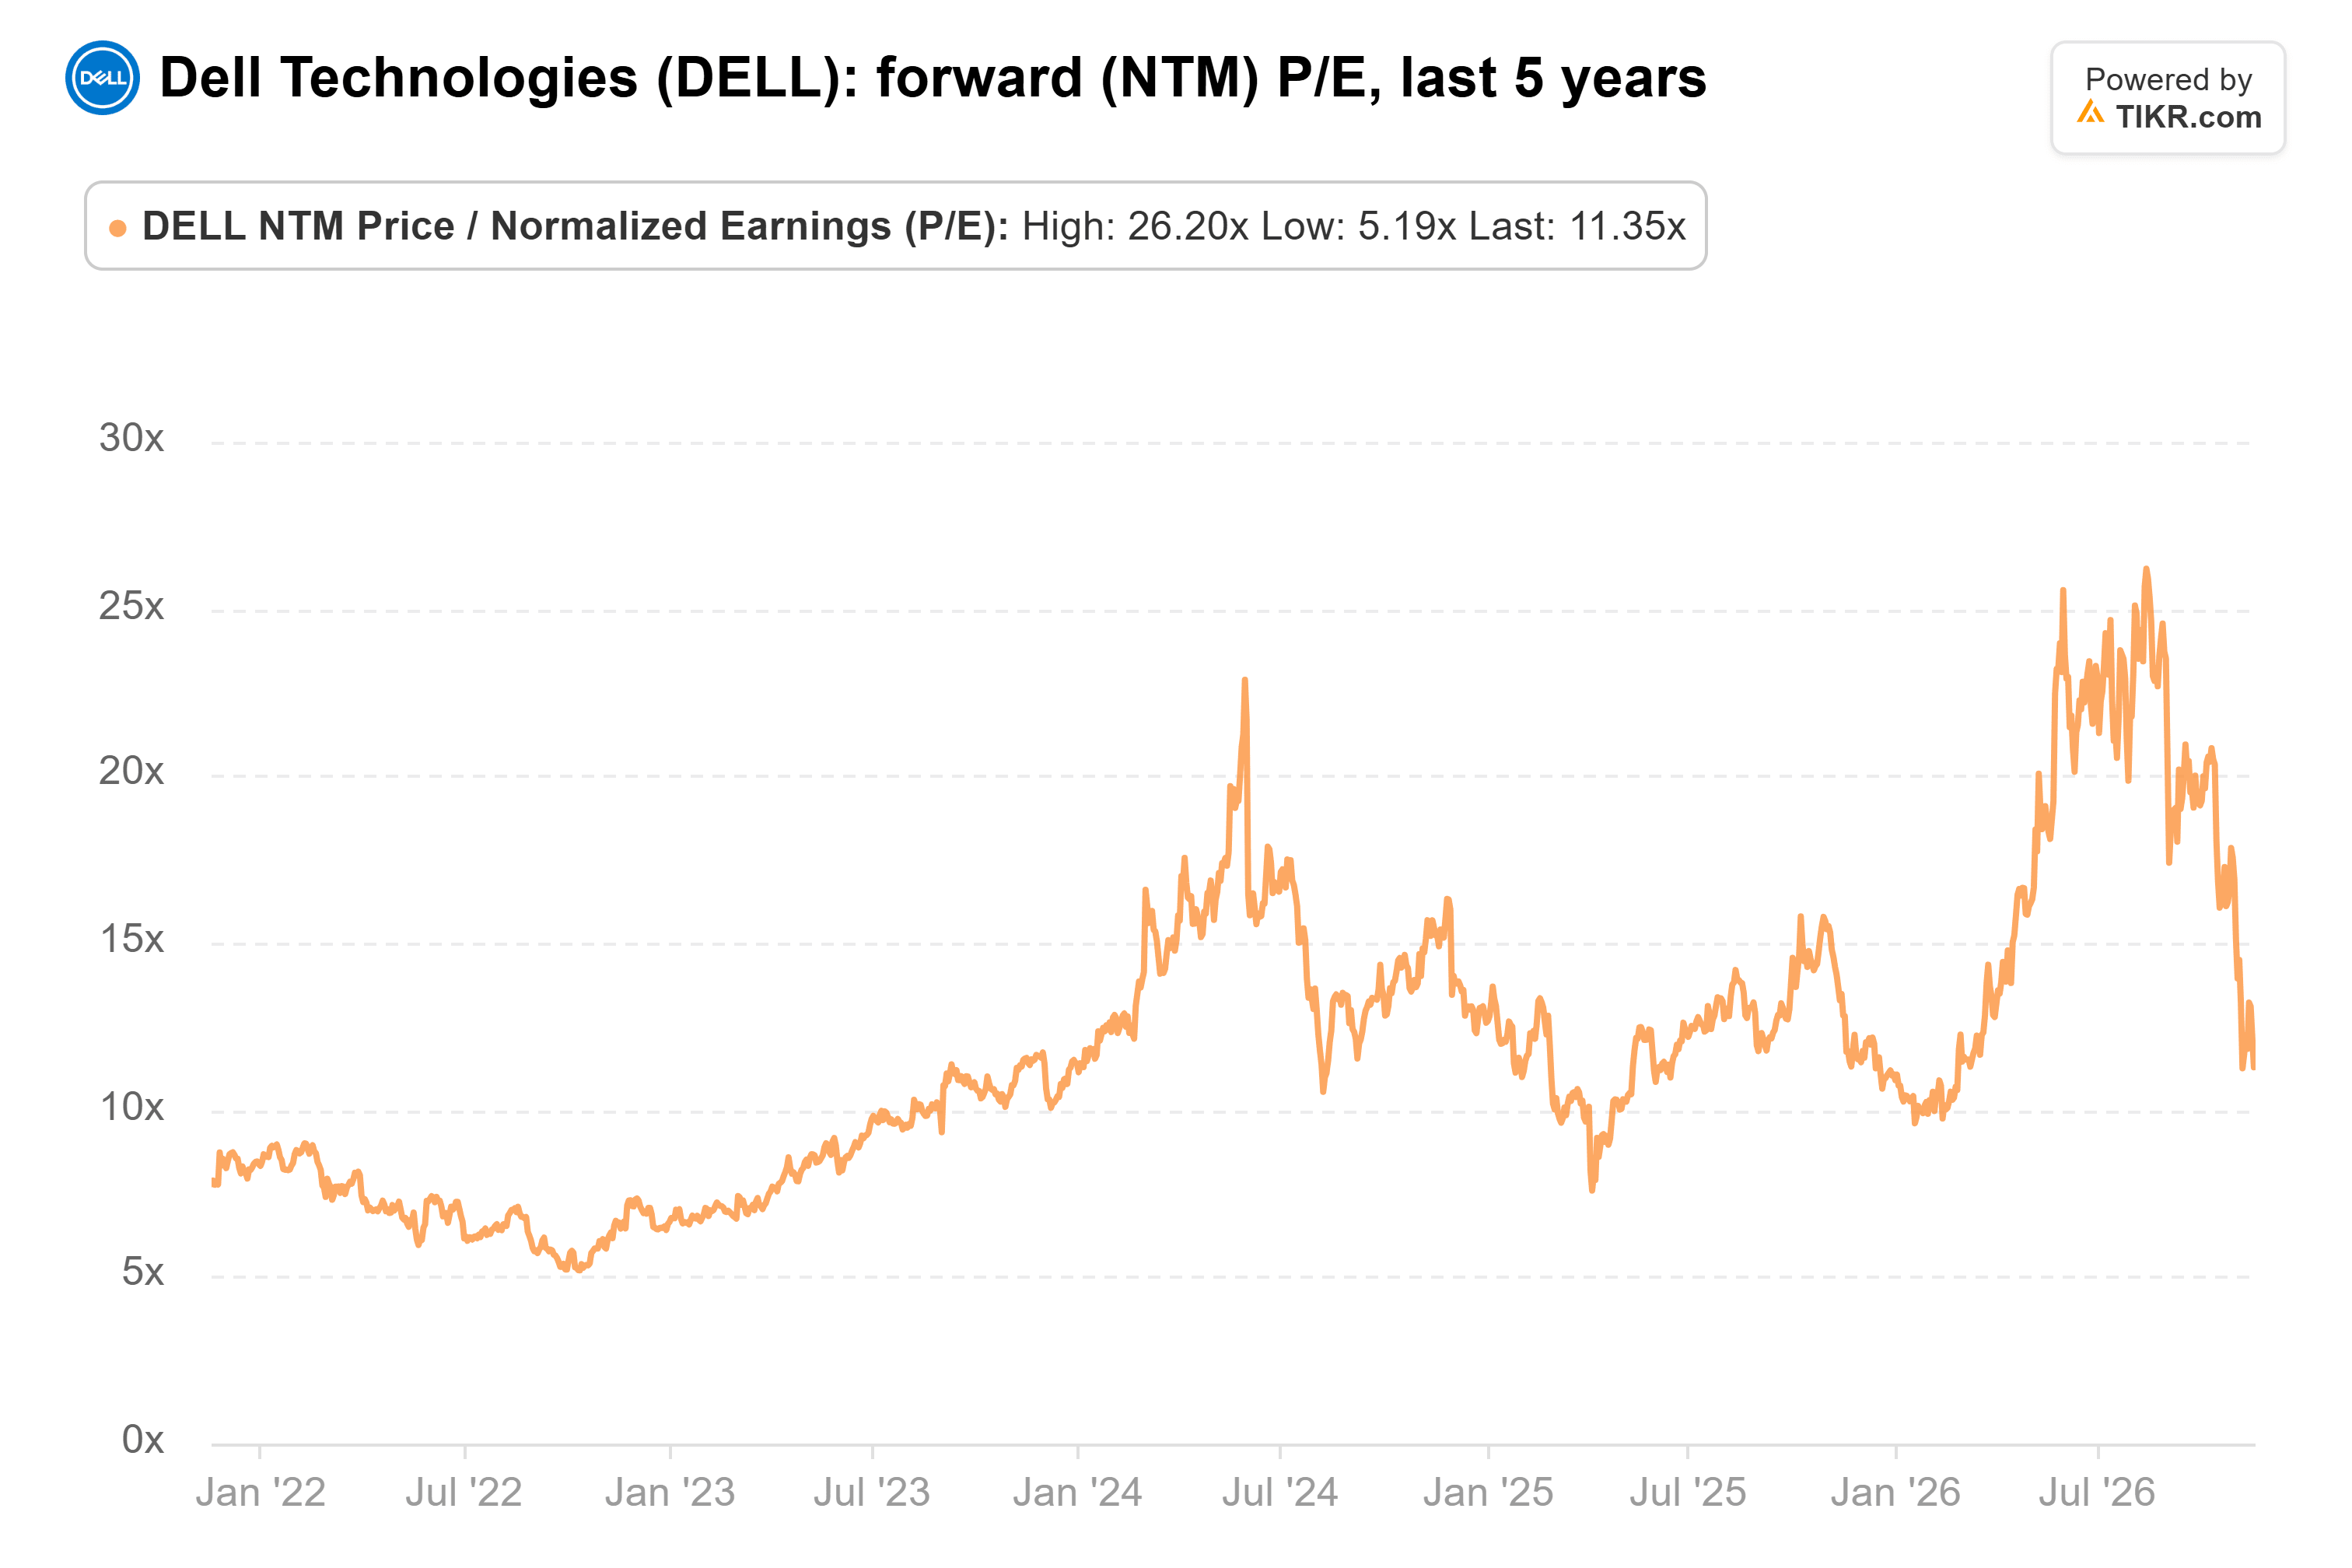
Dell pubblica i risultati il 24 novembre, con la conference call alle 15:30 Central. Ha fornito una previsione di 19 miliardi di dollari di entrate da server AI per il trimestre. Oltre a ciò, voglio vedere tre cose: il flusso di cassa libero che si allinea al reddito netto, una accantonamento per perdite su crediti inferiore ai 122 milioni di dollari dell'ultimo trimestre, e i crediti di grado inferiore che rimangono vicini ai 4,4 miliardi di dollari.
Aspetterei quel report prima di comprare. A 11x, Dell è valutata per un rallentamento che i numeri di Cisco e Super Micro non mostrano. Ma se Dell continua a prestare più dei suoi utili ai clienti, un titolo economico può rimanere economico.
Quindi, quanto vale realmente l'azione Dell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Dell. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!