Statistiche Chiave per l'Azione Carvana
- Prezzo Attuale: $65.11
- Prezzo Obiettivo (Medio): ~$116
- Obiettivo della Street: ~$83
- Potenziale Rendimento Totale: ~78%
- IRR Annualizzato: ~14% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Carvana Co. (CVNA) ha chiuso a $65.11 il 18 settembre, in calo di circa un terzo rispetto al massimo a 52 settimane di $97.38 e di nuovo vicino al limite inferiore del suo range, dopo aver pubblicato il trimestre più forte della sua storia. Parte di quel calo è autoinflitto: dopo la pubblicazione dei risultati del 29 luglio, una previsione di profitto annuale inferiore alle attese ha fatto scendere le azioni fino al 15% in una seduta. Ma l'ultima fase del calo è stata di natura macro. Il 16 settembre, la Federal Reserve ha aumentato il suo tasso di riferimento al 3,75%-4,00%, il suo primo rialzo dal 2023, e ha riacceso una paura che ha seguito il settore dell'usato per tutto l'anno, ovvero che i mutuatari subprime stiano accumulando ritardi nei pagamenti dei loro prestiti auto a un ritmo record.
Quindi gli investitori stanno valutando se quella paura di settembre appartenga specificamente a Carvana o al settore in cui opera. L'azienda ha fatto crescere le unità retail del 38% mentre il settore dei veicoli usati si contraeva, e lo ha fatto registrando una redditività record.
Il Selloff di Settembre Riguarda il Credito
Rendicontato il 29 luglio, i ricavi del secondo trimestre hanno raggiunto i $7,376 miliardi, in aumento del 52% su base annua e un record trimestrale. L'EBITDA rettificato ha raggiunto un record di $769 milioni, il reddito operativo GAAP è stato di $680 milioni e l'utile netto ha raggiunto un record di $513 milioni, in aumento di $205 milioni su base annua per un margine del 7,0%. Le unità retail sono cresciute del 38% a 197.325 contro un settore dell'usato che si è contratto di una cifra bassa o media a una cifra, e i ricavi hanno superato la stima della Street di $6,91 miliardi del 6,8%.
Il titolo è comunque sceso dopo quella pubblicazione, perché la previsione di EBITDA rettificato per l'intero anno è risultata inferiore a dove si trovava la Street. Quello è stato un intoppo specifico dell'azienda. A settembre, la pressione è arrivata dall'esterno dell'azienda. Secondo Fitch Ratings, la quota di mutuatari subprime con ritardi di almeno 60 giorni sui loro prestiti auto ha raggiunto il livello più alto mai registrato all'inizio di quest'anno, correndo vicino al 7% prima di un calo stagionale, le peggiori letture in circa tre decenni. Quei dati gravano su ogni finanziatore di auto usate, e non sono un problema esclusivamente altrui: Carvana finanzia una grande parte delle auto che vende, e una fetta significativa di quel portafoglio è non-prime. Quindi, quando la Fed ha aumentato i tassi il 16 settembre e ha segnalato che un altro aumento era possibile quest'anno, la lettura è stata immediata, perché tassi più alti mettono sotto pressione proprio quei mutuatari.

Vedi le stime storiche e forward per l'azione Carvana (È gratuito!) >>>
Il Tasso che il Mercato Sta Osservando, nelle Parole Stesse del CFO
Alla J.P. Morgan Automotive Conference di agosto, il CFO Mark Jenkins ha nominato il benchmark specifico che guida la determinazione dei tassi sui prestiti ai clienti di Carvana. "Il tasso dei Treasury a 2 anni è un tasso di riferimento chiave che impatta il tasso rivolto al cliente sui prestiti auto", ha detto Jenkins, aggiungendo che al suo variare, "in generale, cerchiamo di trasferire quel tasso nei nostri tassi ai clienti", con variabilità nei tempi e nella misura.
Jenkins è stato schietto nel dire che i tassi e il carburante sono costati all'azienda nel trimestre, con i prezzi più alti del carburante da soli che hanno aggiunto circa $75 per auto. Carvana ha comunque registrato un EBITDA record con entrambi questi fattori di freno attivi, il che suggerisce che siano ciclici piuttosto che strutturali. È stato altrettanto chiaro nel dire che il business funziona su molte leve: prezzi di listino, offerte di permuta, costi di spedizione, marketing e tassi di interesse si adattano tutti trimestre per trimestre per raggiungere un equilibrio mirato tra volume e profitto. Sull'offerta, Jenkins ha inquadrato il rovescio della medaglia della tensione creditizia come un positivo, poiché una maggiore offerta di auto usate "ha l'opportunità di rendere le auto usate un po' più accessibili per i clienti".
Un Premio che la Crescita Deve Giustificare
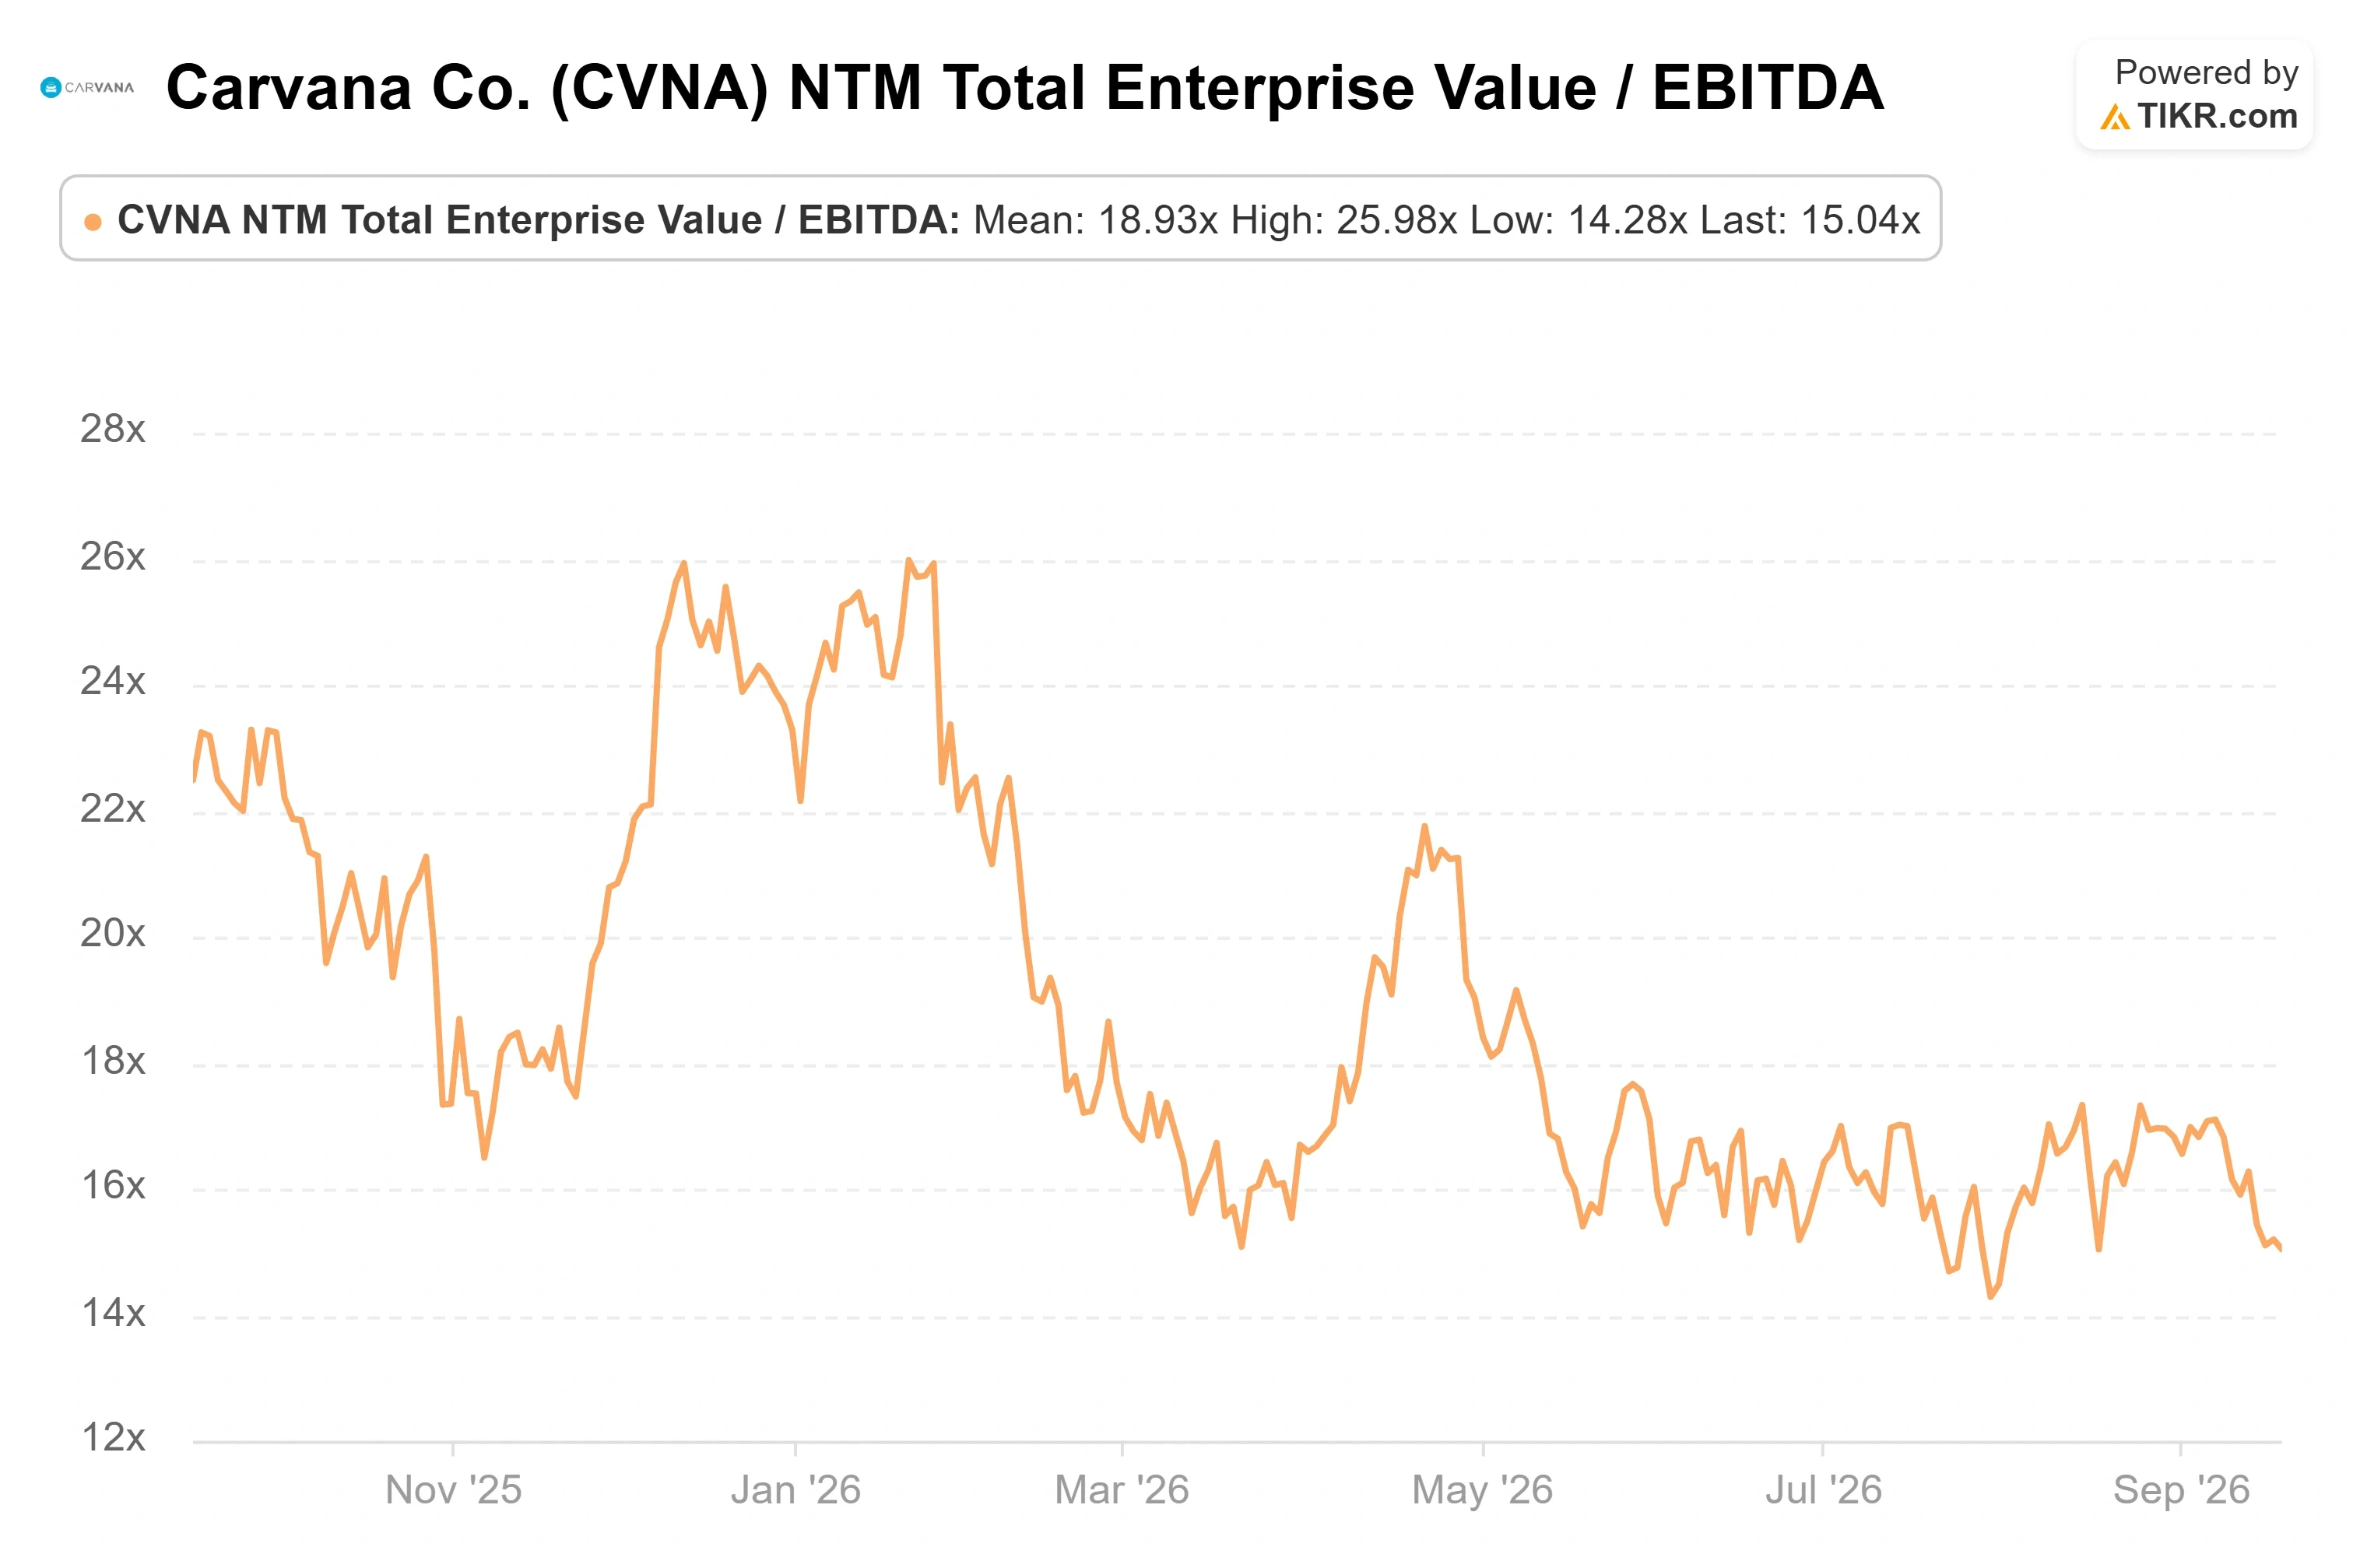
Sul multiplo EV/EBITDA sui prossimi dodici mesi, il titolo scambia vicino a 15 volte, sopra Lithia Motors vicino a 13,6 volte, all'incirca in linea con Penske vicino a 15,3 volte, e ben al di sotto di CarMax, il confronto più vicino nell'usato, vicino a 27,9 volte su utili forward depressi. Il premio rispetto ai dealer più economici è reale. Il motivo per testarlo piuttosto che respingerlo è il divario di crescita che lo sostiene. Quei dealer crescono le unità retail a una cifra bassa quando crescono, e le unità usate comparabili di CarMax sono state in contrazione. Carvana ha fatto crescere le unità del 38% in un settore che si è contratto.
Se il ciclo del credito si inverte abbastanza da rallentare la crescita delle unità, o i margini più morbidi previsti per il secondo semestre si rivelano strutturali piuttosto che una temporanea pressione da carburante e tassi, il multiplo si comprime e il titolo rivisita l'estremità inferiore del suo range, vicino al minimo a 52 settimane intorno a $55 che ha toccato l'ultima volta a marzo.
Vedi come Carvana si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $65.11
- Prezzo Obiettivo (Medio): ~$116
- Potenziale Rendimento Totale: ~78% in circa 4,3 anni
- IRR Annualizzato: ~14% / anno

Il modello raggiunge quel target pur assumendo che il P/E si contragga, quindi l'upside è guadagnato dai fondamentali. I due driver dei ricavi sono la capacità di riconfezionamento, la leva che Jenkins ha legato a una crescita delle vendite del 55% nelle regioni dove la produzione è cresciuta di più, e la crescente penetrazione online, con il retail auto ancora a una cifra bassa nell'e-commerce contro circa il 20% per il retail complessivo. Il driver del margine è la leva operativa su una base di costi fissi sottoutilizzata in tecnologia, corporate e strutture. Il rischio principale è quello che il mercato sta già scontando: un ciclo del credito abbastanza severo da mettere sotto pressione l'economia del finanziamento e rallentare la crescita delle unità contemporaneamente.
- Scenario Positivo: la produttività continua a recuperare e le unità si compongono a ritmi alti fino ai venti percentuali mentre i costi fissi fanno leva, raggiungendo il target del caso medio.
- Scenario Negativo: il ciclo del credito morde la domanda e i margini, e le azioni scivolano di nuovo verso il loro minimo a 52 settimane vicino a $55.
Conclusione
CarMax pubblicherà il suo prossimo trimestre alla fine di settembre, e i suoi commenti sul credito e le riserve per perdite su prestiti confermeranno il deterioramento a livello di settore che gli orsi si aspettano o mostreranno una stabilizzazione; Carvana tende a muoversi su quella lettura. Poi il report del terzo trimestre di Carvana stesso, previsto per il 29 ottobre, darà la risposta diretta. Il consensus prevede già una crescita dei ricavi superiore al 30% nel secondo semestre, quindi bisogna osservare se il margine EBITDA rettificato si mantiene mentre le unità continuano a comporsi. Un margine che si mantiene con la crescita intatta dice che il selloff di settembre ha scontato una paura del settore in un'azienda che lo sta superando. Un margine che scivola mentre la crescita si raffredda dice che gli orsi hanno letto bene il ciclo del credito. La Fed ha appena reso il contesto più difficile, e la pubblicazione di ottobre mostrerà se i numeri di Carvana se ne curano.
Dovresti Investire in Carvana?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Carvana e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Carvana insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Carvana su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!