Punti Chiave
- BMO Capital Markets ha aggiornato la raccomandazione su Bloom Energy a Outperform il 19 novembre e ha ridotto il suo prezzo obiettivo a $230 da $260, un livello superiore del 37% rispetto al prezzo del titolo.
- Il titolo è sceso del 51% rispetto al massimo di giugno dopo un trimestre con elevato consumo di cassa e i timori post-elettorali di un rallentamento dei data center.
- Il target di $230 è giustificato al P/E forward più basso di Bloom dal 2023, se l'EPS forward raggiungerà $7,93 tra un anno.
- Le prossime prove saranno il report di Oracle a metà dicembre e i dati sui ricavi e sulla cassa del quarto trimestre di Bloom.
Bloom Energy (BE) è sceso del 51% rispetto al suo massimo di giugno, e BMO Capital Markets è diventato rialzista. Il 19 novembre, l'analista Ameet Thakkar ha aggiornato la raccomandazione sul titolo a Outperform da Market Perform e ha ridotto il suo obiettivo a $230 da $260, un livello superiore del 37% rispetto alla chiusura di giovedì a $168,11.
Questo potenziale rialzo dipende dalla spesa dei clienti per i data center, a partire da Oracle (ORCL). Oracle prevede di acquistare fino a 2,8 gigawatt di celle a combustibile di Bloom, e la sua più ampia espansione dei data center ha portato a un flusso di cassa libero negativo di 5 miliardi di dollari nel trimestre terminato il 31 agosto.
Trimestri da record, cassa limitata, poi le elezioni di metà mandato
Il report del 22 ottobre di Bloom ha segnato record: i ricavi del terzo trimestre sono aumentati del 138% a 1,24 miliardi di dollari e il management ha alzato per la terza volta le previsioni sui ricavi per il 2026, portandole a 4,4-4,6 miliardi di dollari. Tuttavia, il flusso di cassa libero è stato negativo per 181 milioni di dollari, poiché le attività contrattuali sono aumentate di 430 milioni di dollari per sistemi consegnati ma non ancora fatturati. Il CFO Simon Edwards ha dichiarato che l'uscita di cassa operativa di 27 milioni di dollari del trimestre "non è l'inizio di un trend".
Nelle elezioni di metà mandato, i Democratici hanno vinto il Congresso, il governatore in arrivo del Texas ha promesso una moratoria sulle nuove approvazioni per data center e UBS ha stimato che le pause potrebbero mettere a rischio circa il 30% delle aggiunte di capacità di data center negli USA previste per il 2028. Con il 97% dei suoi ricavi del terzo trimestre provenienti dagli USA, Bloom ha ceduto anche il giorno in cui NTT DATA ha accettato di implementare 900 megawatt delle sue celle a combustibile. (Le autorità di regolamentazione del Texas hanno successivamente ripreso le autorizzazioni per i data center.)
TIKR Monitora 29 Analisti su Bloom Energy. Quanti Dicono "Compra"?
Vedi la ripartizione completa delle raccomandazioni Compra, Mantieni e Vendi su Bloom Energy, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le Raccomandazioni degli Analisti su Bloom Energy
BMO Ha Ottenuto le Prove che Cercava
BMO aveva dubitato della capacità di Bloom di gestire progetti su larga scala, della sua capacità di resistere una volta che l'energia di rete diventa più facile da trovare e della sua dipendenza dai data center statunitensi. Quei dibattiti rimangono, dice Thakkar, ma progetti come quello di Nebius ora forniscono a BMO le prove di esecuzione che voleva. La riduzione del target, ha scritto, riflette la "recente compressione dei multipli in tutto il settore delle infrastrutture energetiche".
Il Target di $230 su Bloom Energy è Realistico?
I target vanno da $102 a $380, e la media di $284 si è appena mossa dal suo picco di ottobre mentre il titolo scendeva.
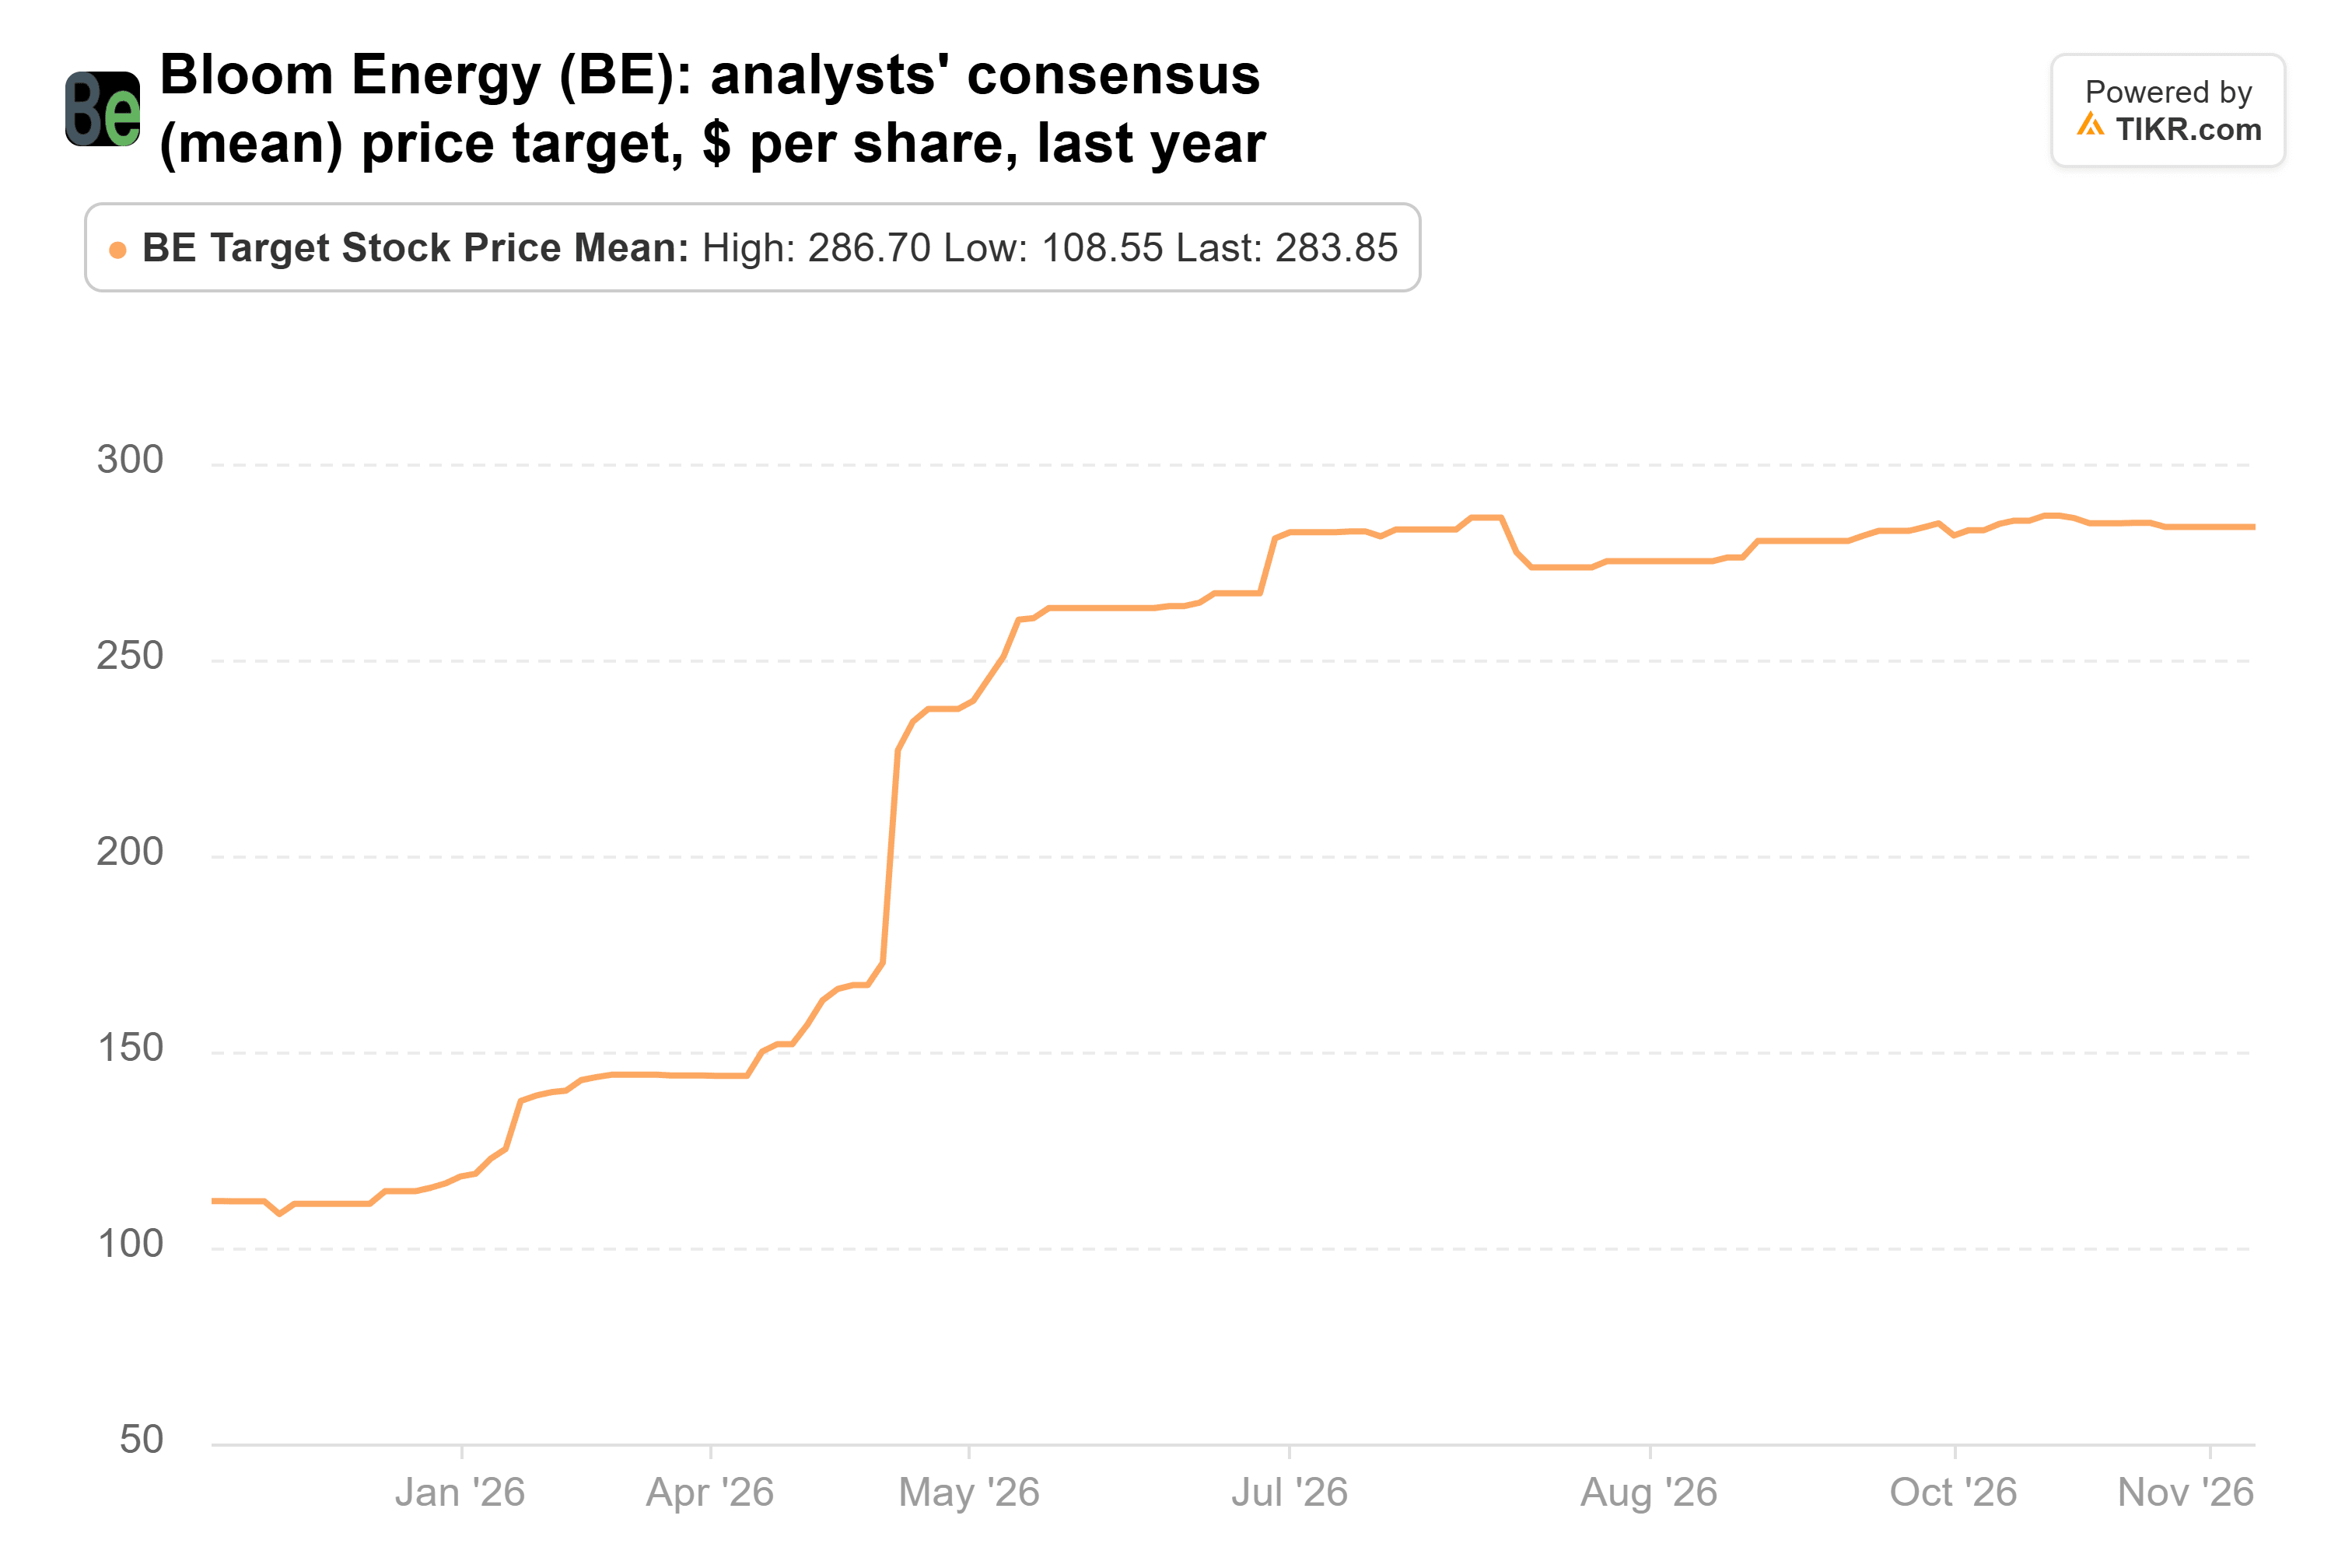
Le stime alla base di quei target sono aumentate dopo il report e si sono mantenute nonostante lo spavento post-elettorale. Si prevede che l'EPS normalizzato passi da $0,76 nel 2025 a $8,24 nel 2028.
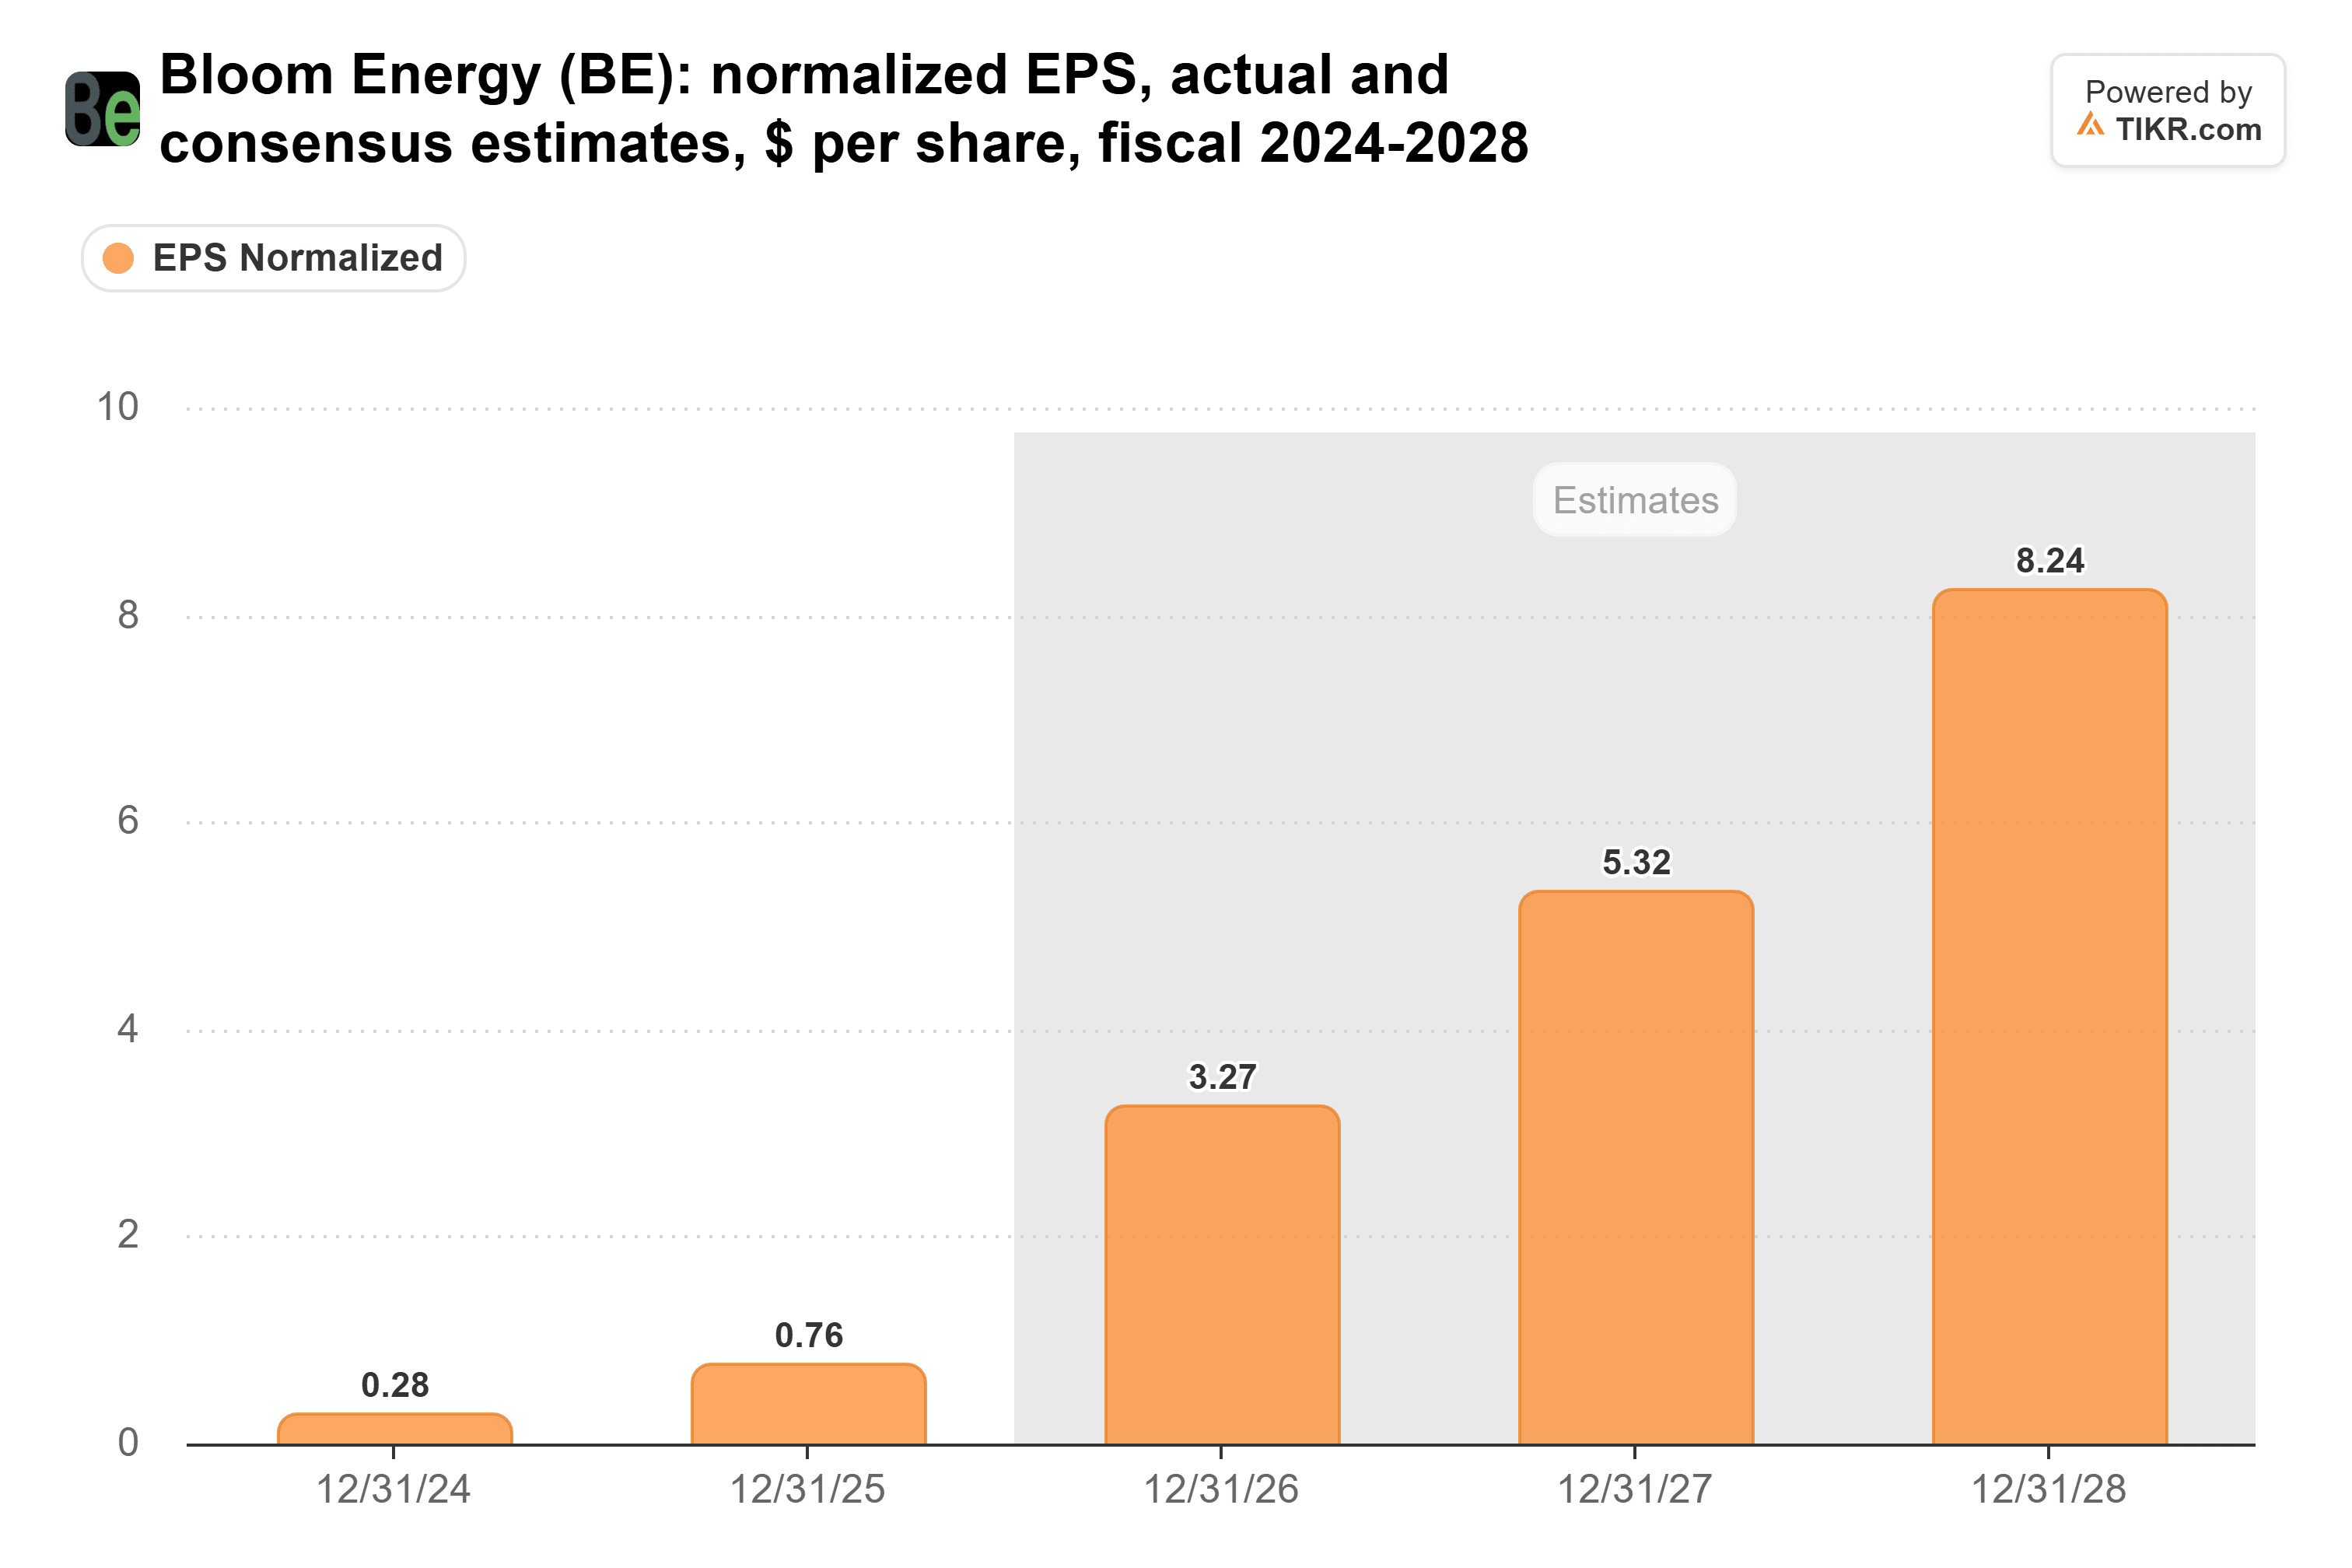
Il P/E forward di Bloom è oscillato tra 29x e 145x alla fine di ogni trimestre da settembre 2023, ed è attualmente a 34x. A quel minimo di 29x, $230 richiedono un EPS forward di circa $7,93 tra un anno. Gli analisti si aspettano $8,24 per il 2028, quindi non è necessario un ri-rating se l'EPS forward raggiunge $7,93 entro novembre 2027.
Un'asticella bassa per Bloom Energy, se l'espansione continua
Il rischio risiede nelle stime, che prevedono ricavi da 2,02 miliardi di dollari nel 2025 a 10,30 miliardi di dollari nel 2028 e richiedono che l'espansione dei data center continui. Bloom affronta anche una class action per titoli in seguito alle accuse di un venditore allo scoperto a luglio riguardo alla sua fornitura di scandio.
BMO non chiede molto: $230 sono giustificati al multiplo più basso di Bloom dal 2023 se l'EPS forward raggiunge $7,93. Oracle sarà il primo a riferire, a metà dicembre. Bloom ha bisogno di circa 1,35 miliardi di dollari di ricavi nel quarto trimestre per raggiungere il limite inferiore delle sue previsioni. Per la cassa, bisogna vedere se le attività contrattuali continueranno a salire da 858,6 milioni di dollari.
Quindi, qual è il Valore Reale del Titolo Bloom Energy?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Bloom Energy. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Bloom Energy gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!