Punti Chiave
- Un portafoglio ipotetico di $850.000 suddiviso equamente tra Agree Realty, Kimberly-Clark e Prudential Financial paga circa $39.700 all'anno in dividendi ai prezzi attuali, ovvero circa $3.310 al mese.
- Sia Agree Realty che Prudential Financial coprono i propri dividendi comodamente secondo le metriche adatte ai loro modelli di business.
- Kimberly-Clark è quella con la copertura più debole, distribuendo l'87% del suo free cash flow mentre si indebita ed emette nuove azioni per l'acquisizione di Kenvue.
- Se Kimberly-Clark dimezzasse il suo dividendo, il reddito del portafoglio scenderebbe a circa $33.000 all'anno. Monitorerei i suoi primi risultati con Kenvue all'inizio del prossimo anno.
Costruire un reddito pensionistico basato sui dividendi si riduce a due cose: quanto pagano gli assegni dei dividendi e quanto è probabile che continuino ad arrivare.
Prendiamo un pensionato ipotetico con $850.000 suddivisi equamente tra Agree Realty (ADC), Kimberly-Clark (KMB) e Prudential Financial (PRU). Ai prezzi attuali, questo acquista circa 4.109 azioni di Agree Realty, circa 2.619 di Kimberly-Clark e circa 2.315 di Prudential. Insieme pagano $39.728 all'anno, ovvero circa $3.310 al mese.
Questo rappresenta un rendimento del 4,7% su questa parte del portafoglio. (Ovviamente, nessuno dovrebbe mai possedere solo tre azioni.) Ogni titolo fornisce circa un terzo del reddito, quindi ciò che le distingue è quanto bene è coperto ciascun assegno.
| Azione | Azioni | Costo | Reddito annuo | Quota del reddito | Copertura |
|---|---|---|---|---|---|
| Agree Realty (ADC) | 4.109 | $283.316 | $13.354 | 34% | Payout ratio su AFFO: 71% (anno fiscale 2025) |
| Kimberly-Clark (KMB) | 2.619 | $283.245 | $13.409 | 33% | Payout ratio su dividendi in contanti: 87% (TTM al 30 settembre 2026) |
| Prudential Financial (PRU) | 2.315 | $283.217 | $12.964 | 33% | Payout ratio su EPS normalizzato: 37% (anno fiscale 2025) |
| Totale | $39.728 | 100% |
Fonti: TIKR e le dichiarazioni di dividendi delle società, ai prezzi attuali.
6 azioni con dividendi sicuri che pagano rendimenti del 6%+ ai pensionati
Oggi ci sono oltre 100 azioni che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di esse siano veramente sicure per i pensionati.
Sono tutte vostre come parte del nostro nuovo rapporto di investimento. Scopri di più su come ottenere l'accesso qui.
Agree Realty paga mensilmente, con ampio margine
Le proprietà di Agree Realty erano affittate per circa il 99,8% alla fine di settembre, e l'AFFO per azione è aumentato del 4,9% a $1,15 nel terzo trimestre del 2026 rispetto a $1,10 di un anno prima. L'aumento dei costi del capitale ha reso i nuovi accordi più costosi, quindi il 20 ottobre ha ridotto le sue previsioni di investimento per il 2026 a circa $1,6 miliardi, da un intervallo di $1,6 miliardi a $1,8 miliardi. Ha anche aumentato le sue previsioni di AFFO per l'intero anno a $4,58-$4,59 per azione.
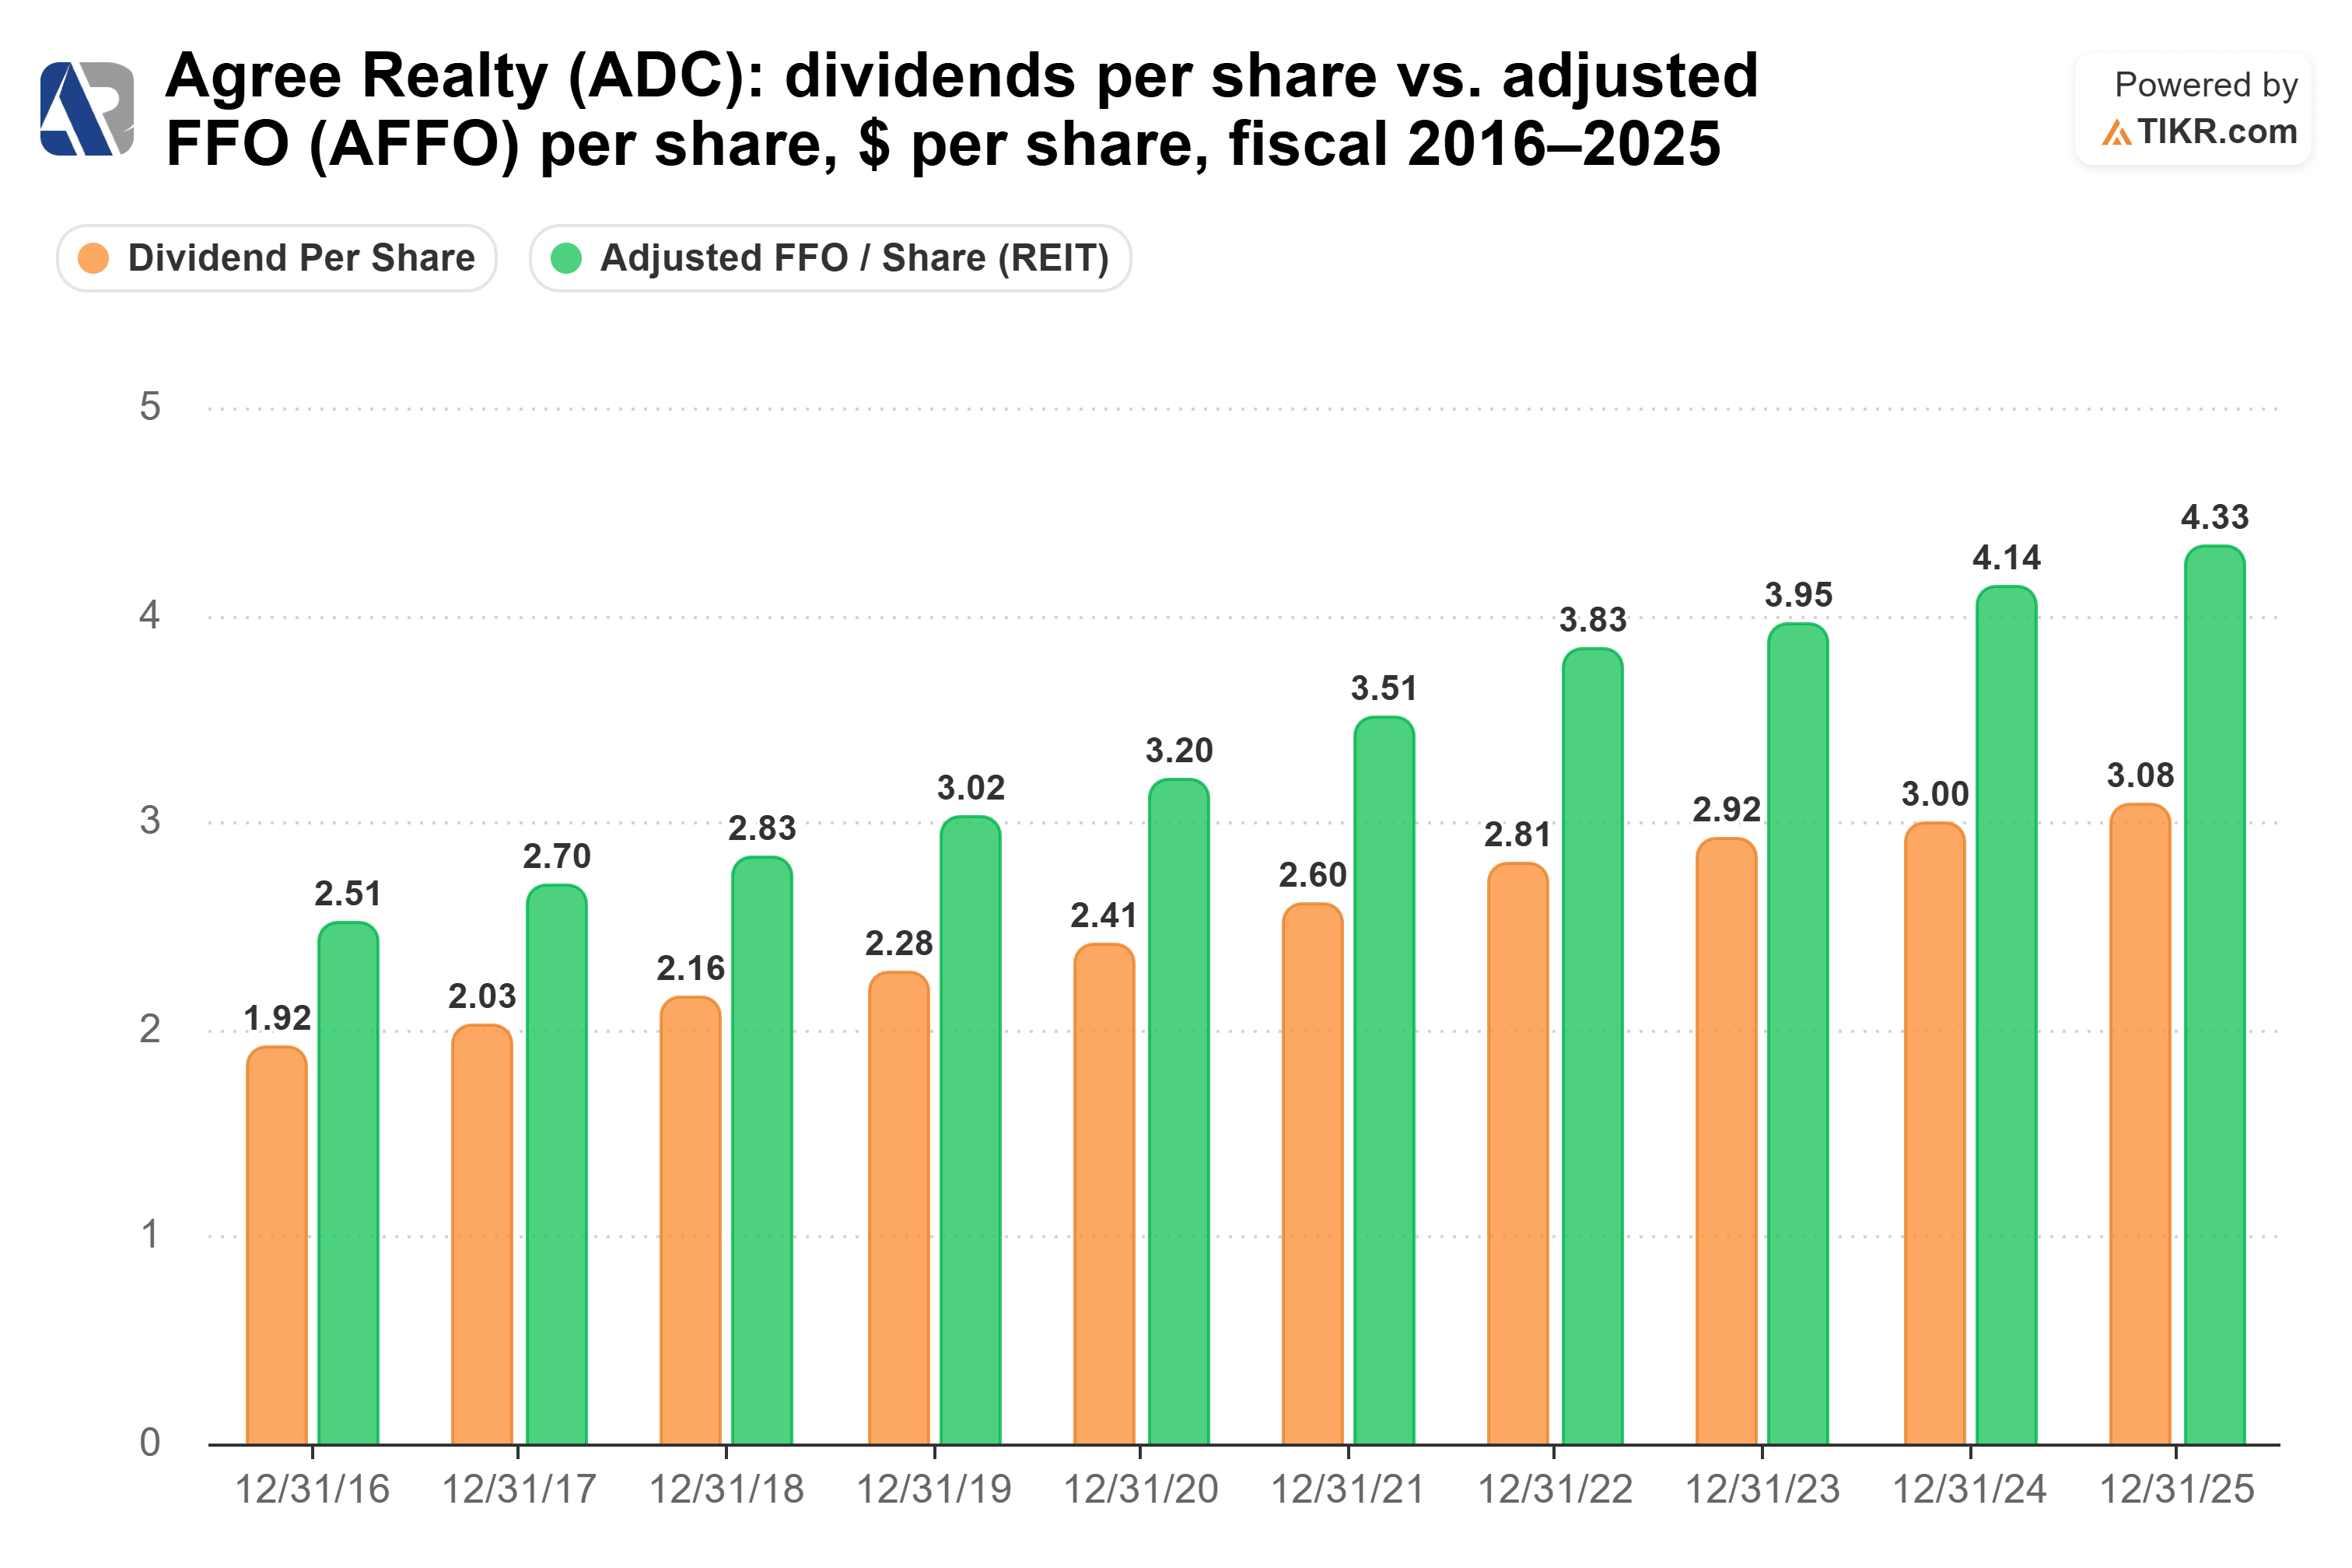
Agree Realty ha distribuito un ben coperto 71% del suo AFFO nell'anno fiscale 2025, e gli analisti si aspettano il 70% nell'anno fiscale 2026. Questo rapporto è sceso dal 76,5% nell'anno fiscale 2016 al 71,1% nell'anno fiscale 2025, poiché l'AFFO per azione è cresciuto più velocemente del dividendo:
Il 13 ottobre, Agree Realty ha aumentato il suo dividendo mensile a $0,271 per azione, il 3,4% in più rispetto al tasso annuale di un anno prima. Per un pensionato, un assegno che arriva ogni mese è un bel bonus.
Kimberly-Clark è nel mezzo di una grande scommessa
Il 2 novembre, Kimberly-Clark ha completato l'acquisizione di Kenvue, valutata circa $48,7 miliardi incluso il debito. Per pagarla, Kimberly-Clark ha venduto $4,9 miliardi di nuove obbligazioni il 29 ottobre e ha emesso circa 281,1 milioni di nuove azioni agli azionisti di Kenvue. Ha avuto un terzo trimestre debole prima della chiusura dell'operazione, con vendite organiche in calo dell'1,3% rispetto all'anno precedente, sebbene il management abbia mantenuto le prospettive per il 2026.
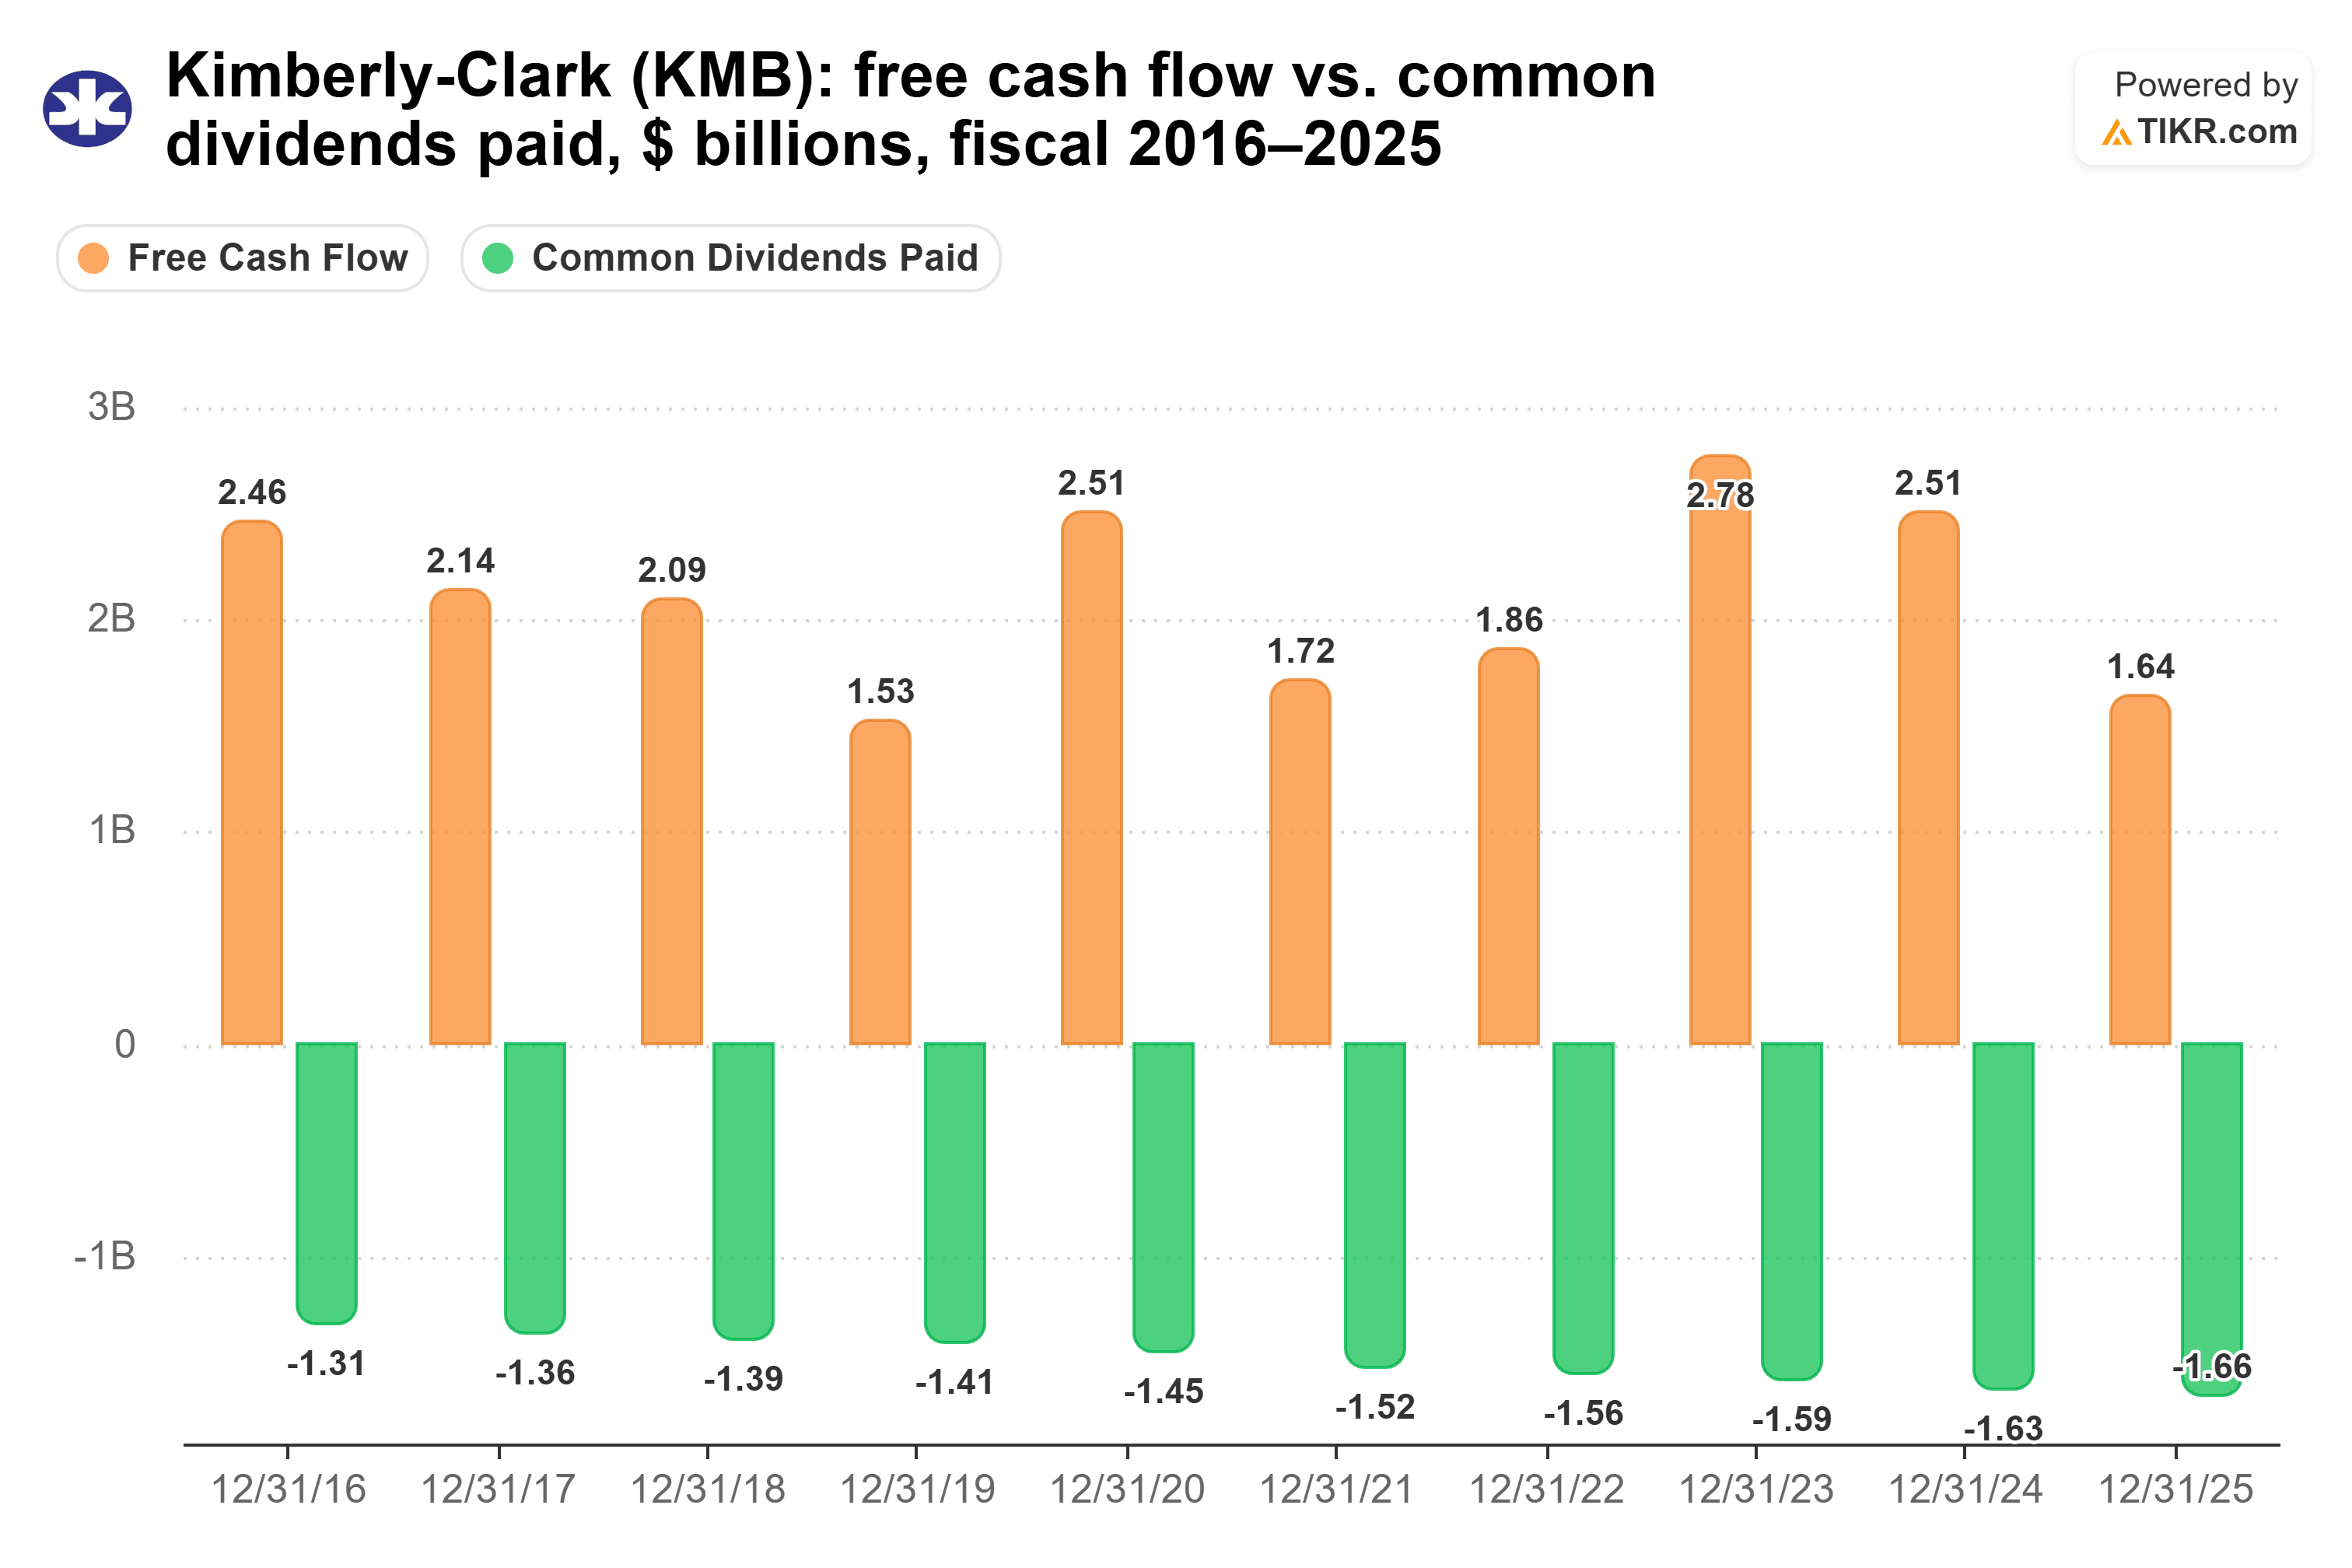
Il dividendo era già stretto prima dell'operazione. Kimberly-Clark ha distribuito l'87% del suo free cash flow nei dodici mesi terminati il 30 settembre 2026. Nell'anno fiscale 2025, i suoi $1,66 miliardi di dividendi hanno leggermente superato i suoi $1,64 miliardi di free cash flow. Dall'anno fiscale 2016, il free cash flow è oscillato tra $1,53 miliardi e $2,78 miliardi. I dividendi pagati sono aumentati ogni anno, da $1,31 miliardi a $1,66 miliardi:
Kimberly-Clark ha generato più liquidità quest'anno. Ha generato $2,4 miliardi dalle operazioni nei primi nove mesi del 2026, in aumento rispetto a $1,8 miliardi di un anno prima, e nello stesso periodo di nove mesi ha speso $1,0 miliardi in progetti di capitale e $1,3 miliardi in dividendi. La società afferma di aver aumentato il suo dividendo per 54 anni consecutivi.
Prudential può assorbire un anno difficile in Giappone
Il 9 ottobre, l'Agenzia dei Servizi Finanziari del Giappone ha prorogato fino al 31 gennaio 2027 il divieto di nuove vendite presso Prudential of Japan, a seguito di un'indagine su comportamenti scorretti da parte dei dipendenti commerciali. Il management si aspetta che la sospensione costi circa $500 milioni a quell'unità quest'anno, più circa $100 milioni a Gibraltar Life. Le vendite riprenderanno gradualmente a partire dal 1° febbraio. Il 20 ottobre, Prudential ha anche concordato di vendere le sue attività in Brasile e Messico a CNP Assurances per $4,025 miliardi in contanti, parte di un piano per uscire da circa la metà dei paesi in cui opera.
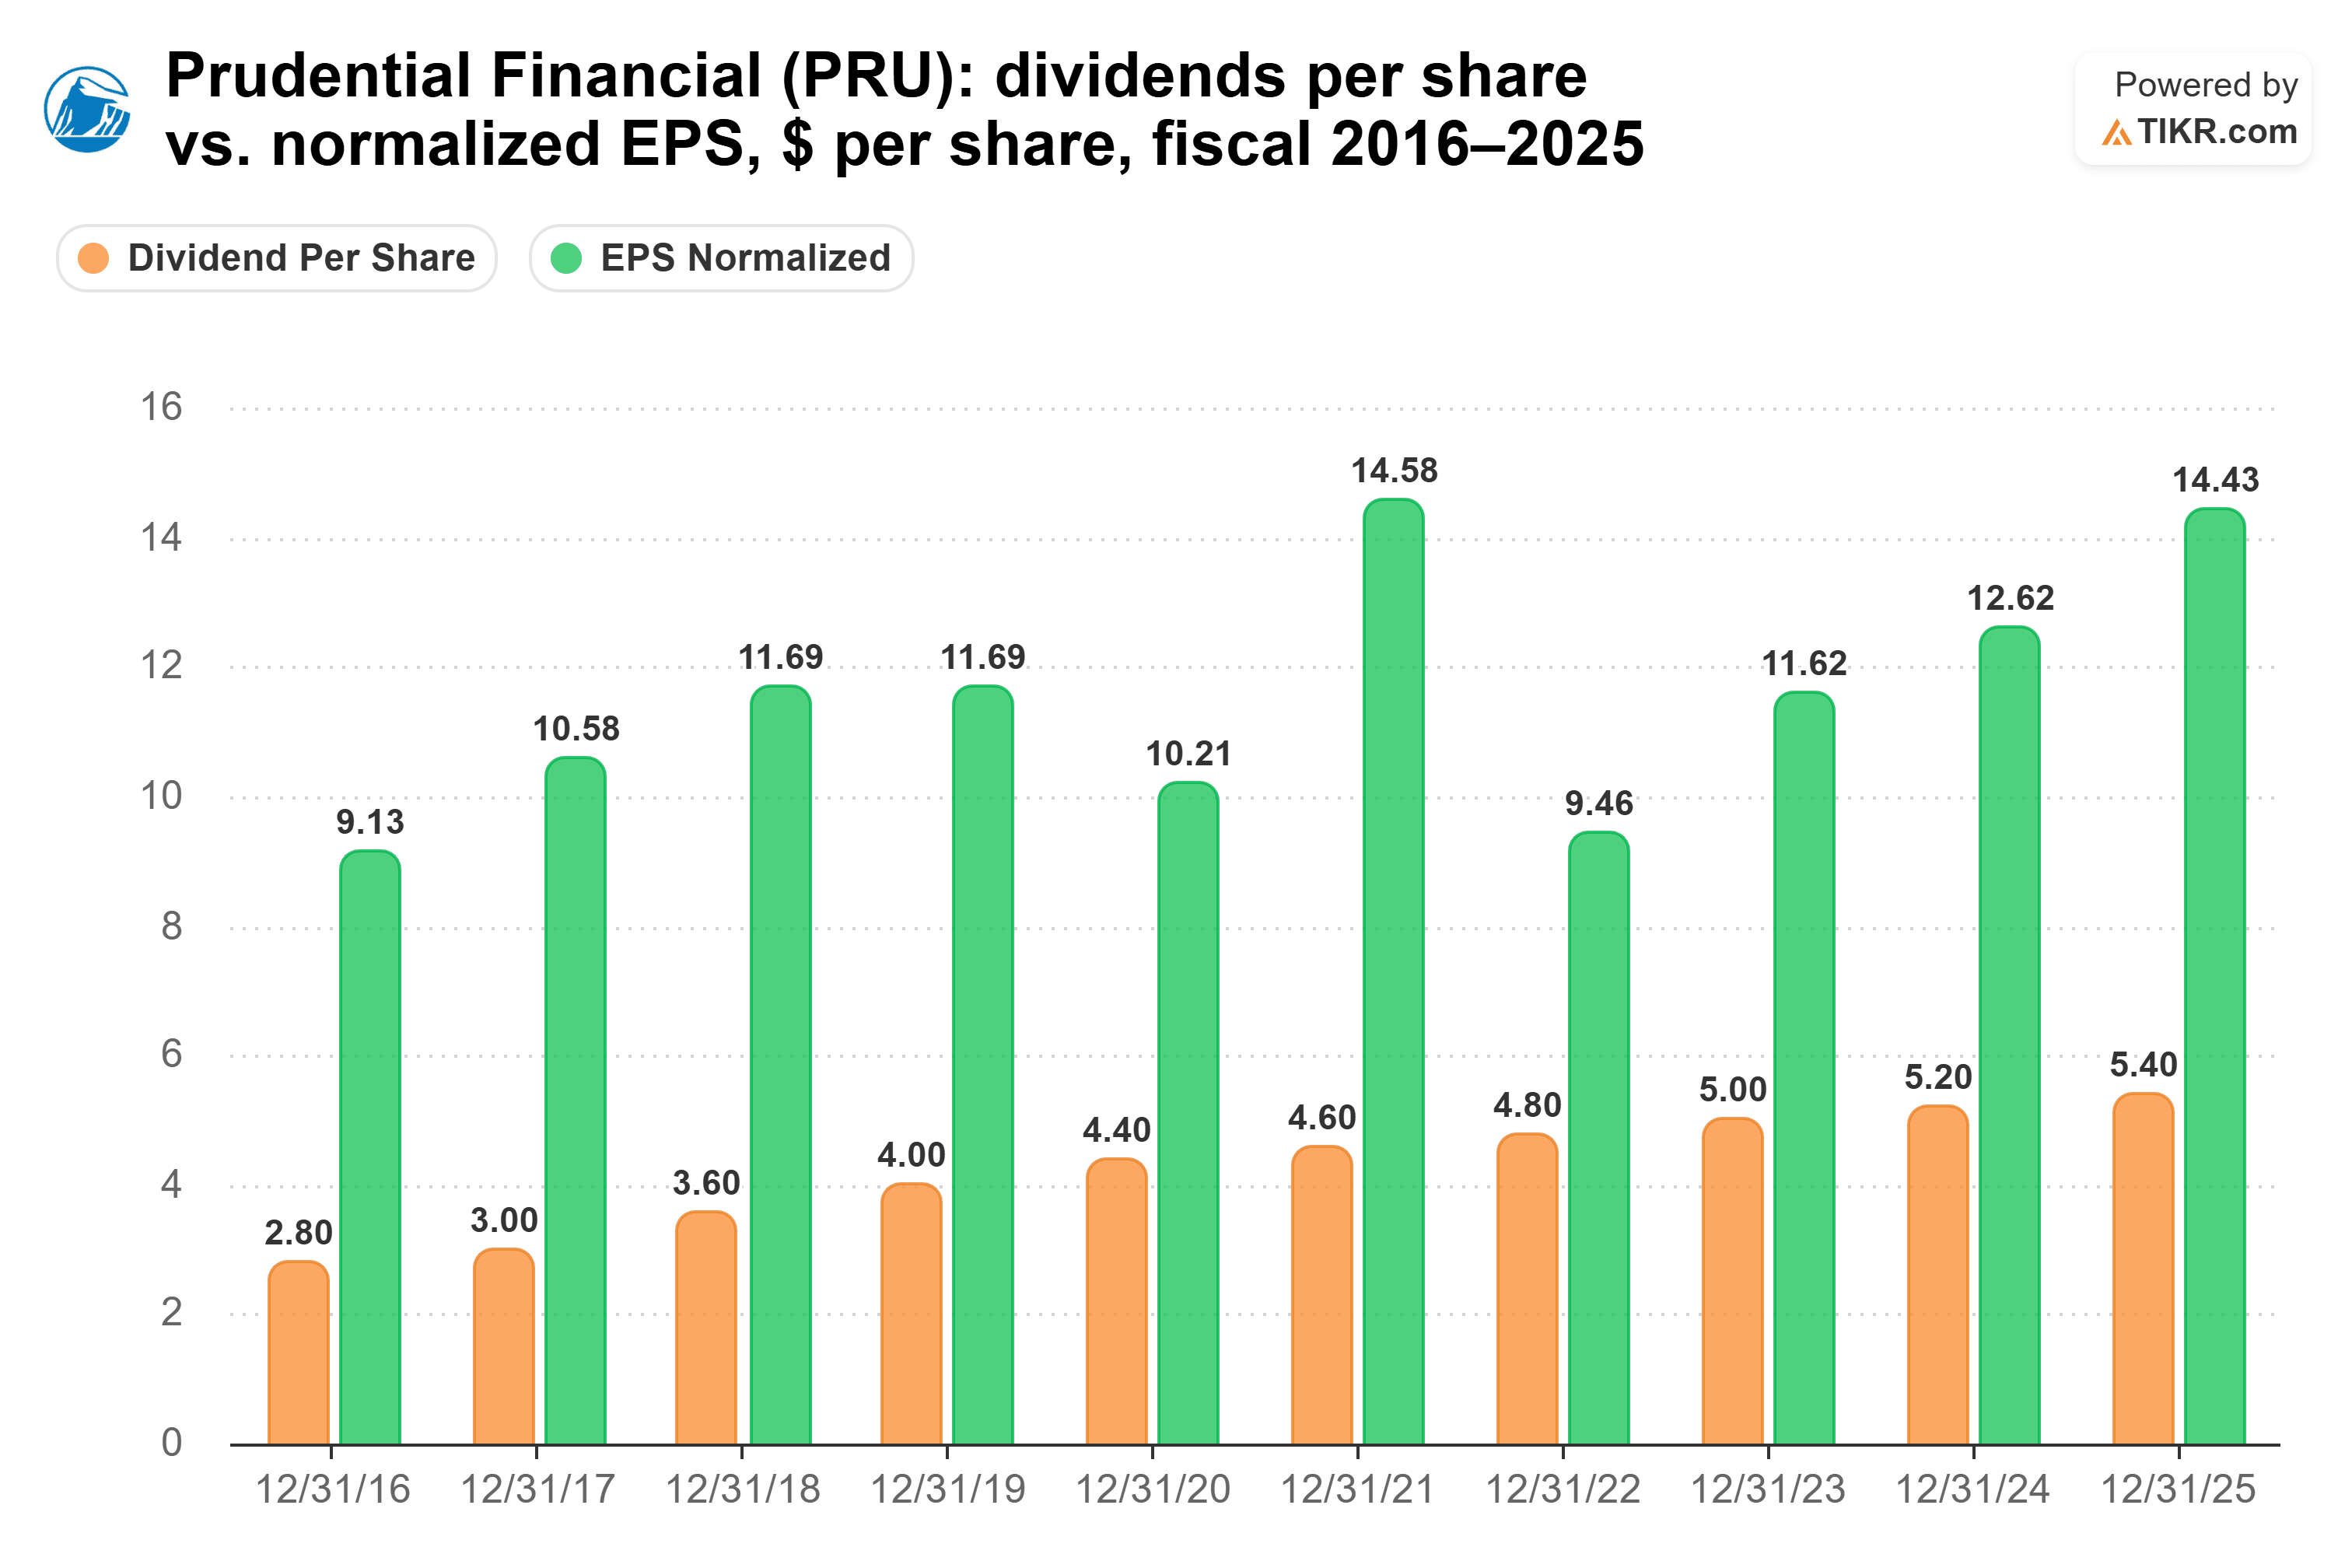
Il dividendo ha ampio margine per tutto ciò. Prudential ha distribuito un esiguo 37% dell'EPS normalizzato nell'anno fiscale 2025, e gli analisti si aspettano il 41% nell'anno fiscale 2026 poiché l'EPS scende a $13,79 da $14,43. Nell'anno fiscale 2022, l'EPS normalizzato è sceso a $9,46, eppure il rapporto ha raggiunto solo il 50,7% e il dividendo è comunque aumentato:
Il management illustrerà i suoi piani di capitale con i risultati del quarto trimestre a febbraio.
Due assegni sicuri e uno da monitorare
Kimberly-Clark è la meno coperta delle tre, all'87% del free cash flow, e allo stesso tempo sta aggiungendo debito e azioni. Se dimezzasse il suo dividendo, il reddito di questo portafoglio scenderebbe da circa $39.700 a circa $33.000 all'anno. Se smettesse di pagare del tutto, il reddito scenderebbe a circa $26.300.
Tuttavia, essere la meno coperta non la rende rischiosa. Kimberly-Clark sta generando più liquidità quest'anno, e il management punta a una leva finanziaria di circa 2x entro la fine del secondo anno dall'operazione. Scommetterei che il consiglio di amministrazione consideri una serie di 54 anni quasi intoccabile.
In sintesi: gli assegni di Agree Realty e Prudential sembrano sicuri quanto possibile a questi rendimenti. Quello di Kimberly-Clark sembra sicuro ma a crescita lenta mentre assimila Kenvue. I suoi primi risultati con Kenvue in bilancio arriveranno all'inizio del prossimo anno, ed è allora che controllerò se il suo cash flow riesce a tenere il passo con una bolletta dei dividendi più grande.
Goditi la pensione con stile con questi rendimenti da dividendi sicuri del 6%+
I dividendi possono essere la chiave per un'enorme ricchezza. Ma solo se si acquistano quelli giusti.
Scegliere la giusta azione ad alto rendimento da dividendo può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che arrivi il prossimo assegno della Social Security.
Abbiamo identificato sei azioni con rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!