Punti Chiave
- Greenoaks, una società che gestisce 18,3 miliardi di dollari, ha venduto tutte le sue posizioni in DoorDash e Cerebras nel terzo trimestre, come mostra il suo ultimo 13F.
- Entrambe erano posizioni piccole rispetto a Coupang e ServiceTitan, a cui ha invece aggiunto.
- DoorDash scambia al di sotto del suo solito multiplo forward, mentre Cerebras scambia ancora a circa 93x gli utili forward mentre i suoi target scendono.
- Seguire Greenoaks nell'uscita da Cerebras ha senso, ma DoorDash sembra valere la pena di essere tenuta al prezzo di oggi.
Greenoaks ha venduto tutte le sue azioni di DoorDash (DASH) e Cerebras Systems (CBRS) nel terzo trimestre, come mostra il suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre. La società gestisce in totale 18,3 miliardi di dollari, e il suo 13F detiene 2,4 miliardi di dollari di azioni statunitensi distribuite su nove posizioni.
Entrambe le azioni sono ben lontane dai loro massimi, e Wall Street vede un grande potenziale di rialzo in ciascuna. Dovresti quindi seguire Greenoaks nell'uscita da una delle due? I numeri le separano.
Queste erano scommesse piccole per Greenoaks
Al 30 giugno, DoorDash rappresentava il 3,9% delle azioni nel 13F di Greenoaks (500.000 azioni per un valore di 92 milioni di dollari), e Cerebras solo l'1,4% (150.000 azioni per un valore di 33 milioni di dollari). Le sue scommesse più grandi sono andate nella direzione opposta. Coupang (CPNG), la sua seconda posizione, costituiva il 18,5% delle sue azioni nel 13F al 30 settembre, per un valore di 443 milioni di dollari dopo che Greenoaks ha aggiunto il 24% di azioni in più. Ha anche acquistato il 42% in più di ServiceTitan (TTAN), la sua terza posizione al 5,0%. Quindi il fondo ha ancora molto in ballo nel retail online: la sua partecipazione in Coupang da sola valeva quasi cinque volte quanto valeva la sua partecipazione in DoorDash a giugno.
TIKR monitora 42 analisti su DoorDash. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su DoorDash, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di DoorDash
DoorDash è più economica di quanto non sia stata per anni
L'ultima chiusura di DoorDash è dell'8% al di sotto della sua chiusura del 30 settembre, e l'azione si trova al 29% al di sotto del suo massimo a 52 settimane. La preoccupazione è la concorrenza. Il 5 novembre, Amazon ha iniziato a inviare gli ordini di ristorante dei membri Prime a Uber Eats, senza costi di consegna per ordini di 25 dollari o più. Quattro giorni dopo, McDonald's ha nominato Uber il suo partner di consegna preferito in 14 mercati. Nessuno di quegli ordini passa attraverso l'app di DoorDash o i suoi annunci.
Il business in sé tiene: il valore degli ordini è cresciuto del 23% nel terzo trimestre, escludendo Deliveroo, ha detto DoorDash nel suo comunicato del 29 ottobre. Ma gli analisti hanno ridotto la loro stima dell'EPS normalizzato per il 2027 a 7,63 dollari da 8,25 dollari di fine ottobre, e il suo previsto acquisto di Instacart per 17 miliardi di dollari affronta uno scrutinio antitrust.
Il target medio della Street è sceso a 250 dollari da 276 dollari un anno fa, anche se è rimasto tra 245 e 277 dollari per tutto l'anno.
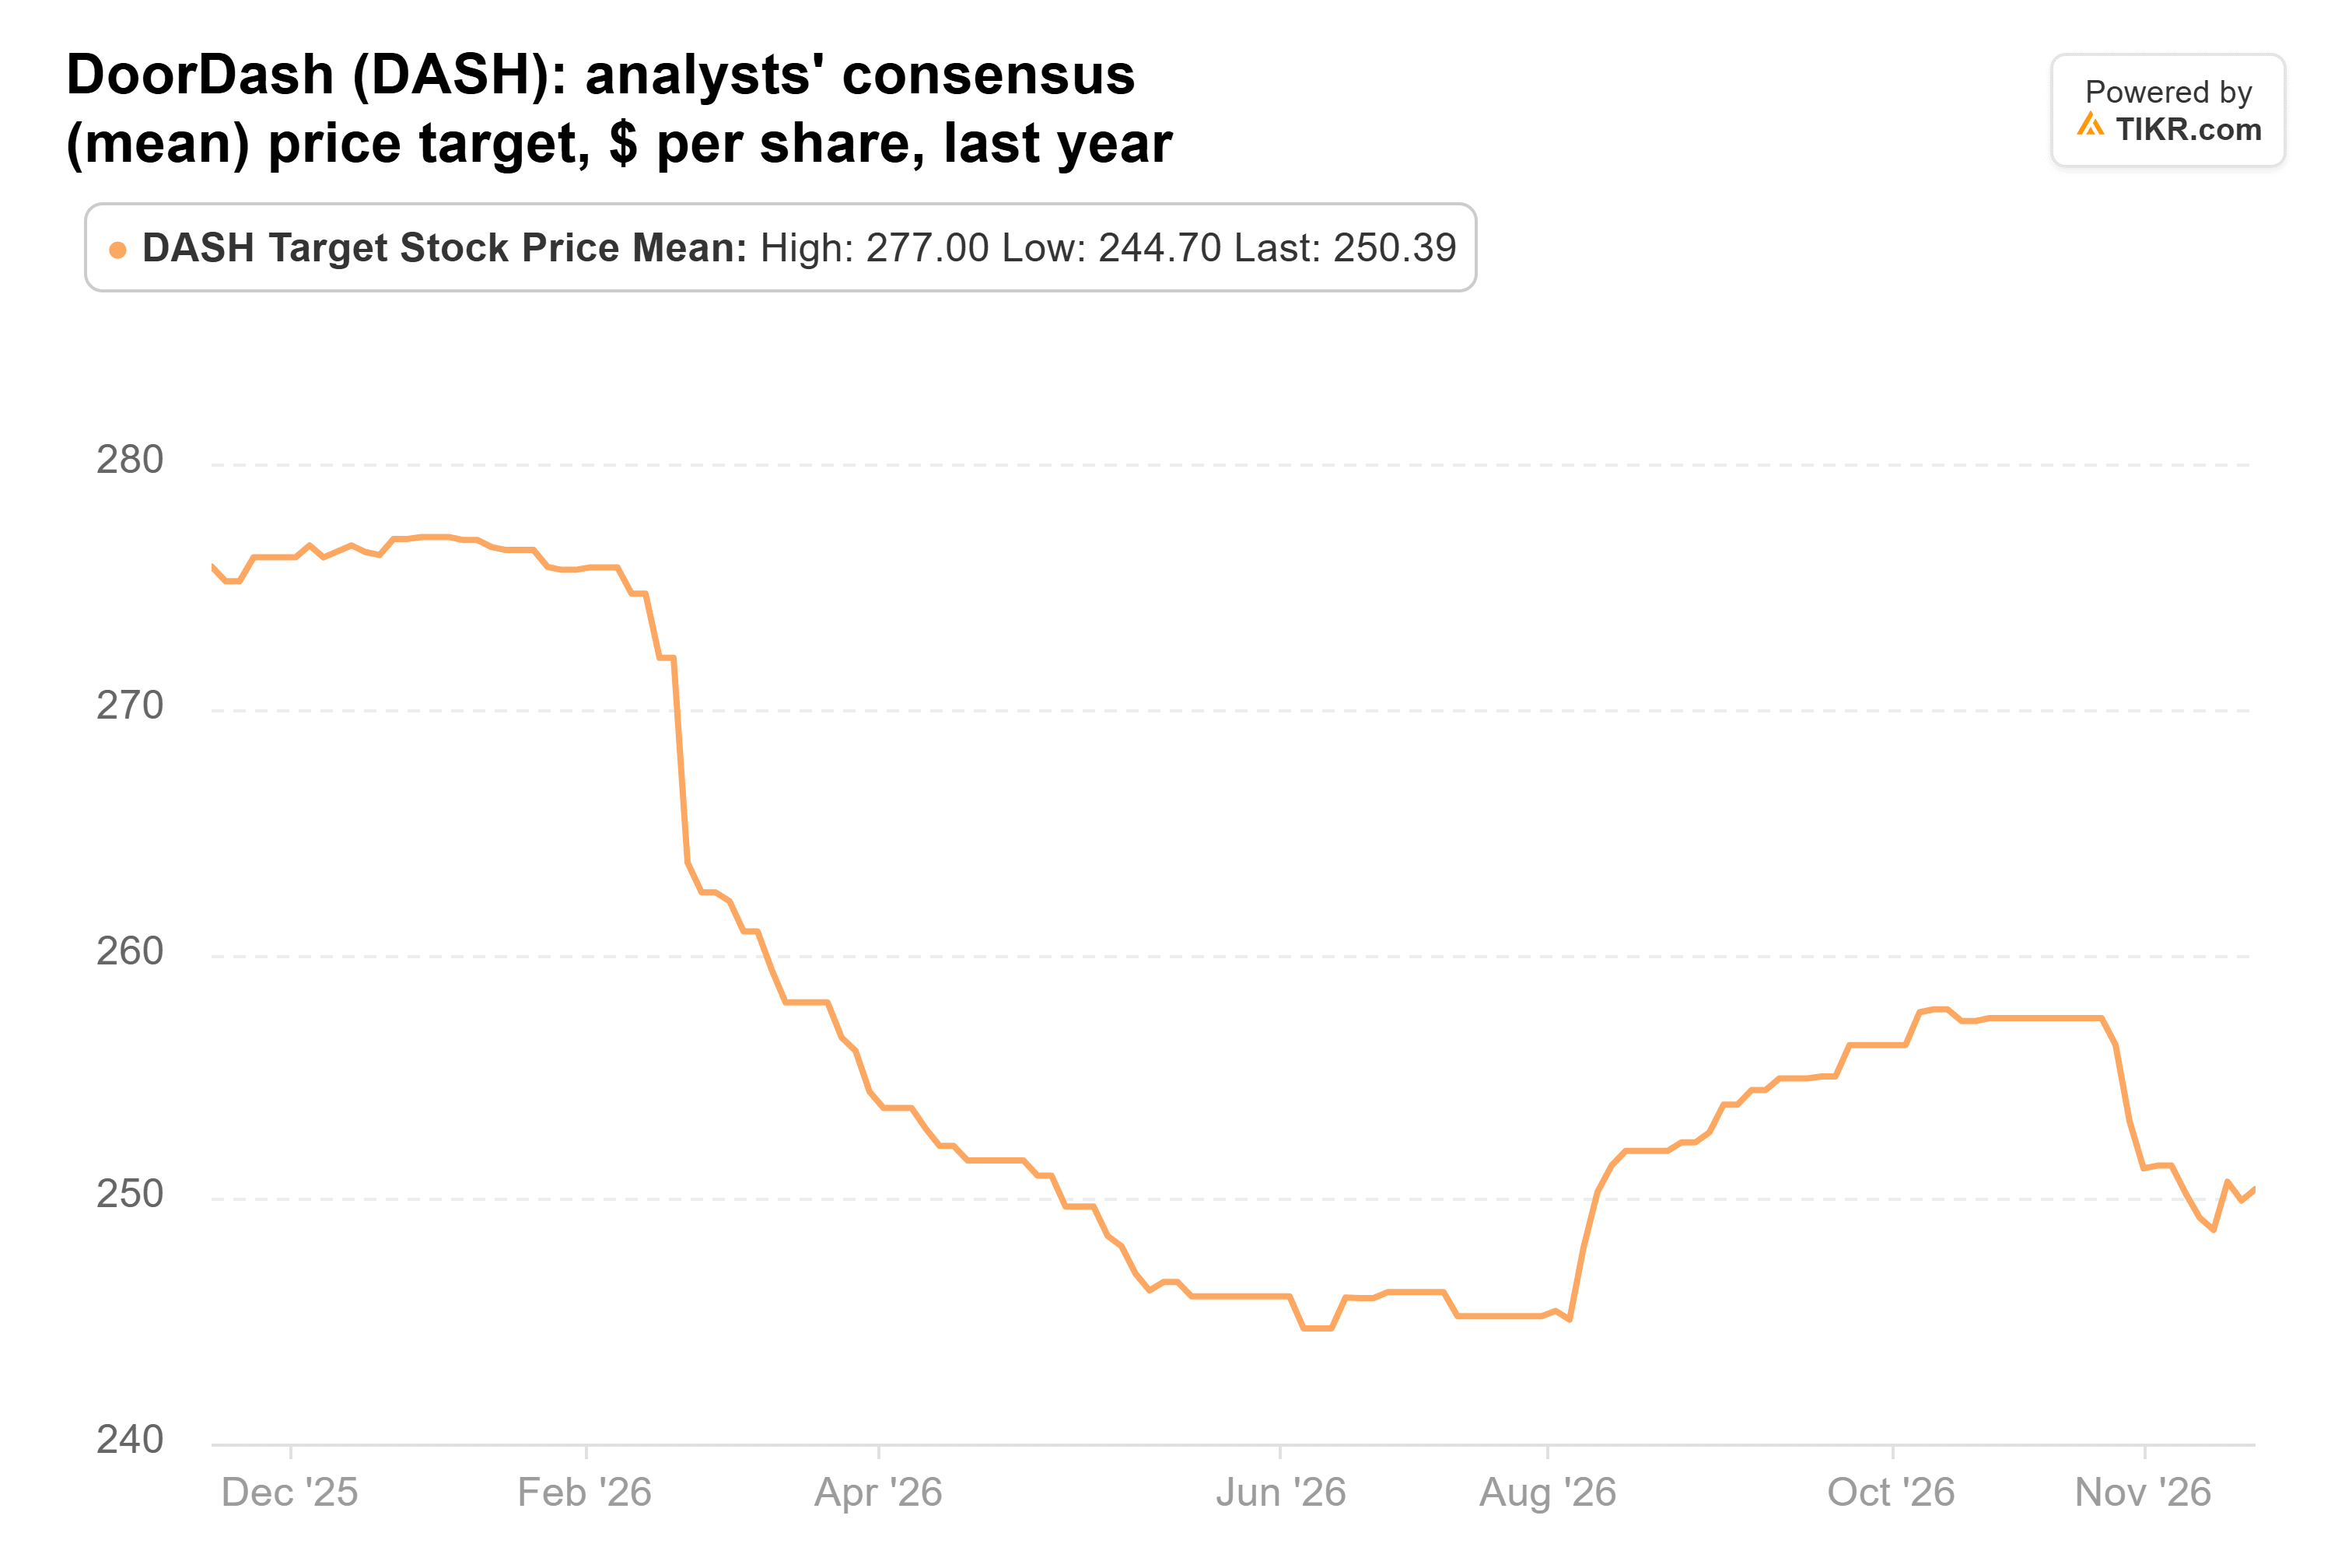
Quel target si trova al 47% sopra l'ultima chiusura, e MoffettNathanson ha mantenuto il suo rating Compra l'11 novembre anche se ha tagliato il suo target a 239 dollari da 277 dollari. Nel frattempo, a circa 25x gli utili forward, DoorDash scambia al di sotto di ogni lettura di fine trimestre da dicembre 2023. Quelle letture andavano da 27x a marzo 2026 a 50x a marzo 2024.
Cerebras ha ancora molto da dimostrare
Cerebras ha avuto un percorso molto più difficile: la sua ultima chiusura è del 54% al di sotto della sua chiusura del 30 settembre e del 74% al di sotto del suo massimo a 52 settimane. La società di ricerca SemiAnalysis ha riferito il 30 settembre che OpenAI avrebbe eseguito la modalità Ultrafast di un nuovo modello sui chip di Nvidia invece che su quelli di Cerebras. Gli insider hanno iniziato a vendere quando il lockup post-IPO è terminato all'inizio di ottobre, e il 28 ottobre lo short seller Culper Research ha pubblicato un rapporto che metteva in dubbio quanto durano i suoi chip.
Poi è arrivato un trimestre forte. I ricavi core del terzo trimestre sono aumentati del 70% a 230,9 milioni di dollari, Cerebras ha alzato le sue previsioni di ricavi core per il 2026 a 940-960 milioni di dollari, e il co-fondatore e CEO Andrew Feldman ha detto a CNBC che Microsoft si è iscritta come cliente cloud a ottobre. Ma OpenAI costituisce ancora la maggior parte del backlog di 26,1 miliardi di dollari di Cerebras, e la società ha perso 161,2 milioni di dollari secondo i principi GAAP nel trimestre.
Gli analisti hanno continuato a tagliare i loro target. La media ora si attesta a 210 dollari, il livello più basso da quando Cerebras è stata quotata a maggio e in calo rispetto a un picco di 294 dollari a giugno.
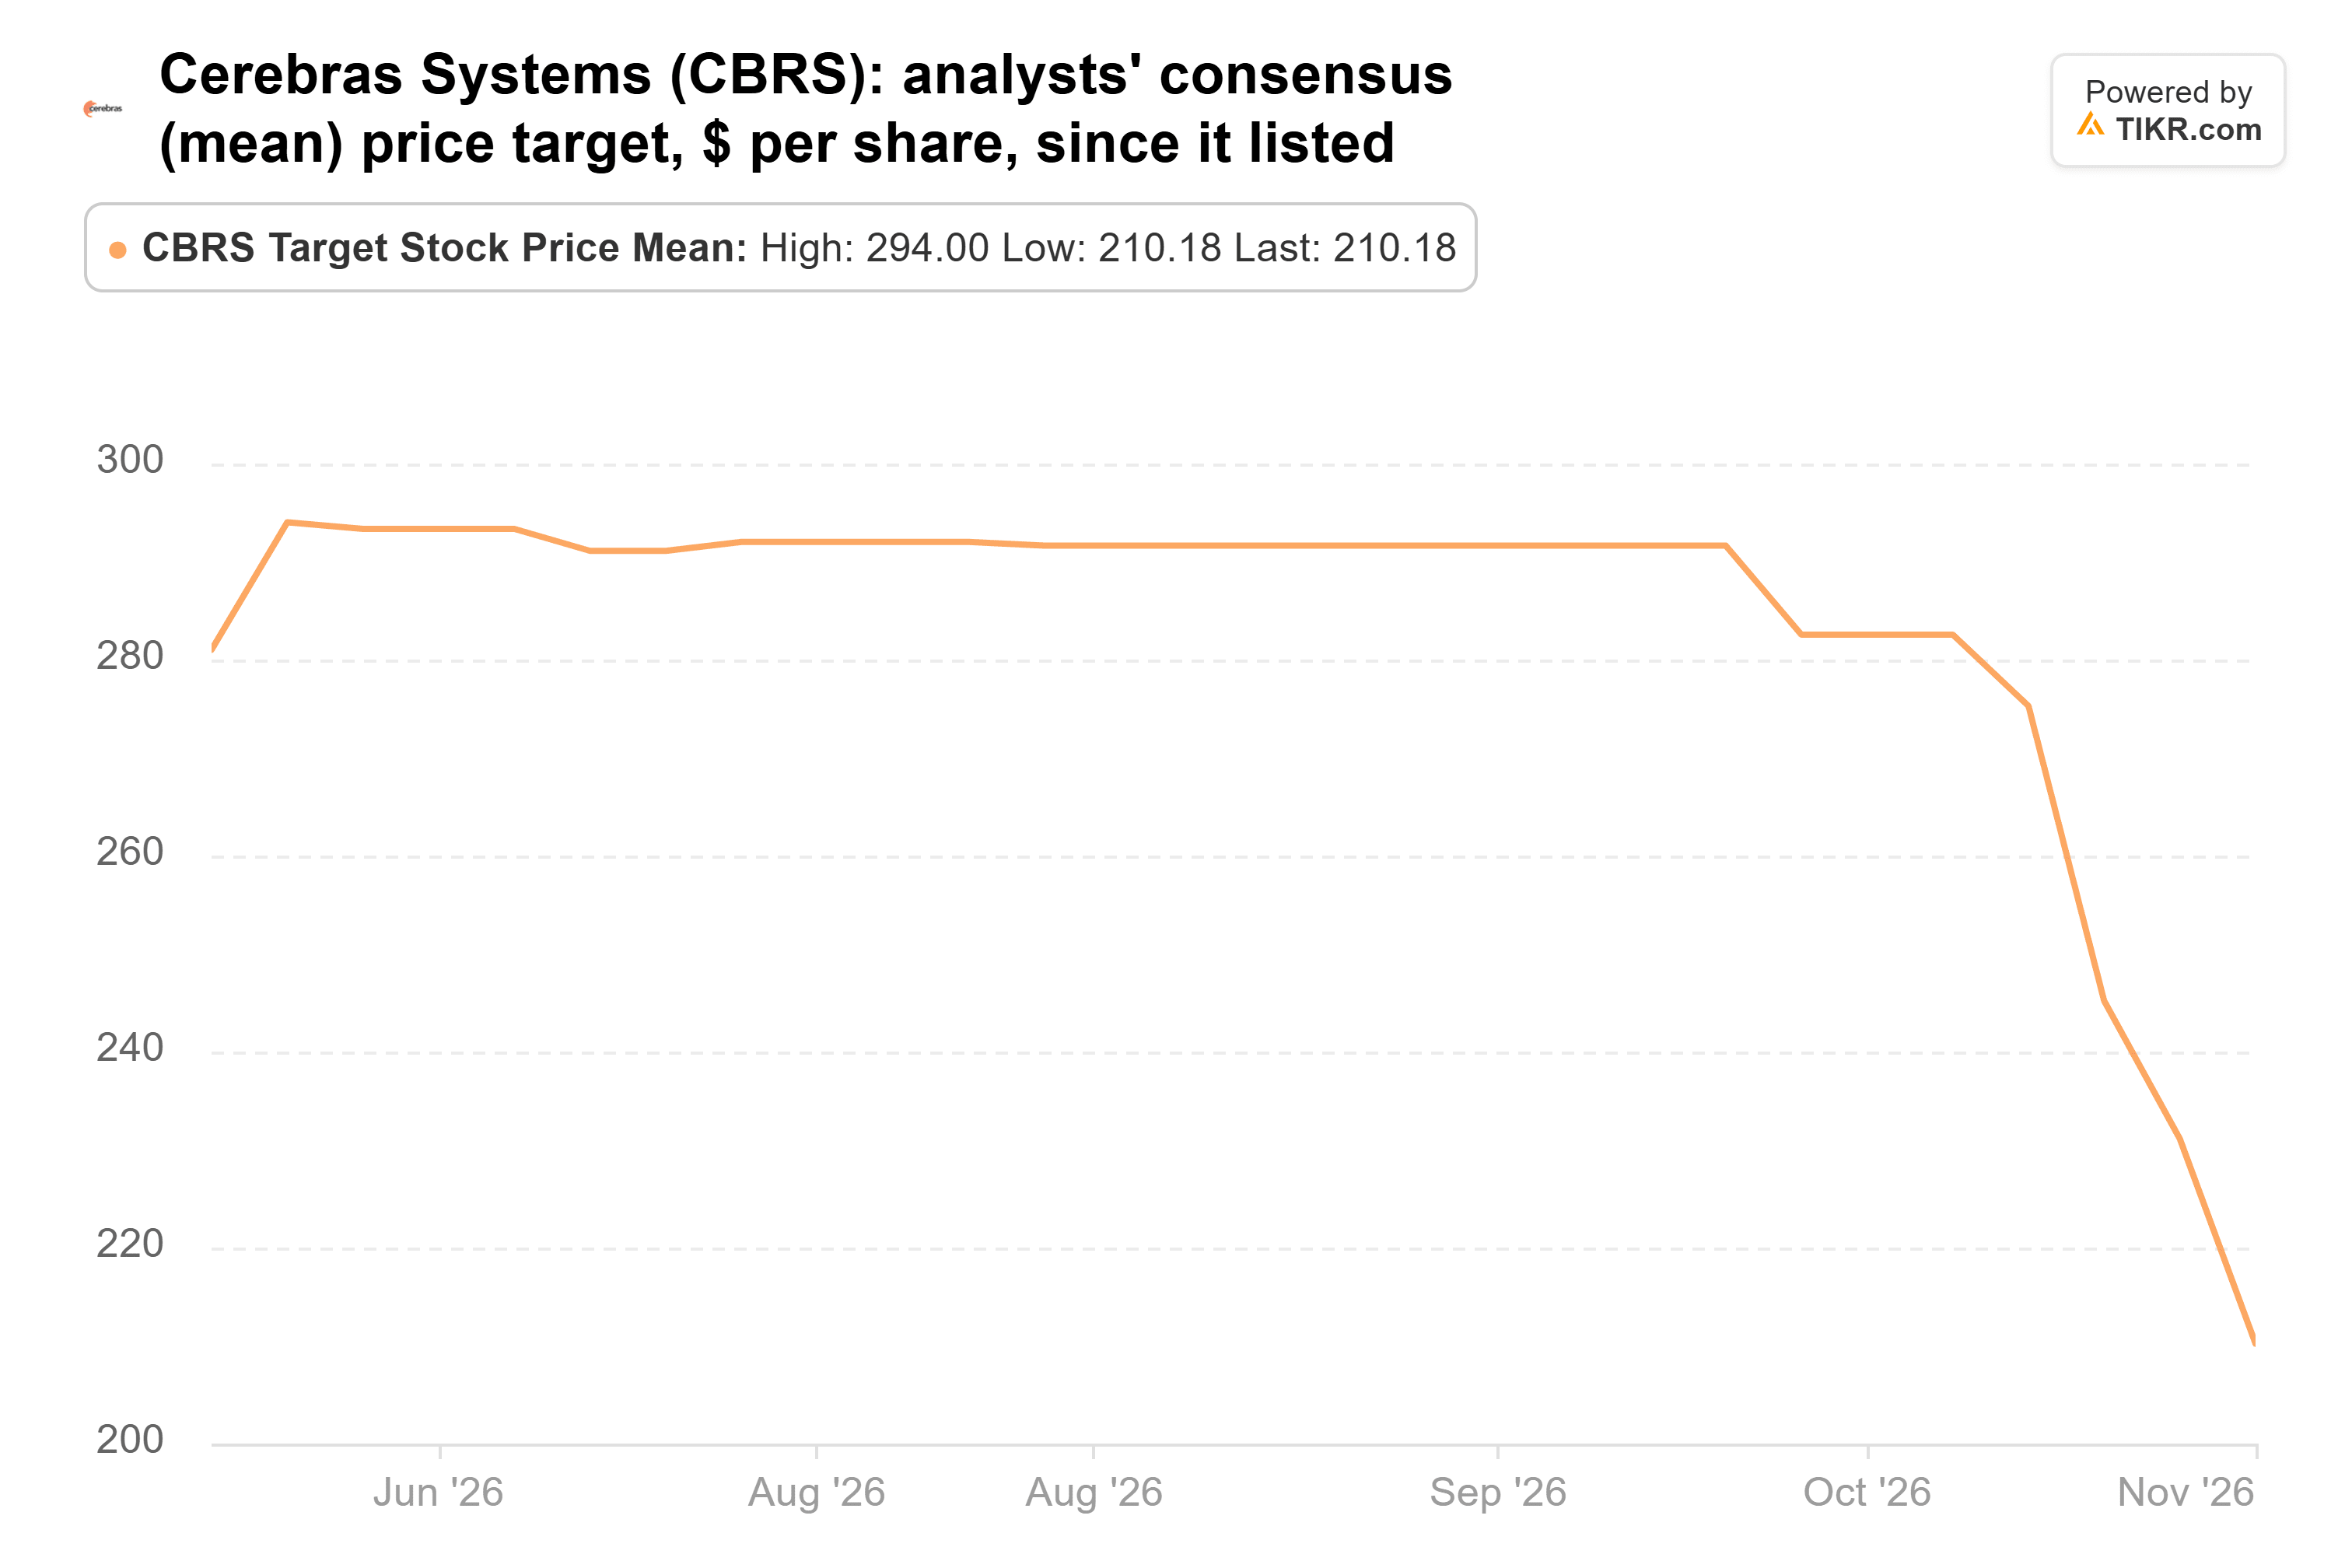
Anche il più basso degli 11 target degli analisti, 155 dollari, è del 53% sopra l'ultima chiusura. E l'uscita di Greenoaks l'ha messa dalla parte opposta di Cathie Wood, Brad Gerstner e altri otto grandi fondi che hanno acquistato Cerebras nel terzo trimestre. A circa 93x gli utili forward, però, l'azione prezza ancora molta crescita anche dopo la sua caduta.
L'unica uscita che seguirei
Entrambe le azioni comportano un rischio reale. I nuovi accordi di Uber con Amazon e McDonald's potrebbero continuare a spingere al ribasso le stime su DoorDash. Feldman ha anche detto a CNBC che Cerebras sta valutando opzioni di finanziamento, il che potrebbe significare nuove azioni.
Se potessi seguire Greenoaks nell'uscita da una sola, sarebbe Cerebras. Un'azione a circa 93x gli utili forward, con la maggior parte del suo backlog legata a un solo cliente e i suoi target ancora in calo, ha bisogno che molte cose vadano bene. DoorDash è un'azienda redditizia che sta ancora crescendo il valore degli ordini a un ritmo sostenuto, e scambia al suo multiplo più economico da anni. Penso che il mercato stia prezzando più danni da Uber di quanto i numeri mostrino finora.
Il rapporto del quarto trimestre di DoorDash a febbraio è la prossima prova per vedere se i tagli alle stime si fermano. E il prossimo 13F di Greenoaks, dovuto entro metà febbraio, mostrerà se è rimasta fuori da entrambe.
Quindi quanto vale effettivamente l'azione DoorDash?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere DoorDash. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!