Punti Chiave
- I ricavi del cloud AI di Alibaba sono cresciuti del 53%, ma l'utile rettificato per ADS di 8,10 yuan ha mancato le stime di circa 11 yuan.
- Il flusso di cassa libero è stato un'uscita di 34,47 miliardi di yuan poiché la spesa in conto capitale è aumentata del 60%.
- Il cloud AI di Baidu è cresciuto più velocemente su una base molto più piccola, e il report del 25 novembre di GDS Holdings mostrerà se i grandi cloud cinesi stanno ancora costruendo.
- A circa 11 volte gli utili forward, Alibaba sembra economica, ma la tesi d'investimento dipende ancora dal flusso di cassa libero che si dirige verso il pareggio.
Alibaba (BABA) ha pubblicato i risultati del trimestre di settembre il 19 novembre, e il suo business del cloud AI è cresciuto del 53%, più velocemente del 45% del trimestre precedente. Il problema è il costo, e le azioni hanno chiuso in calo dell'1,26% a $83,31 quel giorno.
Baidu (BIDU), che insegue gli stessi clienti del cloud AI sotto le stesse limitazioni statunitensi sui chip Nvidia, affronta la stessa fattura. E GDS Holdings (GDS) ha bisogno che i grandi cloud cinesi continuino a costruire.
La crescita è reale
I ricavi sono aumentati del 10% a 271,52 miliardi di yuan, leggermente sopra le stime, e i ricavi di AI Cloud and Compute hanno raggiunto 60,97 miliardi di yuan ($9,09 miliardi). I ricavi dei prodotti legati all'AI sono cresciuti a tre cifre per il 13° trimestre consecutivo. L'utile è stato il punto debole, però: Alibaba aveva mancato le stime dell'EPS rettificato per cinque trimestri consecutivi prima di questo report, quindi questo fa sei.
Pagare per i server
Alibaba ha speso 50,48 miliardi di yuan in spese in conto capitale nel trimestre, e il flusso di cassa libero è stato un'uscita di 34,47 miliardi di yuan, contro 21,84 miliardi di yuan un anno prima. La società ha dichiarato che l'uscita più ampia è derivata principalmente dalla spesa per l'infrastruttura cloud.
Il flusso di cassa libero è passato da 156 miliardi di yuan nell'esercizio 2024 a un'uscita di 46,6 miliardi di yuan nell'esercizio 2026 (l'anno terminato a marzo 2026), e gli analisti si aspettano che torni solo lentamente:
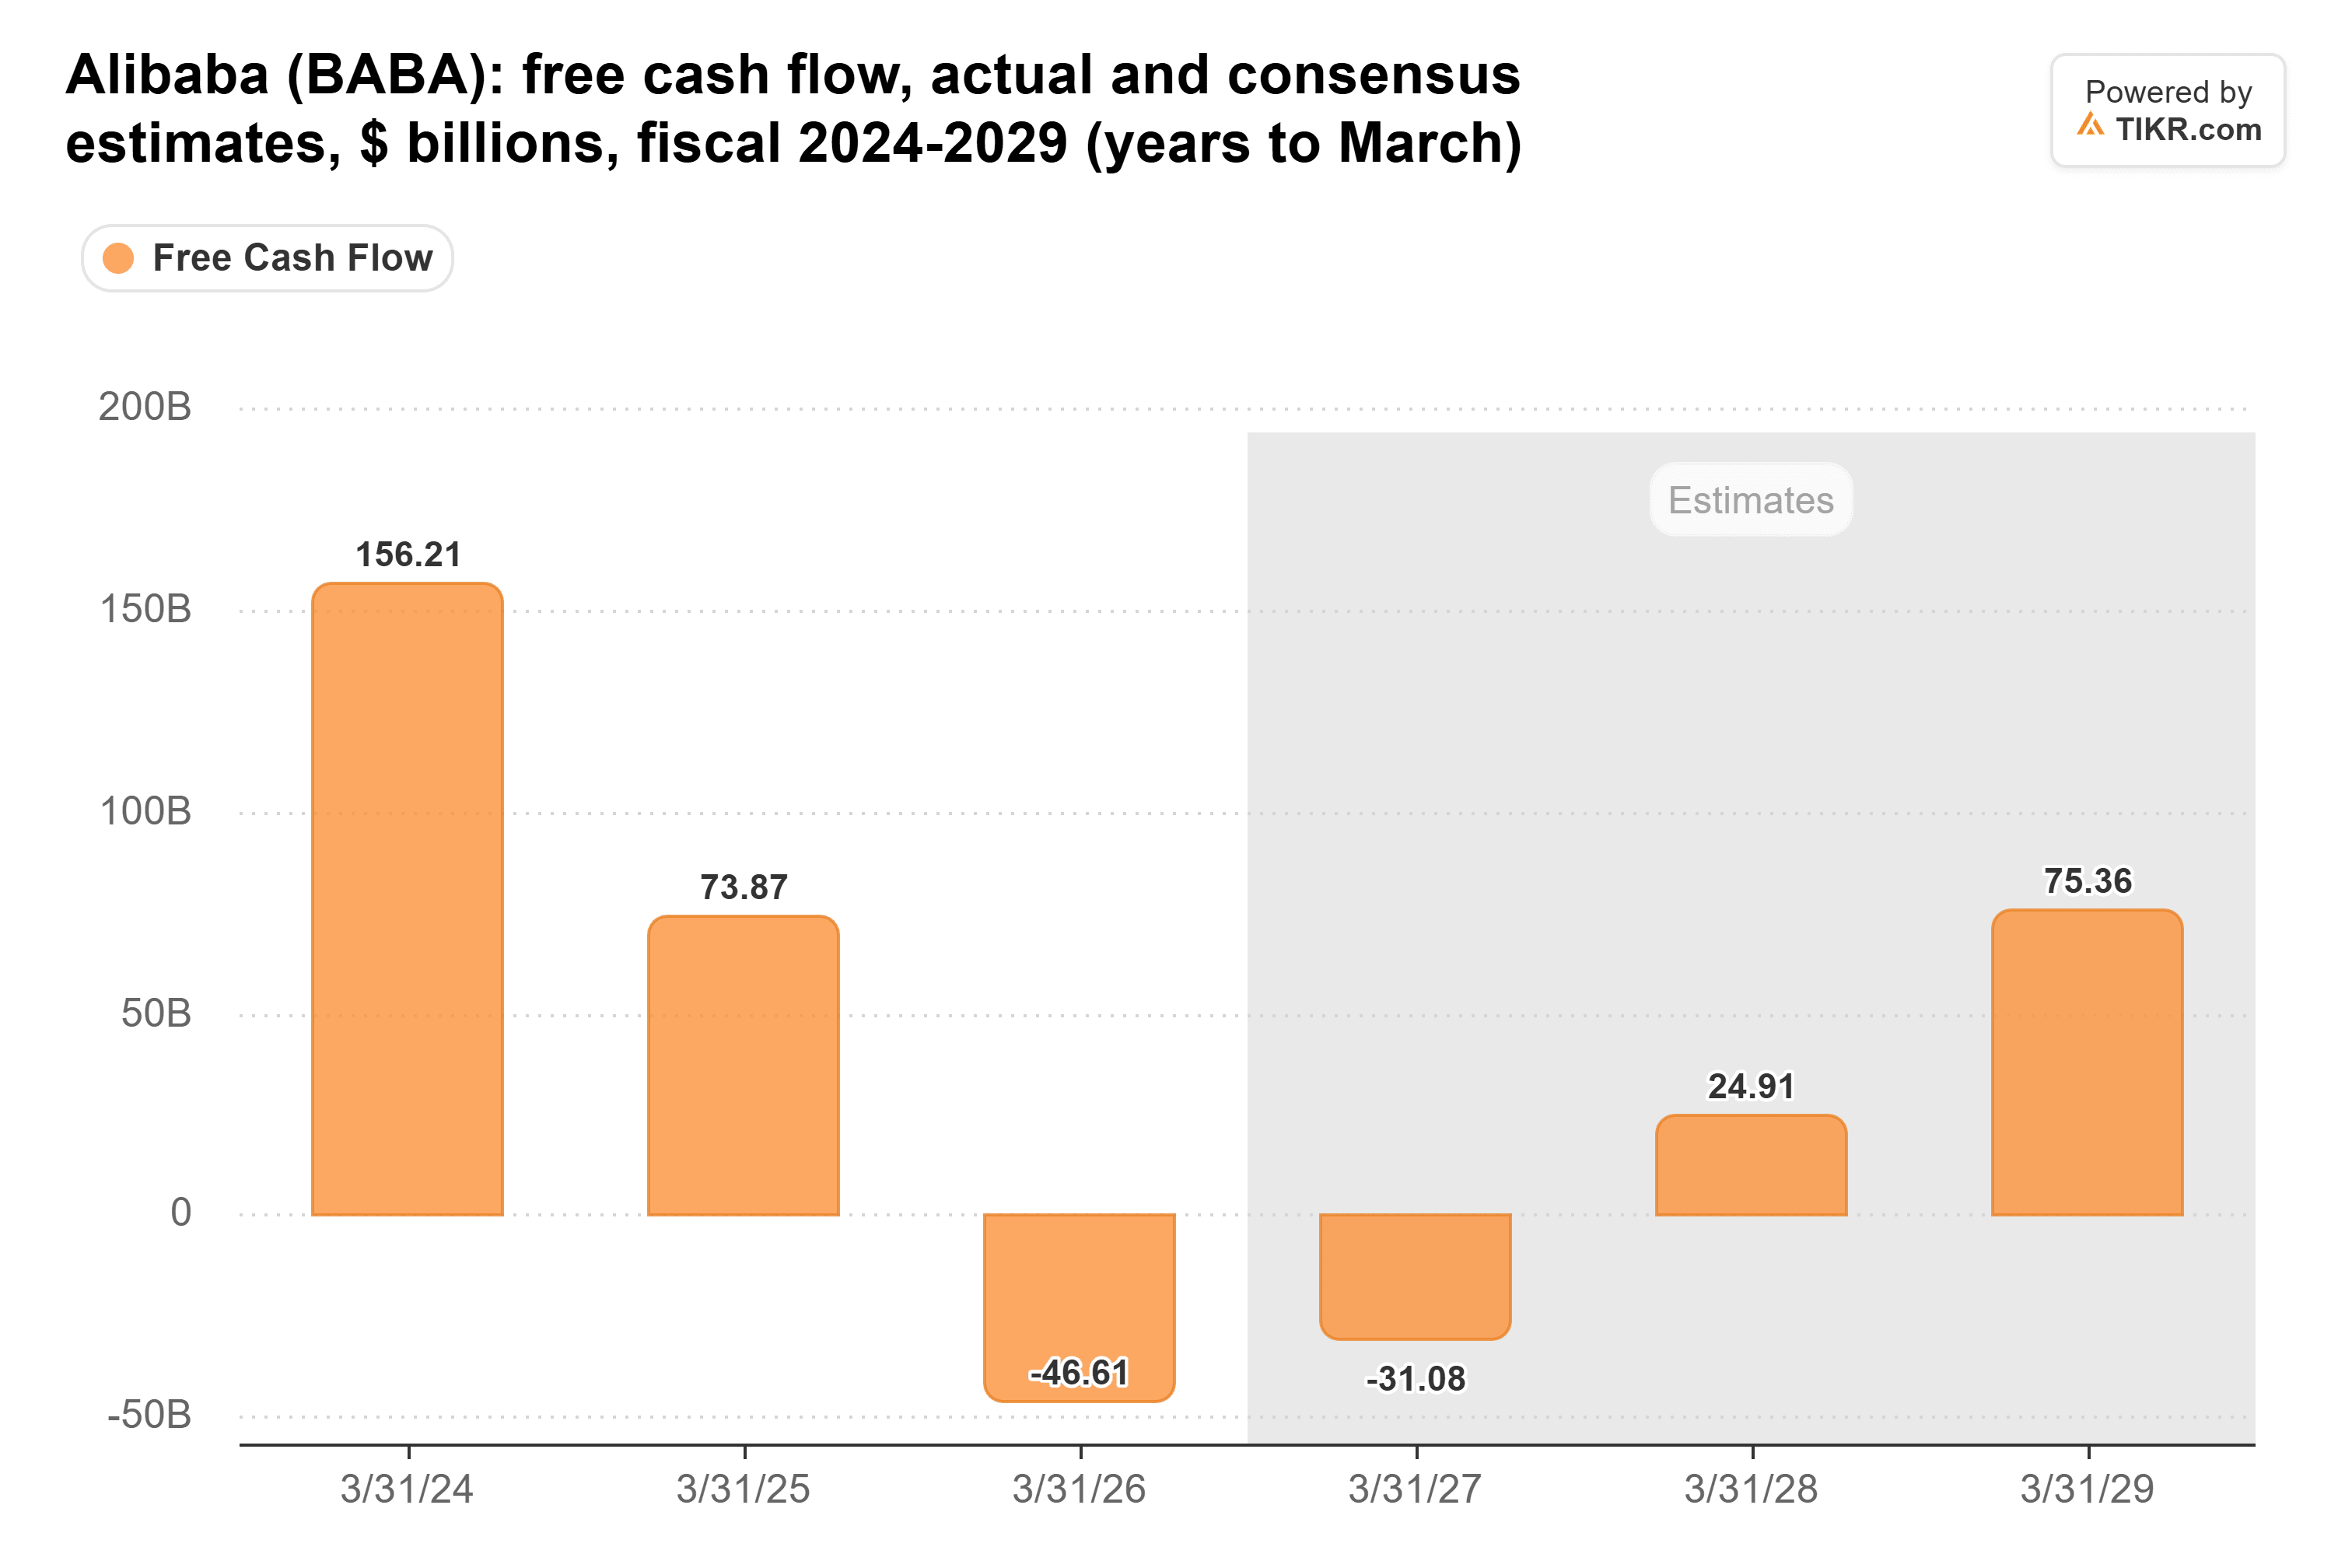
La prima metà dell'esercizio 2027 ammonta a circa 79 miliardi di yuan di uscite, quindi i prossimi due trimestri avrebbero bisogno di circa 48 miliardi di yuan di flusso di cassa libero per raggiungere l'uscita di 31,1 miliardi di yuan per l'intero anno che si aspettano i due analisti con le stime. Il CFO Toby Xu ha dichiarato che Alibaba si sta "prefiggendo di raggiungere un flusso di cassa libero positivo", e il management ha detto agli analisti durante la conference call che si aspetta di arrivarci nella seconda metà del 2028. Un'oscillazione di 48 miliardi di yuan entro marzo è difficile da conciliare con questa tempistica.
TIKR monitora 41 analisti su Alibaba. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Alibaba, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Alibaba
Il cloud non può ancora coprire la propria espansione
Nell'esercizio 2026, l'EBITA rettificato del cloud prima degli ammortamenti è stato di 43,2 miliardi di yuan, circa un terzo dei 126,1 miliardi di yuan di capex del gruppo. E le restrizioni sui chip aumentano la fattura. Il 16 novembre, il Dipartimento del Commercio ha emesso una regola provvisoria che richiede una licenza per spedire chip avanzati ai data center che vendono grandi quantità di capacità di calcolo a società cinesi, chiudendo l'accesso offshore a noleggio ai calcoli Nvidia su cui i cloud cinesi hanno fatto affidamento. Ciò spinge Alibaba a costruire più capacità propria in patria, e l'unità T-Head con il suo Zhenwu V900 non è prevista per la produzione di massa fino all'inizio del 2027. Durante la call, il management ha dichiarato che l'obiettivo di crescita del cloud per il prossimo esercizio potrebbe essere del 30% al 45%, al di sotto del 53% di questo trimestre, a causa delle nuove regole.
Baidu e GDS stanno guardando la stessa fattura
I ricavi dell'Infrastruttura Cloud AI di Baidu sono cresciuti del 94% a 8,2 miliardi di yuan nel trimestre di settembre, circa il 13% della dimensione del segmento cloud di Alibaba. Il suo flusso di cassa operativo è rimasto positivo a 2,8 miliardi di yuan, ma la spesa in conto capitale di 7,3 miliardi di yuan lo ha superato. Baidu ora deve dimostrare di poter mantenere quella crescita mentre acquista chip sotto le stesse regole statunitensi. GDS, i cui clienti sono per lo più fornitori di cloud hyperscale, vende nel tipo di espansione che Alibaba ha delineato a settembre: più di 20 gigawatt di capacità di data center entro il 2032. Durante la call del 19 novembre, il management ha dichiarato che le nuove regole sui chip potrebbero portare a una revisione al ribasso di tale obiettivo. GDS pubblica i risultati prima dell'apertura del 25 novembre.
Il payoff è ancora una promessa
Il management ha dichiarato ad agosto che i suoi server AI si ripagano in circa tre anni e funzionano per cinque, quindi questo potrebbe essere un problema di tempistica. Tuttavia, Alibaba quotava a circa 11 volte gli utili forward prima del report, al di sotto della sua media quinquennale di 13x e meno della metà del suo massimo di 25x di gennaio:
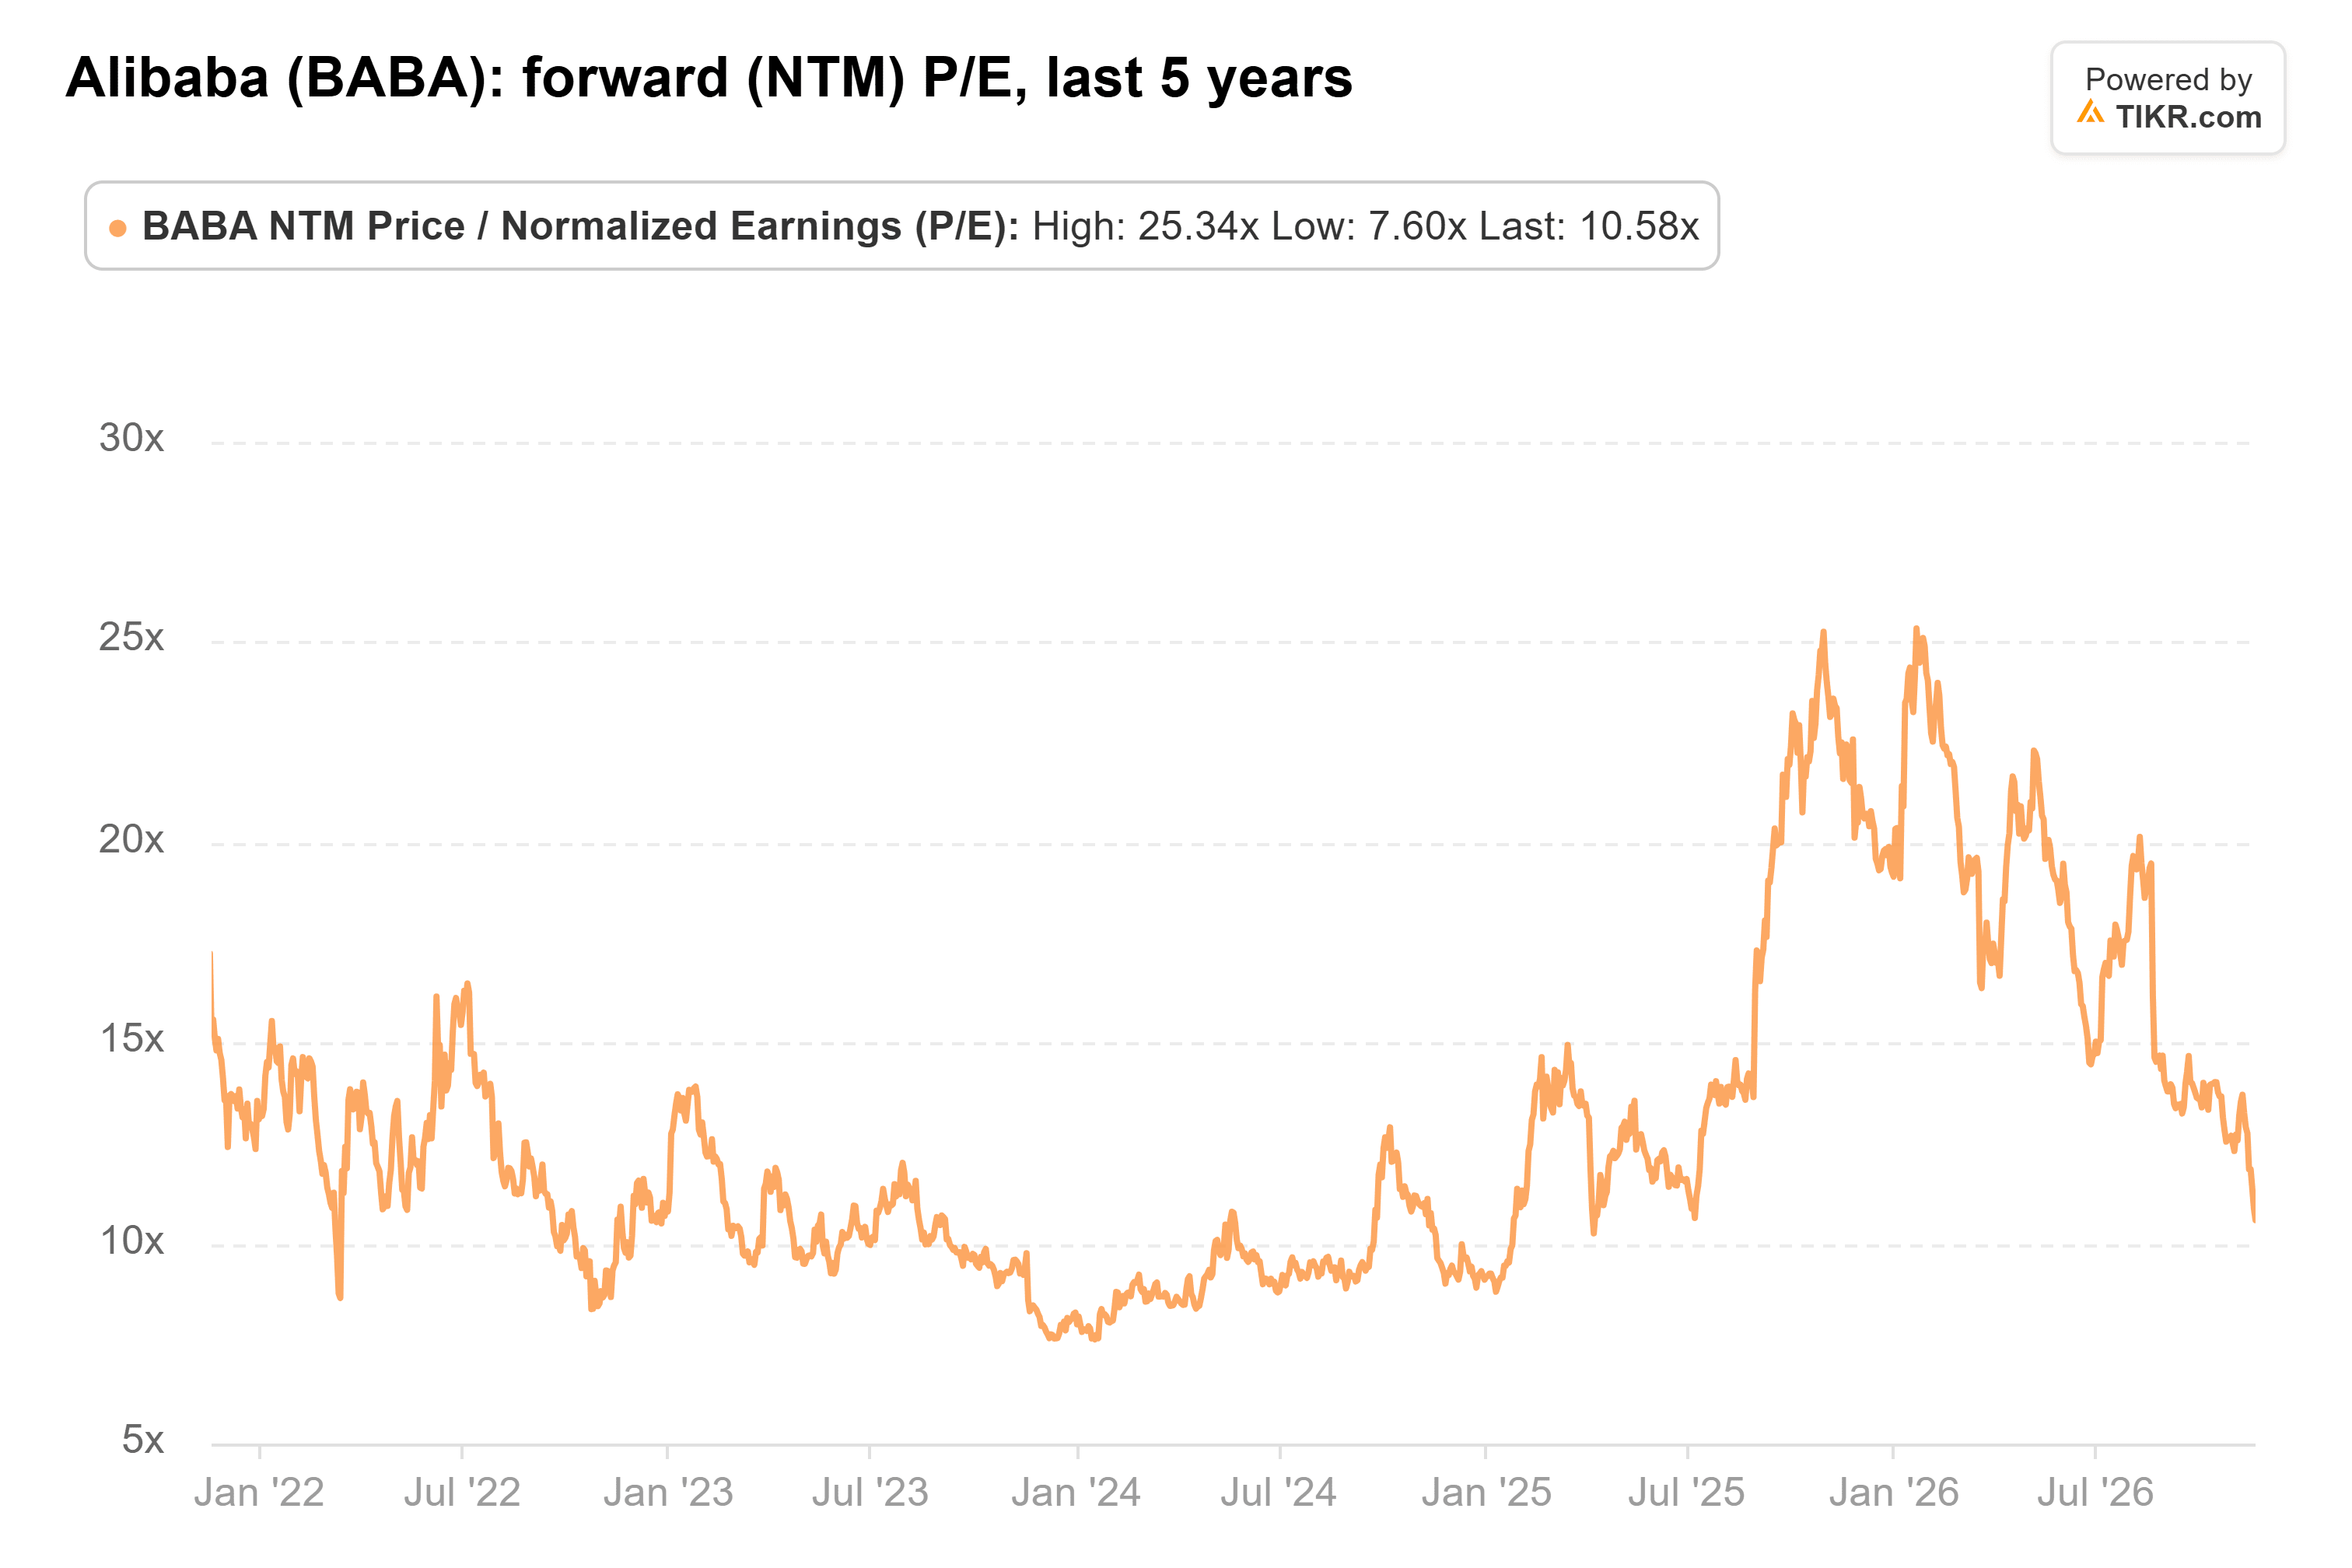
La crescita del cloud è reale, ma gli azionisti la stanno pagando. I buyback sono scesi da 86,7 miliardi di yuan nell'esercizio 2025 a 7,6 miliardi di yuan nell'esercizio 2026, e Alibaba ha venduto circa $10,2 miliardi di nuove azioni ad agosto. Il multiplo basso ripaga solo se il flusso di cassa libero si dirige verso il pareggio, e il report del trimestre di dicembre all'inizio del prossimo anno deve iniziare a colmare quel divario di 48 miliardi di yuan.
Quindi, quanto vale realmente l'azione Alibaba?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alibaba. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!