


Punti Chiave
- Una società che gestisce 7,41 miliardi di dollari ha venduto tutte le sue azioni di SpaceX, HEICO e Ferguson Enterprises nel terzo trimestre. Ha chiuso il trimestre con TKO Group come posizione più grande e una nuova partecipazione in Meta Platforms.
- SpaceX è stata la grande vendita, pari al 13,5% delle azioni 13F della società al 30 giugno. I numeri la supportano, dato che gli analisti si aspettano un flusso di cassa libero negativo di 150 miliardi di dollari nel 2027.
- Ferguson sembra la vendita da mettere in discussione: le vendite sono in crescita, le previsioni sono state alzate e il prezzo target medio degli analisti è al massimo dell'anno.
- I capex e la liquidità del quarto trimestre di SpaceX, previsti per i primi mesi del 2027, sono la prossima prova della vendita più grande.
SpaceX (SPCX) è stata l'azione da cui XN LP si è maggiormente allontanata lo scorso trimestre. Il 13F della società per il trimestre chiuso il 30 settembre, depositato il 16 novembre, mostra che ha venduto tutti i suoi 3,00 milioni di azioni SpaceX, per un valore di 513 milioni di dollari al 30 giugno. Ha anche venduto le sue partecipazioni in HEICO (HEI.A) e Ferguson Enterprises (FERG).
Aveva comunque ancora molto in gioco su altre azioni. Al 30 settembre, TKO Group (TKO) era la sua posizione più grande, e Meta Platforms (META) era una nuova.
SpaceX è stata la grande scommessa
SpaceX rappresentava il 14% delle azioni 13F di XN al 30 giugno, quindi si è trattato di una vera scommessa. Dal 30 settembre, l'azione è scesa del 16% e si trova il 36% al di sotto del suo massimo degli ultimi 52 settimane. La preoccupazione è la liquidità. SpaceX ha indicato i capex del quarto trimestre tra 35 e 40 miliardi di dollari, contro 89,9 miliardi di dollari di liquidità e titoli negoziabili al 30 settembre, e gli analisti ora si aspettano un flusso di cassa libero negativo di 150 miliardi di dollari nel 2027. La maggior parte di quei capex va nei data center per l'IA, e un affittuario, a quanto riferito Anthropic, fornisce circa due terzi delle vendite del segmento IA. Il prospetto di SpaceX afferma che entrambe le parti possono rescindere quel contratto con un preavviso di 90 giorni.
TIKR monitora 40 analisti su SpaceX. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su SpaceX, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di SpaceX
I target di Wall Street sono molto dispersi
Gli analisti non hanno comunque abbandonato SpaceX. Il loro prezzo target medio è passato da 114 dollari quando l'azione è stata quotata a giugno a 257,50 dollari ora:
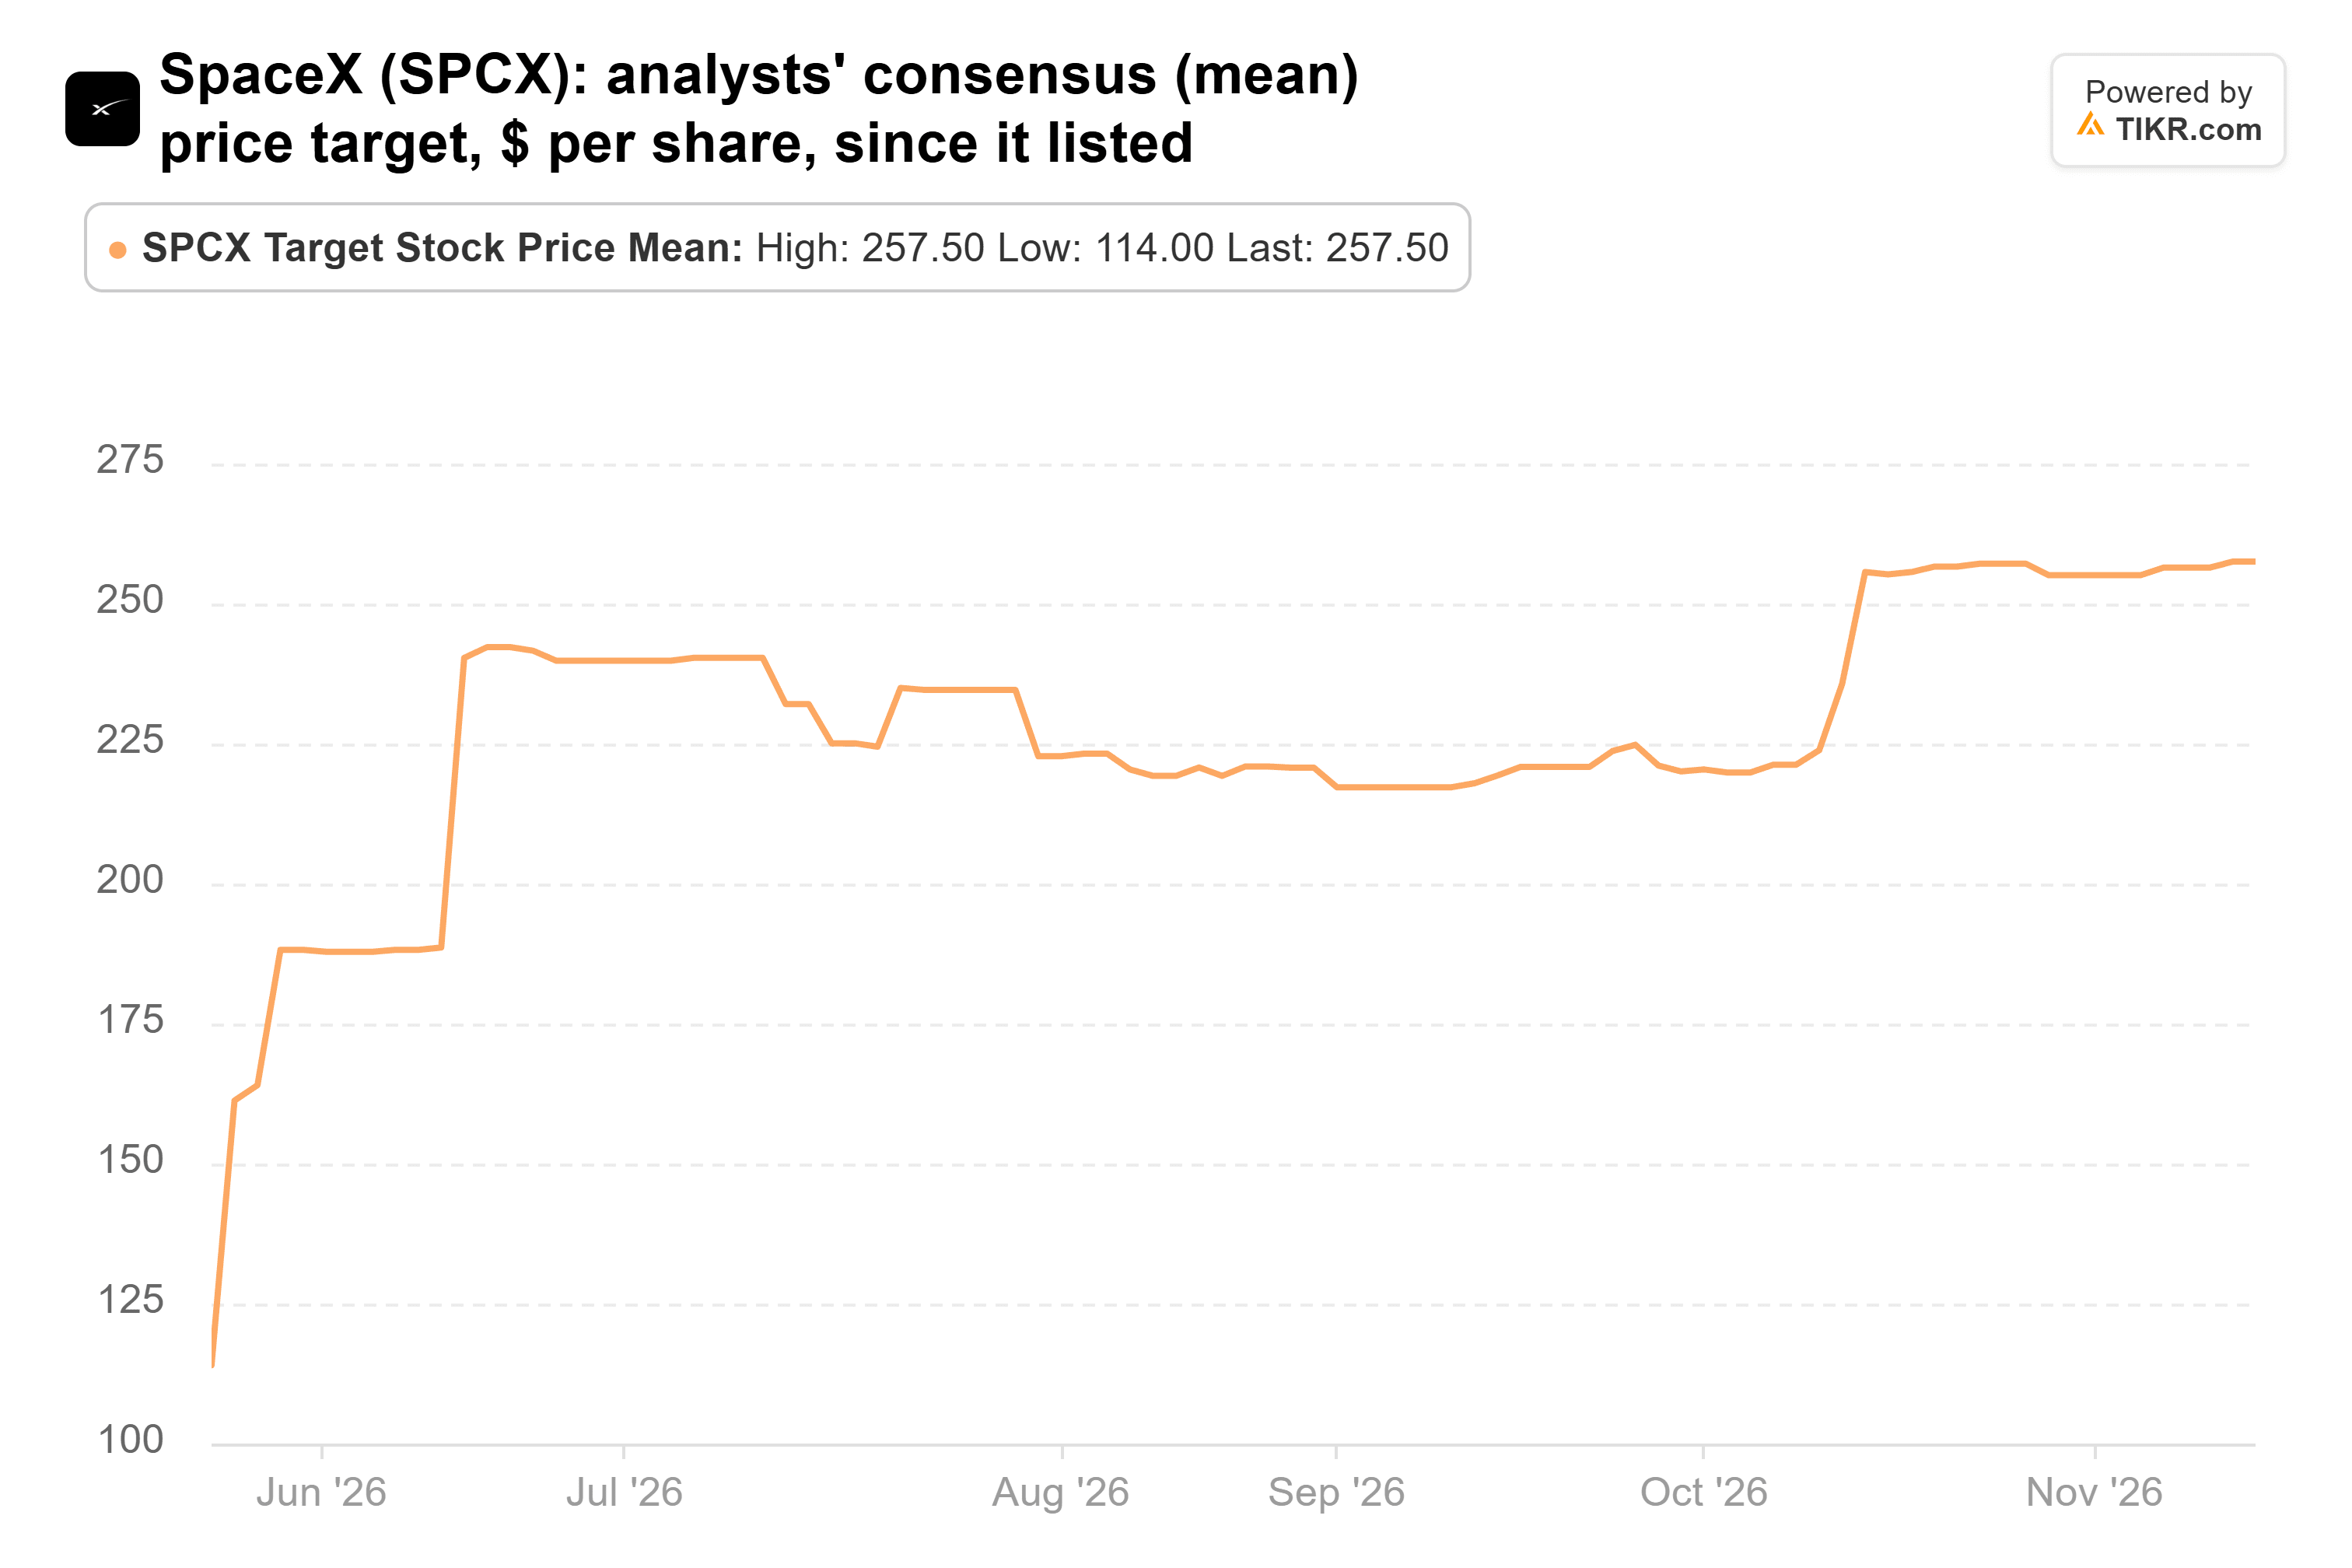
Questo è il 79% sopra l'ultima chiusura di 143,50 dollari, con 40 analisti a supporto. Ma i target vanno da 70 a 800 dollari, quindi gli analisti sono in forte disaccordo su come evolverà il business del calcolo per l'IA. A circa 47 volte gli utili forward, SpaceX ha anche bisogno che l'EPS normalizzato del consenso passi da una perdita di 0,30 dollari quest'anno a 5,69 dollari nel 2028.
HEICO continua a crescere, a un prezzo
HEICO era una posizione più piccola: 475.566 azioni di Classe A per un valore di 123 milioni di dollari, pari al 3,2% delle azioni 13F di XN al 30 giugno. Non c'è nulla di sbagliato nel business. Nel suo terzo trimestre fiscale, chiuso il 31 luglio, le vendite nette sono aumentate del 23% a 1,41 miliardi di dollari con una crescita organica del 14%, e l'utile netto GAAP è salito del 33% a 235,4 milioni di dollari.
Il prezzo è il problema. Le azioni di Classe A quotano a circa 40 volte gli utili forward, e il loro prezzo target medio è scivolato da 320 dollari a giugno a 300 dollari:
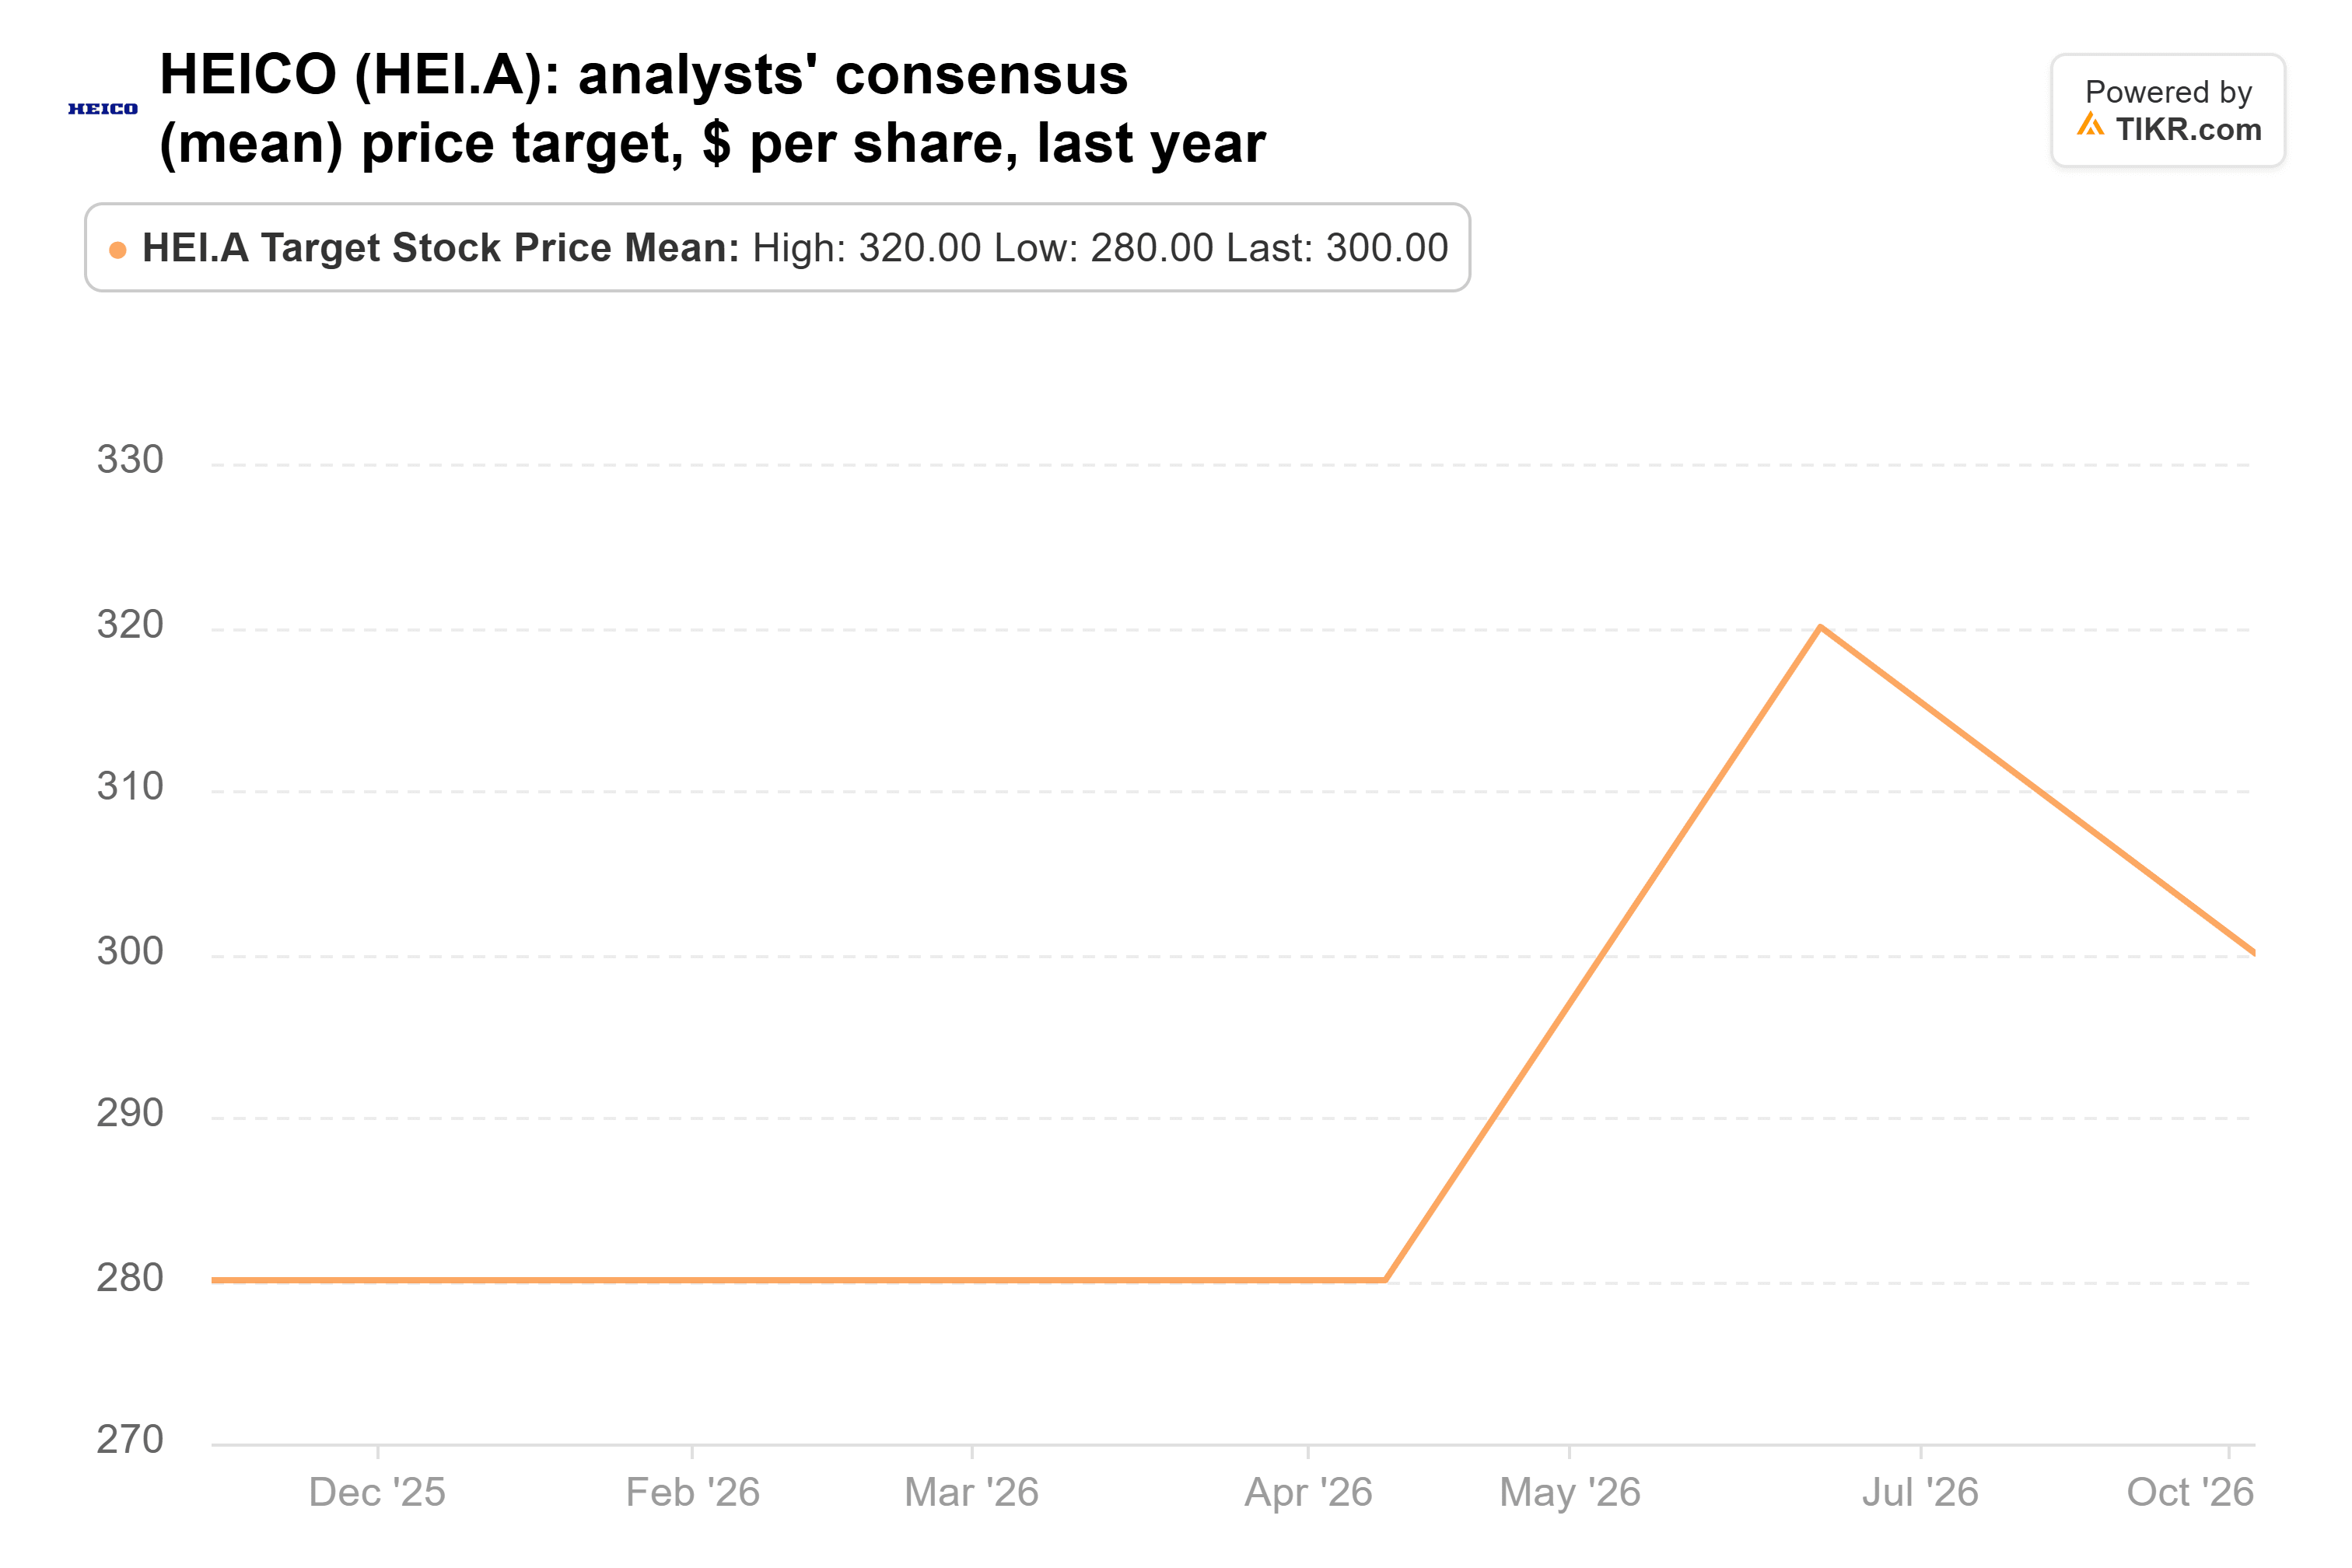
Questo è comunque superiore all'ultima chiusura di 248,88 dollari, e l'azione è scesa del 4% dal 30 settembre. HEICO pubblicherà i risultati del suo quarto trimestre fiscale a metà dicembre.
Ferguson è la vendita che metterei in discussione
Ferguson rappresentava anch'essa il 3,2% delle azioni 13F di XN al 30 giugno, con 515.420 azioni per un valore di 122 milioni di dollari, ed è la vendita che mi lascia più perplesso. Il 9 novembre, Ferguson ha comunicato che le vendite del terzo trimestre sono aumentate del 9,5% a 9,0 miliardi di dollari, con una crescita organica del 7,0% e vendite non residenziali in aumento del 15%, e ha alzato le sue previsioni per l'intero anno. L'EPS rettificato è salito del 7,9% a 3,43 dollari (l'EPS GAAP è sceso del 4,9% a 3,08 dollari).
Gli analisti hanno seguito il business al rialzo:
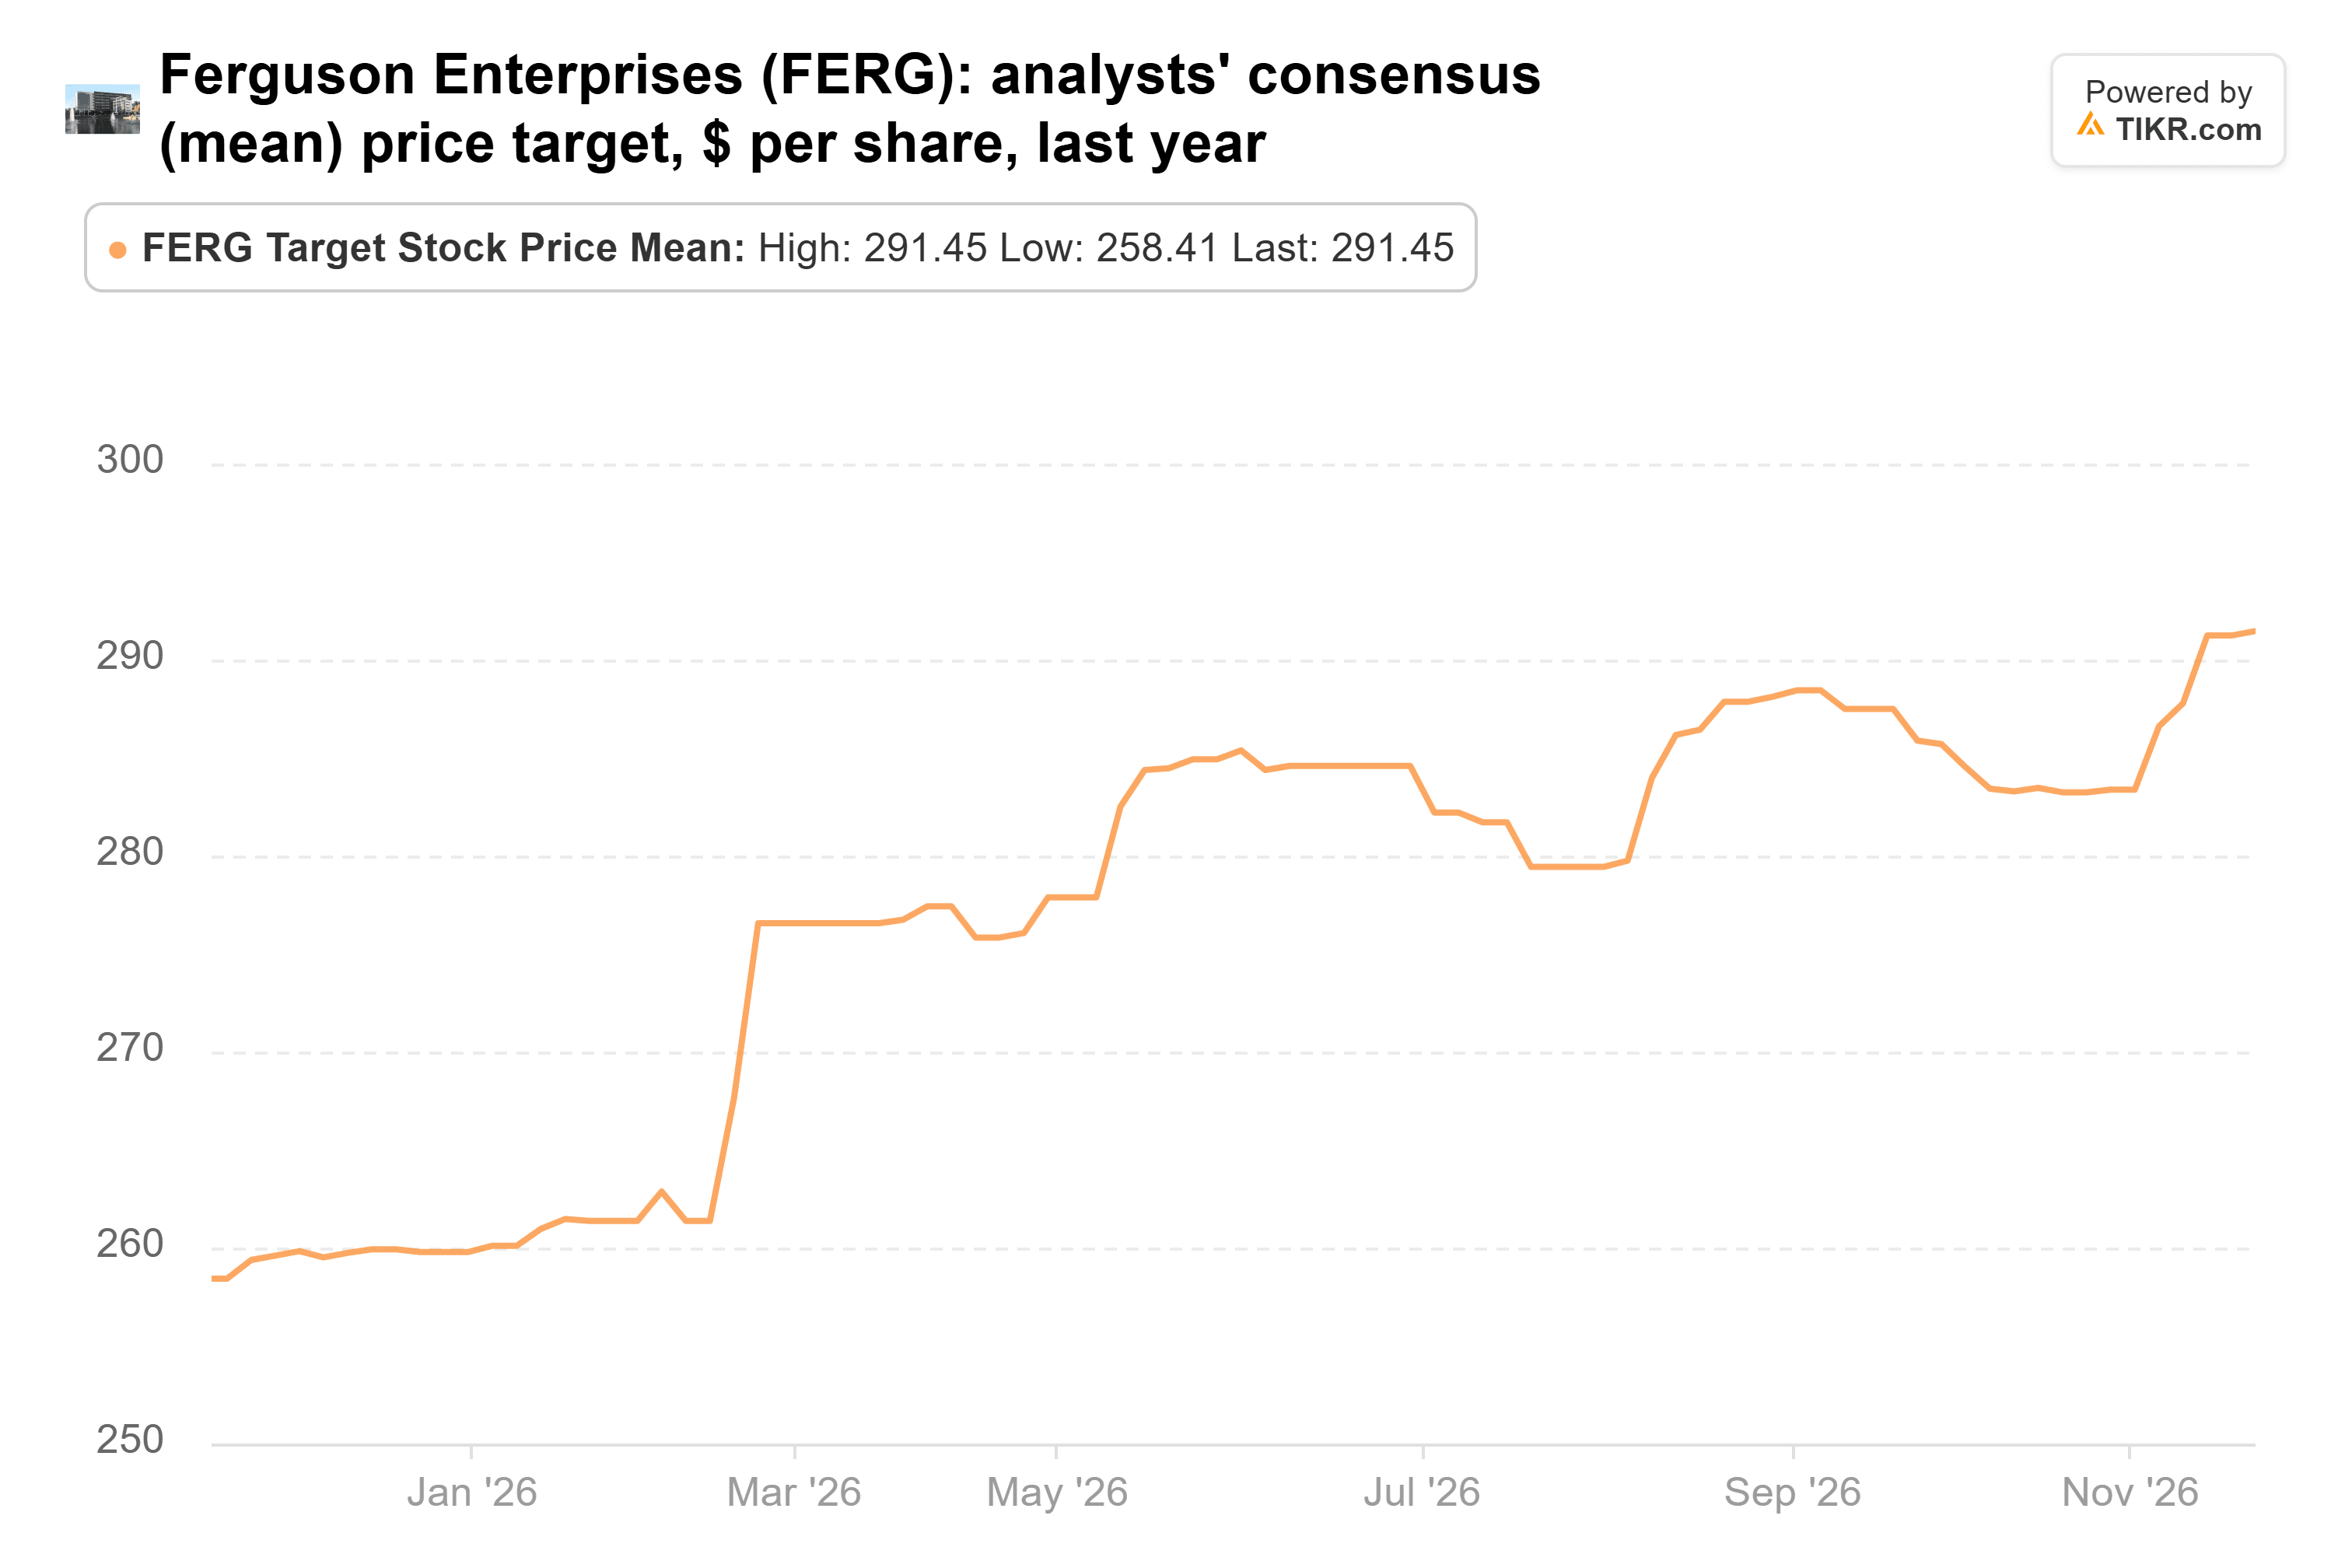
Il prezzo target medio di 291,45 dollari da 24 analisti è salito rispetto ai 258,41 dollari di un anno fa e si trova il 16% sopra l'ultima chiusura. Il target più basso è salito da 194 a 235 dollari. L'azione quota a circa 20 volte gli utili forward ed è salita del 6% dal 30 settembre.
TKO è ora la sua scommessa più grande
XN non ha solo venduto. Al 30 settembre, TKO rappresentava il 18% delle sue azioni 13F, 3,14 milioni di azioni per un valore di 564 milioni di dollari, dopo aver aggiunto il 26% di azioni in più nel trimestre. Il 4 novembre, TKO ha alzato per la seconda volta quest'anno le sue previsioni per l'intero anno, portando l'EBITDA rettificato a 2,30-2,32 miliardi di dollari da 2,28-2,31 miliardi. Il prezzo target medio degli analisti di 232,37 dollari si trova il 22% sopra l'ultima chiusura.
Meta era nuova: 294.011 azioni per un valore di 213 milioni di dollari, il 6,7% delle sue azioni 13F e la sua quarta posizione più grande. Questa finora è andata nella direzione sbagliata, in calo del 15% dal 30 settembre, e gli analisti ora vedono il flusso di cassa libero di Meta toccare il fondo a negativo 48,0 miliardi di dollari nel 2027. A circa 19 volte gli utili forward, però, quota al di sotto della sua media quinquennale di 21x.
La vendita di SpaceX è quella che approverei
Delle tre, SpaceX è la vendita che ha più senso per me. Finché la sua spesa in calcolo per l'IA non si ripaga da sola, dipende dal mercato del debito e da una breve lista di affittuari, e preferirei possedere un'azienda che si autofinanzia. Ferguson lo fa, e se potessi ricomprare una delle tre, sarebbe Ferguson. La crescita di HEICO è reale, ma a circa 40 volte, c'è poco spazio per un passo falso.
Il rapporto del quarto trimestre di SpaceX all'inizio del 2027 è la prossima prova. Se i capex superano i 40 miliardi di dollari, il limite superiore della sua indicazione, o se la liquidità e i titoli scendono sotto i circa 50 miliardi di dollari, l'uscita di XN sembrerà giusta. Se i ricavi di dicembre raggiungeranno gli 8,3 miliardi di dollari, il ritmo necessario per il suo obiettivo di run-rate di 100 miliardi di dollari, l'azione diventa difficile da ignorare a questi prezzi. Il prossimo 13F di XN, previsto per metà febbraio, mostrerà se è tornata dentro.
Quindi, quanto vale realmente l'azione SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!




