Punti Chiave
- Josh Brown afferma che Netflix può facilmente superare la stima di crescita dei ricavi di Wall Street per il 2027, che si colloca al di sotto del +13% che Netflix prevede per il 2026.
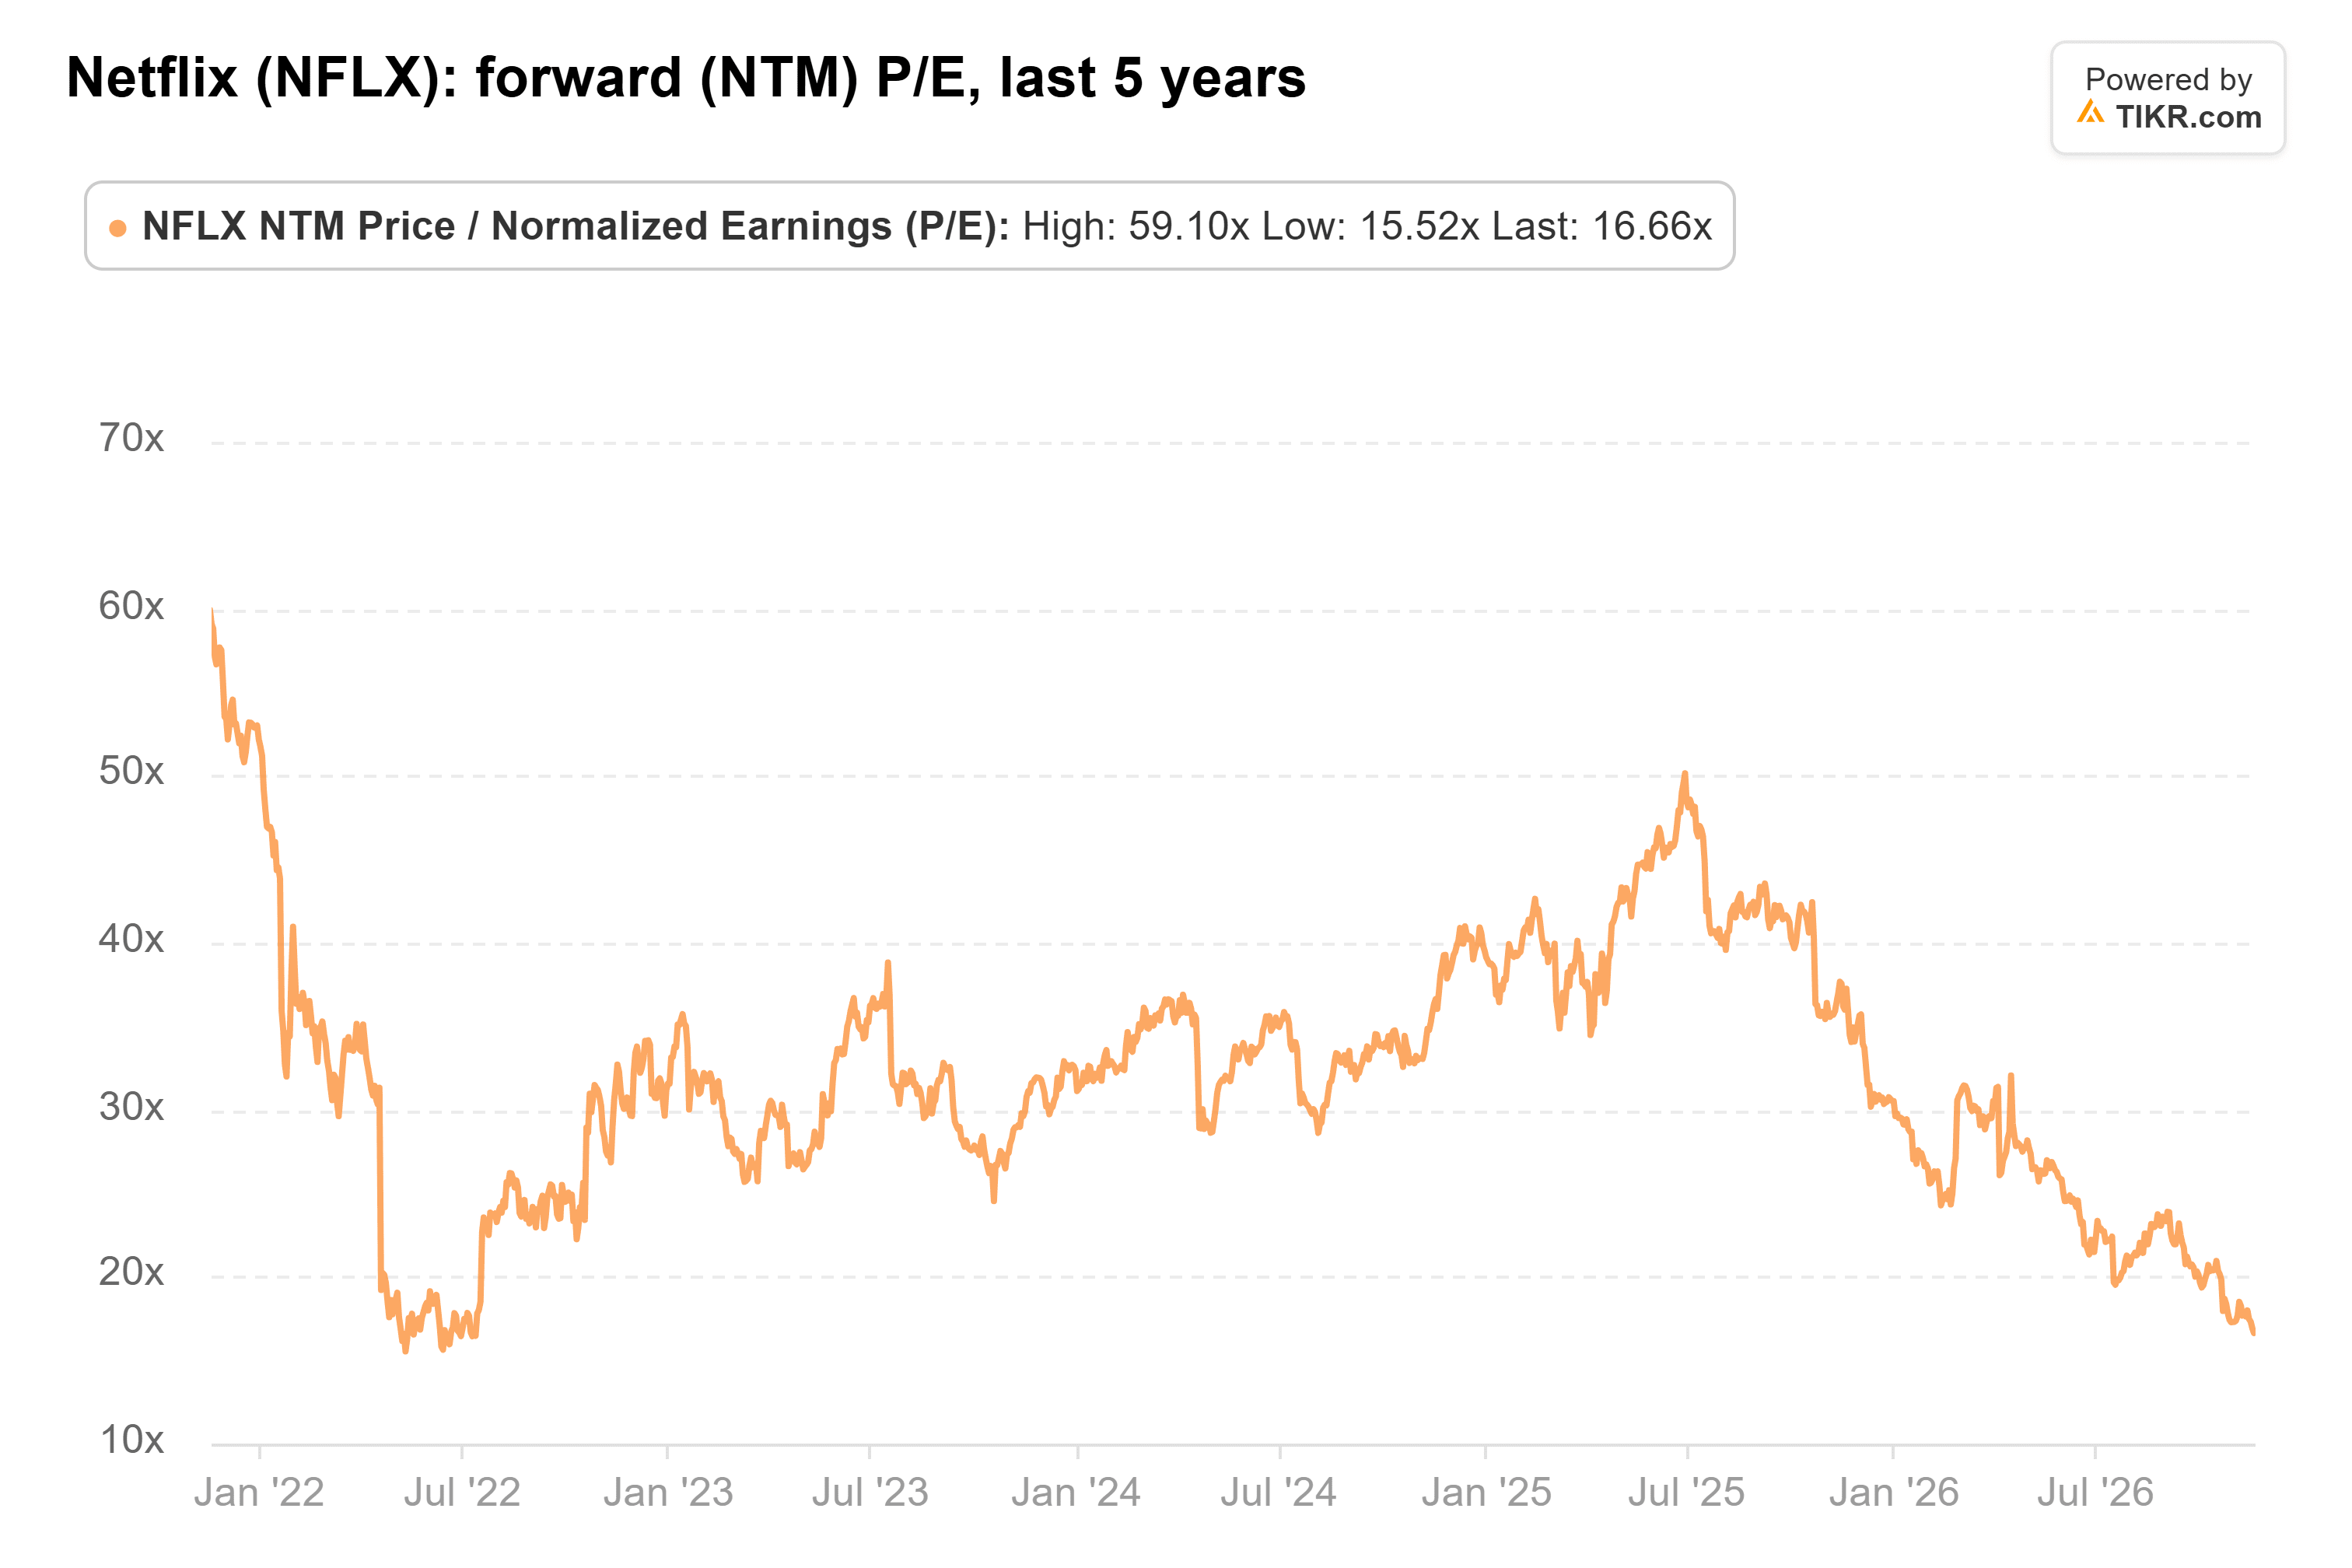
- A circa 17x gli utili forward, Netflix scambia a circa la metà del suo multiplo medio quinquennale, all'incirca come Disney.
- La crescita dei ricavi di Netflix è rallentata ogni trimestre di quest'anno, e i suoi utili 2026 includono una penale di rottura una tantum di $2,8 miliardi da Warner Bros. Discovery.
- L'obiettivo di crescita sembra facile da raggiungere. Il rischio maggiore è una presunta offerta di Netflix per NBCUniversal di Comcast, e le previsioni per il 2027 di gennaio sono la prossima prova.
Netflix (NFLX) è quasi il 50% al di sotto del suo massimo di un anno fa. Josh Brown, CEO di Ritholtz Wealth Management, ha appena acquistato altre azioni e ha detto al Halftime Report di CNBC mercoledì che Wall Street non si aspetta molto da Netflix l'anno prossimo:
"Il consenso è una crescita dei ricavi del 10,6%, che secondo me possono fare anche a occhi chiusi."
Nemmeno il prezzo del titolo riflette grandi aspettative. Sugli utili forward, Netflix scambia vicino a Walt Disney (DIS), a 16x, e ben al di sopra di Comcast (CMCSA), che possiede Universal insieme al suo business via cavo, a 7,4x.
Netflix sta già crescendo più velocemente di così
Netflix prevede ricavi record per il 2026 di $51,1 miliardi, in aumento del 13%. Gli analisti si aspettano $56,6 miliardi nel 2027, che rappresentano una crescita del 10,8% sul consenso di TIKR, vicina alla cifra di Brown. La crescita rallenta di nuovo nel 2028 secondo queste stime:
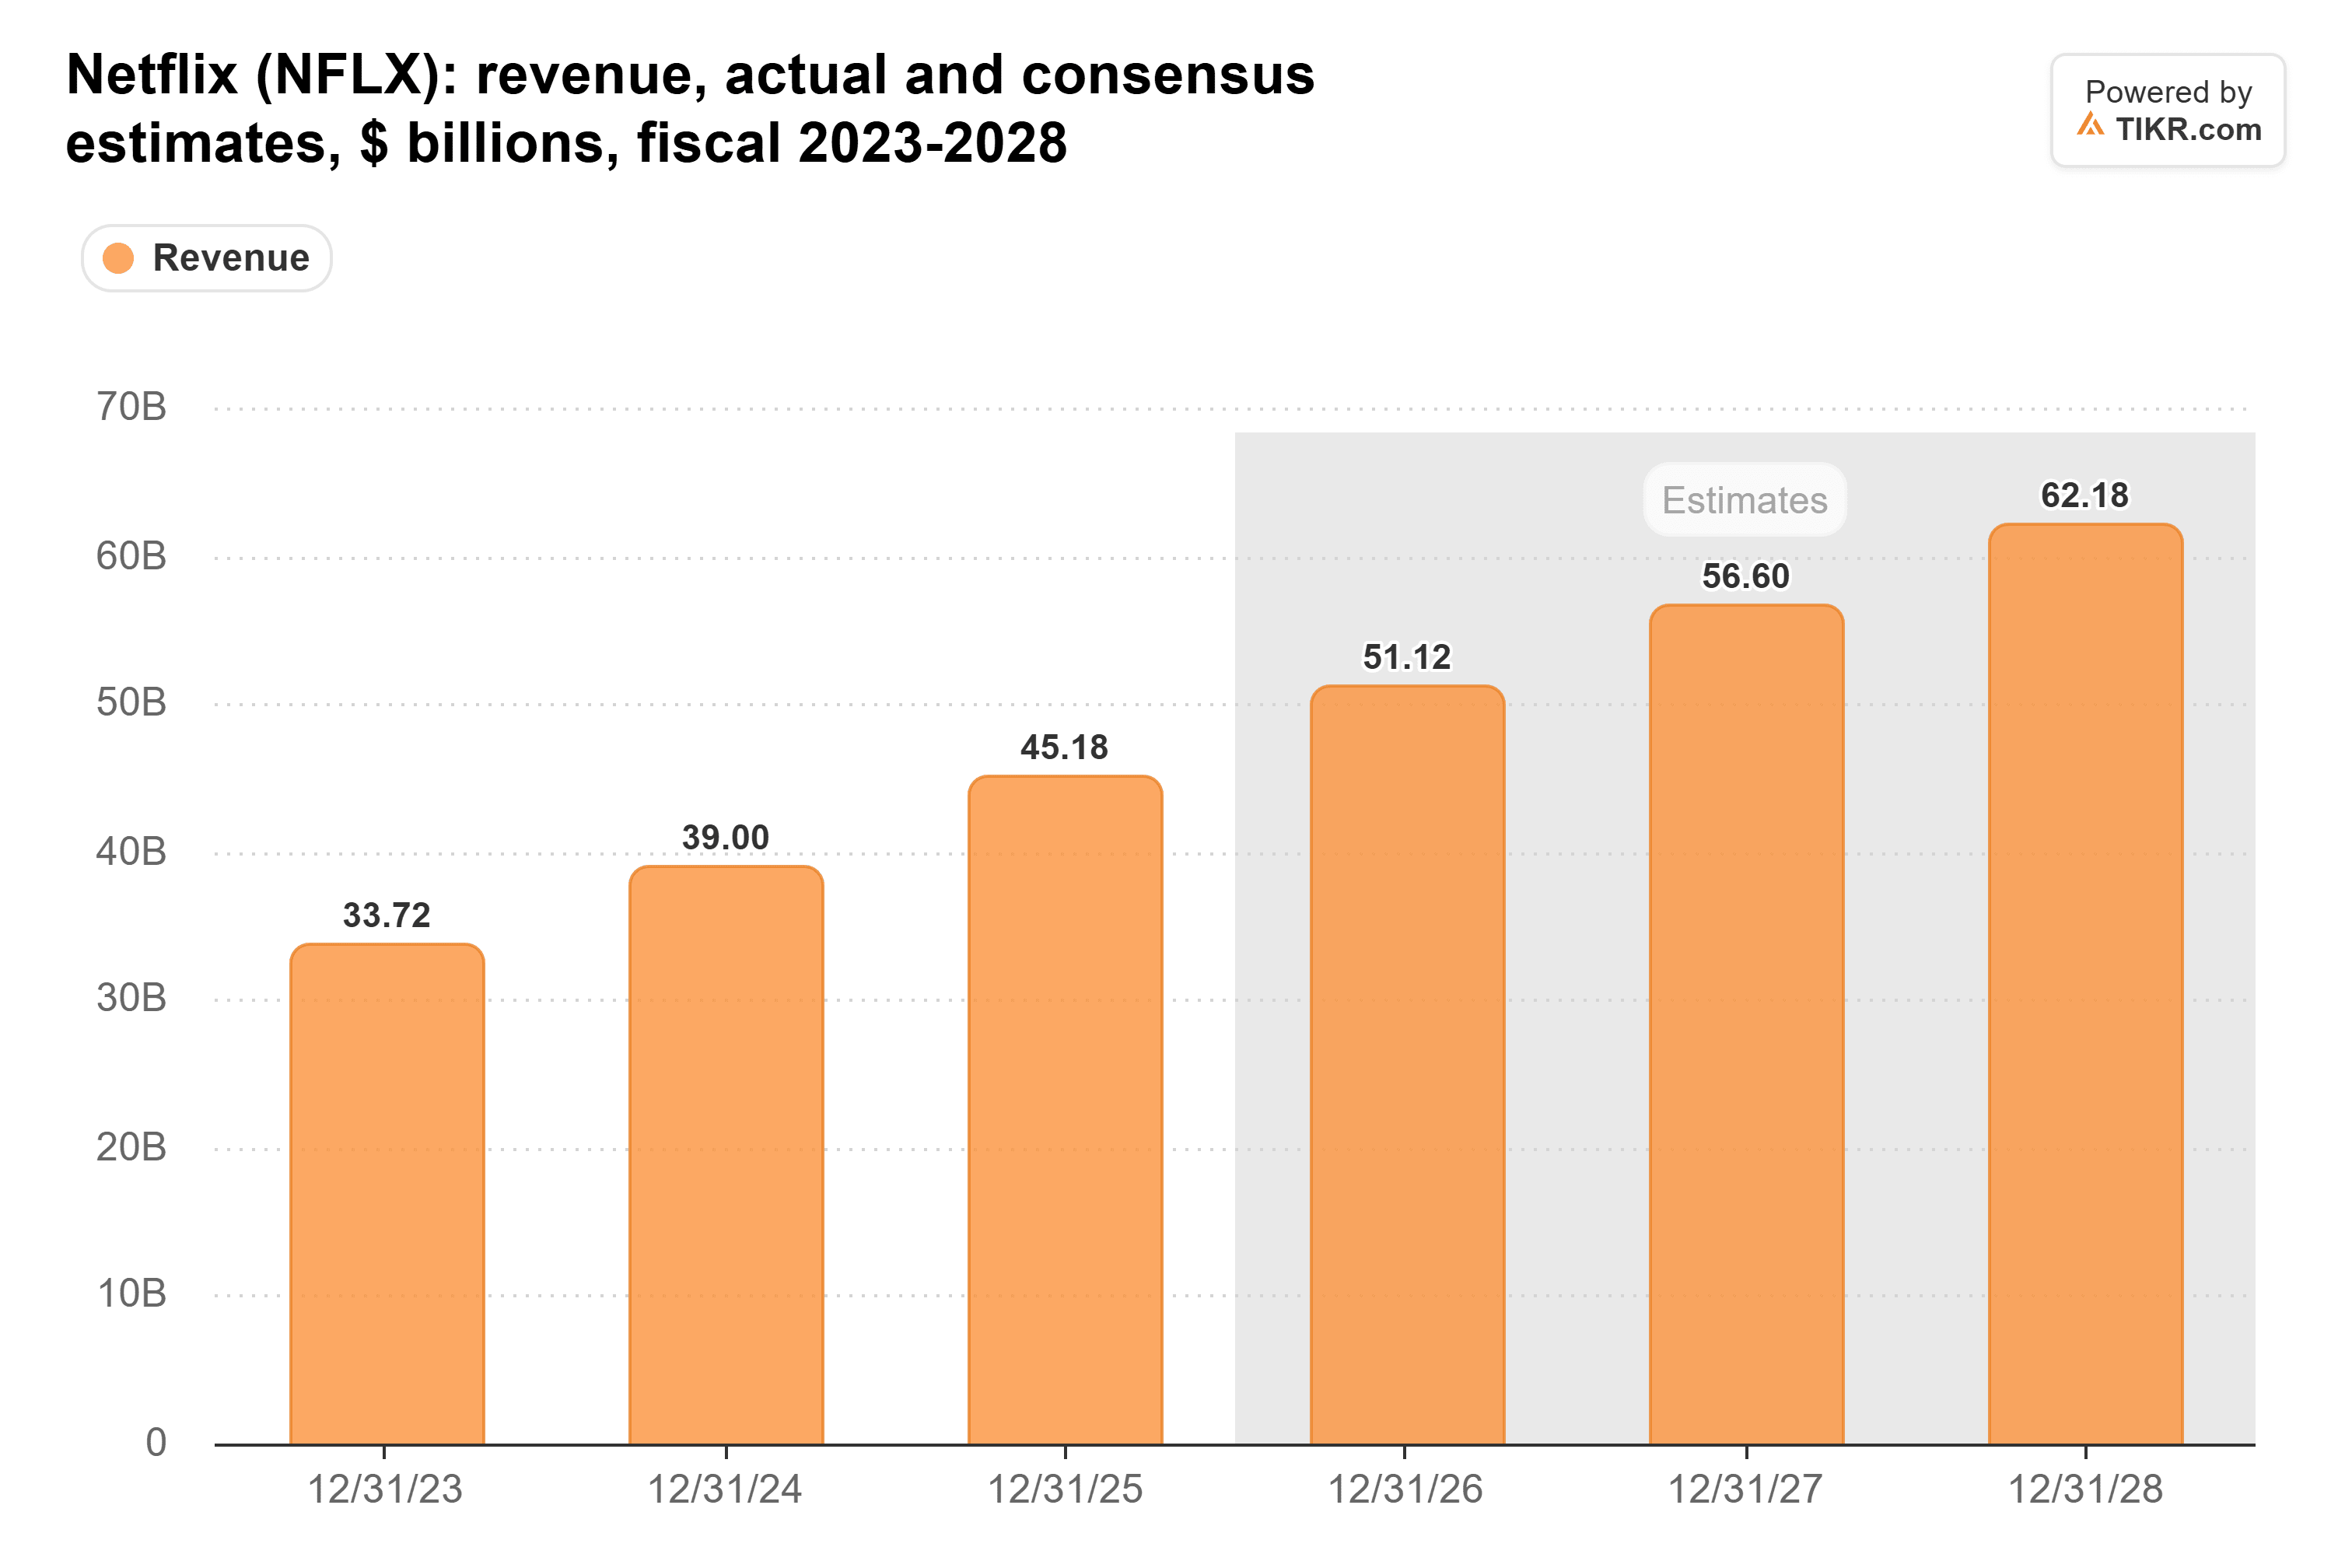
Il trimestre più lento di Netflix quest'anno supera già quell'obiettivo: prevede ricavi del quarto trimestre in aumento dell'11,5%. Brown ha anche indicato gli eventi live, dalle partite della NFL ai Mondiali Femminili della prossima estate, definendoli "l'inventario pubblicitario più affidabile". Il piano pubblicitario di Netflix verrà lanciato anche in altri 12 paesi a marzo.
L'obiettivo sugli utili sembra ancora più basso. Il consenso di TIKR prevede un EPS 2027 in aumento solo del 5,7%, a $3,77. Ma questo perché i $3,57 del 2026 includono la penale di rottura di $2,8 miliardi che Netflix ha incassato da Warner Bros. Discovery. Il reddito operativo non include la penale e gli analisti si aspettano che aumenti del 17% nel 2027, a $18,9 miliardi.
TIKR monitora 51 analisti su Netflix. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Netflix, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Netflix
Un prezzo da Disney per un business streaming migliore
Il prezzo del titolo non attribuisce quasi alcun credito a questo. Netflix scambia a 17x gli utili forward, circa la metà della sua media quinquennale di 32x e appena sopra il suo minimo di maggio 2022 di 16x:
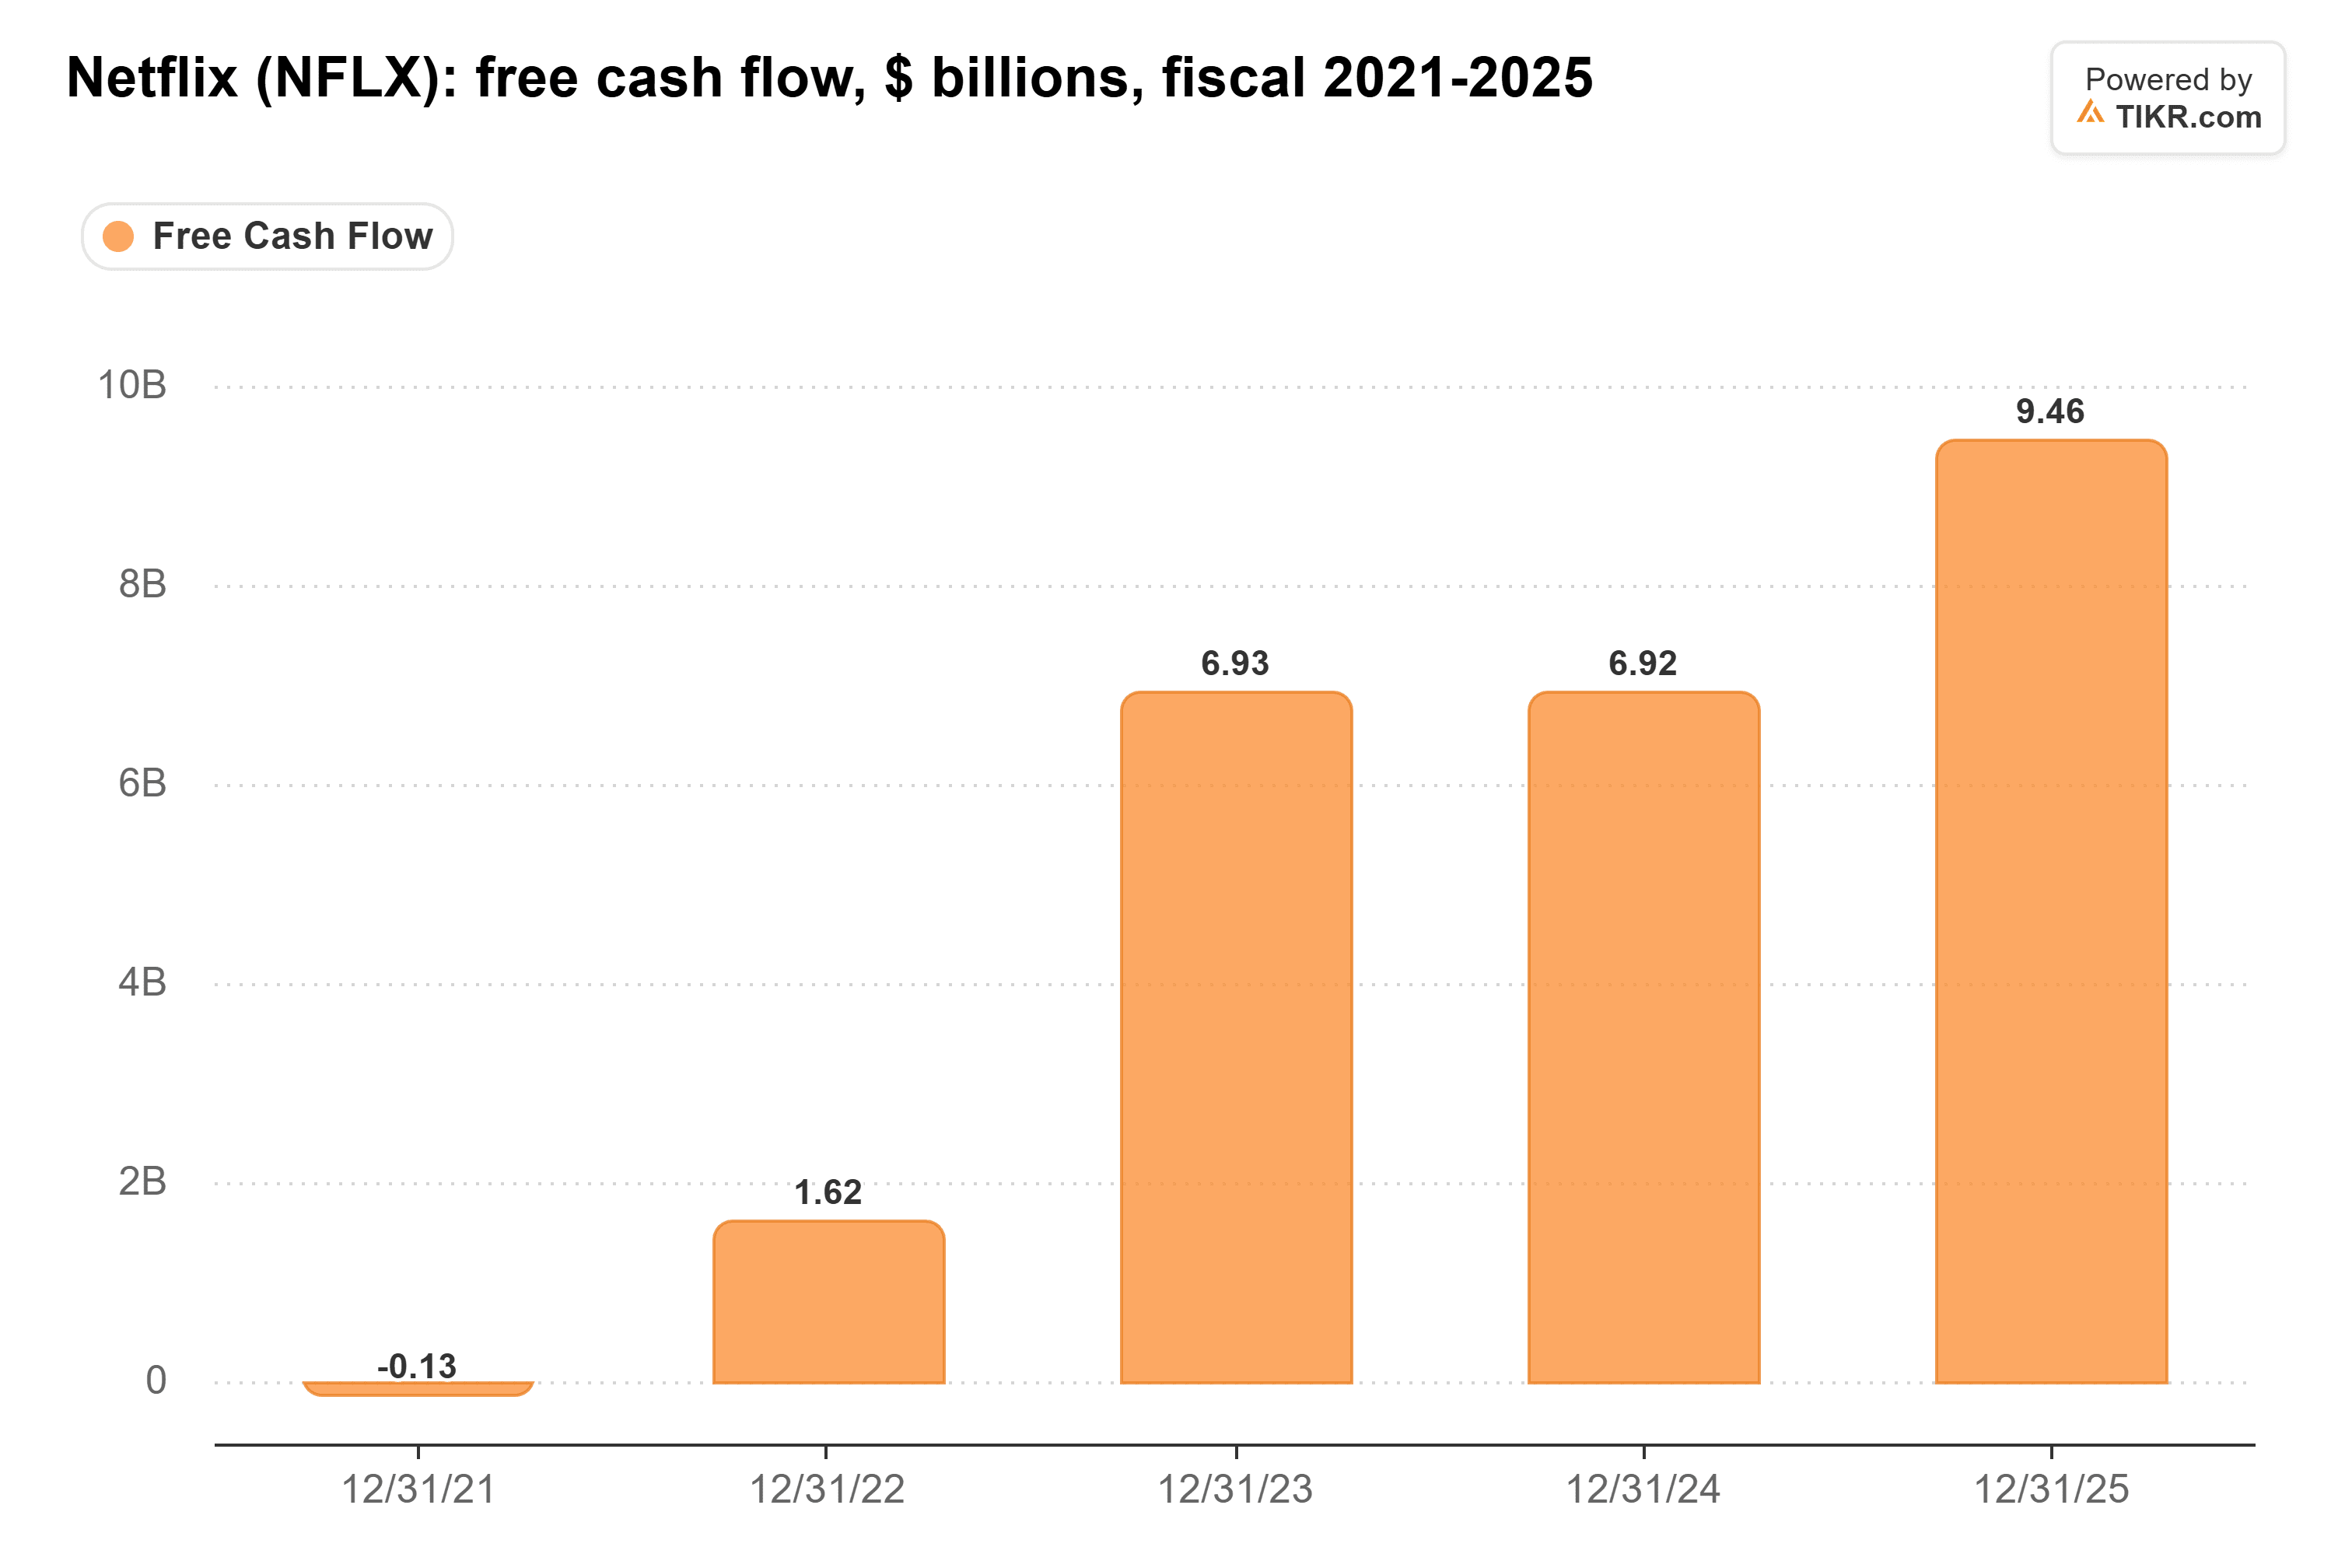
Il flusso di cassa è reale. Il free cash flow ha raggiunto $9,5 miliardi nel 2025 e Netflix prevede circa $12 miliardi quest'anno:
I ricavi di Disney sono cresciuti dell'8% nell'esercizio fiscale 2026, aiutati da una settimana extra nell'anno, e il suo business in abbonamento Disney+ e Hulu ha ottenuto un margine operativo dell'11,5%. Netflix prevede un margine operativo del 31,5% per il 2026, quasi 3 volte il margine streaming di Disney, su una crescita più rapida.
Crescita in rallentamento e un elemento imprevedibile
La crescita dei ricavi di Netflix è rallentata ogni trimestre, dal +17,6% nel quarto trimestre del 2025 all'11,8% nel terzo trimestre del 2026. In ottobre, il management ha anche ridotto la sua previsione pubblicitaria per il 2026 a circa $2,7 miliardi da circa $3 miliardi. La previsione per il quarto trimestre suggerisce che si stia stabilizzando, ma non si è ancora fermata.
Brown ha nominato lui stesso l'elemento imprevedibile più grande: le voci di Hollywood su un'offerta di Netflix per NBC e Universal Studios, il cuore di NBCUniversal di Comcast. Comcast afferma di essere sulla buona strada per scorporare NBCUniversal e Sky in una società separata, il che metterebbe quelle attività in gioco. L'ultimo grande accordo in studio di Netflix, per Warner Bros. Discovery, è saltato a febbraio. Su un secondo tentativo, Brown ha ammesso: "Non so cosa farà al titolo."
L'obiettivo è la parte facile
Brown ha ragione su questo: Netflix non dovrebbe avere difficoltà a superare il 10,8% l'anno prossimo. A 17x, il mercato sta pagando il prezzo di Disney per un servizio di streaming più veloce e più redditizio. Il rischio maggiore è cosa Netflix farà con i suoi soldi.
Netflix dovrebbe pubblicare i risultati del quarto trimestre a metà gennaio. Una previsione di ricavi per il 2027 di almeno $56,6 miliardi supererebbe l'obiettivo di Brown. Una previsione di crescita inferiore al 10%, o un'offerta formale per NBCUniversal, cambierebbe la storia.
Quindi, quanto vale realmente il titolo Netflix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Netflix. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!