


Punti Chiave
- I tre acquisti più importanti di un fondo da $6,6 miliardi nel terzo trimestre sono stati Meta Platforms, US Foods e Burlington Stores, come mostra il suo ultimo 13F.
- I target medi degli analisti si collocano al 51% sopra il prezzo di Meta e al 42% sopra quello di Burlington, ma solo all'11% sopra US Foods, che quota vicino ai suoi massimi.
- Le spese di Meta ora superano il suo flusso di cassa operativo, e Burlington ha fornito previsioni per il terzo trimestre inferiori alle attese degli analisti.
- A circa 17x gli utili forward, ben al di sotto della sua media quinquennale, Meta è quella che i numeri supportano meglio.
Il 13F di Dorsal Capital Management per il trimestre chiuso il 30 settembre, depositato il 16 novembre, mostra otto titoli che ha acquistato o incrementato. I tre più importanti sono stati Meta Platforms (META), US Foods (USFD) e Burlington Stores (BURL), e in questo momento non potrebbero sembrare più diversi.
La società gestisce complessivamente $6,64 miliardi, e il suo 13F contiene $2,86 miliardi di azioni statunitensi distribuiti su appena 20 posizioni. Quindi ognuno di questi tre è una vera e propria scommessa.
La pubblicità di Meta cresce ancora velocemente
Il fondo ha incrementato del 27% la sua posizione in Meta nel terzo trimestre, chiudendo il trimestre con 280.000 azioni per un valore di $203 milioni. Questo rappresenta il 7,1% delle sue azioni 13F e la sua quarta posizione più grande. Meta è scesa del 23% dal 30 settembre.
La sua attività pubblicitaria ha fatto crescere i ricavi del 26% a $64,6 miliardi nel terzo trimestre, con il prezzo per annuncio in aumento del 14%. Ma le spese di Meta hanno superato la sua liquidità: il capex di $34,9 miliardi ha superato il flusso di cassa operativo di $32,8 miliardi nel trimestre, e gli analisti ora prevedono che il free cash flow tocchi il fondo a -$48 miliardi nel 2027. Questo è il motivo per cui il titolo quota a circa 17x gli utili forward, contro una media quinquennale di 21,4x.
Il target medio degli analisti si è appena mosso, da $840 un anno fa a $848 ora:
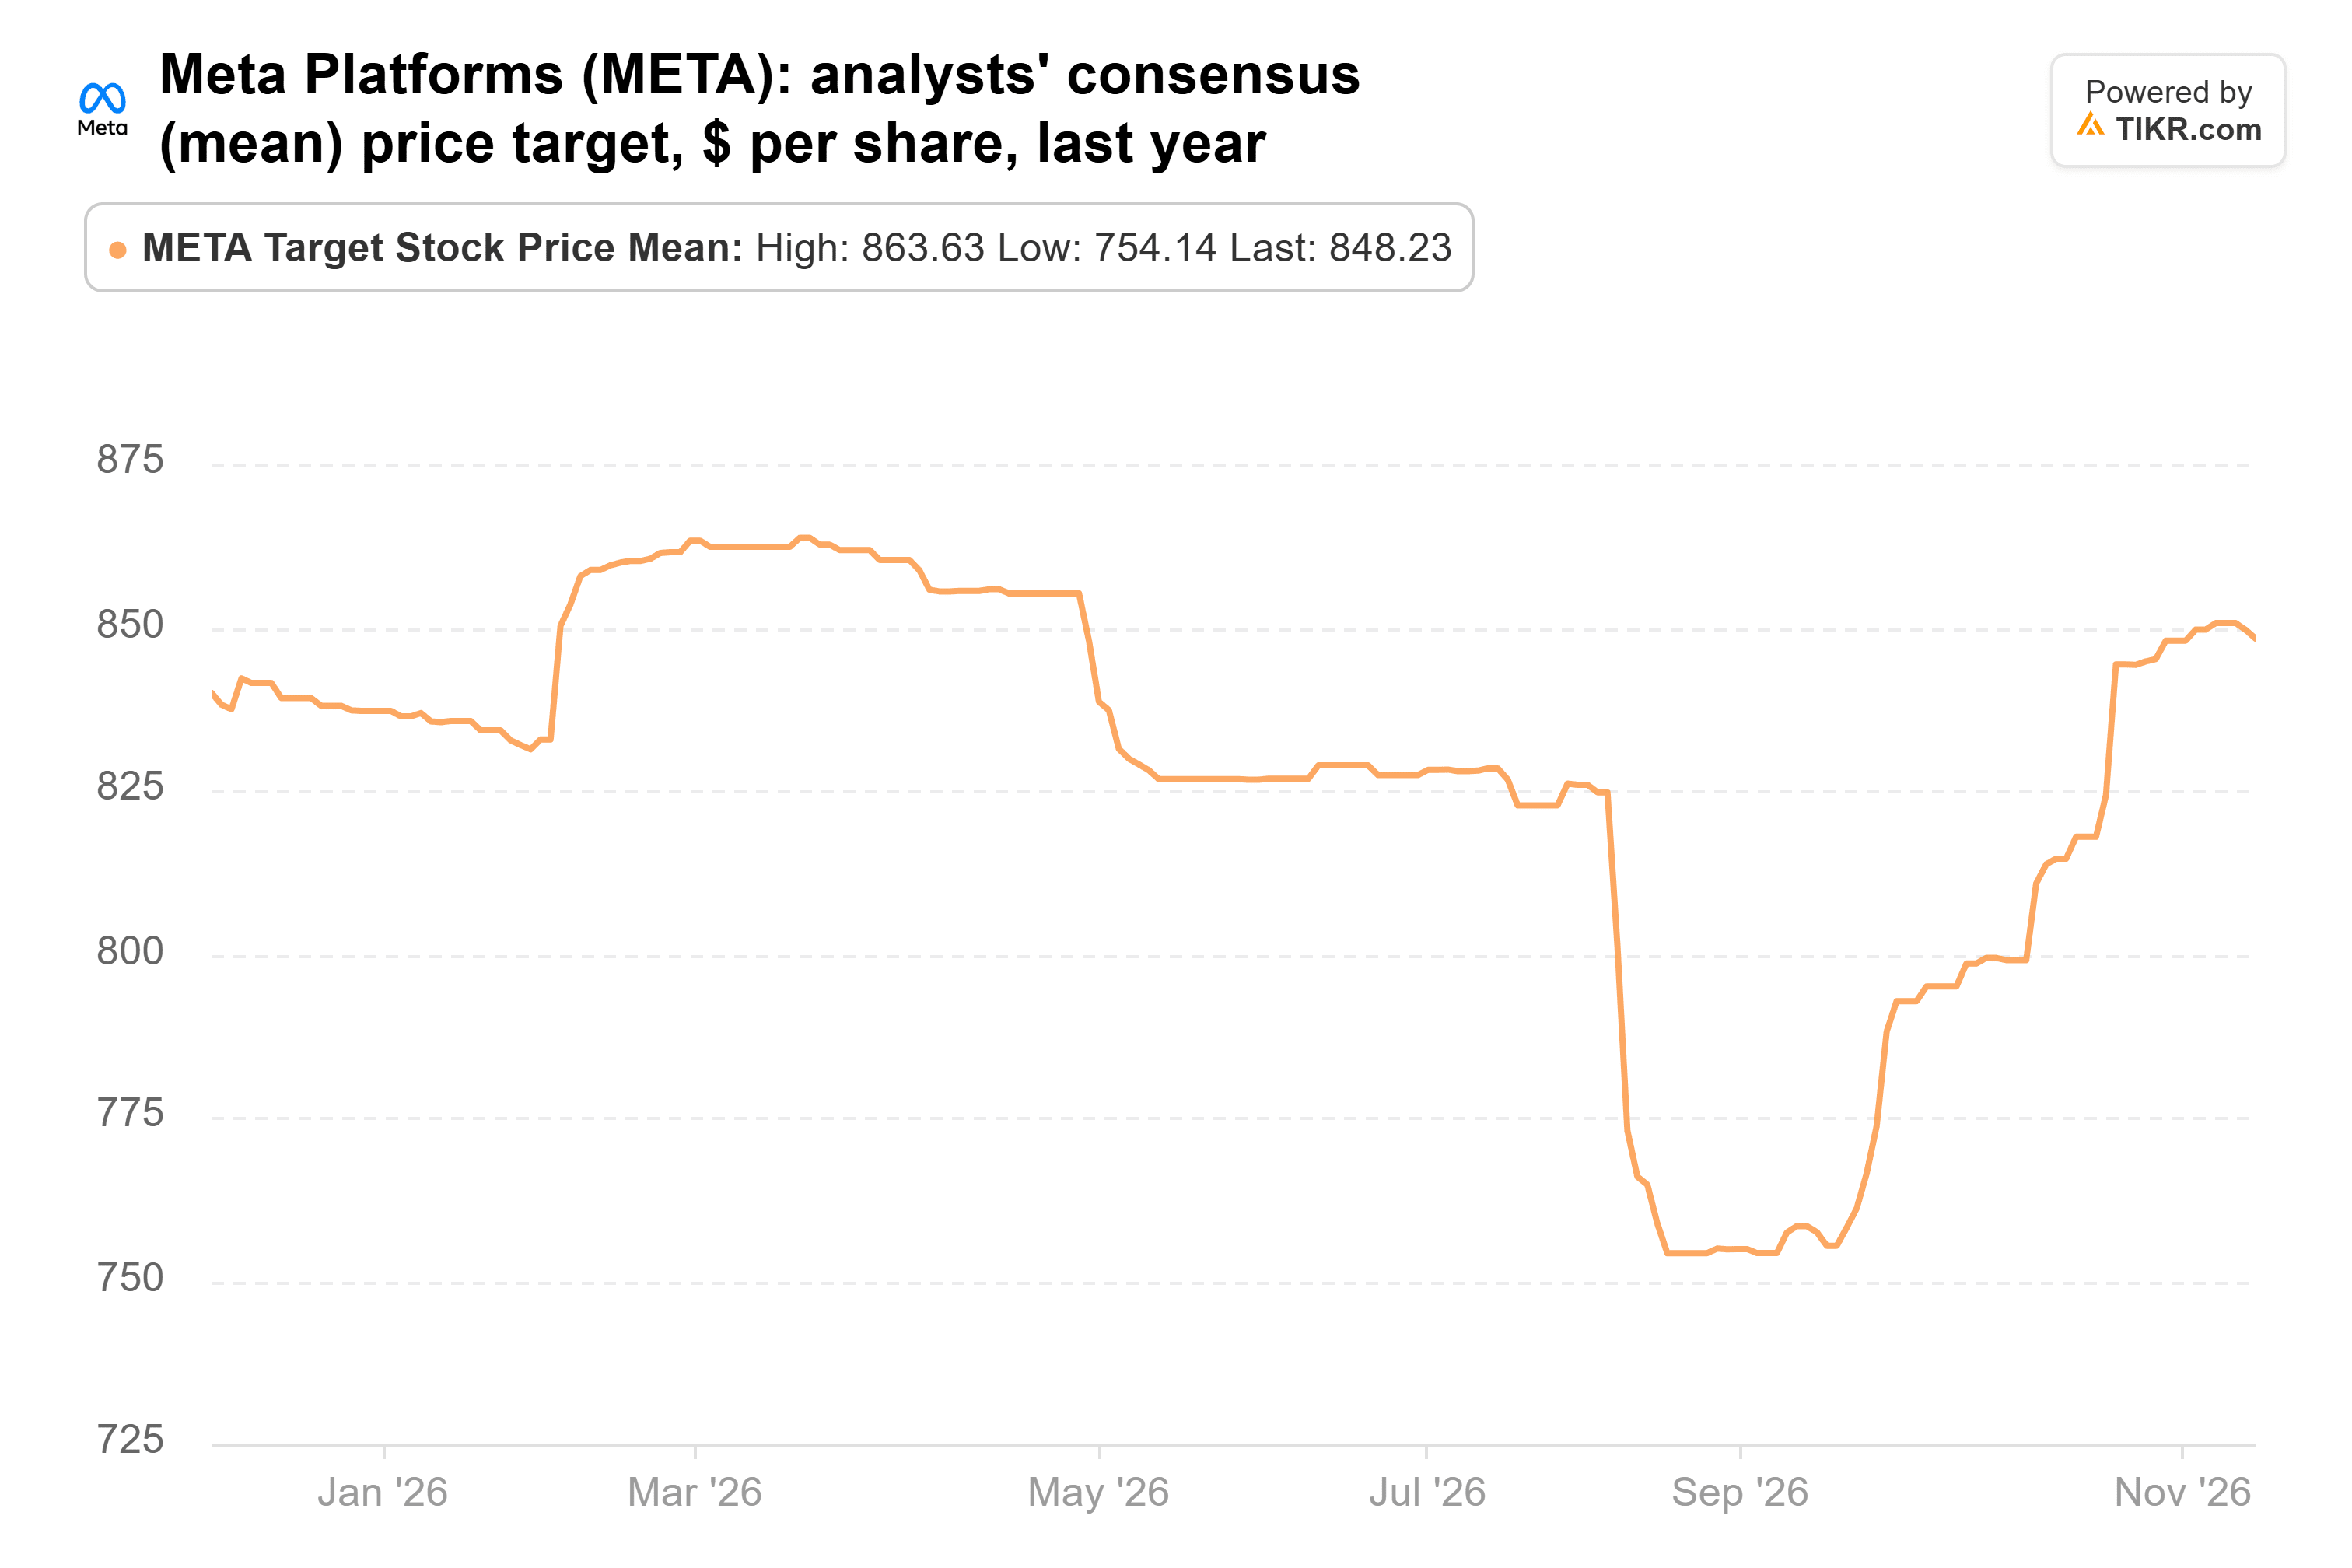
Questo è il 51% sopra il titolo, con target che vanno da $650 a $1.050.
TIKR monitora 62 analisti su Meta Platforms. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Meta Platforms, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Meta Platforms
US Foods continua a conquistare i ristoranti indipendenti
US Foods ha ottenuto l'incremento più grande dei tre. Il fondo ha aumentato il numero di azioni del 533% nel terzo trimestre, arrivando a 1,90 milioni di azioni per un valore di $175 milioni al 30 settembre, ovvero il 6,1% delle sue azioni 13F. Il titolo è salito del 16% da allora.
L'azienda se lo è meritato. Nel suo terzo trimestre fiscale, il volume di casse dai ristoranti indipendenti è aumentato del 5,0% mentre il volume delle catene è sceso dell'1,5%, e l'EPS rettificato è balzato del 17,8% a $1,26. US Foods ha anche riacquistato $191 milioni di azioni nel trimestre e ora fornisce previsioni di crescita dell'EPS rettificato del 18% al 20% per l'anno.
Gli analisti l'hanno inseguita. Il loro target medio è salito da $91 un anno fa a $119, il suo massimo dell'anno:

Tuttavia, questo è solo l'11% sopra il titolo, che quota a circa 20x gli utili forward e al 5% sotto il suo massimo a 52 settimane. US Foods sta eseguendo bene, e gli investitori hanno già pagato un prezzo elevato per questo.
Burlington ha molto in ballo nel suo prossimo report
Il fondo ha incrementato del 20% la sua posizione in Burlington, chiudendo il trimestre con 600.000 azioni per un valore di $160 milioni, ovvero il 5,6% delle sue azioni 13F. Il titolo è sceso dell'8% dal 30 settembre e si colloca al 35% sotto il suo massimo a 52 settimane.
Il secondo trimestre di Burlington, chiuso il 1° agosto, è stato forte sul profitto: le vendite sono aumentate dell'11% a $3,0 miliardi, l'EPS rettificato è balzato del 38% a $2,37, e il management ha alzato le sue previsioni di EPS rettificato per l'intero anno a $11,77-$11,97 da $11,45-$11,80. Ma le vendite comparabili dello store sono aumentate solo del 2%, e le sue previsioni per il terzo trimestre per un EPS rettificato di $1,60-$1,70 sono risultate inferiori a quanto si aspettavano gli analisti. Burlington prevede anche di spendere $55 milioni di rimborsi tariffari in prezzi più bassi per i clienti.
Il target medio ha raggiunto il picco a $387 il 27 agosto, e gli analisti lo hanno ridotto a $350 da allora:
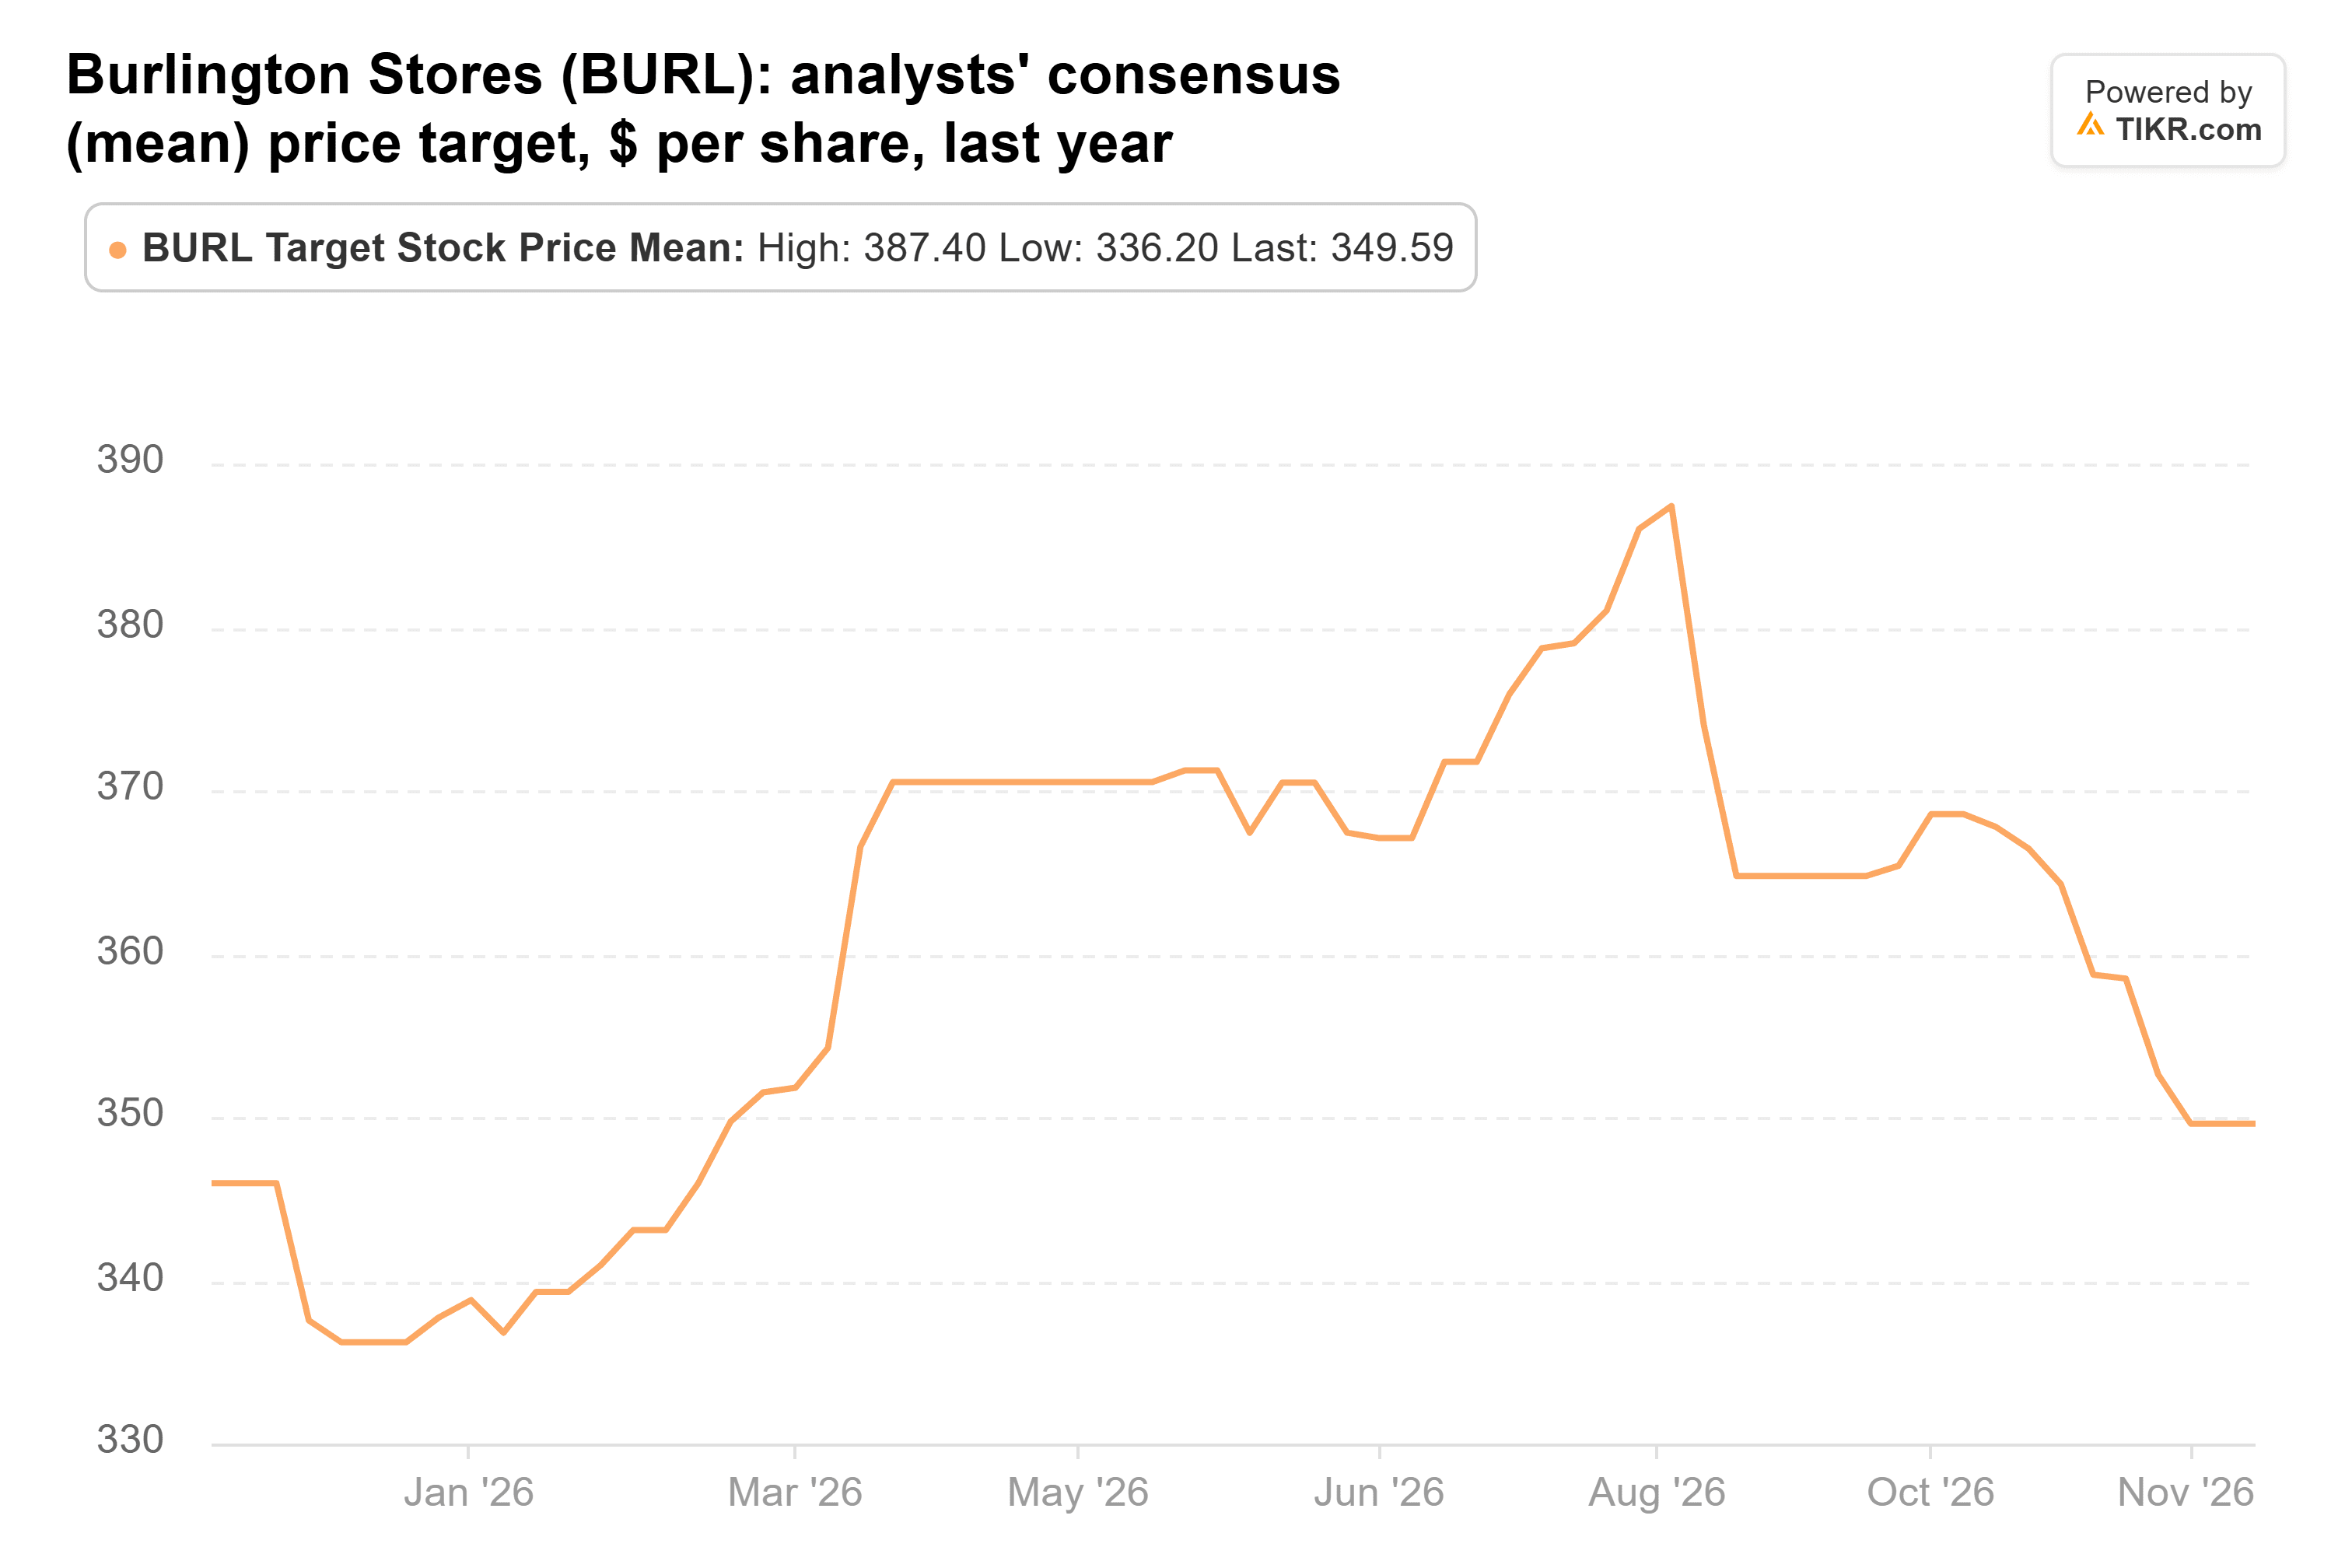
Questo è comunque il 42% sopra il titolo, a circa 20x gli utili forward. Ma il target più basso della piazza è stato tagliato a $240 il 13 novembre, appena sotto il livello a cui quota Burlington.
Meta è quella che comprerei
Se potessi comprarne solo una delle tre in questo momento, sarebbe Meta. Sulla stima degli analisti dell'EPS normalizzato 2028 di $40,42, il target medio di $848 si traduce in circa 21x, proprio intorno alla media quinquennale di Meta. Quindi il target non ha bisogno di una rivalutazione, solo che le stime si mantengano, e tu stai pagando circa 17x gli utili forward per un'attività pubblicitaria che cresce ancora del 26%.
Il rischio è un piano di capex 2027 ben al di sopra dei circa $210 miliardi che gli analisti si aspettano, il che spingerebbe il free cash flow ancora più sotto lo zero. Meta illustrerà quel piano nella sua conference call del quarto trimestre a fine gennaio, insieme ai ricavi rispetto alle sue previsioni di $73-76 miliardi. Ricavi nella metà superiore di quel range, con capex vicino al consenso, farebbero sembrare intelligente l'incremento del fondo. Il suo prossimo 13F, previsto a metà febbraio, mostrerà se ha mantenuto la posizione.
Quindi, quanto vale realmente il titolo Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!




