


Punti Chiave
- Marshfield Associates ha più che raddoppiato la sua posizione in Nike nel terzo trimestre, arrivando a 9,58 milioni di azioni per un valore di 339 milioni di dollari, pari all'8,5% del suo portafoglio 13F.
- Durante l'Investor Day, Nike ha dichiarato che l'EPS rettificato diminuirà nuovamente nell'anno fiscale 2028 e ha fissato i suoi obiettivi di ripresa per l'anno fiscale 2031.
- On Holding ha aumentato le vendite del terzo trimestre del 17,2% mantenendo i prezzi pieni, mentre Nike afferma di avere una capacità limitata di aumentare i prezzi.
- Gli obiettivi per il 2031 rendono Nike apparentemente economica, ma gli utili sono ancora in calo, quindi attenderei una prova prima di seguire il fondo.
Marshfield Associates ha più che raddoppiato la sua posizione in Nike (NKE) nel terzo trimestre, secondo il suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre. Affinché questa scommessa dia frutti, Nike deve riconquistare i runner e lo spazio sugli scaffali che ha perso a favore di rivali come On Holding (ONON). L'ultimo trimestre di On mostra che sta ancora crescendo rapidamente a prezzo pieno.
Nike è ora una delle prime cinque partecipazioni
Marshfield deteneva 9,58 milioni di azioni Nike al 30 settembre, con un aumento del 121% rispetto a tre mesi prima e un valore di 339 milioni di dollari al prezzo di quel giorno. Ciò rappresenta l'8,5% dei 3,97 miliardi di dollari che il suo 13F detiene in azioni statunitensi, il che rende Nike la sua quinta posizione più grande su 17 e il suo maggior acquisto del trimestre. L'azione di Nike è scesa del 3% dal 30 settembre e si trova al 50% al di sotto del suo massimo degli ultimi 52 settimane. Il deposito mostra solo ciò che Marshfield possedeva l'ultimo giorno del trimestre. Il suo prossimo 13F, previsto per metà febbraio, mostrerà se il fondo ha mantenuto la posizione durante l'Investor Day di Nike del 16-17 novembre.
TIKR monitora 44 analisti su Nike. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nike, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Nike
Il piano stesso di Nike dice che il minimo non è ancora passato
L'EPS normalizzato di Nike è diminuito ogni anno dall'anno fiscale 2024, e gli analisti si aspettano un altro calo nell'anno fiscale 2027, che termina a maggio:
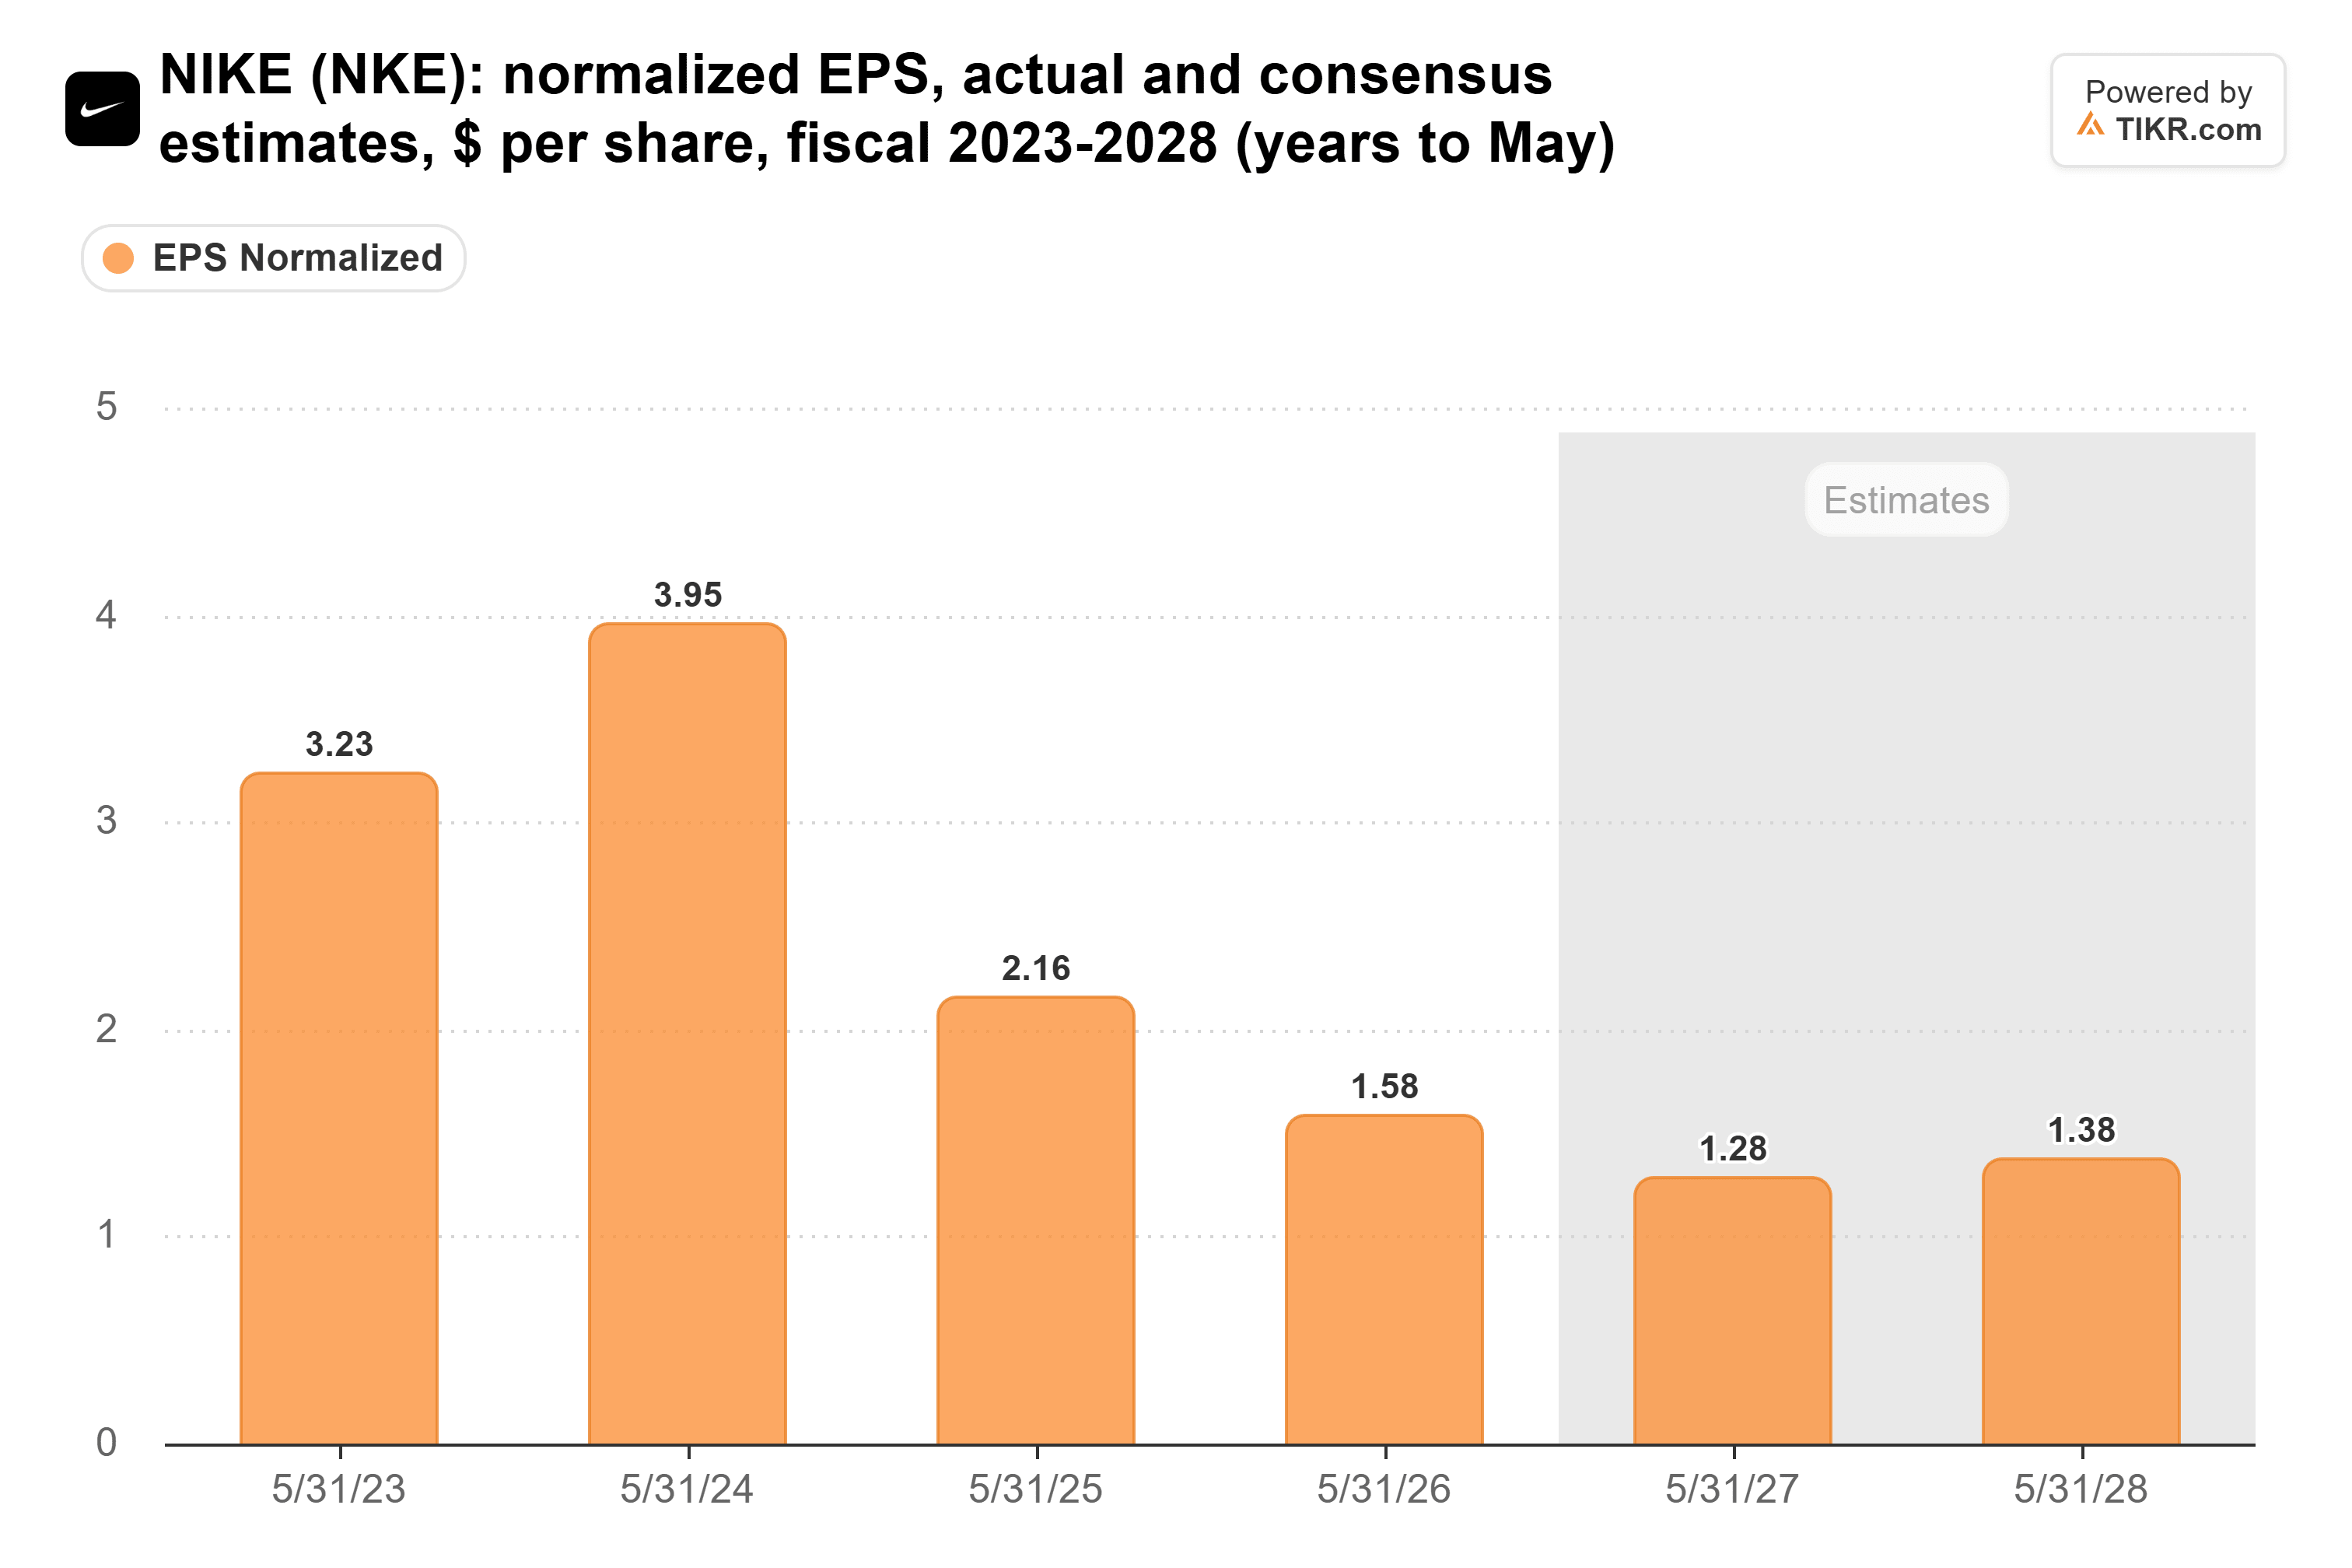
Quel consenso di 1,28 dollari per l'anno fiscale 2027 è circa un terzo dei 3,95 dollari guadagnati da Nike nell'anno fiscale 2024. I 1,38 dollari che gli analisti si aspettano per l'anno fiscale 2028 presuppongono ancora una crescita, anche se il management ha dichiarato all'Investor Day che l'anno fiscale 2028 "sarà un anno finanziariamente impegnativo", con l'EPS rettificato che dovrebbe "diminuire moderatamente". Mi aspetterei che quella stima continui a scendere.
Anche su quegli utili più bassi, Nike non è economica rispetto alla sua stessa storia. Scambia a 28x gli utili forward, poco sotto la sua media quinquennale di 31x:
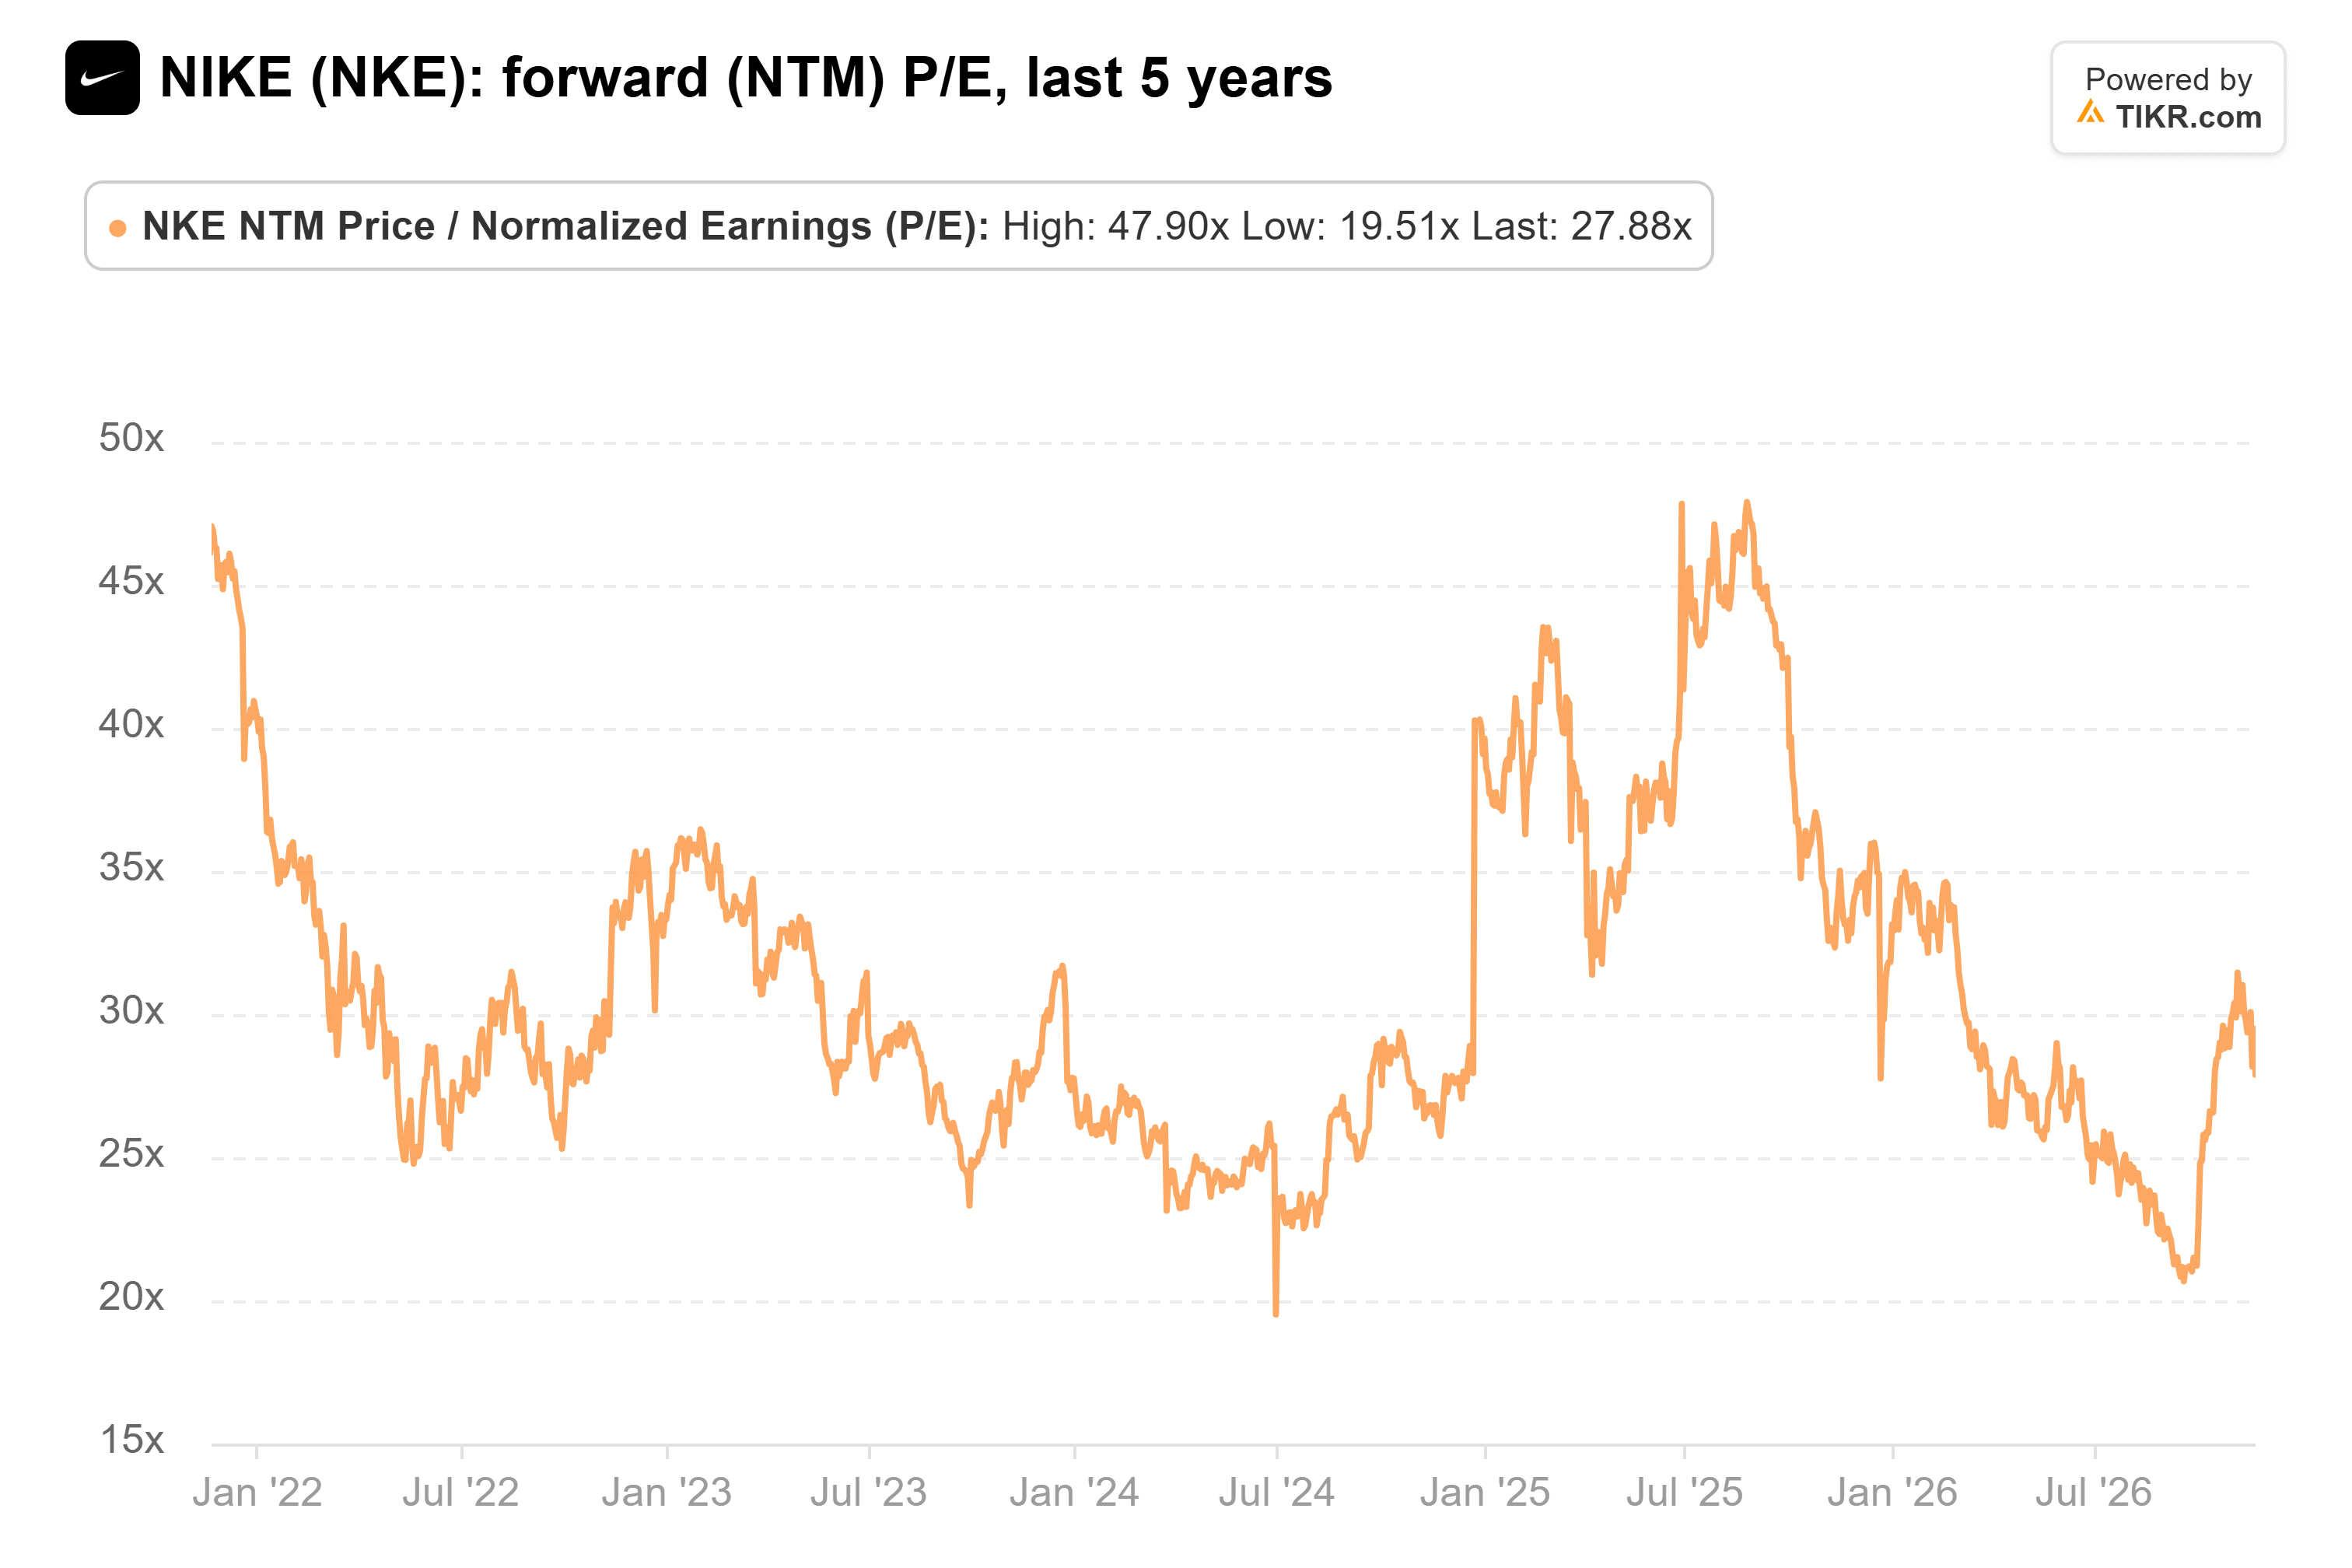
Il prezzo è sceso quasi alla stessa velocità degli utili, quindi il multiplo si trova vicino a dove di solito si trova.
Gli analisti hanno tagliato i loro target con la stessa durezza. Il target medio dei 44 analisti che seguono Nike è sceso da 83,30 dollari di un anno fa a 36,70 dollari:
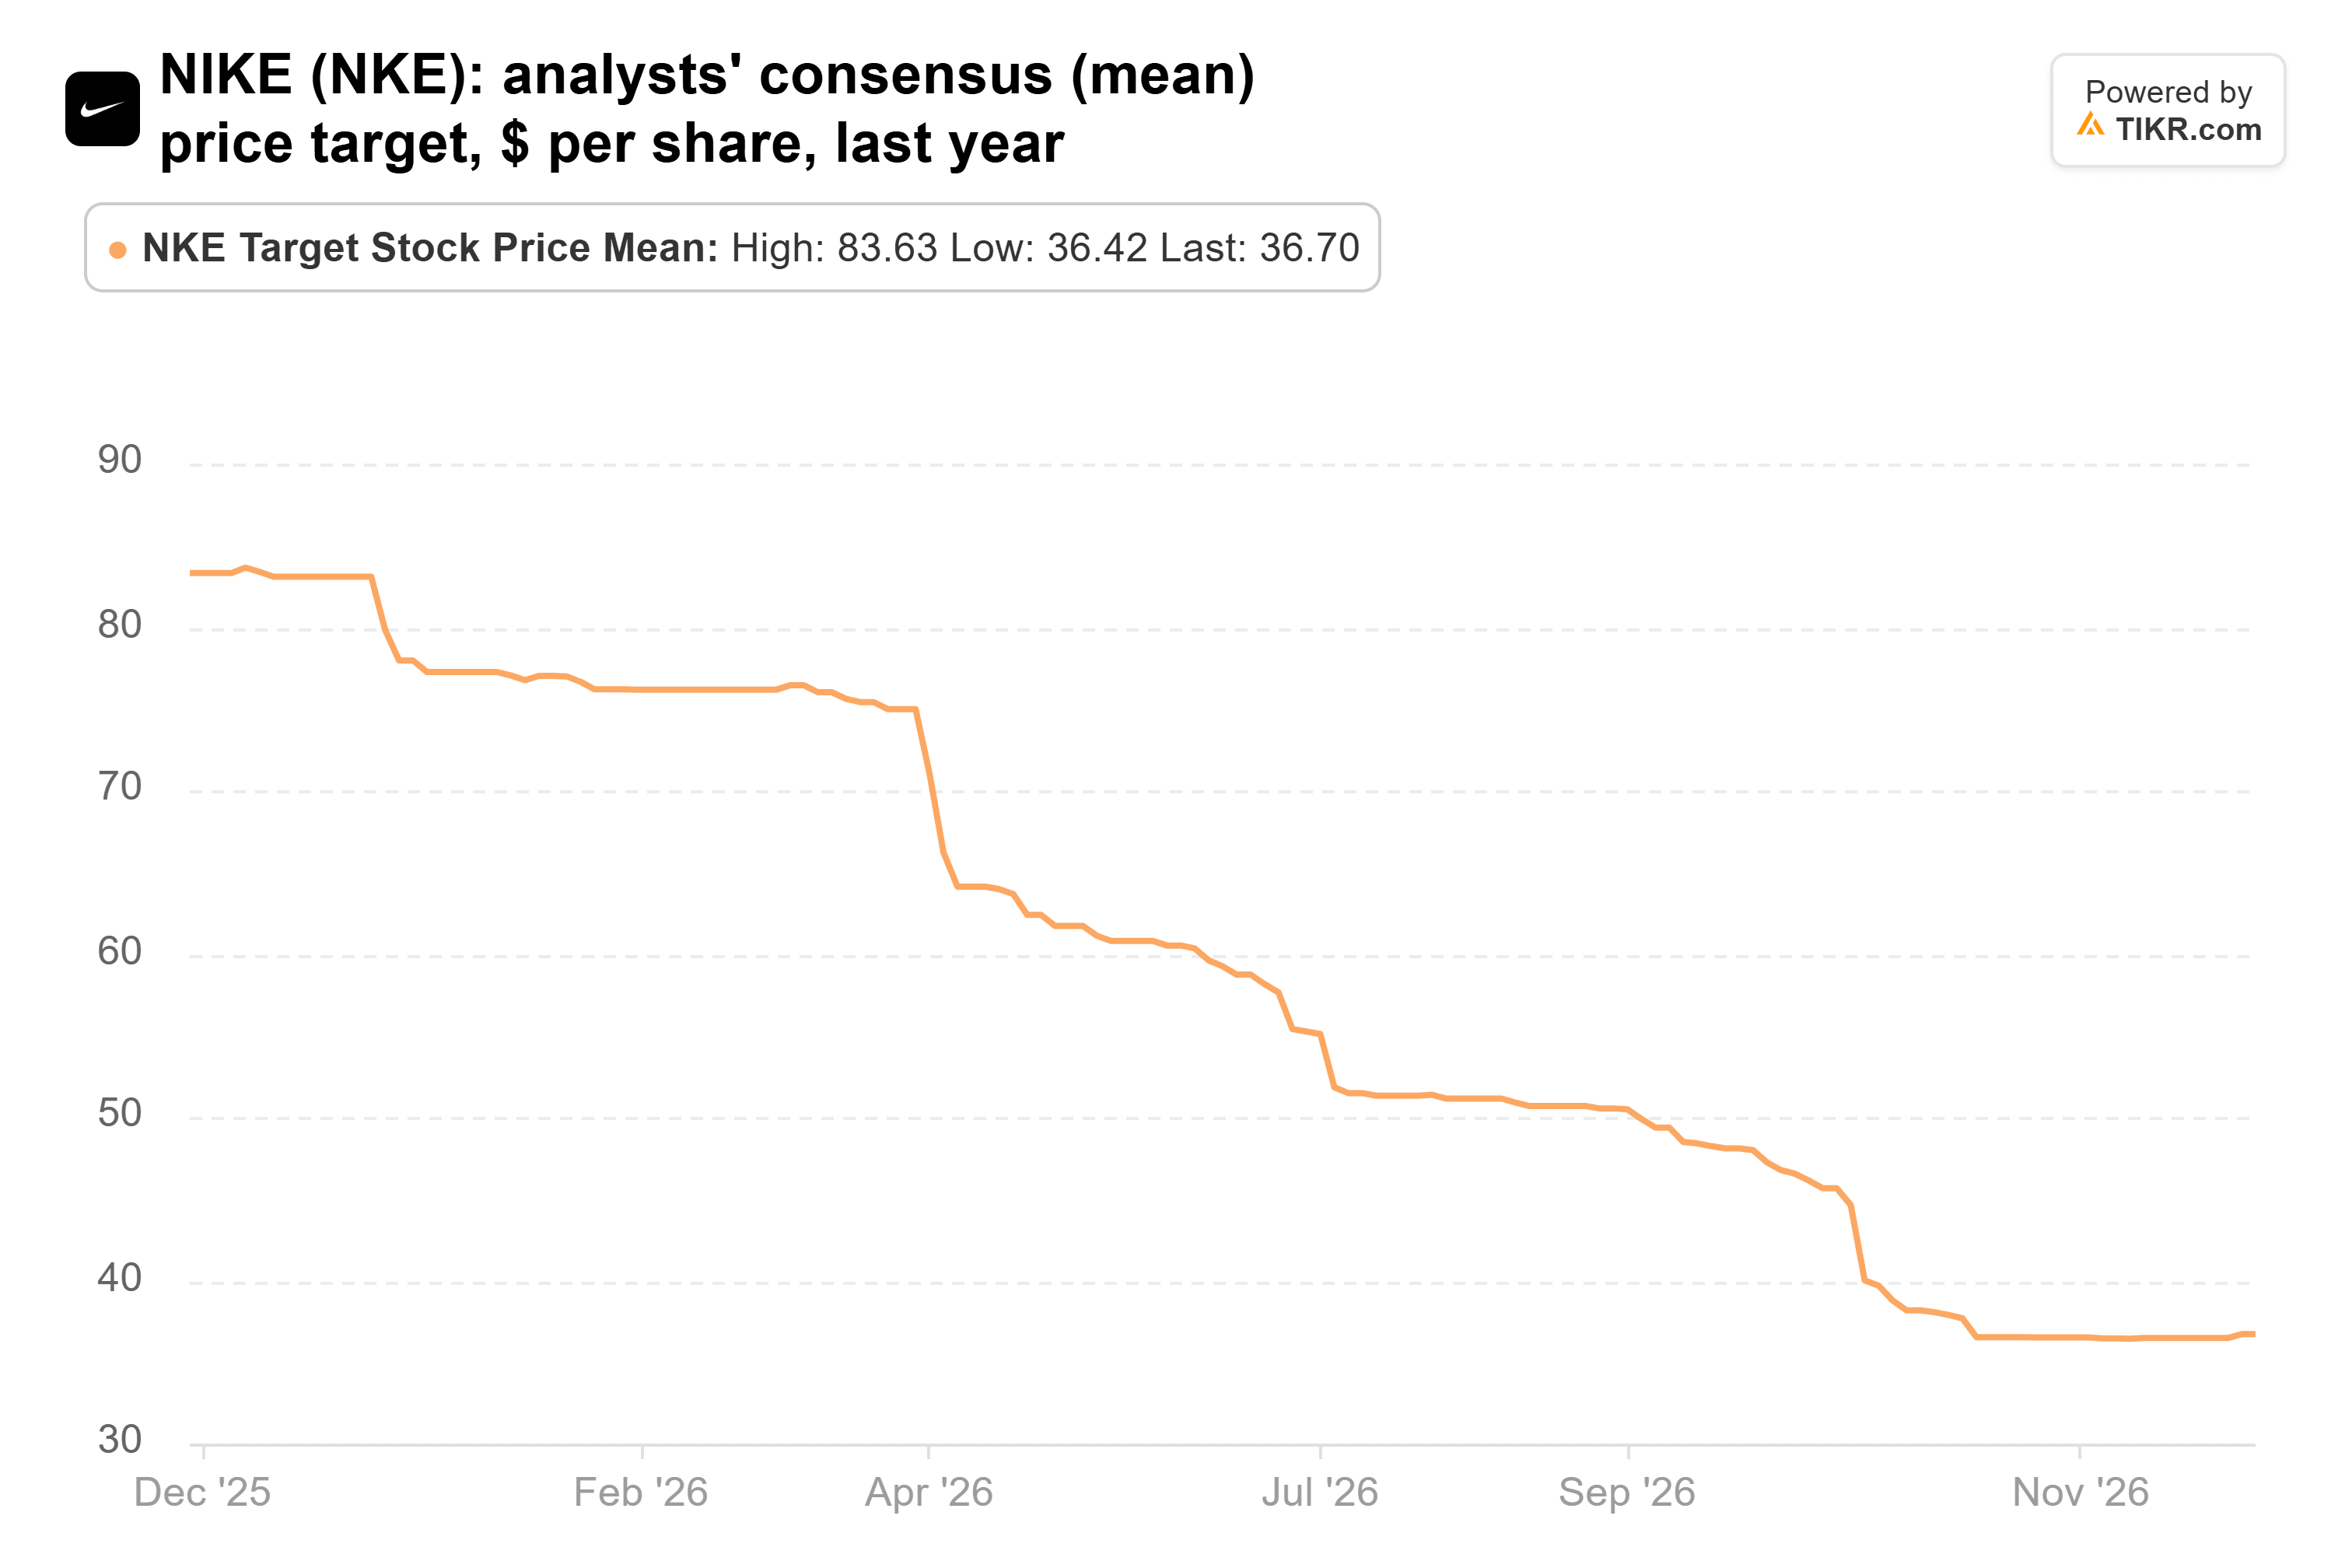
Ciò è il 7% sopra l'ultima chiusura. Jefferies è al top della gamma con un target di 60 dollari che ha ribadito dopo l'Investor Day. Barclays ha tagliato il suo target a 42 dollari da 45 dollari il 18 novembre, e il target più basso della piazza è di 19 dollari.
La tesi rialzista dipende dall'anno fiscale 2031, quando Nike punta a un EPS rettificato di 3,00-3,50 dollari e margini operativi del 12%-14%. Al prezzo di oggi, l'azione scambia a circa 10x-11x quegli utili, il che è economico se il team del CEO Elliott Hill ci arriva. Inoltre, il rendimento da dividendo del 4,8% paga gli azionisti per attendere, anche se l'EPS rettificato guidato per l'anno fiscale 2027 di 1,15-1,35 dollari è inferiore al dividendo annuo di 1,64 dollari. Nike aveva 8,4 miliardi di dollari di liquidità e investimenti a breve termine alla fine di agosto per coprire il divario nel frattempo.
La corsa deve tornare prima
La corsa è dove il ritorno di Nike ha più da dimostrare. Il management afferma che il business della corsa di Nike è cresciuto a doppia cifra per sei trimestri consecutivi. Ma Nike non si aspetta che questa spinta si traduca in crescita dei ricavi fino all'anno fiscale 2029.
On non sta aspettando. Ha aumentato le vendite nette del 17,2% a 931,4 milioni di CHF nel terzo trimestre, con un margine lordo del 66,9% esclusi i rimborsi tariffari statunitensi, e ha ribadito la crescita per l'intero anno 2026 nell'intervallo basso-20% a cambio costante. "In un mercato promozionale, siamo rimasti fedeli a ciò che siamo e abbiamo mantenuto il prezzo pieno, consegnando vendite record e margini sottostanti record", ha dichiarato il fondatore e co-CEO Caspar Coppetti nel comunicato del terzo trimestre di On.
Il management di Nike ha suonato molto diverso all'Investor Day, affermando che "abbiamo una capacità limitata di compensare queste tendenze attraverso il prezzo, data l'attuale salute dei nostri marchi". Se Nike sta davvero riconquistando i runner, la crescita di On è dove dovrebbe manifestarsi per prima. Quindi la domanda per il prossimo rapporto di On è se quella crescita rallenti in qualche modo.
Aspetterei dicembre
La scommessa di Marshfield funziona se Nike raggiunge i suoi obiettivi per il 2031, e il dividendo le dà tempo. Ma i numeri prima di allora non la supportano ancora. Gli utili sono ancora in calo, la stima per l'anno fiscale 2028 sembra alta rispetto alle previsioni della stessa Nike, e l'azione non è più economica del solito sugli utili che ha. Il piano è anche scivolato prima: a luglio, Nike si aspettava che la sua pulizia fosse completata entro dicembre 2026, e a ottobre, il lavoro su Sportswear, Jordan e Cina si è protratto oltre l'anno fiscale 2027.
Personalmente, attenderei una prova prima di seguire il fondo. Il rapporto del secondo trimestre di Nike, previsto per metà dicembre, è il prossimo test. Un calo dei ricavi inferiore al circa 9% che il consenso implica per il resto dell'anno fiscale 2027, e un margine EBIT della Greater China vicino al 21,0% del primo trimestre, inizierebbero a sostenere la tesi.
Quindi, quanto vale realmente l'azione Nike?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nike. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


