Punti Chiave
- Un fondo con 2,32 miliardi di dollari in azioni statunitensi ha acquistato più Costco, Broadcom e SolarEdge nel terzo trimestre. Sono stati i suoi tre maggiori incrementi di posizione.
- Il titolo di Costco ha superato il prezzo target medio degli analisti, quindi i numeri lasciano poco margine di crescita da qui.
- Il target medio degli analisti si trova oltre il 50% sopra il prezzo di Broadcom, mentre i ricavi di SolarEdge sono diminuiti rispetto all'anno precedente nel suo ultimo trimestre.
- Broadcom è quella che i numeri supportano meglio, e i suoi legami con Anthropic sono il rischio principale.
La maggior parte della copertura dei 13F insegue gli investitori famosi, ma alcune delle scommesse più interessanti arrivano da fondi di cui quasi nessuno ha mai sentito parlare.
Prendete Kranot Hishtalmut Le Morim Ve Gananot. Il suo 13F per il trimestre chiuso il 30 settembre, depositato il 9 novembre, mostra 2,32 miliardi di dollari in azioni statunitensi distribuiti su 76 posizioni. I suoi tre maggiori incrementi di posizione non potrebbero essere più diversi: Costco Wholesale (COST), vicino ai suoi massimi; Broadcom (AVGO), al 30% sotto i propri; e SolarEdge (SEDG), in calo del 71% dal suo picco.
Costco ha già superato Wall Street
Il fondo deteneva 36.535 azioni Costco al 30 settembre, per un valore di 33 milioni di dollari, dopo aver aumentato la sua partecipazione del 44% durante il trimestre. Questo rappresenta l'1% delle sue azioni statunitensi. Il titolo Costco è salito del 22% da allora. (Un 13F non mostra quanto un fondo ha pagato o quando nel trimestre ha acquistato, quindi ogni movimento qui parte dal prezzo del 30 settembre.)
Gli analisti non hanno tenuto il passo. Nell'ultimo anno, il loro target consensuale è salito solo da 1.056 a 1.078 dollari, mentre il titolo è salito da 925 a 1.106 dollari:
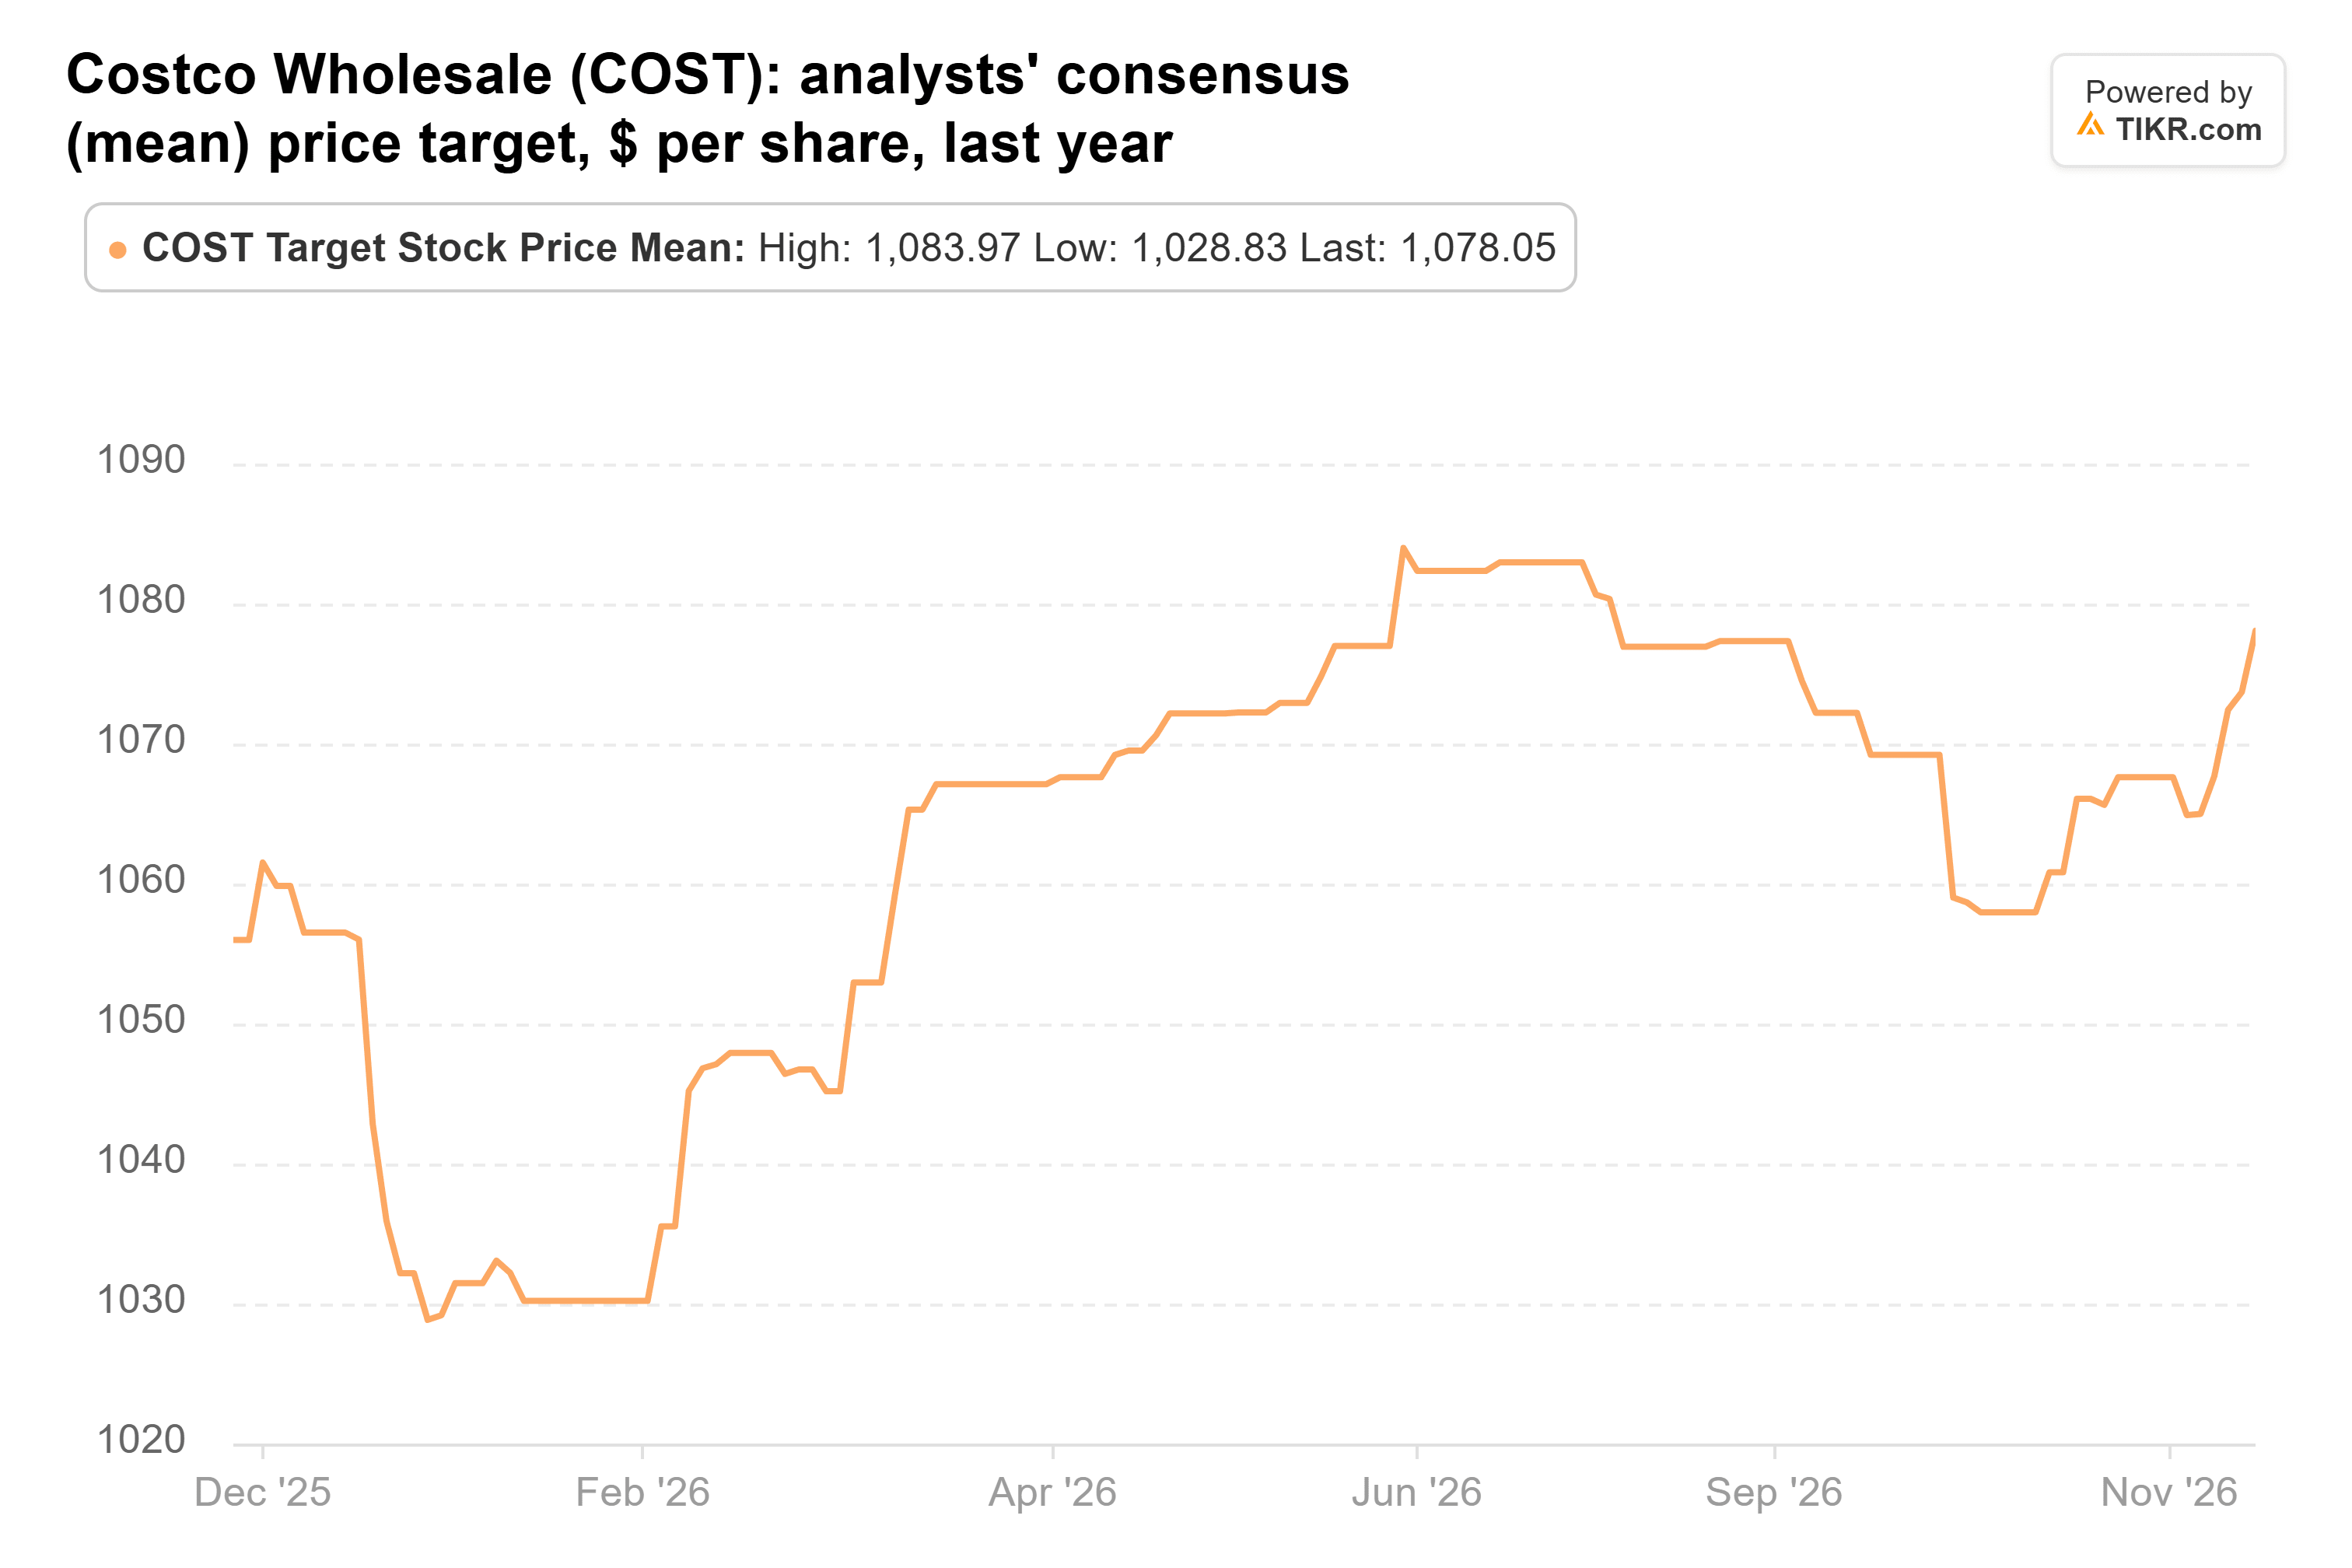
L'azienda sta facendo la sua parte. Le vendite comparabili escluse benzina e valuta sono aumentate del 7,3% a ottobre, e Costco ha dichiarato un dividendo speciale di 30 dollari per azione il 10 novembre. Ma gli investitori stanno ora pagando circa 49x gli utili forward, contro una media quinquennale di circa 43x, per utili che gli analisti si aspettano crescano circa del 10% annuo fino all'anno fiscale 2029.
TIKR monitora 41 analisti su Costco. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Costco, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Costco
I target di Broadcom sono saliti mentre il titolo è rimasto fermo
Il fondo ha anche aumentato del 45% la sua posizione in Broadcom. Ha chiuso il trimestre con 94.208 azioni per un valore di 33 milioni di dollari, un altro 1% delle sue azioni statunitensi. Broadcom è scesa dell'1% dal 30 settembre, ed è al 30% sotto il suo massimo a 52 settimane. L'azienda è in forte crescita, però: i ricavi dei chip AI hanno raggiunto 16,7 miliardi di dollari nel terzo trimestre dell'anno fiscale 2026, in aumento del 221% rispetto all'anno precedente, e il management si aspetta circa 115 miliardi di dollari nell'anno fiscale 2027.
Gli analisti hanno alzato i loro target proprio insieme a queste prospettive. Nell'ultimo anno, il target consensuale è passato da 395 a 533 dollari, mentre il titolo è passato da 340 a 347 dollari:
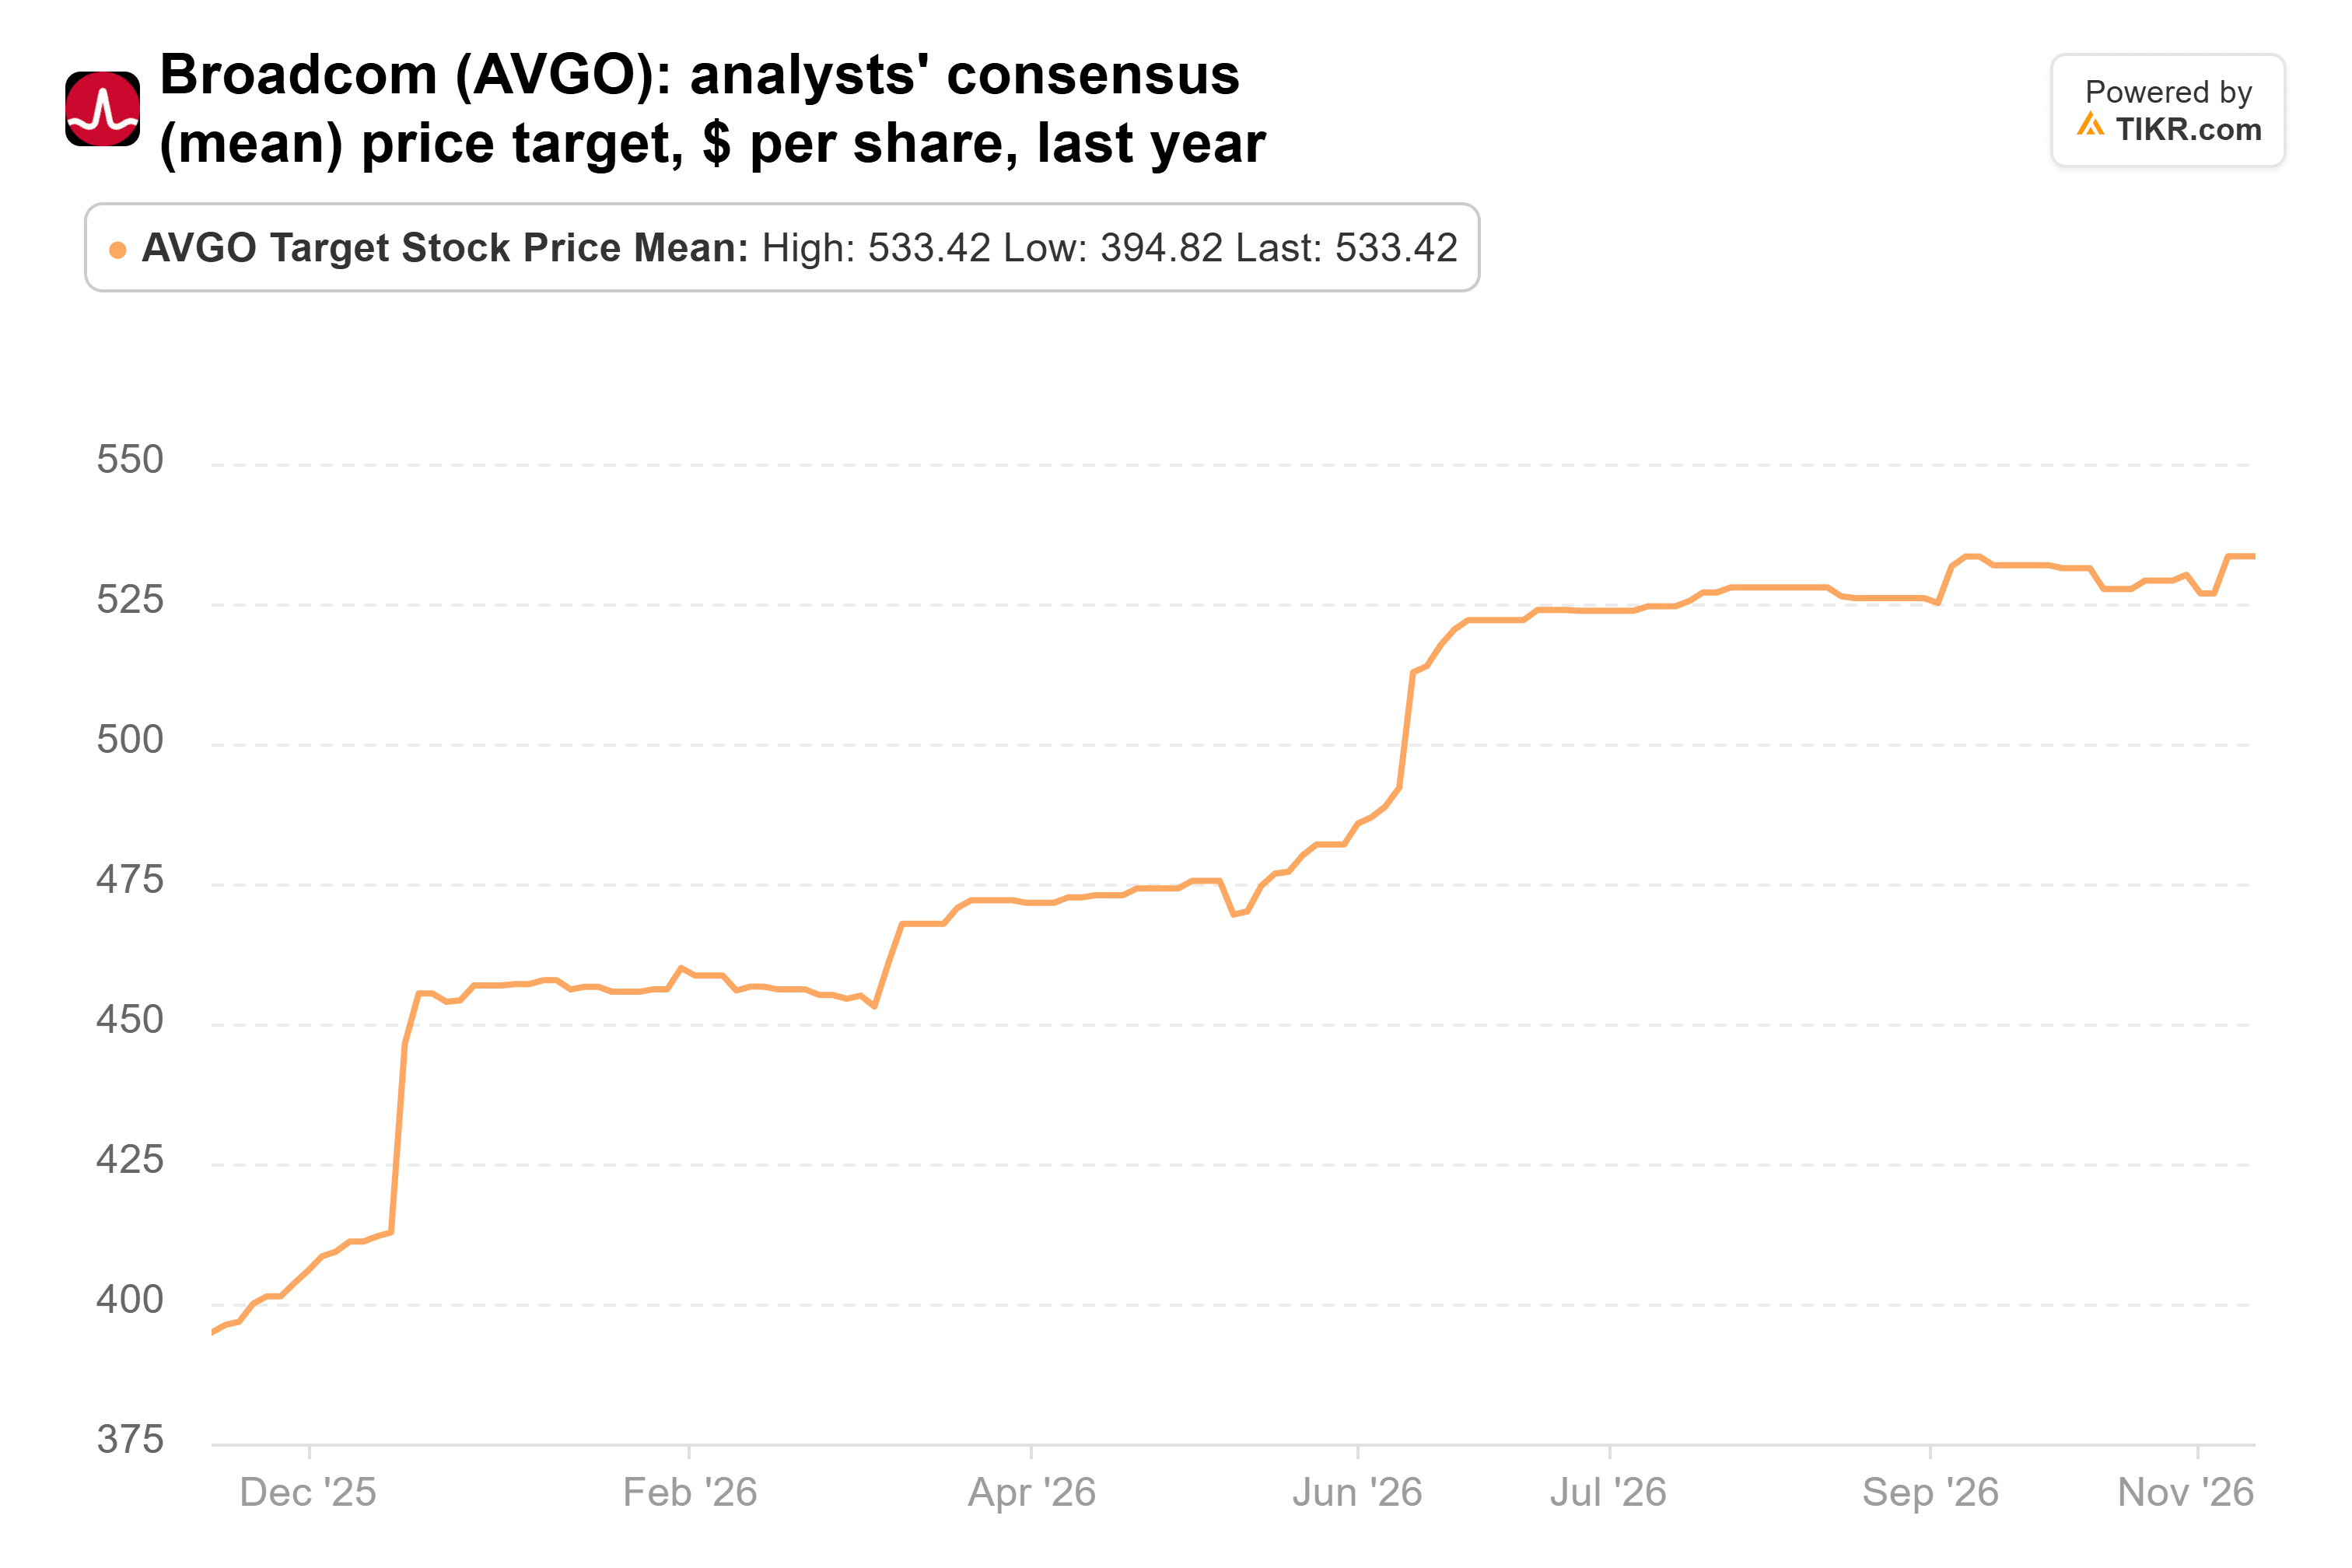
Questo lascia il consenso oltre il 50% sopra l'ultima chiusura. Broadcom scambia anche a circa 20x gli utili forward, al di sotto della sua media quinquennale di circa 24x. Gli analisti si aspettano che l'EPS normalizzato salga da 11,66 dollari nell'anno fiscale 2026 a 19,43 dollari nell'anno fiscale 2027.
La preoccupazione è chi compra i chip. Broadcom garantisce fino a circa 29 miliardi di dollari di leasing che aiutano Anthropic a pagare per la sua potenza di calcolo, che è più dei 24,0 miliardi di dollari di liquidità che deteneva al 2 agosto. Le finanze dei laboratori di AI sono anche il motivo per cui Rothschild & Co Redburn ha declassato il titolo a Neutrale il 13 novembre e ha tagliato il suo target a 398 dollari da 595. La società vuole vedere prima Anthropic e OpenAI diventare autofinanziate.
SolarEdge ha molto di più da dimostrare
Il fondo ha aumentato del 59% la sua posizione in SolarEdge, chiudendo il trimestre con 886.085 azioni per un valore di 28 milioni di dollari, ovvero l'1,2% delle sue azioni statunitensi. Il titolo è sceso del 25% da allora.
Il suo ultimo rapporto non ha aiutato. I ricavi del terzo trimestre di SolarEdge, comunicati il 4 novembre, sono diminuiti del 4,1% rispetto all'anno precedente, a 326,1 milioni di dollari. Questo è avvenuto dopo una crescita del 46% nel primo trimestre e del 19,6% nel secondo. Il suo margine lordo è salito al 33,2% dal 27,5% del secondo trimestre, ma questo includeva un beneficio di 36,0 milioni di dollari legato alle tariffe. L'azienda ha comunque registrato il suo quinto trimestre consecutivo di flusso di cassa libero positivo.
Gli analisti hanno tagliato i loro target da luglio. Il consenso ha raggiunto il picco a 45 dollari quel mese ed è ora a 30,78 dollari, il livello più basso dell'ultimo anno. Nello stesso periodo, il titolo è passato da 78,51 dollari il 2 giugno a 23,85 dollari:
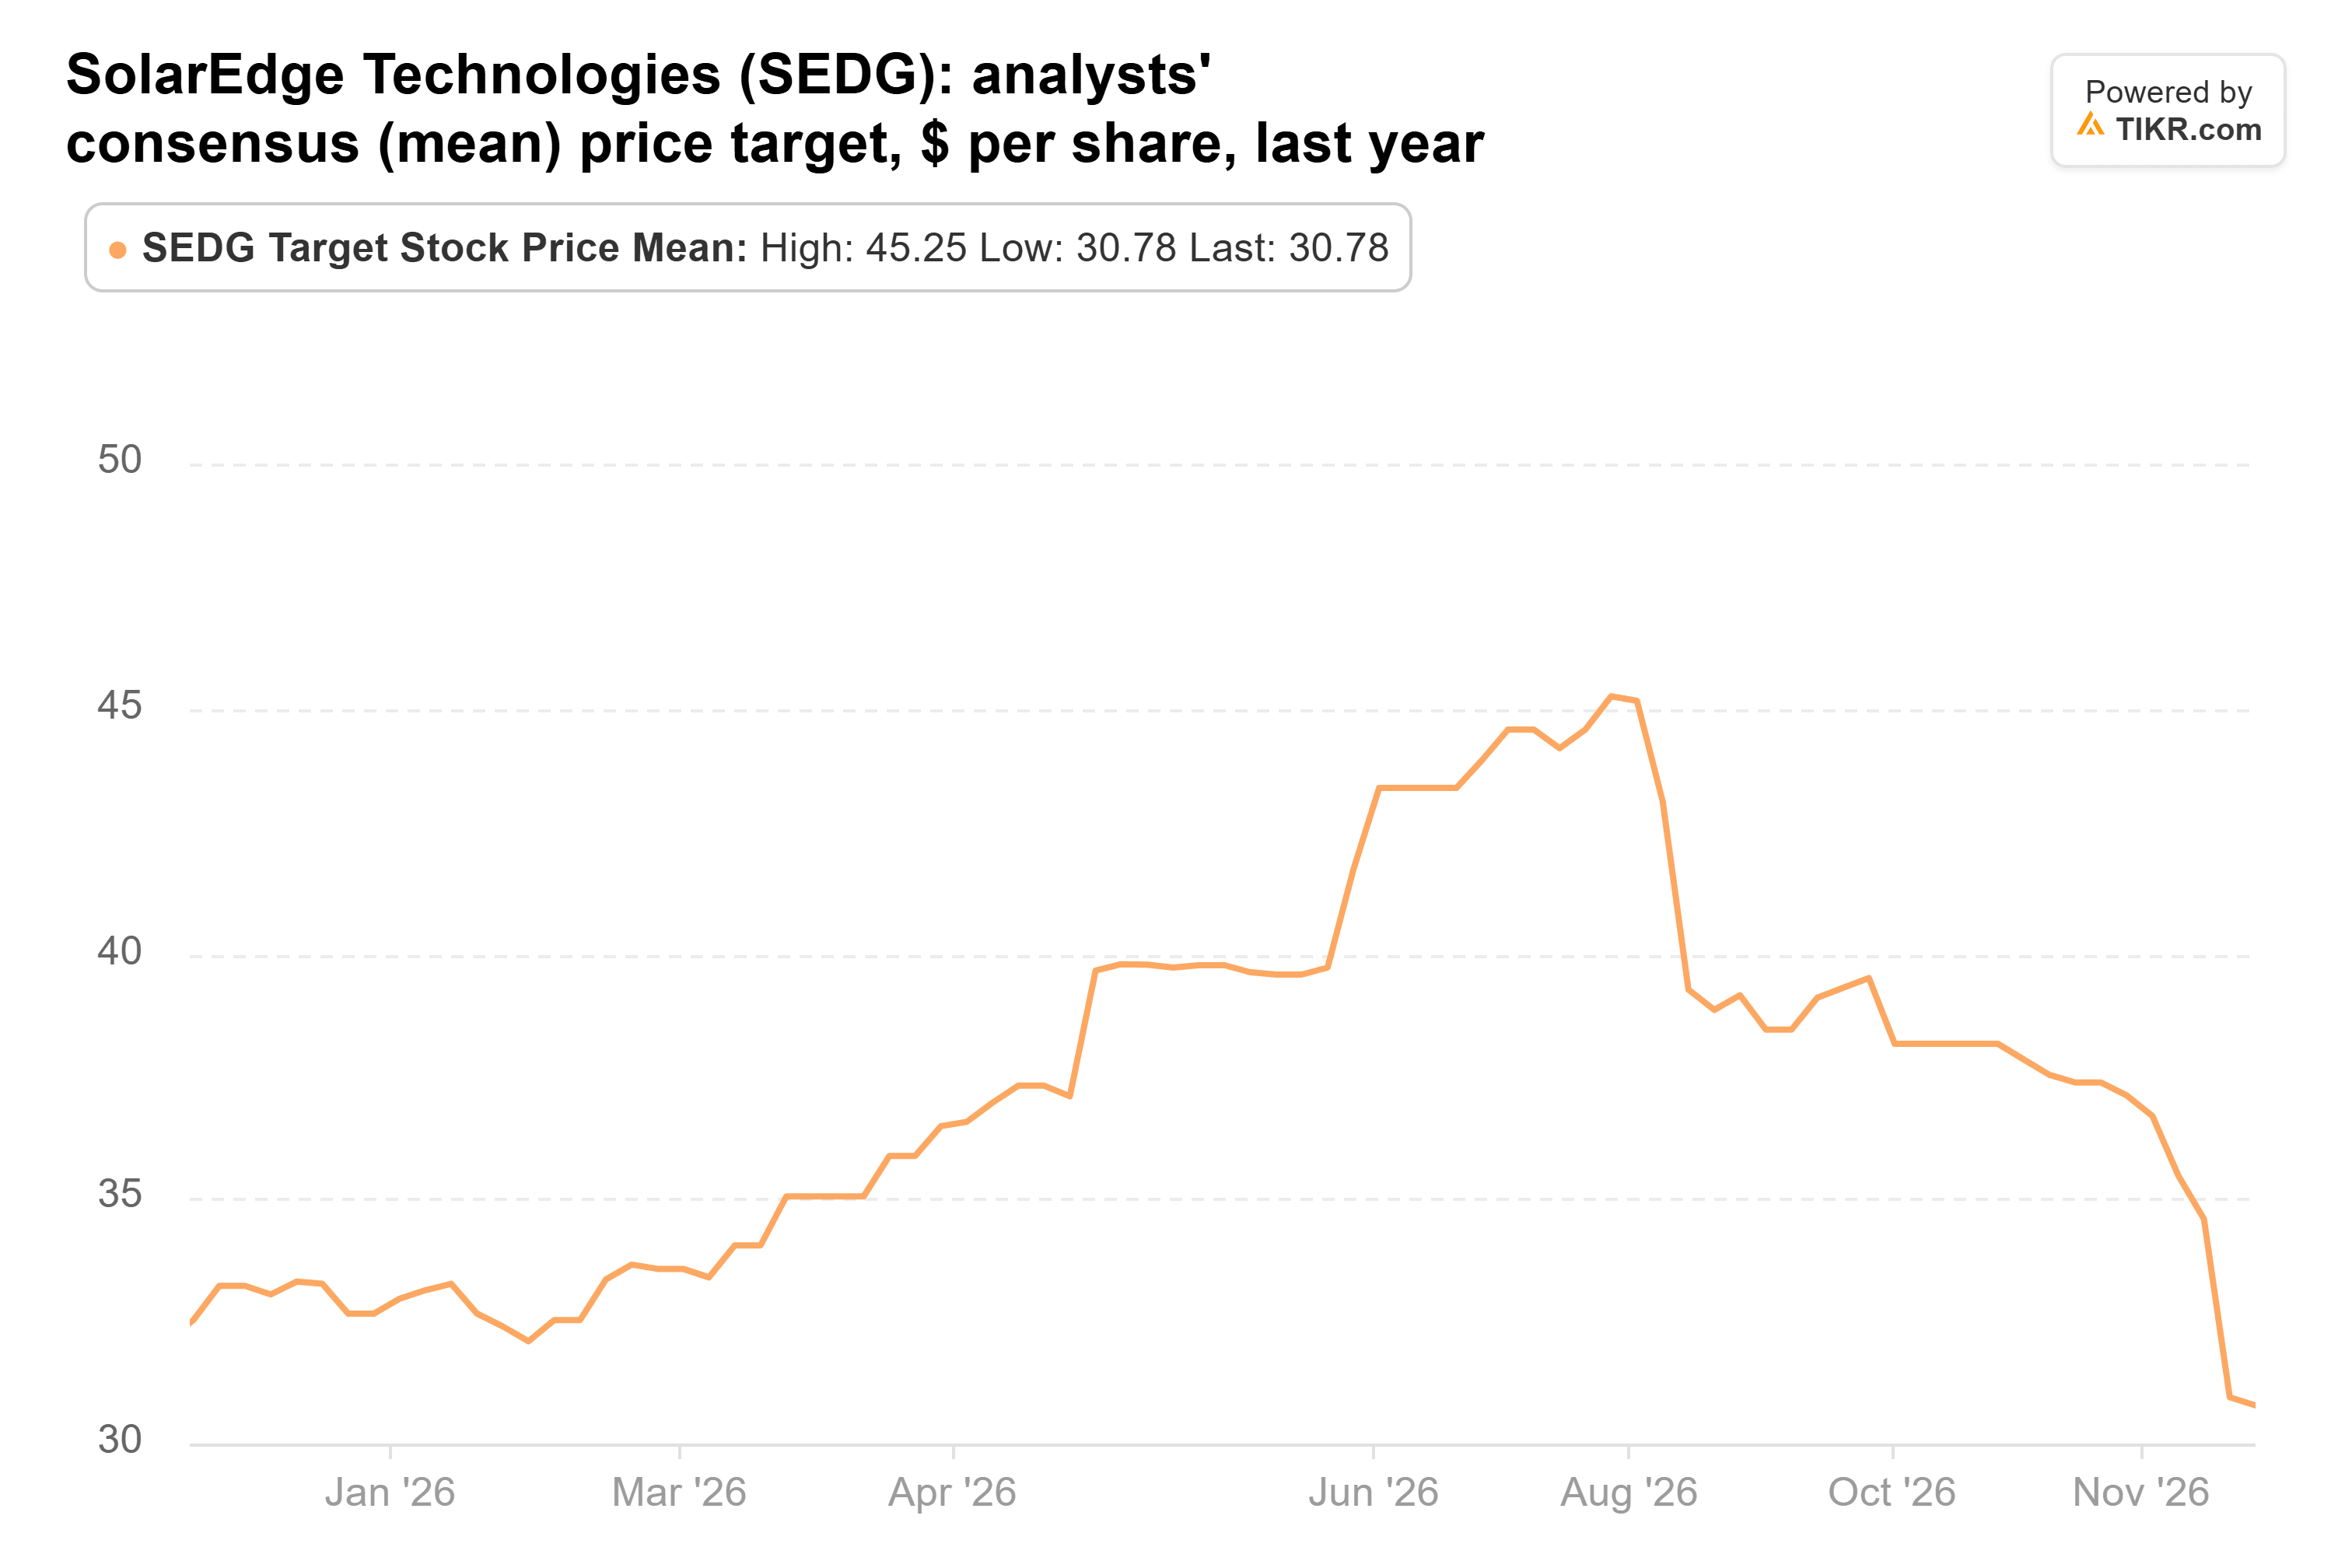
Il consenso si trova ancora vicino al 30% sopra il prezzo. Ma il target più basso di Wall Street, 23 dollari, è appena al di sotto.
Se dovessi seguire questo fondo in un solo titolo, sarebbe Broadcom
Dei tre, Broadcom è l'unica in cui la tesi di Wall Street si è rafforzata mentre il prezzo non si è mosso. Chiunque compri oggi non sta pagando un premio per le buone notizie. Costco è un'azienda fantastica, ma il suo prezzo ha già superato il livello verso cui gli analisti pensano si stia dirigendo. SolarEdge deve dimostrare che i suoi ricavi possono ricominciare a crescere prima che gli analisti abbiano una ragione per alzare i loro target.
L'esposizione di Broadcom ad Anthropic è il rischio reale. Se il laboratorio inciampa, Broadcom potrebbe perdere il suo cliente in più rapida crescita e affrontare le proprie garanzie nello stesso anno. Sia Broadcom che Costco comunicheranno i risultati il prossimo mese. Per Broadcom, la cosa da guardare è se il management mantiene la sua previsione di circa 115 miliardi di dollari di ricavi AI nell'anno fiscale 2027. Il prossimo 13F del fondo, previsto a metà febbraio, mostrerà se ha continuato ad acquistare.
Quindi, quanto vale realmente il titolo Costco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Costco. Parti dalle stime consensuali di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!