Punti Chiave
- Rocket Lab ha registrato ricavi record del terzo trimestre di $267,8 milioni, in aumento del 73%, mentre il backlog è balzato del 52% a $3,57 miliardi.
- Rocket Lab ha venduto otto lanci Neutron per un valore superiore a $515 milioni, diversi al nuovo prezzo base di $70 milioni, anche dopo che il debutto del razzo è slittato al 2027.
- La perdita netta si è ampliata a $79,7 milioni a causa della spesa per Neutron, di un onere per il debito e dei costi dell'accordo con Iridium.
- Il rapporto del quarto trimestre, previsto per febbraio, dovrebbe mostrare se i ricavi si posizionano nell'intervallo previsto di $270-290 milioni.
Rocket Lab (RKLB) sta acquisendo lavoro molto più velocemente di quanto possa consegnarlo. Il suo terzo trimestre ha mostrato di quanto.
La società ha riportato ricavi record di $267,8 milioni il 9 novembre, in aumento del 73% rispetto all'anno precedente e al di sopra della propria previsione di $250-265 milioni. Il backlog è balzato del 52% in tre mesi a $3,57 miliardi.
Il conto è arrivato insieme, però. La perdita netta si è ampliata a $79,7 milioni, in parte a causa dei costi legati a Iridium Communications (IRDM), la rete satellitare che Rocket Lab ha accettato di acquistare a $54 per azione a giugno.
Il CEO Peter Beck l'ha definito "un trimestre determinante per Rocket Lab". La domanda più difficile è quanto costa questa domanda prima che si trasformi in profitto.
I veicoli spaziali stanno facendo il lavoro pesante
Space Systems ha svolto di nuovo la maggior parte del lavoro. Quel segmento ha generato $214,8 milioni, in aumento dell'88%, grazie alla produzione di satelliti e alle acquisizioni. Nel frattempo, Launch Services è cresciuto del 30% a $53,1 milioni su sei missioni Electron, rispetto alle quattro precedenti.
Alcuni altri numeri si sono distinti:
- I ricavi sono aumentati del 14,4% rispetto al secondo trimestre.
- Il margine lordo GAAP si è attestato al 33,6%, in calo dal 37,0% di un anno prima.
- Il flusso di cassa operativo è diventato positivo a $7,2 milioni.
Quindi il mix continua a inclinarsi verso i veicoli spaziali...
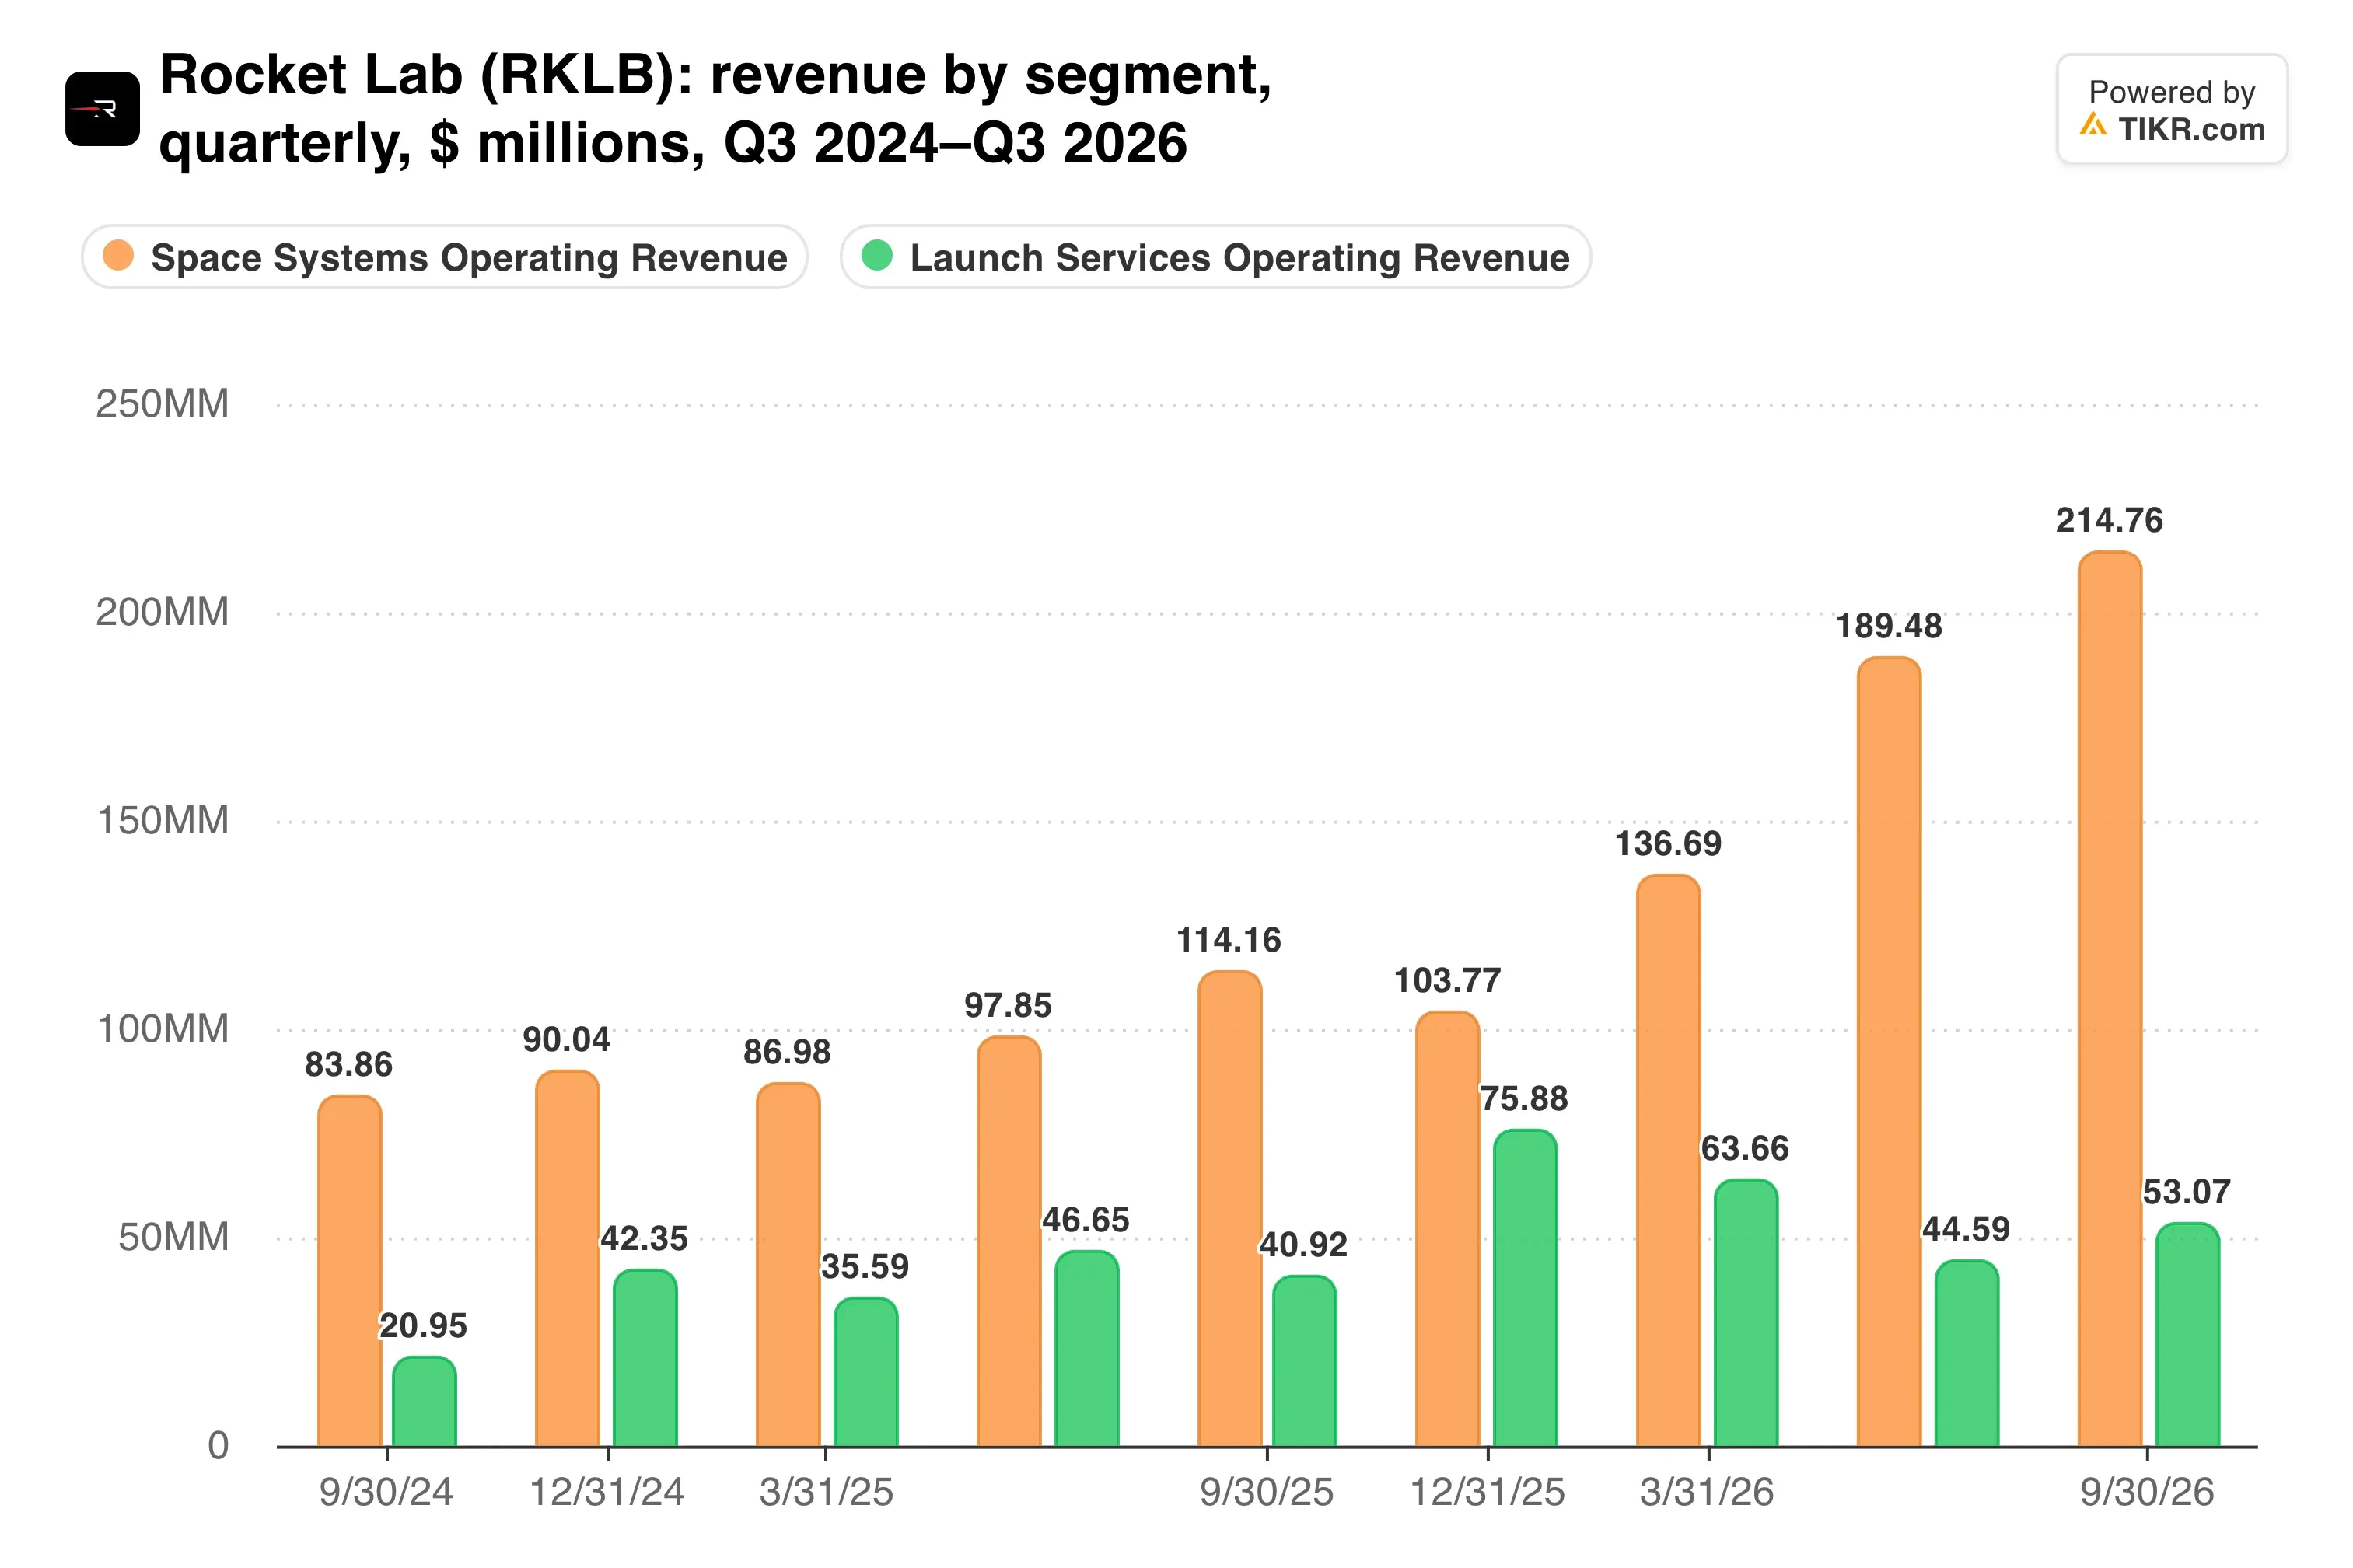
Space Systems ha costituito circa l'80% dei ricavi nel trimestre.
Neutron si vende prima di volare
Il backlog è il vero titolo. Rocket Lab ha firmato contratti di lancio per circa $1 miliardo tra Electron, HASTE e Neutron, più $470 milioni per Space Systems. Il suo backlog di lanci ora ammonta a 117 missioni.
La parte di Neutron è quella sorprendente. A ottobre, un difetto di fabbricazione in un serbatoio di propellente ha spostato il suo primo volo al 2027, e le azioni sono scese di circa il 6% negli scambi dopo chiusura alla notizia. Eppure Rocket Lab ha comunque venduto otto lanci Neutron per un valore superiore a $515 milioni. Diversi avevano un nuovo prezzo base di $70 milioni, rispetto ai $55 milioni precedenti.
Il CFO Adam Spice ha dichiarato durante la conference call che la società "ha scelto di puntare su un prezzo medio più alto e un volume più basso". Questo mostra quanto sia diventata stretta la capacità di lancio.
I ricavi possono tenere il passo con tutti questi ordini?
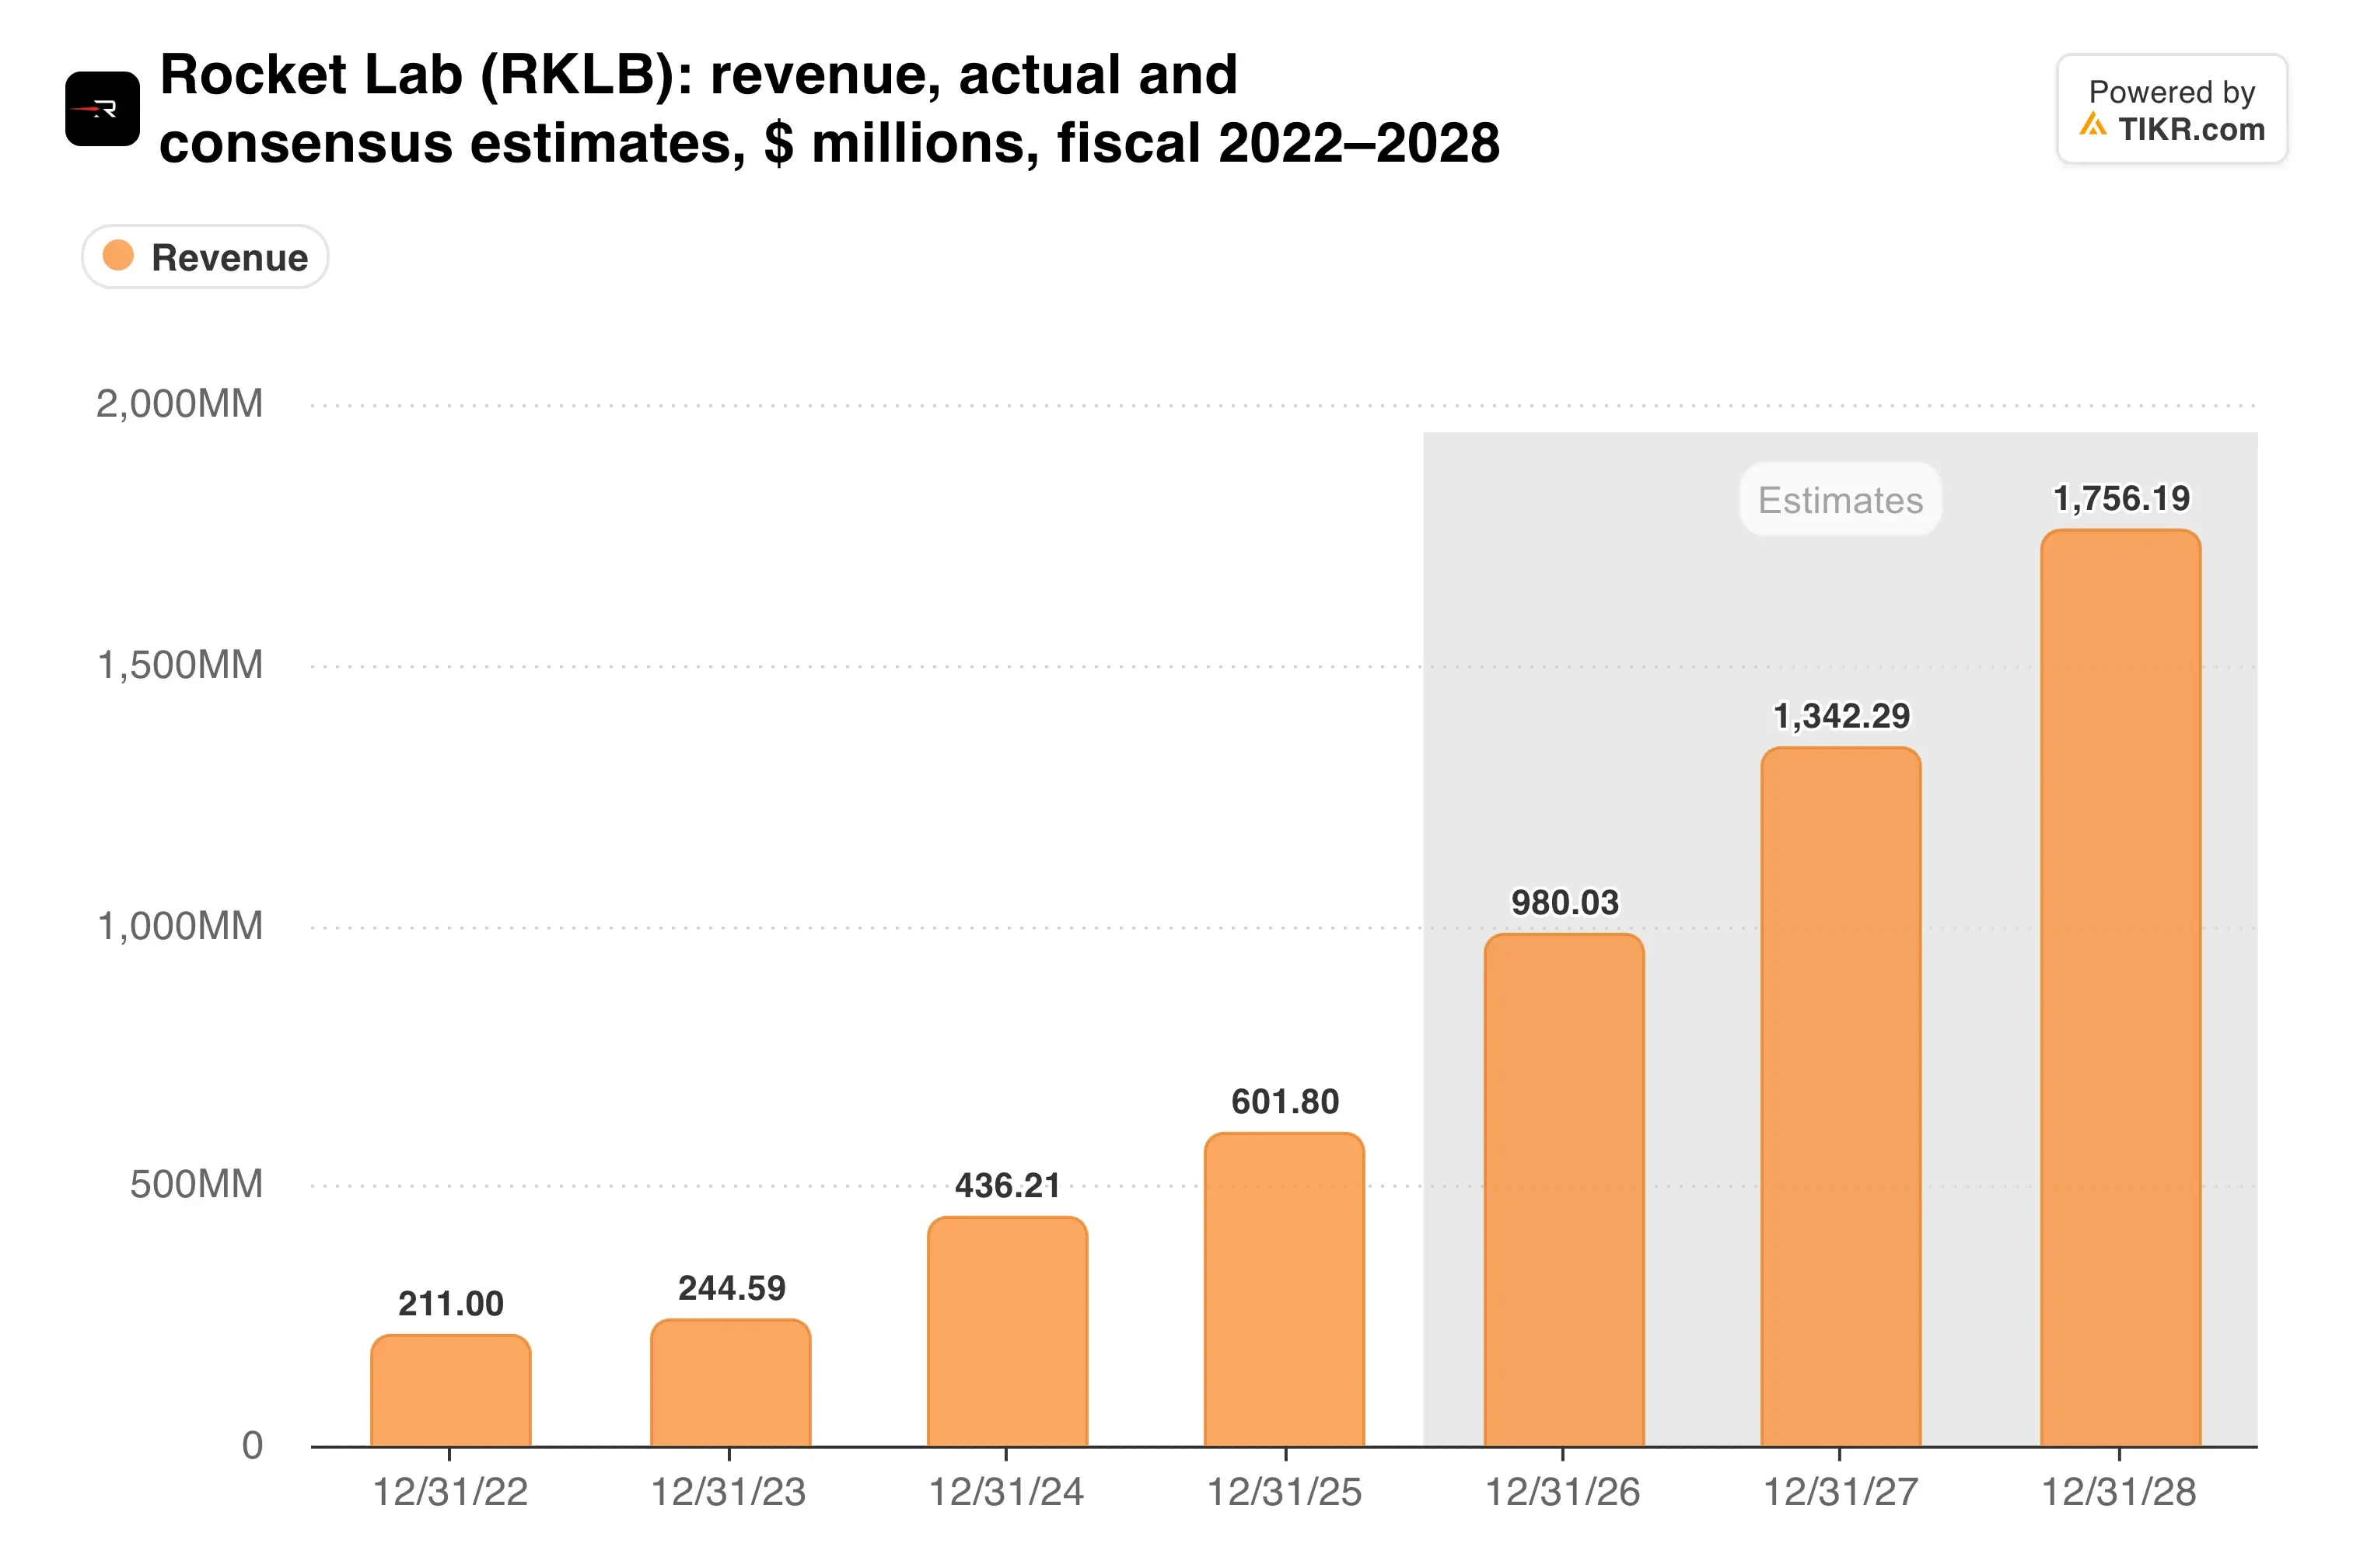
Le previsioni per il quarto trimestre indicano $270-290 milioni, che sarebbe un altro record. Il management si aspetta anche che il margine lordo GAAP si riprenda al 34-36%.
TIKR monitora 21 analisti su Rocket Lab. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Rocket Lab, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Rocket Lab
Le perdite devono ancora ridursi
Il profitto rimane ancora lontano. La spesa per ricerca e sviluppo è aumentata del 39% a $98,4 milioni, principalmente per Neutron, mentre la perdita operativa è cresciuta a $79,2 milioni da $59,0 milioni.
Tuttavia, la perdita netta appare peggiore del business sottostante. Include un onere di $27,3 milioni per l'estinzione del debito e $21,3 milioni di costi di transazione. La perdita EBITDA rettificata in realtà si è ridotta a $18,0 milioni da $26,3 milioni di un anno prima.
La diluizione è l'altro costo. Rocket Lab ha raccolto circa $3,9 miliardi attraverso vendite di azioni quest'anno, quindi ora detiene $4,45 miliardi in contanti. Il suo numero di azioni ponderato è aumentato di circa il 23% in un anno, e quei contanti finanziano anche Iridium.
È qui che la scommessa diventa interessante. Iridium ha guadagnato $495 milioni di EBITDA operativo su $871,7 milioni di ricavi nel 2025, un margine del 57%. Ecco quanto sono distanti oggi le due attività.
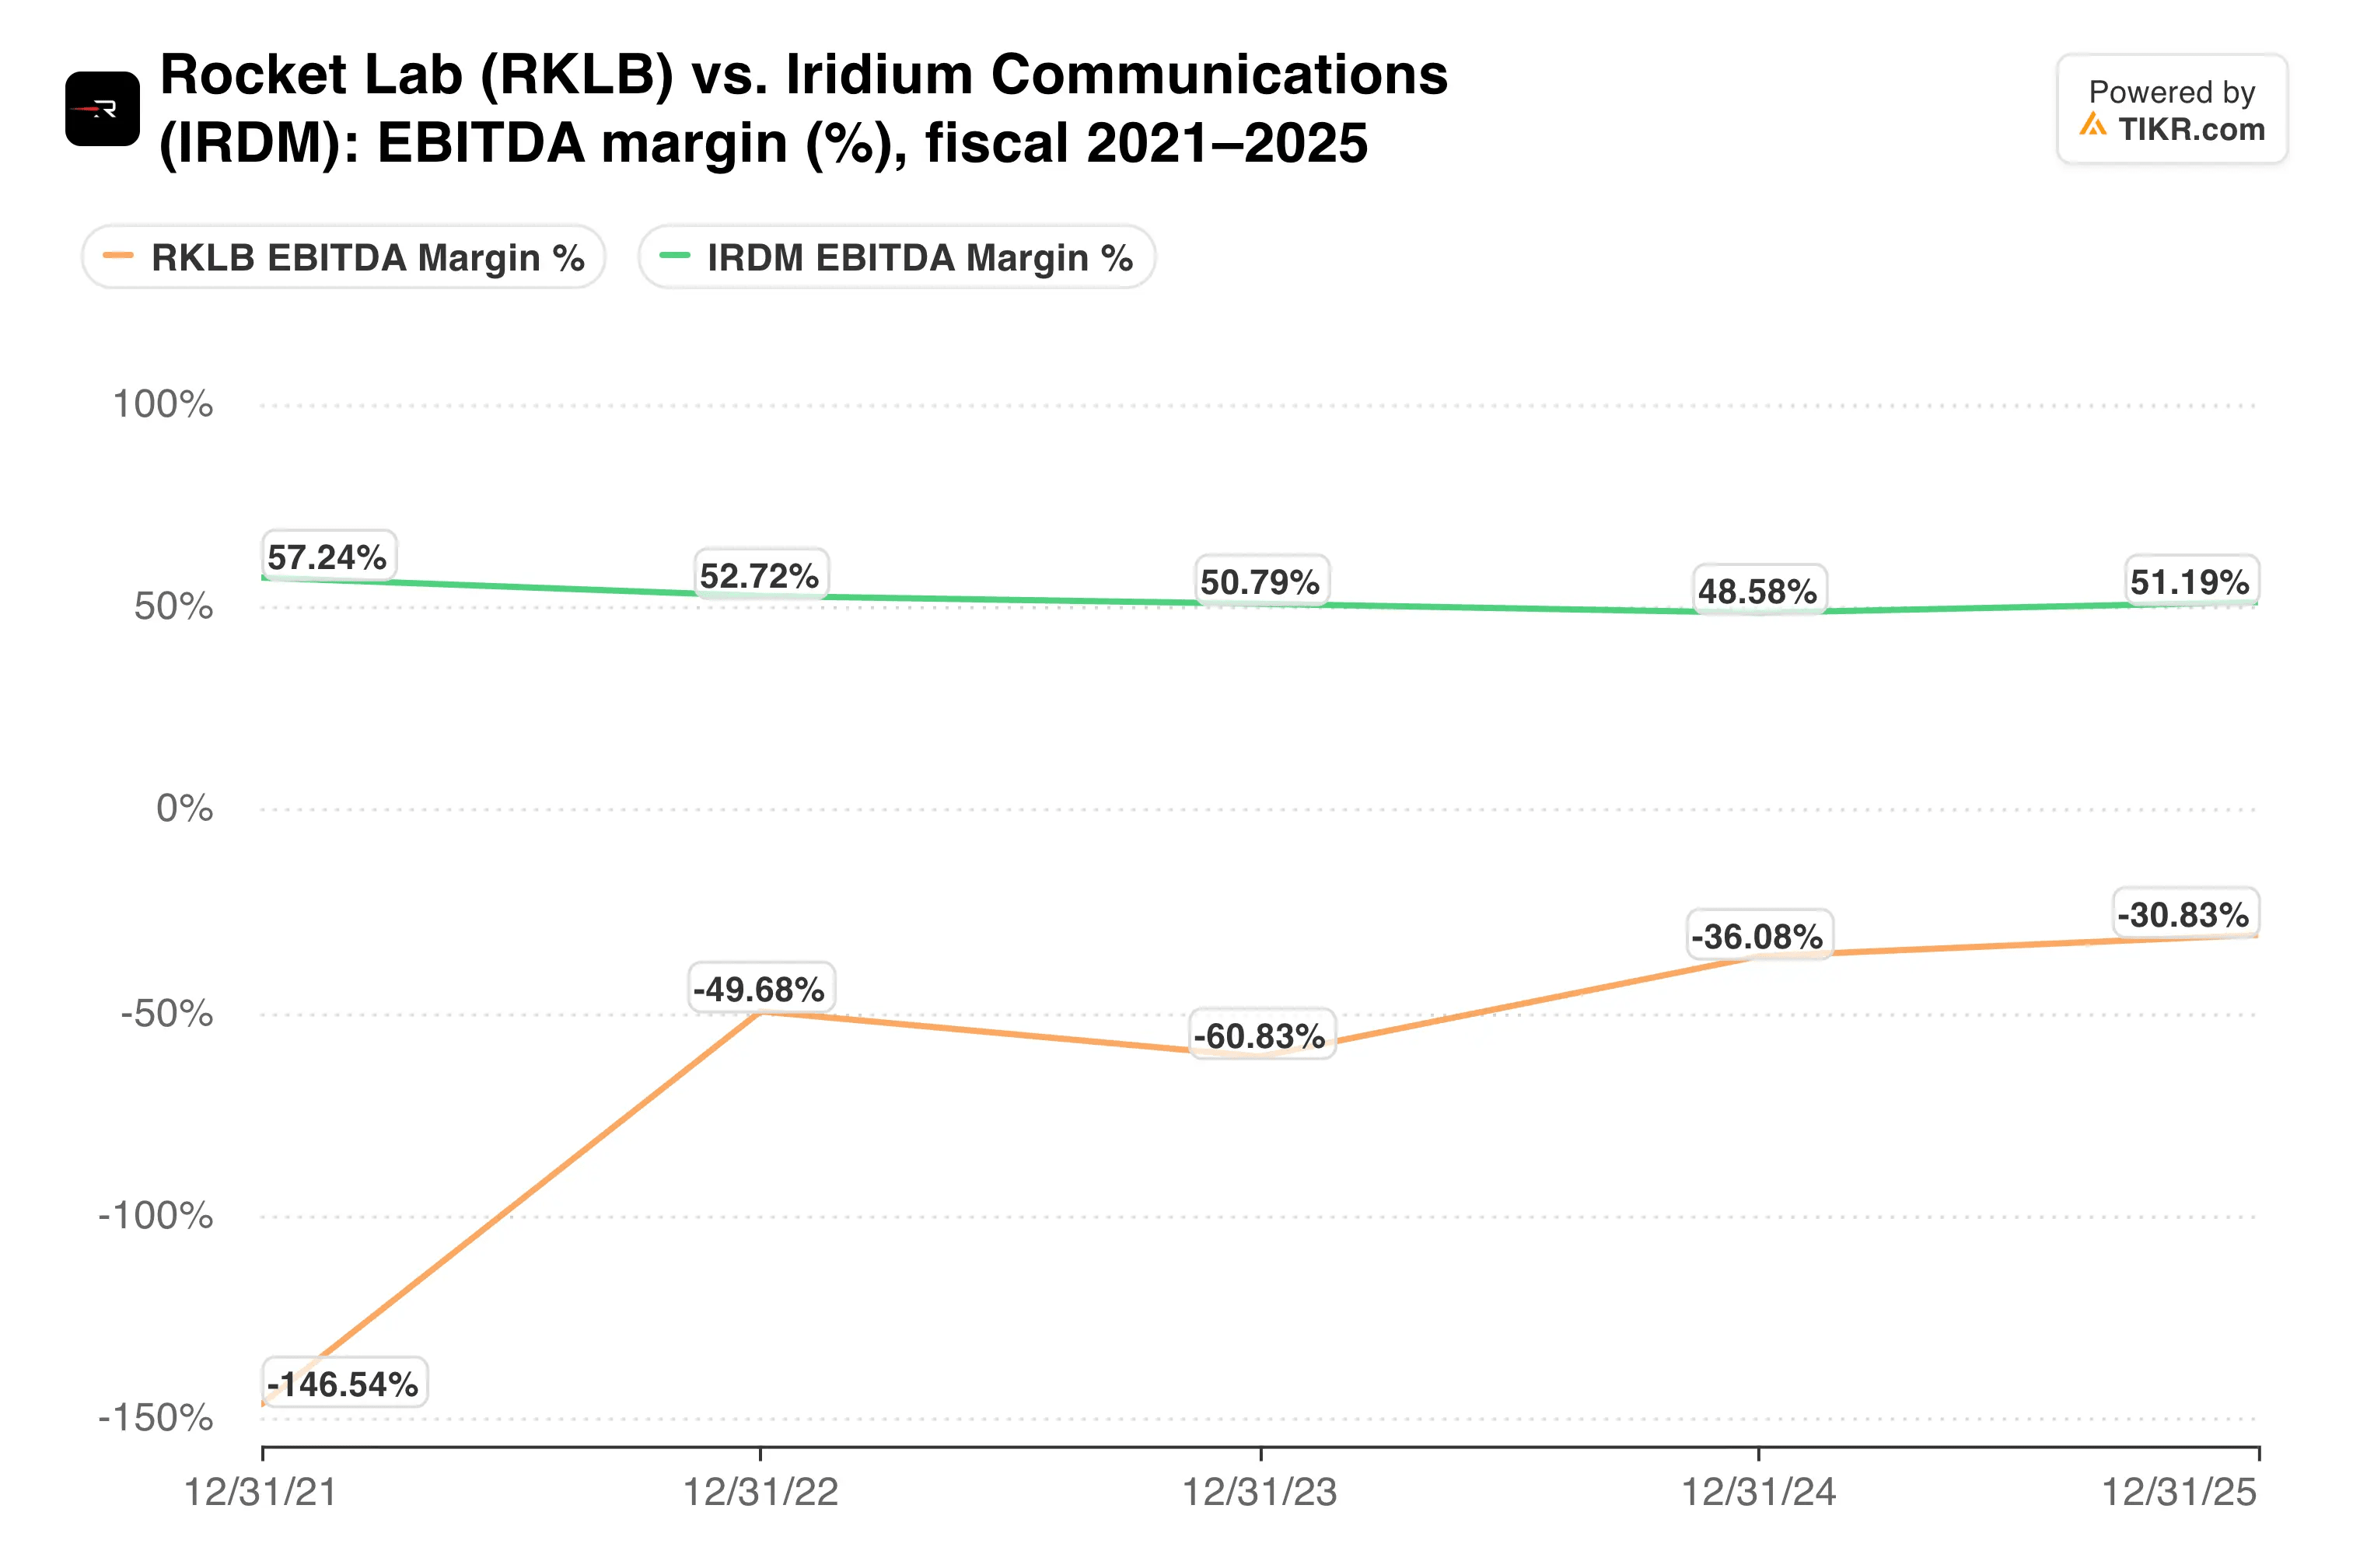
Iridium porterebbe i profitti che a Rocket Lab mancano ancora.
La mia opinione: La domanda è reale, e aumentare i prezzi su un razzo che non ha ancora volato è un segnale forte. Ma l'azione ora dipende dal successo di due cose: Neutron che vola nel 2027 e Iridium che si conclude entro la metà del 2027. Vorrei una data di lancio certa prima di pagare un prezzo elevato.
Il prossimo punto di controllo è il rapporto del quarto trimestre, previsto per febbraio. Dovrebbe mostrare se i ricavi vicini a $280 milioni arrivano con una perdita EBITDA rettificata all'interno dell'intervallo previsto di $14-20 milioni.
Quindi, quanto vale realmente l'azione Rocket Lab?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Rocket Lab. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!