

Punti Chiave
- Un fondo da 12 miliardi di dollari ha venduto ogni azione di Honeywell, Honeywell Aerospace e TJX Companies nel terzo trimestre, come mostra il suo ultimo 13F.
- Nello stesso trimestre ha incrementato la posizione in Alphabet, ora la sua seconda holding più grande, e in Cadence Design. Entrambe sono in calo dal 30 settembre, mentre le tre che ha venduto sono in rialzo.
- I target consenso degli analisti si collocano dal 17% al 24% sopra i prezzi delle tre azioni vendute, ma il target di Honeywell Aerospace è al livello più basso da quando il titolo è stato quotato a giugno.
- Delle tre vendite, i numeri suggeriscono più fortemente che quella su Honeywell sia stata la meno giustificata, dopo l'innalzamento delle previsioni per il 2026 e un target consenso che è salito dalla scissione.
Un fondo con 11,90 miliardi di dollari in azioni statunitensi ha liquidato tre nomi noti al grande pubblico.
Il 13F di Unisphere Establishment per il trimestre chiuso il 30 settembre, depositato il 16 novembre, mostra che non deteneva azioni di Honeywell (HON), Honeywell Aerospace (HONA) o TJX Companies (TJX) alla fine del trimestre. Le possedeva tutte e tre il 30 giugno. Quei 11,90 miliardi di dollari, distribuiti su 55 posizioni, rappresentano quanto il suo 13F detiene in azioni USA. Nello stesso trimestre, ha incrementato le posizioni in Alphabet (GOOGL) e Cadence Design Systems (CDNS).
Honeywell ha innalzato le sue previsioni
Il fondo deteneva 2,05 milioni di azioni Honeywell il 30 giugno, per un valore di 459 milioni di dollari, pari al 3,9% del fondo. Al 30 settembre non ne deteneva nessuna. Il terzo trimestre di Honeywell è stato il primo completo senza il business aerospaziale scorporato a giugno. L'EPS rettificato è aumentato del 34% a 2,27 dollari, con una crescita organica delle vendite del 7%. Ha anche innalzato le sue previsioni per il 2026 a un EPS rettificato di 8,40-8,45 dollari, in aumento del 30-31%. Lo scorporo ha resettato il target consenso di Wall Street, che ha toccato il minimo di 230 dollari il 30 giugno ed è salito a 254 dollari da allora:
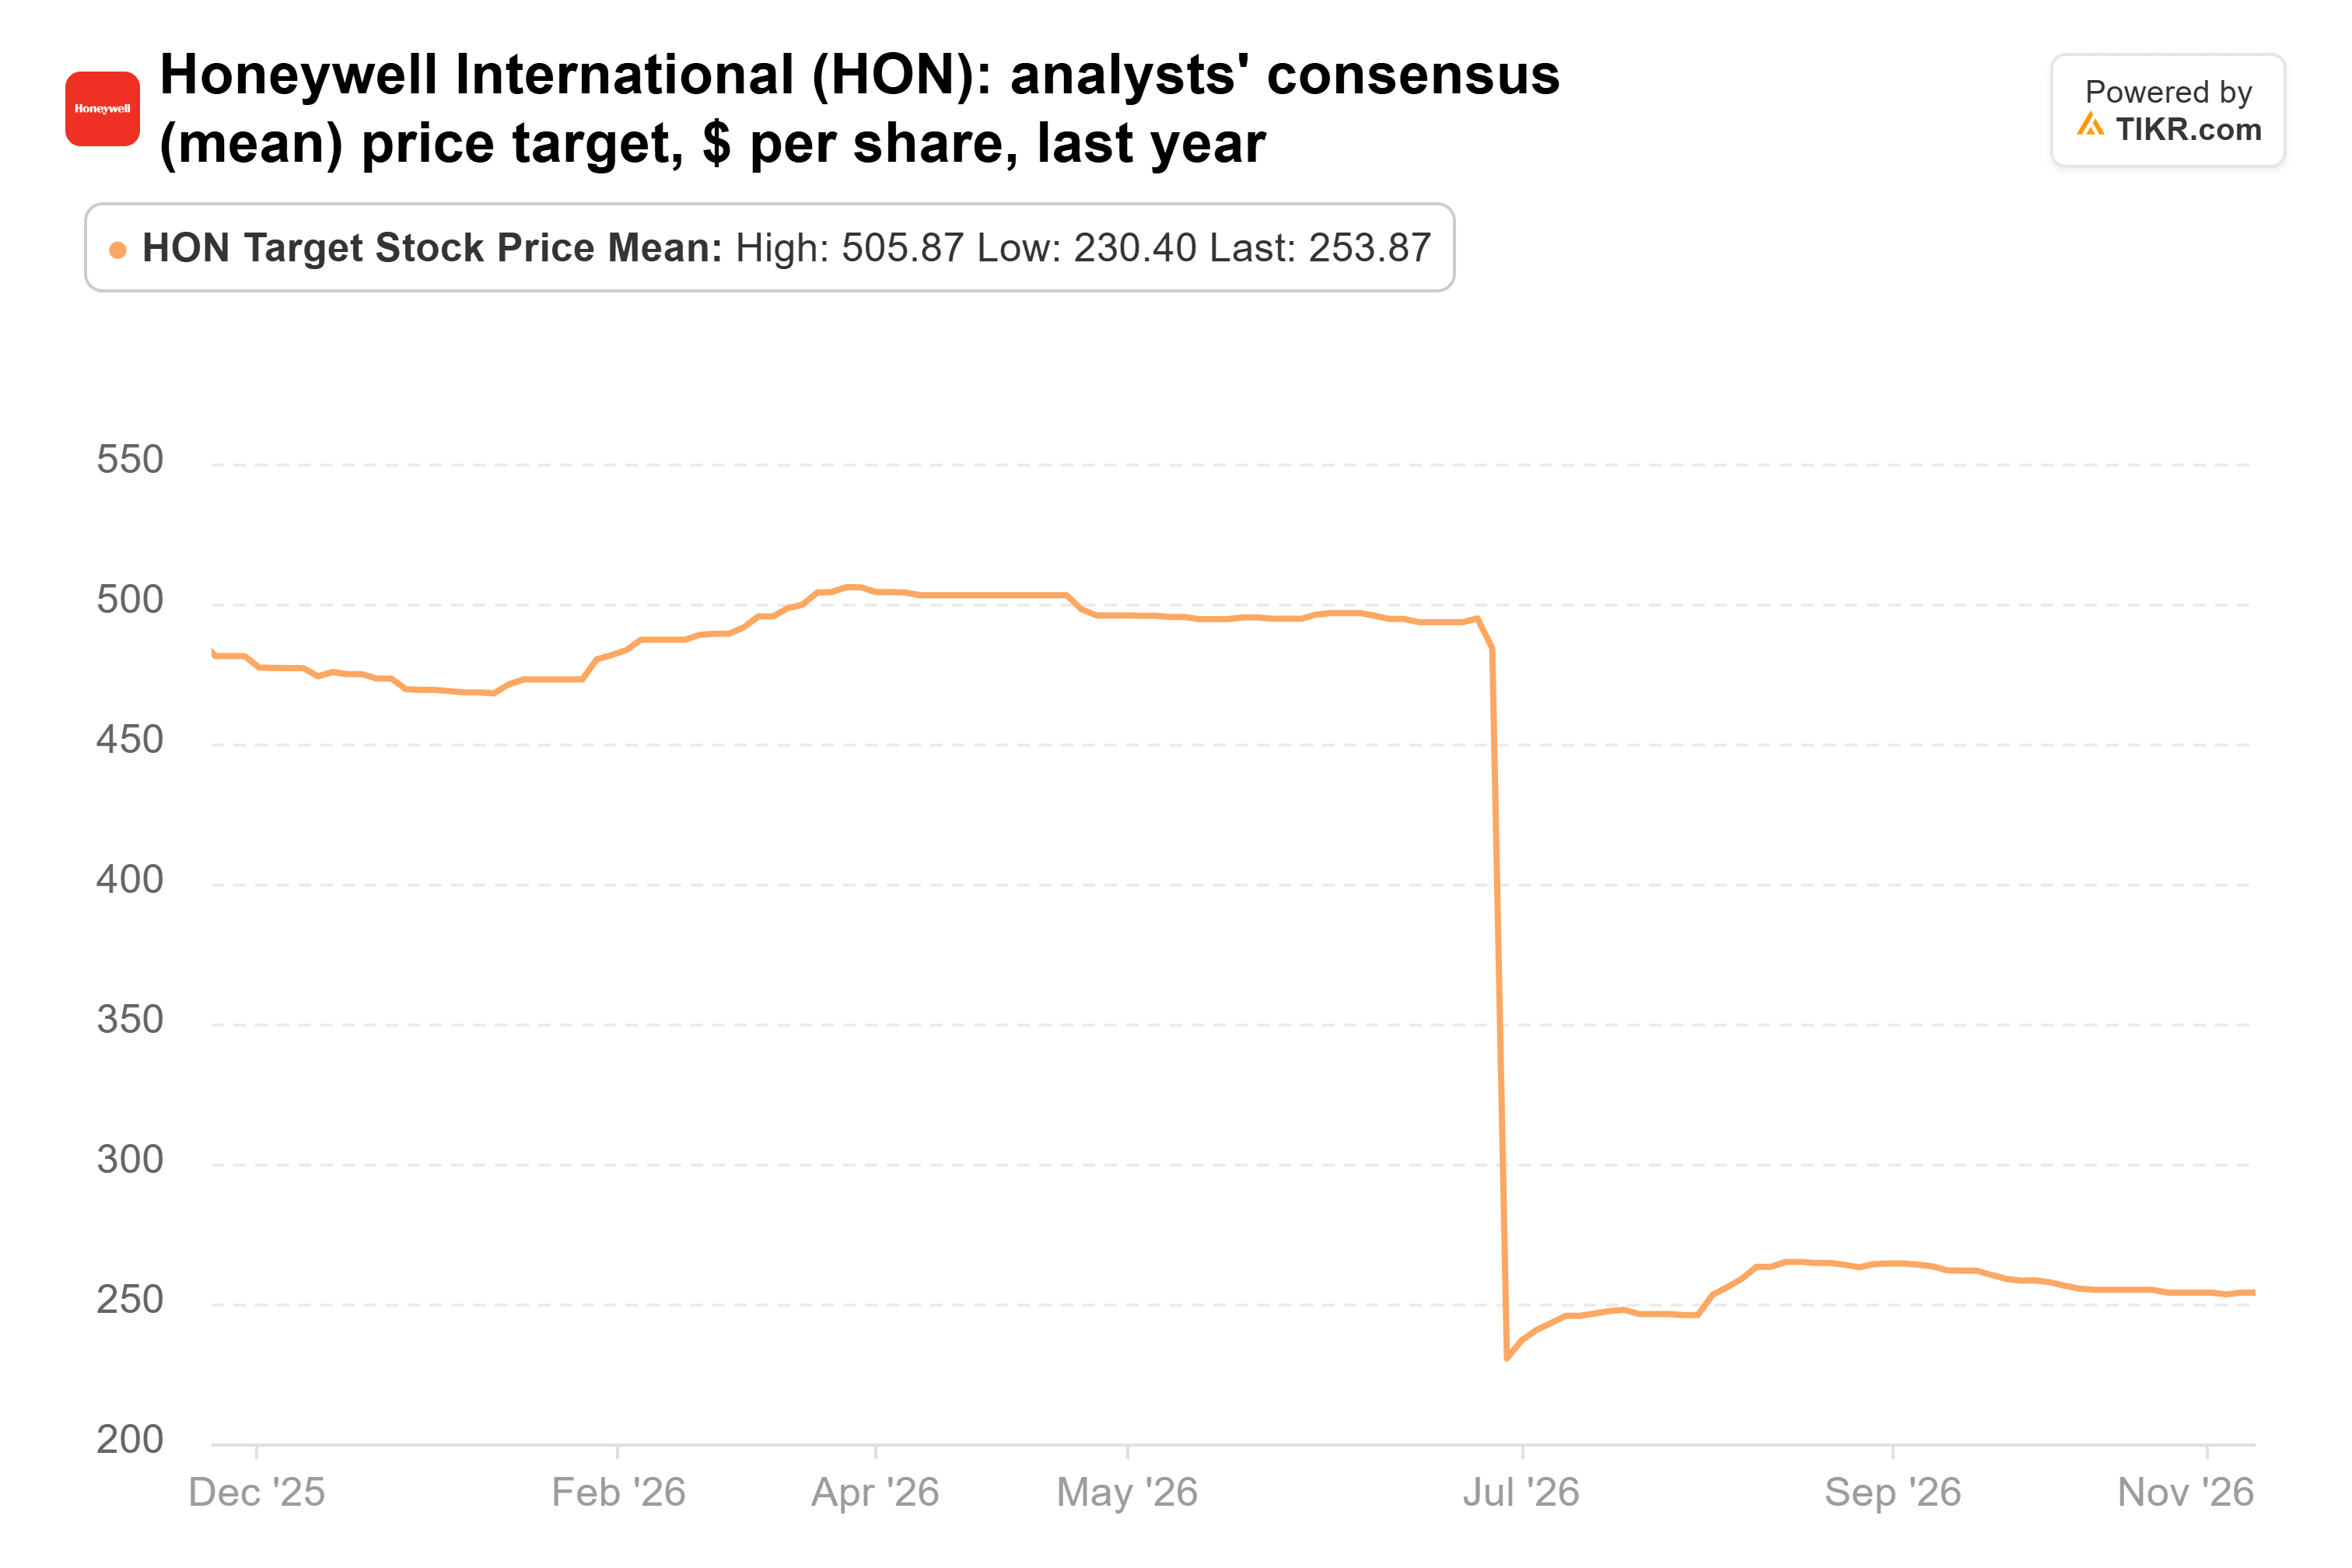
Questo è il 17% sopra l'ultima chiusura a 217,84 dollari, e il titolo è salito del 3% dal 30 settembre.
TIKR monitora 24 analisti su Honeywell. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Honeywell, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Honeywell
Gli analisti continuano a tagliare Honeywell Aerospace
Anche le 2,08 milioni di azioni Honeywell Aerospace del fondo, anch'esse del valore di 459 milioni di dollari il 30 giugno, erano sparite al 30 settembre. Il titolo da allora si è appena mosso, in rialzo dello 0,6%. Alla fine di ottobre, Honeywell Aerospace ha battuto le stime nel terzo trimestre ed è comunque crollata dell'11% poiché i vincoli di approvvigionamento persistono. Gli analisti hanno tagliato il loro target consenso da 300 dollari quando il titolo è stato quotato a giugno a 193 dollari, il livello più basso mai raggiunto:
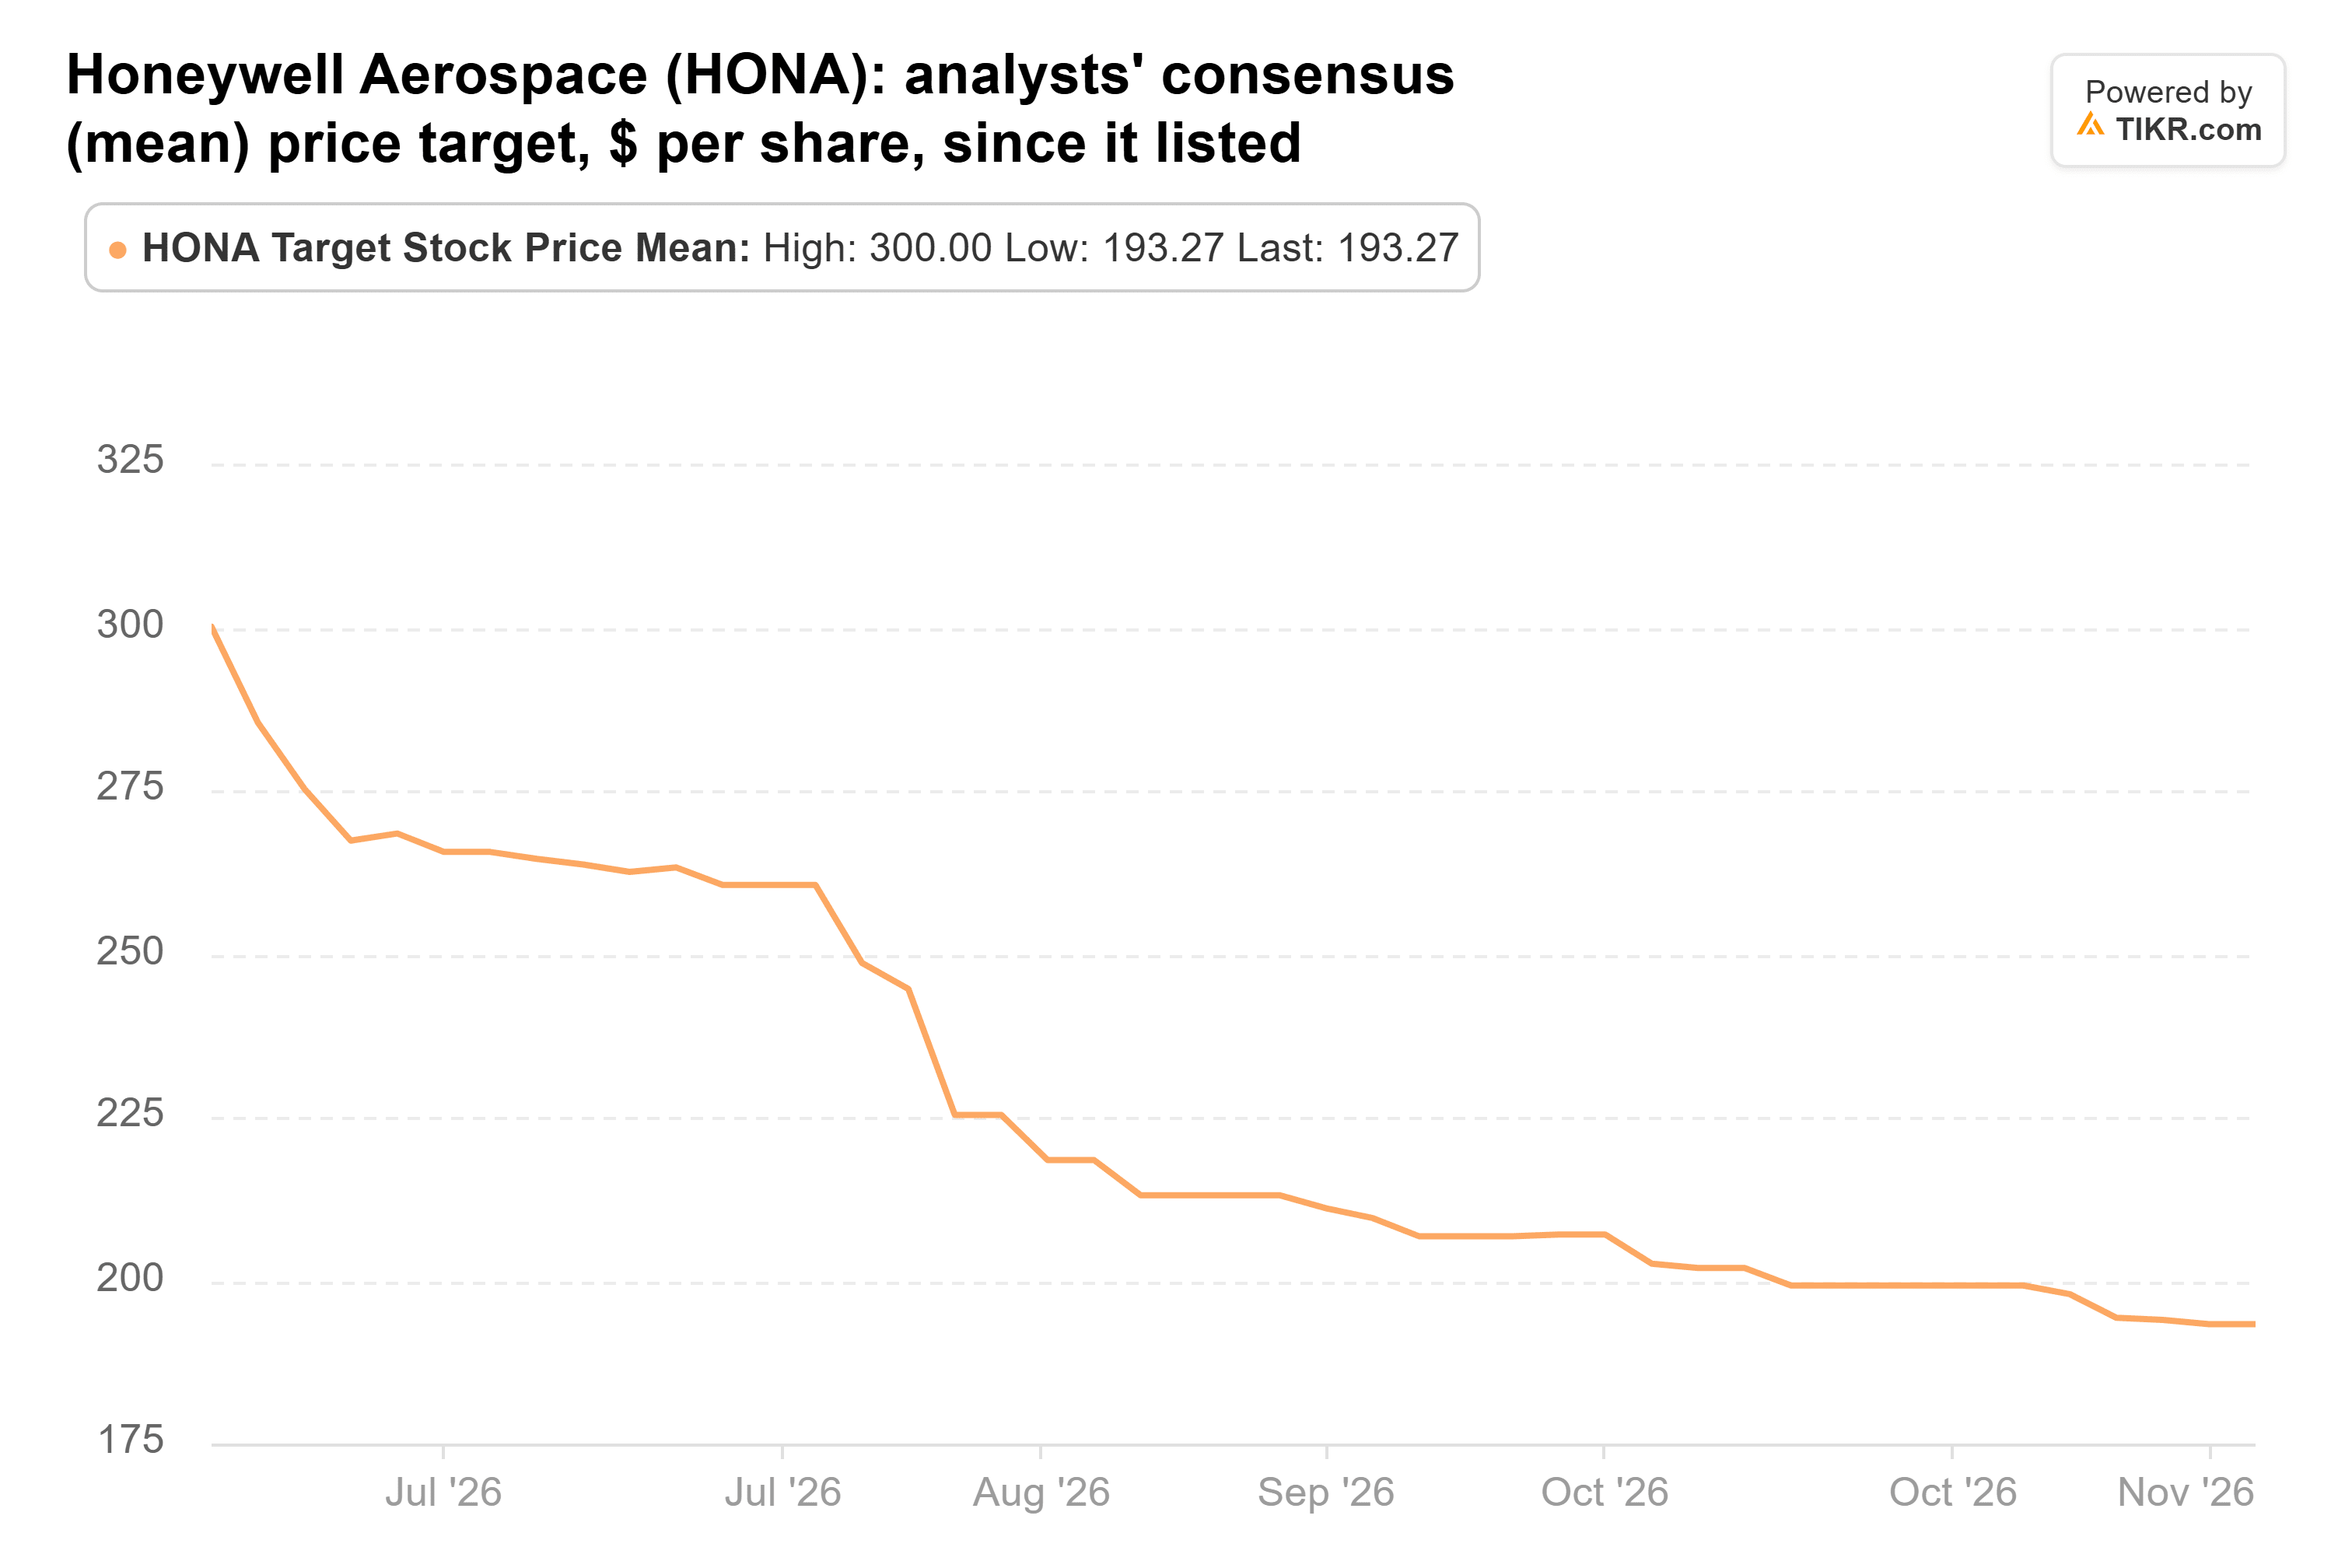
Anche il target più basso, 170 dollari, si colloca sopra la chiusura a 155,84 dollari, e la media è del 24% superiore. A circa 19x gli utili forward, il titolo non è costoso. Ma vorrei vedere i problemi di approvvigionamento attenuarsi e i tagli ai target fermarsi prima di fidarmi di quel potenziale rialzo.
Gli analisti si sono un po' raffreddati su TJX
TJX è stata la vendita più piccola: 1,37 milioni di azioni per un valore di 208 milioni di dollari il 30 giugno, l'1,8% del fondo. È in rialzo del 5% dal 30 settembre. Il target consenso di Wall Street è salito da 153 dollari un anno fa a un picco di 178 dollari a maggio, ed è tornato a 165 dollari da allora:
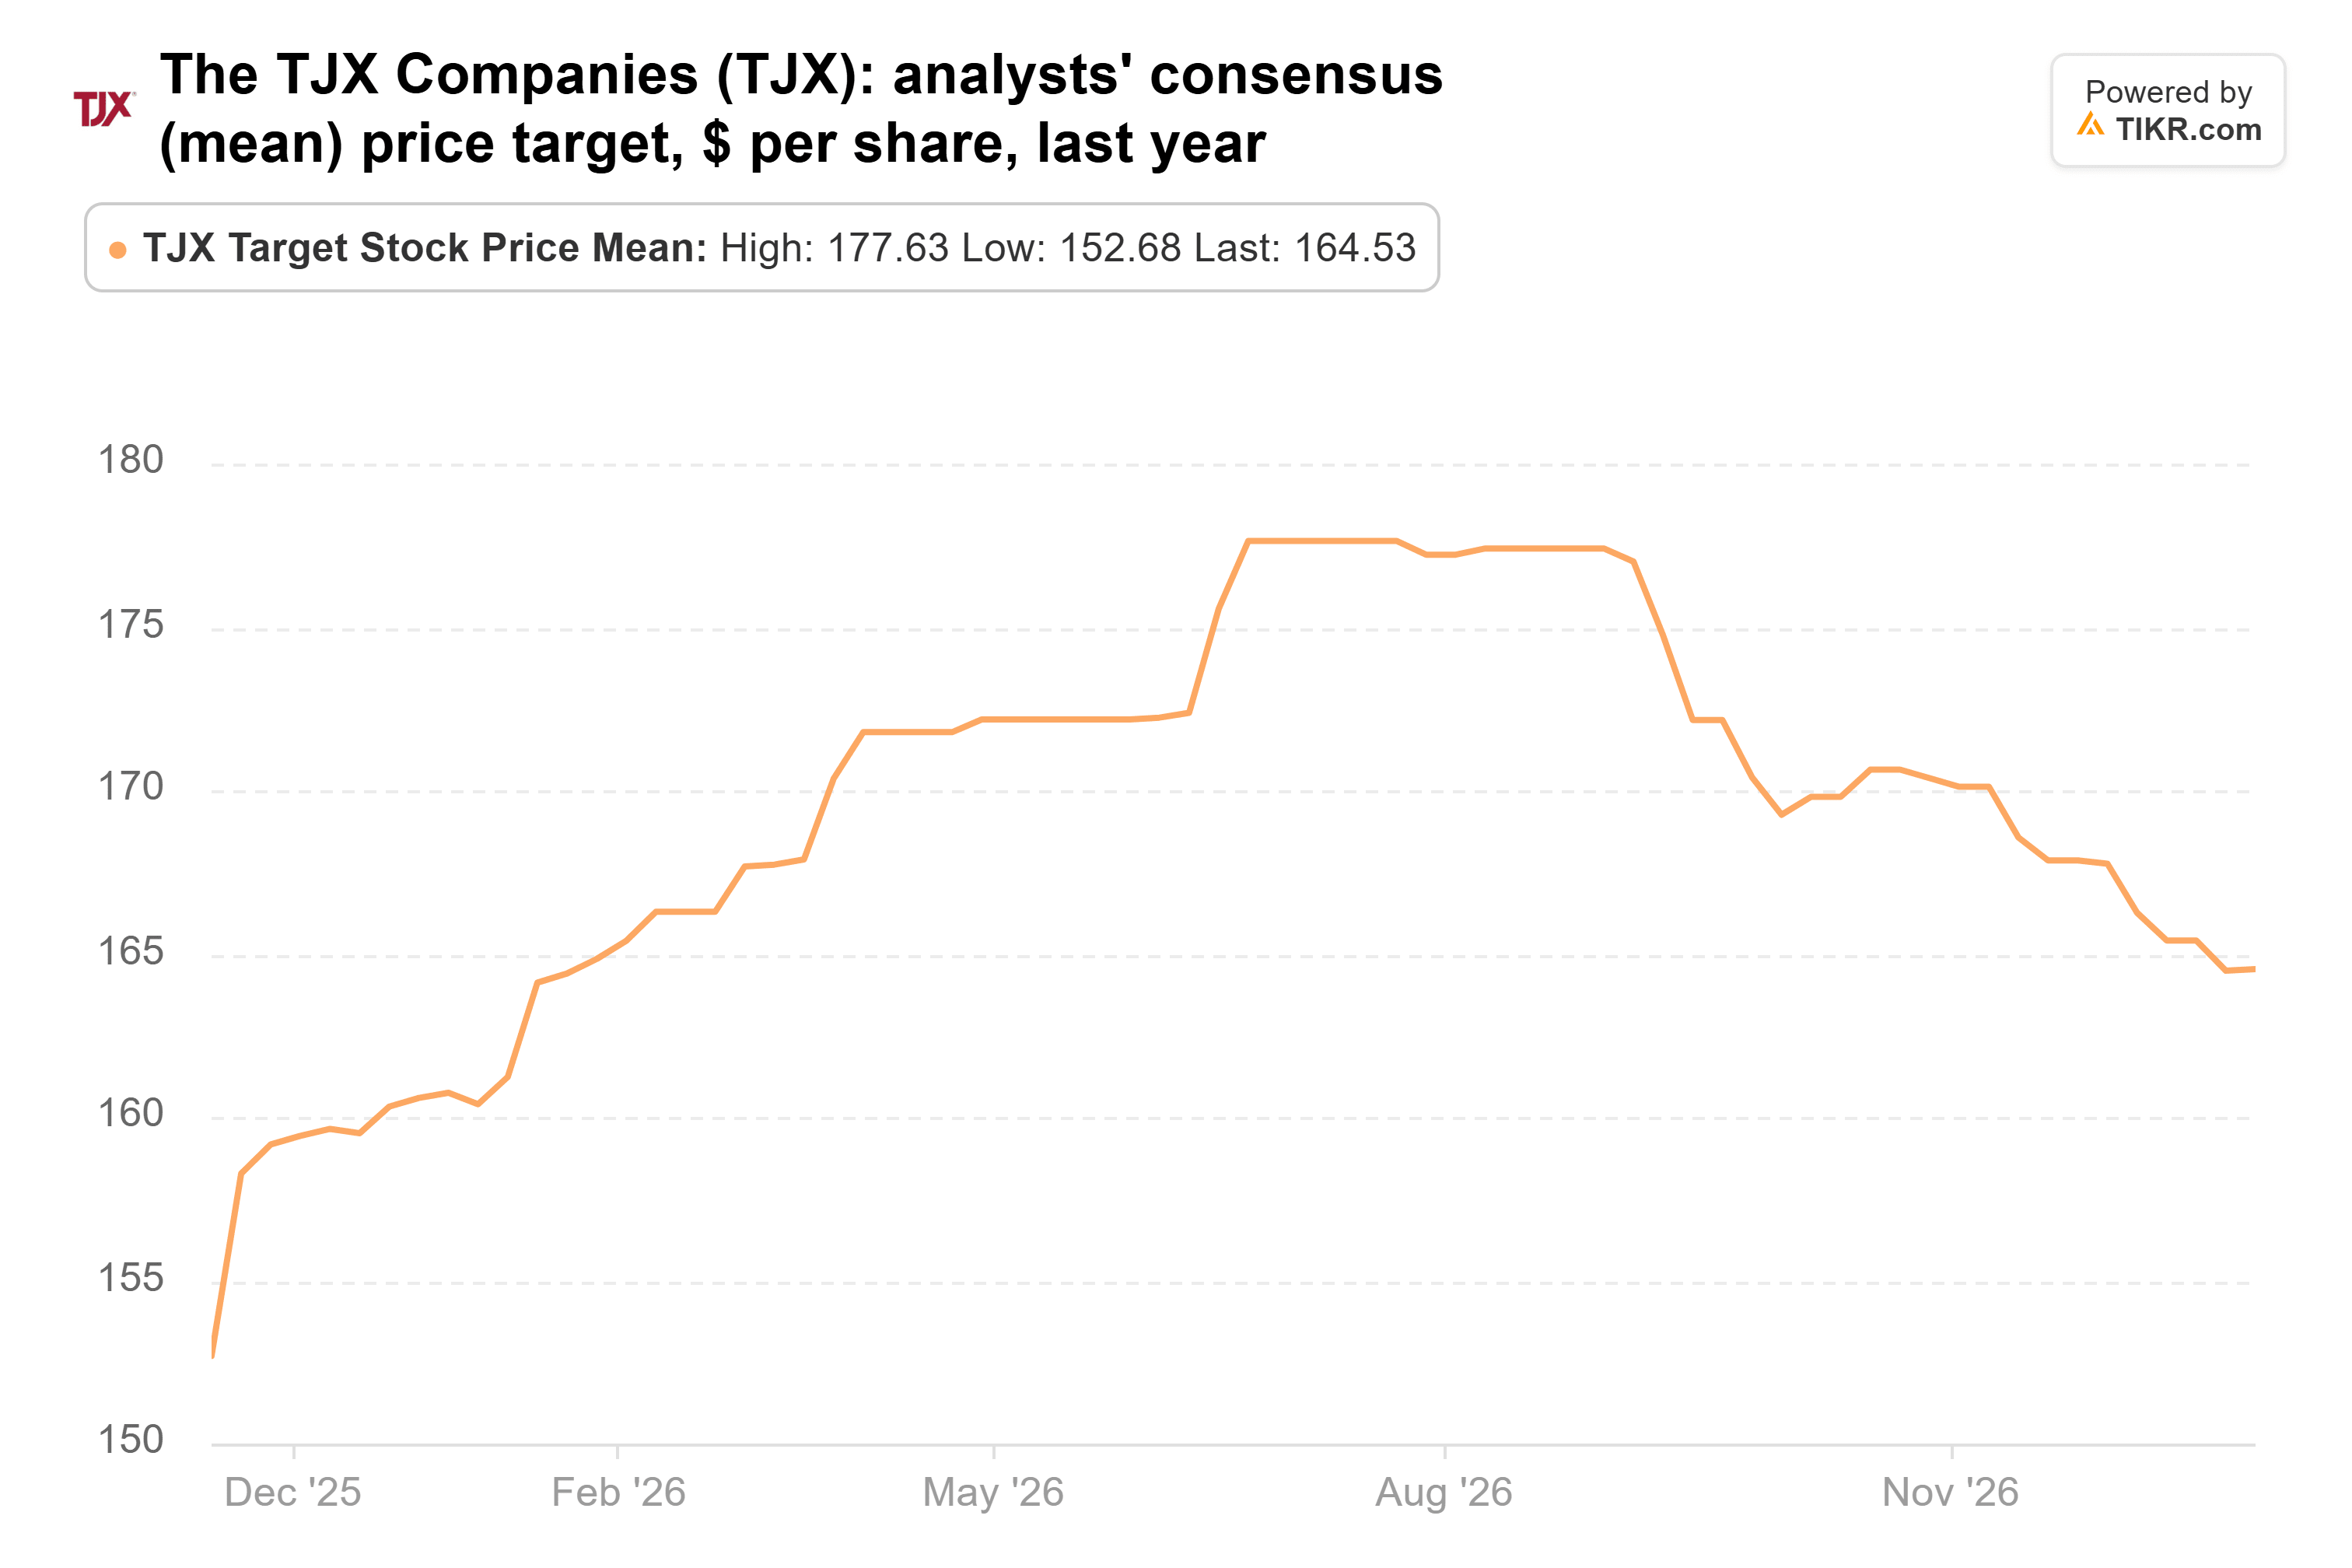
Questo è il 18% sopra la chiusura a 139,41 dollari. A circa 25x gli utili forward, però, è molto da pagare per un titolo il cui target gli analisti hanno ridotto da maggio.
I titoli che ha aggiunto sono in calo da allora
Le vendite sono state solo metà del trimestre del fondo. Ha incrementato del 36% la sua posizione in Alphabet, portandola a 4,34 milioni di azioni per un valore di 1,49 miliardi di dollari al 30 settembre. Questa è la sua seconda holding più grande, pari al 12,5% del fondo. Ha anche incrementato del 46% la posizione in Cadence Design, a 437.700 azioni per un valore di 145 milioni di dollari, l'1,2% del fondo. Dal 30 settembre, Alphabet è in calo del 21% e Cadence è in calo dell'8%, mentre tutti e tre i titoli che ha venduto sono in rialzo.
Gli analisti non hanno seguito Alphabet al ribasso. Il loro target consenso è salito da 318 dollari un anno fa a 400 dollari:
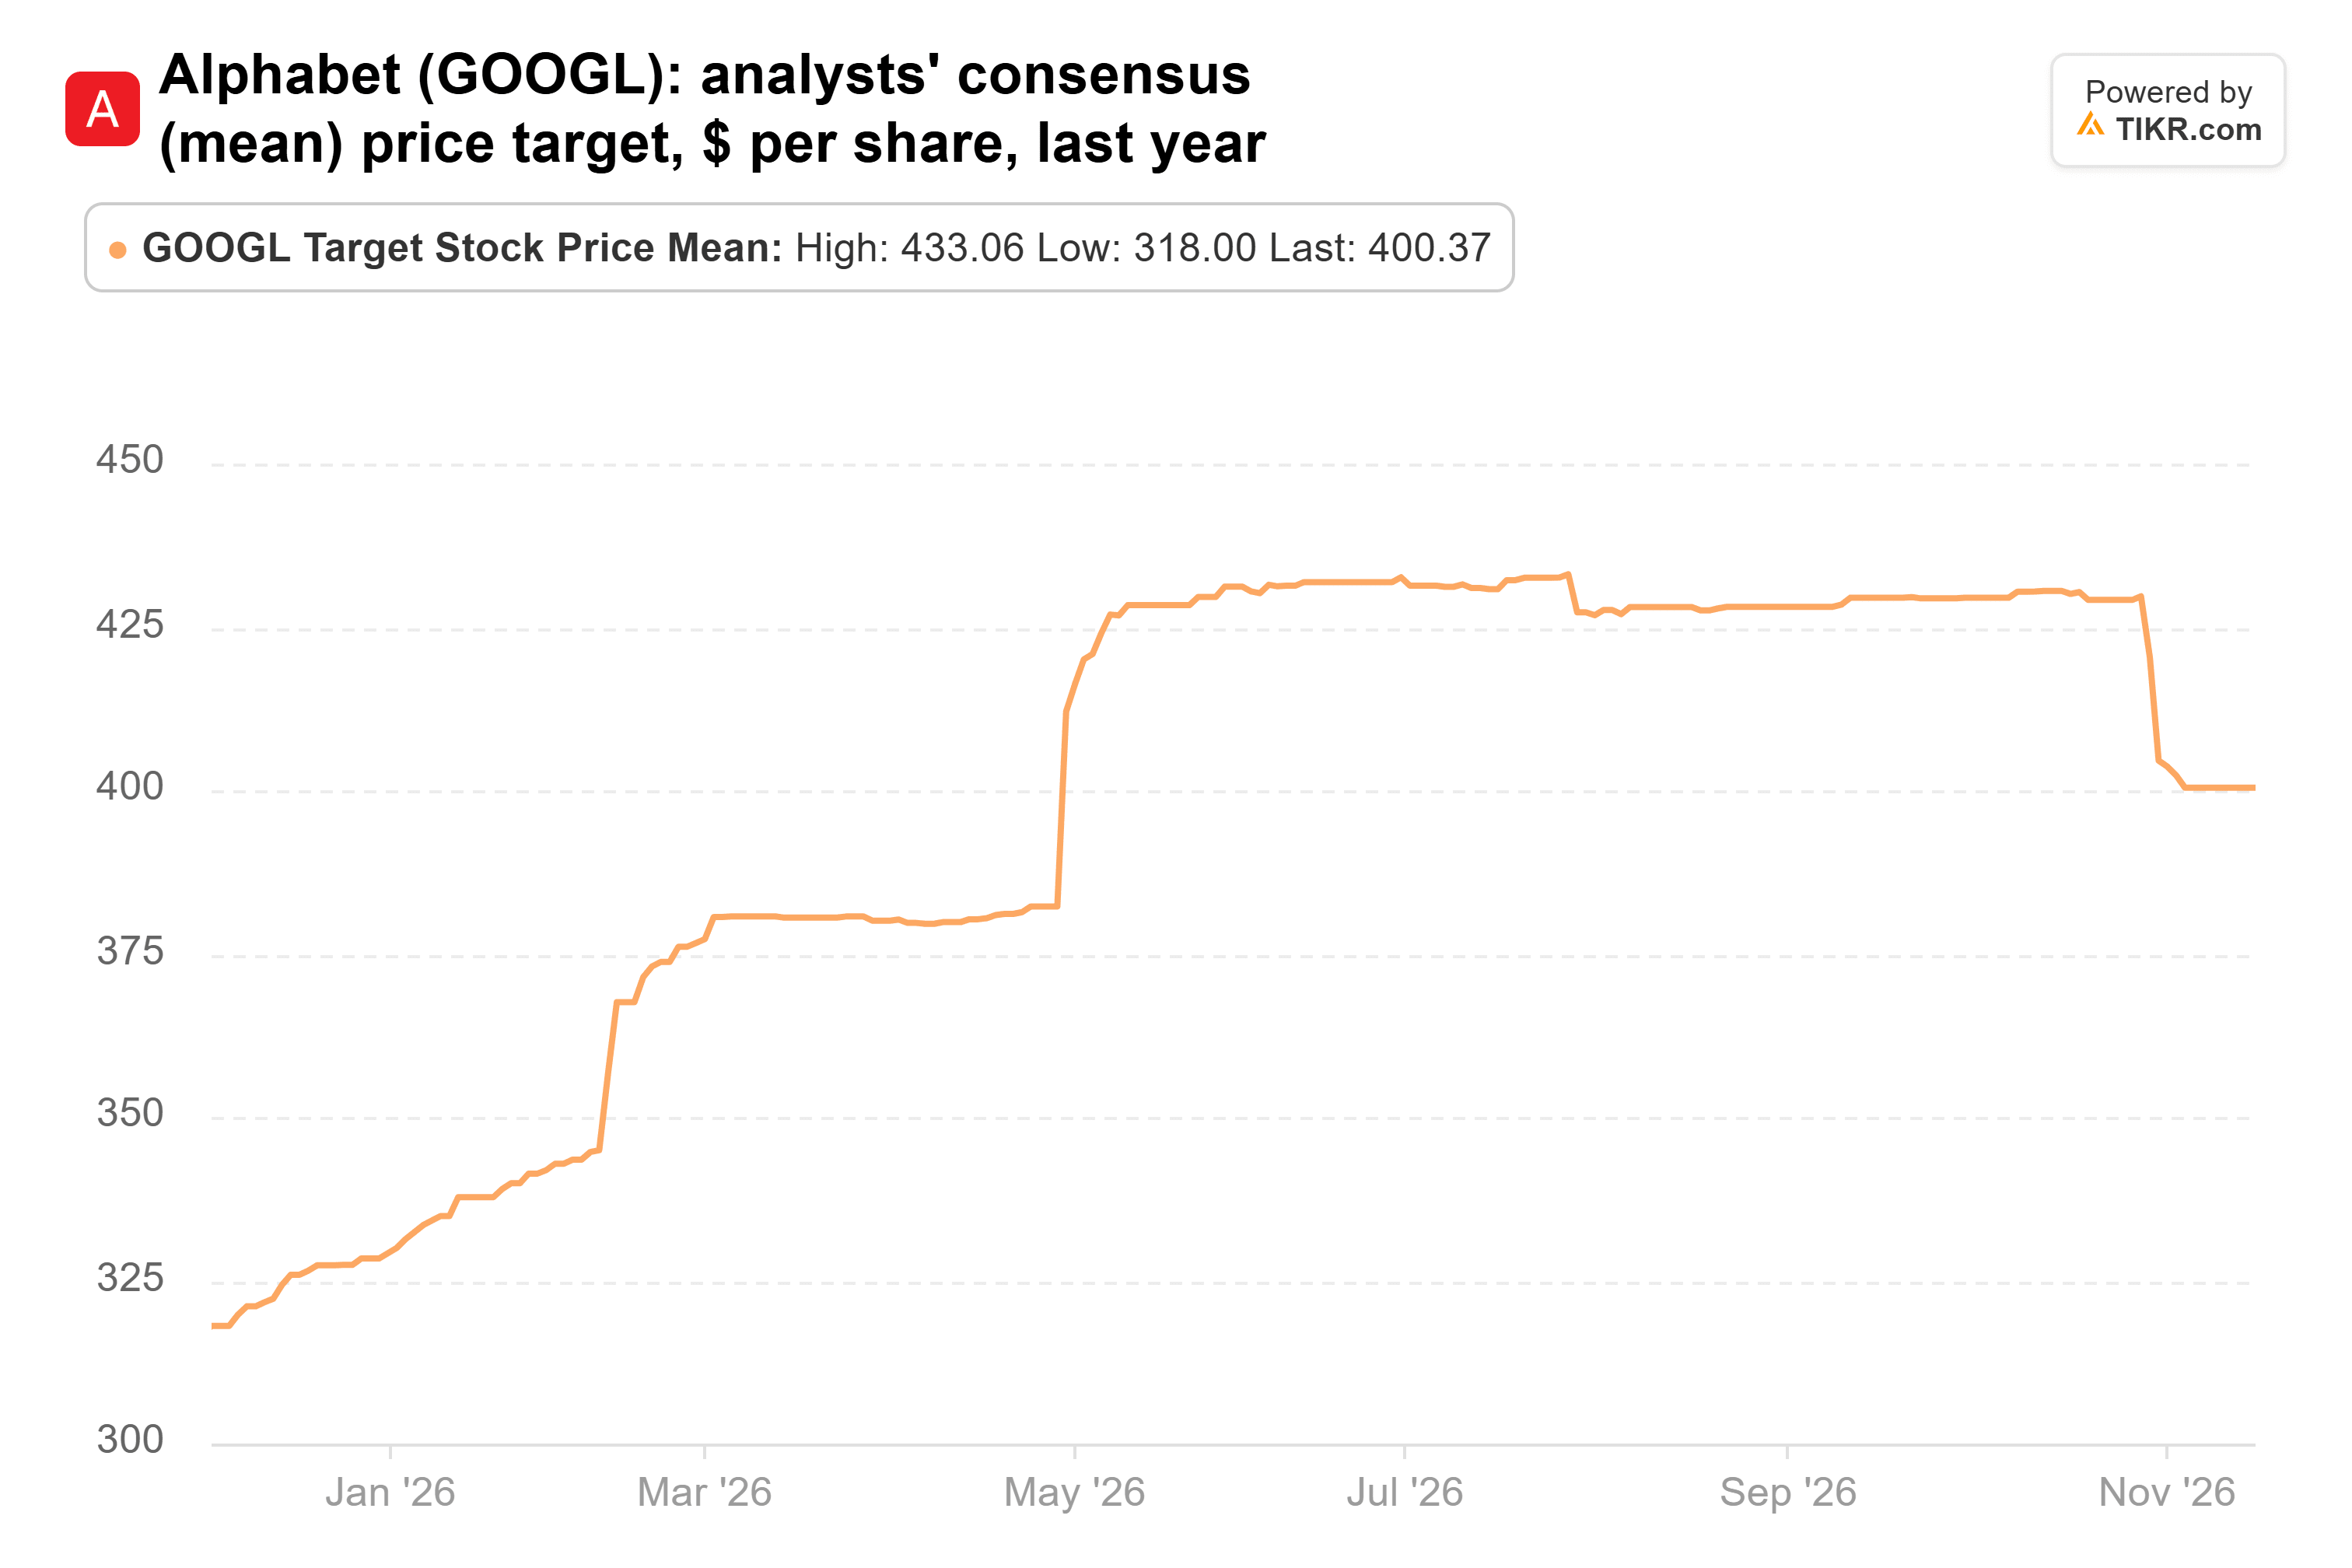
Questo è il 47% sopra la chiusura a 272,66 dollari, a circa 20x gli utili forward, e Morgan Stanley vede le vendite di TPU di Alphabet balzare a 84 miliardi di dollari. Il rischio a breve termine è l'IPO di Anthropic, i cui lock-up liberano quasi il 40% dell'operazione il primo giorno. Questo è un grosso rischio per Alphabet in quanto azionista di Anthropic.
Honeywell è quella che ricomprerei
Se potessi ricomprare una delle tre, sarebbe Honeywell. Il management ha innalzato le sue previsioni per il 2026 dopo un forte terzo trimestre, e gli analisti hanno alzato il loro target dallo scorporo. A circa 23x gli utili forward, costa anche meno di TJX. Il rischio è che margini più grassi stiano facendo gran parte del lavoro: Honeywell prevede una crescita organica delle vendite per il 2026 di appena il 4-5%, contro una crescita dell'EPS rettificato del 30-31%.
Vendere Honeywell Aerospace sembra giusto mentre gli analisti stanno ancora tagliando, e vendere TJX sembra ragionevole al suo prezzo. Il prossimo 13F del fondo, dovuto entro il 16 febbraio, mostrerà se è tornato su qualcuna di esse. Il rapporto del quarto trimestre di Honeywell all'inizio del prossimo anno mostrerà se quelle previsioni reggono.
Quindi, quanto vale effettivamente l'azione Honeywell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Honeywell. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Honeywell gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


