Punti Chiave
- Una società di gestione da 1,61 miliardi di dollari ha incrementato le sue posizioni in Amazon, Union Pacific e Marriott International nel terzo trimestre, i tre maggiori aumenti di posizione secondo il suo ultimo 13F.
- Amazon è ora la holding più grande del fondo, anche se, rappresentando il 2,7% delle sue azioni 13F, nessuna singola scommessa domina il portafoglio.
- I prezzi target medi degli analisti si collocano al 32% sopra l'ultima chiusura di Amazon, al 15% sopra quella di Union Pacific e solo al 4% sopra quella di Marriott.
- Amazon sembra il migliore dei tre acquisti da seguire, per gli investitori che possono sopportare un altro anno di pesanti spese in AI.
Un fondo non deve essere famoso per valere la pena di essere osservato, specialmente quando sta mettendo più denaro in azioni che probabilmente già possiedi. Sone Capital Management, che gestisce 1,61 miliardi di dollari, ha depositato il suo 13F per il trimestre terminato il 30 settembre il 16 novembre, e le tre maggiori posizioni che ha incrementato sono state Amazon (AMZN), Union Pacific (UNP) e Marriott International (MAR).
Il fondo deteneva 101 posizioni per un valore di 1,42 miliardi di dollari ai prezzi di fine trimestre, quindi nessuna di queste rappresenta una scommessa enorme di per sé. Ma ora sono la sua prima, terza e quarta holding più grandi.
Amazon è la scommessa più grande del fondo, e Wall Street continua a gradirla
Il fondo ha terminato settembre con 154.902 azioni Amazon, il 36% in più rispetto a tre mesi prima. Valevano 39 milioni di dollari, ovvero il 2,7% delle sue azioni 13F. Il titolo è sceso dello 0,9% dal 30 settembre e si trova al 14% sotto il suo massimo degli ultimi 52 settimane.
Non tutti i grandi investitori sono d'accordo. Dan Loeb di Third Point ha venduto completamente Amazon nello stesso trimestre, sostenendo che le spese in AI stanno correndo molto più avanti dei ricavi necessari a pagarle. E il CEO Andy Jassy ha detto che Amazon spenderà "significativamente di più" dei circa 220 miliardi di dollari di quest'anno l'anno prossimo. Gli analisti ora si aspettano un deflusso di free cash flow di 41,2 miliardi di dollari nel 2026.
Tuttavia, gli analisti non si sono ritirati molto. Il loro prezzo target medio è salito da 294 a 327 dollari nell'ultimo anno:
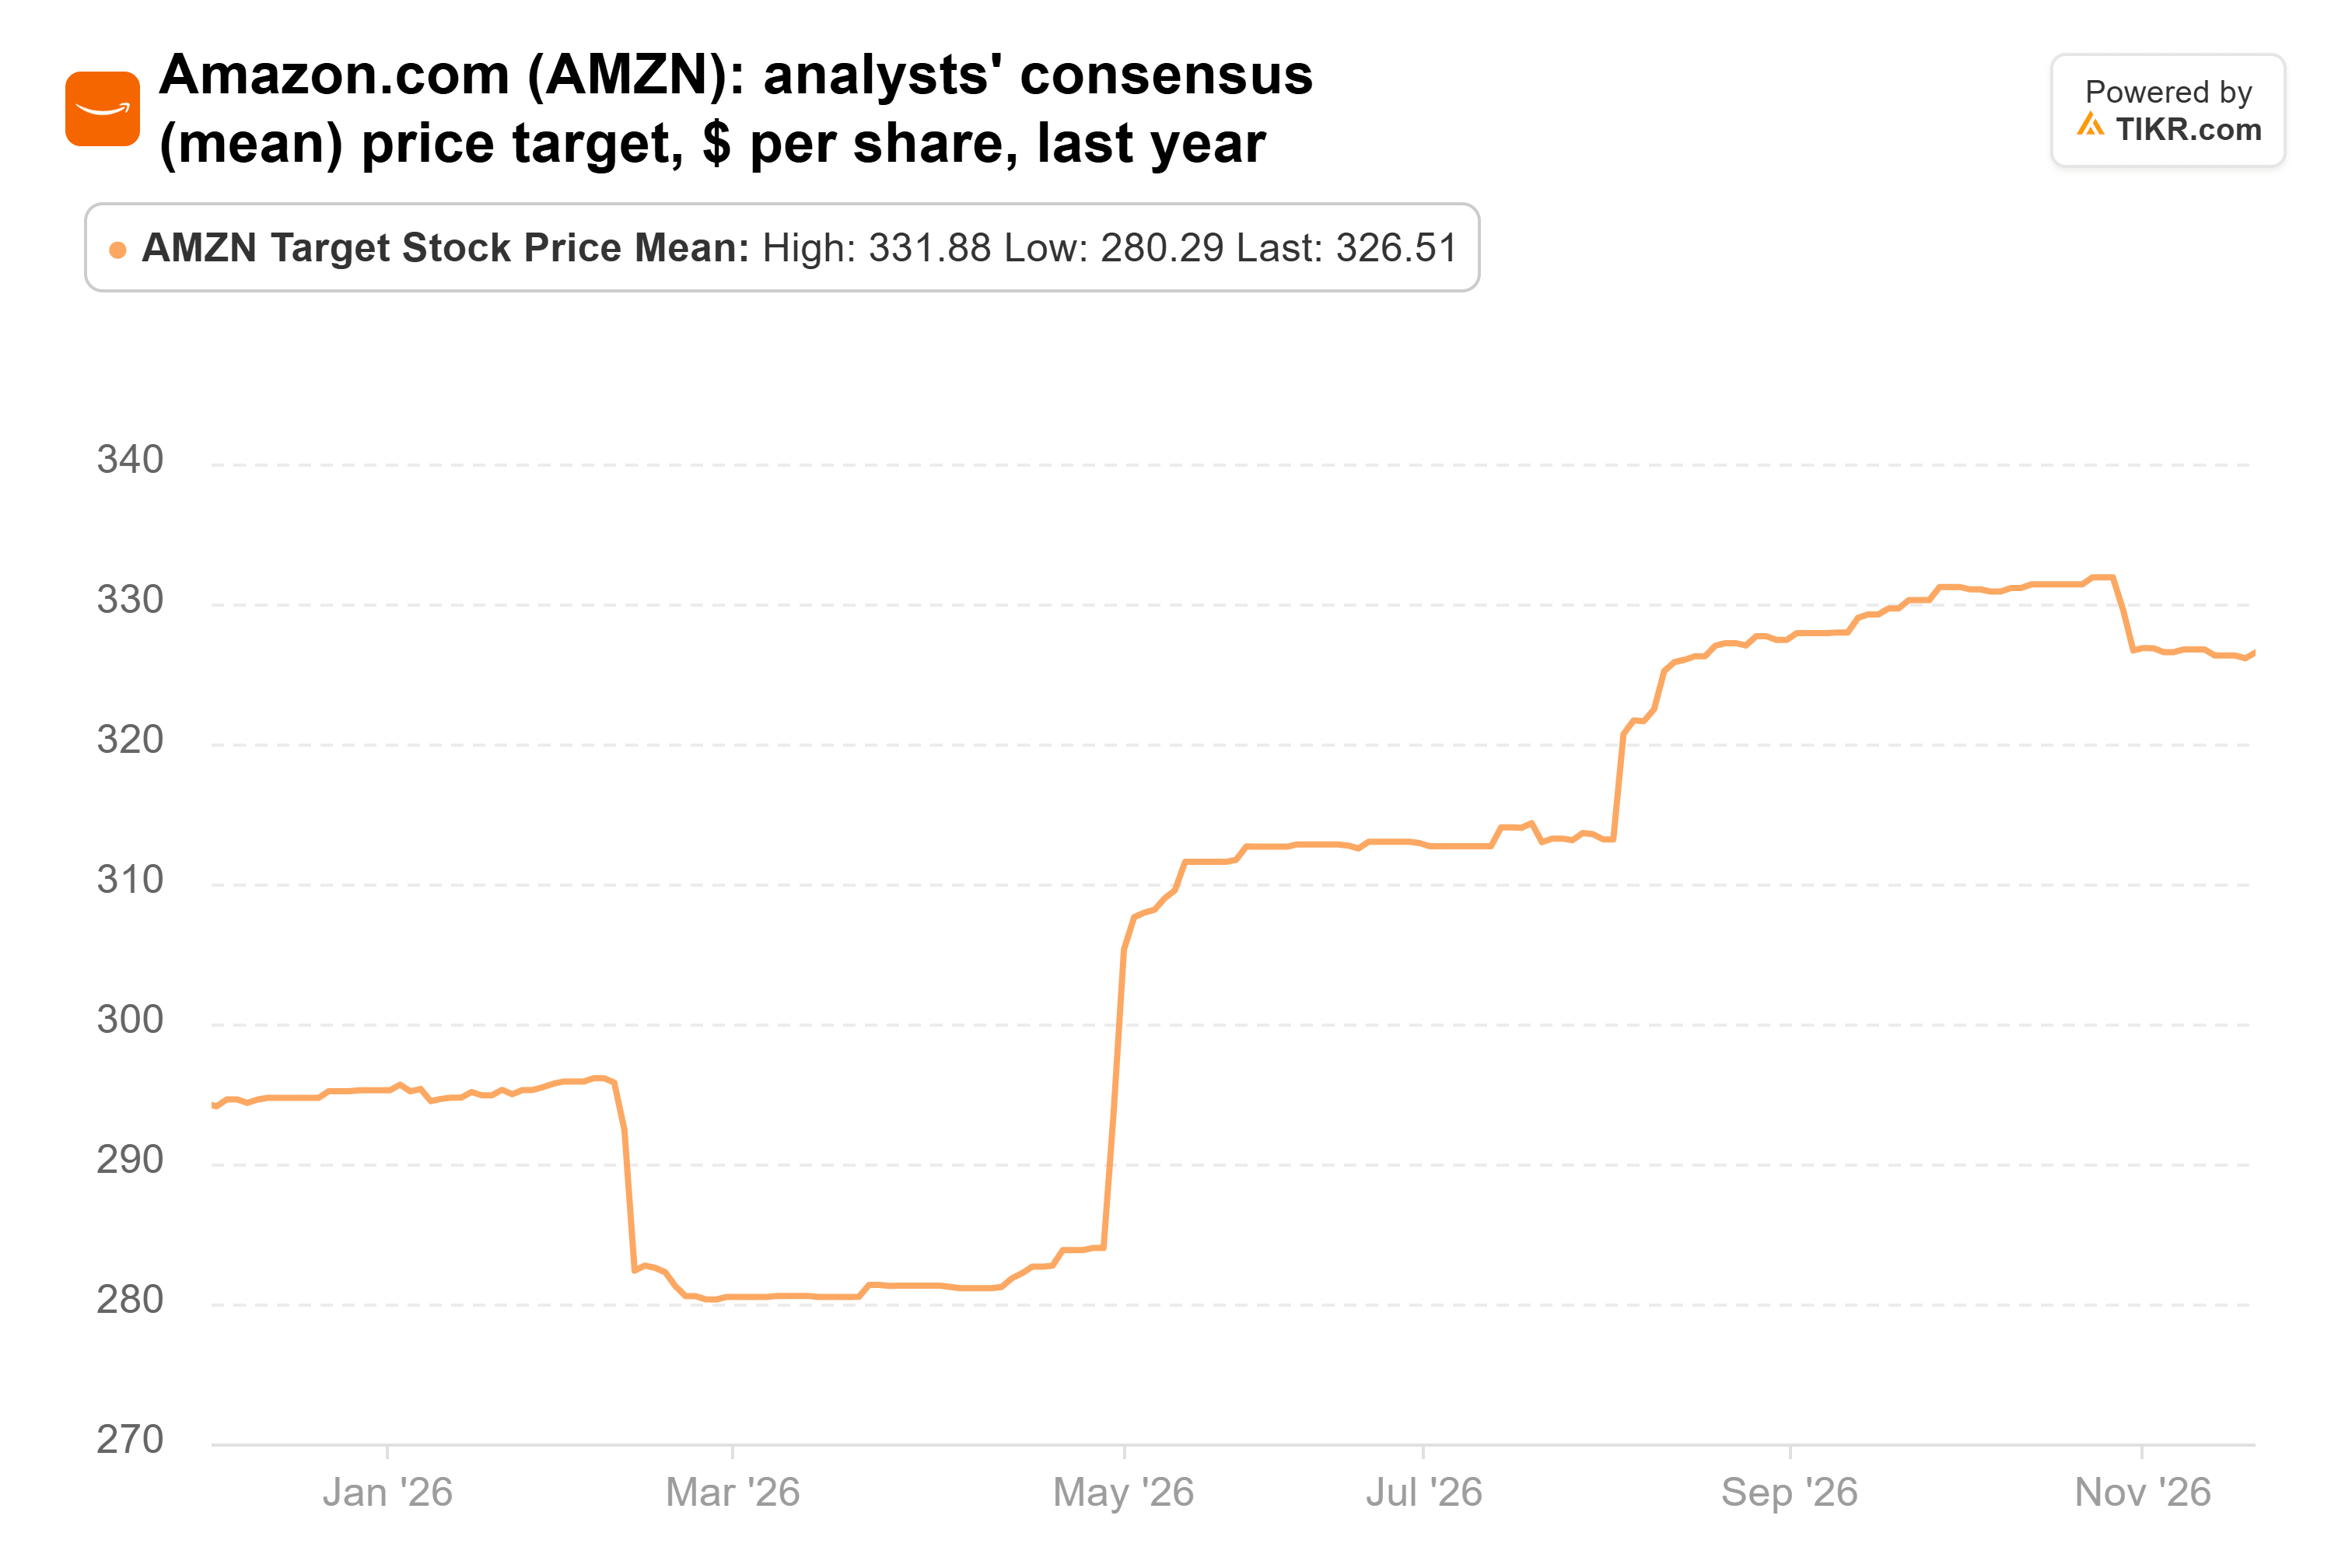
Questa media si colloca al 32% sopra l'ultima chiusura, con target individuali che vanno da 230 a 405 dollari.
TIKR monitora 62 analisti su Amazon. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Amazon
Union Pacific continua a trasportare più merci
Il fondo ha incrementato del 31% la sua posizione in Union Pacific, terminando settembre con 125.490 azioni per un valore di 34 milioni di dollari, il 2,4% delle sue azioni 13F. Il titolo è salito del 6% da allora.
La compagnia ferroviaria ne ha dato buona ragione a ottobre. I ricavi del terzo trimestre sono aumentati del 15% a 7,2 miliardi di dollari grazie a un aumento del 6% dei carichi, guadagni sui prezzi e una maggiorazione sul carburante più alta, e l'EPS rettificato è salito del 15% a 3,53 dollari. Il CEO Jim Vena ha anche detto che Union Pacific attende con favore i prossimi passi nella revisione della fusione con Norfolk Southern da parte della Surface Transportation Board, che lui presenta come la prima ferrovia transcontinentale americana.
Gli analisti hanno alzato i loro target insieme agli utili. La media è salita da 260 a 330 dollari nell'ultimo anno, un guadagno di circa il 27%:

Questo è il 15% sopra l'ultima chiusura, per un titolo che scambia a circa 20x gli utili forward con un rendimento da dividendo del 2,0%. La fusione ha ancora bisogno dell'approvazione del board.
Marriott ha già corso
Marriott ha ottenuto il maggiore impulso dei tre: il fondo ha aumentato il numero di azioni del 56%, a 94.990 azioni per un valore di 34 milioni di dollari, o il 2,4% delle sue azioni 13F. È anche quello che ha già dato i suoi frutti. Il titolo è salito del 14% dal 30 settembre e si trova solo al 6% sotto il suo massimo degli ultimi 52 settimane.
Il rovescio della medaglia è che gli analisti hanno per lo più alzato i loro target per tenere il passo con il titolo. La media è passata da 292 a 423 dollari nell'ultimo anno, un guadagno del 45% che quasi eguaglia la salita del 44% del titolo stesso:
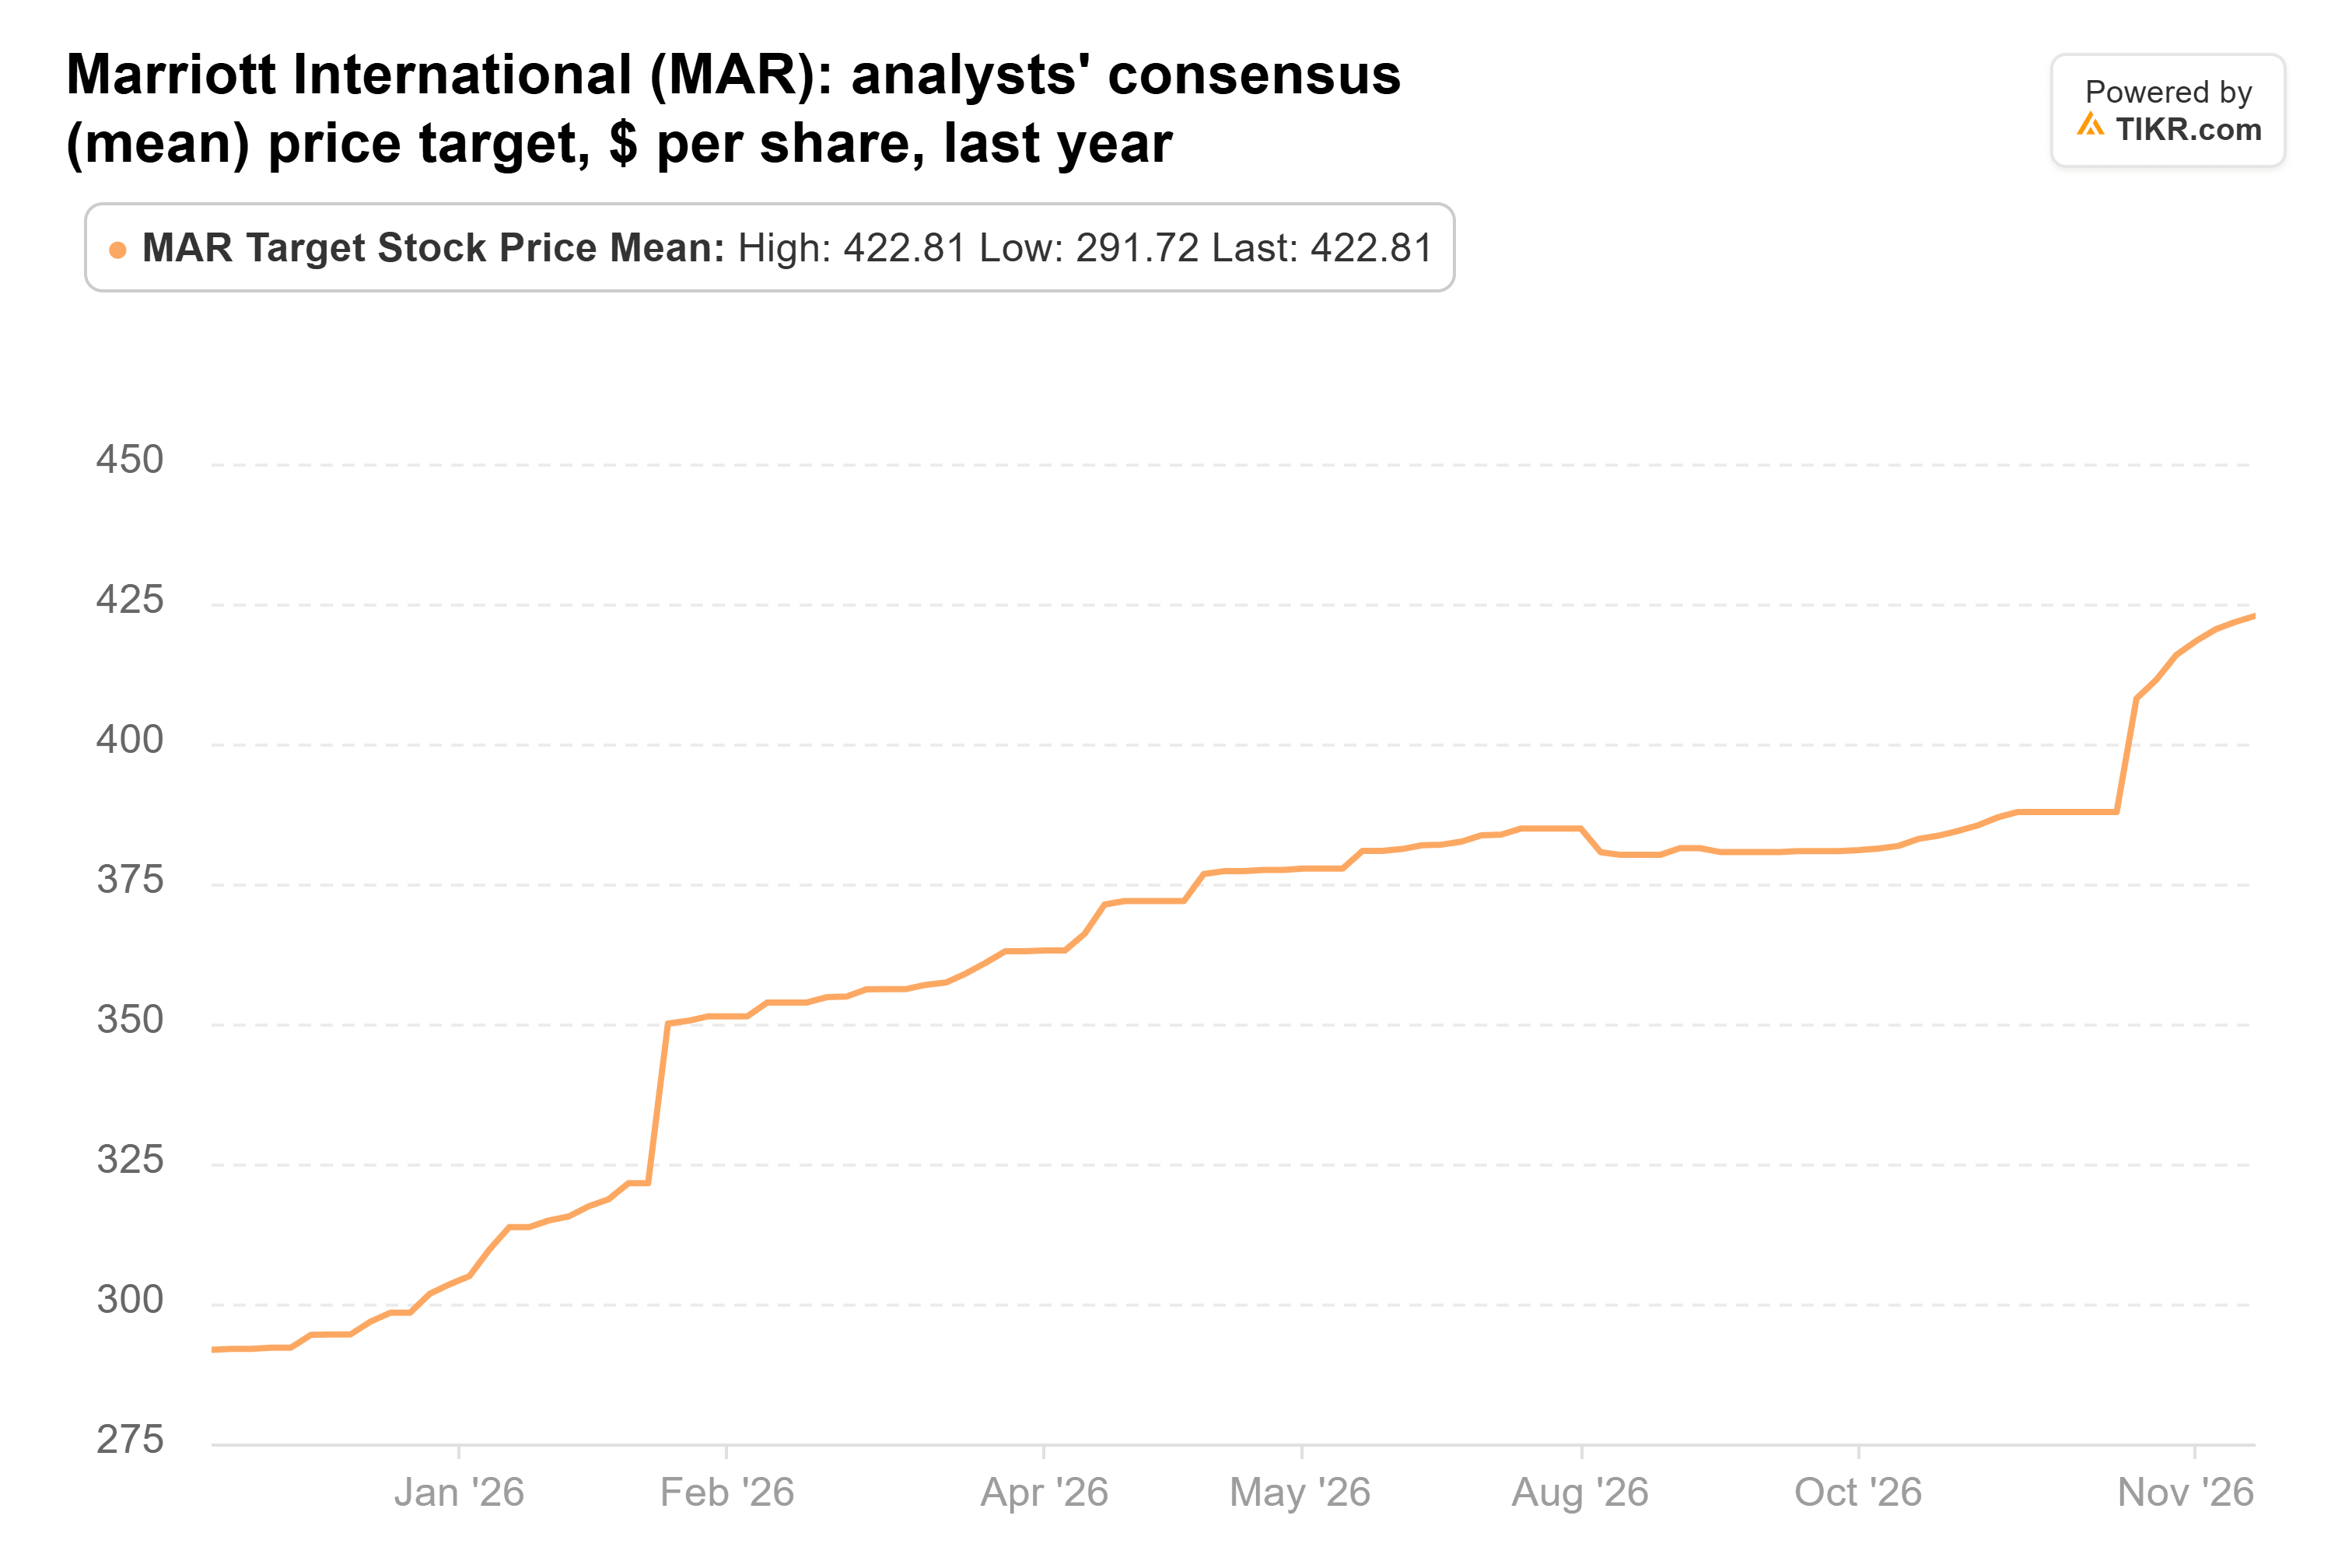
Questo lascia un potenziale rialzo del 4% rispetto al target medio, e a circa 31x gli utili forward, Marriott è la più costosa delle tre. Anche il target più rialzista, 479 dollari, è circa il 18% sopra l'ultima chiusura.
Amazon è quello che seguirei
Se potessi seguire solo uno di questi acquisti, sarebbe Amazon. Ha di gran lunga il maggior potenziale di rialzo rispetto al target medio di Wall Street. A circa 25x gli utili forward scambia ben al di sotto della sua media di circa 35x negli ultimi tre anni, anche dopo che gli analisti hanno alzato le loro stime di utili per il 2028 del 24% in un anno.
Union Pacific è un solido secondo posto, con volumi in crescita e target in aumento insieme ai suoi utili. Marriott mi sembra pienamente prezzata dopo la sua corsa.
Il rischio con Amazon è la liquidità. Gli analisti non vedono il free cash flow tornare positivo fino al 2028. E con Anthropic che diventa pubblica, la partecipazione di Amazon sarà valutata a mercato ogni trimestre, quindi i suoi utili riportati fluttueranno con il titolo di Anthropic.
Il rapporto del quarto trimestre di Amazon all'inizio di febbraio porterà le sue prospettive di spesa per il 2027. Una guida al capex inferiore ai 278,2 miliardi di dollari che gli analisti si aspettano, con AWS ancora in rapida crescita, sarebbe una buona risposta ai calcoli di Loeb. Il prossimo 13F del fondo, previsto a metà febbraio, mostrerà se ha continuato ad acquistare.
Quindi, quanto vale realmente l'azione Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!