Punti Chiave
- Citi afferma che il vantaggio di SpaceX nel lancio si sta ampliando, passando da un vantaggio di 10-15 anni a uno di 20 anni, dopo che la sua torre ha catturato lo stadio superiore di Starship.
- Il margine operativo di Starlink è salito al 40,7% nei primi nove mesi del 2026, nonostante la riduzione del ricavo medio per abbonato.
- Amazon e AST SpaceMobile hanno ancora bisogno dei razzi di altre aziende, e Rocket Lab è a anni luce dalla scala di SpaceX.
- Il rischio principale è il segmento compute, che dovrebbe guidare la maggior parte della crescita attesa di SpaceX.
SpaceX (SPCX) ha catturato lo stadio superiore di Starship con la sua torre di lancio per la prima volta, e Citi afferma che il resto dell'industria dei lanci sta rimanendo ulteriormente indietro.
Questa è una cattiva notizia per Amazon (AMZN) e AST SpaceMobile (ASTS), che hanno entrambe bisogno dei razzi di qualcun altro per competere con Starlink. È anche una cattiva notizia per Rocket Lab (RKLB), il concorrente pubblico più vicino nel settore dei lanci.
In una nota del 16 novembre, Citi ha scritto che il "divario tecnologico nel lancio si sta ampliando" e che "un vantaggio di 10-15 anni sta diventando sempre più un vantaggio di 20 anni".
I razzi sono la parte piccola
Per gli azionisti, tuttavia, il lancio è una piccola parte di SpaceX. Nell'episodio del 19 novembre di 20VC, Rory O'Driscoll di Scale Venture Partners ha detto che i razzi "creano Starlink", ma "la maggior parte del business, della capitalizzazione di mercato e del TAM, secondo il loro stesso S1, riguarda tutto il compute".
Gli analisti si aspettano che i ricavi di SpaceX salgano da $49.0 miliardi nel 2026 a $336 miliardi nel 2028:
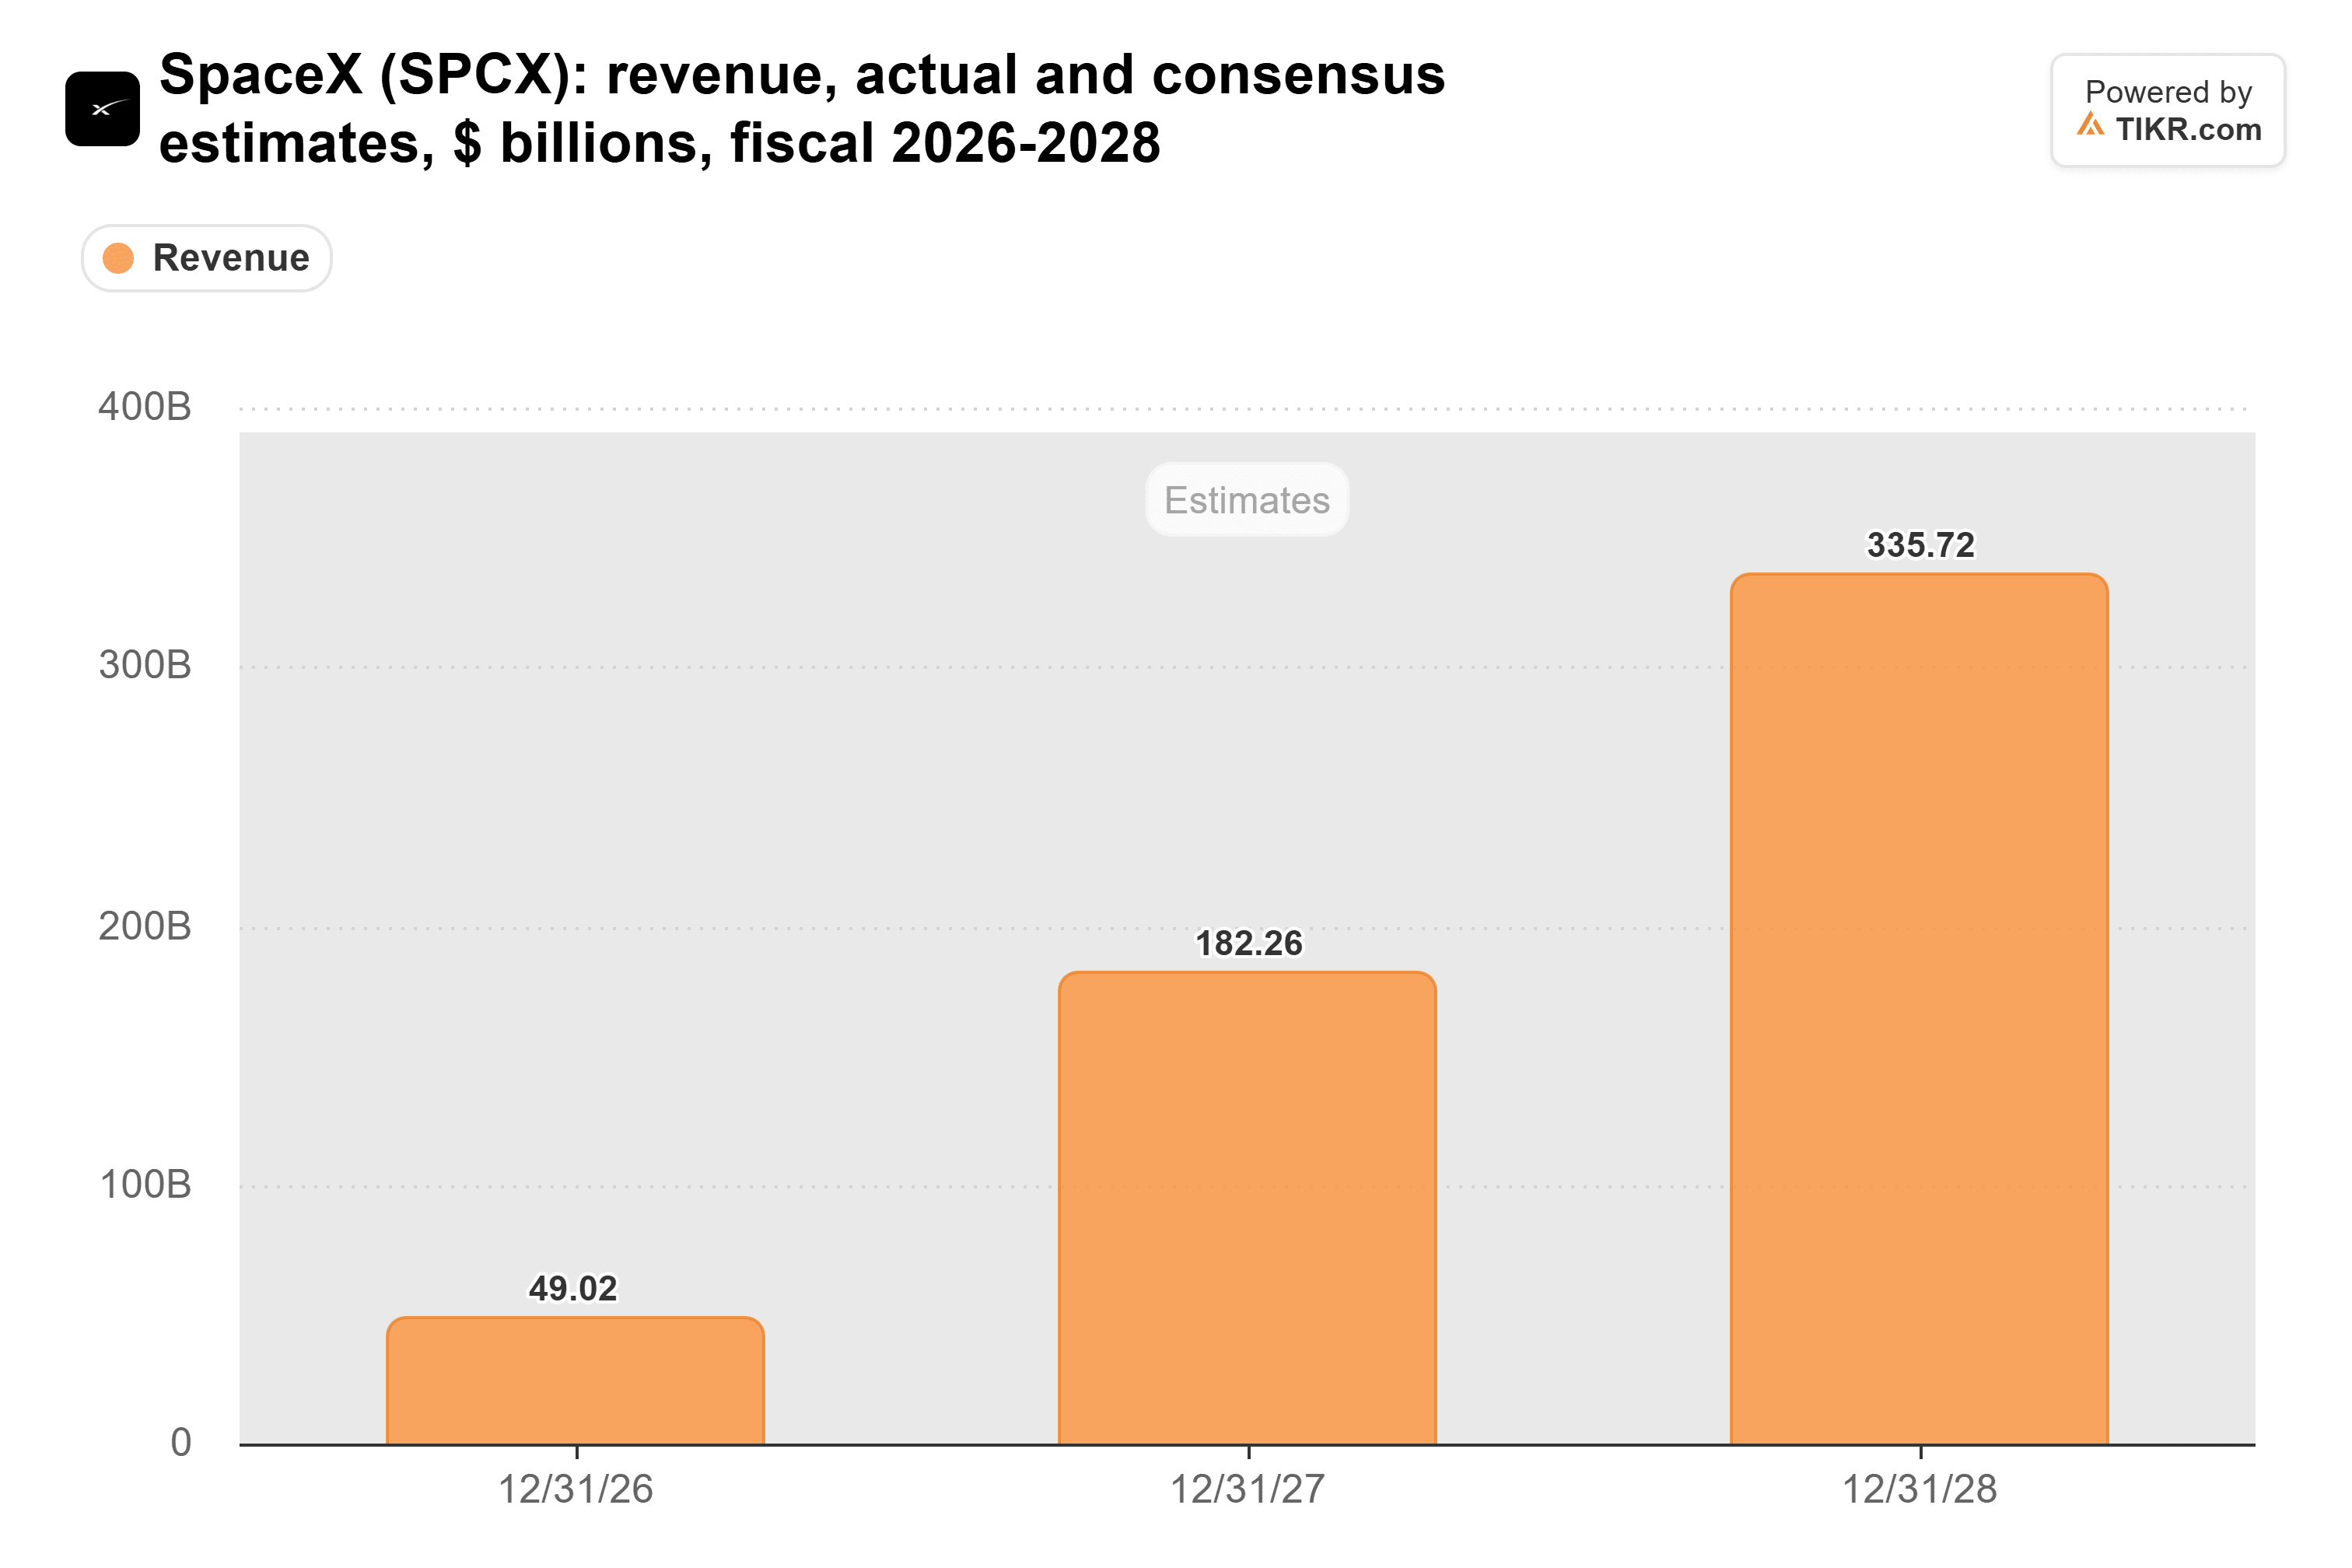
Il compute sta già guidando quella crescita. Il segmento Super Intelligence ha generato $7.56 miliardi dei $14.6 miliardi di ricavi del terzo trimestre di SpaceX, e $6.75 miliardi dei $9.00 miliardi di aumento rispetto all'anno precedente.
TIKR monitora 40 analisti su SpaceX. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su SpaceX, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di SpaceX
Costi di lancio bassi, margini di Starlink in aumento
SpaceX trae il massimo vantaggio dal suo vantaggio nel lancio quando lancia i propri satelliti: 23 dei suoi 35 lanci nel terzo trimestre trasportavano carichi utili propri. Tuttavia, questo non si vede nel margine totale di SpaceX. Il suo margine operativo è passato dal 5,3% nel 2024 all' -11,1% nel 2025, e queste cifre includono il business di IA con cui si è fusa a febbraio:
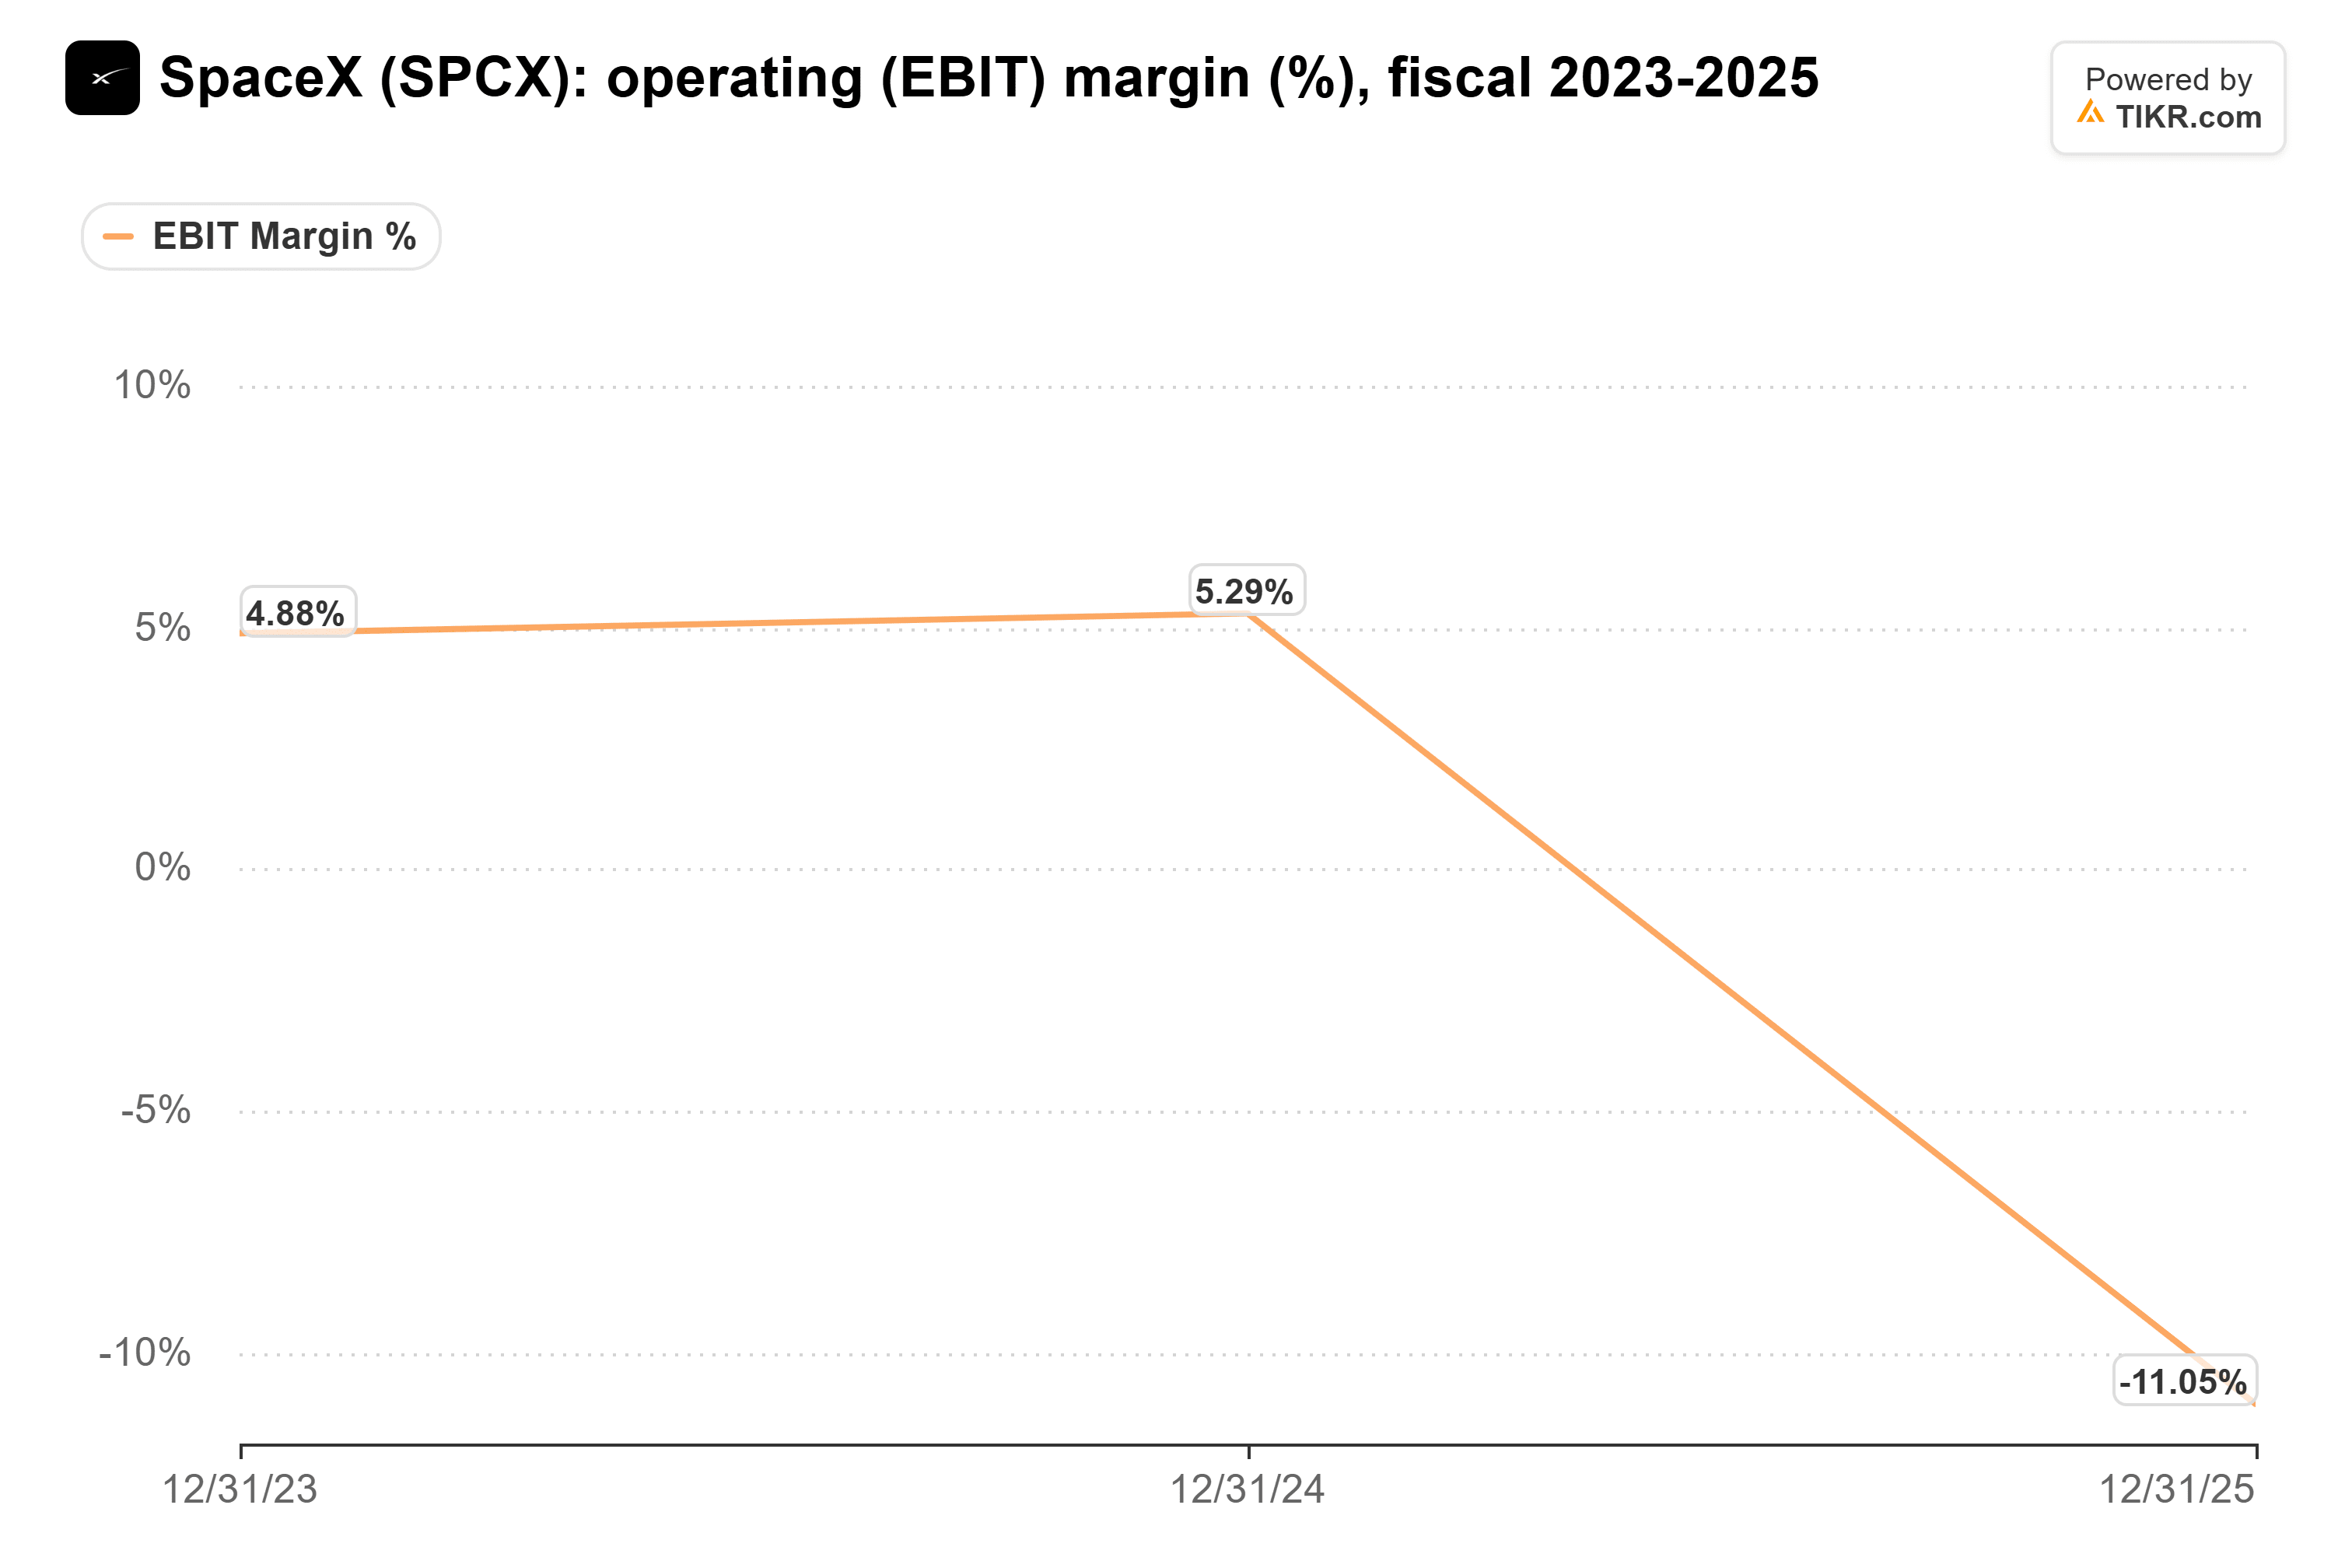
Il lato IA ha perso $6.4 miliardi dalle operazioni nel 2025. Il segmento Connettività di Starlink, nel frattempo, ha guadagnato $5.21 miliardi di utile operativo GAAP nei primi nove mesi del 2026, un margine del 40,7%, in aumento rispetto al 38,6% di un anno prima. (Il terzo trimestre ha ricevuto una spinta una tantum, principalmente da rimborsi tariffari).
E lo ha fatto mentre faceva pagare di meno. Gli abbonati consumer hanno raggiunto 13,6 milioni al 30 settembre, in aumento rispetto ai 7,2 milioni di un anno prima, ma hanno pagato in media $69 al mese nel terzo trimestre, in calo rispetto a $83. I prezzi possono scendere mentre i margini si ampliano solo se i costi scendono più velocemente, e possedere il viaggio più economico per l'orbita è una parte importante di questo.
Tutti gli altri sono in attesa di un razzo
La perdita del 15 novembre di Amazon mostra come sia senza quel viaggio. Il razzo Vulcan della United Launch Alliance è fallito circa 10 minuti dopo il decollo e ha distrutto 40 satelliti Leo, nel primo dei 38 lanci Vulcan che Amazon ha acquistato.
I prossimi tre BlueBird di AST SpaceMobile sono fermi a Cape Canaveral da settembre, in attesa che SpaceX confermi una data di lancio. Il suo stesso razzo riutilizzabile, Blacklift, non dovrebbe volare prima della fine del 2028.
Rocket Lab mostra quanto tempo ci vuole per costruire un business di razzi. Gli analisti si aspettano che i suoi ricavi crescano da $602 milioni nel 2025 a $1.76 miliardi nel 2028:

Quella cifra del 2028 è meno della metà dei $4.1 miliardi che il segmento Spazio di SpaceX ha generato nel 2025. E mentre la capacità di lancio in tutta l'industria si restringe, Rocket Lab ha appena aumentato il suo prezzo base a $70 milioni per diverse missioni su Neutron, un razzo che non ha ancora volato. Ogni operatore satellitare, tranne SpaceX, deve pagare prezzi del genere.
Il compute continua a sostenere il titolo
Uno Starlink più economico non aiuterà molto se il compute delude. Un cliente di Super Intelligence ha fornito il 34,5% dei ricavi del terzo trimestre di SpaceX, e il contratto di SpaceX con Anthropic consente a entrambe le parti di recedere con un preavviso di 90 giorni dopo i primi tre mesi.
In sintesi: Citi ha ragione sui razzi, e Starlink trasforma quel vantaggio in profitto. Questo dà a SpaceX una solida base, ma il titolo ha ancora bisogno che il business del compute dia risultati se vuole continuare a salire.
Elon Musk ora si aspetta voli settimanali di Starship nella prima metà del 2027. I risultati del quarto trimestre all'inizio del 2027 mostreranno se il margine di Connettività rimane sopra il 40% mentre quei voli aumentano.
Quindi, quanto vale realmente il titolo SpaceX?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Inizia dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!