Punti Chiave
- Il presidente Trump ha dichiarato sabato che avrebbe fissato un tetto ai tassi d'interesse delle carte di credito al 10%, contro un tasso medio delle carte di circa il 22,2%.
- I Democratici prenderanno il controllo di entrambe le camere a gennaio, e il probabile prossimo presidente della Commissione Bancaria del Senato vuole il tetto, quindi ora è un rischio reale per JPMorgan e Citigroup.
- I prestiti con carta rendono molto di più delle altre attività di JPMorgan, le commissioni sulle carte di Citigroup vanno in perdita dopo i premi, e Capital One ha circa il 60% dei suoi prestiti in carte.
- JPMorgan può assorbire un tetto di un anno. Citigroup, che scambia al di sopra della sua media quinquennale del multiplo, ha meno margine per uno.
Il presidente Donald Trump ha appena rimesso sul tavolo un tetto del 10% sui tassi d'interesse delle carte di credito, e questa volta i Democratici stanno per controllare il Congresso. Questo è un grosso rischio per JPMorgan Chase (JPM) e Citigroup (C), i cui prestiti con carta sono alcune delle attività più redditizie che possiedono.
È un rischio ancora maggiore per Capital One Financial (COF).
Questa volta, il tetto ha una strada
Durante "Saturday in America" di Fox News Channel, la conduttrice Kayleigh McEnany ha chiesto a Trump se avrebbe sostenuto un tetto ai tassi delle carte al 10% per un anno. "Lo farei. Queste società di carte di credito hanno guadagnato molto", ha detto.
Aveva già accennato al tetto a gennaio, e il Congresso a maggioranza repubblicana non lo ha mai preso in considerazione. Questo cambierà quando i Democratici prenderanno il controllo sia della Camera che del Senato a gennaio. La senatrice Elizabeth Warren (D-Mass.), che dovrebbe essere la prossima presidente della Commissione Bancaria del Senato, ha risposto: "Mettiamo un tetto ai tassi delle carte di credito e risparmiamo soldi agli americani".
I ricercatori che hanno studiato la proposta originale di Trump hanno stimato che un tetto del 10% farebbe risparmiare ai titolari di carte circa 100 miliardi di dollari all'anno. Il Consumer Financial Protection Bureau afferma che ai titolari di carte sono stati addebitati 160 miliardi di dollari di interessi nel 2024, quindi il tetto sottrarrebbe ben oltre la metà di quanto incassano gli emittenti.
TIKR monitora 23 analisti su Citigroup. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Citigroup, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Citigroup
Le carte sono i migliori prestiti nei loro bilanci
Alla fine di giugno, JPMorgan aveva 249,8 miliardi di dollari di prestiti con carta. Nel 2025 hanno reso un rendimento netto del 10,26%, circa 4 volte il 2,50% ottenuto su tutte le sue attività fruttifere.
Gli analisti si aspettano che l'EPS normalizzato di JPMorgan salga da 19,73 dollari nel 2025 a 27,22 dollari entro il 2028:
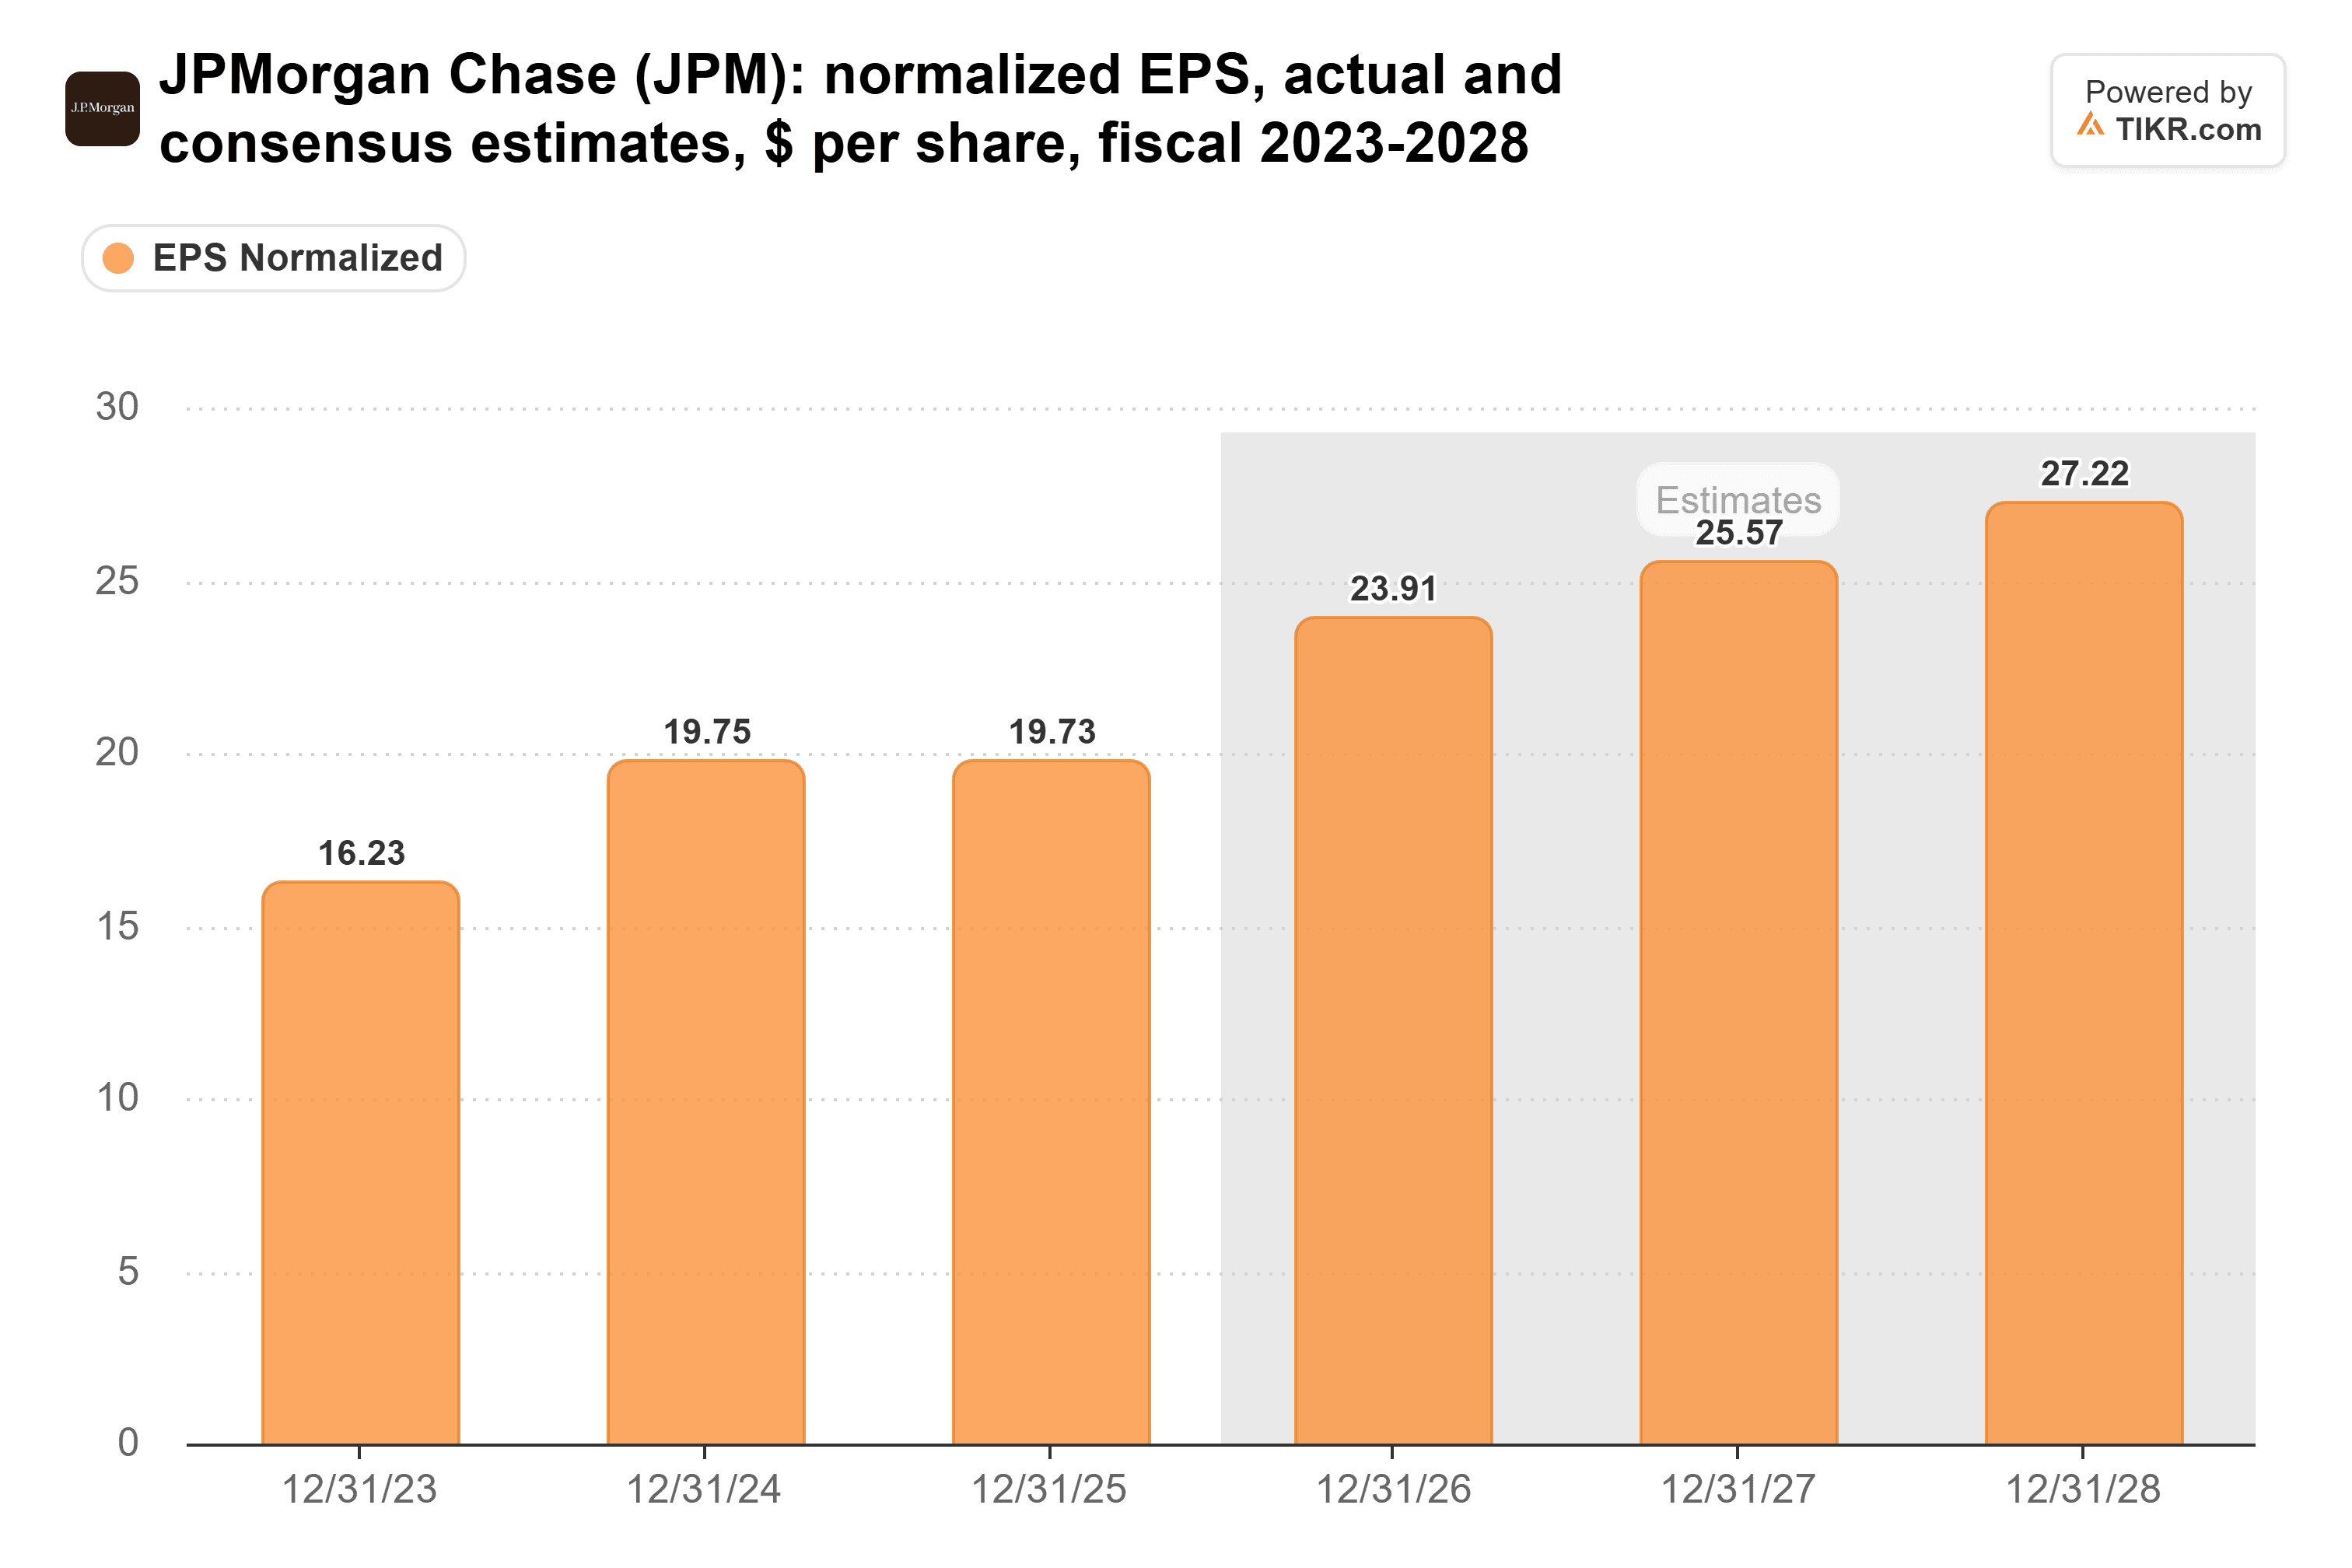
Gli analisti hanno fissato quelle stime prima che un tetto sembrasse potesse passare. Se uno dovesse passare, le stime dovranno essere riviste al ribasso.
Citi ha meno margine di errore
Gli utili di Citigroup sono risaliti dal loro minimo del 2023, passando da 9,23 miliardi di dollari quell'anno a 14,3 miliardi nel 2025:
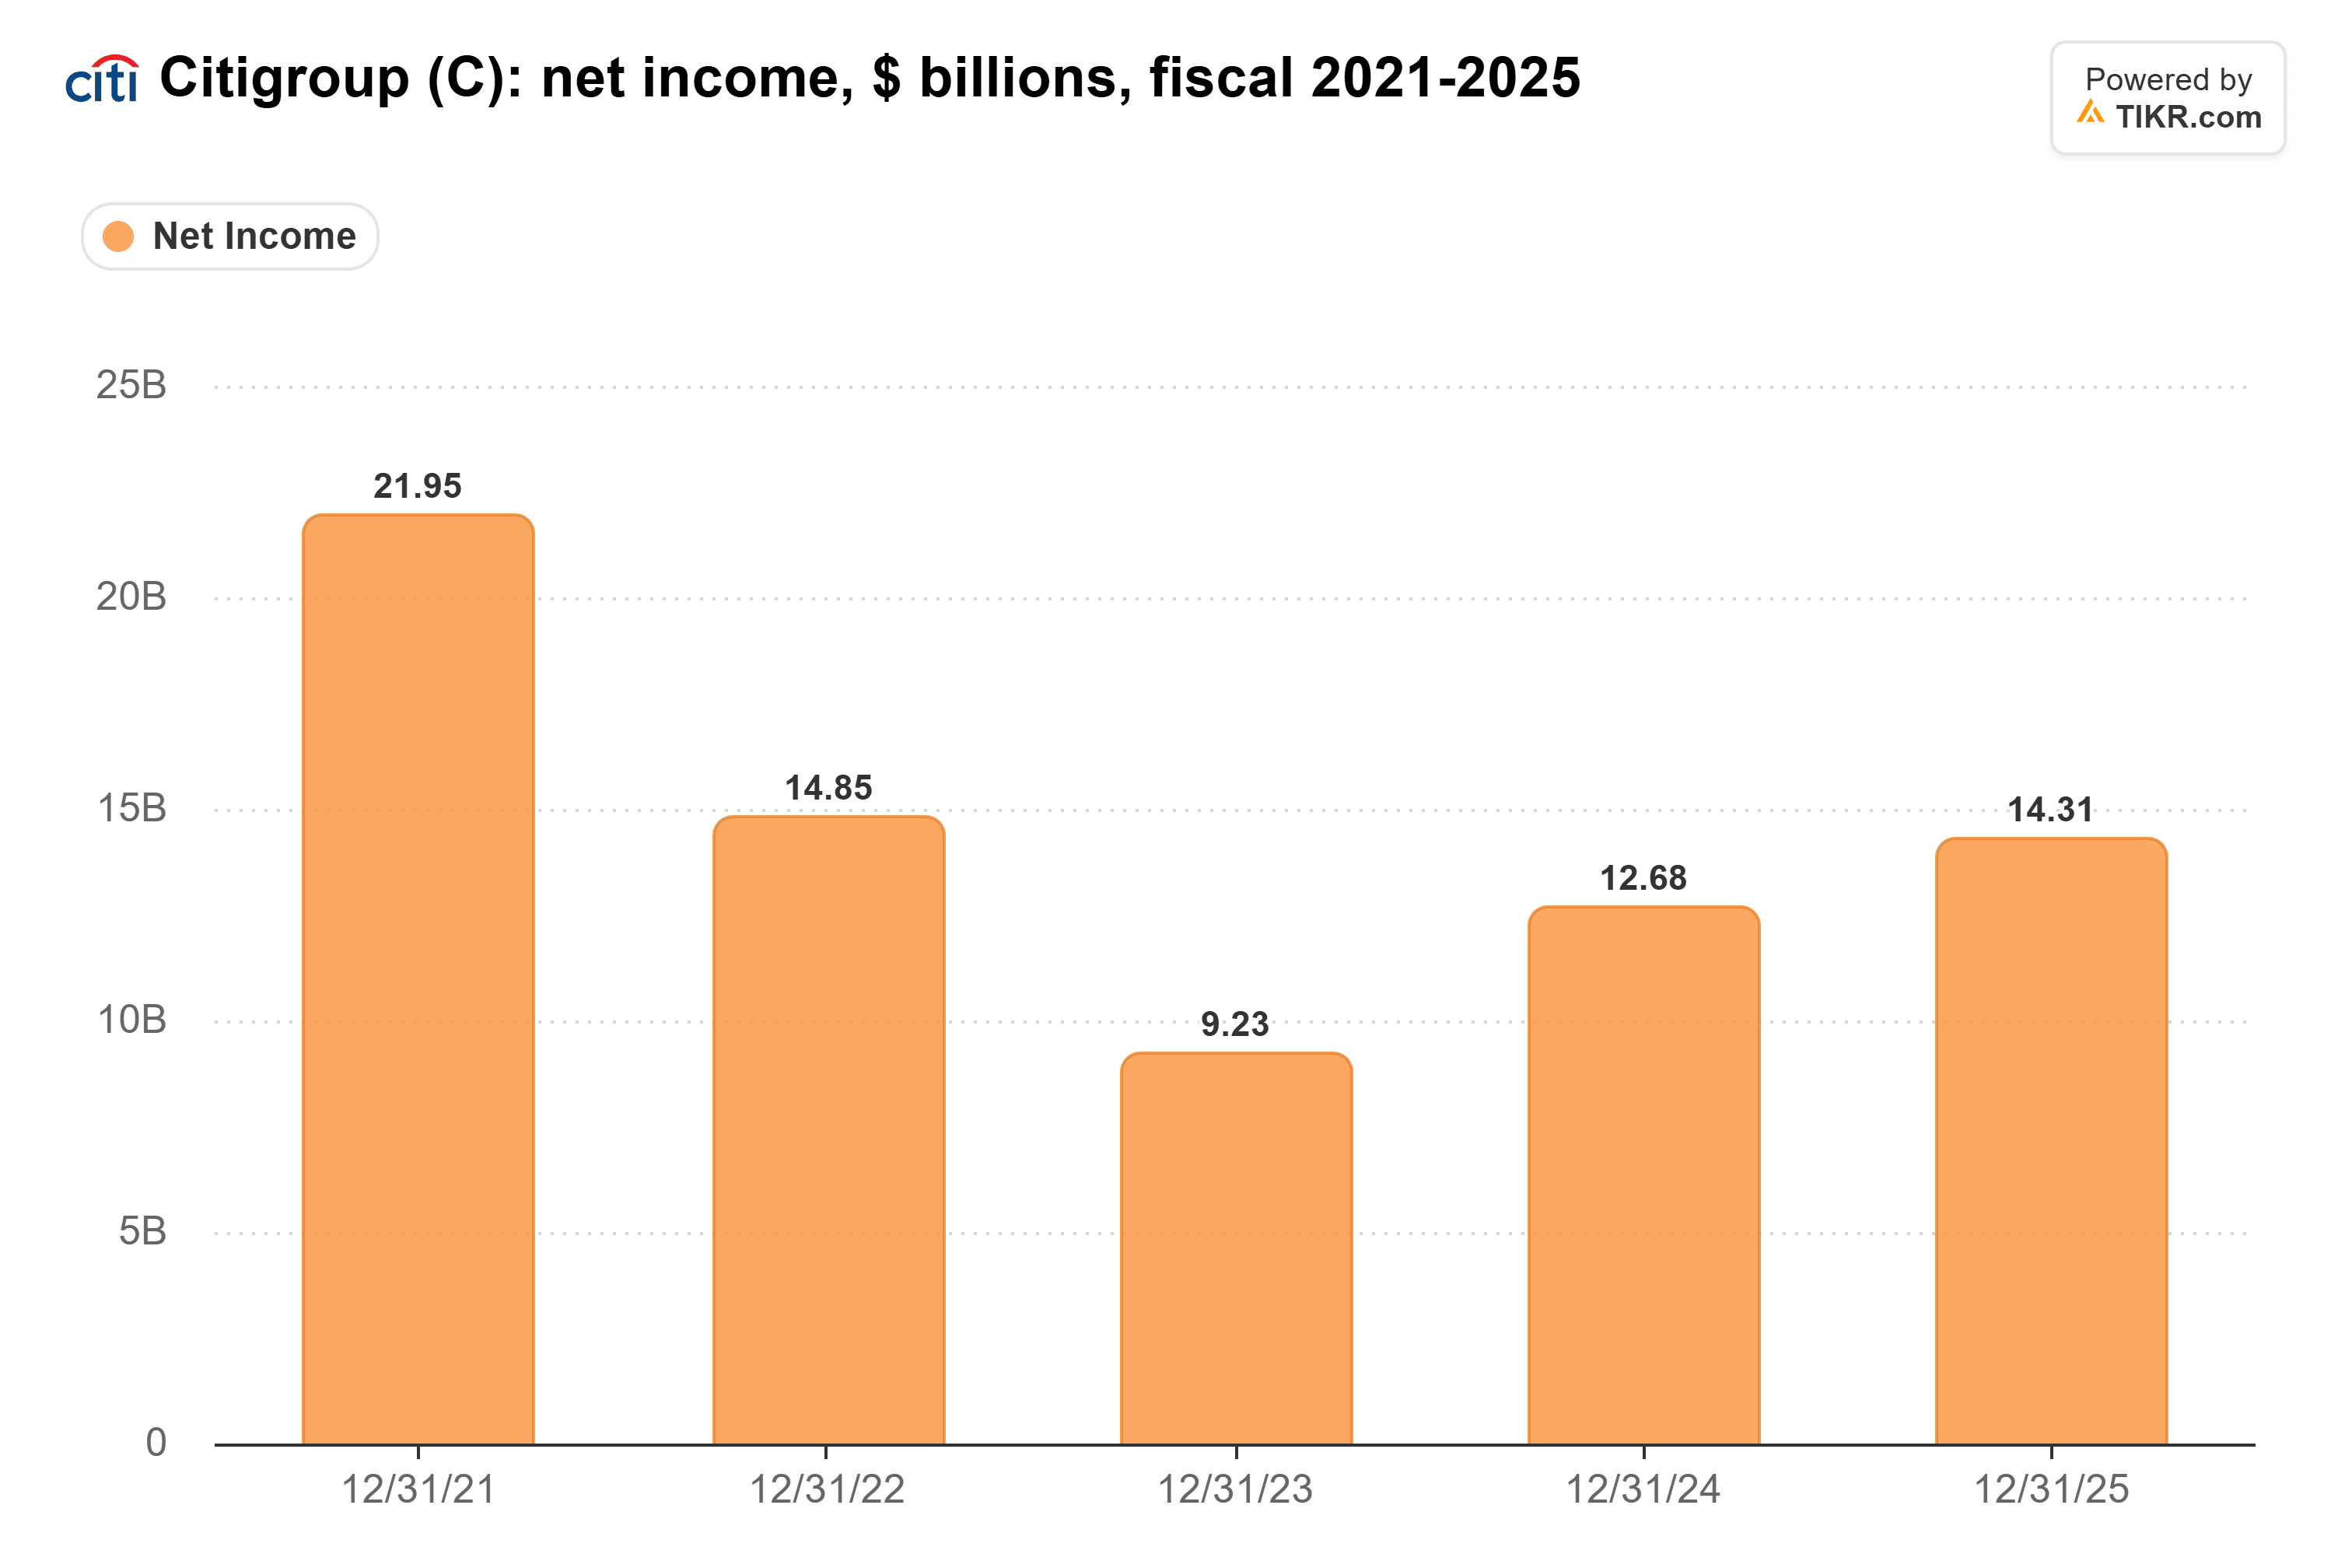
La ripresa è continuata nel terzo trimestre del 2026. Citi ha guadagnato 5,2 miliardi di dollari, in aumento rispetto ai 3,8 miliardi di un anno prima, e la crescita dei prestiti con carta negli Stati Uniti ha contribuito a far salire il reddito netto da interessi del 14%. La sua unità U.S. Consumer Cards ha riportato ricavi da commissioni per -781 milioni di dollari nel trimestre, poiché i premi e i pagamenti ai partner hanno superato le commissioni di intermediazione e altre commissioni, quindi le sue carte guadagnano sugli interessi.
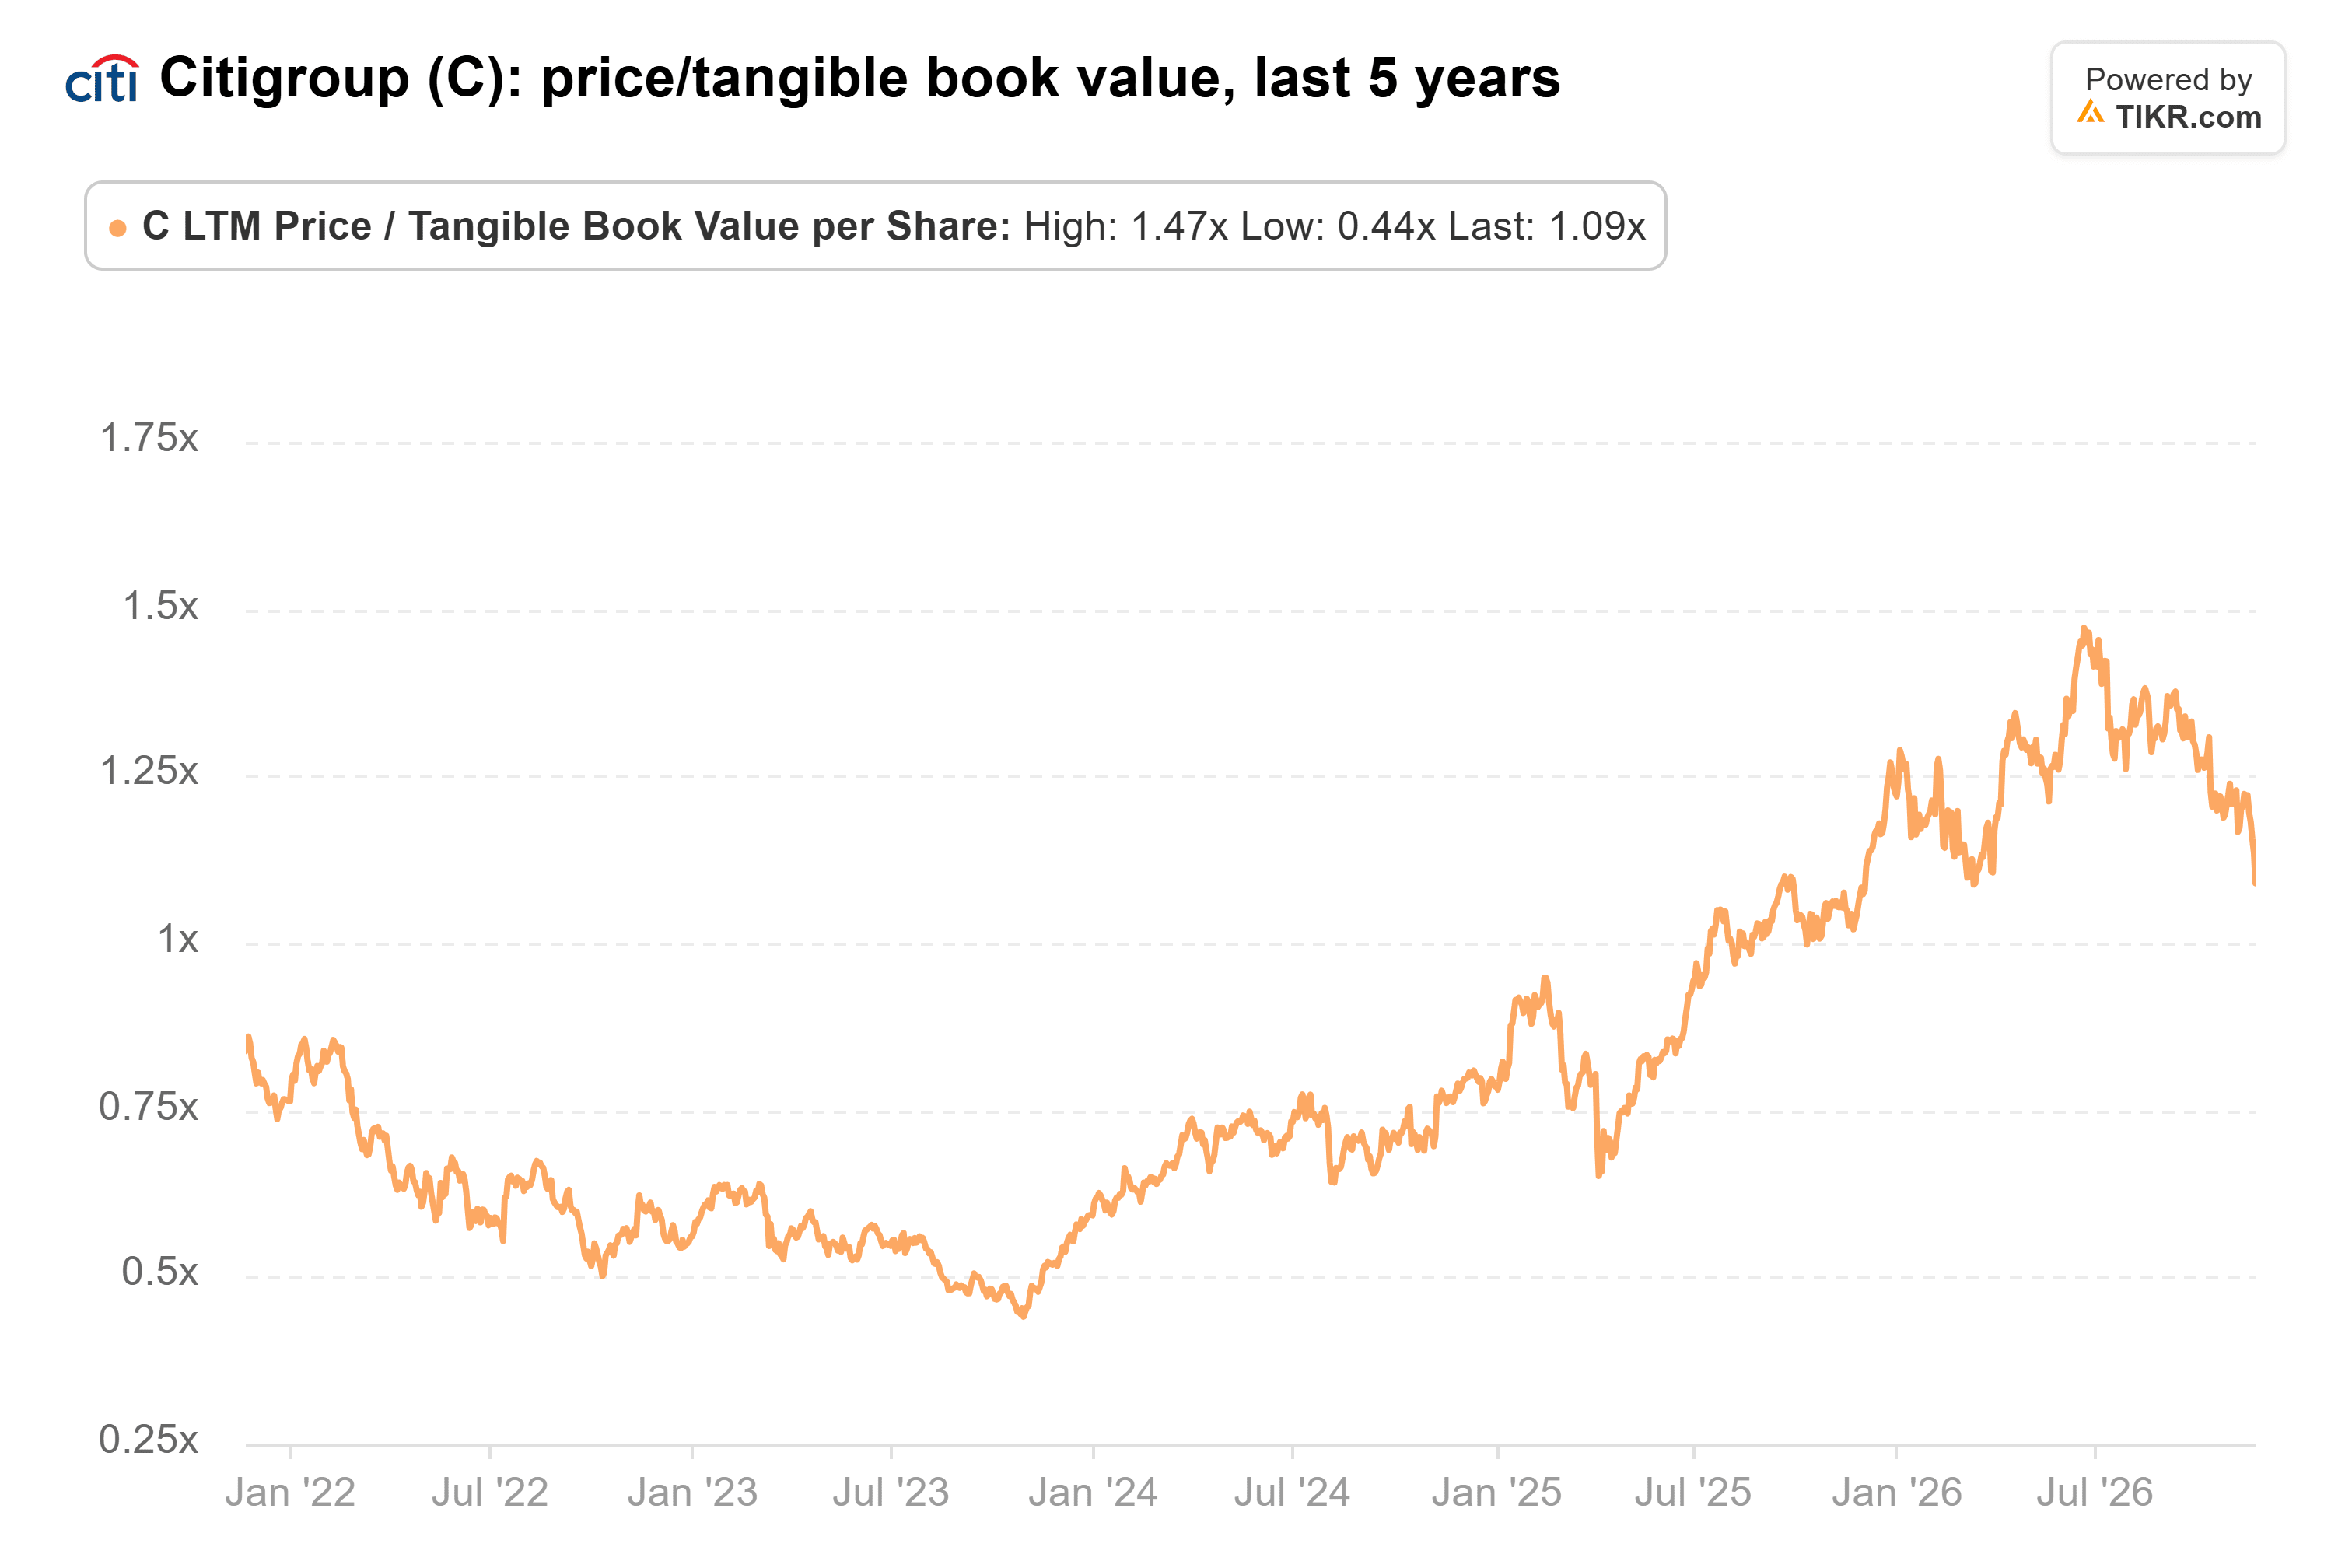
Gli investitori hanno anche pagato un prezzo per quella ripresa. Citi scambia a 1,1x il valore contabile tangibile, in calo rispetto a 1,5x di giugno ma ben al di sopra della sua media quinquennale di 0,8x:
Capital One ha ancora di più in gioco sulle carte. Alla fine di settembre i suoi prestiti con carta erano di 276,4 miliardi di dollari, circa il 60% dei suoi 462,5 miliardi di dollari di prestiti. Il suo margine di interesse netto era dell'8,41% nel terzo trimestre, quindi un tetto del 10% colpirebbe frontalmente il suo più grande business.
Un tetto di un anno danneggia queste banche, e loro hanno leve
La domanda a cui ha risposto Trump riguardava un tetto di un anno, e qualsiasi disegno di legge deve ancora passare il Senato. Gli emittenti affermano anche che un tetto li costringerebbe a cancellare le carte per i clienti meno meritevoli di credito o a ridurre i premi, il che farebbe risparmiare a Citi soldi veri.
Conclusione: JPMorgan può assorbire un tetto di un anno, poiché le carte costituivano il 16,6% dei suoi prestiti alla fine del 2025. Citi mi preoccupa di più, perché scambia ben al di sopra del suo multiplo abituale su una ripresa che i prestiti con carta hanno contribuito a trainare. JPMorgan pubblica i risultati del quarto trimestre il 14 gennaio. Qualunque disegno di legge scriverà il nuovo Congresso mostrerà se il tetto è del 10% per un anno o qualcosa di più lungo.
Quindi, quanto vale realmente il titolo JPMorgan?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere JPMorgan. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!