Points clés
- Netflix cote près d'un plus bas de deux ans après que son rapport du troisième trimestre a réduit ses prévisions de revenus publicitaires pour 2026 à environ $2.7 milliards, contre environ $3 milliards auparavant.
- Les revenus du troisième trimestre ont augmenté de 11,8% pour atteindre $12.87 milliards, la croissance la plus lente en près de trois ans, tandis que la marge opérationnelle a bondi à 34,6% contre 28,2%.
- Netflix a racheté un montant record de $4.8 milliards d'actions, mais sa prévision de BPA pour le quatrième trimestre à $0.67 a manqué les $0.73 attendus par les analystes.
- Le match de NFL la veille de Thanksgiving et le rapport de janvier montreront si les événements en direct et la publicité peuvent ramener la croissance au-dessus de 12%.
Netflix (NFLX) continue de générer des liquidités. Pour l'instant, le marché s'en soucie à peine.
L'action se situe près d'un plus bas de deux ans, trois semaines après la publication de ses résultats du troisième trimestre. Ce rapport a réduit la prévision de revenus publicitaires pour 2026 à environ $2.7 milliards, contre environ $3 milliards auparavant, et les actions ont chuté de plus de 5% en après-bourse.
Les concurrents font partie des inquiétudes. Le co-PDG Ted Sarandos a qualifié YouTube, propriété de Alphabet (GOOGL), de concurrent direct sur l'écran de télévision. Par ailleurs, Walt Disney (DIS) vient de céder sous licence des titres actuels et de son catalogue à Netflix, y compris les cinq films de L'Âge de glace.
La publicité a pris du retard par rapport au plan
Les revenus ont augmenté de 11,8% pour atteindre $12.87 milliards, la croissance la plus lente en près de trois ans. Malgré cela, le BPA de $0.87 a dépassé le consensus de $0.82, et la marge opérationnelle a bondi à 34,6% contre 28,2%.
C'est la guidance qui a fait des dégâts :
- Revenus du quatrième trimestre de $13.44 milliards, en hausse de 11,5%
- BPA du quatrième trimestre de $0.67, inférieur aux $0.73 attendus par les analystes
- Revenus publicitaires 2026 d'environ $2.7 milliards, en baisse par rapport aux environ $3 milliards précédents
Netflix a imputé cela à un déploiement plus lent de certaines fonctionnalités de ses produits publicitaires. "Nous sommes actuellement un peu en retard par rapport à notre objectif ambitieux pour l'année", a déclaré le co-PDG Greg Peters lors de l'entretien sur les résultats.
Ce ralentissement s'est construit tout au long de l'année.
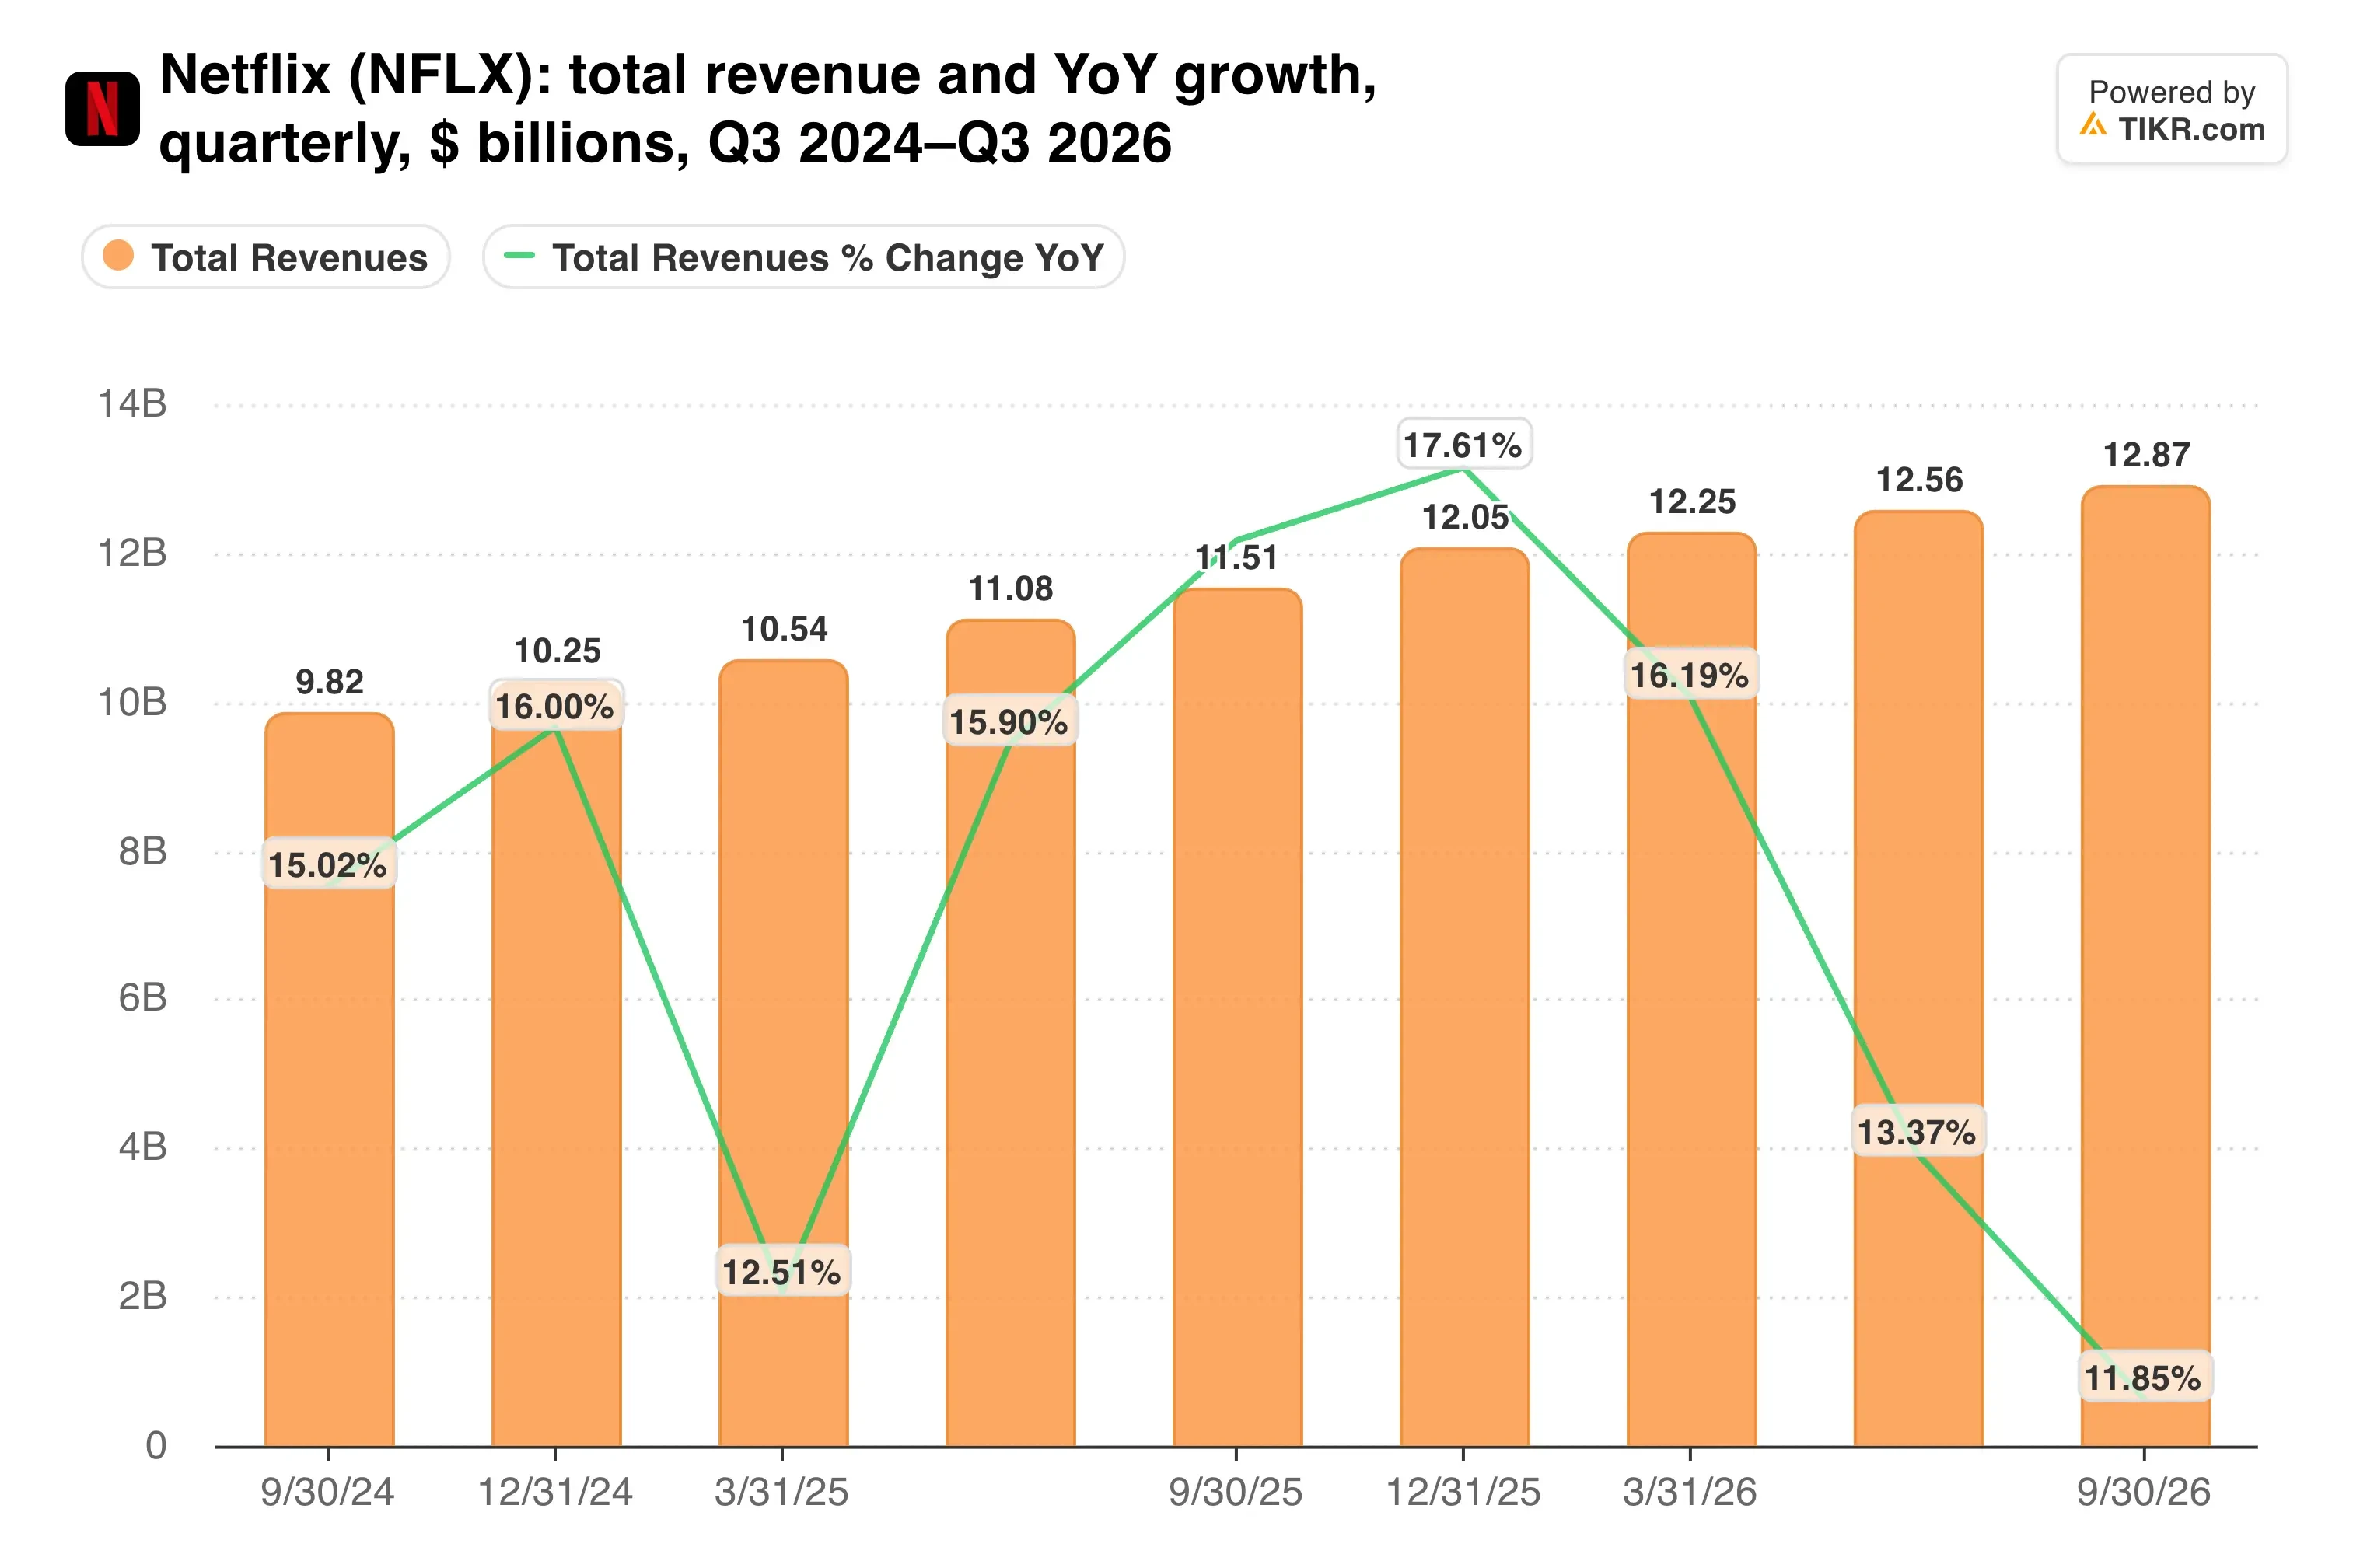
La croissance a ralenti chaque trimestre depuis avoir atteint 17,6% fin 2025. Même avant la publication des résultats, Sarandos a admis que Netflix "ne croît pas aussi vite que je le souhaiterais".
Le moteur de trésorerie tourne toujours
La réduction publicitaire en elle-même est faible. À $300 millions, elle représente moins de 1% des $51.1 milliards de revenus que Netflix prévoit pour 2026, et les revenus d'abonnement ont dépassé le plan de l'entreprise.
Le profit est la meilleure histoire. Le résultat opérationnel a augmenté de 37% pour atteindre $4.46 milliards, et Netflix vise toujours une marge opérationnelle de 31,5% pour 2026, contre 29,5% auparavant. Le flux de trésorerie disponible a augmenté de 8,4% pour atteindre $2.88 milliards au cours du trimestre.
Alors, où va tout cet argent ?
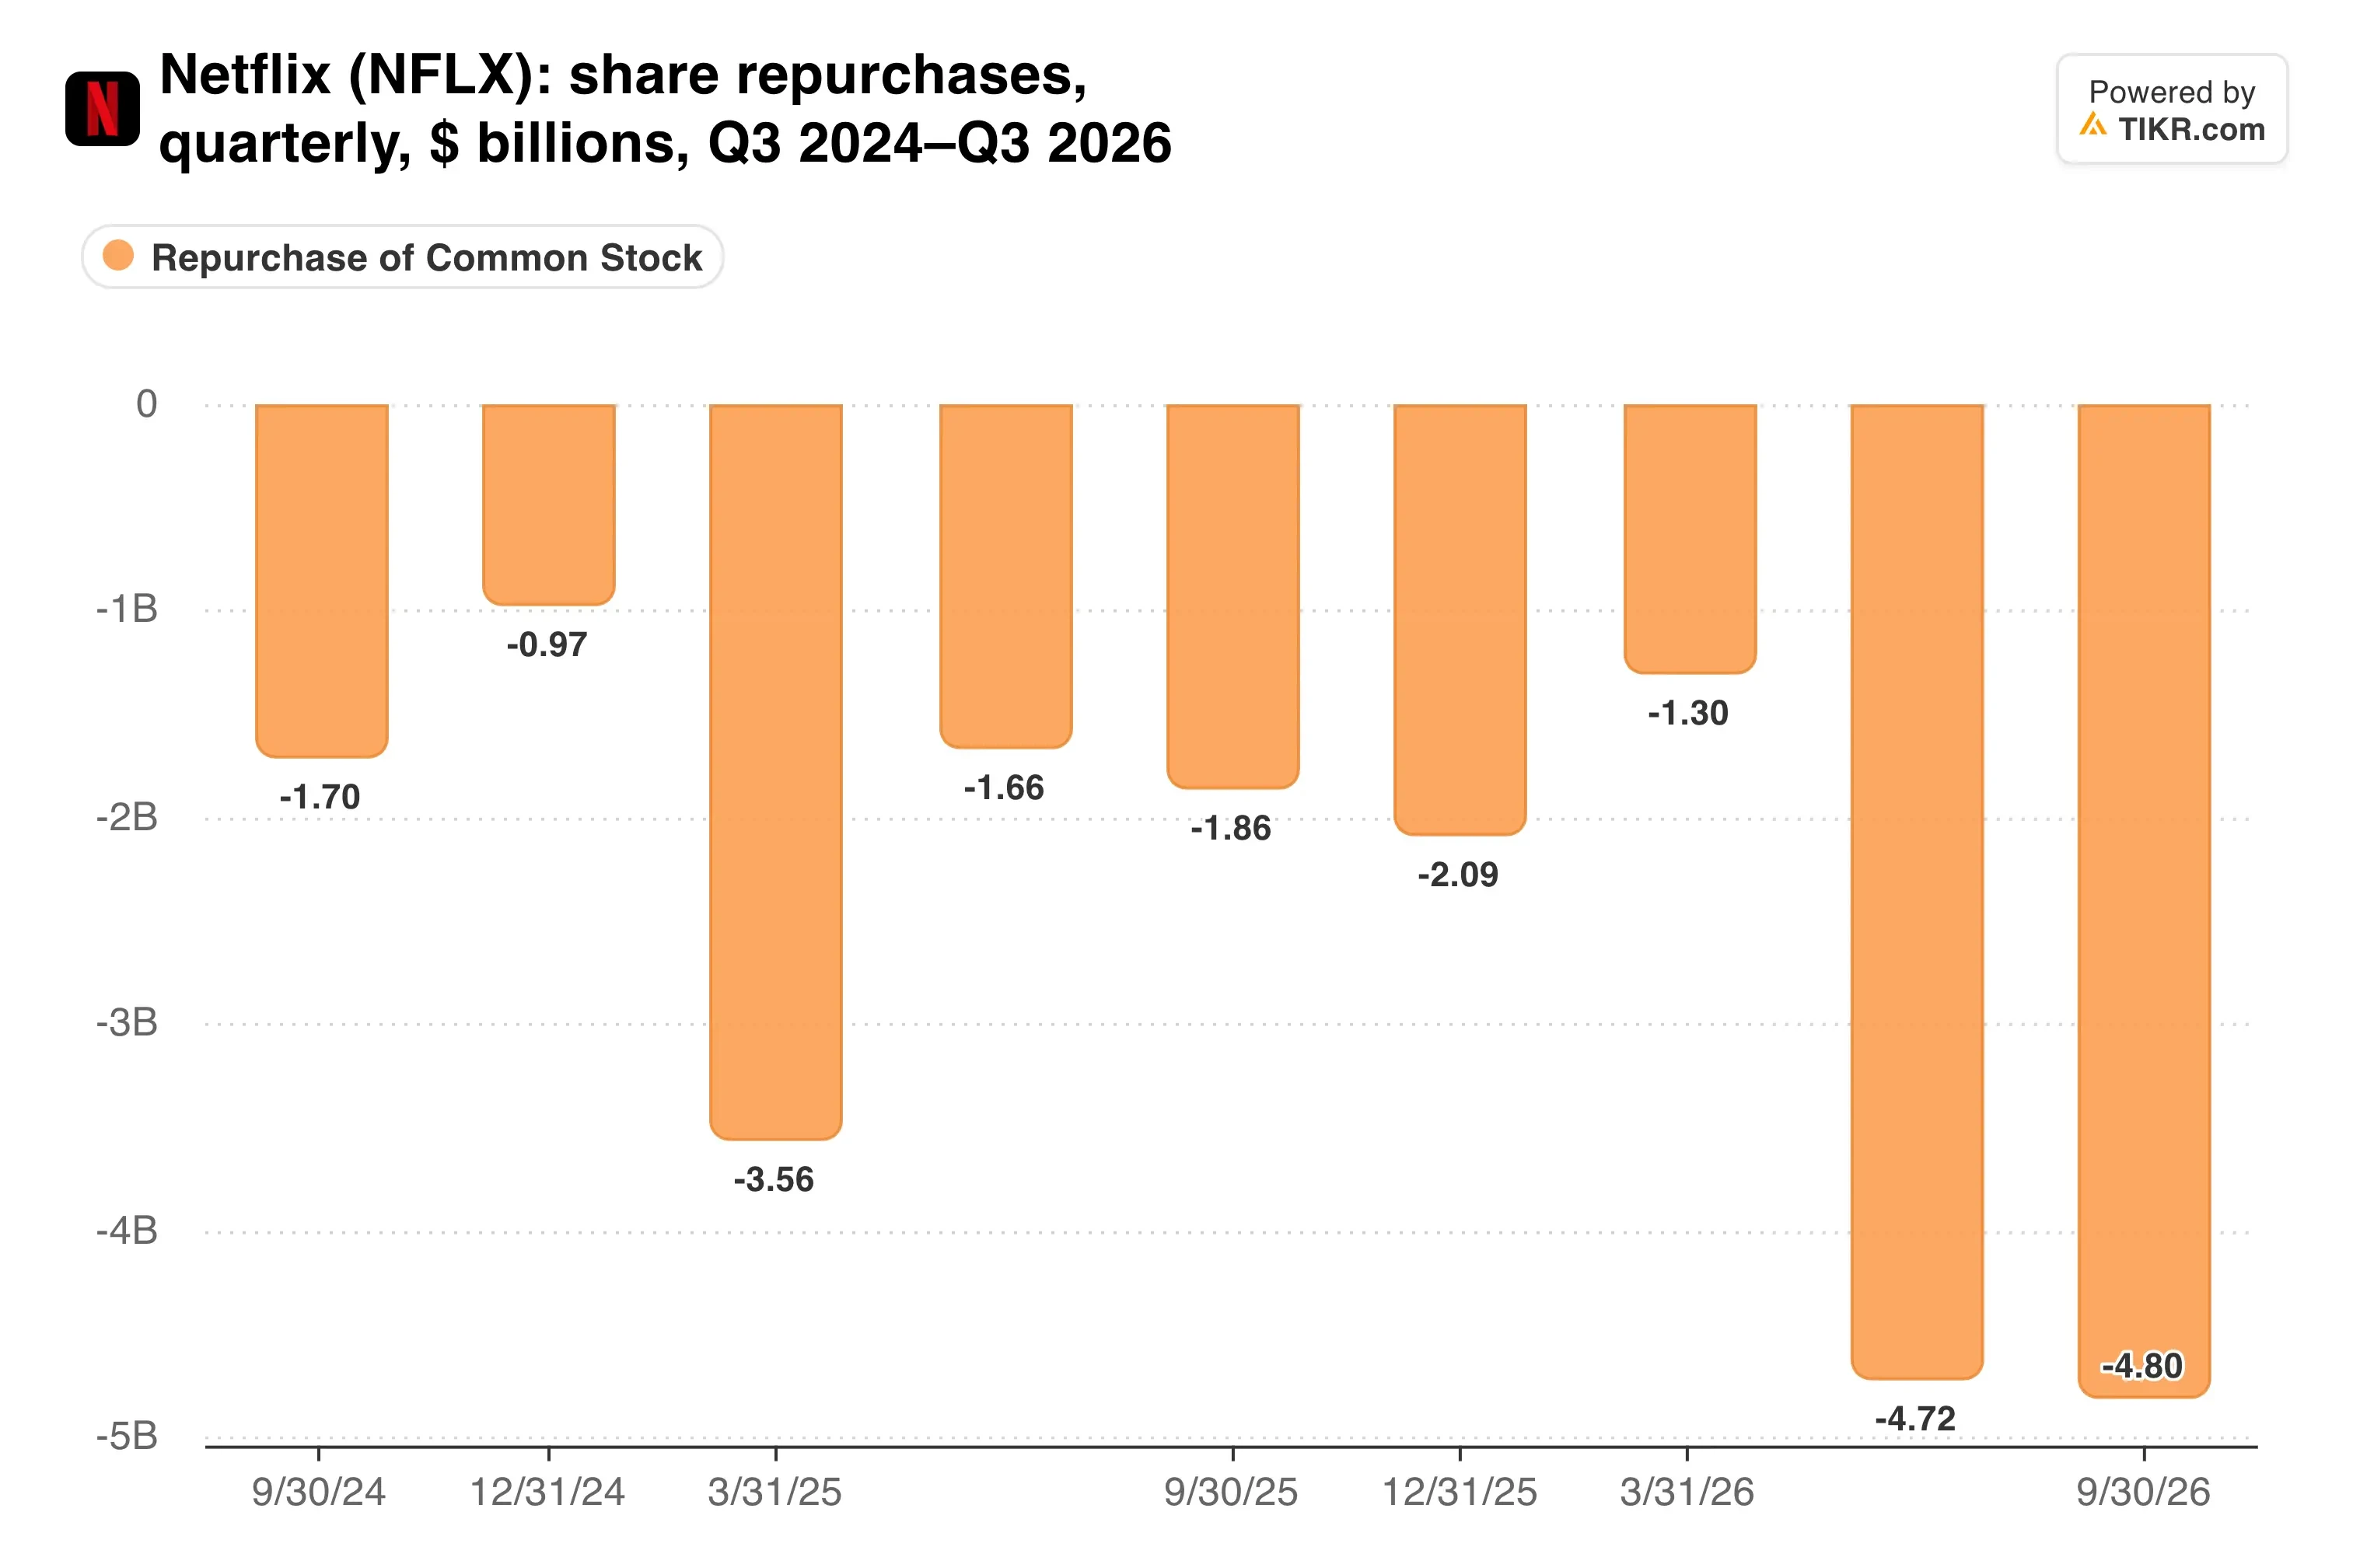
Netflix a racheté 63,9 millions d'actions pour $4.8 milliards, son rachat trimestriel le plus important jamais réalisé. Le nombre d'actions diluées a diminué de 3,3% par rapport à l'année précédente, et une autorisation de $22.3 milliards reste disponible.
La publicité bénéficiera également de plus d'espace en 2027, lorsque l'offre avec publicité atteindra 15 nouveaux pays à partir de mars.
TIKR suit 52 analystes sur Netflix. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Netflix, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Netflix
L'engagement est le vrai test
La concurrence accentue la question de l'engagement. Sarandos a déclaré qu'environ 55% de l'engagement sur YouTube se produit désormais sur les téléviseurs, et Netflix ne publiera bientôt les données d'audience qu'une fois par an.
Les marges à court terme reculent également. La prévision de marge opérationnelle du quatrième trimestre à 26,0% inclut un impact de 120 points de base lié à environ 1 000 suppressions d'emplois. Netflix a également réduit sa prévision de flux de trésorerie disponible pour 2026 à environ $12.0 milliards, contre $12.5 milliards auparavant, principalement en raison d'une transaction immobilière.
La valorisation reflète déjà une grande partie de cela...
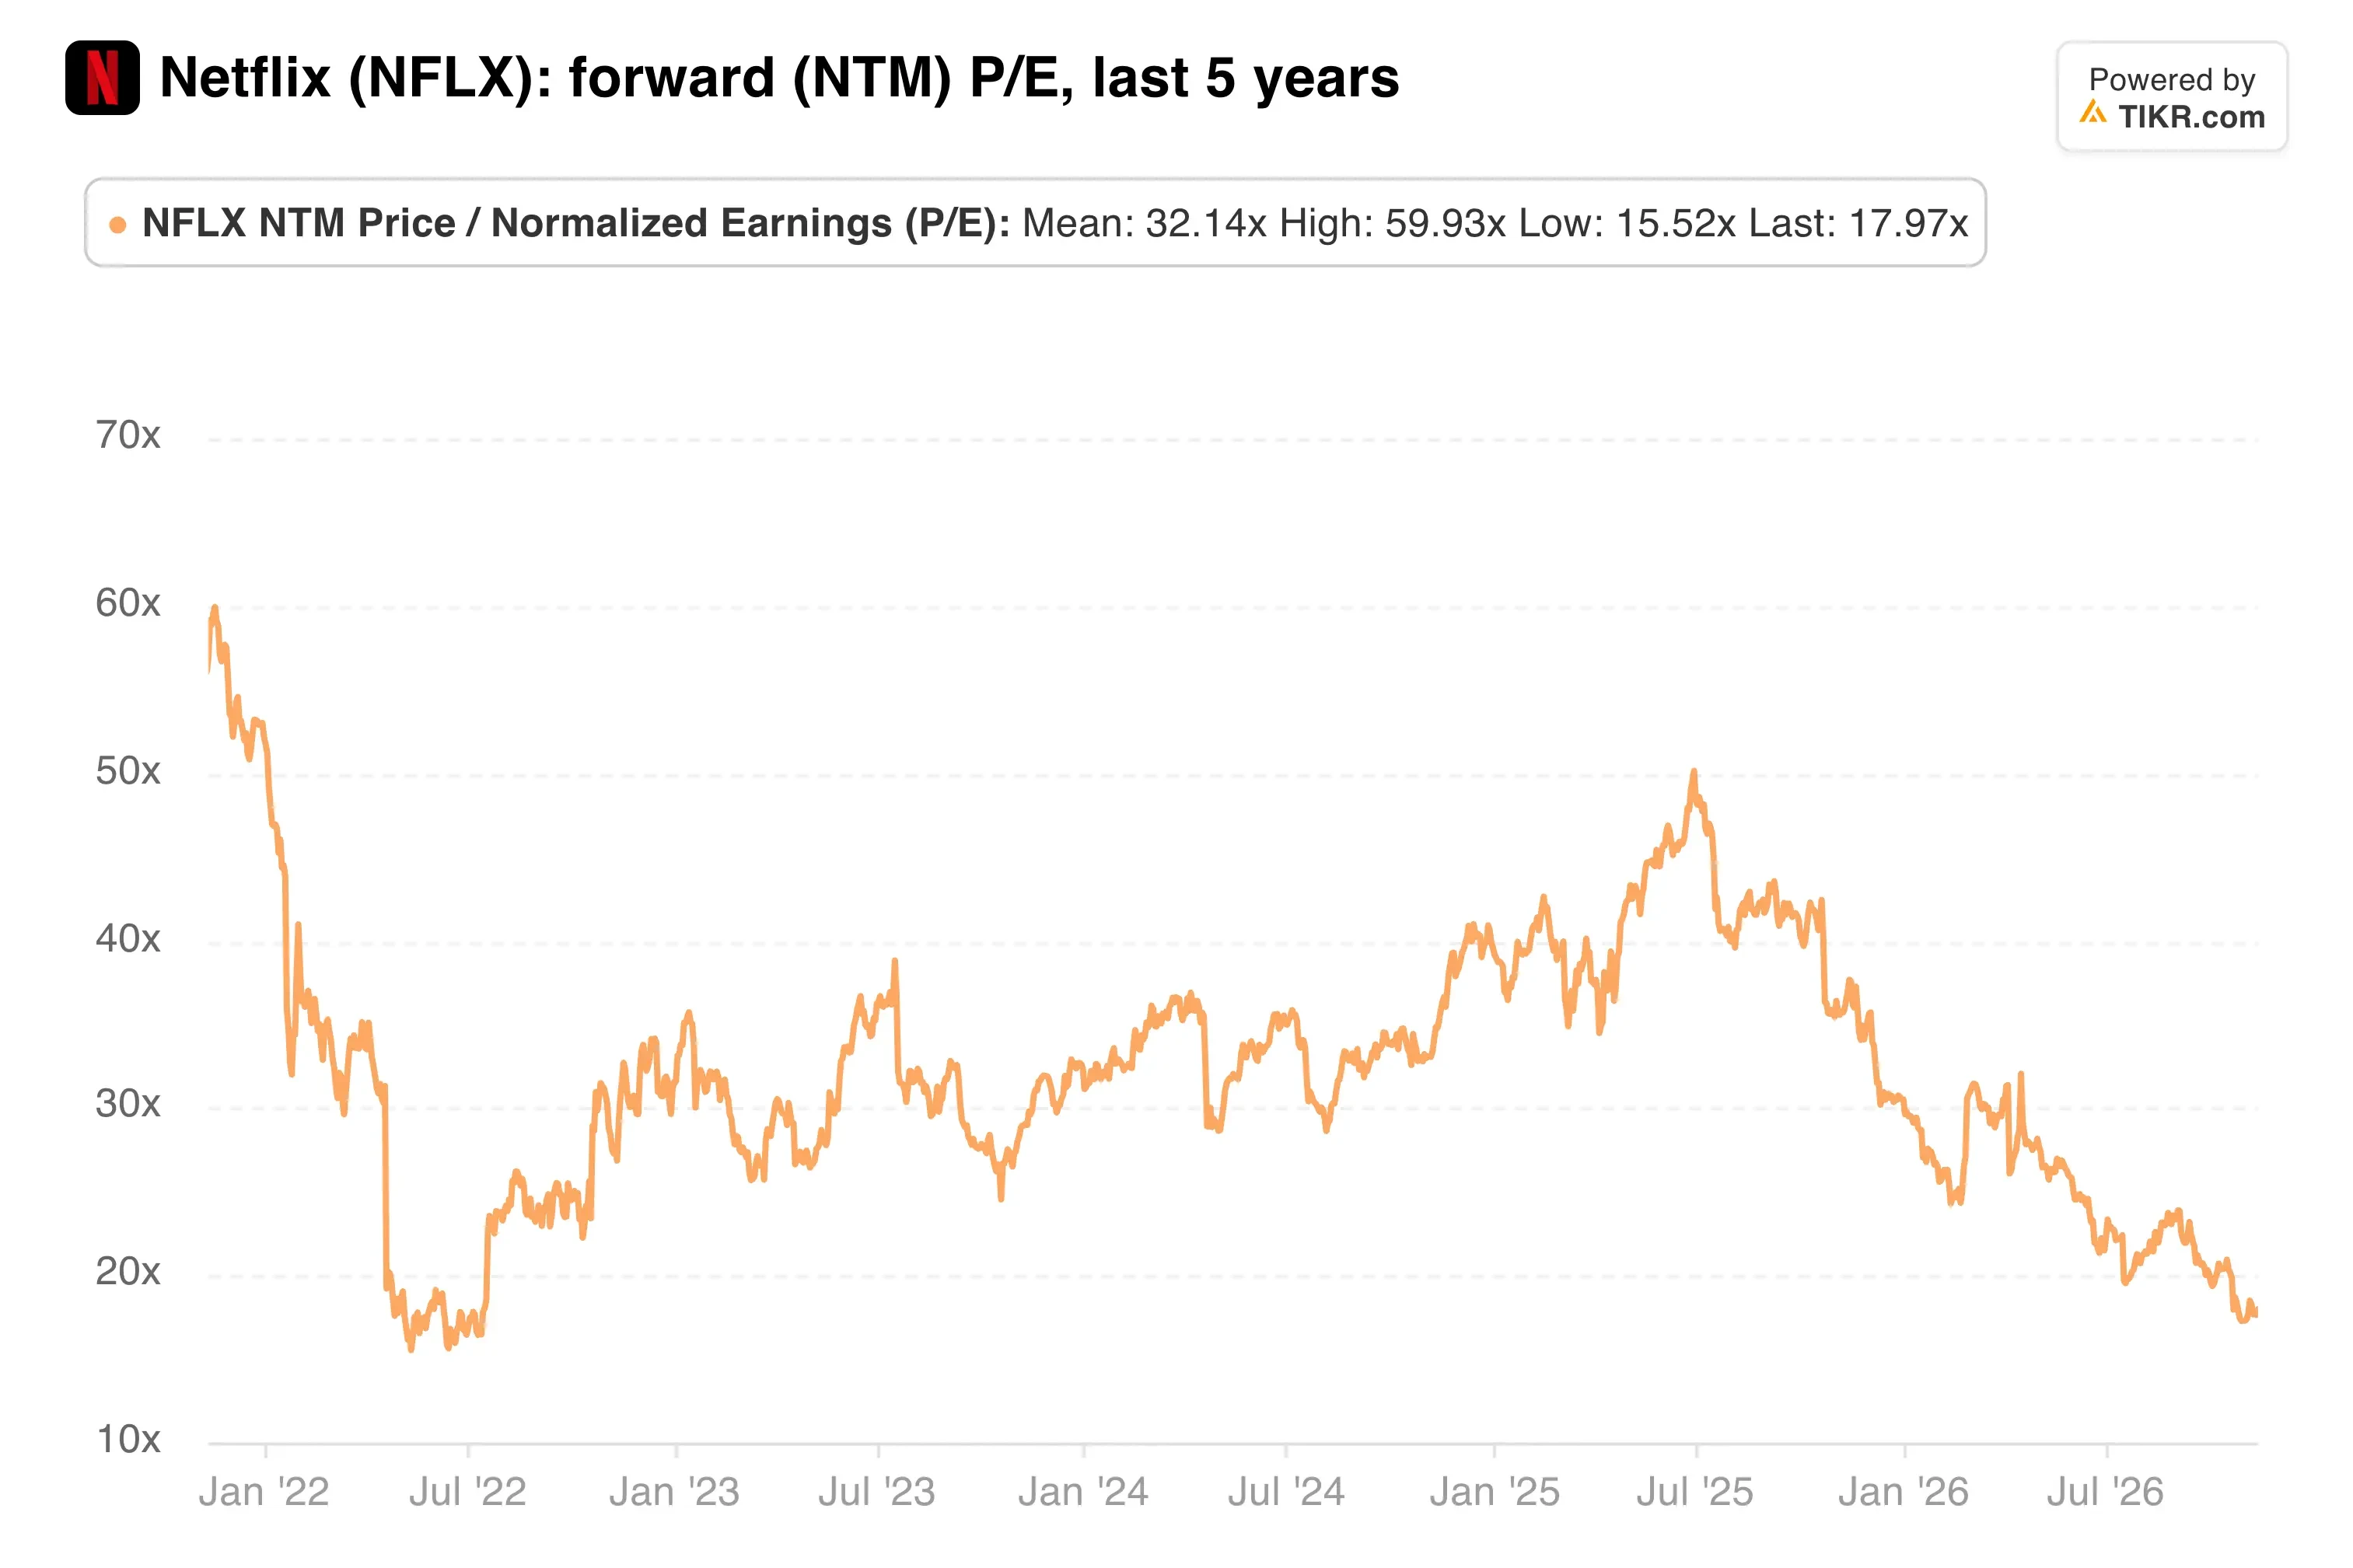
Le multiple forward se situe bien en dessous de son pic de mi-2025, donc les investisseurs intègrent dans le prix une croissance qui continue de s'estomper.
Mon avis : Netflix semble bon marché pour une entreprise qui prévoit une croissance des revenus de 13% et une marge de 31,5% cette année. Pourtant, je doute que l'action se réévalue avant que la publicité et les événements en direct ne ramènent la croissance au-dessus de 12%. Le rachat record soutient le cours, mais il ne peut pas résoudre le problème de l'engagement.
Le prochain point de contrôle est le trimestre en direct le plus important de Netflix à ce jour : le premier match de NFL la veille de Thanksgiving, un double programme le jour de Noël et le combat Tyson Fury contre Anthony Joshua. Le rapport de janvier montrera ensuite si cette programmation a fait bouger les revenus publicitaires, et à quoi ressemble la croissance pour 2027.
Alors, quelle est la valeur réelle de l'action Netflix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Netflix pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !