Points clés
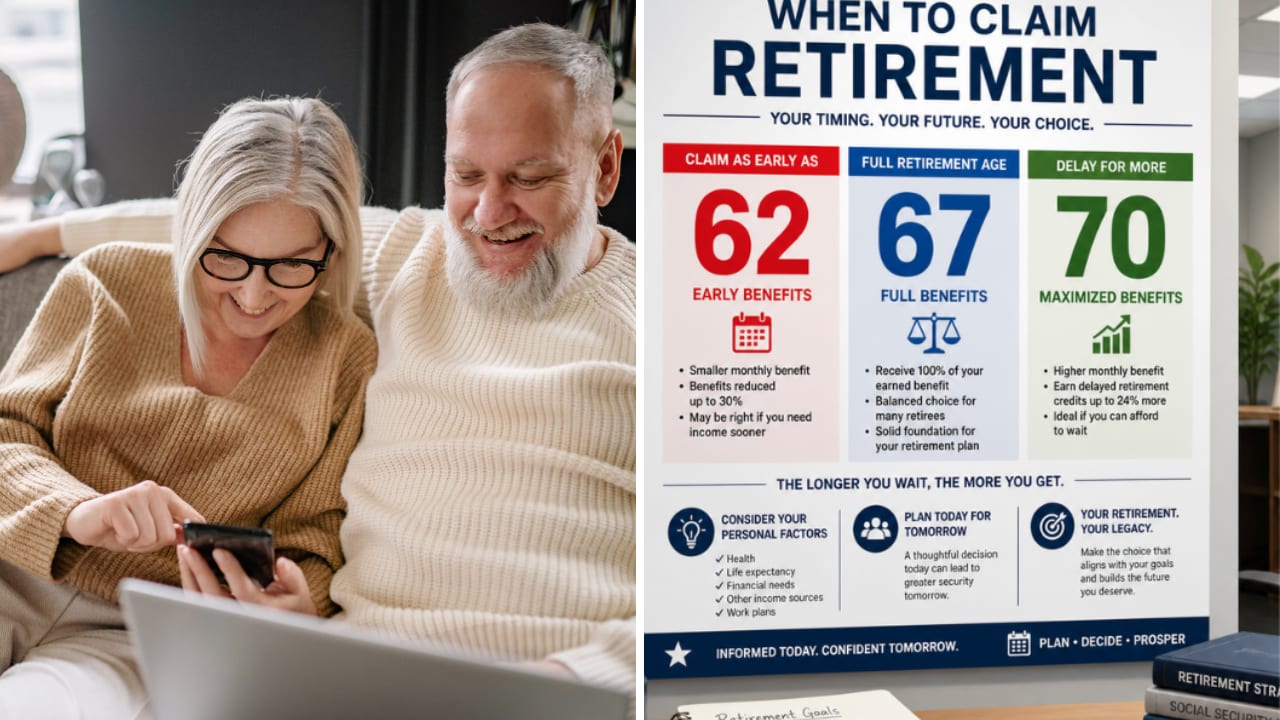
- Démarrer la retraite de la Sécurité Sociale à 62 ans au lieu de 67 réduit le montant de 30 % à vie pour toute personne née en 1960 ou après.
- Un couple ayant droit à 2 600 $ et 3 300 $ par mois à 67 ans renoncerait à 1 770 $ par mois, soit 21 240 $ par an, en commençant à 62 ans.
- Attendre jusqu'à 67 ans signifie renoncer à 4 130 $ par mois en paiements précoces pendant cinq ans chacun, et remplacer ces paiements nécessite 247 800 $ mis de côté.
- Attendre est rentable pour toute personne vivant au-delà d'environ 79 ans, et si seule la plus grosse pension attend, le montant nécessaire descend à 138 600 $.
Si vous prenez votre retraite avant 62 ans, vous passerez quelques années sans aucune Sécurité Sociale. Et lorsque 62 ans arrivera enfin, le montant proposé sera bien inférieur à celui que vous obtiendriez en attendant jusqu'à 67 ans.
Un auditeur a décrit exactement ce problème cette semaine sur Jill on Money avec Jill Schlesinger. Son mari travaille pour un district scolaire, et elle a dit : « Il prévoit de prendre sa retraite à 59 ans. Et sa pension serait de 2 900 $ par mois à ce moment-là. » Elle prévoit de quitter son emploi à temps plein la même année, à 60 ans. À 67 ans, la Sécurité Sociale lui verserait 2 600 $ par mois et à elle 3 300 $, soit 5 900 $ ensemble.
Sa pension plus une rente de 900 $ par mois qu'elle percevra à partir de 60 ans leur donne 3 800 $ par mois. Ils dépensent environ 8 000 $ par mois actuellement, sans compter les travaux sur la maison. Elle a donc demandé à Schlesinger : « pouvons-nous mettre suffisamment d'argent de côté pour combler cet écart ? » La réponse de Schlesinger : « nous avons besoin d'environ deux cent mille dollars là-dedans et il faudra être prêt à les dépenser, au fait. »
Commencer à 62 ans coûte 30 %, pour de bon
Pour toute personne née en 1960 ou après, l'âge de la retraite à taux plein est 67 ans, bien que vous puissiez commencer la Sécurité Sociale dès 62 ans. Mais commencer à 62 ans réduit le bénéfice de 30 % à vie. Dans l'exemple même de la SSA, un bénéfice de 1 000 $ devient 700 $. Ce couple est dans la cinquantaine, donc la règle s'applique à tous les deux.
Sa pension du district scolaire ne réduira pas son propre chèque de Sécurité Sociale. Le Social Security Fairness Act, signé le 5 janvier 2025, a mis fin à la Windfall Elimination Provision, qui réduisait auparavant les bénéfices pour les personnes ayant une pension d'emplois non couverts par la Sécurité Sociale.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons maintenant que seulement six d'entre elles sont vraiment sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Ce que leur coûte l'attente jusqu'à 67 ans
S'ils commencent à 62 ans, ses 2 600 $ deviendraient 1 820 $ et ses 3 300 $ deviendraient 2 310 $. Ensemble, cela fait 4 130 $ par mois, soit 1 770 $ de moins que les 5 900 $ qu'ils obtiendraient à 67 ans. Sur un an, ils percevraient 21 240 $ de moins, à vie.
Attendre signifie renoncer à ces 4 130 $ par mois pendant cinq ans chacun, de 62 à 67 ans. Soixante mois à 4 130 $ représentent 247 800 $ : 109 200 $ pour remplacer ses paiements précoces et 138 600 $ pour les siens. C'est ce qu'ils devraient mettre de côté pour vivre aussi bien de 62 à 67 ans que s'ils avaient commencé tôt, et percevoir quand même les 5 900 $ complets après cela.
En retour, ils perçoivent 21 240 $ de plus par an à partir de 67 ans. À ce rythme, il faut près de 12 ans pour récupérer les 247 800 $. Chacun d'eux y gagne donc financièrement à attendre s'il vit au-delà d'environ 79 ans.
Leur propre écart est plus petit
Les 247 800 $ remplacent chaque dollar des paiements précoces, mais ce couple a d'autres revenus. Schlesinger a ajouté 2 000 $ par mois de travail à temps partiel, ce que l'auditeur a dit qu'ils pourraient facilement gagner. Avec les 3 800 $ de la pension et de la rente, cela fait 5 800 $ par mois. Disons qu'ils continuent à dépenser 8 000 $ par mois. Il reste donc un écart mensuel de 2 200 $, soit environ 185 000 $ sur les sept années entre sa retraite à 60 ans et son 67e anniversaire.
C'est proche des « deux cent mille dollars » de Schlesinger, et cela couvre aussi les années avant que l'un ou l'autre ne puisse commencer à percevoir. À partir de 67 ans, la pression est terminée : la Sécurité Sociale et sa pension seule rapportent 8 800 $ par mois avant impôts.
Ne faire attendre que la plus grosse pension
Un couple n'est pas obligé de commencer au même âge. S'il commençait à 62 ans et qu'elle attendait jusqu'à 67 ans, ils n'auraient besoin que de remplacer ses paiements précoces, ce qui représente 138 600 $. Le coût est de 780 $ par mois en moins sur son chèque à vie, soit 9 360 $ par an. S'il continue à travailler à temps partiel après avoir commencé, le test de revenus de la Sécurité Sociale peut aussi retenir une partie de ses chèques une fois que son salaire dépasse une limite annuelle.
C'est sa pension qui vaut la peine d'être protégée. Lorsque l'un d'eux décède, le survivant ne reçoit pas plus que le plus élevé de leurs deux bénéfices, et le plus élevé est le sien. Si elle le réduit en commençant tôt, le survivant se retrouve avec moins, quel qu'il soit.
J'attendrais, et ils ont peut-être déjà l'argent
Si j'étais à leur place, je ferais attendre sa pension jusqu'à 67 ans au minimum. Récupérer l'argent vers 79 ans est un pari que je prendrais, et sa plus grosse pension est celle qui protège celui qui reste.
Ils pourraient aussi avoir plus d'argent pour combler l'écart qu'il n'y paraît. Elle a 325 000 $ dans un 401(k) traditionnel, et puisqu'elle aura 60 ans quand elle prendra sa retraite, elle a dépassé 59½ ans, l'âge auquel l'impôt de 10 % sur les retraits anticipés cesse de s'appliquer. (L'impôt sur le revenu s'applique toujours.)
Avant de se fixer sur un chiffre, cependant, ils devraient vérifier leurs estimations. Les relevés de la SSA calculent le bénéfice à 67 ans en supposant que vous continuez à gagner votre salaire actuel jusqu'à ce que vous commenciez. Arrêter le travail à temps plein à 59 et 60 ans pourrait faire baisser les 2 600 $ et 3 300 $, et tous les chiffres ci-dessus baisseraient avec eux.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs à 6 %+
Les dividendes peuvent détenir la clé d'une fortune énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit crédité.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a pas de position dans aucune des actions mentionnées. Merci de votre lecture et bon investissement !