Points clés
- Aux prix actuels, percevoir 1 000 $ de dividendes par mois nécessite 4 919 actions de General Mills (environ 168 200 $), 7 500 actions de Kraft Heinz (environ 181 900 $) ou 10 257 actions de Hormel Foods (environ 225 300 $).
- C'est le chèque de Kraft Heinz que je préférerais, car son dividende ne représente que 50 % de sa trésorerie disponible, même s'il a versé 1,60 $ par action au cours de l'exercice 2020 et le même montant en 2025.
- General Mills est la moins chère et la moins bien couverte, à 85 % de sa trésorerie disponible, et prévoit de maintenir son dividende stable tout en réduisant sa dette.
- Hormel a la dette la plus légère, mais ses dividendes de l'exercice 2025 ont dépassé sa trésorerie disponible, et elle s'endette pour une acquisition de 1,055 milliard de dollars.
Tout retraité à la recherche de revenus de dividendes va examiner de près General Mills (GIS), Hormel Foods (HRL) et Kraft Heinz (KHC) en ce moment. Les trois offrent un rendement supérieur à 5 % aux prix actuels.
Voici ce qu'il faut pour percevoir 12 000 $ par an en dividendes, soit 1 000 $ par mois, avec une seule de ces actions :
| Action | Actions nécessaires | Coût | Rendement | Revenu mensuel | Taux de distribution de trésorerie (TTM / prévisionnel) |
|---|---|---|---|---|---|
| General Mills (GIS) | 4 919 | 168 230 $ | 7,1 % | 1 000 $ | 85 % / 76 % |
| Hormel Foods (HRL) | 10 257 | 225 346 $ | 5,3 % | 1 000 $ | 82 % / – |
| Kraft Heinz (KHC) | 7 500 | 181 875 $ | 6,6 % | 1 000 $ | 50 % / 64 % |
Source : TIKR et StockAnalysis, aux prix actuels ; dividendes au taux annuel actuel de chaque entreprise, actions entières uniquement.
Avec un rendement plus élevé, vous payez moins pour le même revenu, et l'écart entre la moins chère et la plus chère ici est d'environ 57 100 $. Mais un retraité a aussi besoin que le chèque continue d'arriver.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à votre disposition gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
General Mills est la moins chère, et la plus tendue
General Mills se resserre. La vente de son activité de yaourts aux États-Unis a réduit son chiffre d'affaires net du premier trimestre (le trimestre clos le 30 août) de 3 % par rapport à l'année précédente, à 4,4 milliards de dollars.
La trésorerie disponible est passée de 2,29 milliards de dollars au cours de l'exercice 2025 à 1,63 milliard de dollars en 2026 (l'année se terminant en mai), contre 1,32 milliard de dollars de dividendes :
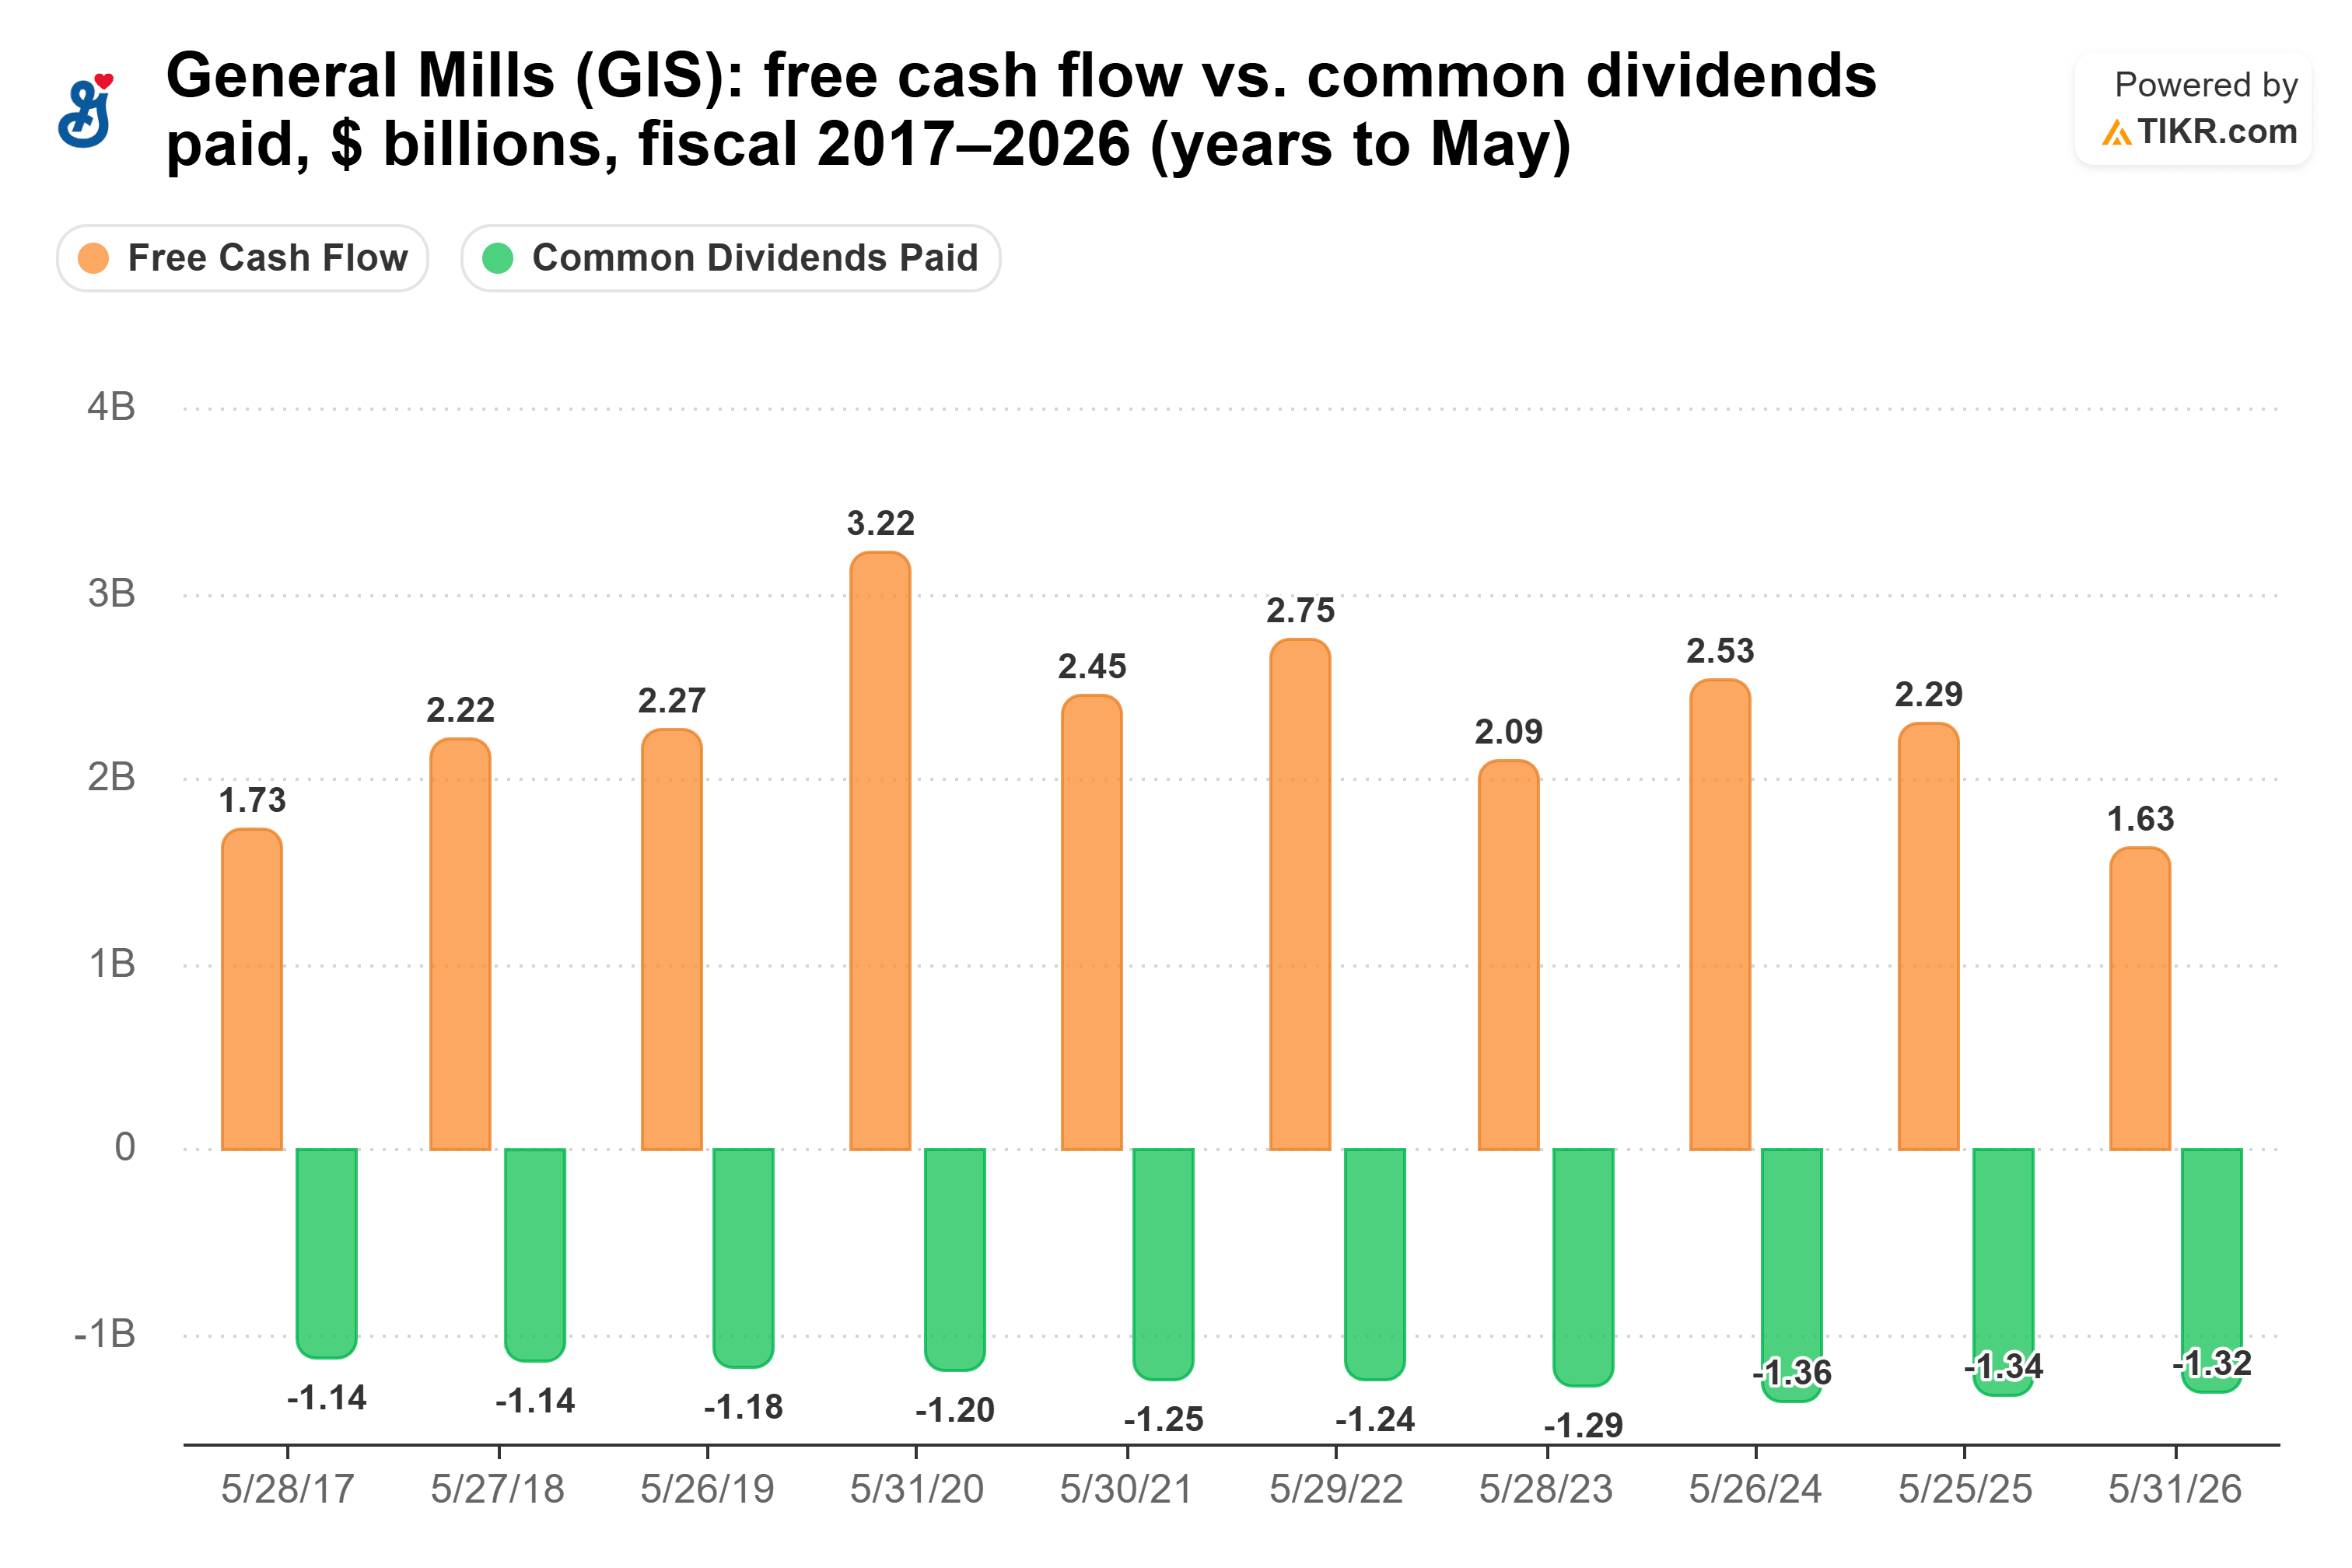
Cela a fait passer le taux de distribution de trésorerie de 50,8 % en 2021 à 80,9 % en 2026, et à 85 % sur les douze mois clos le 30 août.
Le directeur financier Kofi Bruce a déclaré : « Nous restons pleinement engagés envers notre dividende, et à court terme, nous prévoyons de maintenir le taux actuel par action tout en donnant la priorité au désendettement. » Le conseil d'administration a maintenu le dividende trimestriel à 0,61 $ le 29 septembre. La dette nette est de 3,7 fois l'EBITDA, et Bruce s'attend à « au moins quelques années » pour revenir à l'objectif de 3x de l'entreprise.
Hormel a la dette la plus faible et le chèque le plus cher
Hormel est le cas inverse. Son chiffre d'affaires net est tombé à 2,96 milliards de dollars au cours de son troisième trimestre fiscal (clos le 26 juillet), contre 3,03 milliards de dollars un an plus tôt, alors qu'elle se retirait du marché de la dinde entière et des noix de marque distributeur et que les consommateurs sous pression achetaient moins.
La trésorerie disponible a couvert le dividende chaque année de l'exercice 2016 à l'exercice 2024, puis est devenue insuffisante en 2025 (l'année se terminant en octobre) :
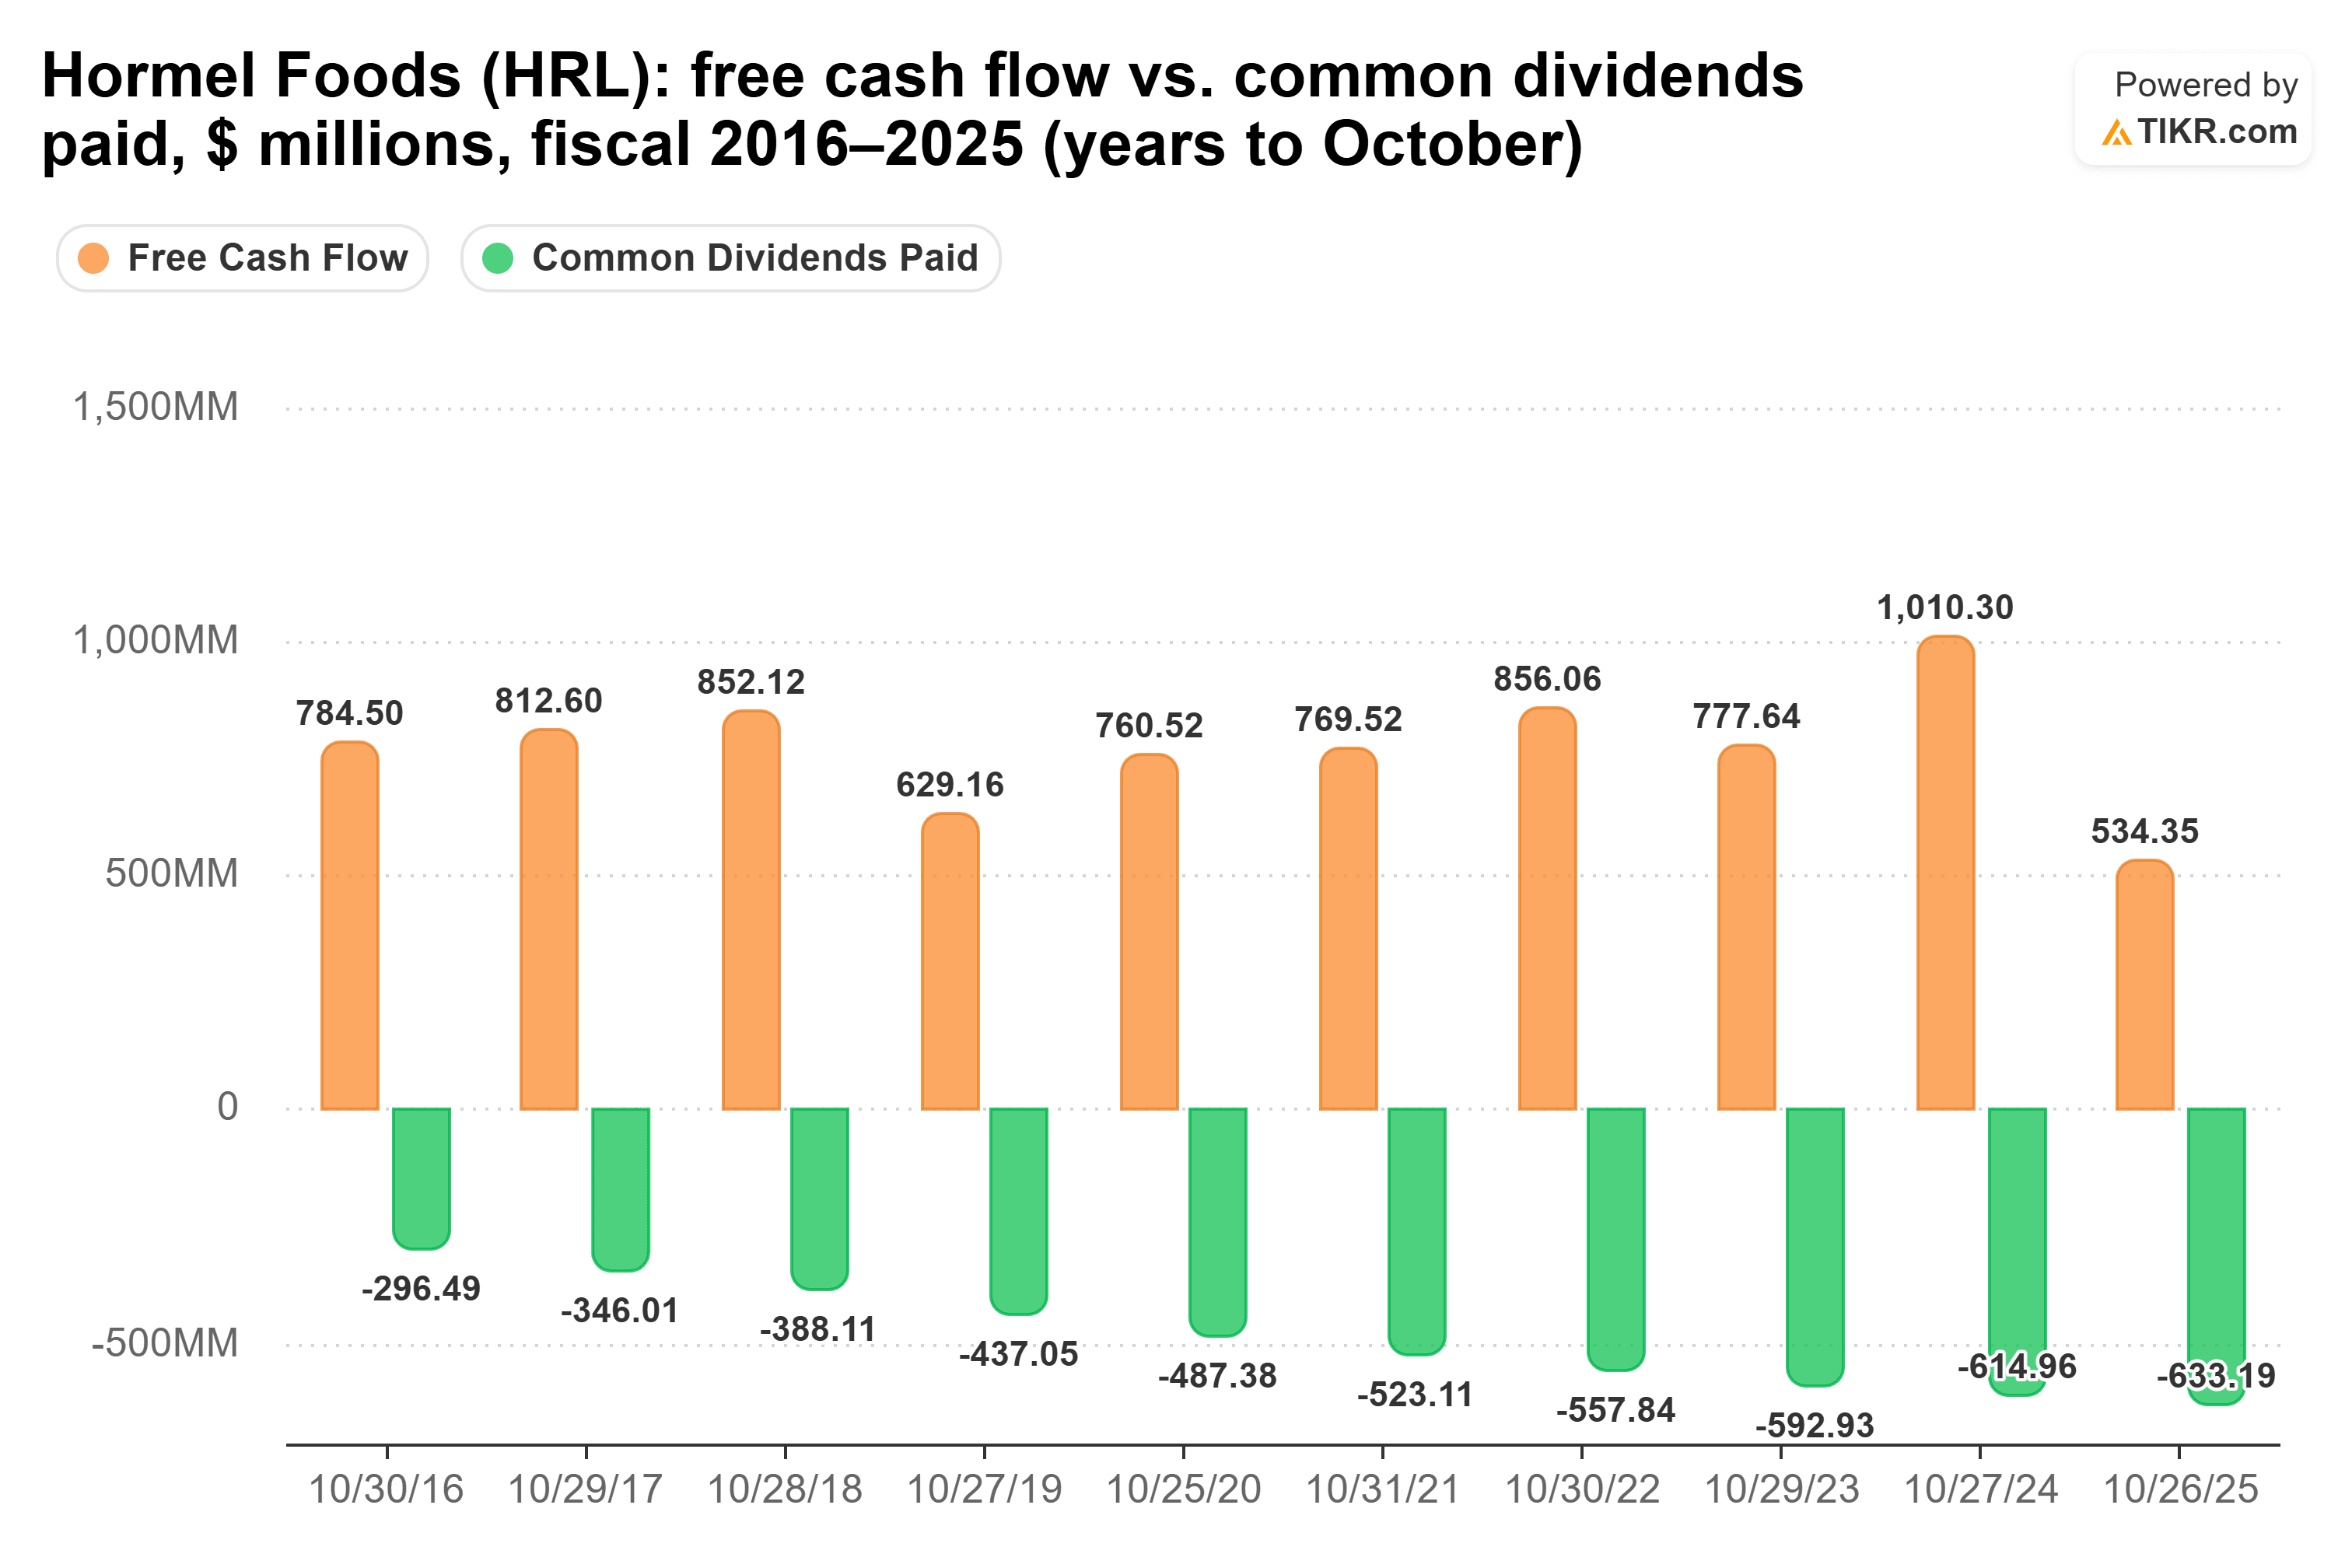
La trésorerie disponible est passée de 1,01 milliard de dollars en 2024 à 534 millions de dollars en 2025, contre 633 millions de dollars de dividendes, soit un taux de distribution de trésorerie de 118,5 %. Il est revenu à 82 % sur les douze mois clos le 26 juillet.
La dette nette n'est que de 1,2 fois l'EBITDA. Mais le 30 septembre, Hormel a accepté d'acheter la société de poulet Brakebush Brothers pour 1,055 milliard de dollars, payée avec de la trésorerie et de nouvelles dettes, et ne s'attend pas à ce que l'opération contribue au BPA ajusté avant l'exercice 2028. Le 28 septembre, Hormel a déclaré son 393e dividende trimestriel consécutif, après l'avoir augmenté de 0,93 $ par action en 2020 à 1,16 $ en 2025, soit 4,5 % par an.
Kraft Heinz a le plus de trésorerie disponible
Le troisième trimestre de Kraft Heinz (clos le 26 septembre) a dépassé les estimations des analystes, et la société a relevé ses prévisions de BPA ajusté pour 2026 à 2,07-2,13 $, contre 2,03-2,09 $. Le 4 novembre, elle a accepté de vendre son activité café en Amérique du Nord à une valeur d'entreprise de 650 millions de dollars, conservant une participation de 30 % et affectant environ 500 millions de dollars de produits nets après impôts à la réduction de la dette.
Depuis l'exercice 2019, la trésorerie disponible a couvert le dividende chaque année, sauf en 2022 :
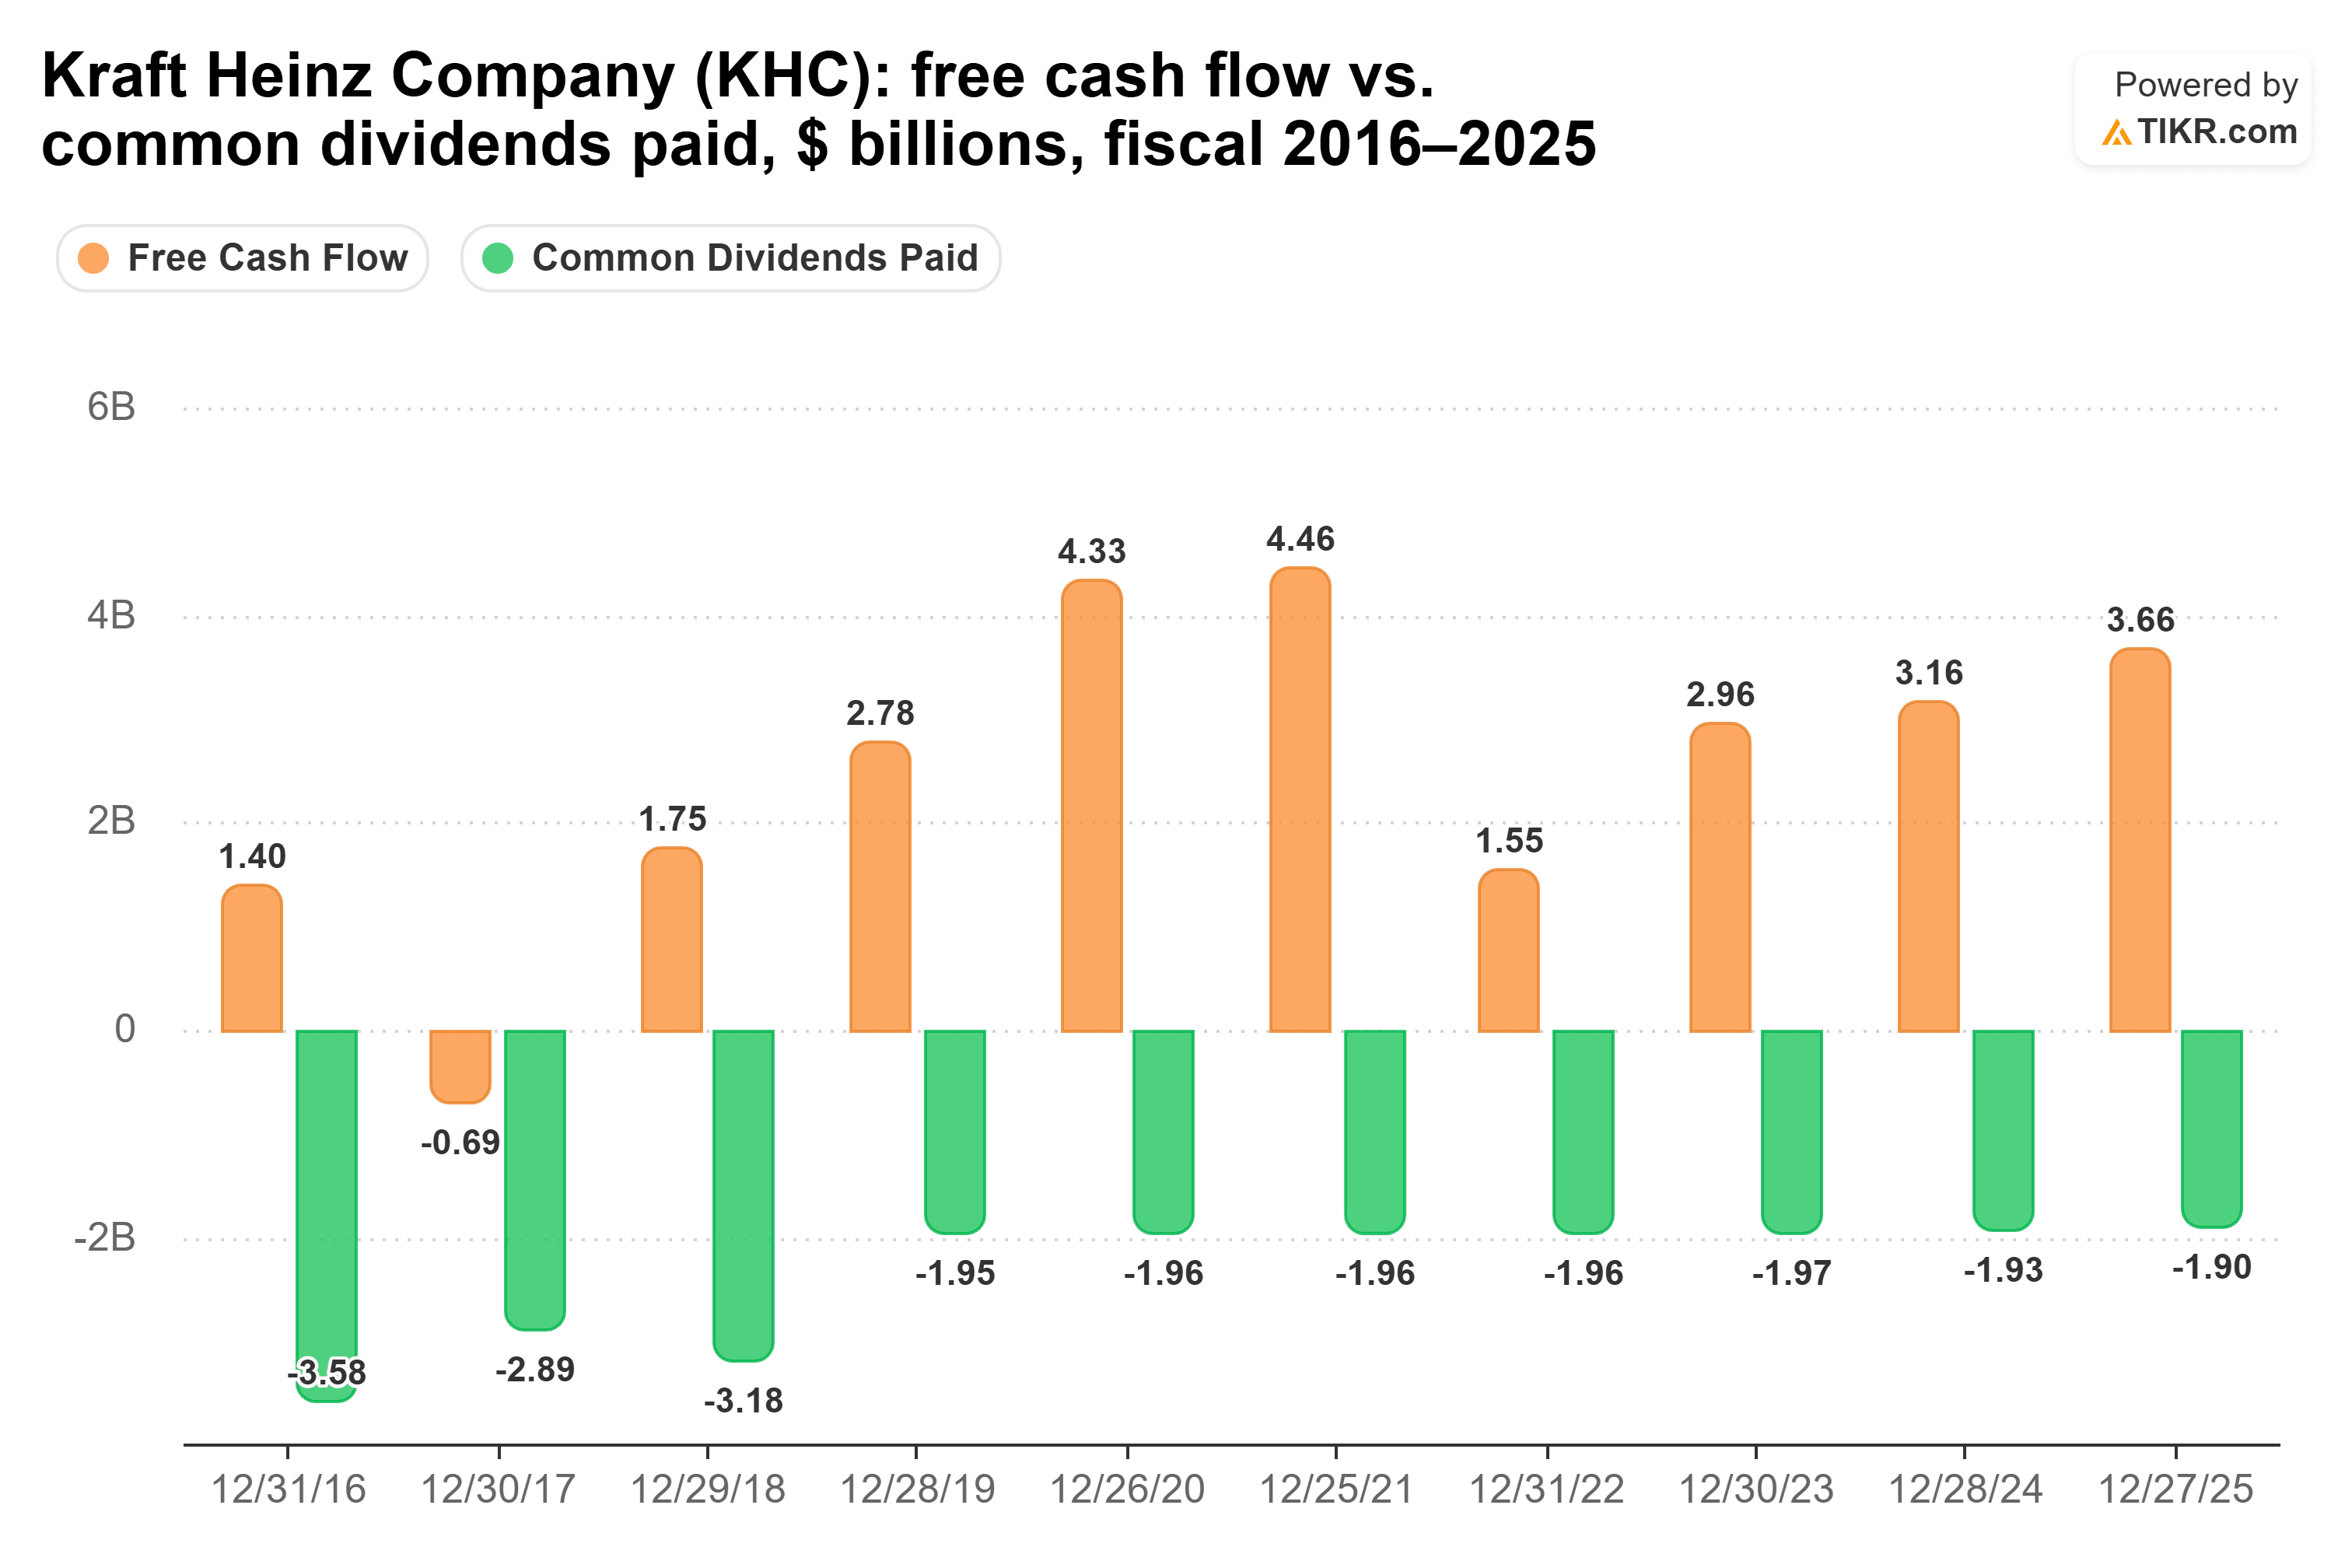
Avant cela, les dividendes versés sont passés de 3,18 milliards de dollars en 2018 à 1,95 milliard de dollars en 2019, après que la trésorerie disponible a été insuffisante pendant trois années consécutives. Aujourd'hui, le taux de distribution de trésorerie est de 50 % sur les douze mois clos le 27 juin. Les analystes prévoient 64 % pour 2026, alors que la trésorerie disponible baisse de 19 % alors que la société prévoit une baisse de son résultat opérationnel ajusté de 16 % à 18 % à taux de change constants. La dette nette est de 2,7 fois l'EBITDA, et le dividende était de 1,60 $ par action en 2020 et du même montant de 1,60 $ en 2025.
Je prendrais le chèque de Kraft Heinz
Si j'avais besoin de 1 000 $ par mois avec une seule de ces actions, j'achèterais Kraft Heinz. Son dividende ne représente que la moitié de sa trésorerie disponible aujourd'hui et 64 % selon les estimations de cette année, une marge de sécurité qu'aucune des deux autres n'approche. Pour un retraité, un chèque qui peut survivre à une mauvaise année compte plus qu'un chèque légèrement moins cher. Le prix à payer est la croissance : sans augmentation, ces actions verseraient toujours environ 12 000 $ dans 10 ans, alors que celles de Hormel verseraient environ 17 900 $ à son rythme quinquennal.
Le cas de Hormel est bon : la dette la plus faible, 393 versements trimestriels consécutifs et le seul dividende ici qui continue d'augmenter. Mais il coûte environ 57 100 $ de plus que General Mills pour le même revenu.
General Mills, à 85 %, est la moins bien couverte et la plus à risque. Cela ne la rend pas vraiment risquée, car la direction s'est engagée envers le dividende et les analystes voient le ratio s'atténuer à 76 %. Le coût le plus probable est un chèque bloqué à 0,61 $ par trimestre pendant que l'entreprise réduit sa dette, et pour le prix le plus bas des trois, beaucoup de retraités accepteront ce compromis.
Bien sûr, Kraft Heinz doit encore relancer la croissance de son activité américaine, et le PDG Steve Cahillane a déclaré : « Vous verrez plus de hausses de prix en 2027. » Si les consommateurs résistent, c'est ce chiffre de 64 % qu'il faudra surveiller.
Oubliez Kraft Heinz : 6 rendements de dividendes sûrs de 6 %+ que vous pouvez acheter maintenant
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende élevé peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Kraft Heinz n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !