Points clés
- Disney a dépassé les estimations du quatrième trimestre fiscal, augmenté son dividende de 33 % et fixé un objectif d'environ 3 milliards de dollars d'économies annuelles d'ici l'exercice 2029.
- Sa prévision de croissance du BPA à deux chiffres pour l'exercice 2027 repose sur des réductions de coûts et des rachats d'actions, ses parcs asiatiques restant faibles jusqu'en 2027.
- Un niveau gratuit de Disney+ avec publicité pourrait augmenter l'inventaire publicitaire mais réduire les bénéfices d'une activité de streaming qui a généré 824 millions de dollars au trimestre.
- Le consensus était de 7,43 $ de BPA pour l'exercice 2027 avant la publication, en deçà de ce qu'implique la prévision, et les résultats du premier trimestre début février constituent le prochain test.
Disney (DIS) a dépassé les estimations aujourd'hui, augmenté son dividende de 33 % et chiffré ses réductions de coûts : environ 3 milliards de dollars d'économies annuelles d'ici l'exercice 2029.
Elle explore également une version gratuite de Disney+ alors que ses parcs asiatiques s'affaiblissent.
Que s'est-il exactement passé
Disney a dépassé les chiffres du quatrième trimestre fiscal attendus par Wall Street, selon le consensus Bloomberg :
- BPA ajusté de 1,77 $, contre 1,68 $ attendu
- Chiffre d'affaires de 25,9 milliards de dollars, contre 25,2 milliards
- Chiffre d'affaires record pour les Expériences de 10,1 milliards de dollars, contre 9,9 milliards
Une 53e semaine a aidé. Sans elle, le BPA ajusté était de 1,59 $, toujours en hausse de 43 % par rapport à 1,11 $ un an plus tôt. Le dividende passe à 2,00 $ par action pour l'exercice 2027 contre 1,50 $. Pour l'exercice 2027, Disney prévoit une croissance à un chiffre élevé du résultat opérationnel par segment et une croissance à deux chiffres du BPA ajusté.
TIKR suit 32 analystes sur Disney. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Disney, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Disney
Les réductions de coûts font le gros du travail
Les économies aident à combler l'écart entre ces deux taux de croissance.
« La majeure partie des économies sera utilisée pour financer la croissance future », a déclaré le PDG Josh D'Amaro lors de la conférence téléphonique sur les résultats.
Cela couvre un budget de contenu d'environ 26 milliards de dollars l'année prochaine, en hausse d'environ 2 milliards, sans que la facture plus élevée ne pèse sur les marges. Les rachats d'actions d'environ 9 milliards de dollars prévus pour l'exercice 2027 font le reste.
Les analystes s'attendaient déjà à ce que le BPA de Disney continue de grimper jusqu'à l'exercice 2029, l'année où l'objectif d'économies doit être atteint :
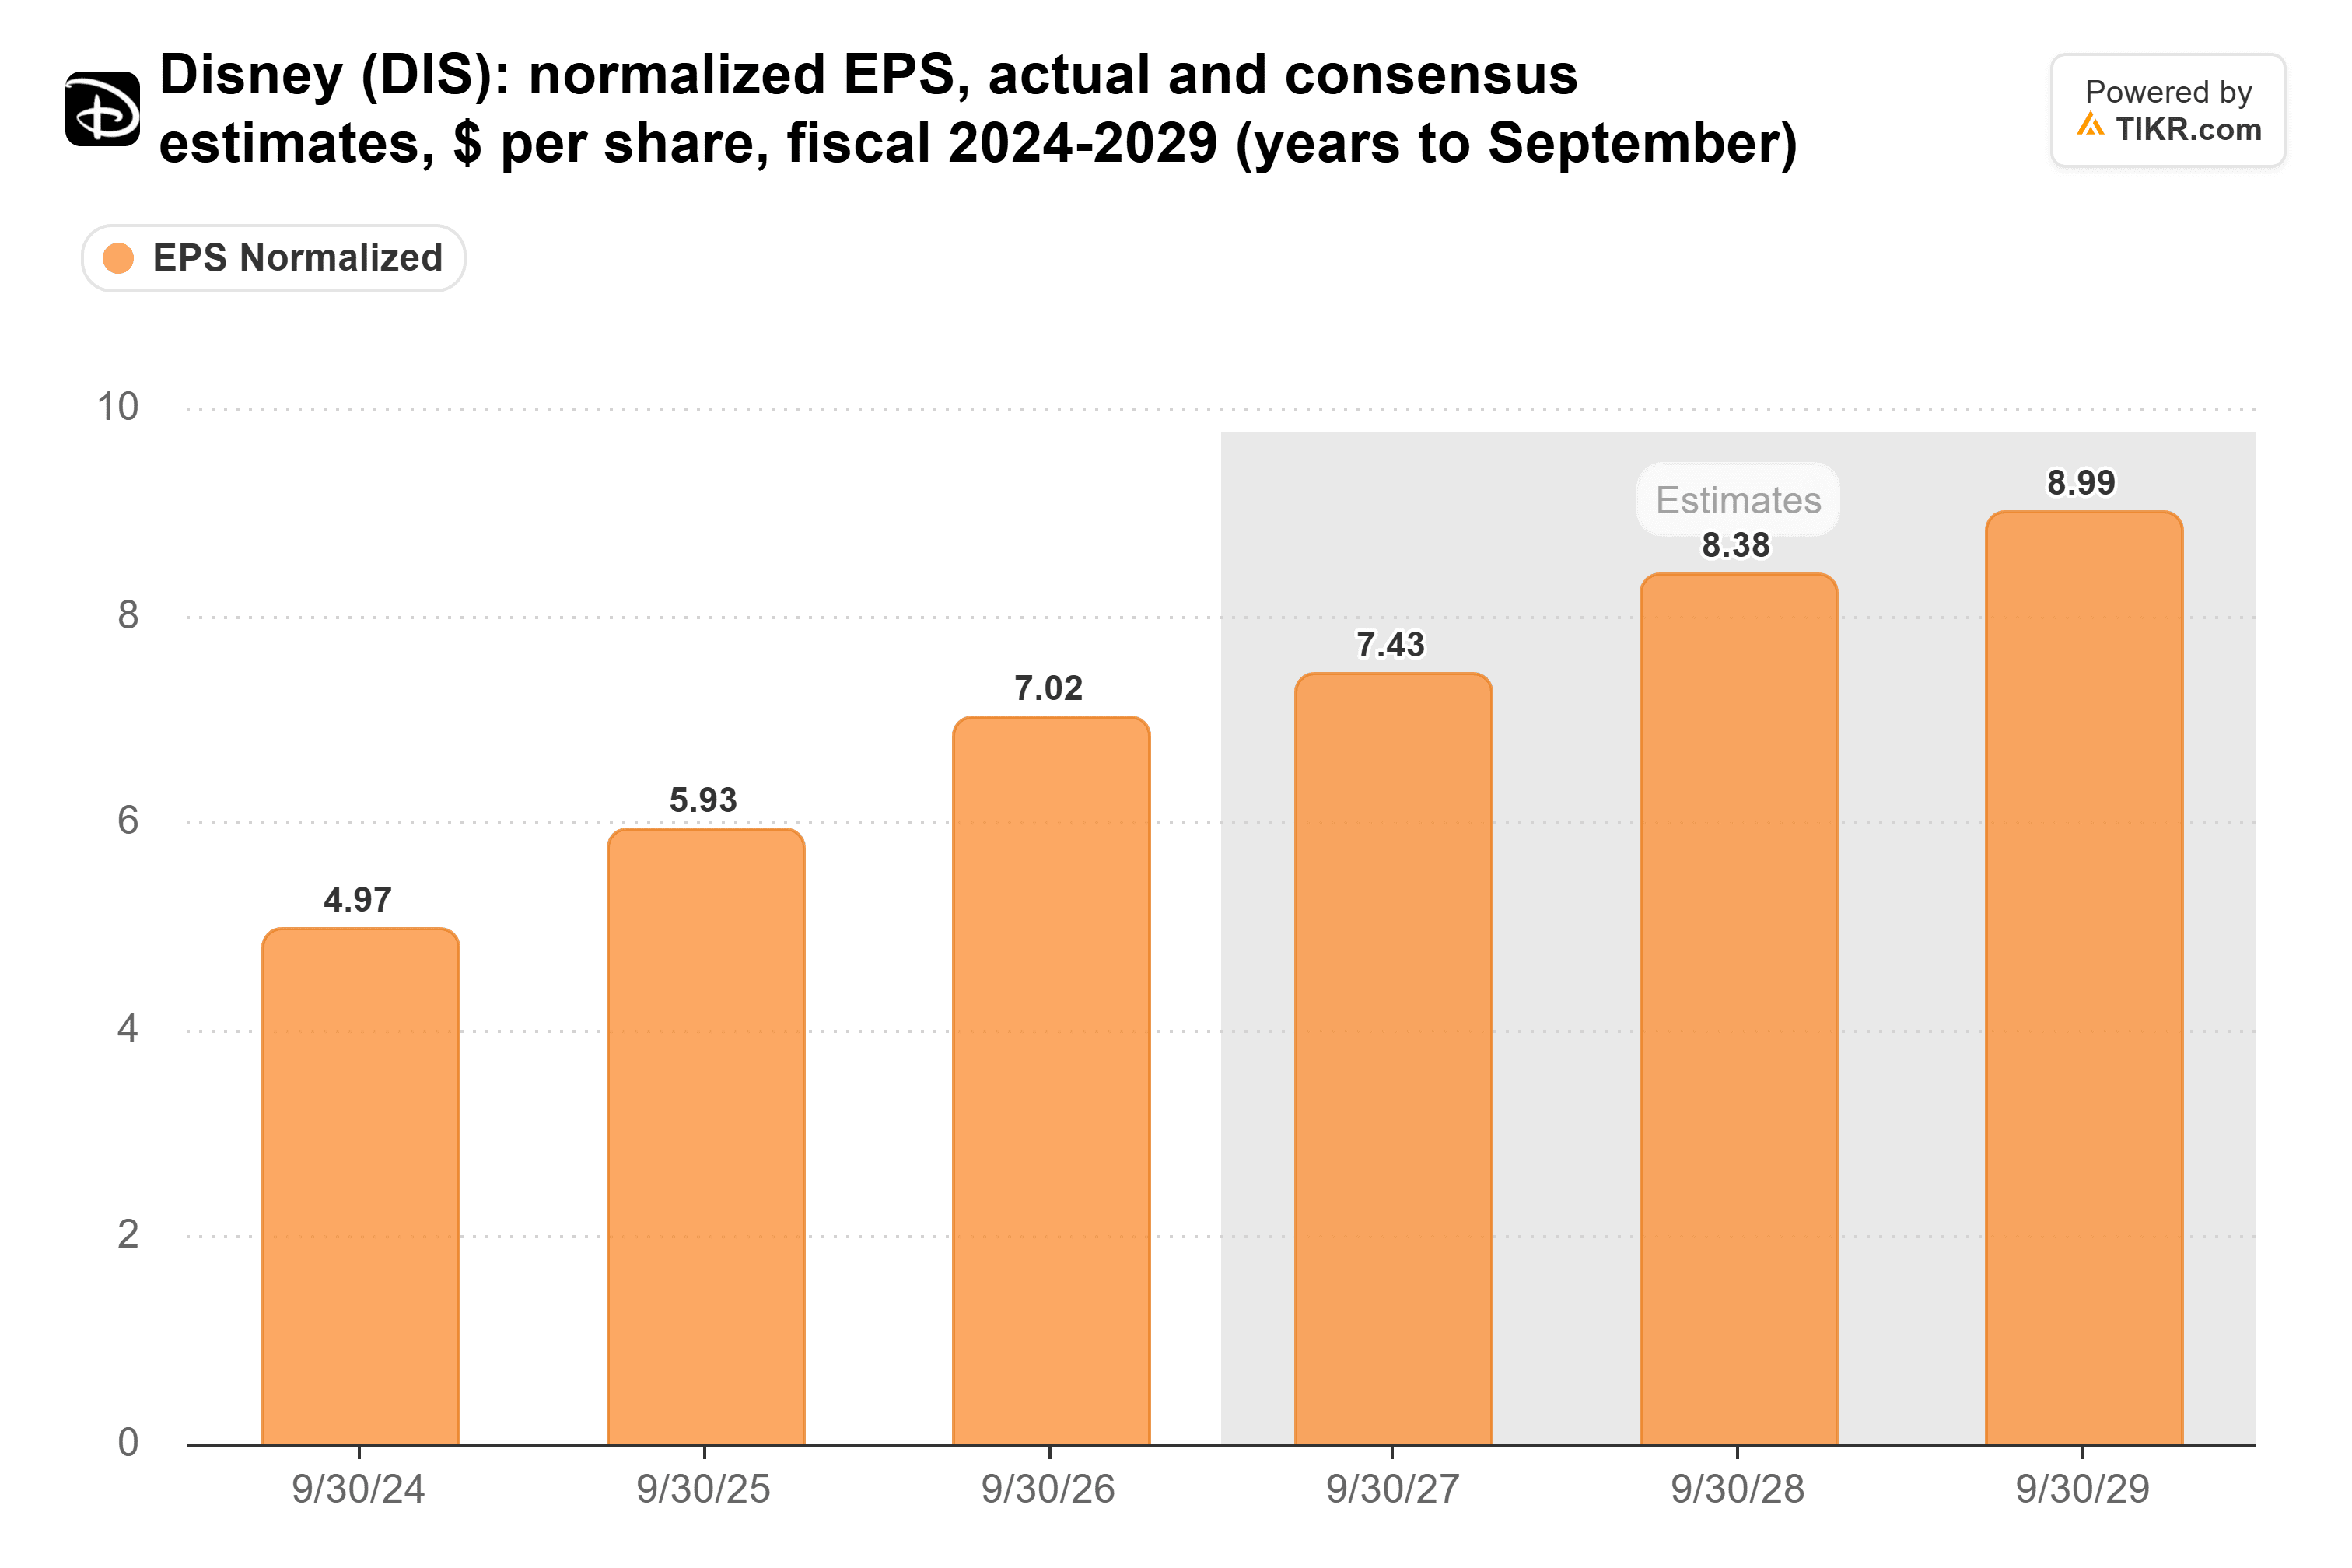
Avant la prévision d'aujourd'hui, le consensus était de 7,43 $ pour l'exercice 2027, environ 6 % au-dessus des 7,02 $ de l'exercice 2026. Une croissance à deux chiffres le placerait plus haut, même sans la semaine supplémentaire, donc je m'attendrais à ce que les estimations soient relevées.
La marge opérationnelle de Disney a déjà presque doublé en trois ans :
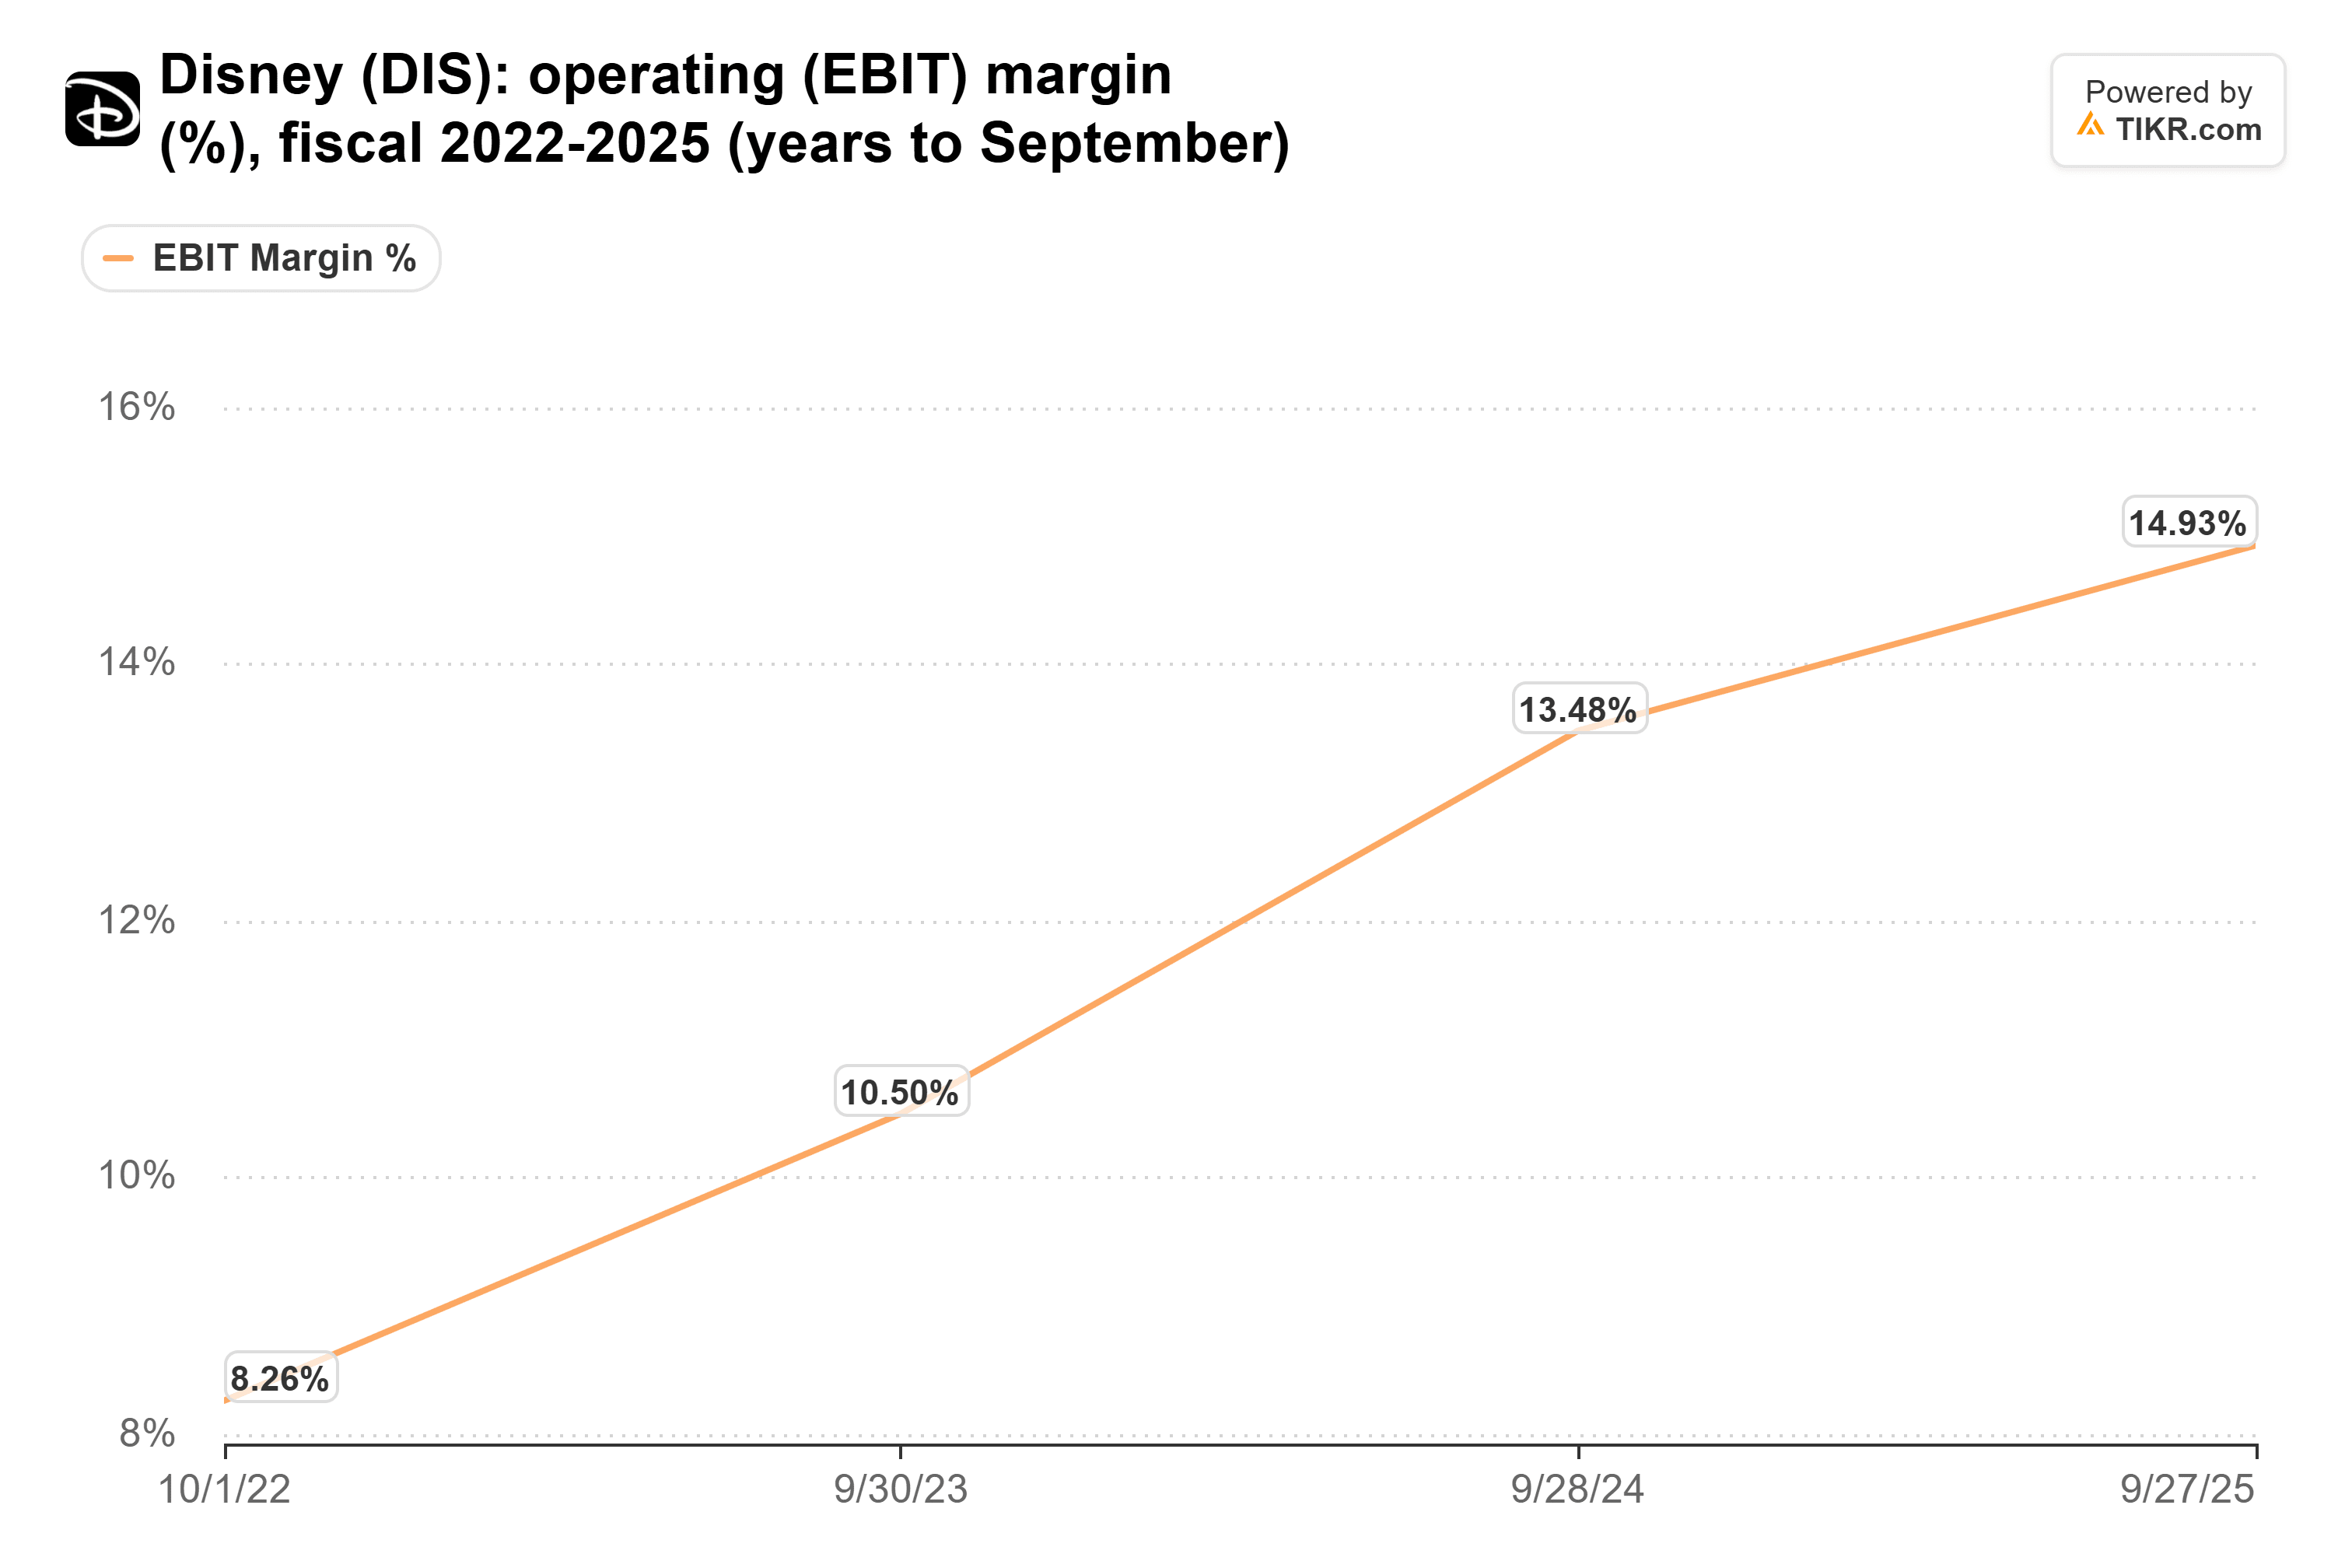
Le streaming a largement contribué à cela, passant d'une perte d'environ 4 milliards de dollars au cours de l'exercice 2022 à un bénéfice de 1,3 milliard de dollars au cours de l'exercice 2025, selon la direction.
Disney+ gratuit est un pari sur la publicité
Disney+ et Hulu ont généré 824 millions de dollars au quatrième trimestre, contre 402 millions de dollars un an plus tôt, ce qui explique l'importance du niveau gratuit.
« Nous explorons un produit gratuit, et je pense qu'il s'adressera à un consommateur plus sensible au prix et attirera de nouveaux abonnés Disney+ », a déclaré D'Amaro aux investisseurs. « Cela nous donnera plus d'inventaire publicitaire pour… offrir un outil de fidélisation clé que, franchement, nous n'avons pas actuellement. »
Un niveau gratuit met une partie de ce bénéfice en danger si les abonnés payants y basculent, et comme Disney cessera de communiquer le bénéfice du streaming le trimestre prochain, les investisseurs ne verront pas son impact. La publicité est également la ligne la plus faible du streaming : le chiffre d'affaires publicitaire de Disney+ et Hulu n'a augmenté que de 3 % au troisième trimestre alors que les tarifs publicitaires baissaient de 4 %. Le niveau gratuit ne fonctionne que si les annonceurs paient pour l'inventaire supplémentaire.
L'Asie est un frein que Disney peut absorber
Disneyland Paris a compensé la faiblesse de Hong Kong et de Shanghai au quatrième trimestre, et l'impact de l'Asie est limité. Les parcs internationaux, Paris inclus, ont généré 1,4 milliard de dollars au cours de l'exercice 2025, soit environ 8 % du résultat opérationnel par segment. Disney ne détient également que 48 % de son parc de Hong Kong et 43 % de celui de Shanghai, donc ses partenaires assument une partie de tout déclin. Aux États-Unis, D'Amaro a déclaré que les réservations pour le premier trimestre sont supérieures à celles d'il y a un an.
De mon point de vue, les parcs continuent de faire leur part. Pour atteindre sa prévision de BPA, Disney compte sur deux leviers qu'elle contrôle : les 3 milliards de dollars d'économies et une activité publicitaire de streaming plus importante. C'est une configuration plus solide qu'une configuration qui dépend des consommateurs asiatiques. Le premier test aura lieu avec les résultats du premier trimestre, probablement début février. Si le résultat opérationnel par segment se rapproche des 5,4 milliards de dollars que Disney prévoit, le plan est sur la bonne voie.
Alors, quelle est la valeur réelle de l'action Disney ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Disney pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !