Points clés
- Cathie Wood et son ARK Invest ont plus que doublé leur position dans Rocket Lab au troisième trimestre, et sept autres fonds ont acheté SpaceX ou Honeywell Aerospace, selon leurs derniers 13F.
- Rocket Lab est en baisse de 59 % par rapport à son plus haut de mai, après que le premier lancement de Neutron, sa fusée à capacité moyenne, a été repoussé à 2027.
- L'objectif de cours moyen des analystes implique un potentiel de hausse de 51 %, mais il est tombé de 117 $ en juillet, et leur estimation de bénéfices pour 2027 est passée à 3 cents par action contre 16 cents il y a un an.
- Rocket Lab n'est pas un achat tant que Neutron n'a pas de date de lancement, qui doit attendre la fin de la qualification du réservoir de son premier étage, prévue au premier trimestre.
Cathie Wood et son ARK Invest ont plus que doublé leur position dans Rocket Lab (RKLB) au troisième trimestre, selon son 13F pour le trimestre clos le 30 septembre, déposé le 13 novembre. Et elle n'était pas seule dans l'aérospatial : ARK et cinq autres fonds ont ajouté SpaceX (SPCX), tandis que le Baupost Group de Seth Klarman et un autre fonds ont acheté Honeywell Aerospace (HONA).
Neutron est encore en retard
Rocket Lab est en baisse de 59 % par rapport au plus haut atteint fin mai, et Neutron est le problème. Le 14 octobre, la société a repoussé le premier lancement de Neutron à 2027 après que des inspections ont révélé des vides dans le dôme d'un réservoir du premier étage. C'était la quatrième fois que l'objectif était décalé depuis mi-2025. L'appel du 9 novembre n'a toujours pas donné de date, et Rocket Lab s'attend à ce que le réservoir termine sa qualification au premier trimestre, ce qui doit se produire avant qu'une date ne soit fixée. C'est important, car la direction lie un EBITDA ajusté positif au trimestre suivant le premier vol réussi de Neutron.
Au 30 septembre, ARK détenait 3,56 millions d'actions Rocket Lab d'une valeur de 248 millions de dollars, en hausse de 118 % par rapport au 30 juin. Cela représente 1,4 % de ses actions déclarées en 13F et sa 24e position : un vrai pari, mais pas vraiment un gros. Et l'action est en baisse de 12 % par rapport à son cours du 30 septembre, même après un troisième trimestre record.
TIKR suit 21 analystes sur Rocket Lab. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Rocket Lab, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Rocket Lab
La majeure partie de l'argent est allée à SpaceX
Le plus gros pari aérospatial de Wood était SpaceX, la deuxième position d'ARK avec 5,9 % de ses actions déclarées en 13F. Voici ce que les huit fonds détenaient dans ces actions au 30 septembre :
| Fonds | Action | Mouvement T3 | Part de ses actions 13F |
|---|---|---|---|
| Cathie Wood's ARK Invest | Rocket Lab | Position en hausse de 118% | 1,4% |
| Cathie Wood's ARK Invest | SpaceX | Position en hausse de 51% | 5,9% |
| Contrarius | SpaceX | Position en hausse de 63% | 10,3% |
| Hyperion Asset Management | SpaceX | Position en hausse de 53% | 7,4% |
| WT Asset Management | SpaceX | Position en hausse de 38% | 2,6% |
| Marsico Capital Management | SpaceX | Nouvelle | 2,2% |
| Yarbrough Capital | SpaceX | Nouvelle | 1,1% |
| Seth Klarman's Baupost Group | Honeywell Aerospace | Nouvelle | 3,5% |
| Cambiar Investors | Honeywell Aerospace | Position en hausse de 62% | 1,3% |
SpaceX est en baisse de 38 % par rapport à son plus haut, pourtant l'objectif de cours moyen des analystes a plus que doublé depuis le début de sa cotation en juin :
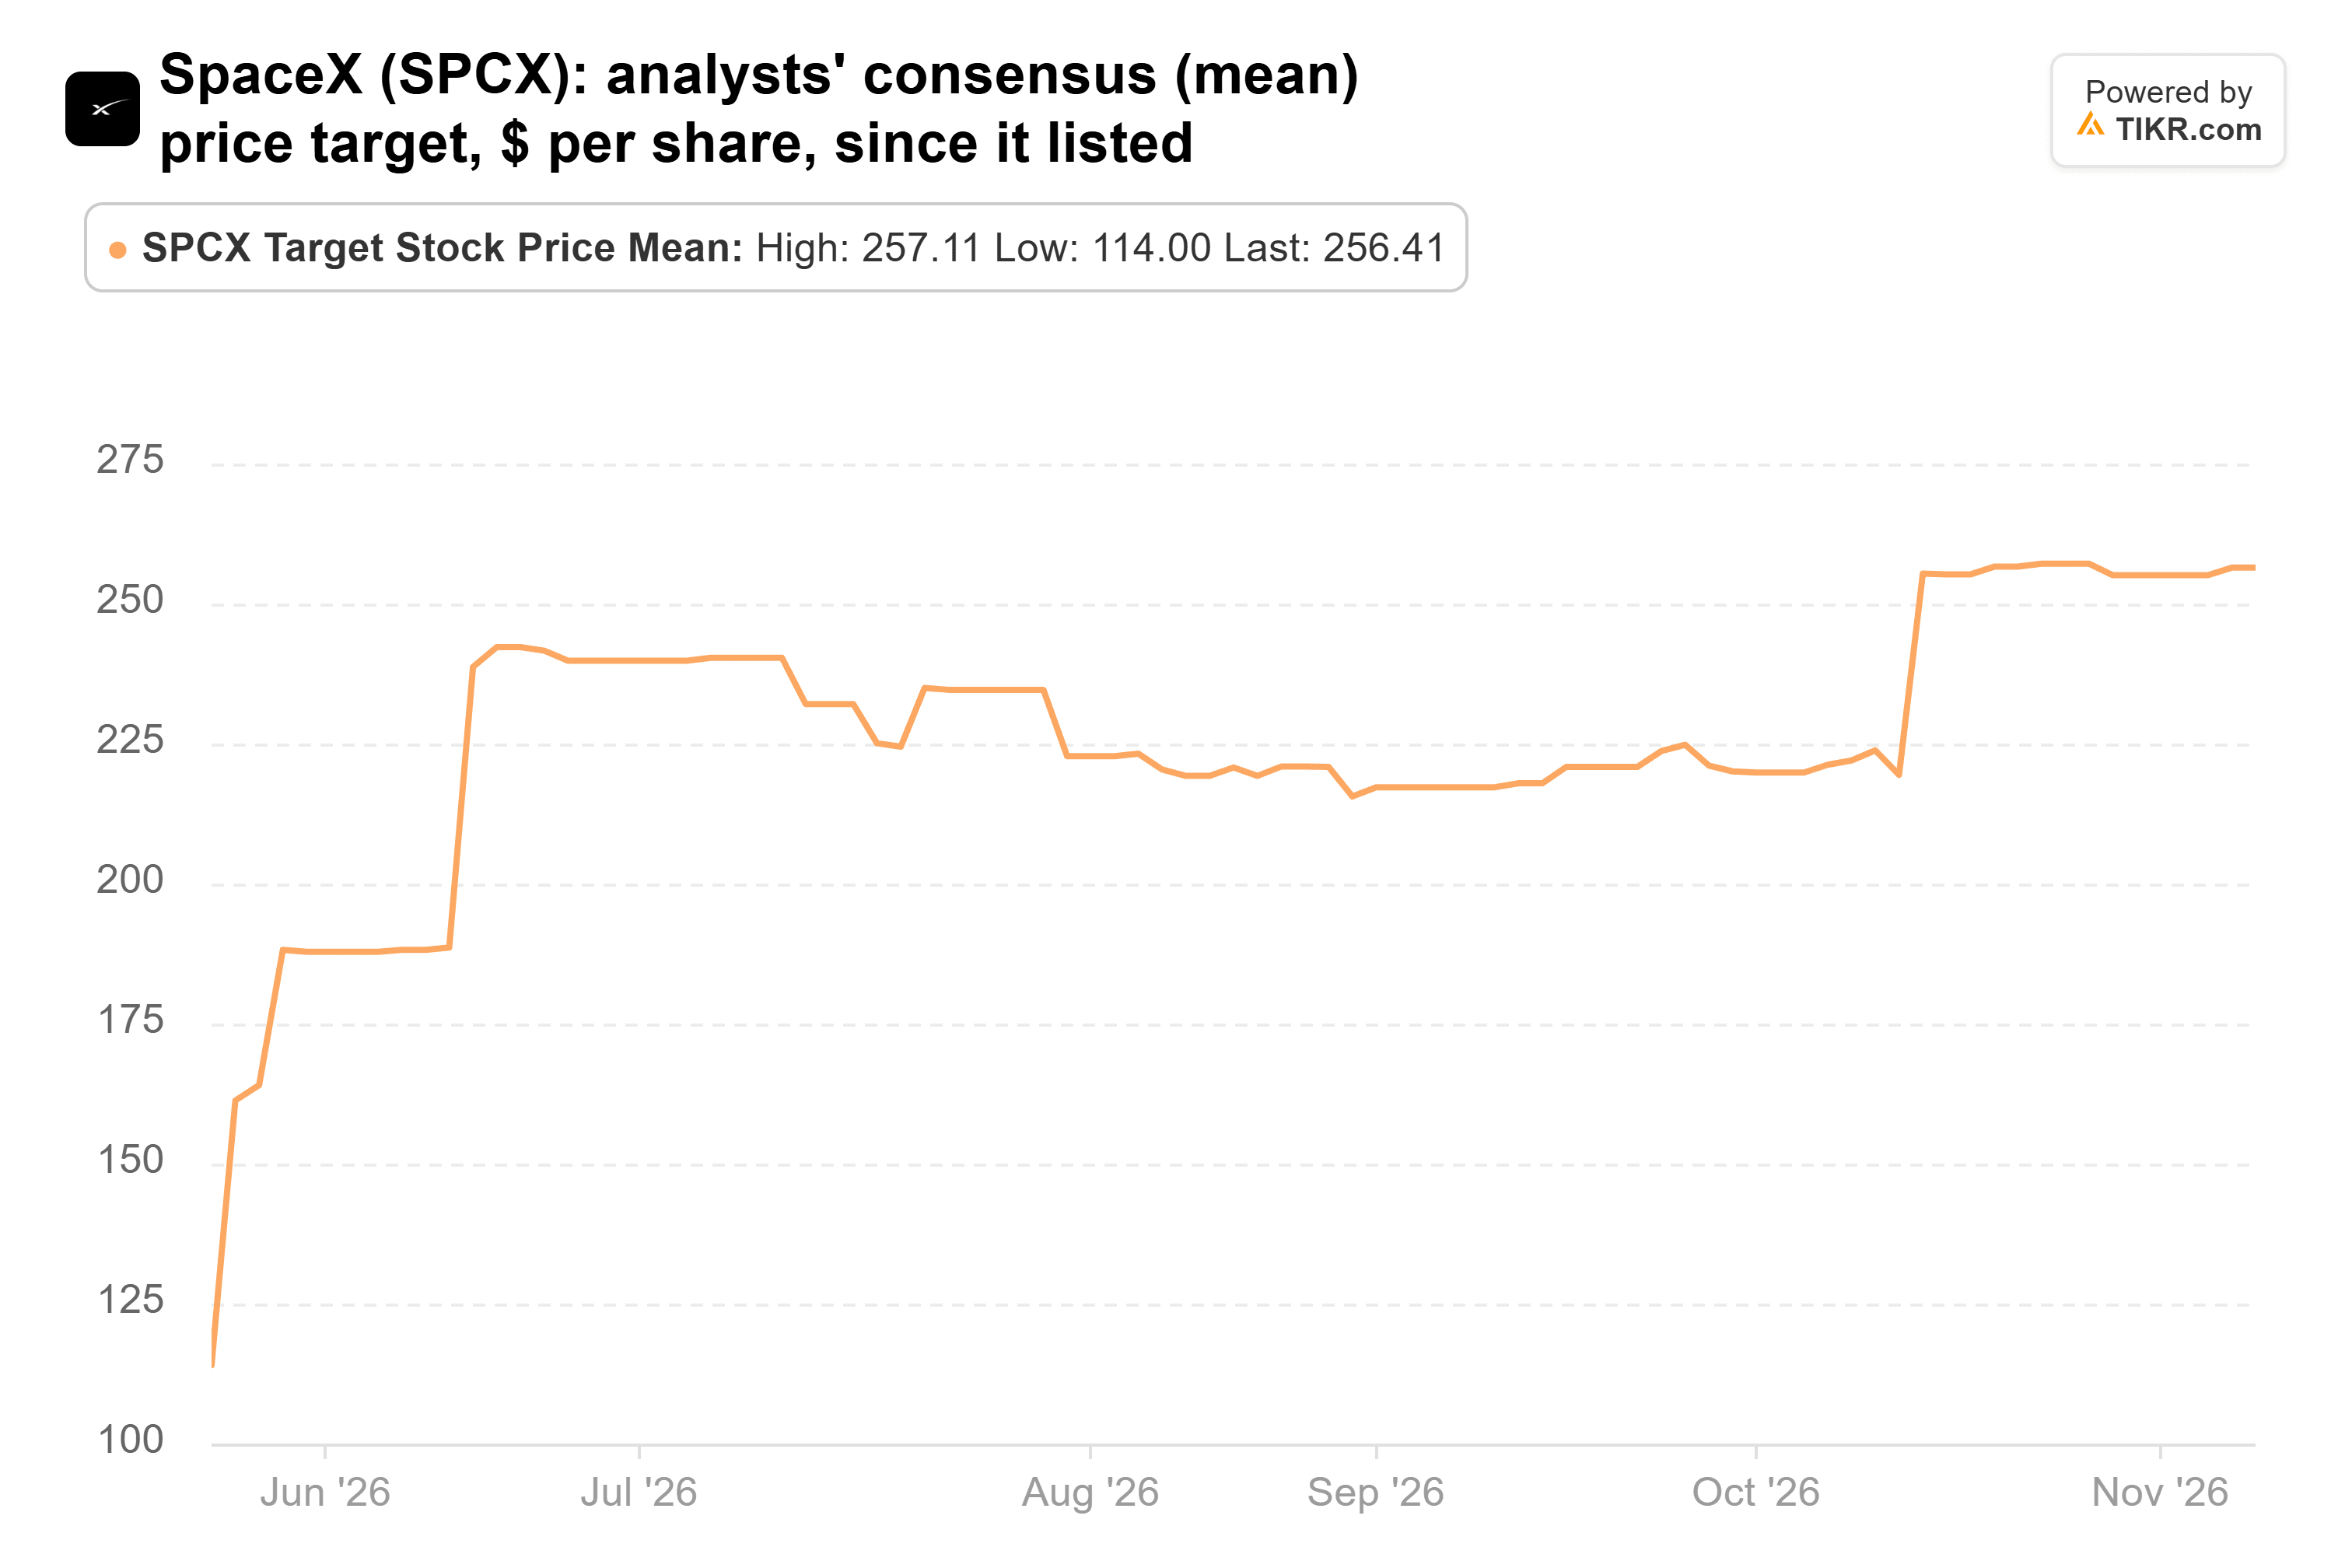
À 256 $, cet objectif est 84 % au-dessus du dernier cours de clôture. Les analystes ont relevé leurs estimations de revenus pour 2027 de 146 % depuis fin juin. Le hic, c'est la facture : SpaceX prévoit entre 35 et 40 milliards de dollars de dépenses d'investissement pour le seul quatrième trimestre.
Les objectifs pour Honeywell Aerospace ont évolué dans le sens inverse. L'action a chuté de 11 % après avoir dépassé les attentes au T3 alors que les contraintes d'approvisionnement persistaient, et l'objectif de cours moyen des analystes est tombé de 300 $ fin juin à 193 $ :
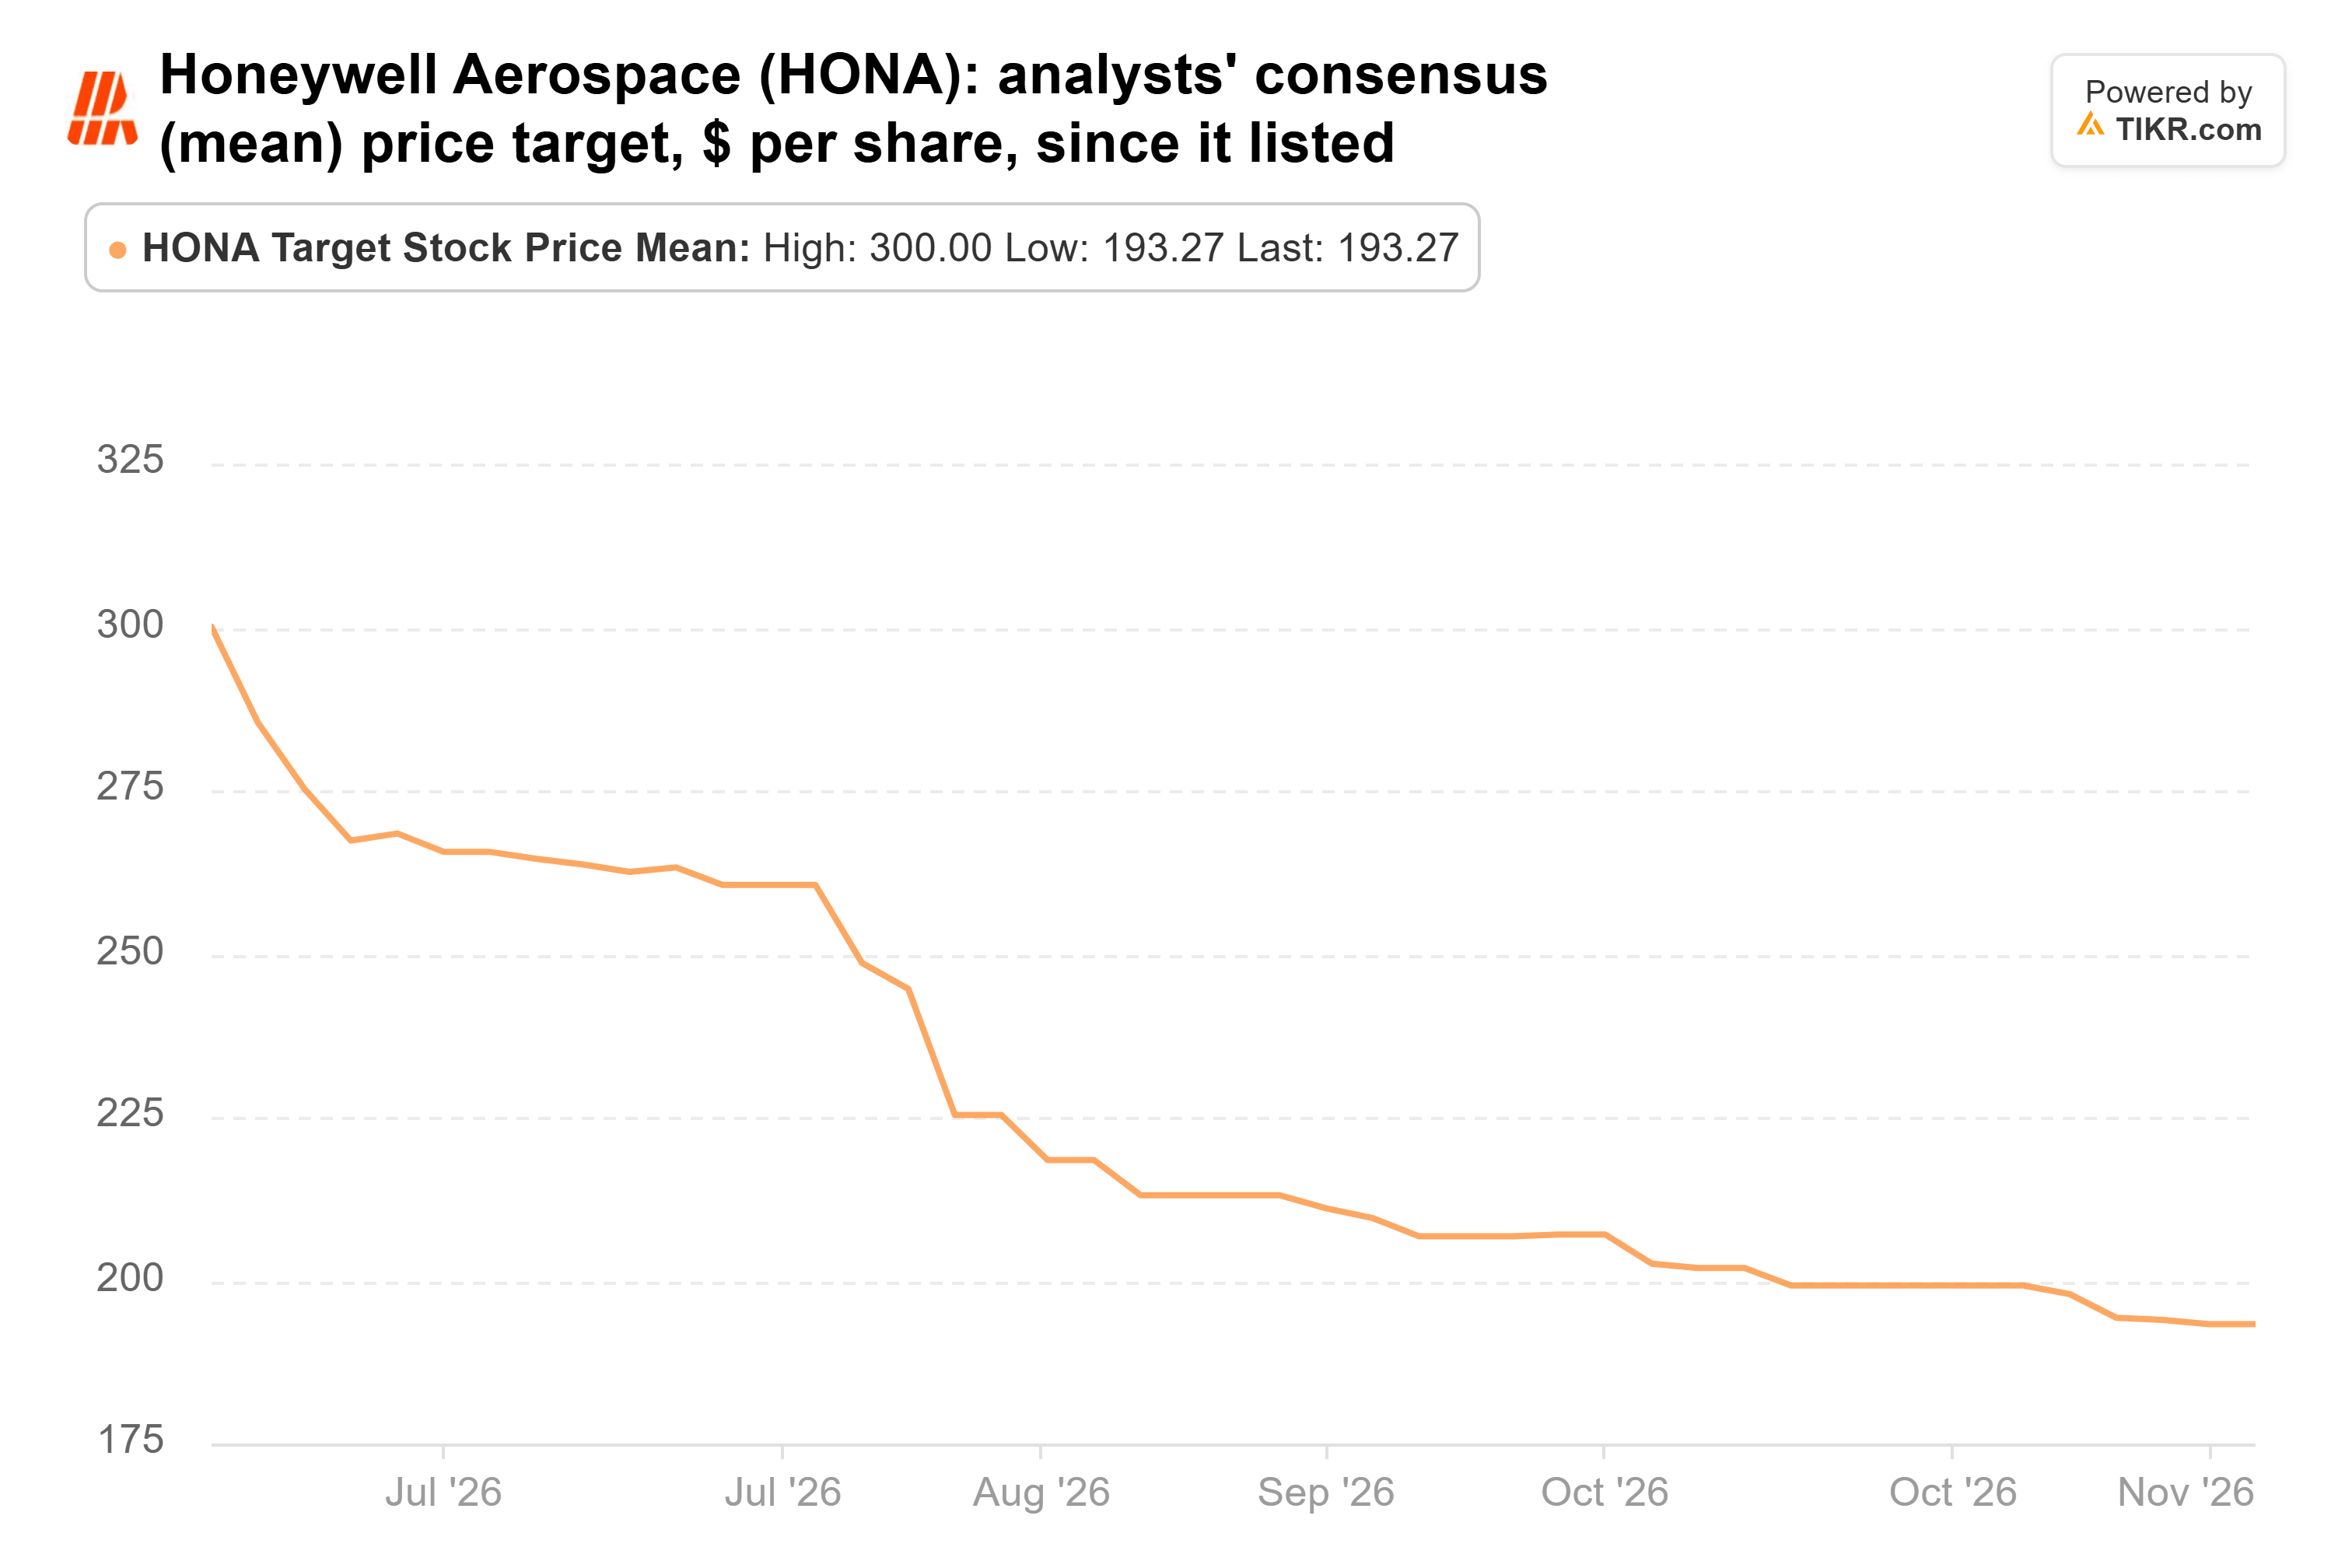
Néanmoins, Honeywell Aerospace est la seule des trois actions à être au-dessus de son cours du 30 septembre. Elle est en hausse de 6 % depuis et se négocie à environ 20 fois les bénéfices futurs.
Les objectifs pour Rocket Lab suivent la baisse de l'action
L'objectif de cours moyen des analystes pour Rocket Lab est de 93 $, soit 51 % au-dessus du dernier cours de clôture, selon 21 analystes. Mais il a beaucoup baissé depuis juillet :
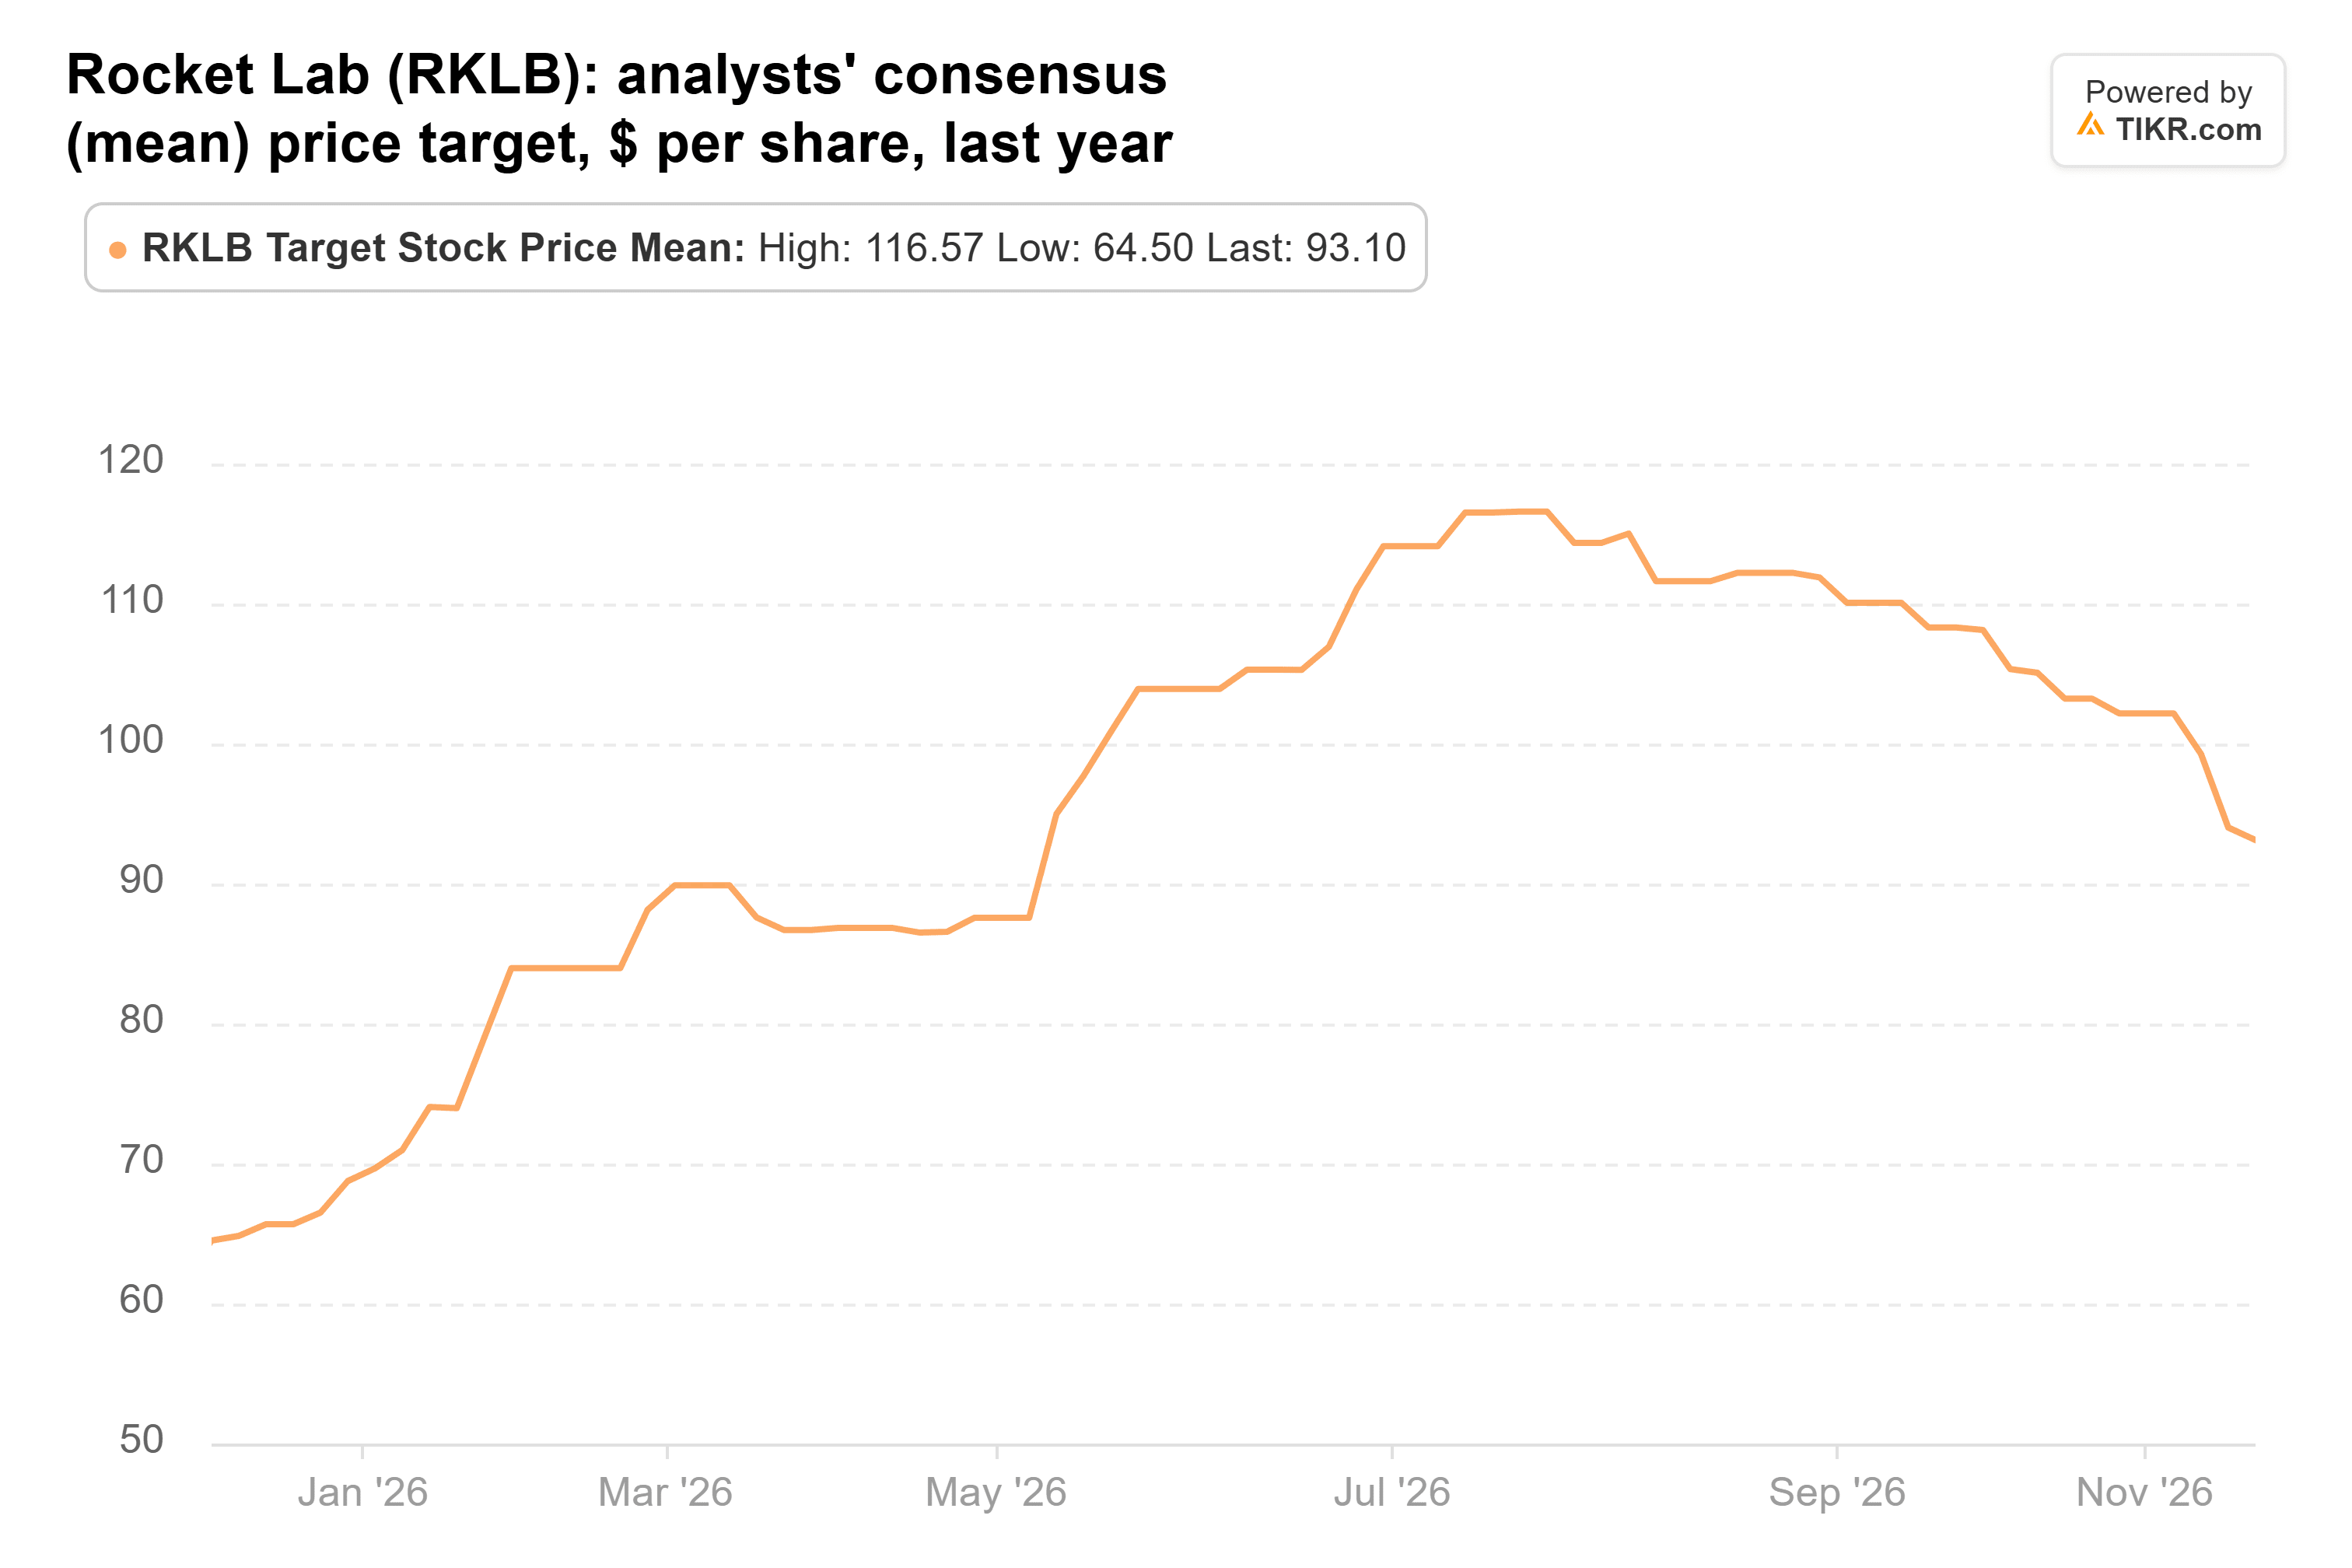
L'objectif a atteint un pic de 117 $ mi-juillet et était d'environ 102 $ la semaine précédant la publication des résultats. Après la publication, Piper Sandler a abaissé son objectif à 58 $ contre 83 $ auparavant, ce qui en fait désormais le plus bas de Wall Street. Sur l'année jusqu'à fin octobre, les analystes ont relevé leur estimation de revenus pour 2027 de 11 %. Mais ils n'attendent désormais que 3 cents par action de bénéfices en 2027, contre 16 cents il y a un an.
L'action se négocie donc sur les ventes. Fin septembre, son ratio cours/ventes futur était de 36x, contre une moyenne de fin de trimestre de 23x depuis 2021. Il est plus bas après la chute mais reste supérieur à cette moyenne.
Les actionnaires paient aussi pour le développement. Depuis mars 2025, Rocket Lab a vendu environ 4,6 milliards de dollars d'actions pour financer Neutron et son acquisition d'Iridium d'environ 8 milliards de dollars. Son nombre d'actions au troisième trimestre de 652 millions était supérieur aux 641 millions qu'elle avait prévus.
Pas encore
Rocket Lab a de réels atouts. Electron, sa petite fusée, a dégagé une marge brute de lancement de 40,8 % en 2025, et le carnet de commandes a atteint 3,57 milliards de dollars après le troisième trimestre. Mais seulement environ un tiers de ce carnet de commandes devrait se transformer en revenus dans les 12 prochains mois, et rien depuis le plus haut de mai n'a réparé ce qui a fait chuter l'action. Je ne qualifierais pas un écart de 51 % par rapport à un objectif en baisse d'opportunité, et j'attendrais la date de lancement de Neutron avant de suivre Wood.
Cette date pourrait arriver rapidement une fois le réservoir qualifié, et le rapport du quatrième trimestre de Rocket Lab début de l'année prochaine est la prochaine occasion de l'entendre. Le prochain 13F d'ARK, attendu mi-février, montrera si Wood a continué à acheter.
Alors, quelle est la valeur réelle de l'action Rocket Lab ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Rocket Lab pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Rocket Lab gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !