Points clés
- UBS s'attend à ce que les revenus de l'iPhone d'Apple augmentent de 12 % pour atteindre 95 milliards de dollars ce trimestre des fêtes, même si les ventes unitaires baissent de 3 %, ce qui signifie que la croissance est portée par des prix plus élevés.
- Les hausses de prix d'Apple n'ont pas empêché sa marge brute de baisser, elle pourrait donc en avoir besoin de nouvelles simplement pour maintenir sa marge.
- Netflix sert d'avertissement : ses revenus ont encore augmenté de 12 % au dernier trimestre alors que les spectateurs regardaient moins, et son action a chuté de 53 % par rapport à son pic de juin 2025.
- À environ 38 fois les bénéfices futurs, pile à son plus haut niveau sur 10 ans, l'action d'Apple est valorisée comme si les acheteurs ne reculaient jamais.
Apple (AAPL) a atteint un plus haut historique cette semaine. Son prochain trimestre record viendra du fait de facturer chaque téléphone plus cher.
UBS s'attend à ce que les revenus de l'iPhone augmentent de 12 % pour atteindre 95 milliards de dollars au trimestre des fêtes, même si les ventes unitaires baissent de 3 %. Cela battrait le record de 85,3 milliards de dollars générés par l'iPhone lors du trimestre de décembre de l'année dernière.
Alex Kantrowitz, animateur du Big Technology Podcast, pense qu'Apple pourrait se diriger vers la même limite que Netflix (NFLX) a rencontrée. Dans l'épisode de cette semaine, en parlant de la capacité d'Apple à augmenter ses prix, il a pointé du doigt Netflix : « Augmenter les prix, augmenter les prix, augmenter les prix, la marge a augmenté. … Et finalement les gens disent : non, c'est ça ? Et ça a arrêté de croître et ça a eu des problèmes. Donc peut-être qu'il y a un mur là pour Apple. »
L'action Netflix se négocie maintenant en dessous de son niveau de novembre 2021, et elle a chuté de 53 % par rapport à son pic de juin 2025.
Aïe.
Moins de téléphones, plus d'argent
Si UBS a raison, l'iPhone moyen se vendra environ 15 % plus cher qu'il y a un an. La gamme d'Apple dépasse maintenant largement les 1 000 dollars. L'écrivain technologique M.G. Siegler a déclaré dans le même épisode : « Nous avons maintenant un iPhone à plus de 2 000 dollars. Nous avons plusieurs modèles qui dépassent les 1 000 dollars. » Apple a donné des prévisions de croissance du chiffre d'affaires total de 7 % à 10 % pour le trimestre de décembre, et les analystes s'attendent à une croissance d'environ 10 % pour l'exercice 2027 et de 8 % pour l'exercice 2028 (les années d'Apple se terminent en septembre).
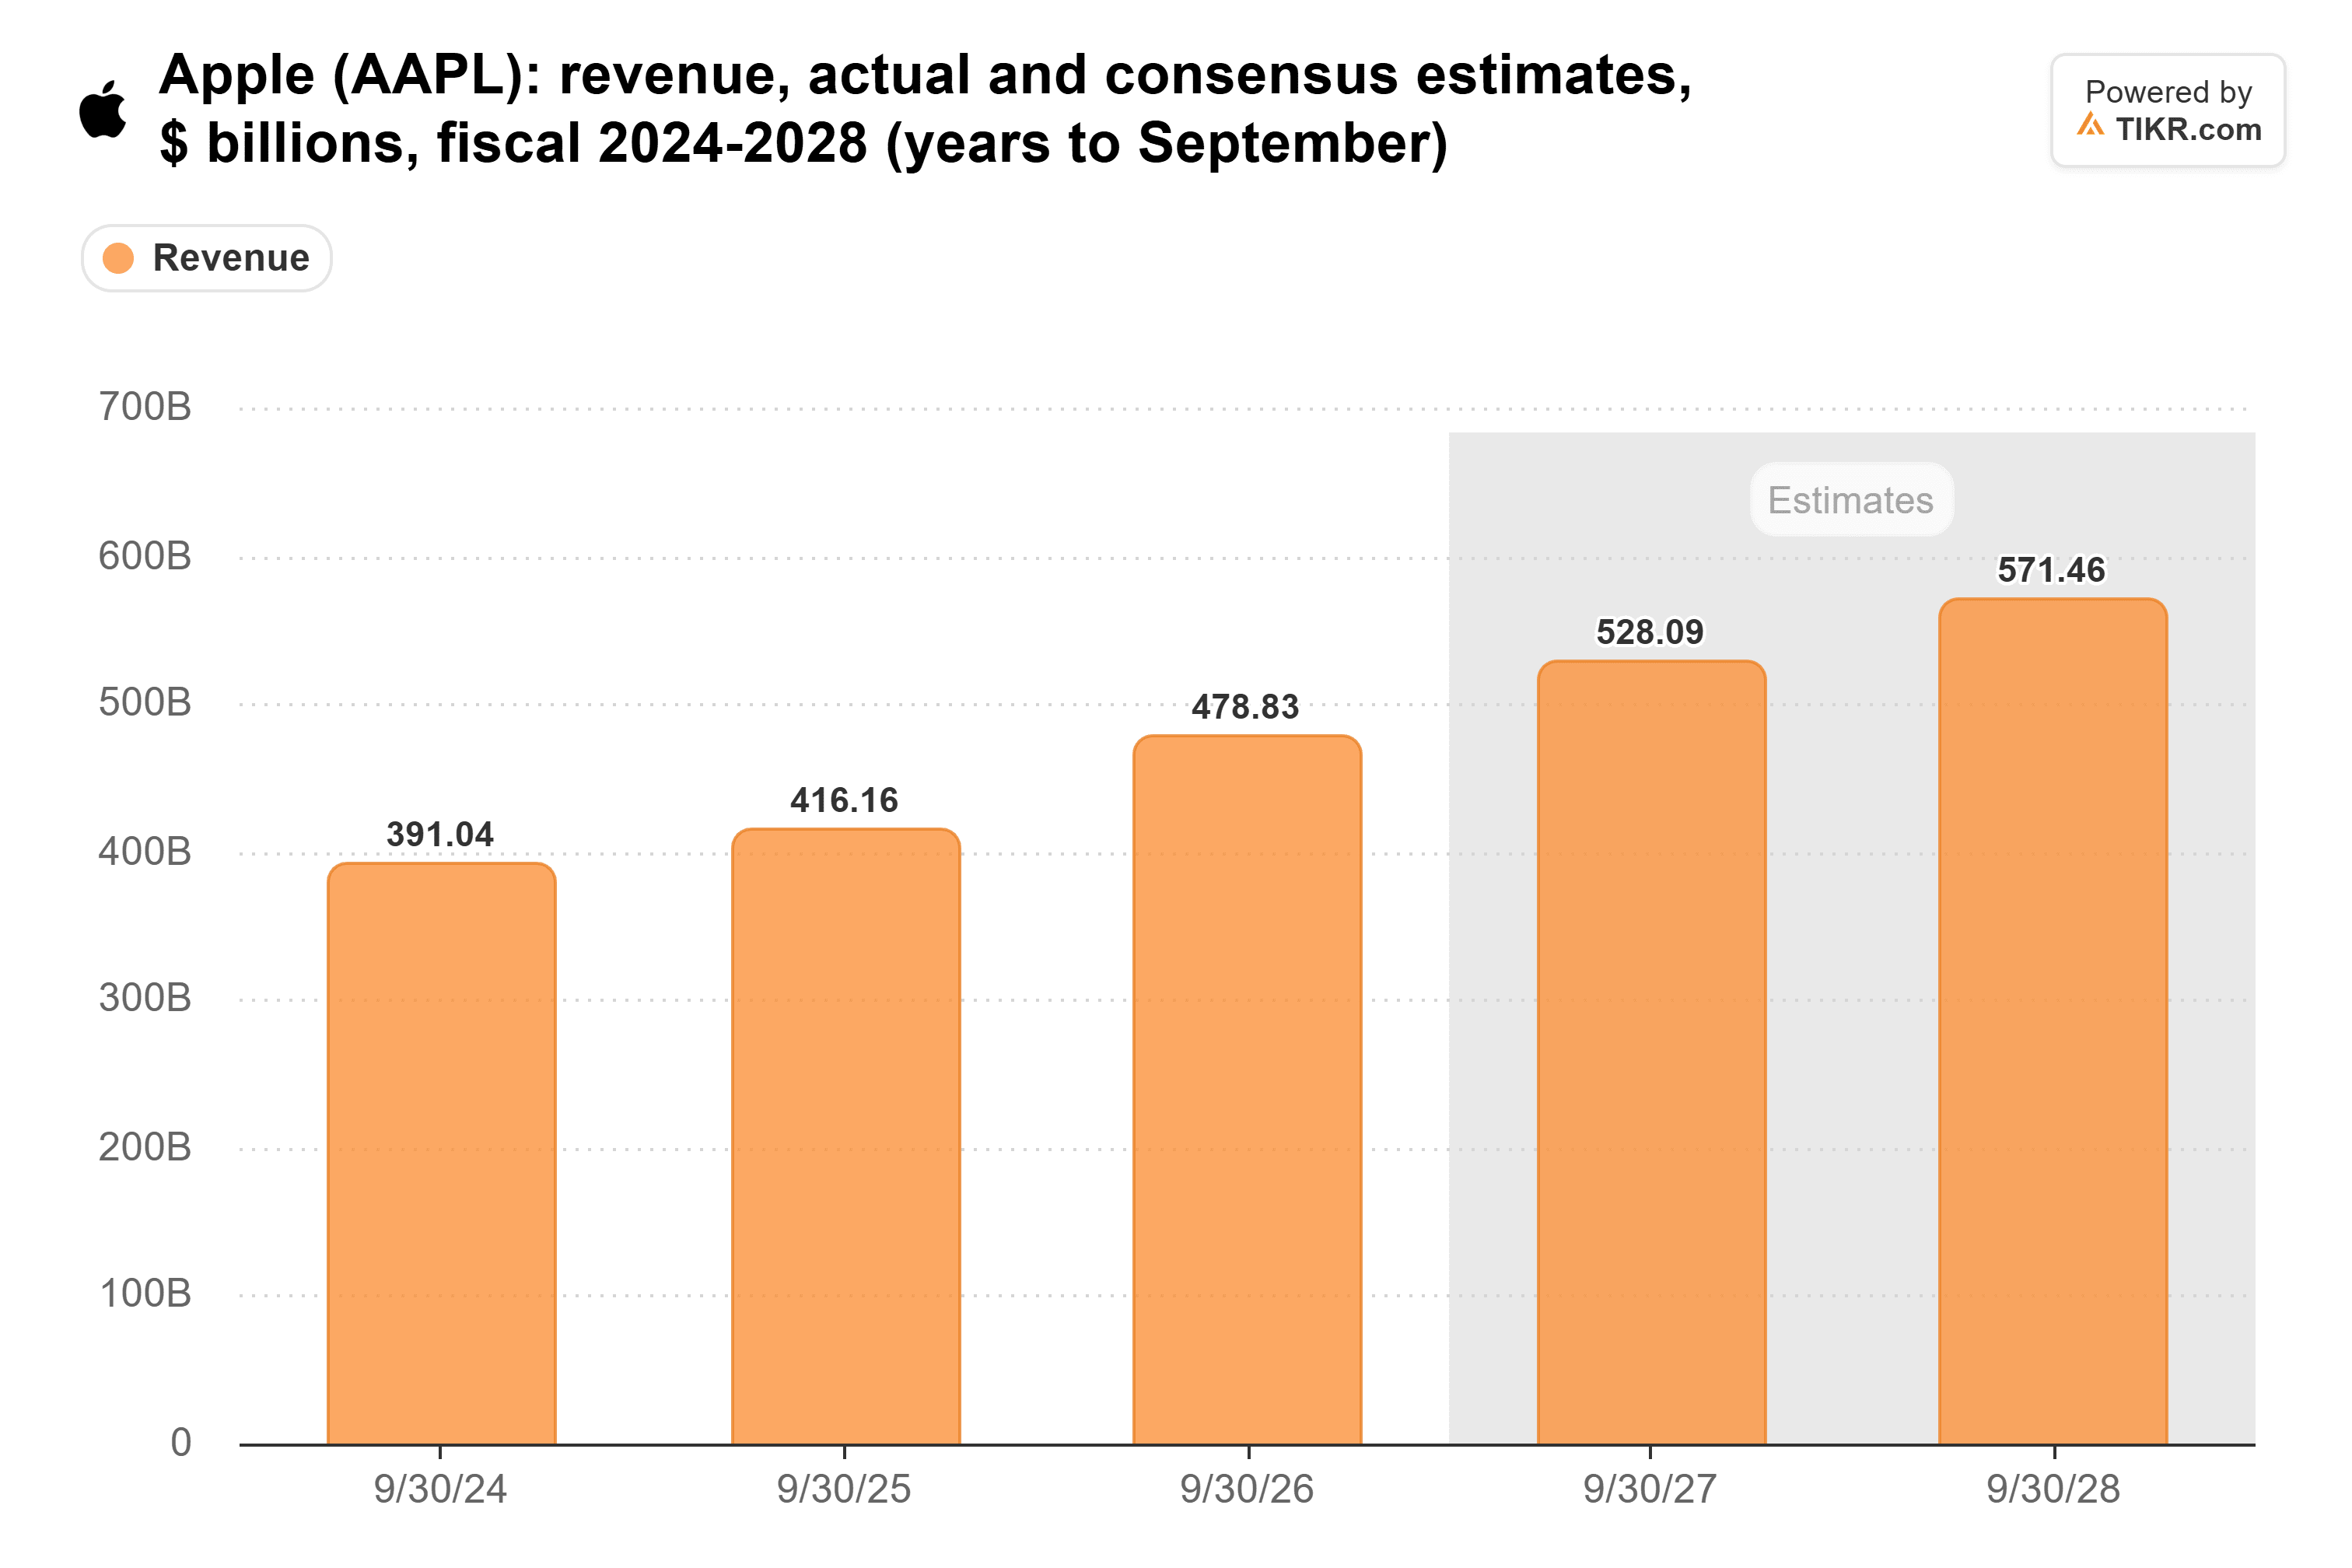
Pour que ces estimations se réalisent, les acheteurs doivent continuer à absorber des prix plus élevés, puisque UBS prévoit moins d'iPhone vendus.
TIKR suit 45 analystes sur Apple. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Apple, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Apple
Les marges vont dans la mauvaise direction
Des prix plus élevés seraient plus faciles à aimer s'ils rendaient la marge d'Apple plus grasse. Pendant la majeure partie d'une décennie, ils l'ont fait, et la marge brute est passée de 38,5 % en 2017 à 48,8 % en 2026.
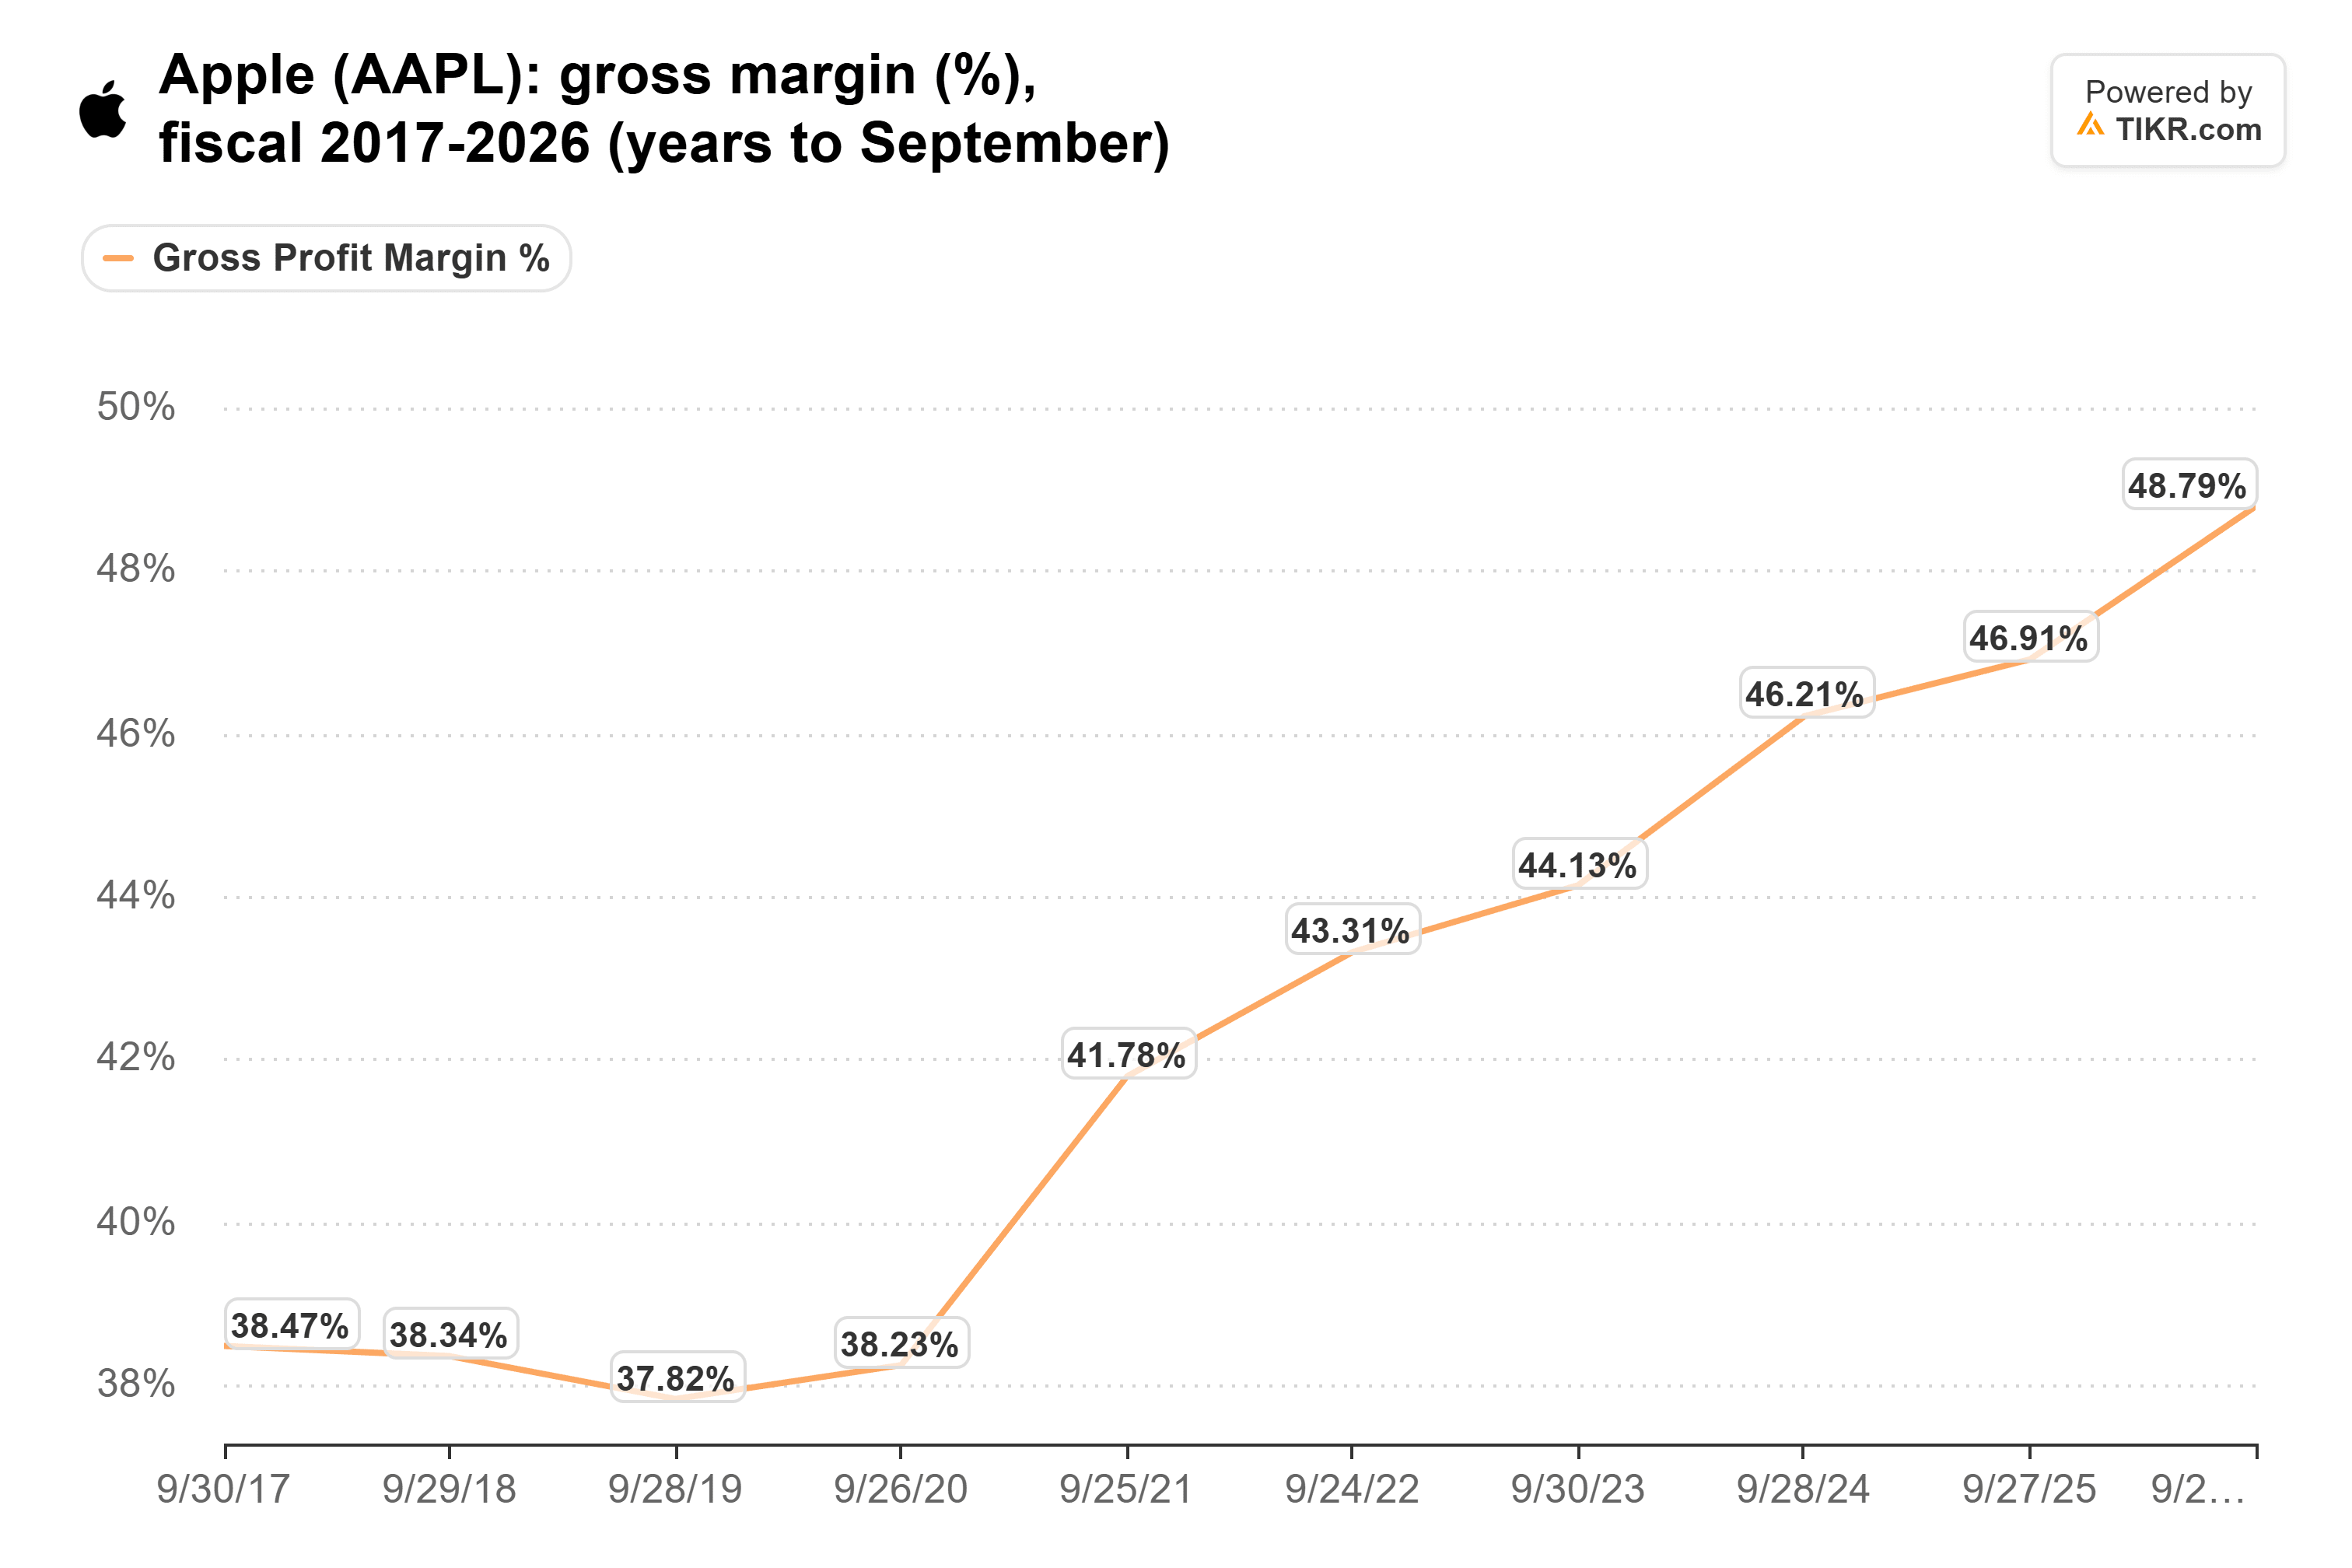
Mais comme l'a dit Siegler, « les marges vont dans la mauvaise direction pour la première fois depuis longtemps. » La marge brute d'Apple était de 47,9 % au trimestre de septembre, et environ un point de cela provenait de remboursements de droits de douane. Lors de sa dernière conférence téléphonique sur les résultats, Apple a donné des prévisions de 45 % à 46 % pour le trimestre de décembre en raison de coûts de mémoire plus élevés et du coût du déploiement de Siri AI. Cette prévision inclut déjà les hausses de prix de cette année, qu'Apple a qualifiées de compensation partielle seulement des coûts de mémoire. Apple pourrait donc avoir besoin d'une nouvelle série d'augmentations simplement pour maintenir sa marge là où elle est, et chaque série la rapproche du mur que Kantrowitz a en tête.
Un iPhone est beaucoup plus difficile à annuler
Il y a cependant une grande différence entre les deux entreprises. Vous pouvez annuler un abonnement de streaming en quelques clics. Quitter un iPhone signifie quitter les applications, les photos et les messages liés à l'un des plus de 2,5 milliards d'appareils actifs d'Apple. Jusqu'à présent, les acheteurs d'Apple paient les prix plus élevés. Les revenus du Mac ont augmenté de 24 % pour atteindre 10,8 milliards de dollars au trimestre de septembre, même après les hausses de prix de 100 à 300 dollars sur les MacBook en juin. Et les nouvelles commandes pour l'iPhone Duo pliable à 2 000 dollars n'arriveront pas avant fin janvier.
Le directeur financier d'Apple, Kevan Parekh, a également déclaré en juillet que les coûts de mémoire expliquaient plus de 100 % de chaque baisse de marge brute cette année. Ainsi, la pression sur la marge vient de ce qu'Apple paie pour les composants, et la demande semble saine.
Pourtant, le problème de Netflix ne s'est pas d'abord manifesté dans ses revenus. Ses revenus du troisième trimestre ont augmenté de 12 % pour atteindre 12,9 milliards de dollars alors que les spectateurs regardaient moins, et l'action a continué de baisser. Pour Apple, le chiffre à surveiller est celui des téléphones vendus, et UBS voit déjà cela baisser de 3 %.
Valorisée pour des acheteurs qui ne disent jamais non
Apple se négocie à environ 38 fois les bénéfices futurs. C'est pile à son plus haut niveau sur 10 ans et bien au-dessus de sa moyenne de 24x sur cette période.
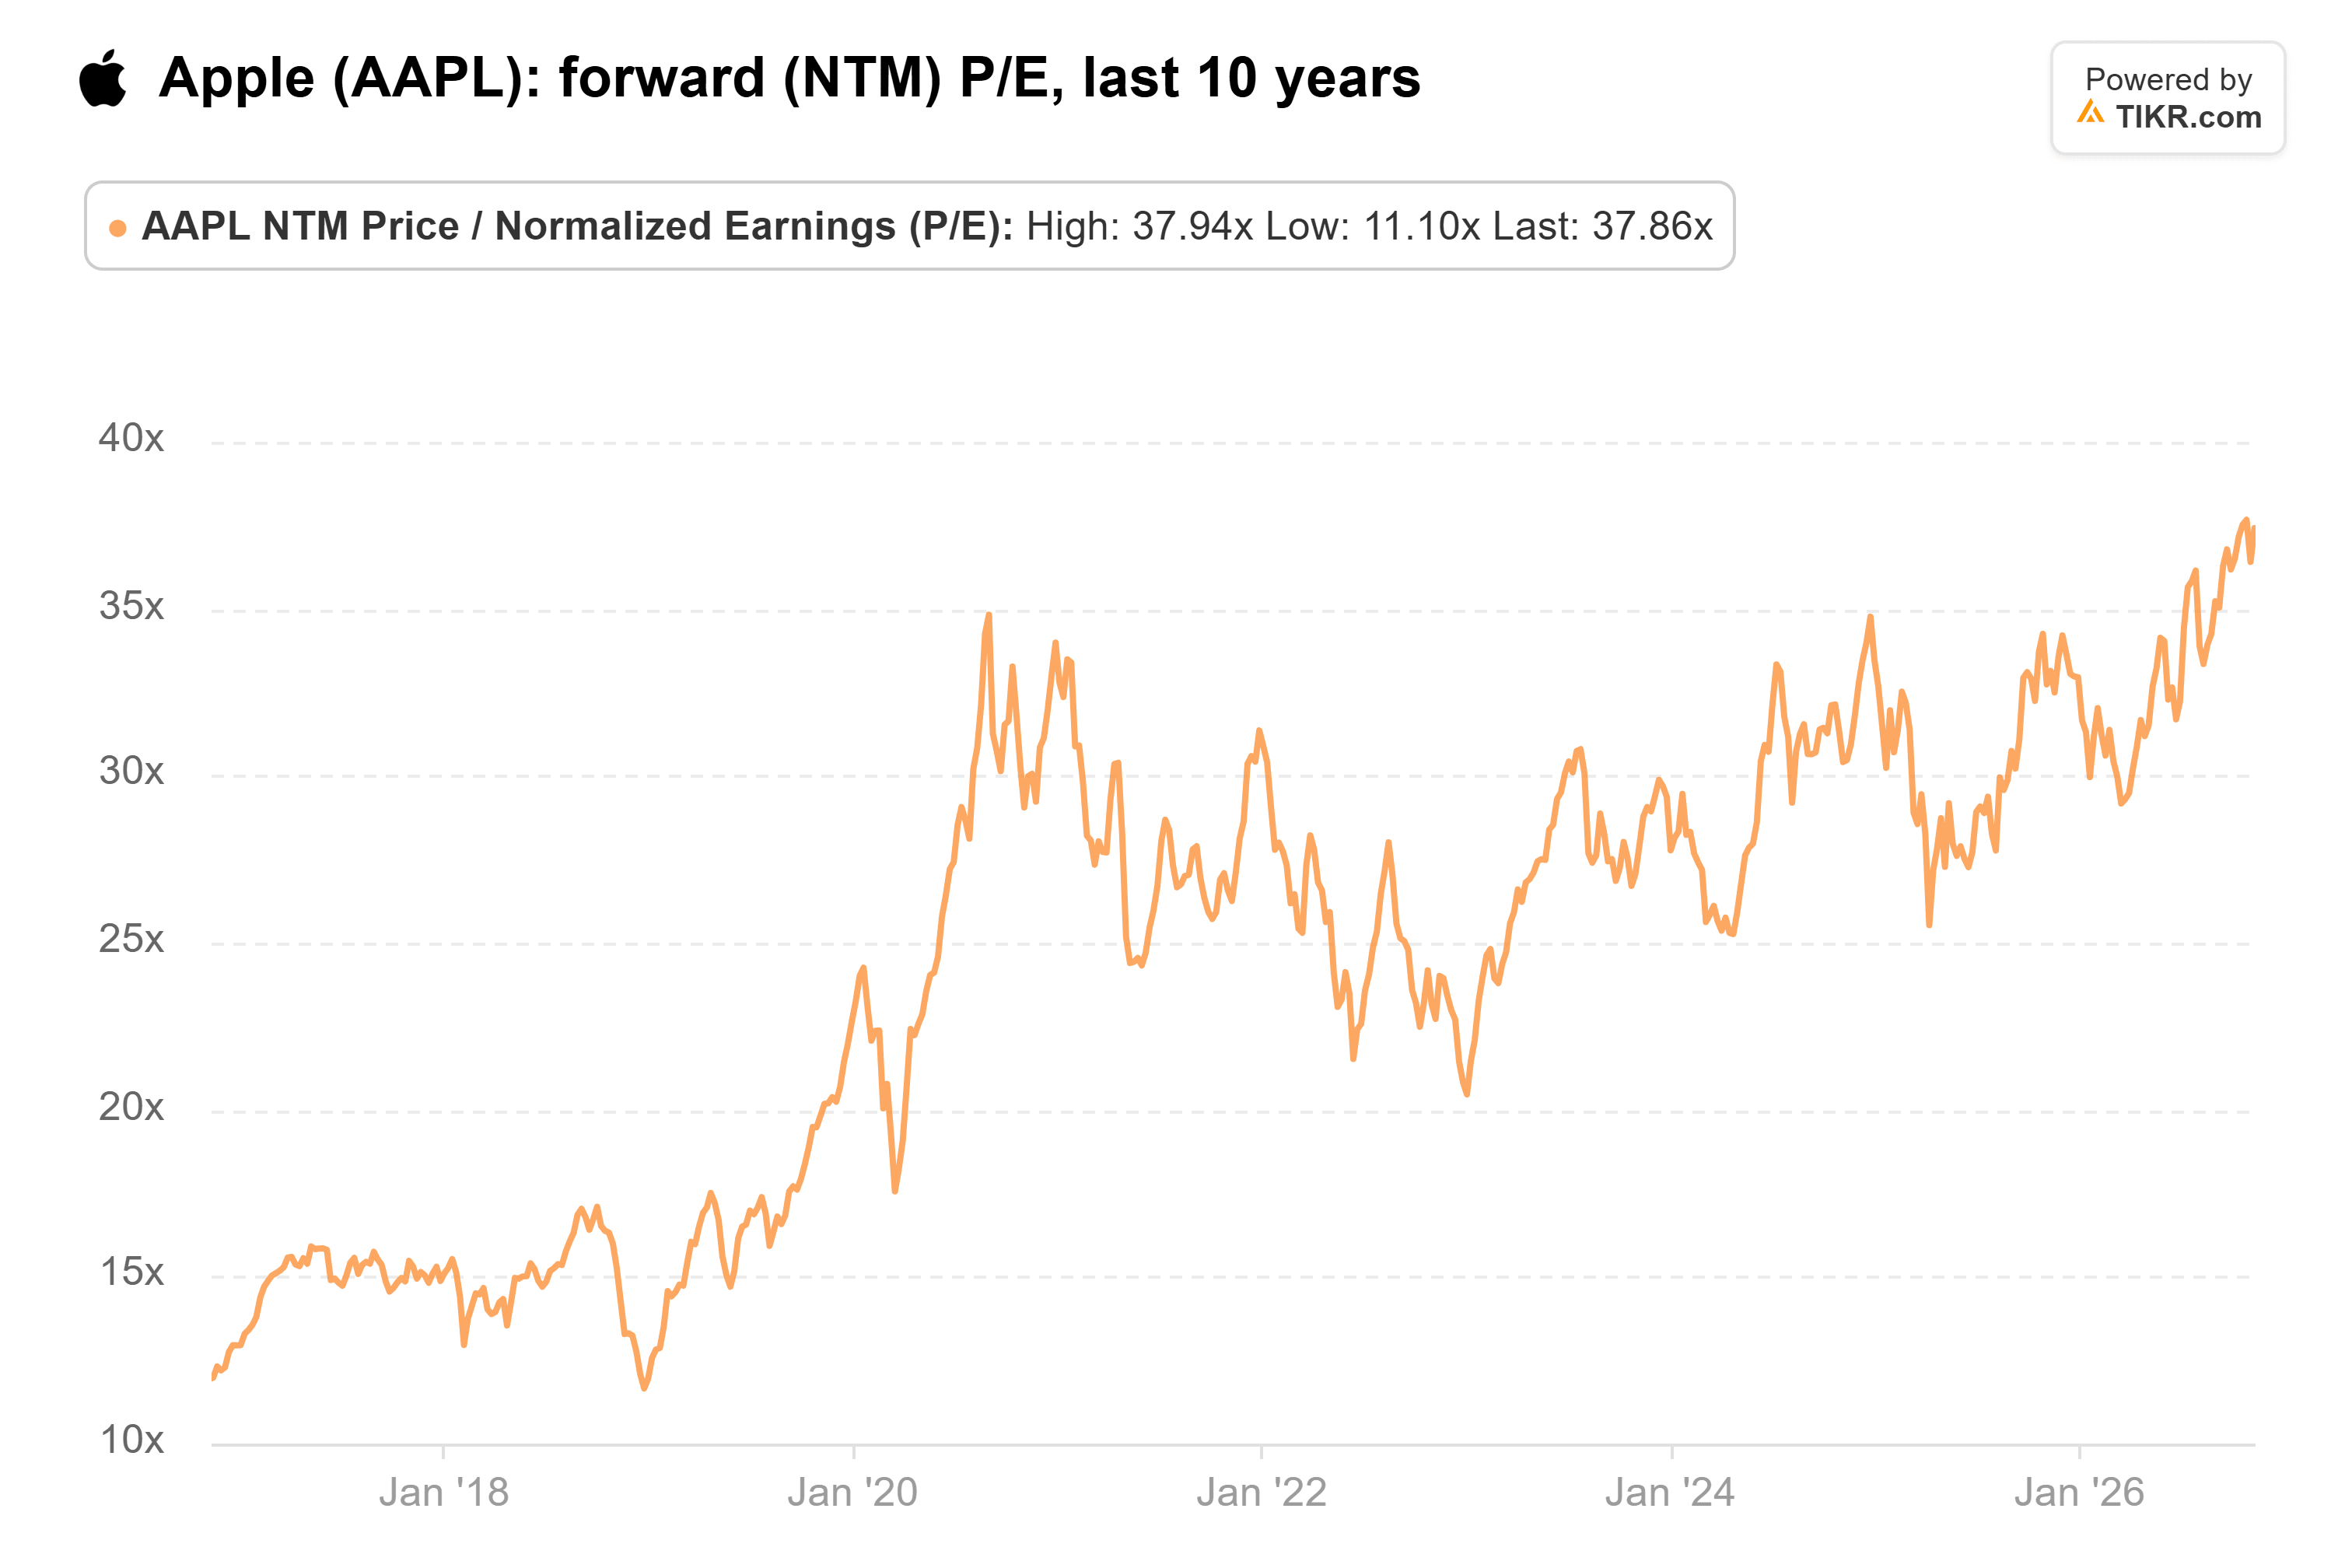
Les analystes s'attendent à ce que le BPA normalisé n'augmente que d'environ 6 % en 2027, pour atteindre 9,50 dollars. C'est beaucoup à payer pour une croissance des bénéfices à un chiffre.
De mon point de vue, Apple n'a pas encore atteint le mur de Kantrowitz. Ses acheteurs ont absorbé les hausses de prix de cette année sans sourciller, et un propriétaire d'iPhone est bien plus fidèle qu'un abonné Netflix ne l'a jamais été. Mais à 38x, l'action est valorisée comme si les acheteurs ne reculaient jamais, et je voudrais un prix plus bas avant d'acheter. Bien sûr, si les prix de la mémoire s'atténuent l'année prochaine, Apple pourrait regagner sa marge sans augmenter à nouveau ses prix, et cette inquiétude semblerait exagérée.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Apple. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !