Points clés
- Un fonds de 3,2 milliards de dollars, Blue Whale Capital, a vendu la totalité de ses actions AppLovin, Honeywell International et Honeywell Aerospace au troisième trimestre, selon son dernier formulaire 13F.
- Ces trois positions étaient de petite taille, tandis que le fonds a augmenté ses positions dans Applied Materials et Lumentum, ses deuxième et troisième plus gros avoirs.
- Wall Street a réduit son objectif de cours pour Honeywell Aerospace de plus d'un tiers depuis juin, ce qui constitue l'argument le plus solide parmi les trois ventes.
- La vente d'AppLovin est celle que je remettrais en question, car ses estimations de bénéfices sont en hausse et son action se négocie en dessous de sa moyenne historique sur cinq ans.
Blue Whale Capital s'est séparé de trois actions au troisième trimestre. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 13 novembre, ne montre plus aucune action de AppLovin (APP), Honeywell International (HON) ou Honeywell Aerospace (HONA).
Aucune de ces positions ne représentait un gros pari. Le 13F de Blue Whale détient 3,21 milliards de dollars d'actions américaines réparties sur 24 positions, et à la fin juin, AppLovin représentait 2,7% du fonds et chaque entité Honeywell 2,3%. Le même dépôt montre 30% d'actions supplémentaires de Applied Materials (AMAT) et 68% d'actions supplémentaires de Lumentum (LITE) par rapport à juin, ses deuxième et troisième plus gros avoirs au 30 septembre.
Les estimations pour AppLovin continuent de grimper
AppLovin a perdu 21% depuis le 30 septembre, mais son activité continue de croître rapidement. L'entreprise a dépassé les attentes au troisième trimestre et a donné des prévisions de chiffre d'affaires pour le quatrième trimestre entre 2,365 et 2,395 milliards de dollars, en hausse de 43% à 44% par rapport à l'année précédente. Les analystes anticipent désormais un bénéfice par action de 17,35 $ pour 2026, contre 16,59 $ fin octobre.
L'objectif de cours moyen du marché est passé d'environ 715 $ il y a un an à environ 450 $ :
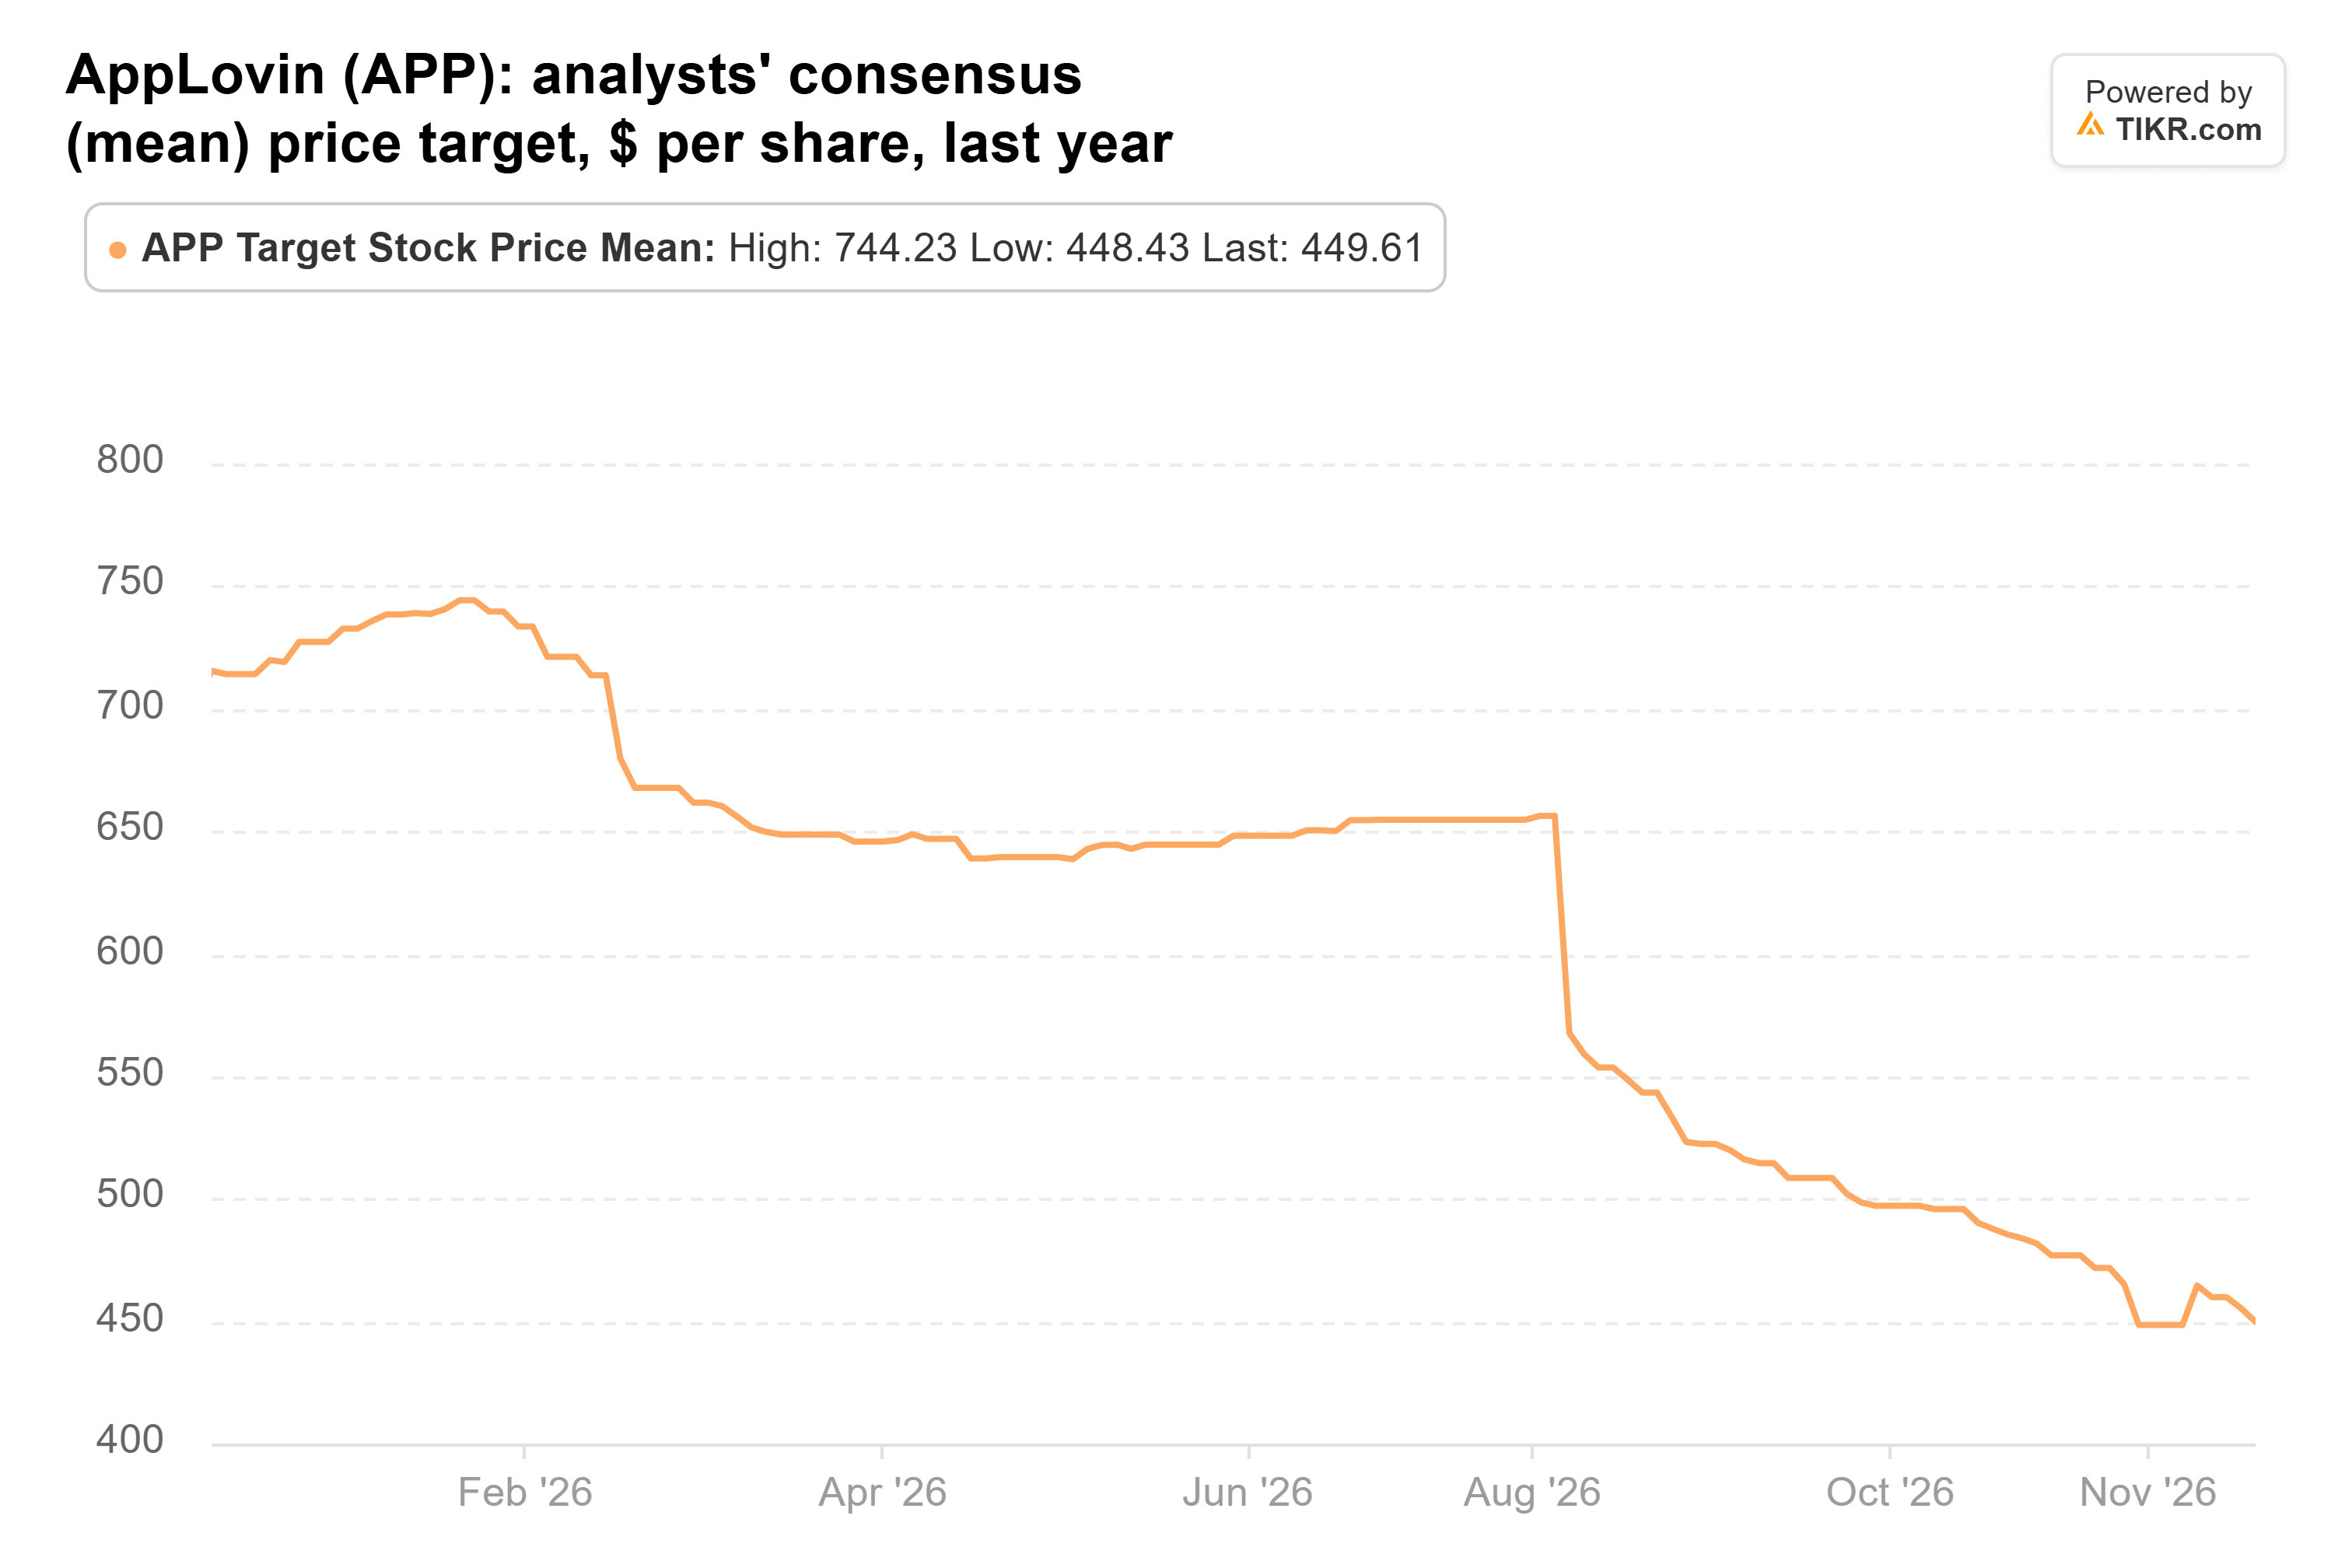
Cette moyenne n'est que 10% supérieure au dernier cours de clôture. Mais AppLovin se négocie à environ 21 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale d'environ 25x, ce qui semble bon marché pour une entreprise qui croît encore de plus de 40%.
TIKR suit 32 analystes sur AppLovin. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre pour AppLovin, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour AppLovin
Les perspectives de Honeywell se sont améliorées
Honeywell International est ce qui reste après la scission de Honeywell Aerospace le 29 juin, et son action n'a perdu que 0,6% depuis le 30 septembre. Son rapport du troisième trimestre publié en octobre a montré des ventes organiques en hausse de 7% et un BPA ajusté en hausse de 34% à 2,27 $, et la direction a relevé ses prévisions de BPA ajusté pour l'année complète à une fourchette de 8,40 $ à 8,45 $. L'objectif de cours moyen du marché est passé d'environ 230 $ fin juin à environ 254 $ :
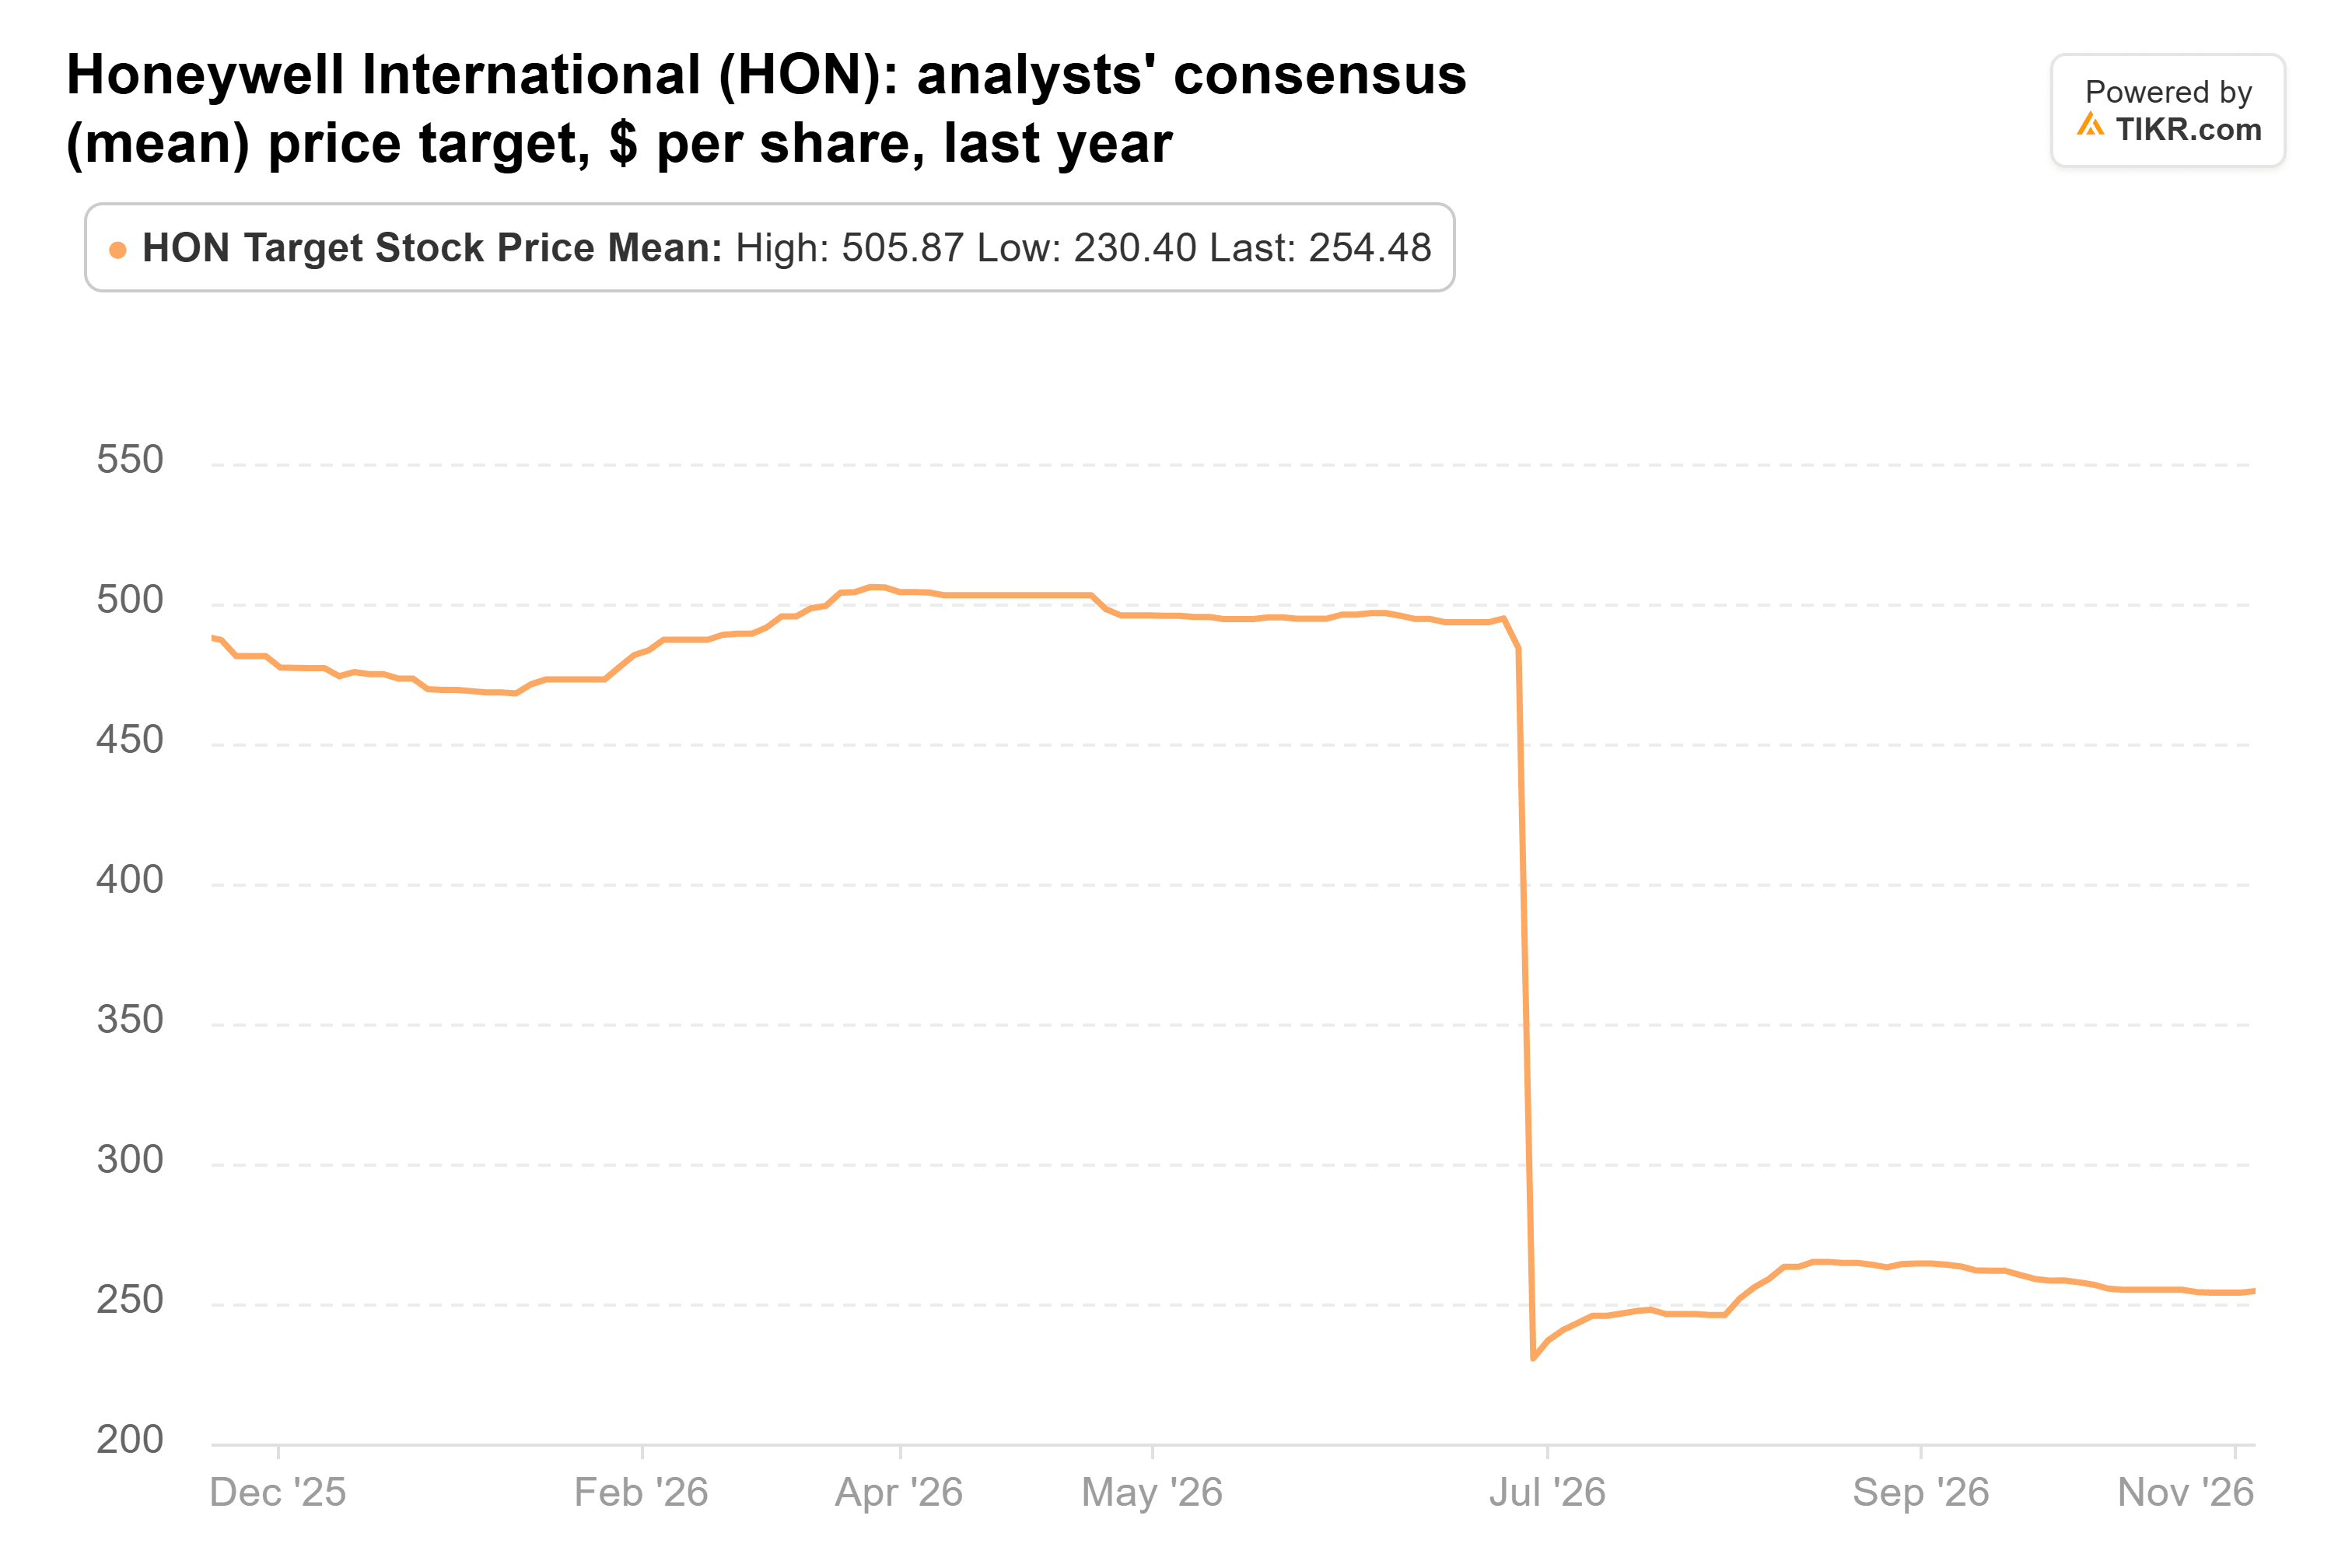
(La première moitié du graphique concerne l'entreprise entière avant la scission, ce qui explique que l'objectif soit divisé par deux en juin.)
Cet objectif est 14% supérieur au dernier cours de clôture. Mais à environ 23 fois les bénéfices anticipés, Honeywell est pleinement valorisée pour une entreprise qui prévoit une croissance organique de 4% à 5% cette année, donc je ne pense pas que Blue Whale ait perdu grand-chose ici.
Honeywell Aerospace ne peut pas produire assez vite
Honeywell Aerospace a eu un départ difficile en solo. L'action a perdu 25% depuis le 30 septembre et 45% par rapport à son plus haut sur 52 semaines, et elle a chuté de 11% après son rapport du troisième trimestre même si le trimestre a dépassé les attentes de l'entreprise elle-même. Les ventes ont augmenté de 2% organiquement pour atteindre 4,6 milliards de dollars, la direction a relevé ses prévisions de BPA ajusté pour l'année complète, et le conseil d'administration a déclaré un premier dividende trimestriel de 0,40 $. Le problème est l'approvisionnement : son formulaire 10-Q indique que certains fournisseurs manquent encore de main-d'œuvre qualifiée, de capacité de production et de pièces, et la direction a déclaré lors de la conférence téléphonique qu'elle n'avait pas pu honorer toutes ses commandes du troisième trimestre.
Les analystes ont réduit leur objectif moyen de 300 $ fin juin à environ 193 $ :
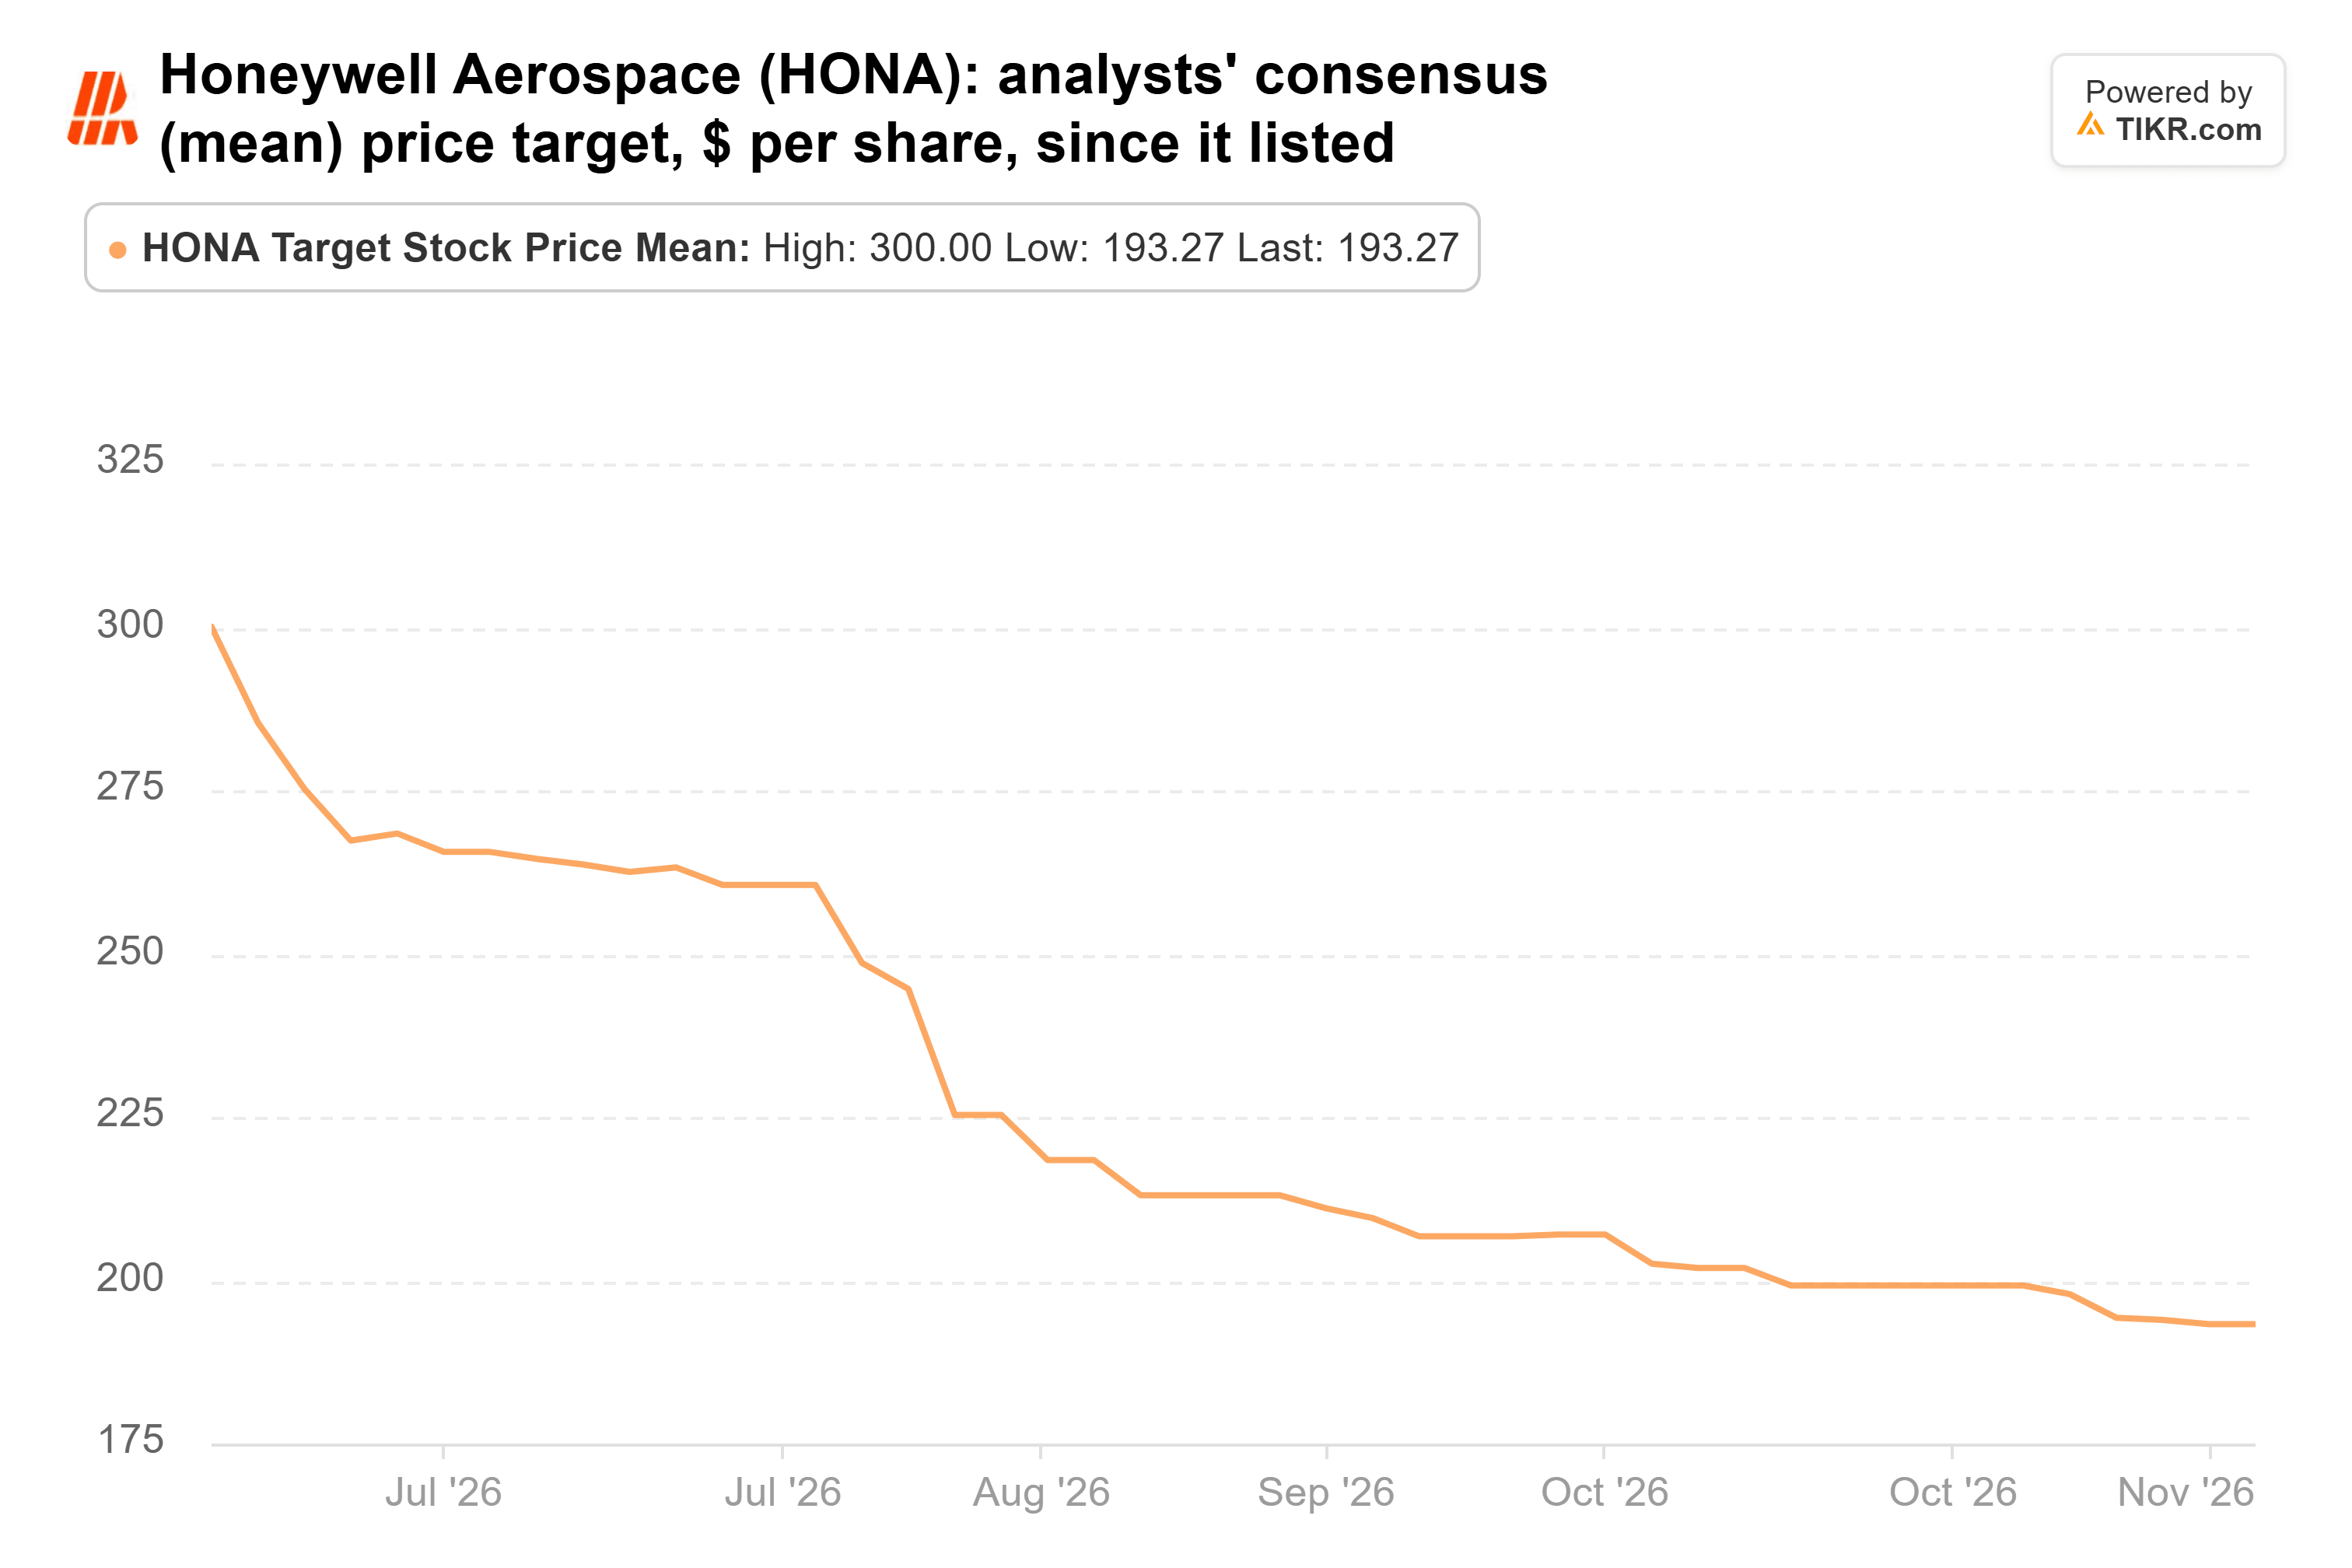
Cela représente toujours 17% de plus que le dernier cours de clôture, à environ 20 fois les bénéfices anticipés. Mais un marché qui continue de réduire ses objectifs pour une entreprise incapable d'expédier tout ce que ses clients demandent constitue l'argument de vente le plus clair des trois.
La vente d'AppLovin est celle que je remettrais en question
Ces trois ventes étaient modestes par rapport aux positions que Blue Whale a renforcées. Applied Materials et Lumentum, qui représentaient 12,4% et 9,4% du fonds au 30 septembre, ont perdu 28% et 39% depuis.
Parmi les trois actions vendues, AppLovin est celle que je voudrais récupérer : c'est celle qui croît le plus vite, et l'action est moins chère que d'habitude. Le risque est celui que son PDG a lui-même souligné : ses gains ne suivront pas un calendrier trimestriel parfait, donc un trimestre comme le deuxième, où le chiffre d'affaires n'a augmenté que de 4,4% par rapport au premier, peut se reproduire.
Le rapport du quatrième trimestre d'AppLovin devrait être publié en février, et le prochain 13F de Blue Whale est attendu à la mi-février. Ce dépôt montrera si le fonds est resté à l'écart.
Alors, quelle est la valeur réelle de l'action AppLovin ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir AppLovin. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez AppLovin gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !