Puntos clave
- El Baupost Group de Seth Klarman tomó una nueva posición en Honeywell Aerospace en el tercer trimestre: 1,13 millones de acciones, valoradas en $175 millones al 30 de septiembre.
- La acción cotiza un 45% por debajo de su máximo de 52 semanas porque los problemas de suministro han limitado la capacidad de entrega de la empresa recién escindida.
- Honeywell Aerospace cotiza a unas 20 veces las ganancias futuras, por debajo de su promedio desde la escisión, y los analistas esperan que sus ganancias crezcan cada año hasta 2028.
- Los números respaldan la compra de Klarman, siempre que el suministro se normalice en 2027 como la dirección espera.
Seth Klarman es uno de los inversores de valor más conocidos, y su última presentación muestra que está comprando una empresa escindida que ha perdido casi la mitad de su valor desde su máximo. El 13F de Baupost Group para el trimestre finalizado el 30 de septiembre, presentado el 13 de noviembre, muestra una nueva posición en Honeywell Aerospace (HONA): 1,13 millones de acciones, valoradas en $175 millones al cierre del trimestre.
Baupost gestiona $25 mil millones en total, y su 13F contiene $5,05 mil millones en acciones estadounidenses distribuidas en 21 posiciones. La nueva participación representa el 3,5% de sus acciones en el 13F, siendo su duodécima posición más grande. La acción ha subido un 5% desde su precio del 30 de septiembre, aunque la presentación no indica cuándo compró Baupost durante el trimestre ni a qué precio.
TIKR sigue a 17 analistas de Honeywell Aerospace. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta para Honeywell Aerospace, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Honeywell Aerospace
Los problemas de suministro hundieron a la empresa escindida
Honeywell Aerospace completó su escisión de Honeywell el 29 de junio, y los problemas aparecieron en su primer informe. Con sus resultados del segundo trimestre, revisó sus previsiones de ventas y EBIT ajustado para el año completo. El CEO Jim Currier dijo que "es prudente alinear nuestras previsiones con las capacidades demostradas de nuestra cadena de suministro al final del segundo trimestre".
El tercer trimestre pareció mejor. Las ventas subieron un 2% orgánicamente hasta los $4.600 millones, la dirección elevó su previsión de EPS ajustado para el año completo y la junta declaró un primer dividendo trimestral de $0,40 por acción. La acción aún cayó un 11% tras el informe, ya que las restricciones de suministro persistieron.
El CFO Josh Jepsen dijo en la llamada que la fuerte demanda de defensa nacional "está intensificando las restricciones de suministro en este mercado final y aplazando las ventas internacionales accretivas, que disminuyeron en el trimestre". Los clientes quieren más de lo que Honeywell Aerospace puede producir en este momento.
¿Los números respaldan a Klarman?
Los analistas esperan que las ganancias aumenten cada año hasta 2028:
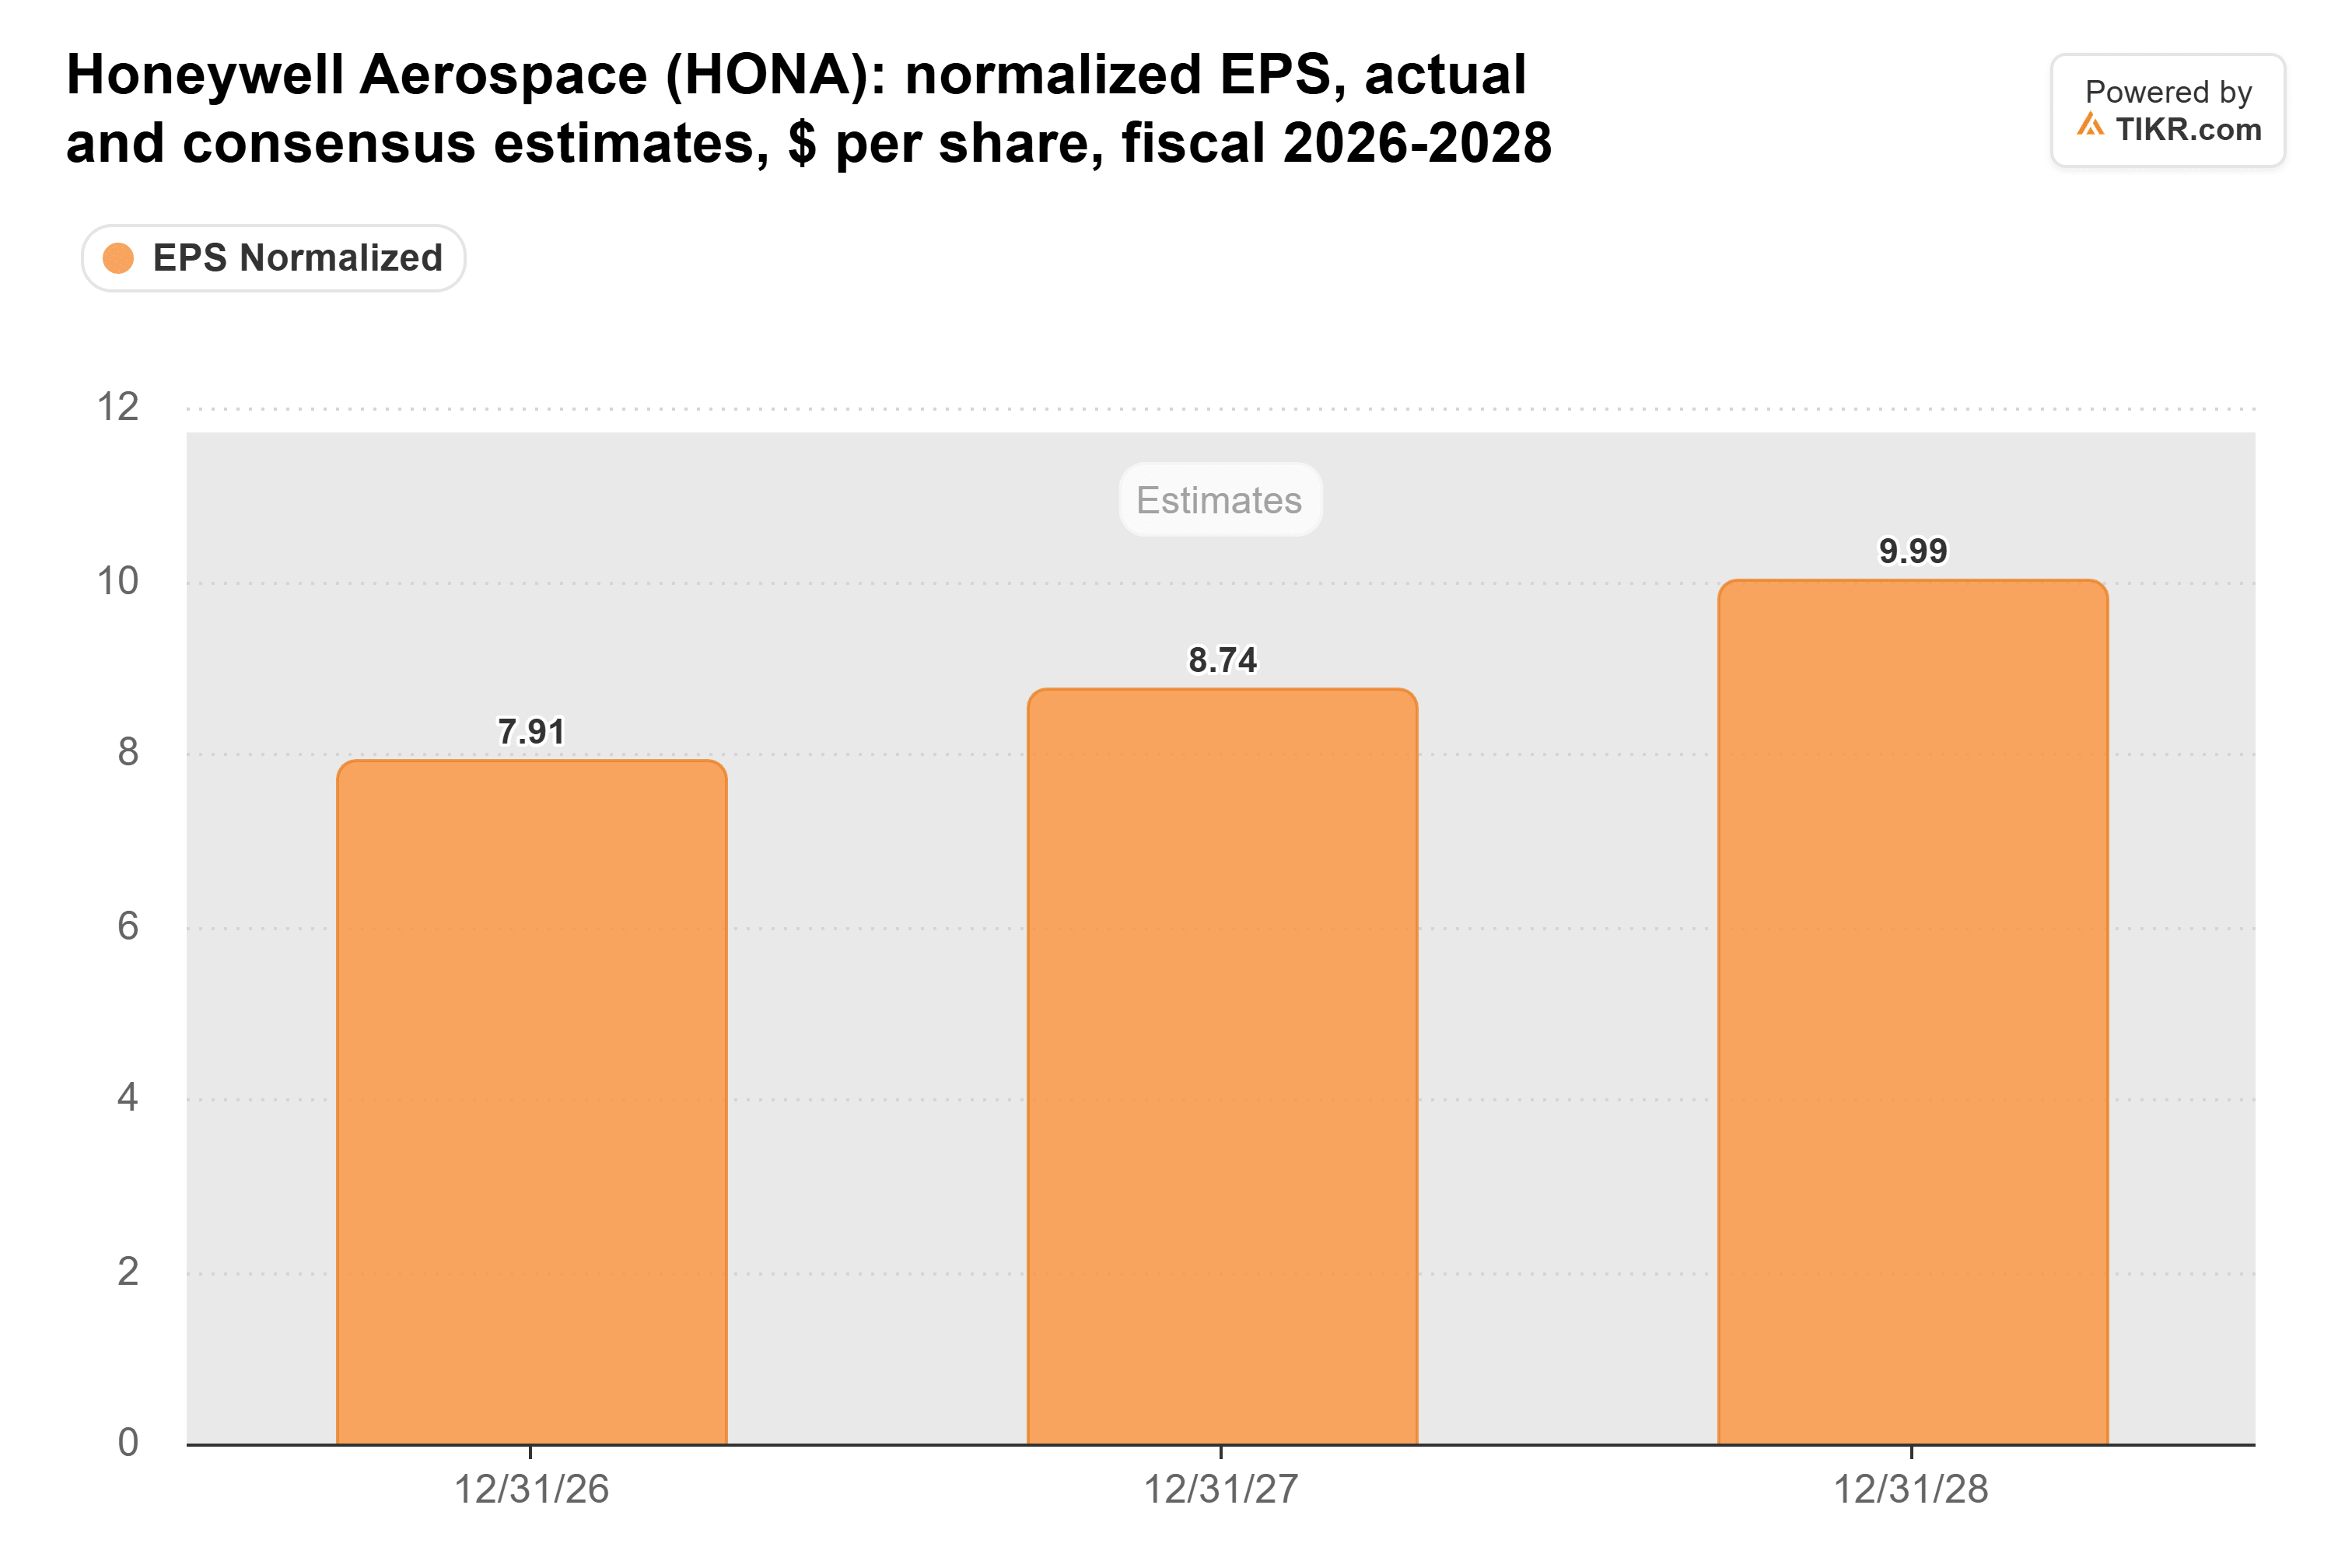
Eso es $7,91 por acción este año, $8,74 en 2027 y $9,99 en 2028, lo que representa un crecimiento de dos dígitos en cada uno de los próximos dos años. Incluso con los problemas de suministro, el mercado ve un negocio en crecimiento.
La acción no refleja gran parte de ese crecimiento. Honeywell Aerospace cotiza a 20 veces las ganancias futuras, un poco por debajo de su promedio de 21 veces desde que cotizó:
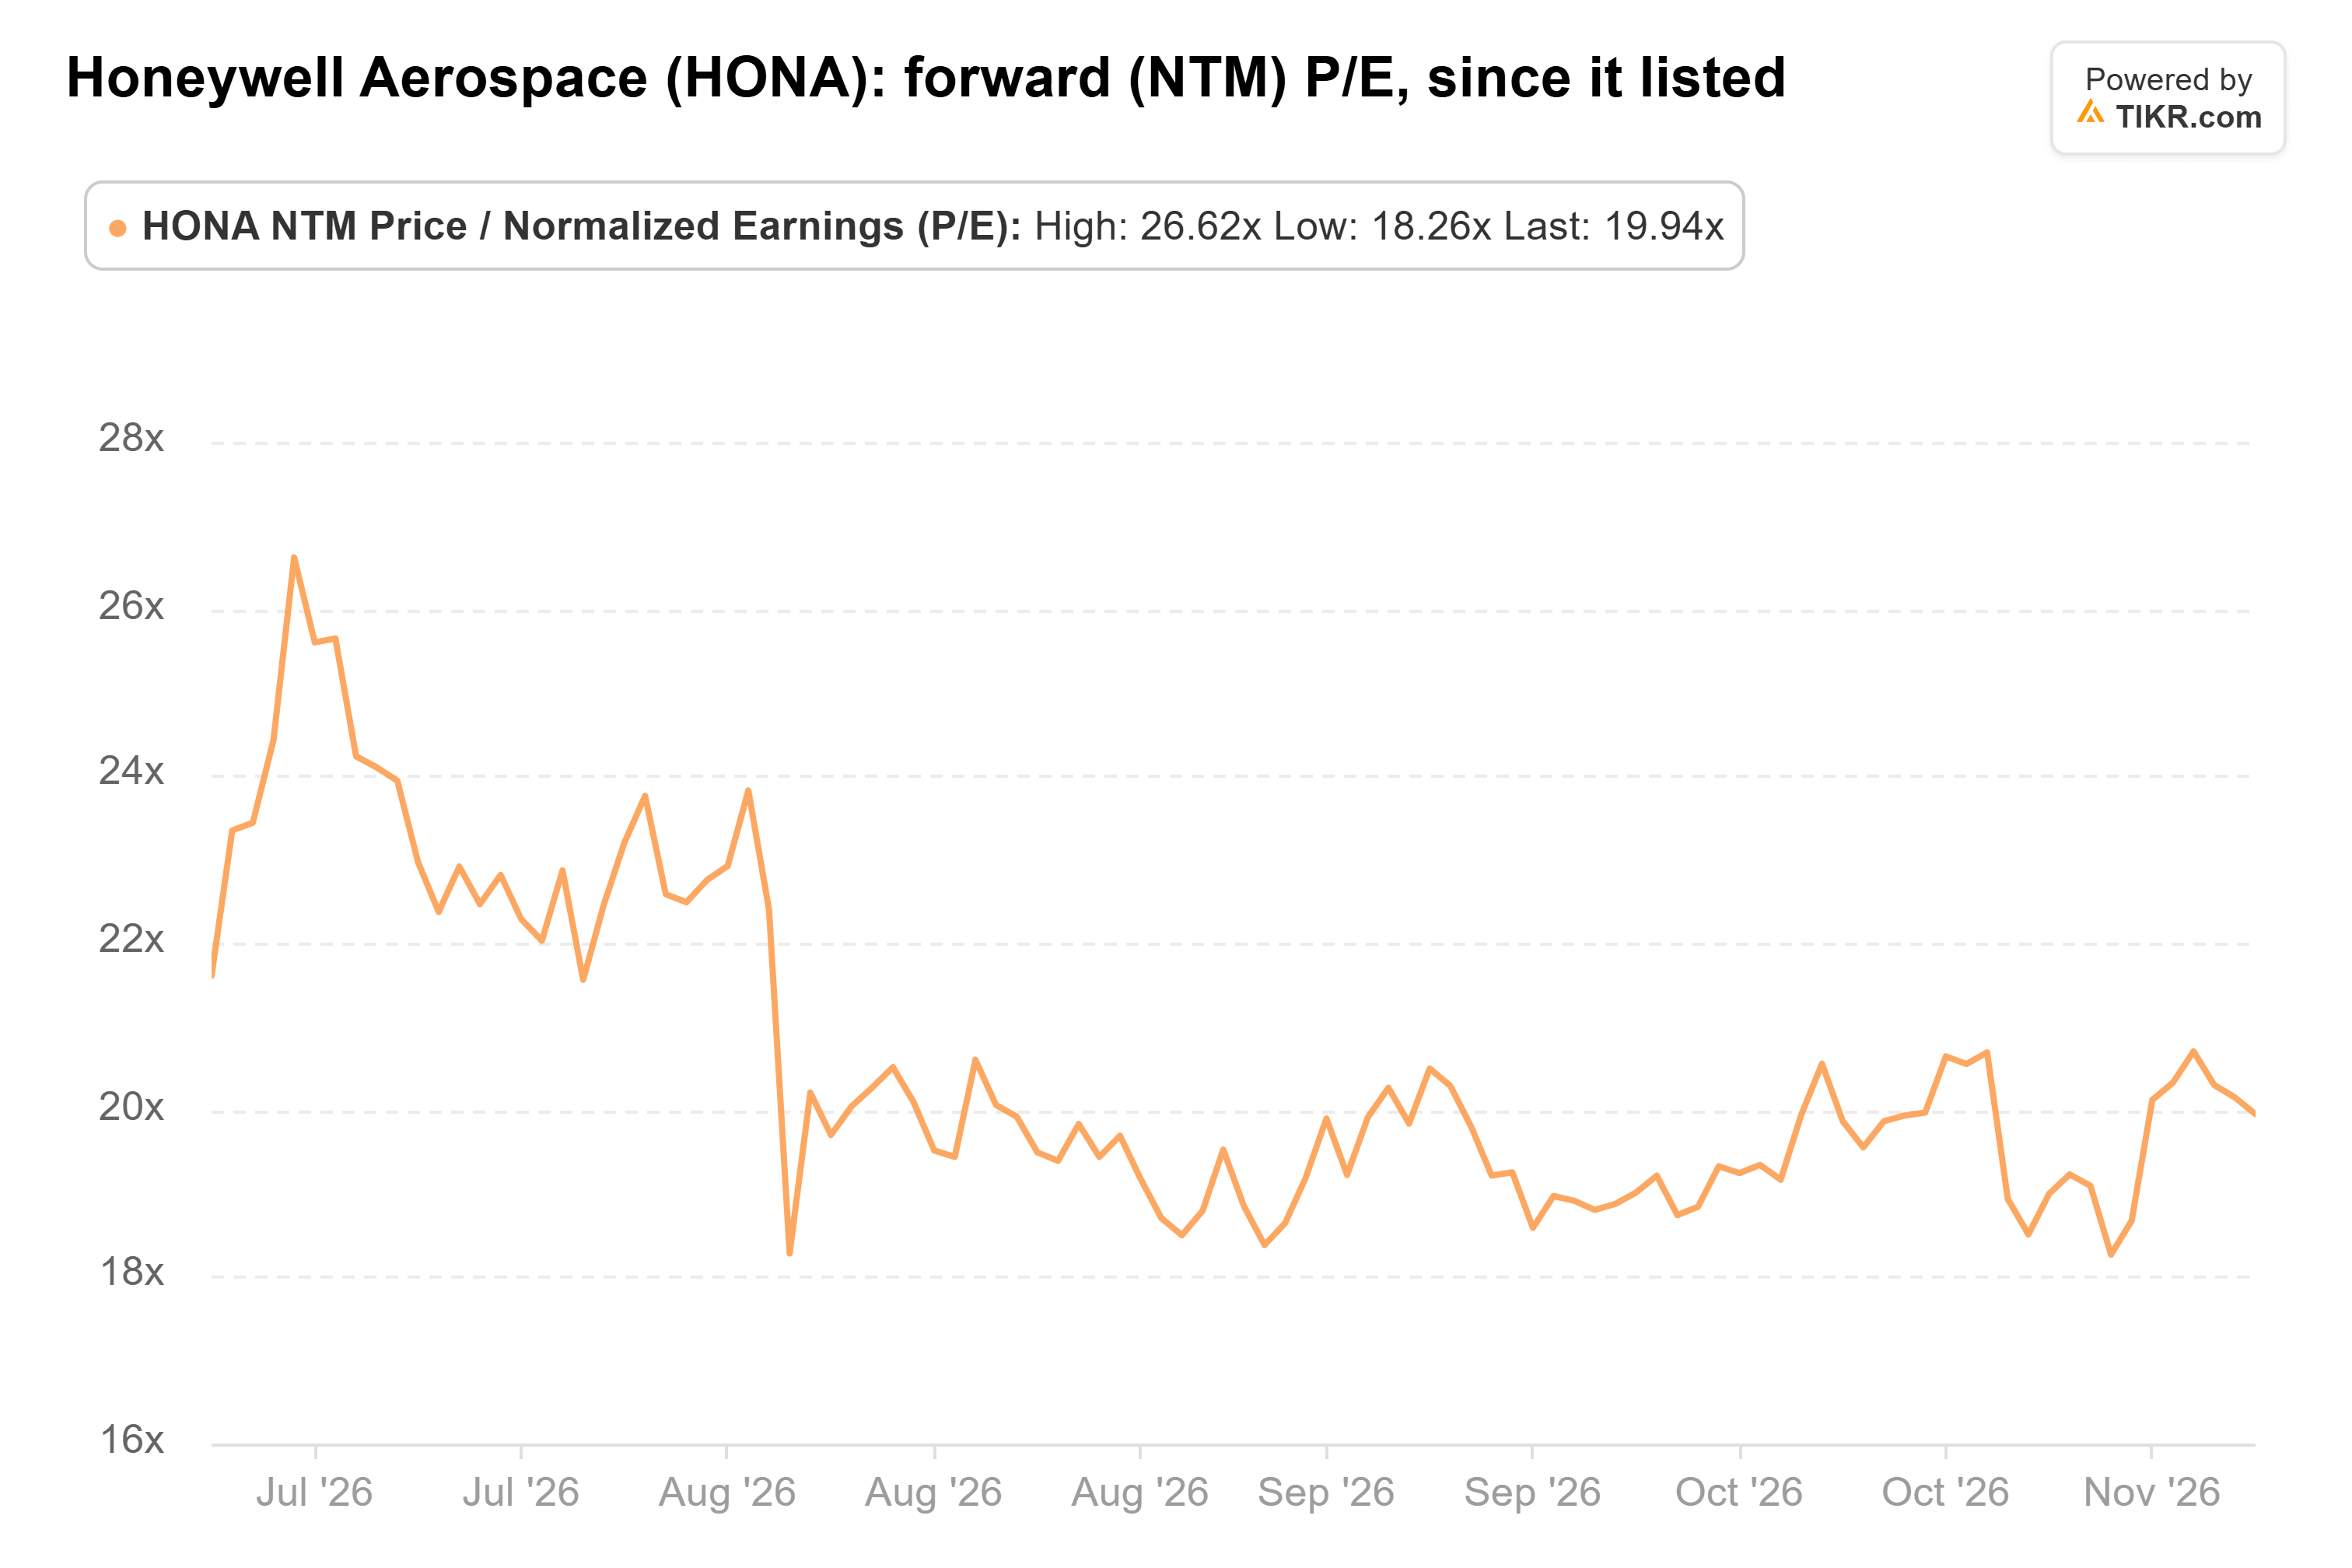
Alcanzó un máximo de 27 veces a principios de julio y un mínimo de 18 veces el 5 de noviembre. Cinco meses es una historia corta, pero la tendencia es clara: los inversores han descontado la acción mucho más rápido de lo que los analistas han recortado sus estimaciones de ganancias.
Los analistas también han reducido drásticamente sus objetivos de precio desde la escisión. El objetivo de consenso ha caído desde $300 en la cotización hasta $193:
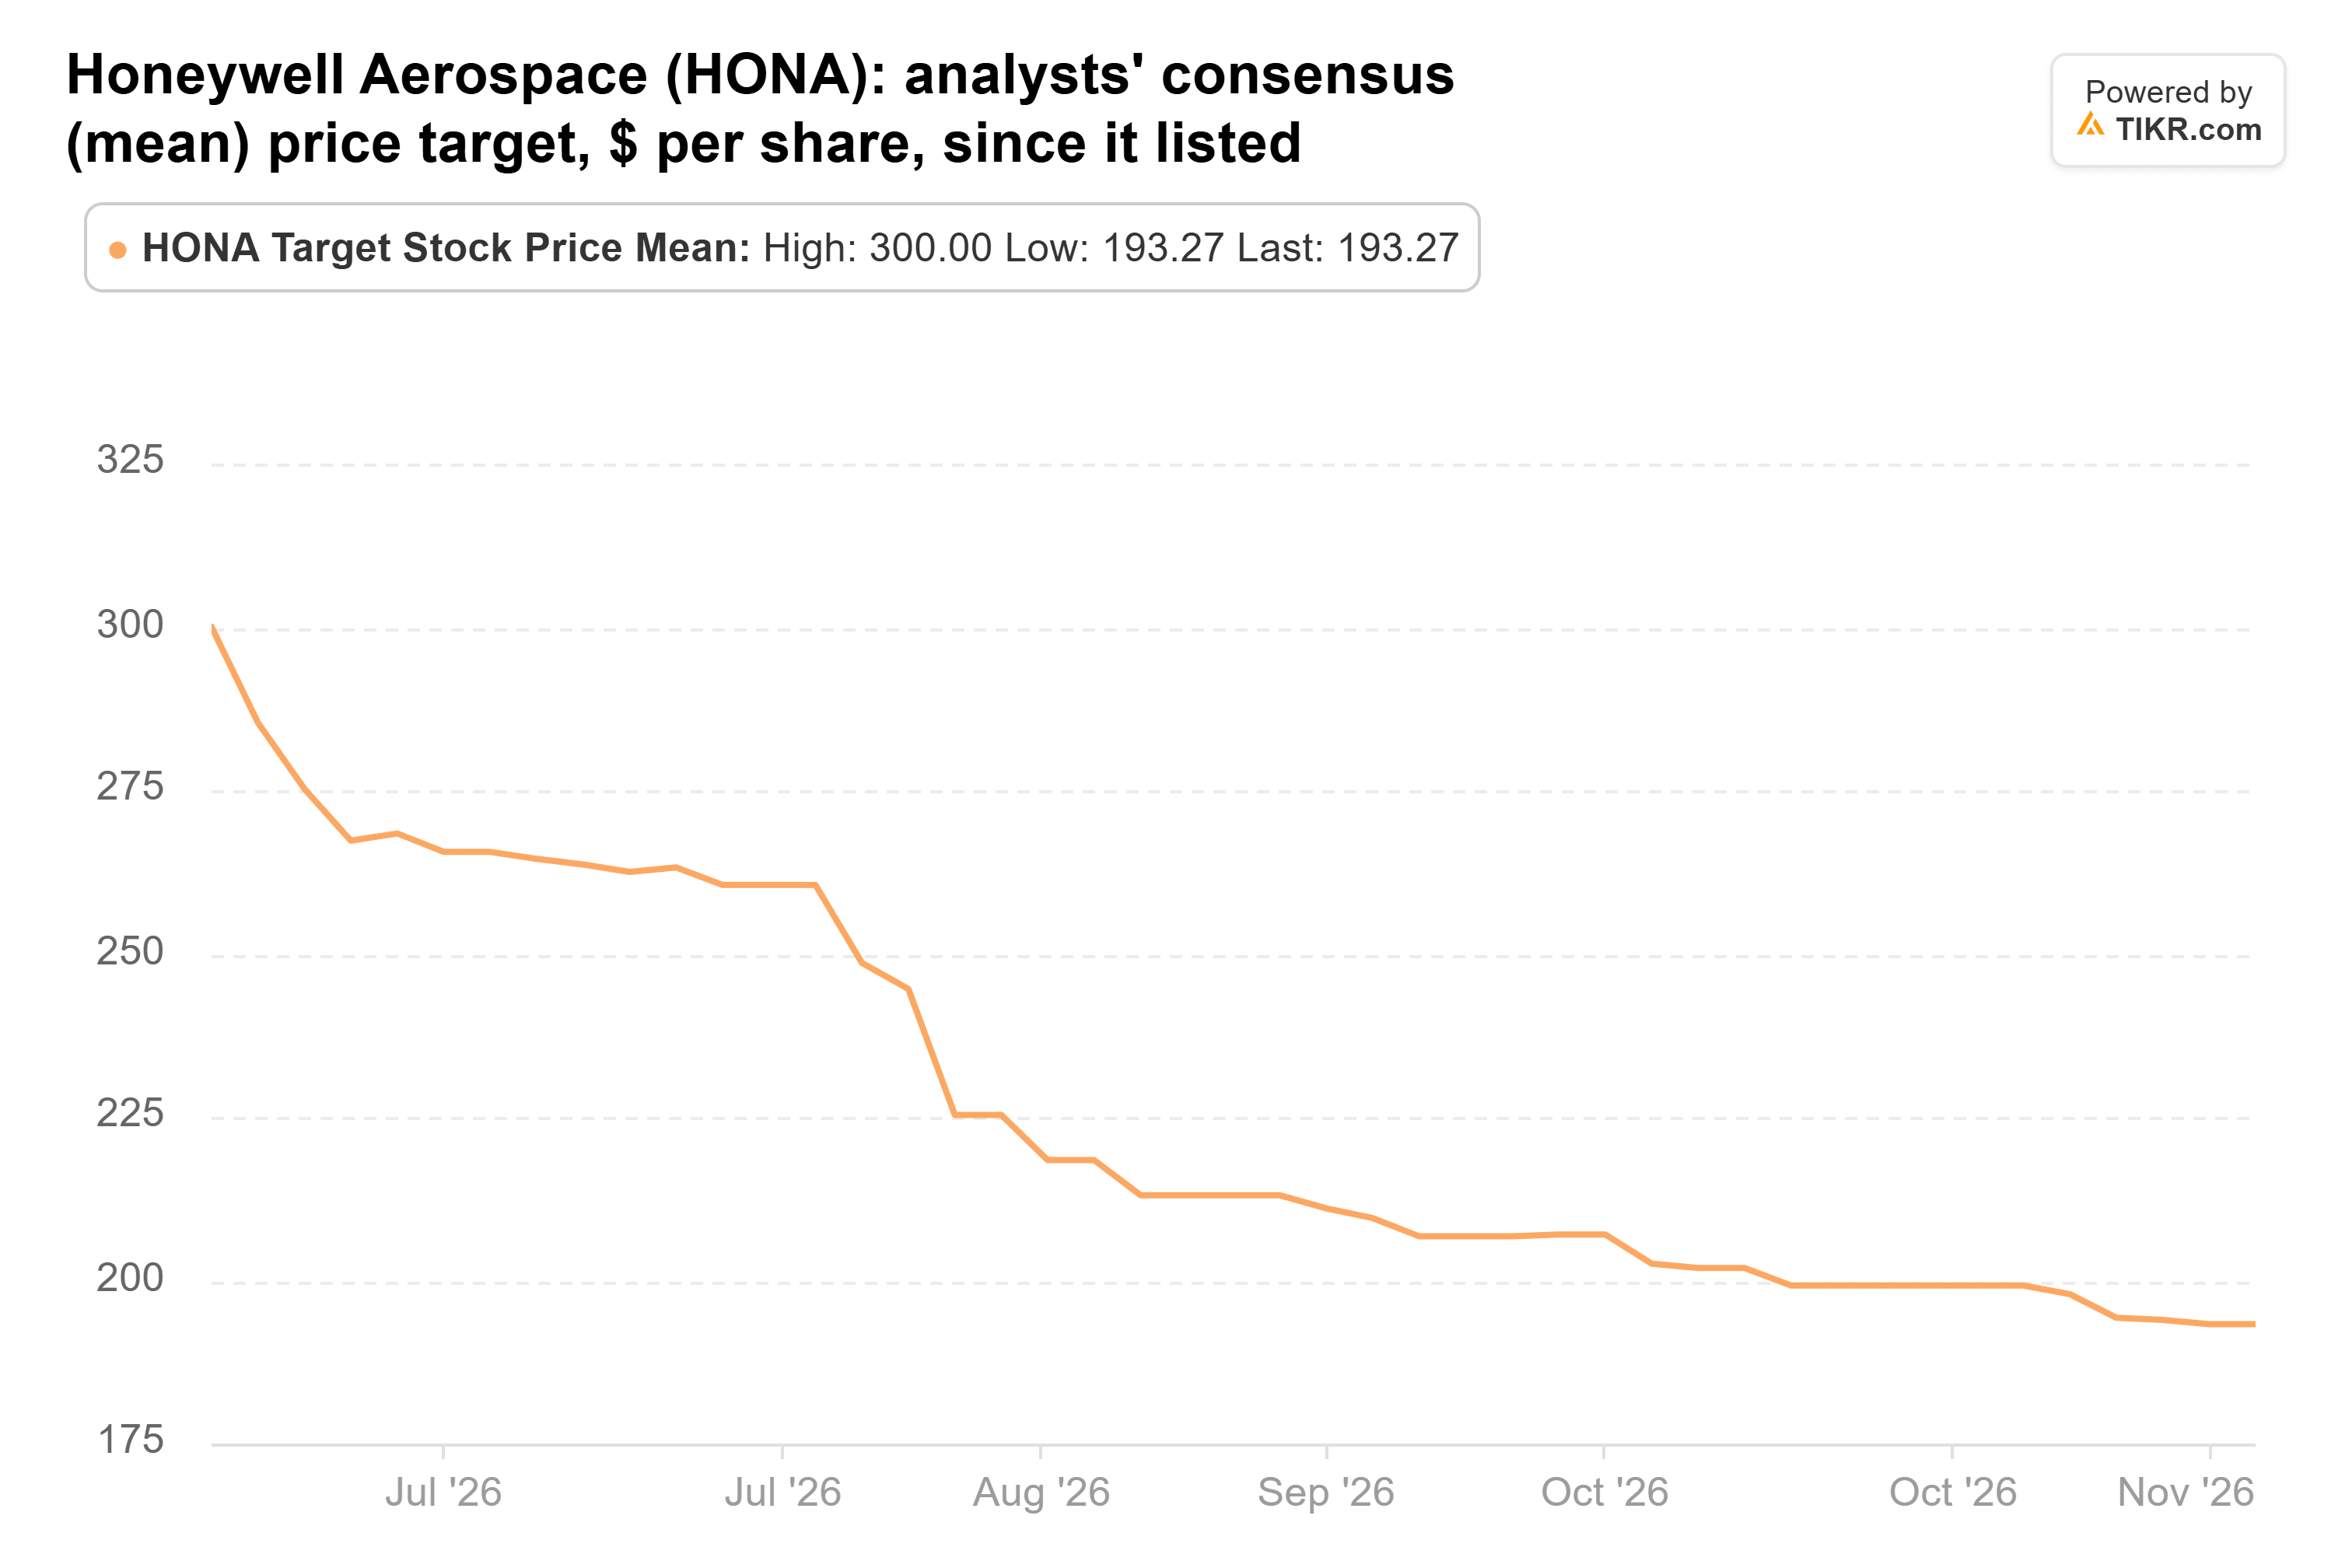
Ese promedio de $193, de 17 analistas, está un 18% por encima del último cierre de $163,36. Incluso el objetivo más bajo, $170, está por encima del precio de la acción, y el más alto es $261. Las expectativas ahora son mucho más modestas que en junio. Eso le da a Honeywell Aerospace una barrera más fácil de superar.
El suministro decide este caso
El riesgo es simple: si los proveedores no se ponen al día, las estimaciones de ganancias en el primer gráfico bajarán, y un múltiplo barato no parecerá tan barato. La dirección dijo en la llamada que un segundo proveedor de rodamientos está aumentando su producción y que otro proveedor debería añadir capacidad en el segundo trimestre de 2027. Ese es el plazo al que hay que atenerse.
Conclusión: los números respaldan a Klarman. Una empresa cuyo problema es el exceso de demanda, que cotiza por debajo de su propio múltiplo promedio, con ganancias que se espera que crezcan y con el objetivo de cada analista por encima del precio, es una configuración que vale la pena poseer. Al representar el 3,5% de las acciones del 13F de Baupost, es una apuesta real sin ser imprudente.
Por supuesto, la solución del suministro sigue siendo un plan. El informe del cuarto trimestre, previsto para principios del próximo año, debería mostrar si la producción realmente se está poniendo al día. El próximo 13F de Baupost, que debe presentarse a mediados de febrero, mostrará si Klarman aumentó su participación.
Entonces, ¿cuánto vale realmente la acción de Honeywell Aerospace?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Honeywell Aerospace. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Honeywell Aerospace gratis
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!