

Puntos clave
- El exsecretario del Tesoro, Jack Lew, dijo esta semana que "nadie puede permitir que la Seguridad Social se recorte un 22%". Su cifra coincide con la proyección de los fiduciarios para cuando el fondo fiduciario de jubilación se agote a finales de 2032.
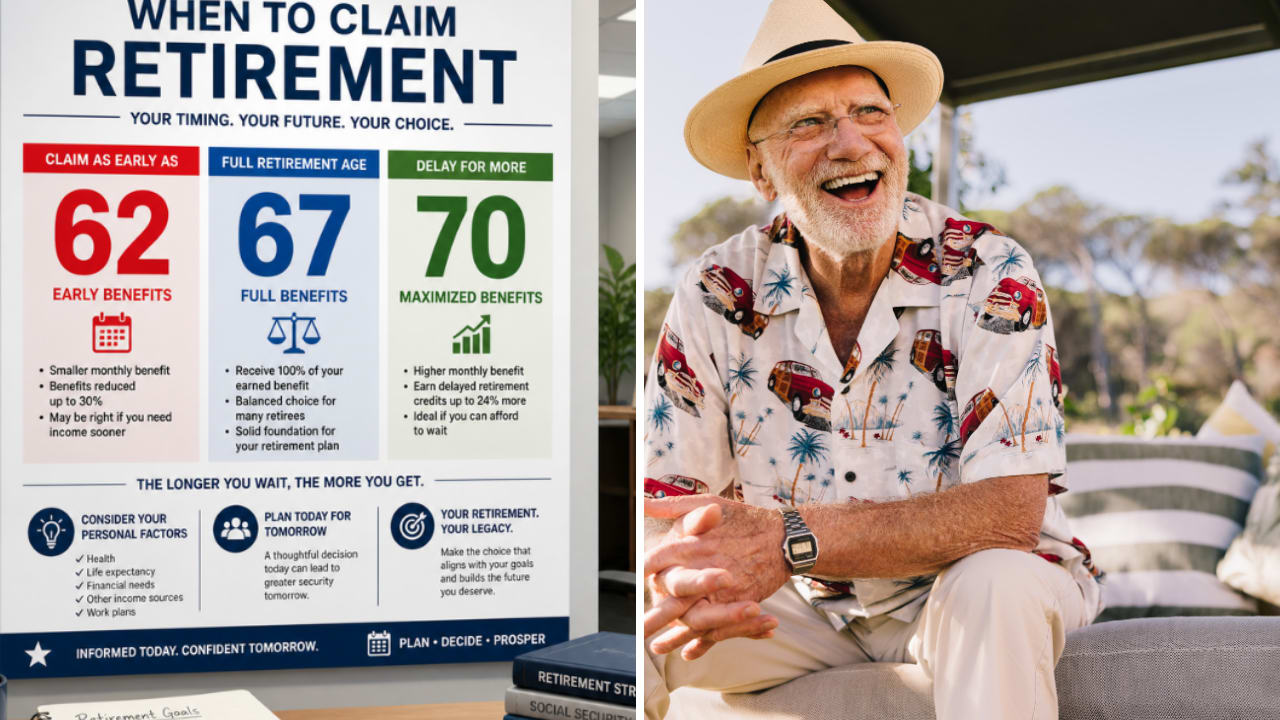
- Un trabajador con un beneficio de $2,000 a la edad de jubilación completa recibiría $1,400 al mes si lo reclama a los 62 años, o $2,480 si espera hasta los 70.
- Un recorte del 22% a ambos cheques los reduciría a $1,092 y $1,934.40, por lo que esperar hasta los 70 seguiría pagando $842.40 más al mes.
- Un recorte que afecte a todos por igual deja la edad de equilibrio un poco más allá de los 80 años, por lo que el miedo a un recorte por sí solo es una razón débil para reclamar anticipadamente.
El exsecretario del Tesoro, Jack Lew, dio una advertencia esta semana en el programa Squawk on the Street de CNBC. Hablaba sobre los déficits a largo plazo del país y su punto de que la Seguridad Social se queda sin dinero dentro de los mandatos de seis años de los senadores recién elegidos. Dijo que la Seguridad Social ofrece "la mejor oportunidad para abordar algunos de estos problemas fiscales a largo plazo porque nadie puede permitir que la Seguridad Social se recorte un 22 por ciento".
Si tienes poco más de 60 años, una línea como esa puede hacer que reclamar de inmediato parezca la jugada segura: obtener el dinero antes de que alguien lo recorte. Pero hice los cálculos, y un recorte generalizado dejaría a la espera hasta los 70 muy por delante.
El Congreso aún no ha recortado nada
Ese 22% es la cifra de Lew, y ninguna ley la establece. Sí coincide con el informe de 2026 de los fiduciarios de la Seguridad Social. El informe proyecta que el fondo fiduciario de jubilación se agota a finales de 2032, después de lo cual los impuestos sobre la nómina entrantes cubrirían aproximadamente el 78% de los beneficios de jubilación programados. El propio Lew dijo que no es optimista de que los próximos dos años traigan un gran acuerdo a largo plazo, aunque espera que los legisladores mantengan los compromisos sobre la mesa.
Así que nadie sabe cómo será una solución, o si llega antes de que se acabe el dinero. Un recorte plano del 22% es el peor caso que nombró Lew, y las reglas de reclamo actuales nos muestran lo que haría a cada opción.
6 acciones con dividendos seguros que pagan a los jubilados rendimientos del 6%+
Hoy hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero después de una extensa revisión de inversión aprovechando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son realmente seguras para los jubilados.
Son todas tuyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puedes acceder aquí mismo.
Dos caminos, los mismos $2,000
Tomemos un trabajador hipotético nacido en 1960 o después cuyo beneficio a la edad de jubilación completa sería de $2,000 al mes. Para cualquier persona nacida en 1960 o después, la edad de jubilación completa es 67 años, y puedes comenzar a cobrar a partir de los 62. Reclama a los 62, y el beneficio es un 30% más pequeño de por vida. Espera más allá de los 67, y cada año agrega un 8% al beneficio (2/3 del 1% al mes) hasta los 70, cuando el aumento se detiene.
Así que a los 62, los $2,000 de nuestro trabajador se convierten en $1,400 al mes. A los 70, tres años de créditos del 8% suman un 24%, y se convierte en $2,480. Bajo las reglas actuales, esperar paga $1,080 más al mes.
Un recorte reduce ambos cheques
Ahora aplica el recorte del 22% de Lew a ambos cheques:
| Beneficio mensual | Reglas actuales | Después de un recorte del 22% |
|---|---|---|
| Reclamar a los 62 | $1,400 | $1,092 |
| Reclamar a los 70 | $2,480 | $1,934.40 |
| Esperar paga esto más | $1,080 | $842.40 |
La brecha se reduce en el mismo 22% que los cheques, y esperar hasta los 70 sigue pagando $842.40 más al mes. Un recorte dolería de cualquier manera, pero reclamar anticipadamente aún significaría el cheque más pequeño.
Tampoco cambia cuándo vale la pena esperar. Para los 70, el que reclamó anticipadamente ha cobrado ocho años de cheques: $134,400 a $1,400 al mes bajo las reglas actuales, o $104,832 a $1,092 después de un recorte. Divide cada total por su brecha mensual ($1,080, o $842.40 después de un recorte). De cualquier manera, el trabajador que esperó necesita unos 124 meses, o aproximadamente 10 años y 4 meses, para ponerse al día. Eso es un poco más allá de los 80, con o sin recorte. Vive más que eso, y cada mes después de eso deja al trabajador que esperó aún más adelante.
Reclamar anticipadamente compra una ventaja inicial
Si llegas a los 70 antes de finales de 2032, un recorte afectaría a ambos cheques de la misma manera, ya que ambos caminos ya estarían cobrando. Pero si tienes 62 años hoy, un recorte no golpearía de inmediato. Reclamar ahora significa unos seis años de cheques completos antes de finales de 2032, mientras que alguien que espera hasta los 70 solo cobraría los cheques más pequeños y recortados. Esa ventaja inicial empuja el punto de equilibrio más tarde, pero no afecta los $842.40 al mes que siguen llegando desde los 70 en adelante.
Una solución real también podría aterrizar de manera diferente a un recorte plano del 22%. Los legisladores podrían perdonar a las personas que ya están cobrando y poner más del costo en los reclamantes posteriores, lo que favorecería entrar temprano. Igualmente podrían hacer lo contrario, o solucionarlo con ingresos y no recortar nada. Nada de eso es ley, y yo no bloquearía un cheque un 30% más pequeño de por vida para apostar por una versión de ello.
El miedo es una mala razón para reclamar a los 62
Francamente, si esperarías hasta los 70 sin ningún recorte en las noticias, no creo que el 22% de Lew deba cambiar tu opinión. Un recorte que afecta a todos por igual deja la misma edad de equilibrio y un cheque que sigue siendo $842.40 más grande al mes. Todavía pesarías tu salud, tus ahorros y cuánto tiempo esperas vivir, igual que antes.
Por supuesto, una solución que trate a las personas de manera diferente por edad o por cuándo reclamaron podría cambiar esa respuesta. Así que mantén un ojo en lo que el nuevo Congreso propone realmente, y en el próximo informe de los fiduciarios del próximo año.
Disfruta tu jubilación con estilo con estos rendimientos de dividendos seguros del 6%+
Los dividendos pueden contener la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto dividendo correcta puede ser la diferencia entre una jubilación soñada... y arreglárselas cada mes, esperando a que se acredite el próximo cheque de la Seguridad Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



