Puntos Clave
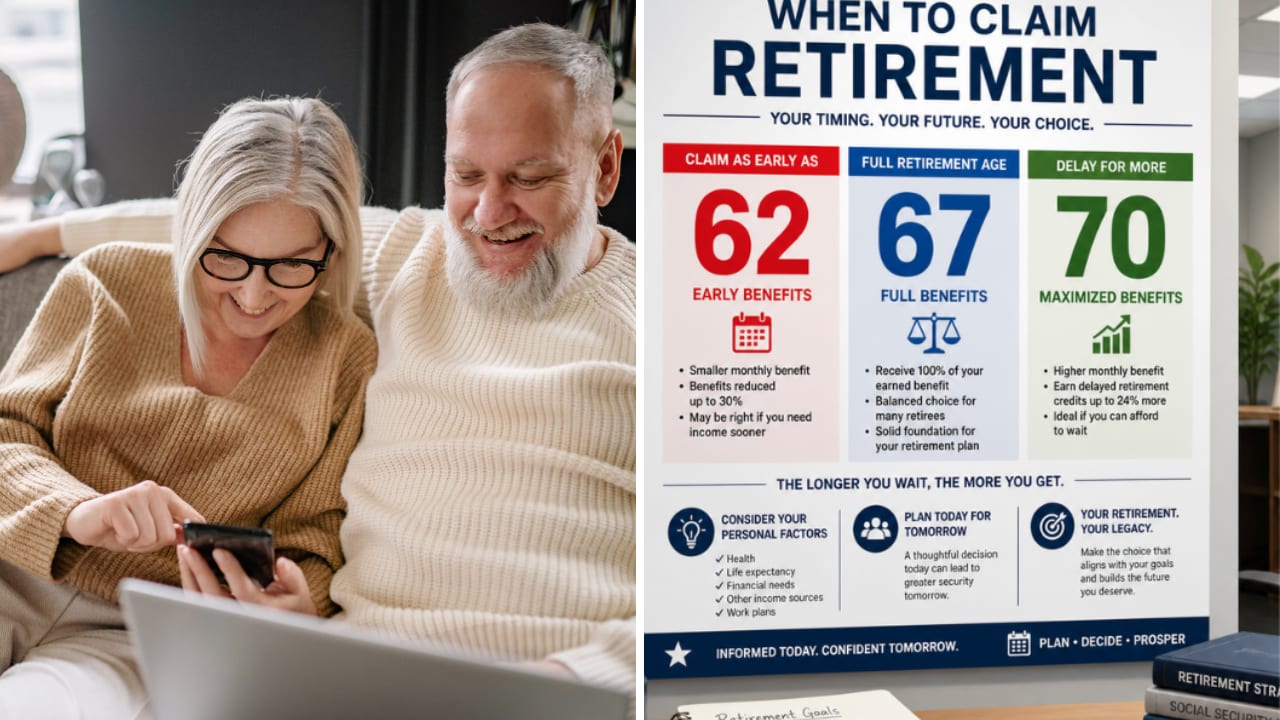
- Solicitar el Seguro Social a los 62 en lugar de a los 67 reduce el cheque un 30% de por vida para cualquier persona nacida en 1960 o después.
- Una pareja que recibiría $2,600 y $3,300 al mes a los 67 renunciaría a $1,770 al mes, o $21,240 al año, si lo solicita a los 62.
- Esperar hasta los 67 significa prescindir de $4,130 al mes en cheques tempranos durante cinco años cada uno, y reemplazar esos cheques requiere tener $247,800 apartados.
- Esperar vale la pena para cualquiera que viva más allá de aproximadamente los 79 años, y si solo el cheque más grande espera, la cantidad necesaria se reduce a $138,600.
Si te jubilas antes de los 62, pasarás algunos años sin Seguro Social. Y cuando finalmente lleguen los 62, el cheque ofrecido es mucho más pequeño que el que obtendrías si esperaras hasta los 67.
Un oyente describió exactamente ese problema esta semana en Jill on Money con Jill Schlesinger. Su esposo trabaja para un distrito escolar, y ella dijo: "Él planea jubilarse a los 59 años. Y su pensión sería de $2,900 al mes en ese momento". Ella planea dejar el trabajo a tiempo completo el mismo año, a los 60. A los 67, el Seguro Social le pagaría a él $2,600 al mes y a ella $3,300, o $5,900 juntos.
Su pensión más una anualidad de ella de $900 al mes que comienza a los 60 les da $3,800 al mes. Gastan alrededor de $8,000 al mes ahora, sin contar proyectos para el hogar. Así que le preguntó a Schlesinger: "¿podemos ahorrar suficiente dinero para financiar esa brecha?" La respuesta de Schlesinger: "necesitamos un par de cientos de miles allí y, por cierto, tendrás que estar dispuesto a gastarlo".
Solicitar a los 62 cuesta un 30%, para siempre
Para cualquier persona nacida en 1960 o después, la edad de jubilación completa es 67, aunque puedes comenzar a recibir el Seguro Social a partir de los 62. Pero solicitarlo a los 62 reduce el beneficio un 30% de por vida. En el propio ejemplo de la SSA, un beneficio de $1,000 se convierte en $700. Esta pareja está en sus primeros 50, por lo que la regla se aplica a ambos.
Su pensión del distrito escolar no reducirá su propio cheque del Seguro Social. La Ley de Equidad del Seguro Social, firmada el 5 de enero de 2025, puso fin a la Disposición de Eliminación de Ganancias Inesperadas (Windfall Elimination Provision), que solía reducir los beneficios para personas con pensiones de trabajos que el Seguro Social no cubría.
6 acciones de dividendos seguros que pagan a los jubilados rendimientos del 6%+
Hoy hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero después de una extensa revisión de inversión utilizando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son verdaderamente seguras para los jubilados.
Son todas tuyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puedes acceder aquí mismo.
Lo que les cuesta esperar hasta los 67
Solicitado a los 62, sus $2,600 se convertirían en $1,820 y sus $3,300 se convertirían en $2,310. Juntos eso son $4,130 al mes, que es $1,770 menos que los $5,900 que obtendrían a los 67. En un año, cobrarían $21,240 menos, de por vida.
Esperar significa prescindir de esos $4,130 al mes durante cinco años cada uno, desde los 62 hasta los 67. Sesenta meses de $4,130 ascienden a $247,800: $109,200 para reemplazar sus cheques tempranos y $138,600 para los de ella. Eso es lo que necesitarían tener apartado para vivir tan bien desde los 62 hasta los 67 como si hubieran solicitado temprano, y aún así cobrar los $5,900 completos después de eso.
A cambio, cobran $21,240 al año más a partir de los 67. A ese ritmo, toma casi 12 años recuperar los $247,800. Así que cada uno sale ganando si espera si vive más allá de aproximadamente los 79.
Su propia brecha es más pequeña
Los $247,800 reemplazan cada dólar de los cheques tempranos, pero esta pareja tiene otros ingresos entrantes. Schlesinger agregó $2,000 al mes por trabajo a tiempo parcial, que la oyente dijo que podían ganar fácilmente. Con los $3,800 de la pensión y la anualidad, eso suma $5,800 al mes. Digamos que mantienen un gasto de $8,000 al mes. Eso deja una brecha mensual de $2,200, o alrededor de $185,000 durante los siete años desde su jubilación a los 60 hasta su cumpleaños número 67.
Eso se acerca al "par de cientos de miles" de Schlesinger, y también cubre los años antes de que cualquiera de ellos pueda solicitar beneficios. A partir de los 67, la presión se acaba: el Seguro Social y su pensión sola pagan $8,800 al mes antes de impuestos.
Dejar que solo el cheque más grande espere
Una pareja no tiene que solicitar beneficios a la misma edad. Si él solicita a los 62 y ella espera hasta los 67, solo necesitarían reemplazar sus cheques tempranos, lo que asciende a $138,600. El costo es $780 al mes menos en su cheque de por vida, o $9,360 al año. Si él sigue trabajando a tiempo parcial después de solicitar, la prueba de ingresos del Seguro Social también puede retener parte de sus cheques una vez que su pago supere un límite anual.
Su cheque es el que vale la pena proteger. Cuando uno de ellos muere, al sobreviviente se le paga no más que el mayor de sus dos beneficios, y el mayor es el de ella. Si ella lo reduce solicitando temprano, el sobreviviente termina con menos, sea quien sea.
Yo esperaría, y ellos ya pueden tener el dinero
Si yo estuviera en su lugar, dejaría que su cheque espere hasta los 67 como mínimo. Recuperar la inversión justo antes de los 79 es una apuesta que tomaría, y su cheque más grande es el que protege a quien quede.
También pueden tener más dinero para cubrir la brecha de lo que parece. Ella tiene $325,000 en un 401(k) tradicional, y como tendrá 60 cuando se jubile, ya pasó los 59½, la edad a la que deja de aplicarse el impuesto del 10% por retiro anticipado. (El impuesto sobre la renta aún se aplica).
Sin embargo, antes de decidir una cifra, deberían verificar sus estimaciones. Los estados de cuenta de la SSA calculan el beneficio a los 67 asumiendo que sigues ganando tu salario actual hasta que solicitas. Dejar el trabajo a tiempo completo a los 59 y 60 podría reducir los $2,600 y $3,300, y cada cifra anterior disminuiría con ellos.
Disfruta tu jubilación con estilo con estos rendimientos de dividendos seguros del 6%+
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto dividendo correcta puede ser la diferencia entre una jubilación soñada... y arreglárselas con lo justo cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!