Puntos clave
- Las ventas comparables de Home Depot aumentaron un 2,2% en el tercer trimestre, su mejor resultado en cuatro años, al tiempo que nombró a su CFO Richard McPhail como su próximo CEO.
- McPhail afirma que todo ese crecimiento proviene de ganancias de cuota de mercado en un mercado inmobiliario mucho más débil de lo que la empresa esperaba.
- Las ventas comparables aún están por debajo del aproximadamente 3% que Home Depot necesita para que sus costos crezcan más lentamente que sus ventas, y su perspectiva de margen operativo se deslizó al extremo inferior de su rango.
- Con aproximadamente 22 veces las ganancias futuras, la acción cotiza en su promedio de cinco años, y la proyección de Jim Cramer de $500 depende de una recuperación del sector inmobiliario.
Home Depot (HD) nombró a su CFO Richard McPhail como su próximo CEO el 17 de noviembre. En la llamada de resultados del tercer trimestre de ese día, argumentó que Home Depot puede seguir creciendo sin ninguna ayuda del sector inmobiliario.
El analista Simeon Gutman, señalando que las ventas de viviendas existentes están cerca de un mínimo de 16 años, preguntó cómo puede Home Depot mantener esto si la rotación de viviendas se mantiene deprimida.
La respuesta de McPhail comenzó con el mercado inmobiliario: "la rotación de viviendas no se ha movido en 4 años. Y sin embargo, cuando miras la trayectoria de nuestras ventas comparables, 9 trimestres positivos seguidos".
Luego: "Todo esto proviene de ganancias de cuota".
A Jim Cramer de CNBC le gustó tanto el planteamiento que proyectó un precio de $500 por acción.
Las ganancias de cuota parecen reales
McPhail calificó el crecimiento comparable del 2,2% como "nuestro mayor crecimiento de ventas comparables en 4 años", y las ventas aumentaron un 4,9% hasta los $43.400 millones.
También admite que el mercado está empeorando: "creemos que el mercado es mucho más débil ahora de lo que esperábamos a principios de año". Aun así, Home Depot ahora espera un crecimiento de ventas de aproximadamente un 4,5% este año, con ventas comparables de aproximadamente un 1,4% y un BPA ajustado al alza de aproximadamente un 2%. Crecer mientras tu mercado se debilita es una señal tan clara de ganancias de cuota como se puede obtener.
Los analistas esperan que el crecimiento de las ganancias se acelere después de este año:
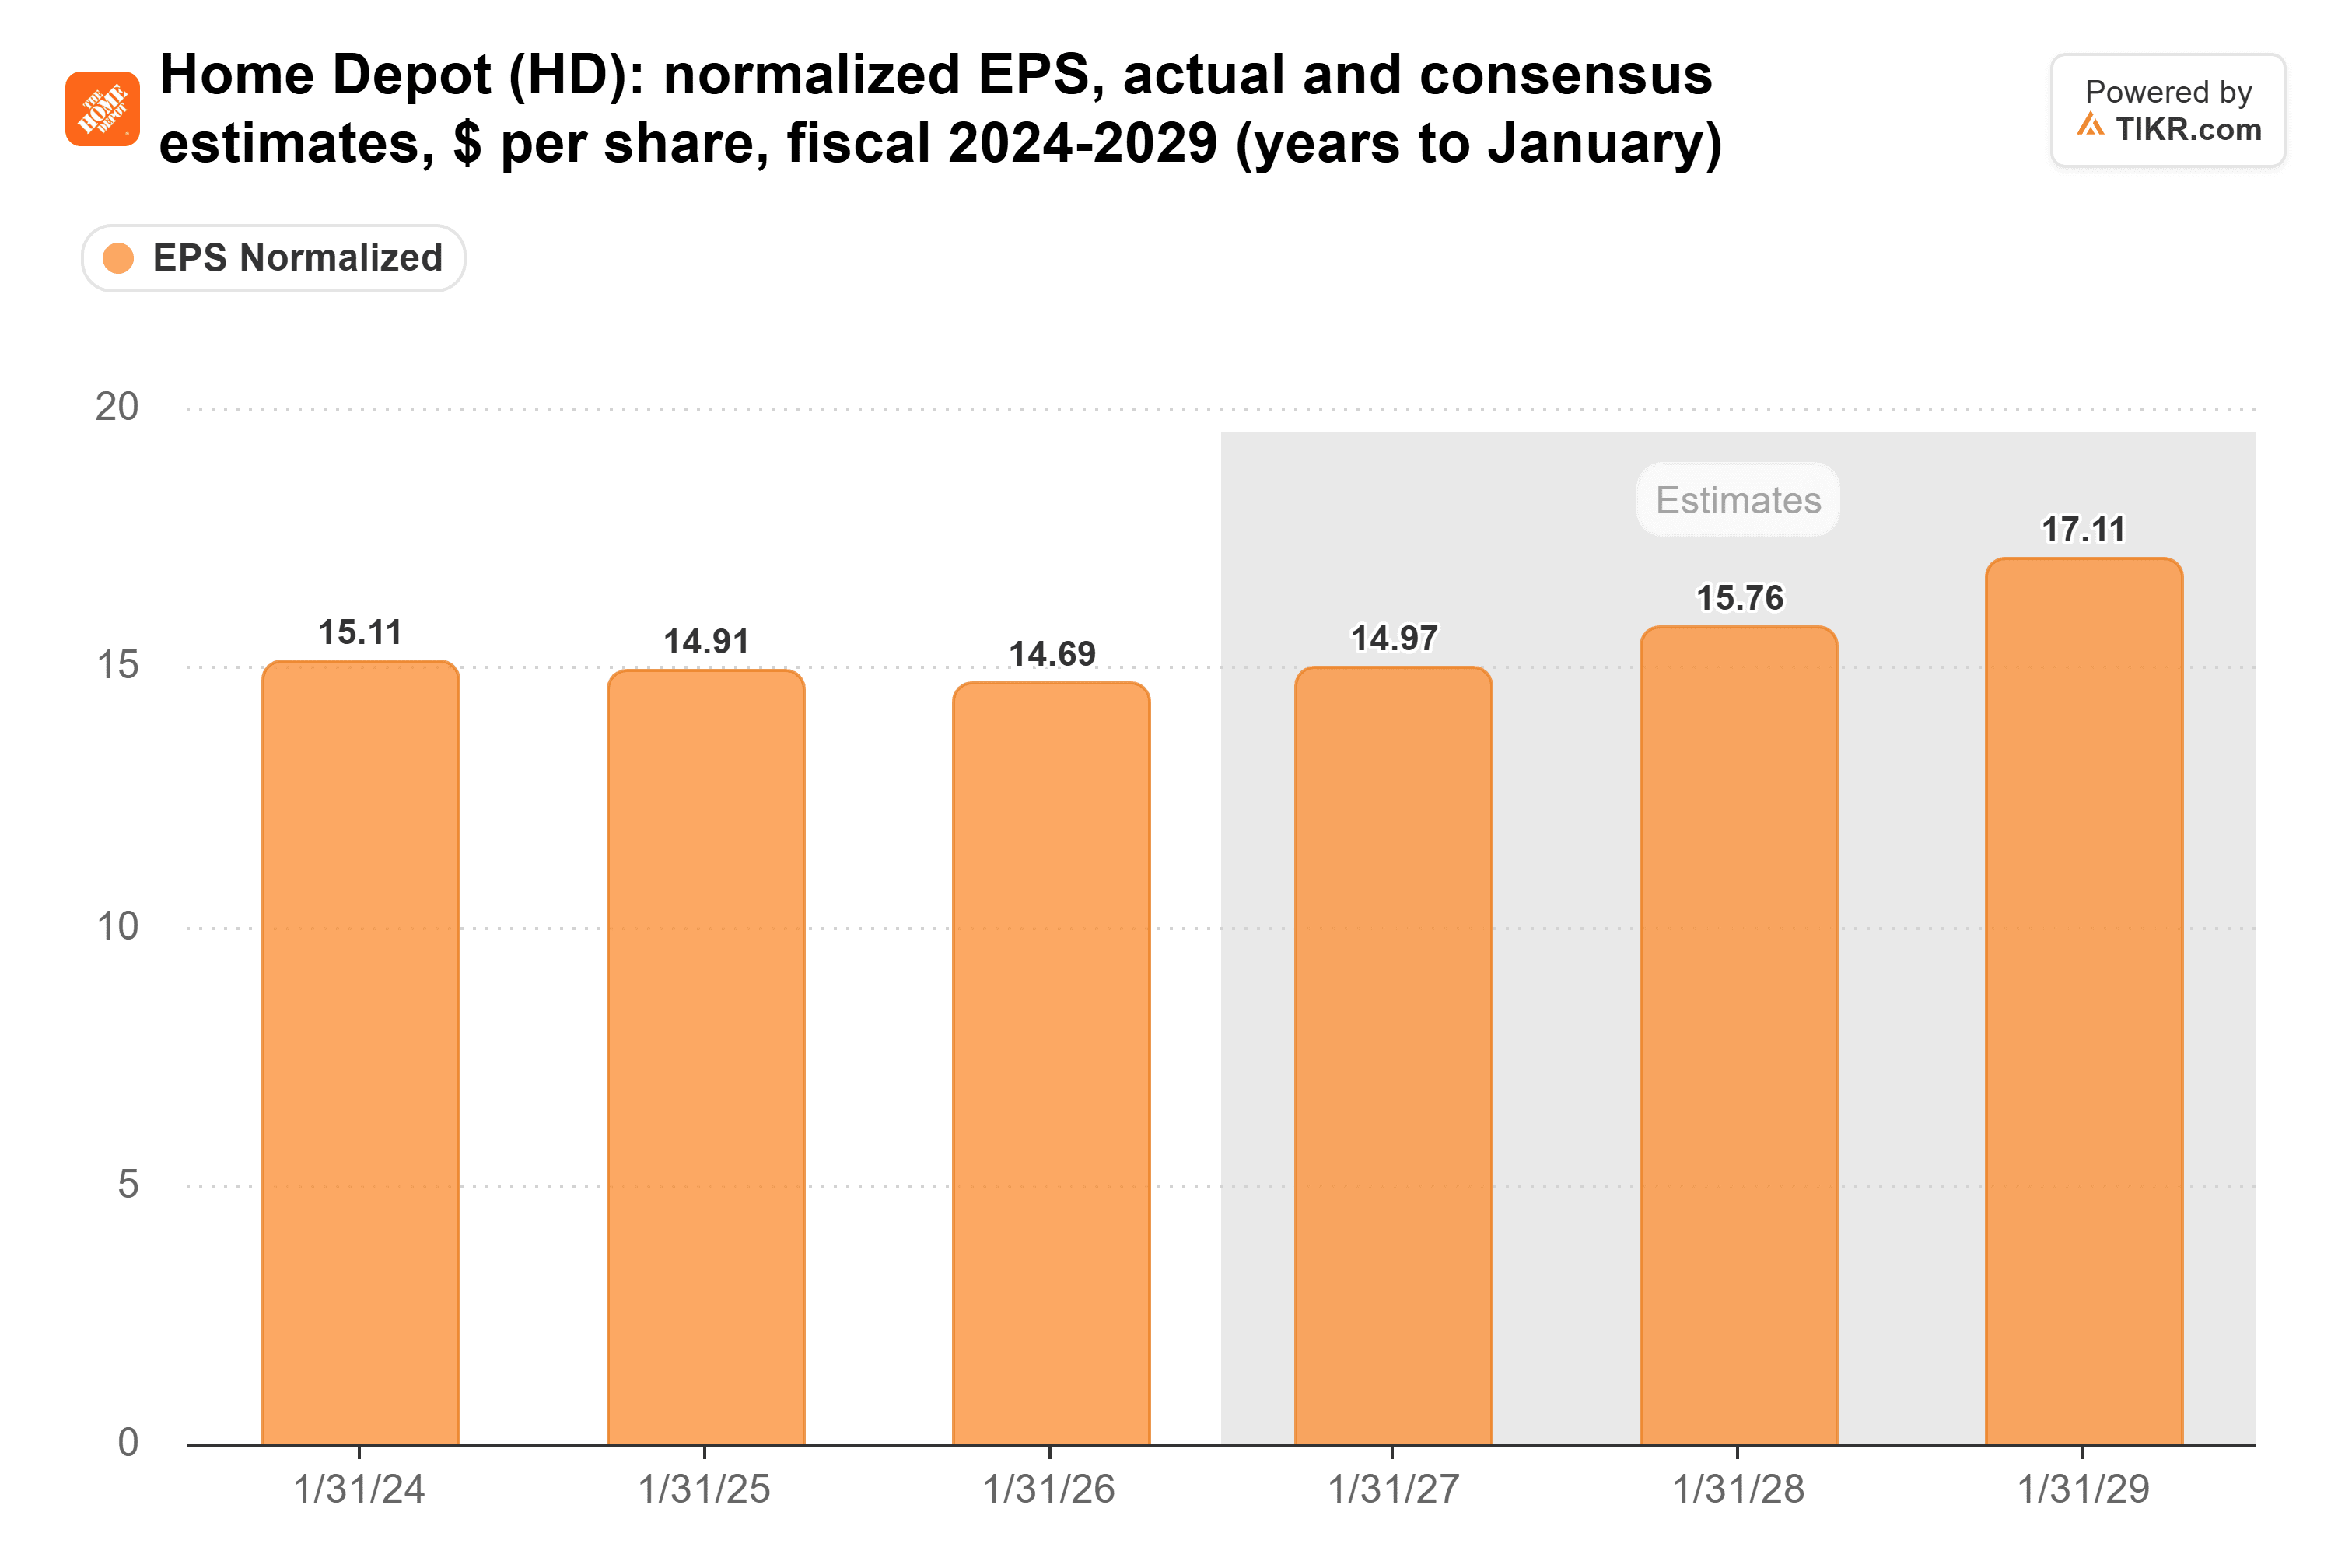
Desde los $14,97 de este ejercicio fiscal, las estimaciones suben aproximadamente un 5% en el ejercicio fiscal 2027 y un 9% en el ejercicio fiscal 2028. Sin embargo, han bajado mucho. A finales de septiembre de 2025, los analistas esperaban $17,74 para el ejercicio fiscal 2027, frente a los $15,76 de hoy.
TIKR hace seguimiento a 36 analistas sobre Home Depot. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Home Depot, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Home Depot
Todavía por debajo del 3%
Los ingresos han seguido subiendo mientras la rotación de viviendas se estancaba:
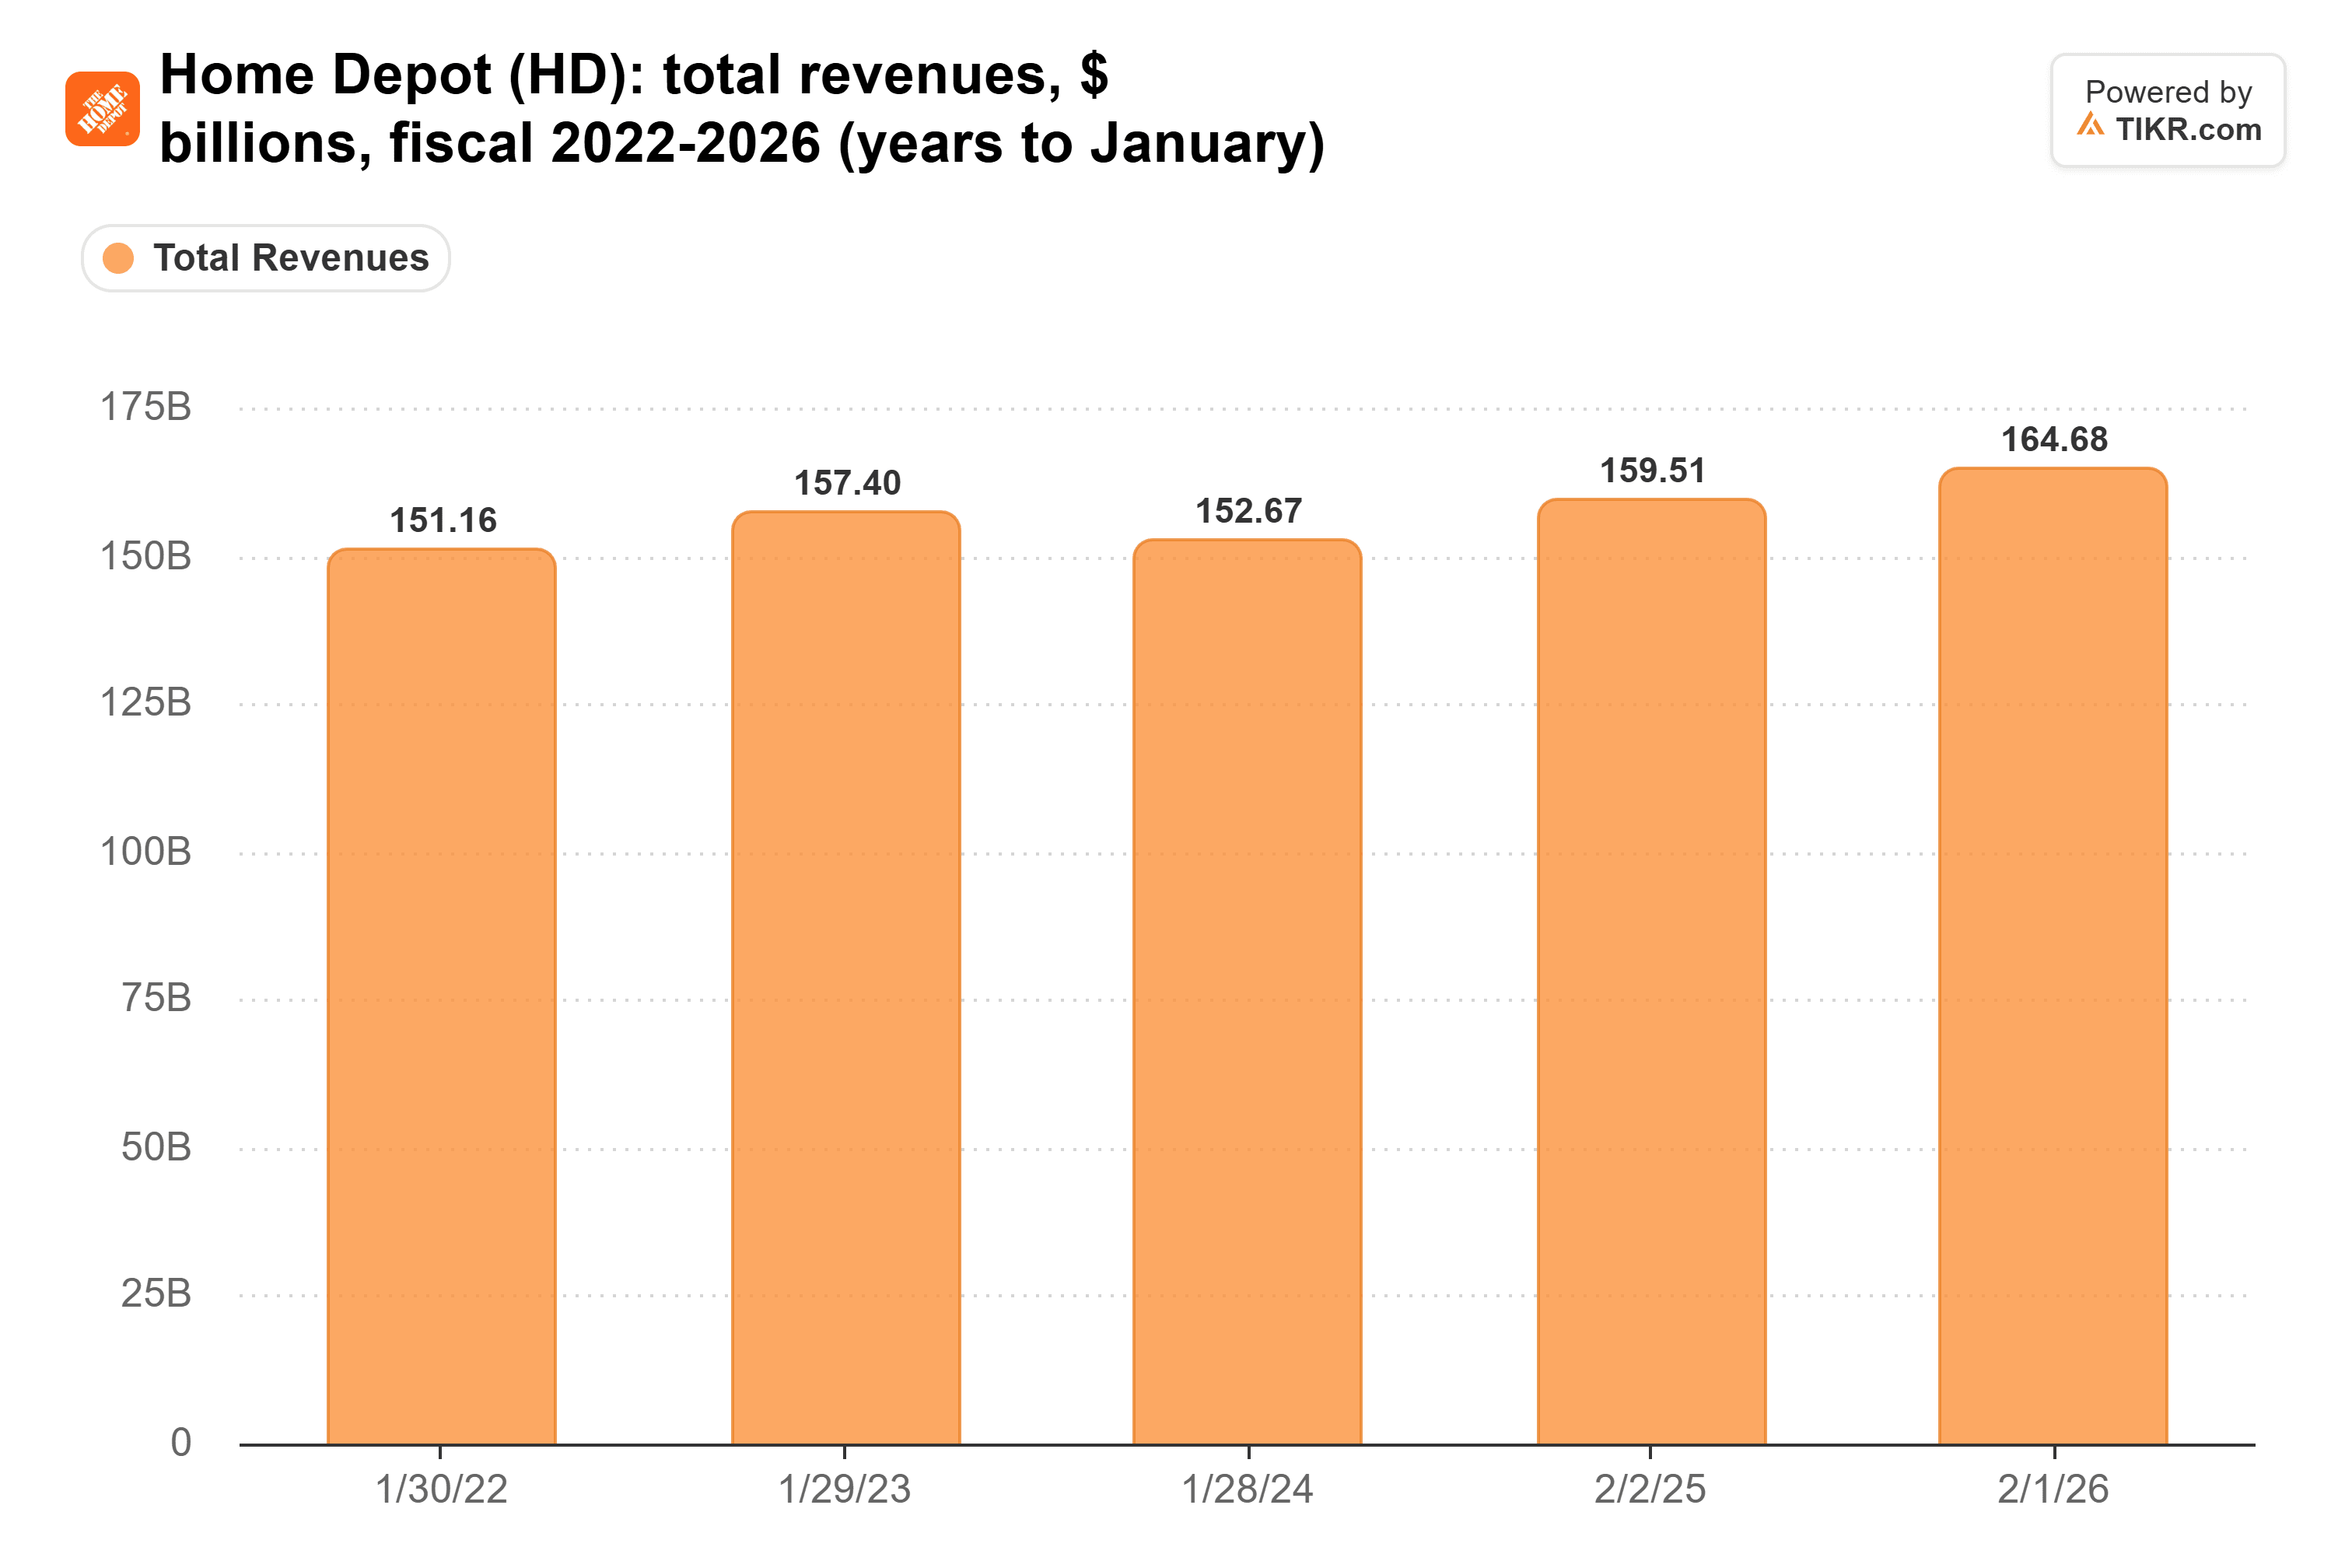
Gran parte del aumento desde 2024 provino de la compra de SRS en junio de 2024 y GMS en septiembre de 2025. El segmento que contiene las tiendas de Home Depot vendió $152.000 millones en el año terminado el 1 de febrero de 2026, frente a $152.700 millones dos años antes.
Eso importa para los márgenes. Cuando Scot Ciccarelli de Truist preguntó si Home Depot puede hacer crecer las ganancias si las ventas comparables se mantienen en dígitos bajos, McPhail dijo: "Creo que todavía es apropiado, dados los niveles de inflación actuales, pensar en un crecimiento comparable del 3% como ese punto de apoyo en el apalancamiento de los gastos operativos".
Por debajo de esa línea, los costos crecen más rápido que las ventas. El margen operativo del tercer trimestre cayó al 12,6% desde el 12,9%, y Home Depot ahora espera un margen operativo ajustado de aproximadamente el 12,8% para el año, el extremo inferior de su rango anterior. McPhail culpó a la mezcla de productos y las adquisiciones.
Los $500 necesitan una recuperación inmobiliaria
En el episodio del 17 de noviembre de Mad Money, Cramer llamó a Home Depot uno de los mayores ganadores cada vez que el mercado inmobiliario regresa. "Esta acción de $339 llegará directamente a $500. Simplemente lo hará", dijo.
La acción cotiza hoy justo alrededor de su múltiplo habitual:
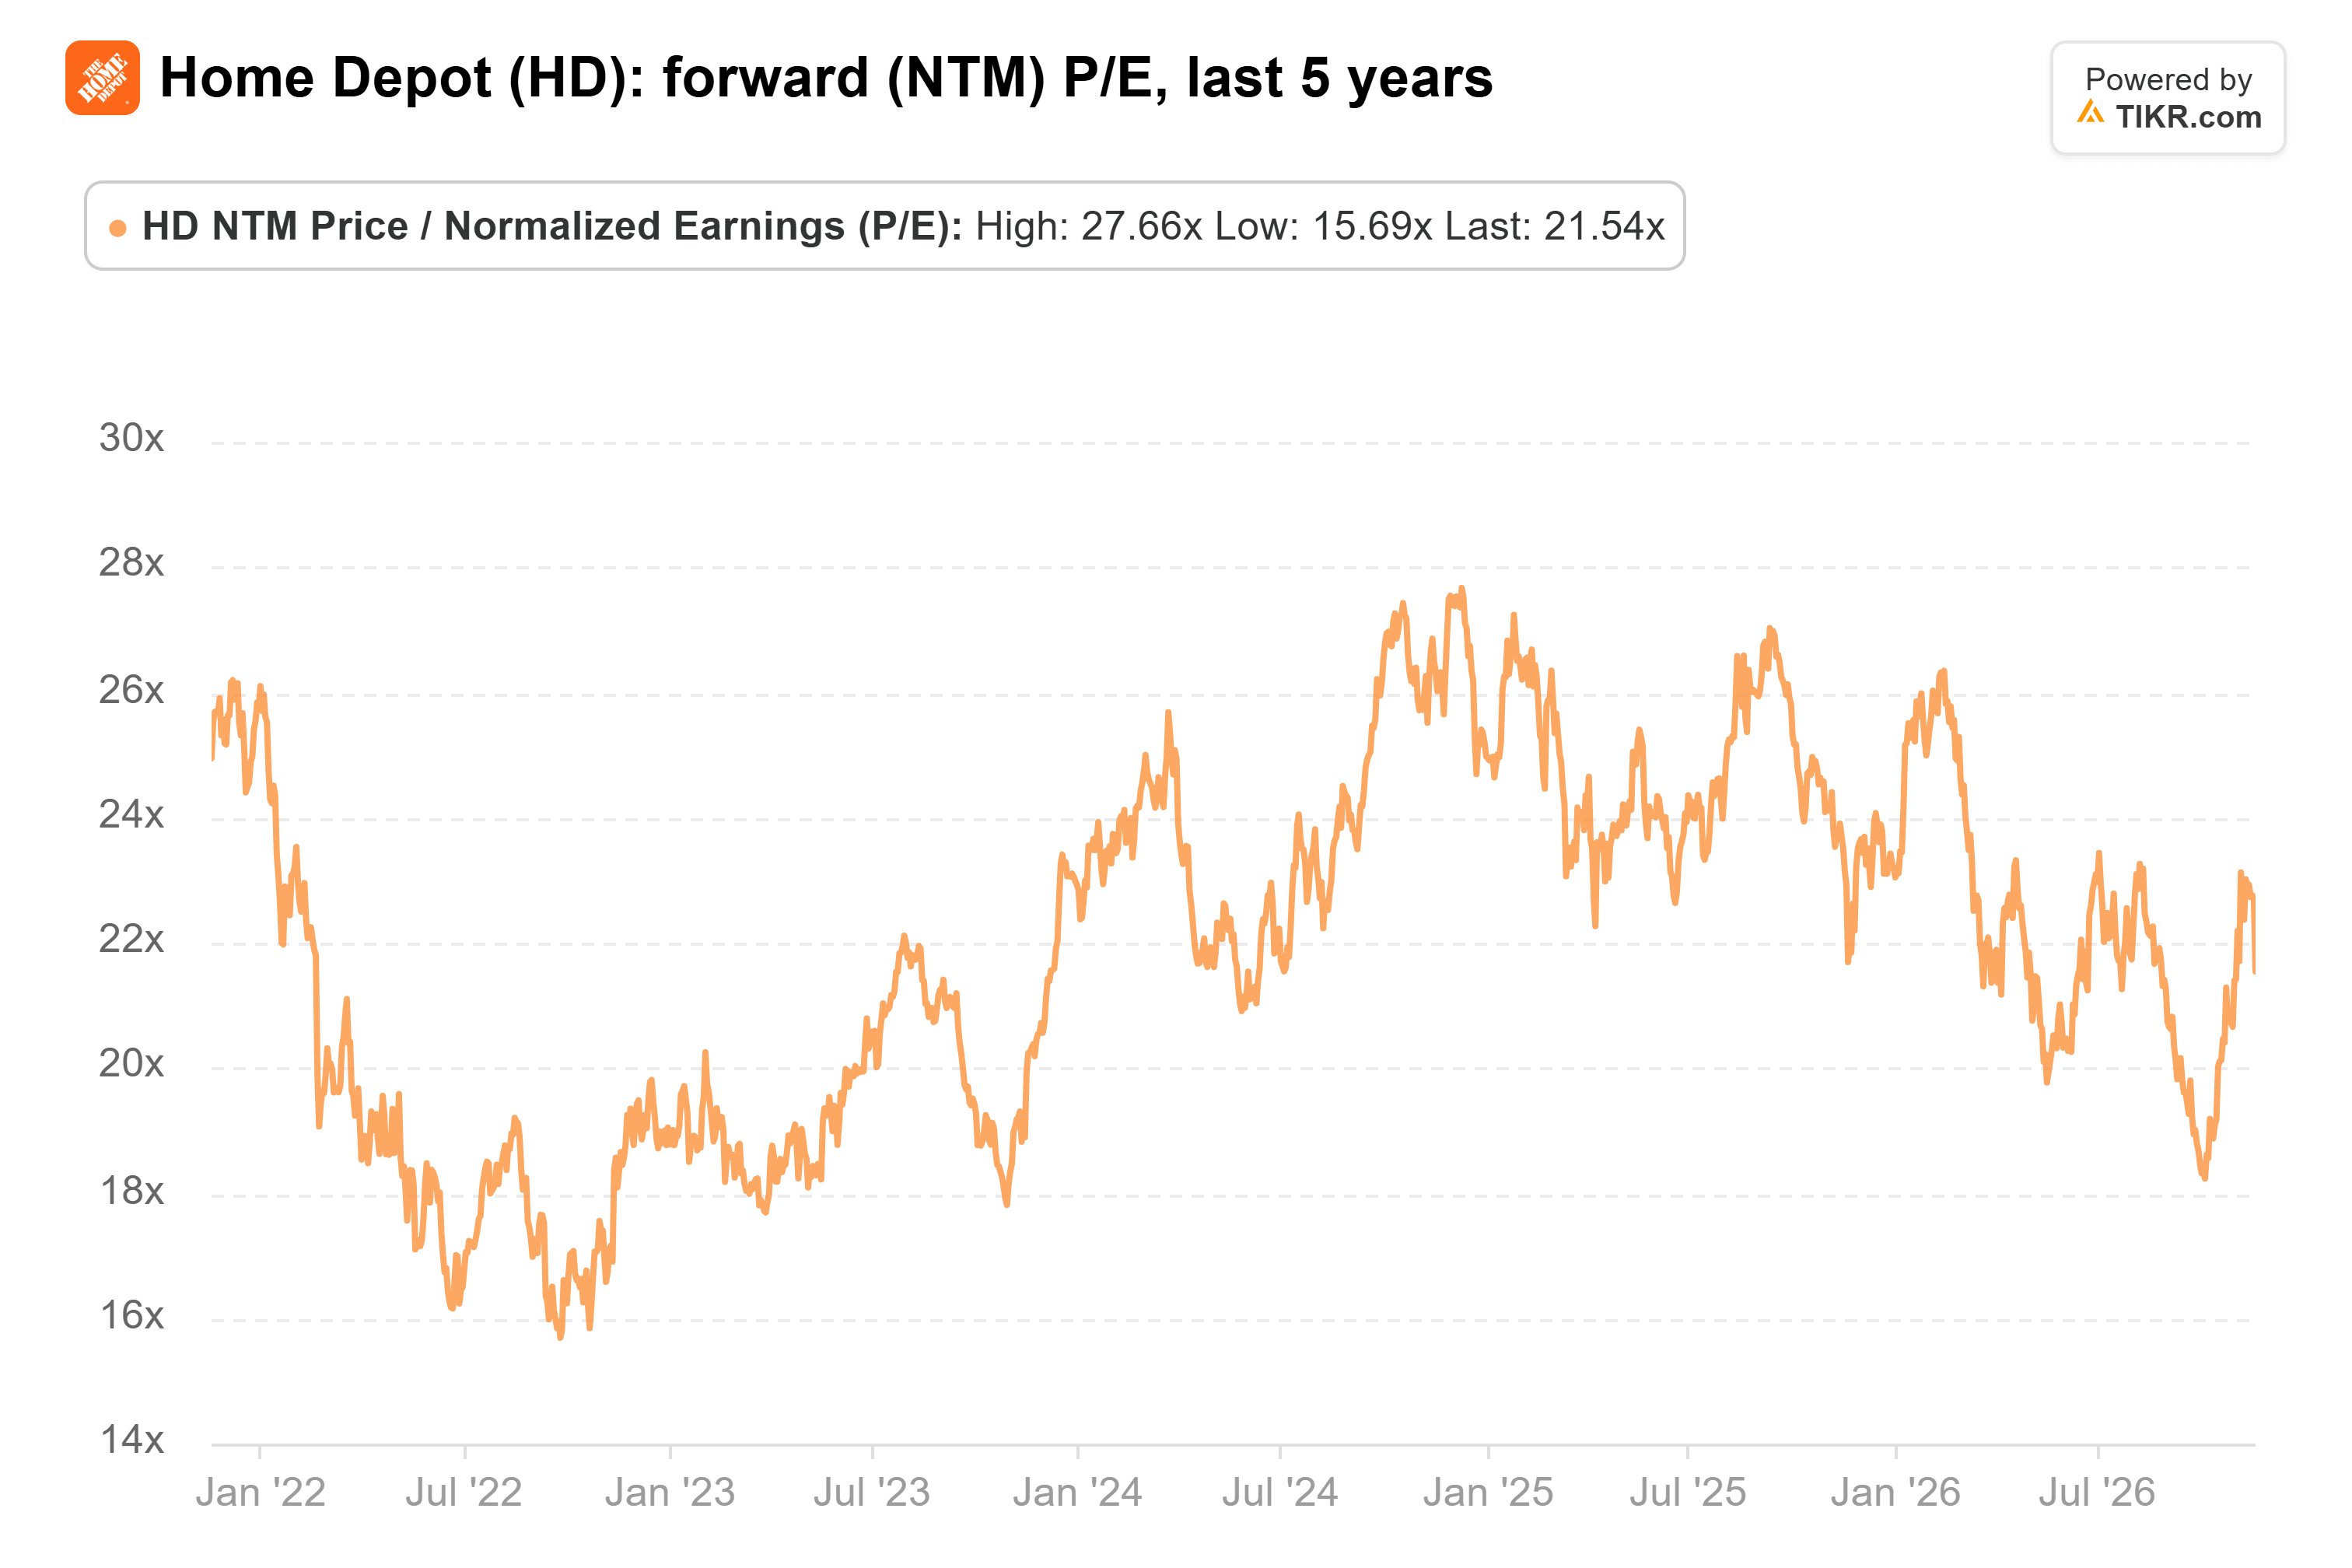
Eso es 22 veces las ganancias futuras, su promedio de cinco años, y muy por debajo de las 28 veces que alcanzó en diciembre de 2024.
$500 está aproximadamente un 47% por encima de los $339 que citó Cramer. Con ese promedio de 22 veces, la acción necesitaría aproximadamente $23 por acción de ganancias para alcanzar los $500. Los cinco analistas que estiman el ejercicio fiscal 2029 esperan $18,26. Con esos números, $500 necesitan un múltiplo cercano a 27 veces, cerca del máximo de cinco años de la acción.
Desde mi punto de vista, las ganancias de cuota permiten a Home Depot hacer crecer las ganancias a un ritmo de dígitos medios mientras el sector inmobiliario permanece congelado, y con su múltiplo promedio, eso es aproximadamente para lo que está valorada la acción. Una recuperación inmobiliaria es el potencial alcista en el que apuesta Cramer.
La próxima prueba llega en febrero, con el informe del cuarto trimestre de Home Depot y la perspectiva del ejercicio fiscal 2027, la primera bajo McPhail. Si la dirección pronostica ventas comparables cercanas al 3%, Home Depot puede hacer crecer su margen solo con ganancias de cuota. Si pronostica un BPA por debajo de los $15,76 que esperan los analistas, todavía está esperando al sector inmobiliario.
Entonces, ¿cuál es el valor real de la acción de Home Depot?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Home Depot. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!