Puntos clave
- De los 456 grandes fondos que han presentado sus 13F para el trimestre terminado el 30 de septiembre, 13 compraron Salesforce, incluidos el fondo de George Soros y Coatue, y 20 vendieron.
- La nueva posición de $1.84 mil millones de Coatue es mayor que las reducciones de los 20 vendedores juntos, y 8 de esos vendedores compraron ExxonMobil en el mismo trimestre.
- Salesforce cotiza a unas 15 veces las ganancias futuras, aproximadamente la mitad de su promedio de cinco años, y los analistas esperan que sus ganancias por acción sigan creciendo.
- Los compradores parecen tener razón. El informe del tercer trimestre de Salesforce a principios de diciembre mostrará si el crecimiento orgánico se acelera desde el 6%.
Los grandes fondos no se ponen de acuerdo sobre Salesforce (CRM). De los 456 que han presentado sus 13F para el trimestre terminado el 30 de septiembre (fondos que conocen los lectores, o aquellos que tienen $1.000 millones o más en acciones estadounidenses, excluyendo fondos cuantitativos e indexados), 13 lo compraron, ya sea abriendo una posición o añadiendo un 20% o más, y 20 lo vendieron por completo o redujeron su posición en un 20% o más.
En total, 50 de esos fondos tenían Salesforce al final del trimestre. Y 8 de los 20 vendedores compraron ExxonMobil (XOM) en el mismo trimestre. ExxonMobil es una acción más barata, pero los analistas esperan que sus ganancias se contraigan.
La apuesta de Coatue supera toda la venta
Coatue, el fondo de cobertura de Philippe Laffont cuya firma gestiona $92.71 mil millones, abrió una posición en Salesforce de 8.03 millones de acciones valorada en $1.84 mil millones a los precios de fin de trimestre, según su 13F para el trimestre terminado el 30 de septiembre, presentado el 16 de noviembre. Eso representa el 3.4% de sus acciones en 13F y es su duodécima posición más grande. Soros Fund Management compró mucho menos. Su 13F, presentado el 13 de noviembre, tiene $6.48 mil millones en acciones estadounidenses y muestra una nueva posición de 65,193 acciones valoradas en $15 millones, su posición número 87 en tamaño con un 0.2%. Davis Advisors de Chris Davis, Maverick Capital de Lee Ainslie y Whale Rock Capital también abrieron nuevas posiciones. Todas las reducciones de los 20 vendedores, sumadas a los precios de fin de trimestre, ascienden a menos de un tercio de la compra de Coatue.
TIKR hace seguimiento a 56 analistas sobre Salesforce. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Salesforce, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Salesforce
El mayor vendedor sigue siendo un gran tenedor
Darlington Partners Capital Management, cuya firma gestiona $3.28 mil millones, realizó el mayor recorte. Vendió el 49% de sus acciones, pasando de 1.56 millones a 796,852, con un valor aproximado de $176 millones. Aun así, Salesforce seguía siendo su séptima posición más grande al 30 de septiembre, con un 8.3% de sus acciones en 13F. ARGA Investment Management ($24.57 mil millones bajo gestión) redujo su posición un 94%, por un valor aproximado de $94 millones. Mondrian Investment Partners ($49.31 mil millones) redujo su posición un 47%, por un valor aproximado de $71 millones.
Mondrian también es uno de los 8 vendedores que compraron ExxonMobil. Abrió una posición de 335,547 acciones valoradas en $55 millones, el 1.0% de sus acciones en 13F. A unas 12 veces las ganancias futuras, ExxonMobil es más barata. Pero los analistas esperan que su BPA normalizado caiga cada año desde 2026 hasta 2029, después de un año en el que la guerra con Irán impulsó los precios del petróleo. Su precio objetivo promedio de los analistas de $184 está solo un 10% por encima de su precio de acción. Hasta ahora, a ExxonMobil le ha ido mejor desde que terminó el trimestre: ha subido un 3% desde el 30 de septiembre, y Salesforce ha bajado un 6%.
A 15x, Salesforce es barata
Se espera que las ganancias de Salesforce sigan creciendo. Su BPA normalizado fue de $12.52 en el año terminado en enero de 2026, y los analistas esperan $16.75 para el año que termina en enero de 2027 y $18.46 para el año que termina en enero de 2029:
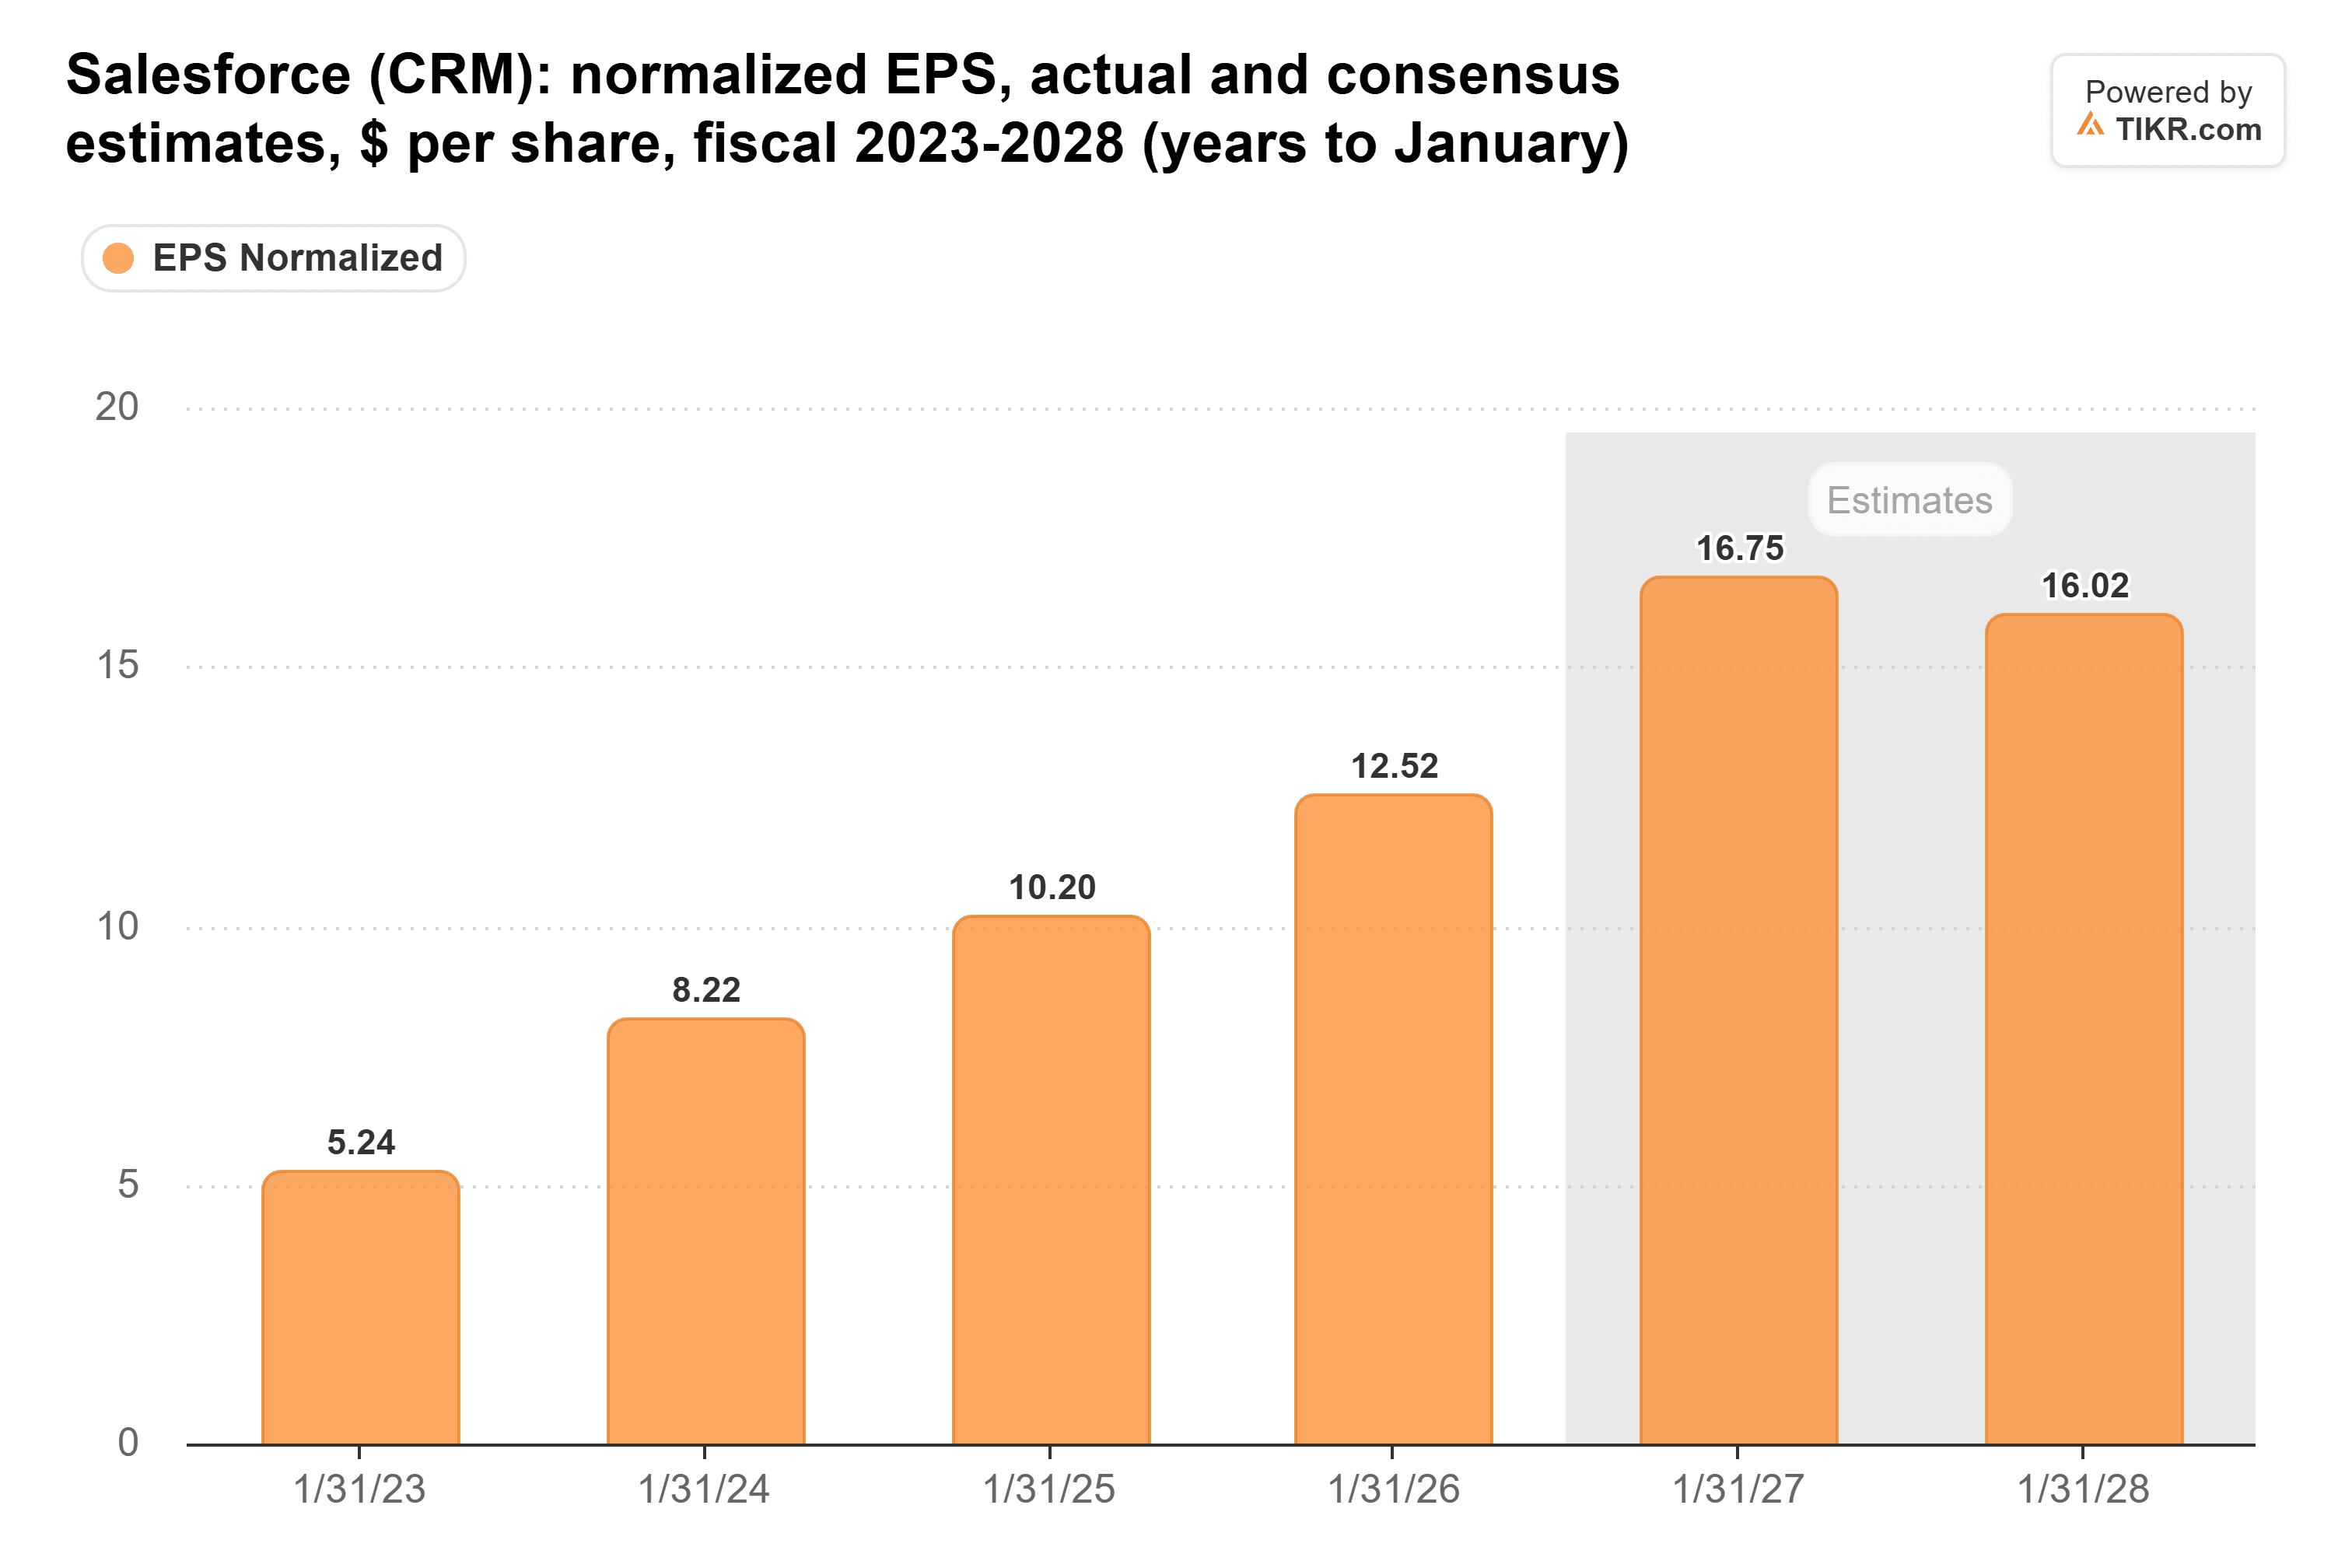
La caída intermedia proviene de las ganancias de este año en las inversiones de Salesforce, principalmente su participación en Anthropic. Excluyendo las ganancias del primer semestre, los $16.02 que los analistas esperan para el año que termina en enero de 2028 están un 17% por encima de las previsiones de la dirección para este año.
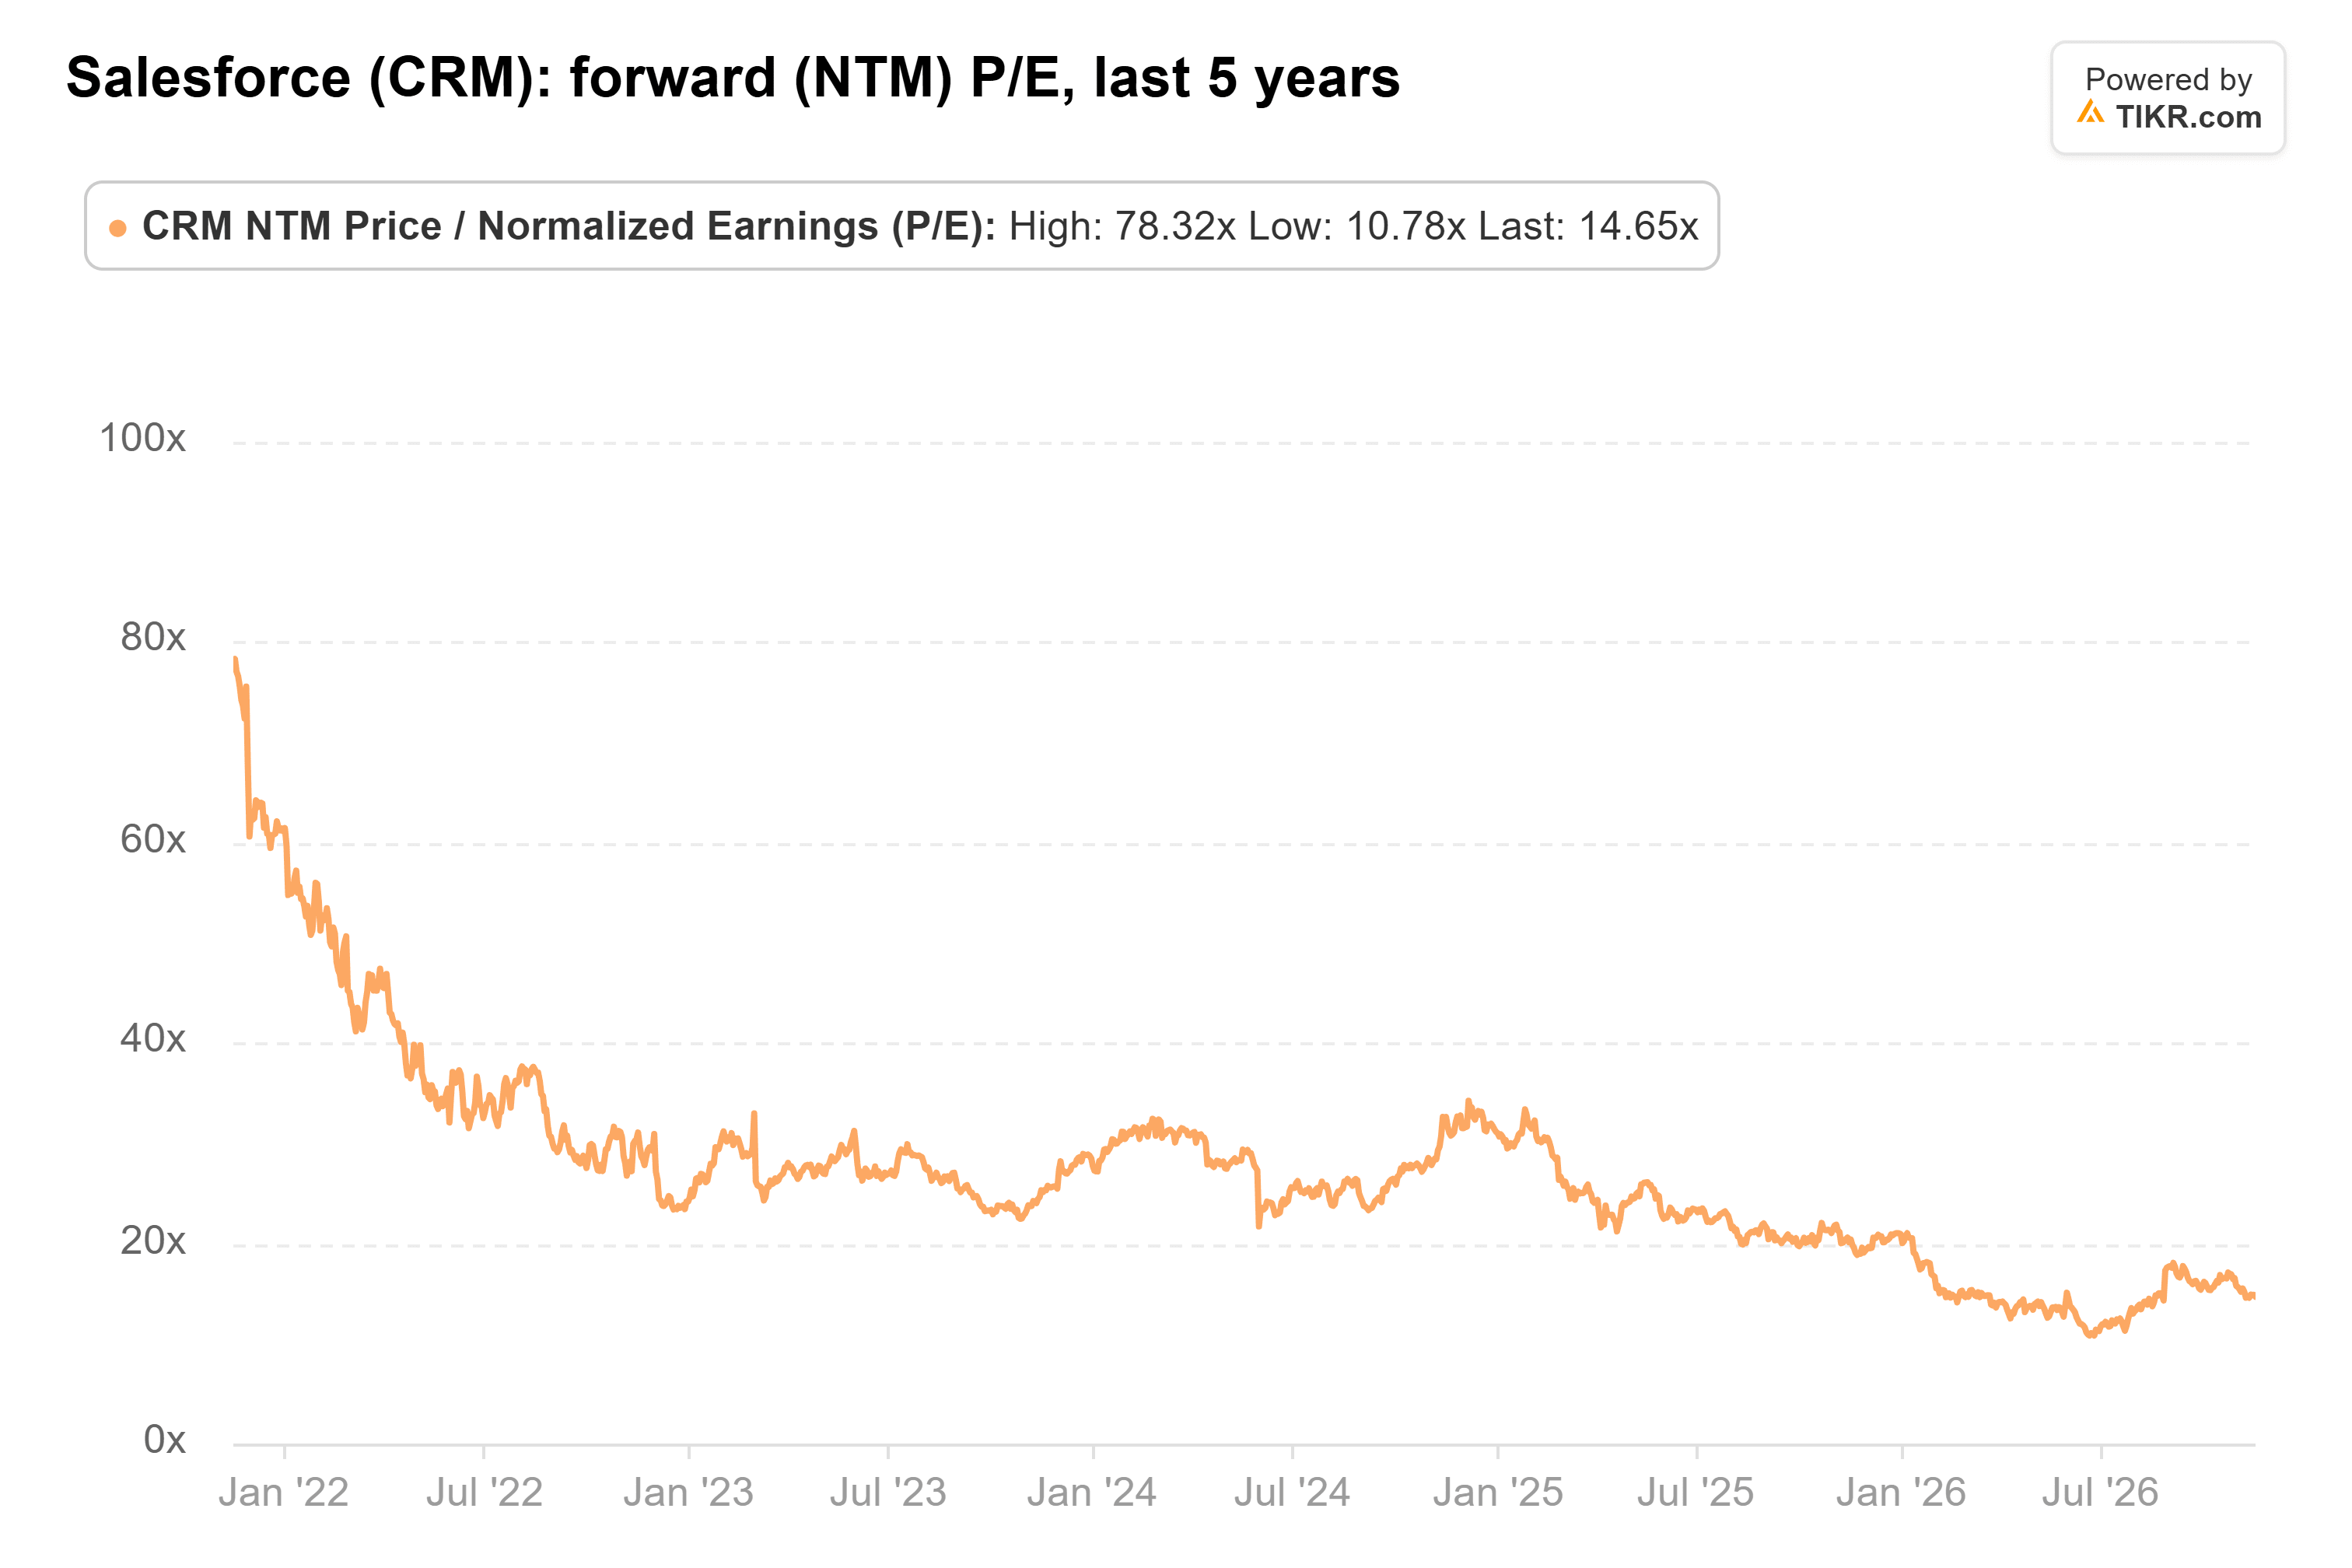
Aun así, los inversores están pagando mucho menos por esas ganancias de lo que solían. Salesforce cotiza a 15 veces las ganancias futuras. Su promedio de cinco años es de 27x, y alcanzó un mínimo de 11x en junio:
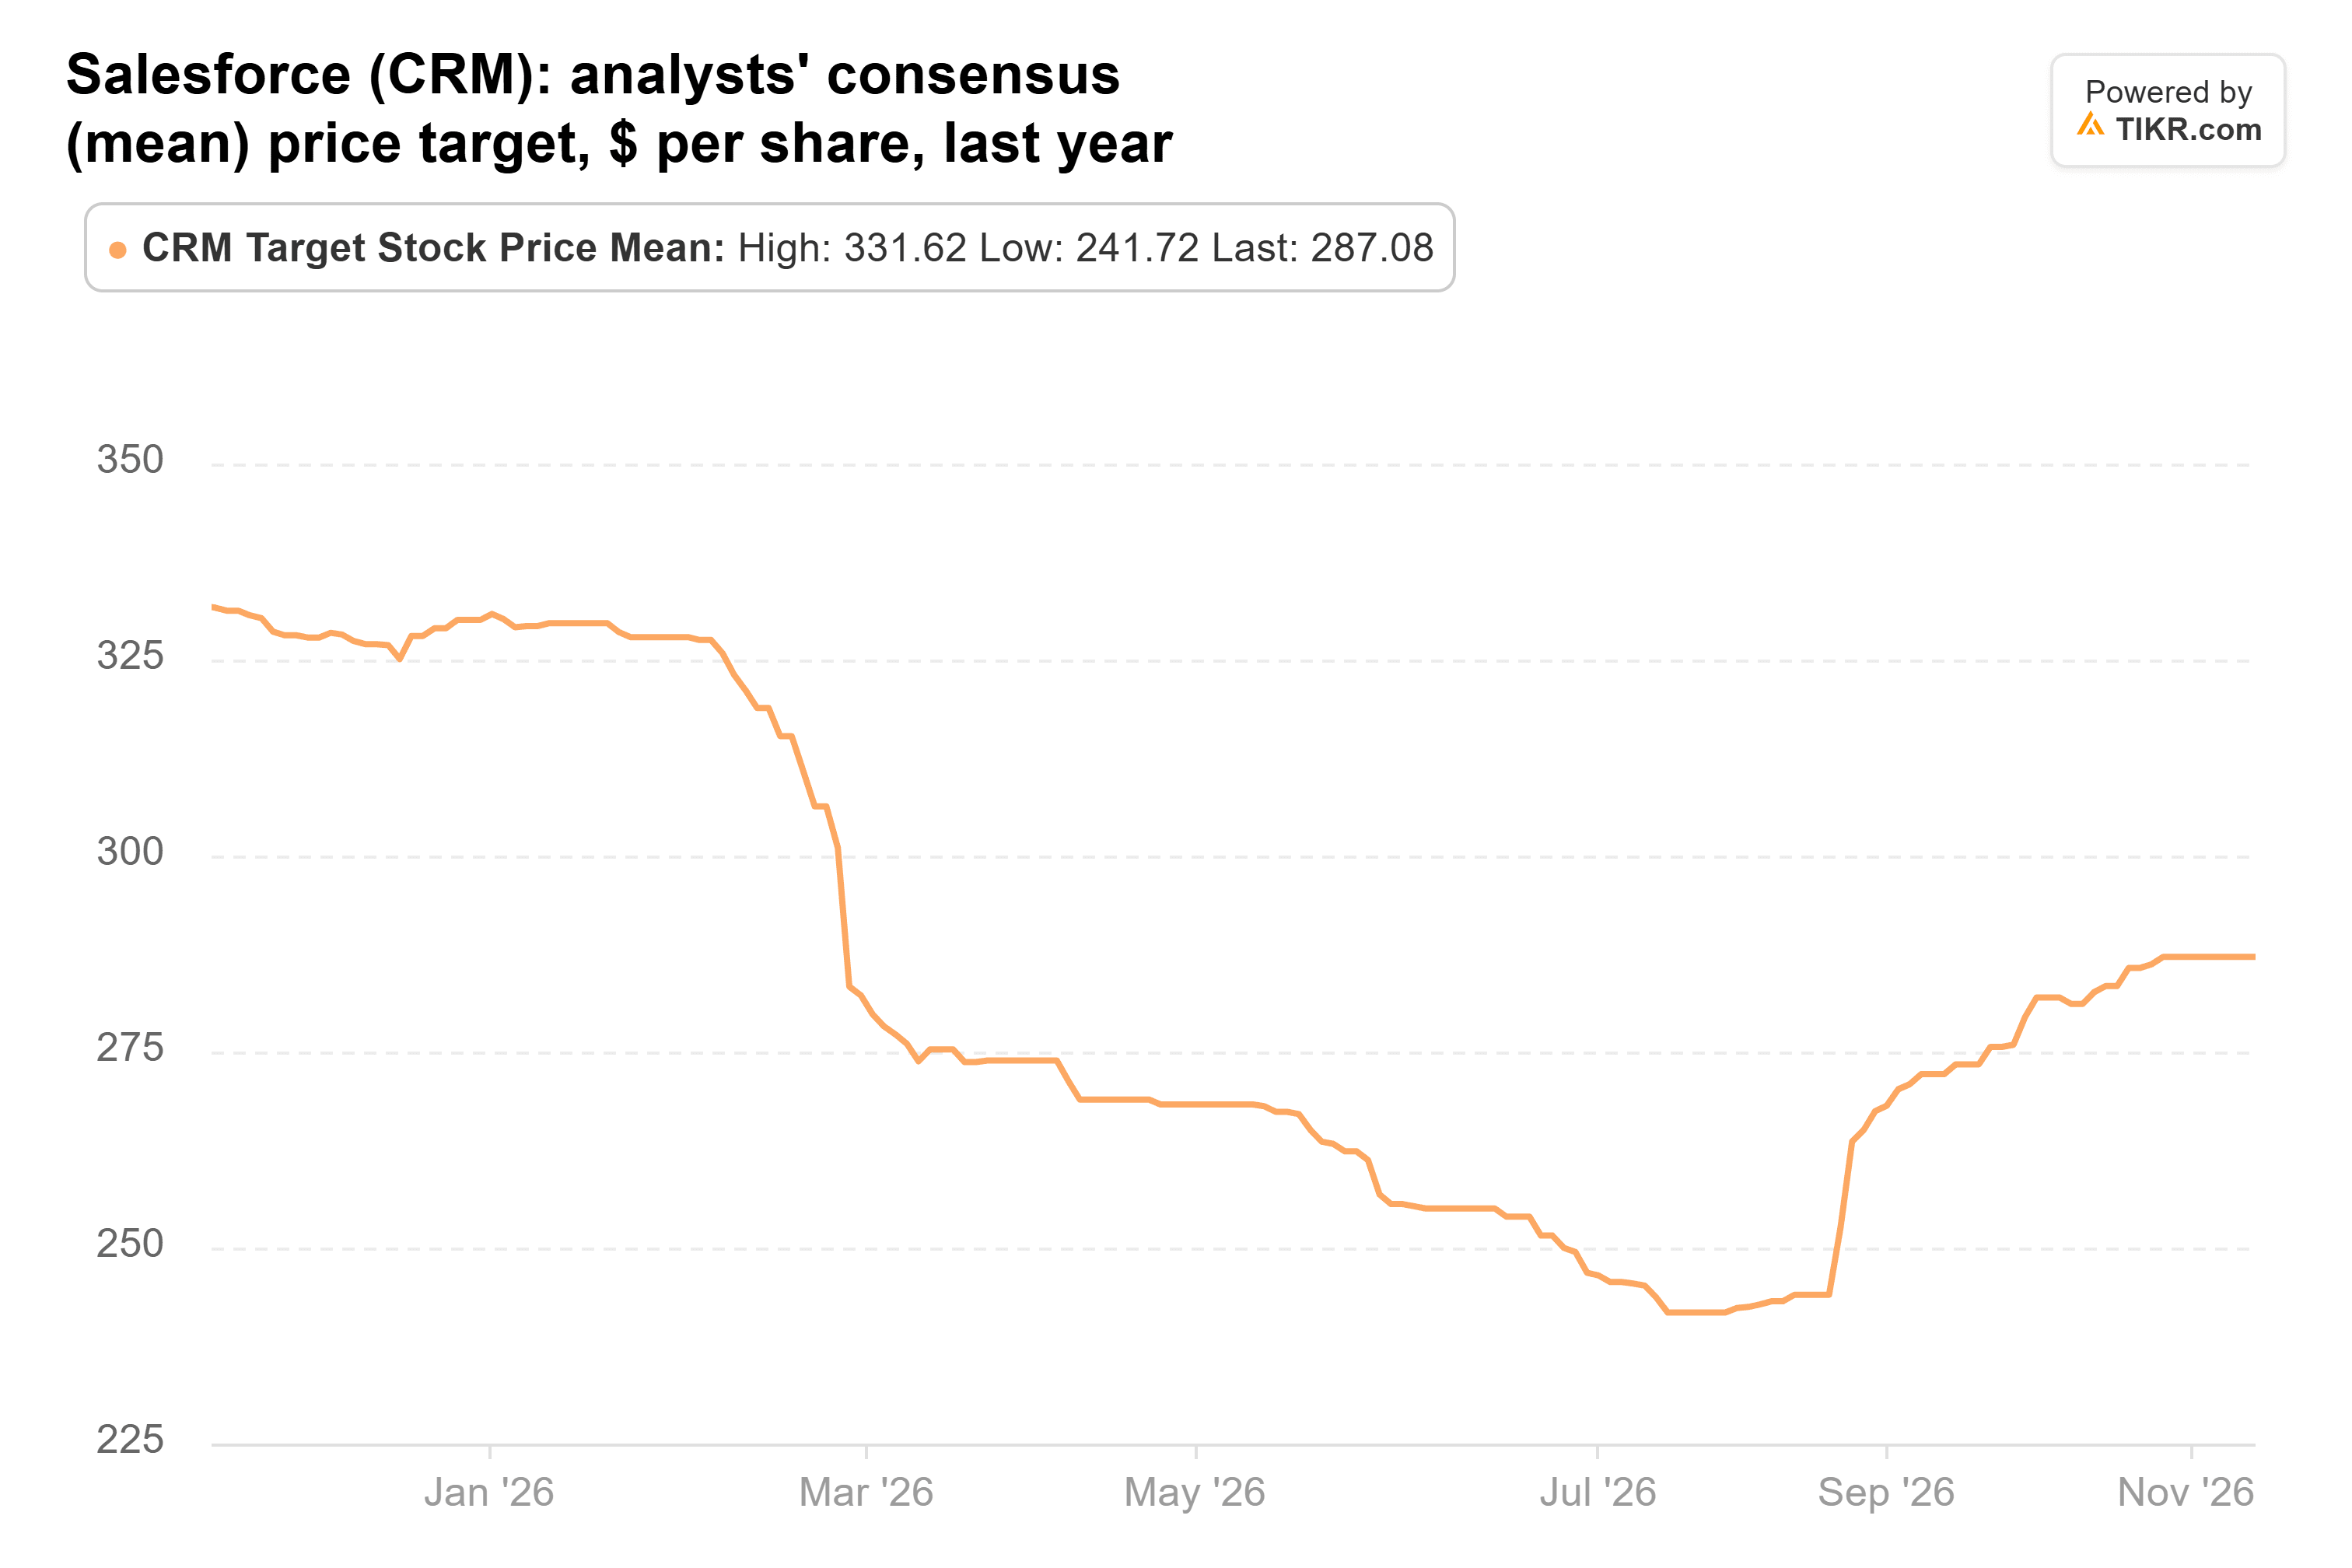
Los 56 analistas que cubren la acción tienen un precio objetivo promedio de $287, un 34% por encima del precio actual. Ese objetivo se ha recuperado desde un mínimo de $242 en julio, aunque todavía está por debajo de los $332 de hace un año:
Los compradores parecen tener razón
Los vendedores tienen buenas razones para preocuparse. Los ingresos aumentaron un 11% en el segundo trimestre del ejercicio fiscal 2027, pero solo un 6% sin la adquisición de Informatica. La deuda aumentó de $14.5 mil millones al 31 de enero a $39.5 mil millones al 31 de julio para pagar una recompra de acciones de $25 mil millones, y S&P redujo la calificación de Salesforce a A desde A+ el 4 de noviembre, citando sus operaciones y retornos a los accionistas.
Pero a 15 veces las ganancias que los analistas esperan que crezcan, la acción ya descuenta gran parte de esa duda. El múltiplo más bajo de ExxonMobil viene acompañado de ganancias que los analistas esperan que caigan. Yo me pondría del lado de los compradores, y la gran apuesta de Coatue parece la decisión más acertada.
El informe del tercer trimestre de Salesforce a principios de diciembre es la próxima prueba. La dirección espera que los ingresos crezcan entre un 11% y un 12%, con poco más de 4 puntos de eso provenientes de Informatica, lo que situaría el crecimiento orgánico por encima del 6% del segundo trimestre. Si el crecimiento se mantiene cerca del 6%, los vendedores habrán tomado la mejor decisión. Los próximos 13F de los fondos, que deben presentarse a mediados de febrero, mostrarán qué lado añadió.
Entonces, ¿cuál es el valor real de la acción de Salesforce?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Salesforce. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!