Puntos clave
- Greenoaks, una firma que gestiona $18.300 millones, vendió sus posiciones completas en DoorDash y Cerebras en el tercer trimestre, según muestra su último formulario 13F.
- Ambas eran posiciones pequeñas en comparación con Coupang y ServiceTitan, a las que añadió.
- DoorDash cotiza por debajo de su múltiplo forward habitual, mientras que Cerebras aún cotiza a unas 93x ganancias forward a medida que sus objetivos bajan.
- Seguir a Greenoaks en su salida de Cerebras tiene sentido, pero DoorDash parece valer la pena mantenerla al precio actual.
Greenoaks vendió la totalidad de sus acciones de DoorDash (DASH) y Cerebras Systems (CBRS) en el tercer trimestre, según muestra su formulario 13F para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre. La firma gestiona $18.300 millones en total, y su 13F contiene $2.400 millones en acciones estadounidenses repartidas en nueve posiciones.
Ambas acciones están muy por debajo de sus máximos, y Wall Street ve un gran potencial alcista en cada una. Entonces, ¿deberías seguir a Greenoaks y salir de alguna de ellas? Los números las separan.
Estas eran apuestas pequeñas para Greenoaks
Al 30 de junio, DoorDash representaba el 3,9% de las acciones del 13F de Greenoaks (500.000 acciones por valor de $92 millones), y Cerebras solo el 1,4% (150.000 acciones por valor de $33 millones). Sus apuestas más grandes fueron en la dirección contraria. Coupang (CPNG), su posición número 2, constituía el 18,5% de sus acciones del 13F al 30 de septiembre, con un valor de $443 millones después de que Greenoaks añadiera un 24% más de acciones. También compró un 42% más de ServiceTitan (TTAN), su número 3 con un 5,0%. Así que el fondo aún tiene mucho en juego en el comercio minorista en línea: su participación en Coupang sola valía casi cinco veces lo que valía su participación en DoorDash en junio.
TIKR hace seguimiento de 42 analistas sobre DoorDash. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre DoorDash, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de DoorDash
DoorDash es más barata de lo que ha estado en años
El último cierre de DoorDash está un 8% por debajo de su cierre del 30 de septiembre, y la acción se sitúa un 29% por debajo de su máximo de 52 semanas. La preocupación es la competencia. El 5 de noviembre, Amazon comenzó a enviar los pedidos de restaurantes de sus miembros Prime a Uber Eats, sin cargo de entrega en pedidos de $25 o más. Cuatro días después, McDonald's nombró a Uber su socio de entrega preferido en 14 mercados. Ninguno de esos pedidos pasa por la aplicación de DoorDash o sus anuncios.
El negocio en sí se mantiene: el valor de los pedidos creció un 23% en el tercer trimestre, excluyendo a Deliveroo, dijo DoorDash en su comunicado del 29 de octubre. Pero los analistas han recortado su estimación de EPS normalizado para 2027 a $7,63 desde $8,25 a finales de octubre, y su planificada compra de Instacart por $17.000 millones enfrenta un escrutinio antimonopolio.
El objetivo promedio de la calle ha bajado a $250 desde $276 hace un año, aunque se ha mantenido entre $245 y $277 durante todo el año.
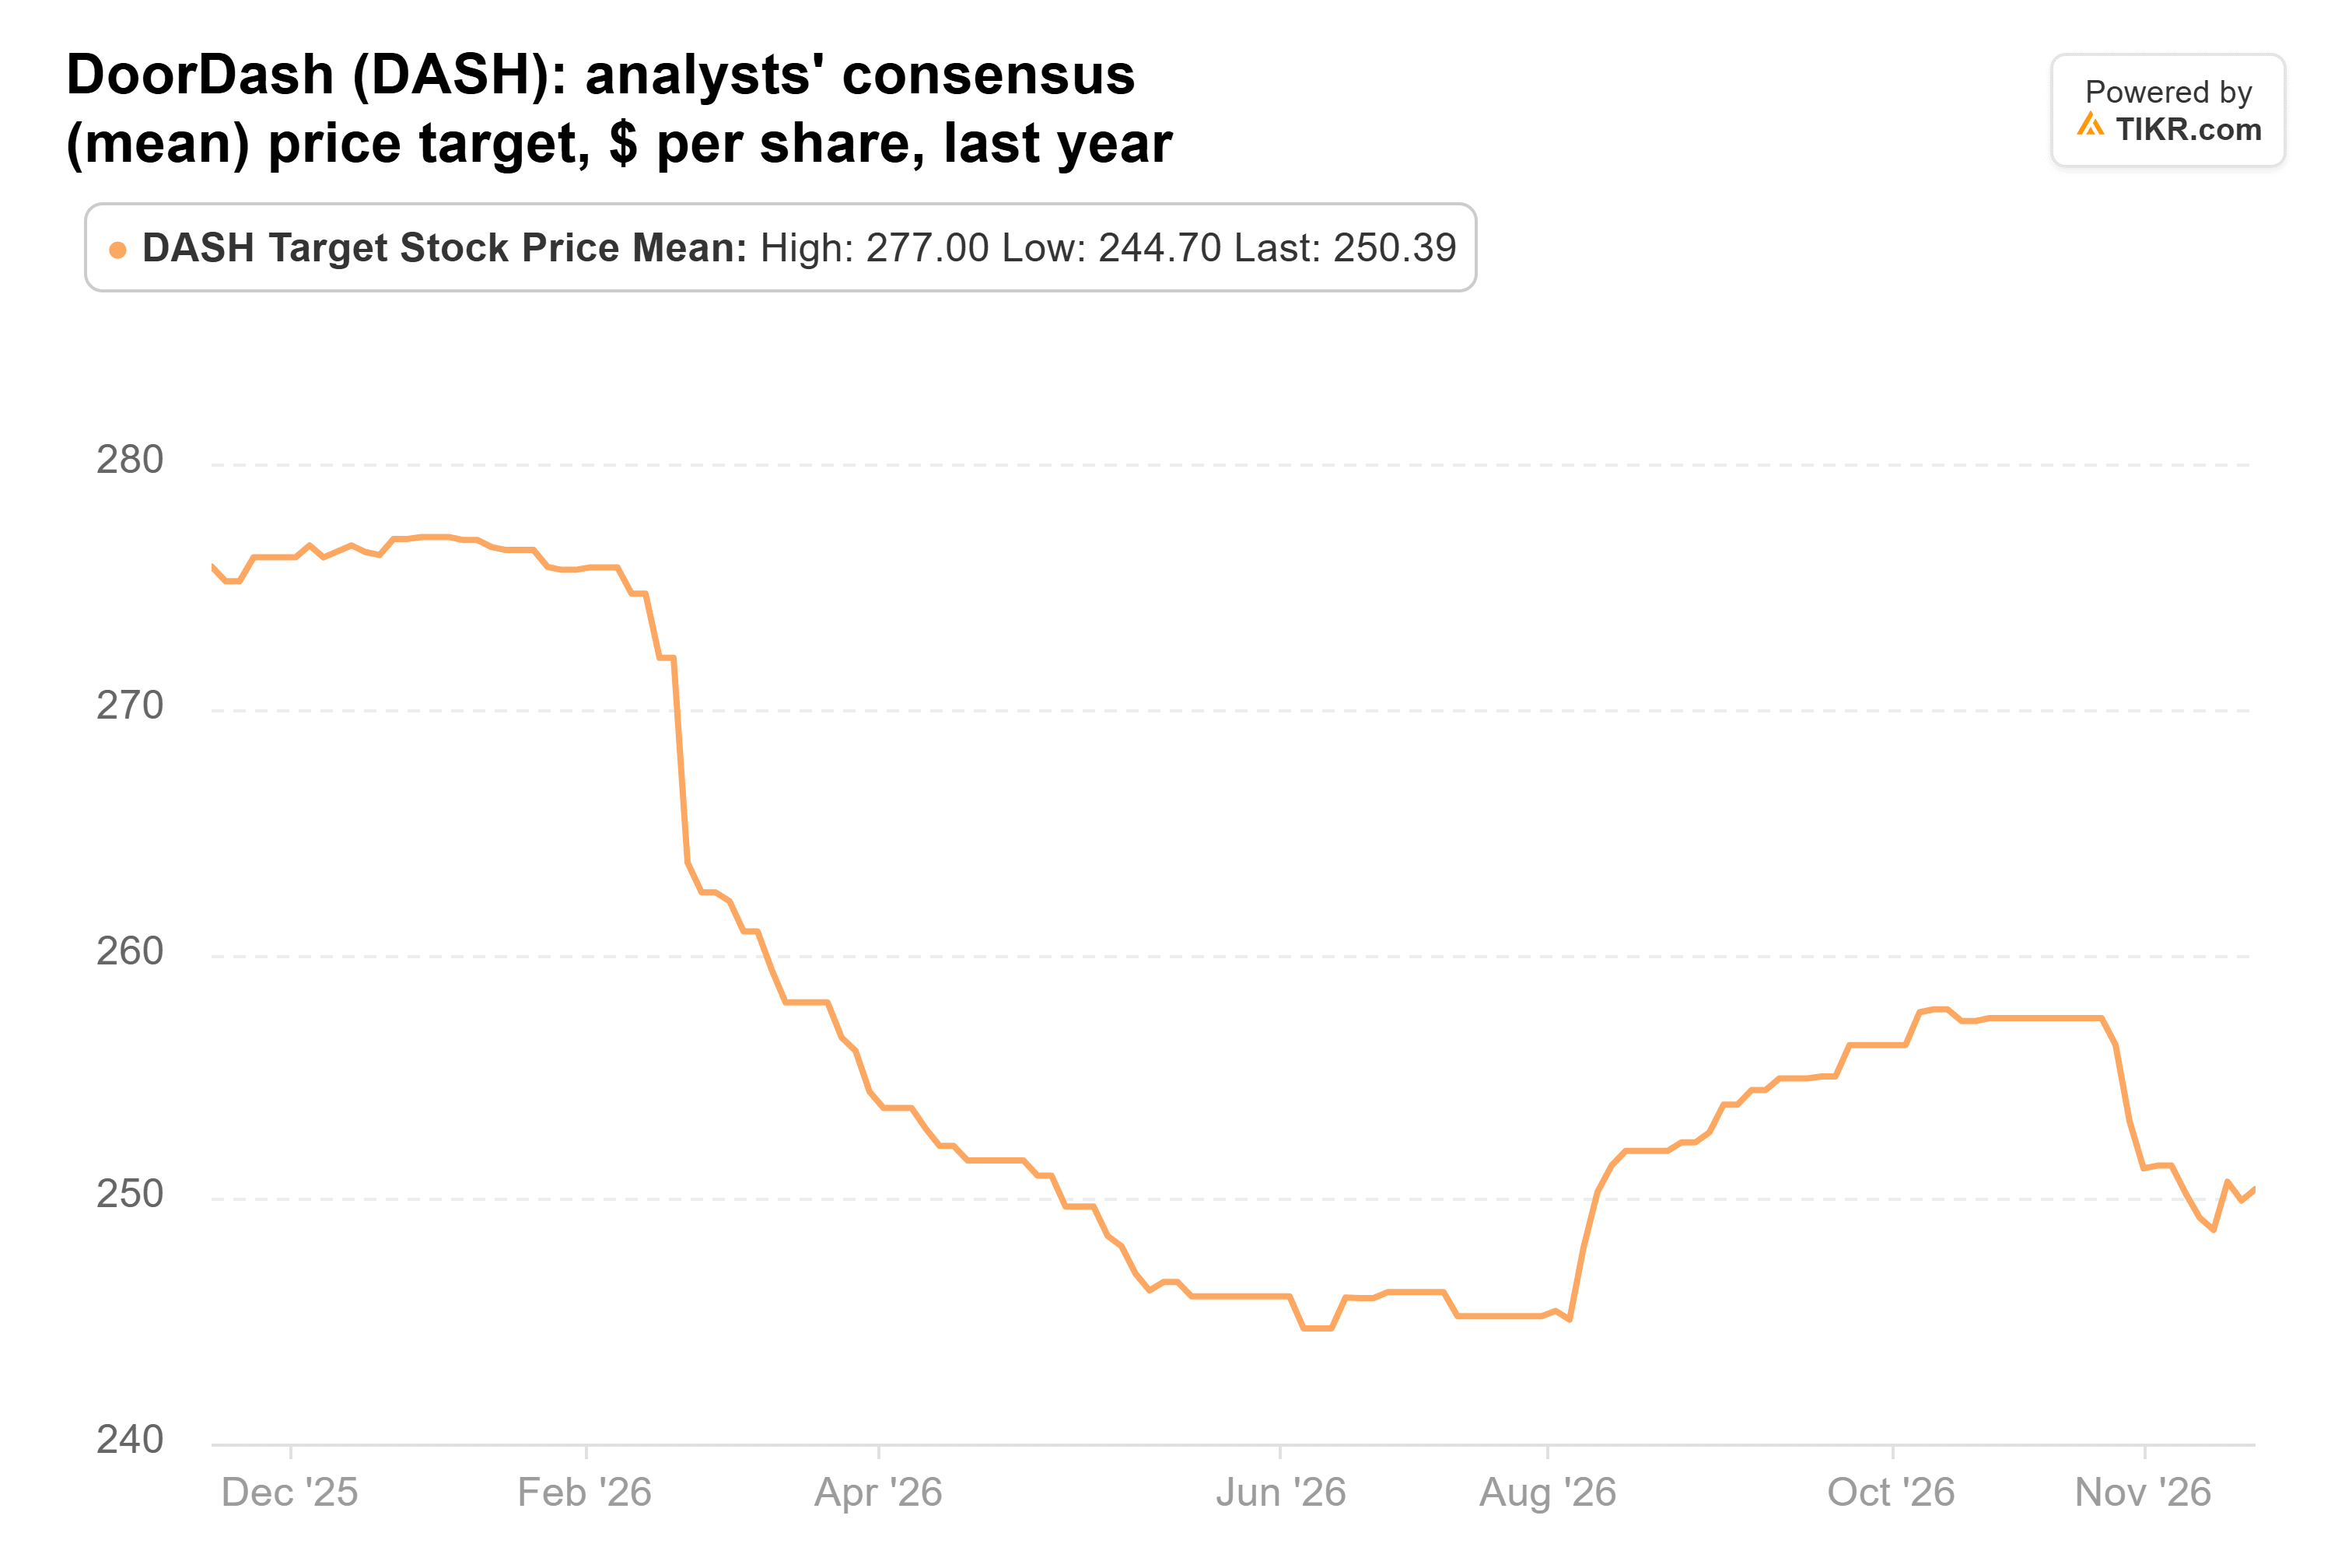
Ese objetivo se sitúa un 47% por encima del último cierre, y MoffettNathanson mantuvo su calificación de Compra el 11 de noviembre incluso cuando recortó su objetivo a $239 desde $277. Mientras tanto, a unas 25x ganancias forward, DoorDash cotiza por debajo de cada lectura de fin de trimestre desde diciembre de 2023. Esas lecturas oscilaron entre 27x en marzo de 2026 y 50x en marzo de 2024.
Cerebras aún tiene mucho que demostrar
Cerebras ha tenido un viaje mucho más accidentado: su último cierre está un 54% por debajo de su cierre del 30 de septiembre y un 74% por debajo de su máximo de 52 semanas. La firma de investigación SemiAnalysis informó el 30 de septiembre que OpenAI ejecutaría el modo Ultrafast de un nuevo modelo en los chips de Nvidia en lugar de los de Cerebras. Los insiders comenzaron a vender cuando su período de bloqueo post-IPO terminó a principios de octubre, y el 28 de octubre el vendedor en corto Culper Research publicó un informe cuestionando cuánto duran sus chips.
Luego llegó un trimestre sólido. Los ingresos core del tercer trimestre aumentaron un 70% a $230,9 millones, Cerebras elevó su perspectiva de ingresos core para 2026 a $940-$960 millones, y el cofundador y CEO Andrew Feldman le dijo a CNBC que Microsoft se suscribió como cliente en la nube en octubre. Pero OpenAI aún constituye la mayor parte del backlog de $26.100 millones de Cerebras, y la compañía perdió $161,2 millones bajo GAAP en el trimestre.
Los analistas han seguido recortando sus objetivos. El promedio ahora se sitúa en $210, su nivel más bajo desde que Cerebras cotizó en mayo y por debajo de un pico de $294 en junio.
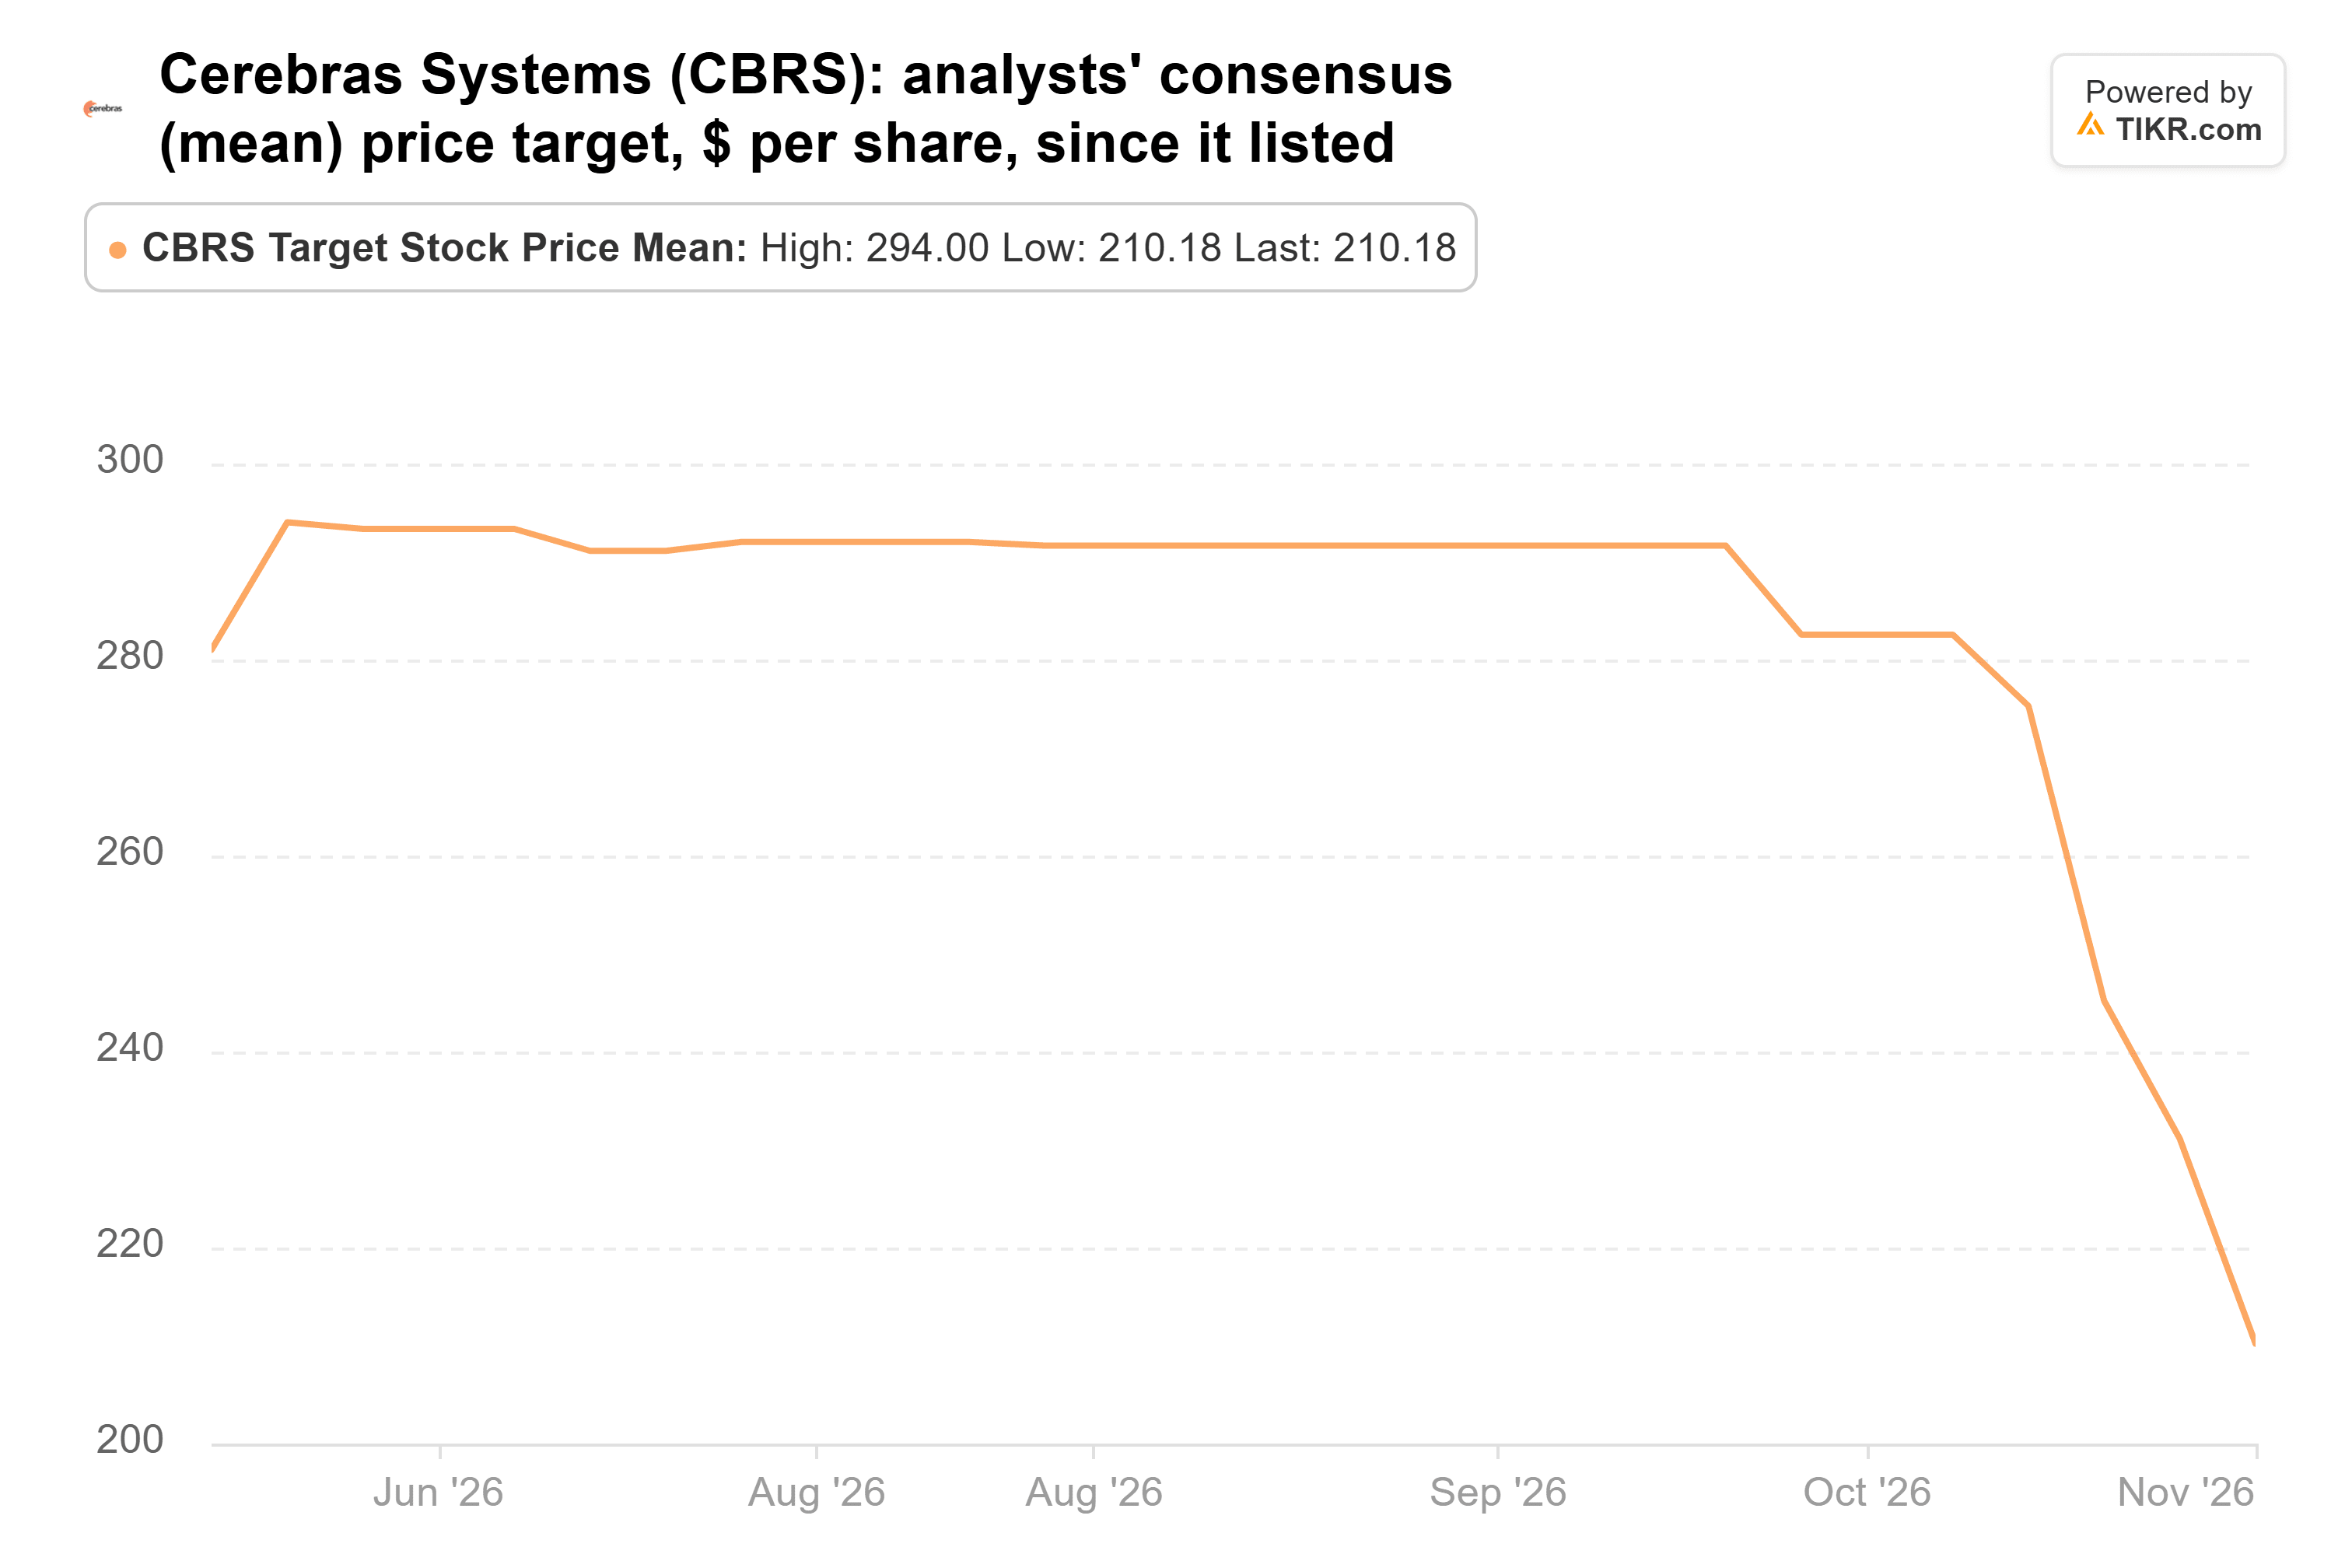
Incluso el más bajo de los objetivos de los 11 analistas, $155, está un 53% por encima del último cierre. Y la salida de Greenoaks la puso del otro lado de Cathie Wood, Brad Gerstner y otros ocho grandes fondos que compraron Cerebras en el tercer trimestre. Sin embargo, a unas 93x ganancias forward, la acción aún cotiza incorporando mucho crecimiento incluso después de su caída.
La única salida que seguiría
Ambas acciones conllevan un riesgo real. Los nuevos acuerdos de Uber con Amazon y McDonald's podrían seguir presionando a la baja las estimaciones de DoorDash. Feldman también le dijo a CNBC que Cerebras está evaluando opciones de financiación, lo que podría significar nuevas acciones.
Si pudiera seguir a Greenoaks en su salida de solo una, sería Cerebras. Una acción a unas 93x ganancias forward, con la mayor parte de su backlog vinculado a un solo cliente y sus objetivos aún cayendo, necesita que muchas cosas salgan bien. DoorDash es un negocio rentable que aún crece el valor de los pedidos a un ritmo saludable, y cotiza a su múltiplo más barato en años. Creo que el mercado está incorporando más daño por parte de Uber del que los números muestran hasta ahora.
El informe del cuarto trimestre de DoorDash en febrero es la próxima prueba de si los recortes de estimaciones se detienen. Y el próximo 13F de Greenoaks, que debe presentarse a mediados de febrero, mostrará si se mantuvo fuera de ambas.
Entonces, ¿cuánto vale realmente la acción de DoorDash?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer DoorDash. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!