优步科技公司 (UBER) 于10月6日周二宣布,将以23亿美元现金收购企业餐饮平台ezCater。这是优步在不到三个月内的第二笔外卖业务收购,此前在7月份,优步已同意以148亿美元收购Delivery Hero。
ezCater成立于2007年,主要处理办公室会议、活动和职场用餐的食品订单。优步表示,在过去12个月里,ezCater的总预订额超过25亿美元,增长率在15%以上,平均订单金额超过400美元,覆盖美国超过14万家餐厅。该交易尚需获得监管批准,预计将在未来几个月内完成。优步股价周一收于69.48美元。
优步为何看好餐饮服务
"餐饮服务是一个大生意,可以成为餐厅的巨大收入来源,"首席执行官达拉·科斯罗萨西在新闻稿中表示。
买家是关键。企业餐饮服务使优步能够接触到职场食品预算,而优步已经通过"优步企业版"为这些客户提供服务。ezCater将一个餐饮服务市场接入该销售渠道以及优食的餐厅网络。
这对优步有多大影响?
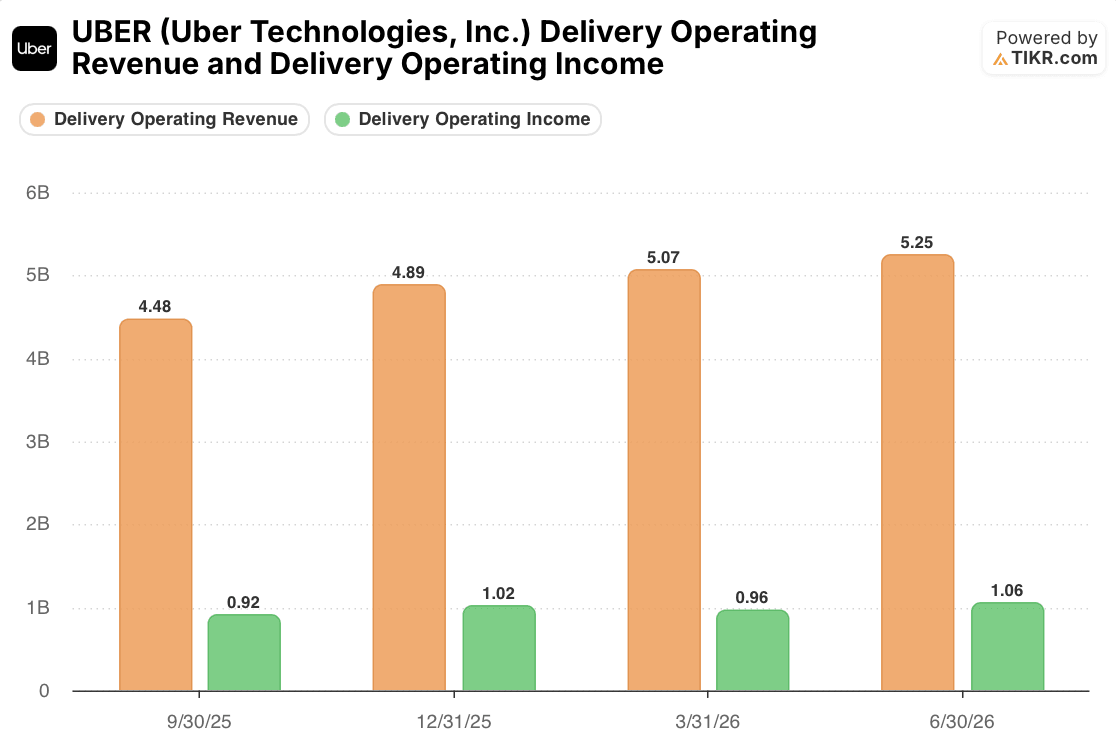
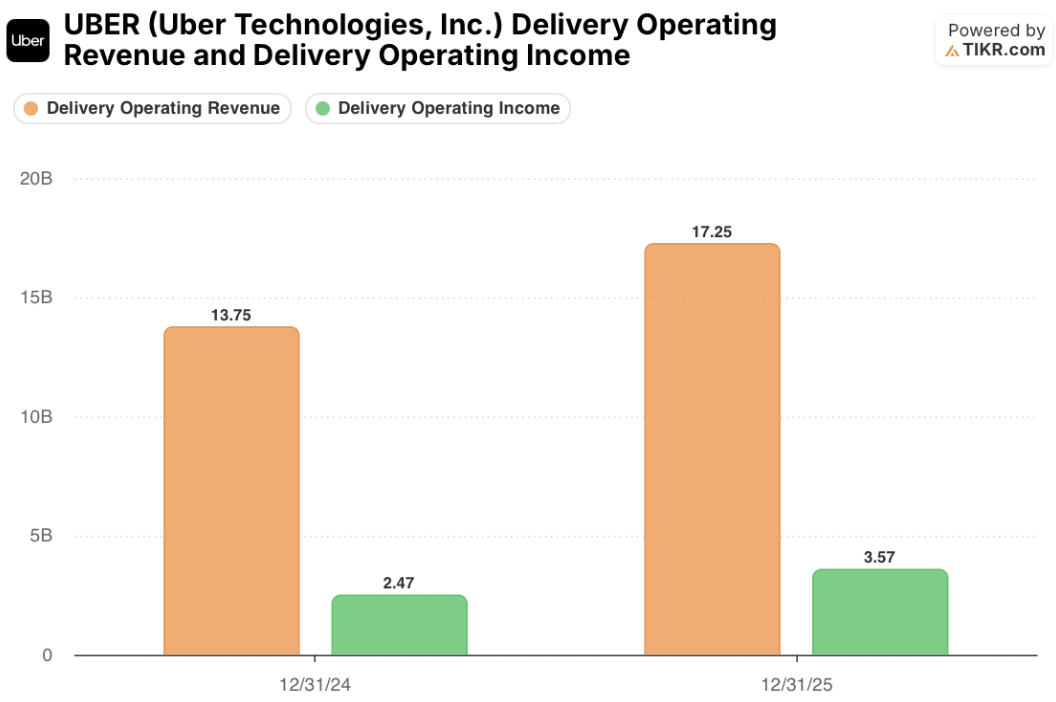
影响不大。外卖业务营收从2024年的137.5亿美元增长至2025年的172.5亿美元(增长25%),并在2026年第二季度单季达到52.5亿美元。
根据优步的业绩报告,外卖业务在第二季度的总预订额为275亿美元。按此年化计算,ezCater的预订额仅为其外卖业务增加了约2%。

收购价格也完全在可控范围内。优步在过去四个季度产生了101亿美元的自由现金流,因此23亿美元还不到其单季度27.9亿美元自由现金流。
检验利润率说法
优步表示,ezCater在非美国通用会计准则的营业利润基础上是盈利的,并将"提升利润率"。在过去四个季度,外卖业务在196.9亿美元营收上获得了39.6亿美元的营业利润,利润率约为20%,高于2024年的18%。若以总预订额衡量,第二季度外卖业务的利润率约为3.8%。
权衡之处在于:ezCater15%以上的增长率落后于外卖业务第二季度26%的预订额增长率。这笔交易买来的是利润率,而非增长速度。
优步股票需关注什么
在9月10日的高盛会议上,科斯罗萨西表示"我们收购任何其他公司的门槛非常高",并补充说"我们认为我们的股票真的很便宜"。优步的目标是将约一半的自由现金流用于股票回购,但在第二季度花费了约40亿美元,主要用于购买Delivery Hero的股票。克里希纳穆尔蒂表示,重建回购计划需要"几个月,而不是几个季度"。
我认为ezCater达到了这个门槛:以约0.9倍预订额的价格收购一项盈利的企业级资产是合理的。考验在于11月4日发布的第三季度财报,它将显示在仍需为Delivery Hero交易筹资的同时,股票回购是否能够恢复。对于同样通过DoorDash for Business追逐办公室订单的DoorDash (DASH) 而言,此次收购将使优步拥有一个覆盖超过14万家餐厅的专用餐饮网络,可以向相同的客户群体进行销售。
想在下一次交易落地前了解优步外卖业务的利润率和现金流趋势吗?在TIKR上免费查看相同的业务板块和自由现金流图表。了解更多。
那么优步股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到UBER股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!