核心要点
- 伯克希尔哈撒韦最新提交的13F文件显示,在其持仓占比2%或以上的股票中,分析师认为Alphabet、美国银行、西方石油和美国运通的上涨潜力最大。
- 分析师的平均目标价较Alphabet的两类股票现价高出43%至44%,较美国银行和西方石油高出26%,较美国运通高出16%。
- 伯克希尔在第三季度对除美国银行外的其他几只股票均保持持仓稳定,对美国银行的持仓则削减了6%。
- 如果我现在只能买入一只,我会选择Alphabet。其交易价格低于其长期远期市盈率,且其云业务积压订单超过5000亿美元。
伯克希尔哈撒韦 (BRK.B) 于11月16日提交了截至9月30日的季度13F文件。这是投资者在格雷格·阿贝尔担任CEO的第一年里,能最接近其投资思路的机会。截至季度末,伯克希尔持有3042亿美元的美国股票,共30个头寸。
那么华尔街最看好哪些股票的上涨空间呢?在持仓占投资组合2%或以上的股票中,这五只股票的平均分析师目标价相对于其最新收盘价的潜在涨幅最高。伯克希尔在当季对其中四只股票保持了持仓稳定。
1 和 2. Alphabet比伯克希尔买入时更便宜
伯克希尔持有Alphabet (GOOGL)的两类股票,13F文件将其列为两个头寸。截至9月30日,其持有7879万股A类股票,价值271.1亿美元,占投资组合的8.9%。同时持有2719万股C类股票(GOOG),价值92.6亿美元,占投资组合的3.0%。400.37美元的平均目标价较A类股最新收盘价高出43%,较C类股高出44%。
平均目标价已从7月峰值回落,但仍远高于一年前的水平:
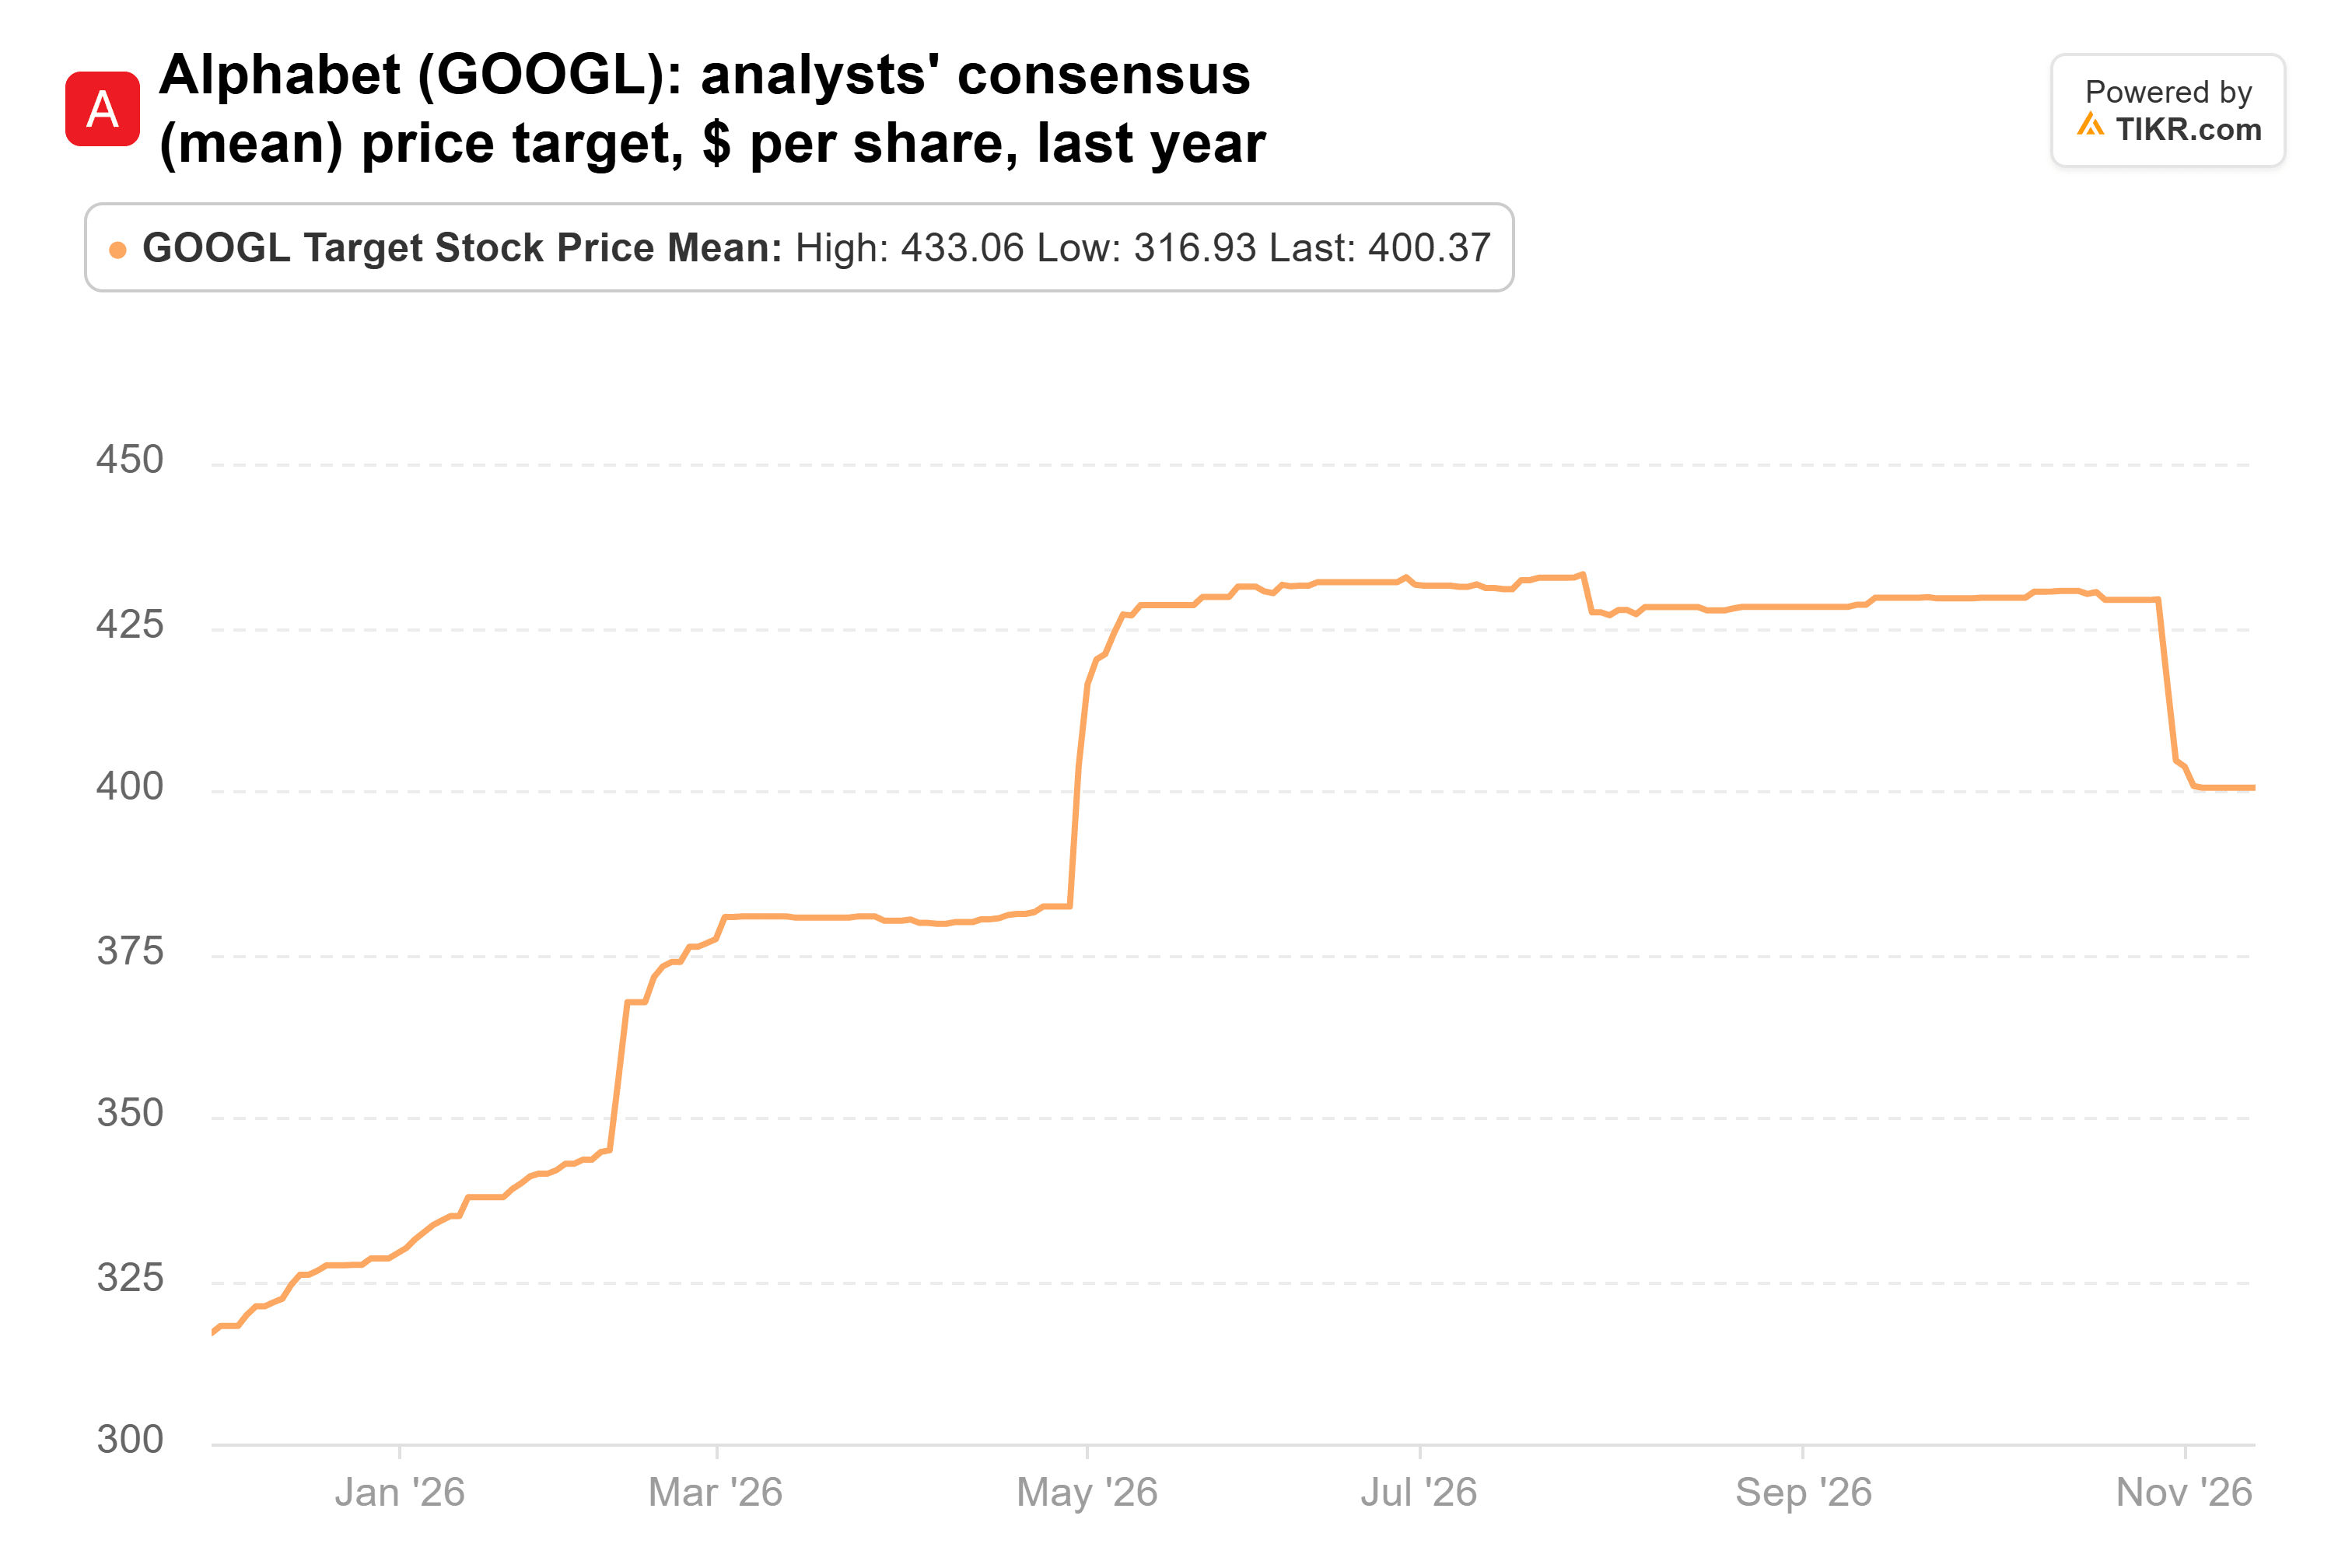
股价走势则相反。Alphabet较其52周高点下跌了31%,自季度结束以来下跌了19%,这使得其价格比伯克希尔的买入价更便宜。其远期市盈率约为20倍,低于其自2014年以来的23倍平均水平。问题在于AI支出:分析师已下调了直至2028年每年的自由现金流预测。
TIKR追踪了4位分析师对伯克希尔哈撒韦的看法。有多少人给出“买入”评级?
在一个地方查看伯克希尔哈撒韦的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看伯克希尔哈撒韦的分析师评级
3. 美国银行面临资本问题
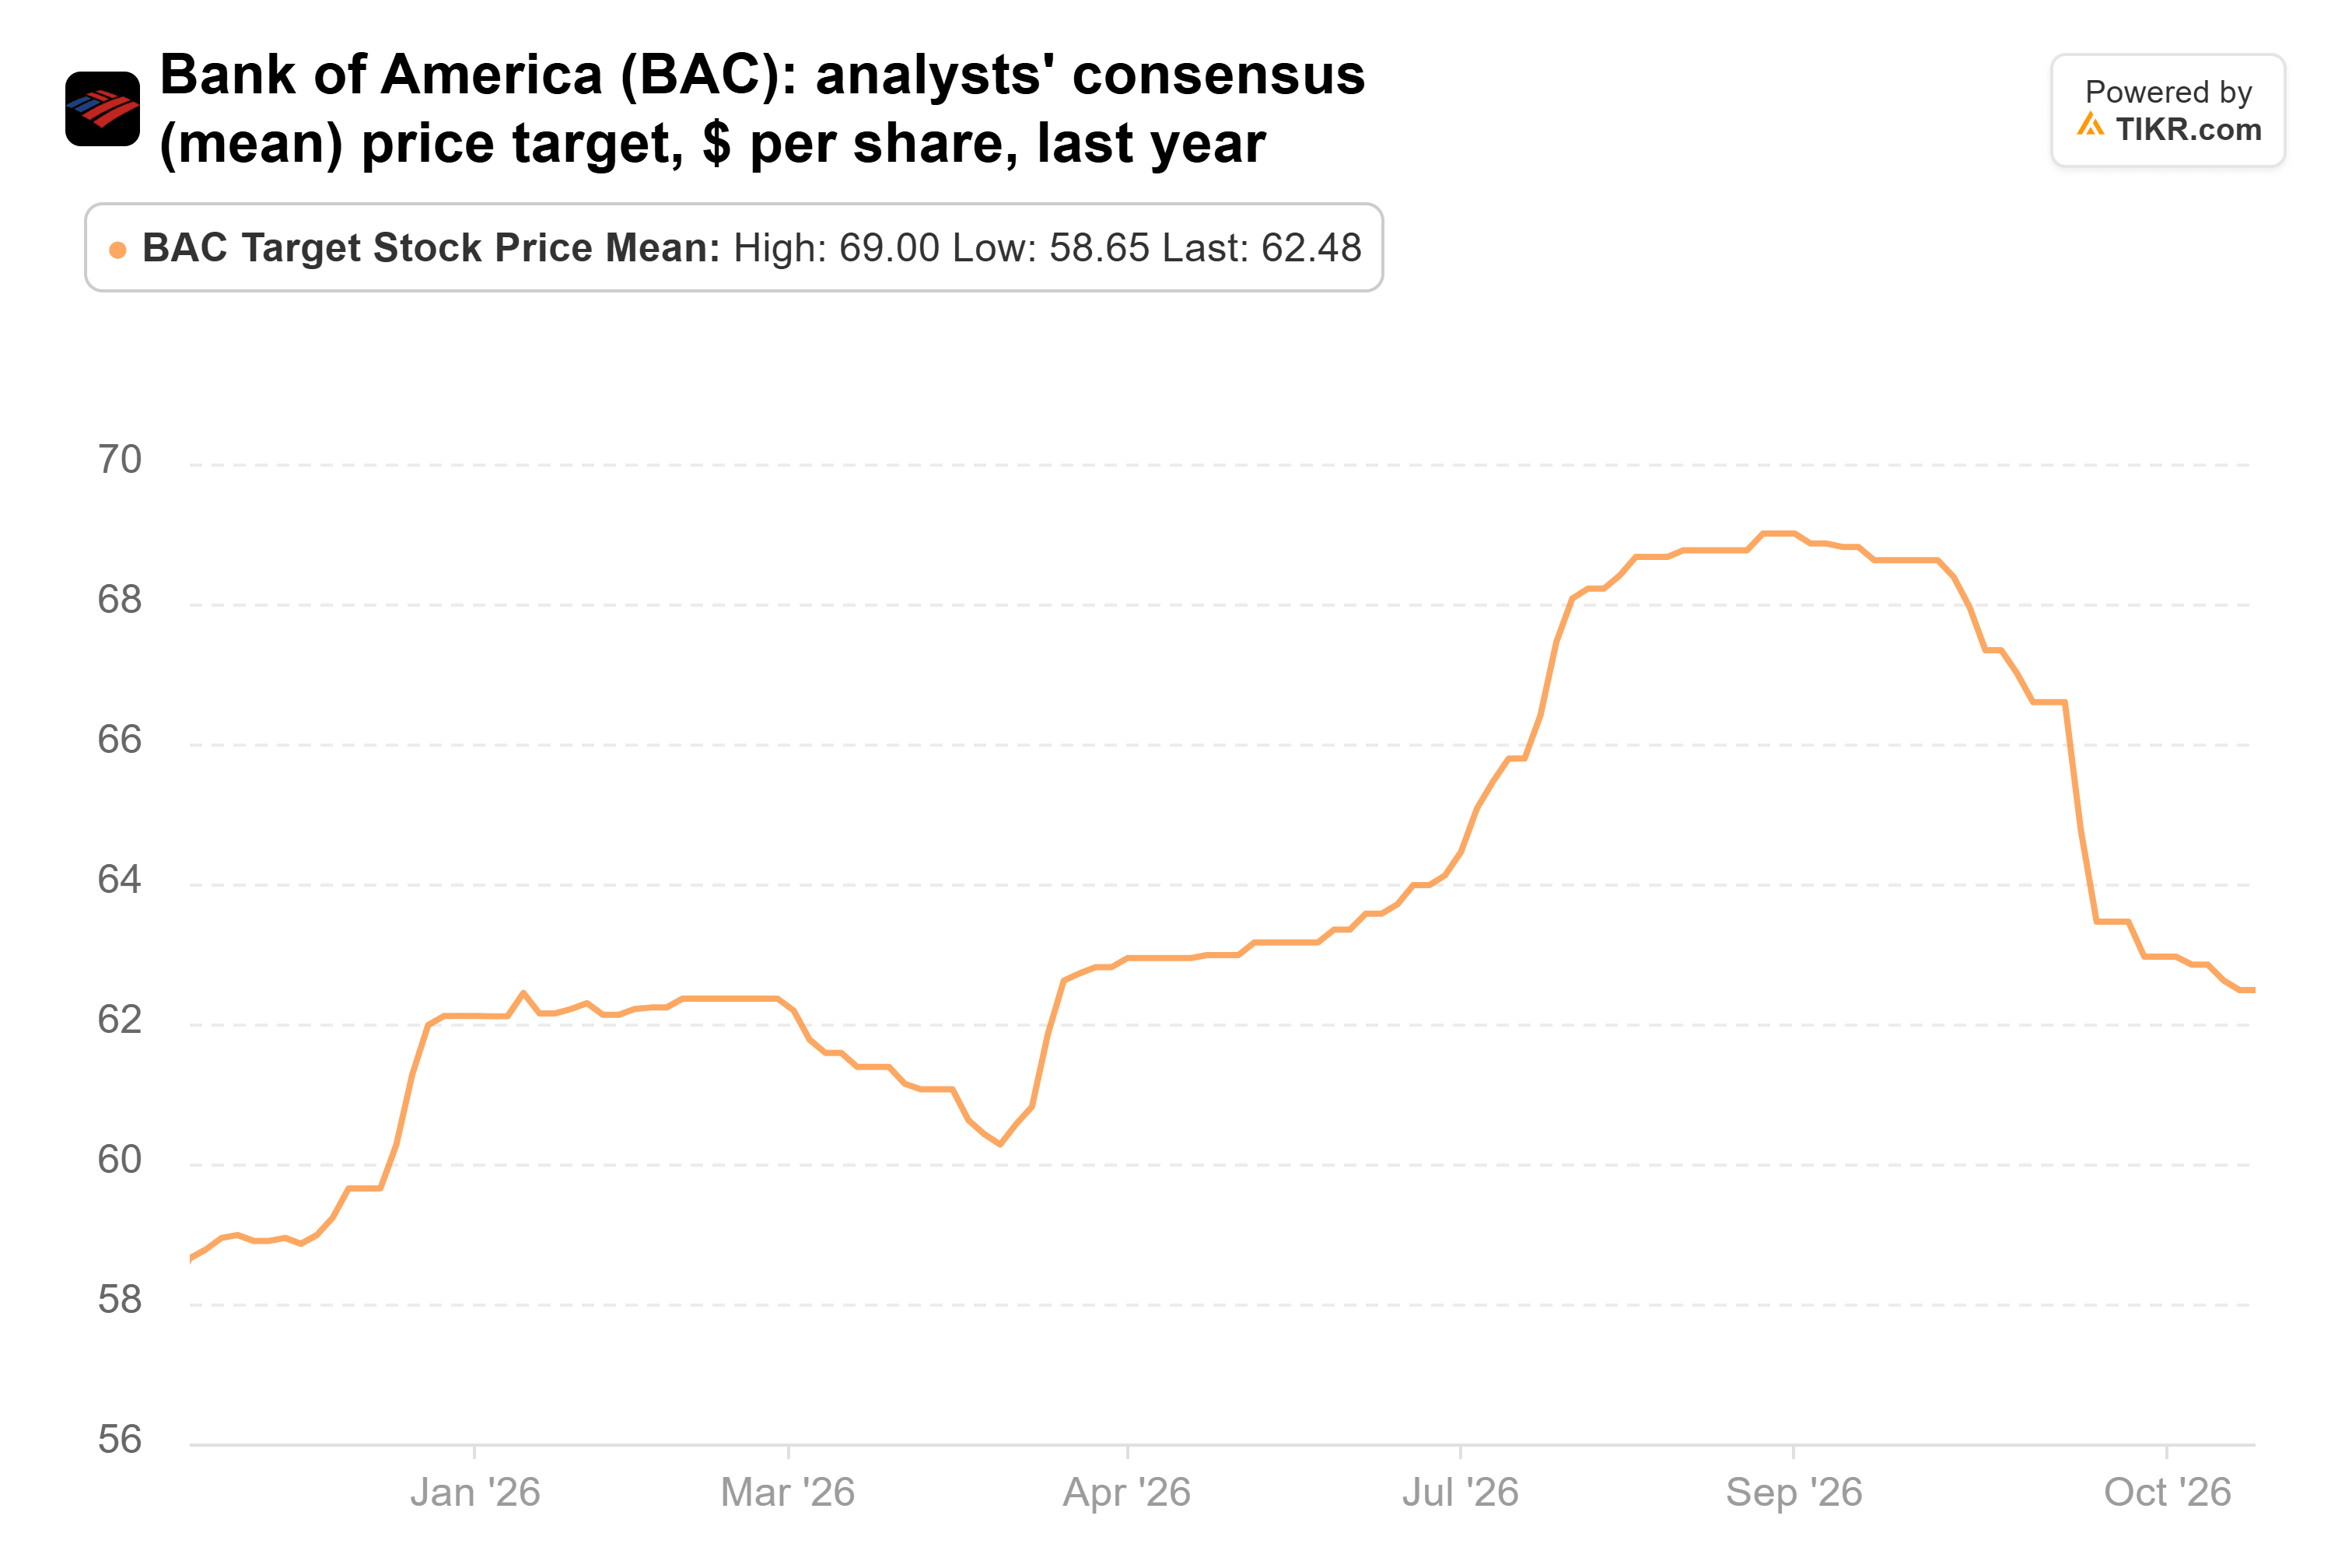
美国银行 (BAC)是这五只股票中伯克希尔在第三季度唯一减持的头寸。其持股减少了6%,至4.5586亿股,价值248.1亿美元,仍占投资组合的8.2%。该股自季度结束以来下跌了9%,62.48美元的平均目标价较其最新收盘价高出26%。
存款表现良好。第三季度净利息收入增长8%至164亿美元。管理层预计2026年增长约8%,2027年增长8%或更多。但有形普通股回报率在当季降至12.6%。若不计入因其反洗钱控制不力而支付的12亿美元罚款,该比率为14.9%,仍低于管理层16%-18%的目标。
分析师注意到了这一点。平均目标价在9月份达到69美元的峰值,此后有所回落,但仍高于一年前的水平:
资本是另一个需要关注的问题。美国银行的核心一级资本(CET1)比率在9月30日为10.9%,根据现行规则,其最低要求将于1月1日升至10.5%。加上管理层自身50个基点的缓冲,即11.0%。这使得其约每季度60亿美元的股票回购计划面临风险,除非预计在年底前出台的最终资本规则放宽要求。截至9月底,该股交易价格为其有形账面价值的1.84倍,高于其10年平均水平1.59倍,而此后的下跌已缩小了部分差距。
4. 西方石油刚刚达成债务目标
美国银行需要关注其资本,而西方石油 (OXY)刚刚完成了其资产负债表的加固。伯克希尔持有的2.6494亿股在9月30日价值146.6亿美元,占投资组合的4.8%,当季持仓未变。71.15美元的平均目标价较最新收盘价高出26%。
11月9日,西方石油宣布已将本金债务削减至100亿美元,自年初以来已偿还104亿美元。第三季度,在13亿美元资本支出的基础上,其产生了28亿美元的经营性现金流(扣除营运资本前)。持续经营业务的调整后每股收益为1.91美元,按GAAP准则计算的每股收益为1.61美元,差异主要来自衍生品损失。
分析师已随股价上涨而调高目标价,平均目标价从一年前的约50美元升至接近其高点:

该股交易价格约为远期市盈率的9倍。风险在于油价:油气业务的税前利润从第二季度的28亿美元下滑至第三季度的26亿美元,公司将此归因于原油实现价格下降。
5. 美国运通是伯克希尔在这五只股票中最大的押注
西方石油的论点依赖于石油,而美国运通 (AXP)则依赖于其持卡人的消费额。伯克希尔持有的1.5161亿股在9月30日价值461.0亿美元。这占投资组合的15.2%,是其第二大持仓,当季未变。364.79美元的平均目标价较最新收盘价高出16%。
业务表现符合预期:
- 第三季度收入增长9%至创纪录的201亿美元。
- 账单业务增长8%至4540亿美元。
- 调整后每股收益增长13%至4.68美元。GAAP每股收益5.42美元包含一项资产出售的一次性收益。
- 管理层将全年GAAP每股收益指引上调至18.30-18.60美元,尽管费用也增长了9%至145亿美元。
该股今年表现落后于这些业绩,较其52周高点下跌了19%,而平均目标价在过去一年中几乎没有变动:
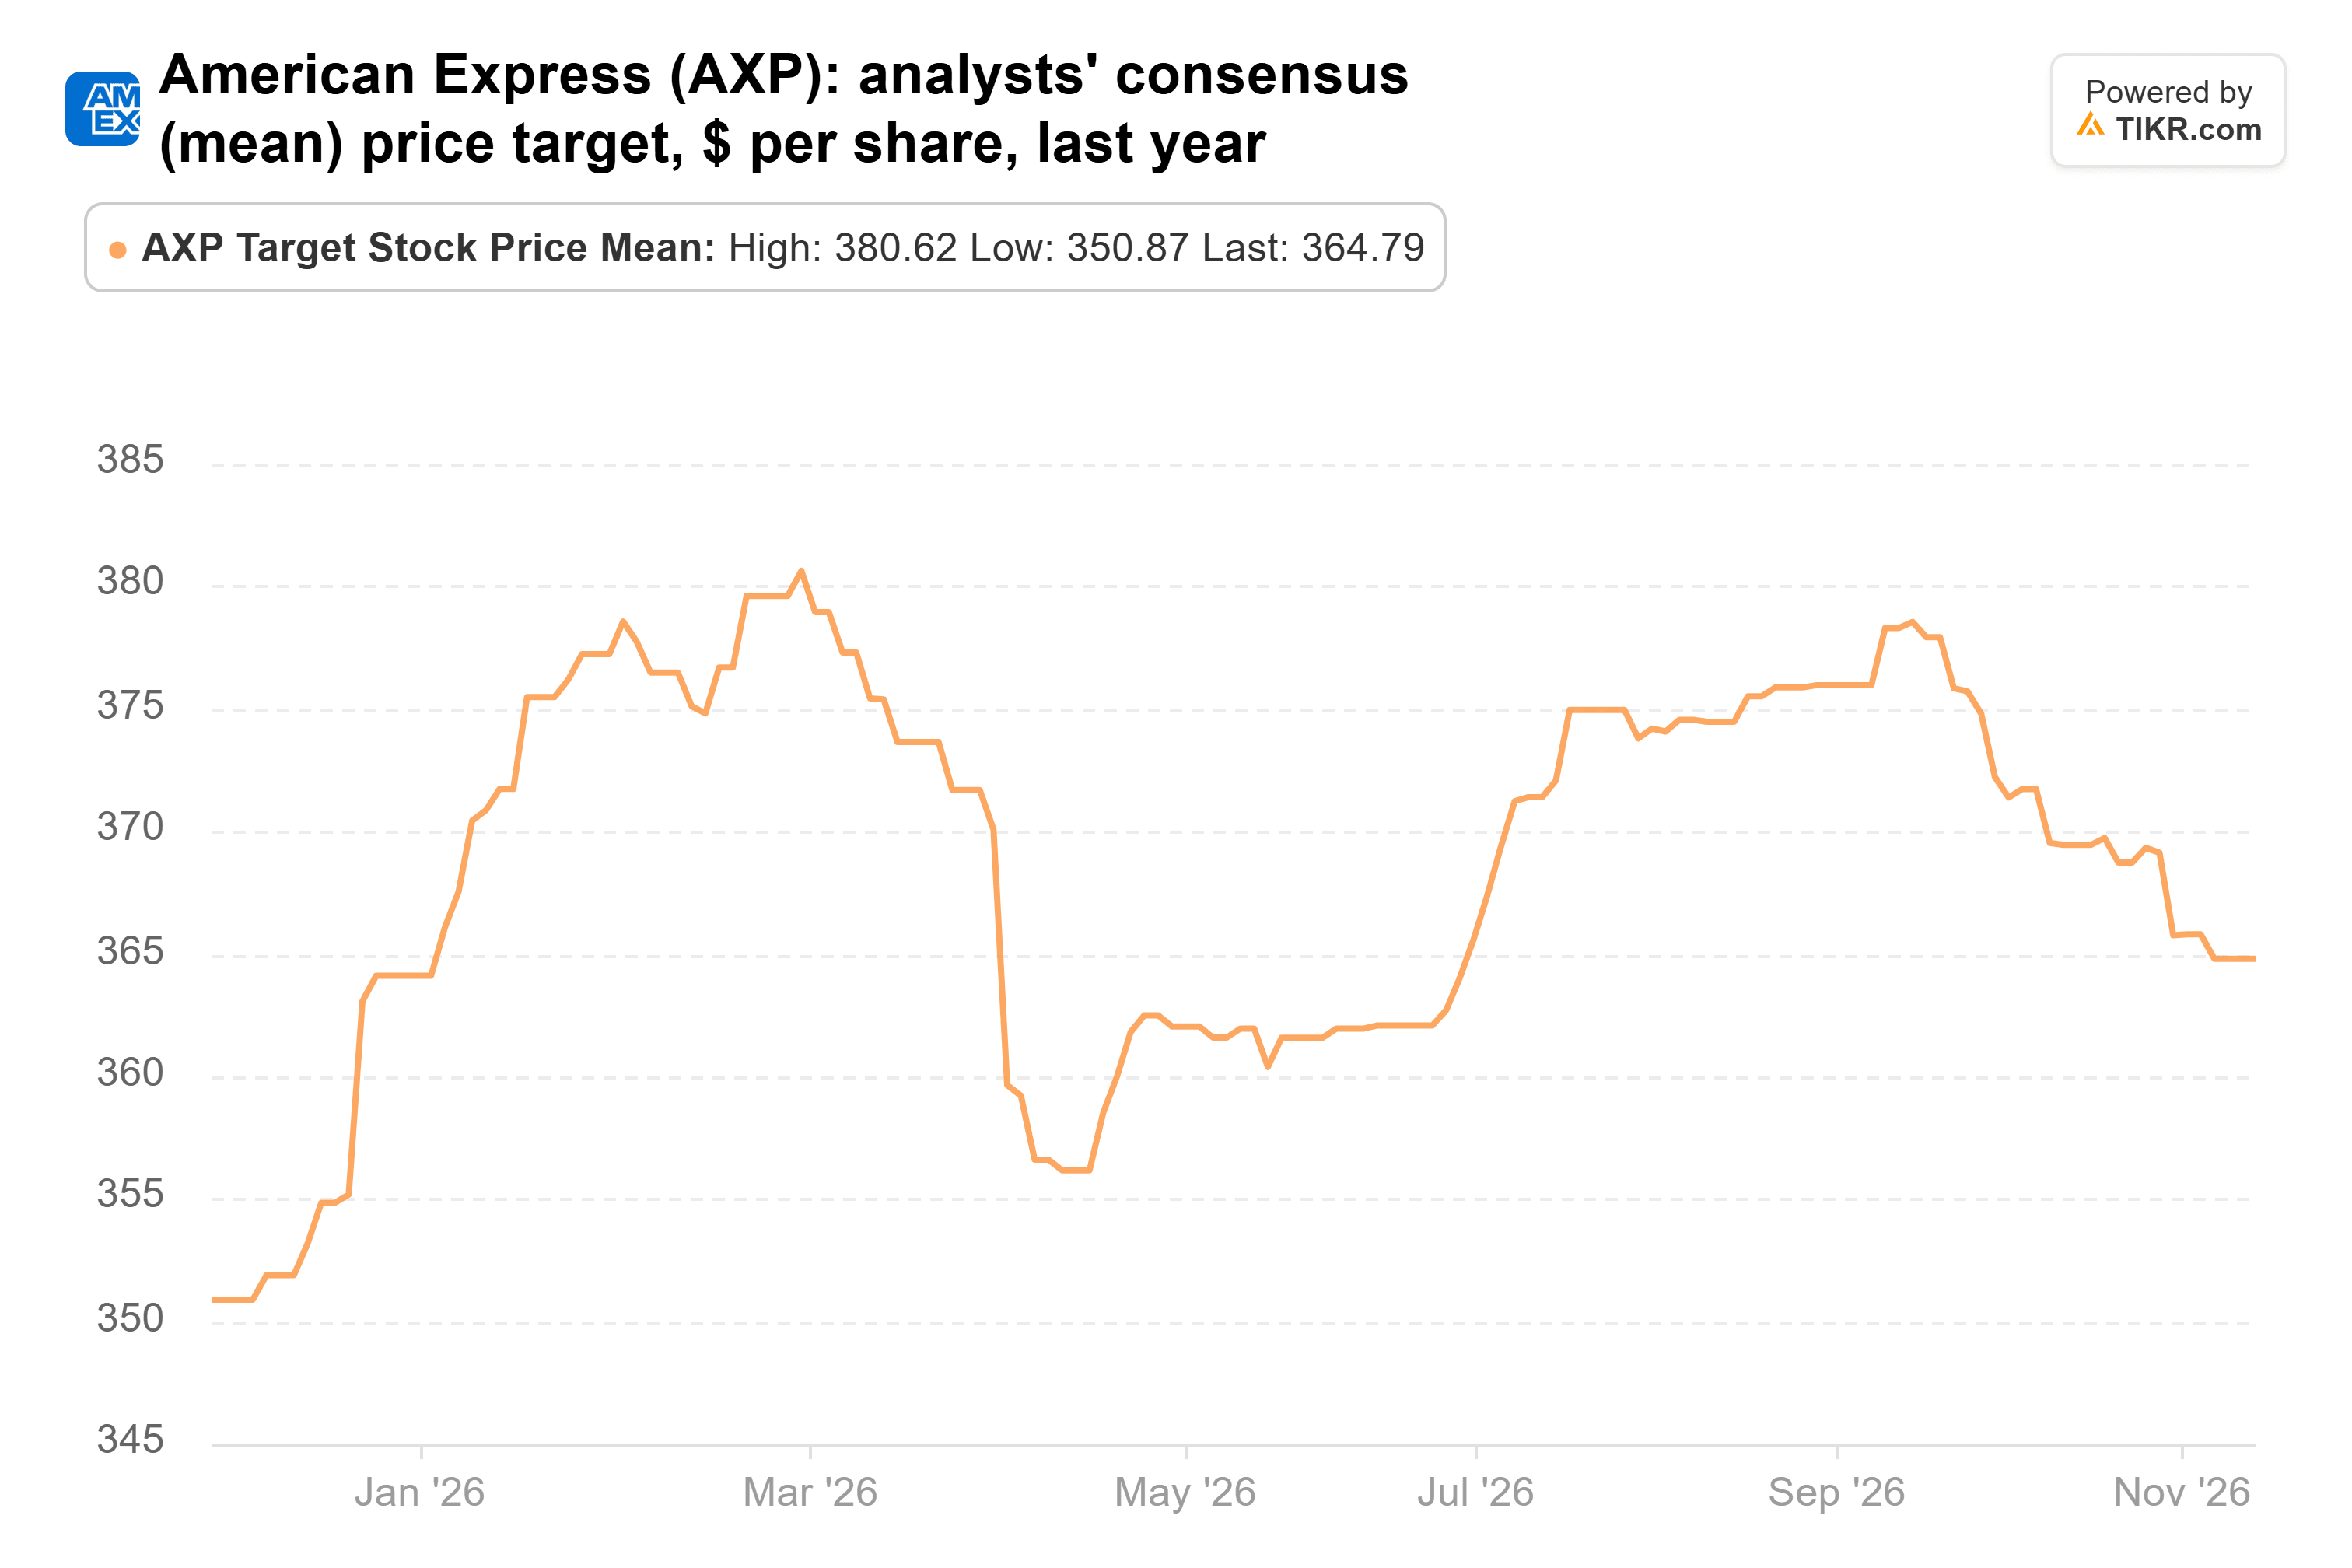
其远期市盈率约为16倍,此处的上涨空间取决于美国运通能否保持这一增速。
我选择Alphabet
如果我现在只能买入一只,我会选择Alphabet。谷歌云已签署合同的积压订单在6月30日达到5139亿美元,高于2025年9月底的1550亿美元。大量的AI支出都跟随其已有的客户。而且,其远期市盈率约为20倍,我并没有为它支付过高的价格。
西方石油的论点也很强。它很便宜,债务目标已经达成,对于希望在AI上押注较少的人来说是个不错的选择。但其盈利随油价涨跌,而油价是任何管理团队都无法控制的。
Alphabet的风险在于支出。管理层预计2026年资本支出为1950亿至2050亿美元,高于2025年的914亿美元,并预计2027年将显著更高。Alphabet在2月初发布的第四季度财报将是下一个考验:如果积压订单增速继续快于资本支出,将支持其投资逻辑。一旦Anthropic于11月19日开始交易,其报告的盈利也将开始随Anthropic的股价波动。伯克希尔的下一个13F文件将在2月中旬到期,届时将显示伯克希尔是否增持了Alphabet。
那么Alphabet股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!