核心要点
- 根据雅虎财经的统计,英伟达已承诺购买、回购或投资的金额接近6700亿美元,其中1180亿美元是担保。
- 临时首席执行官Colette Kress表示,如果数据中心建设延迟,英伟达的担保"就不再存在"。
- 更大的风险敞口是3900亿美元的采购承诺,主要是针对内存,这取决于分析师预计将持续增长的需求。
- 英伟达的下份季度报告将显示,付款较慢的客户是否正在侵蚀支撑这些承诺的现金。
英伟达 (NVDA) 背负着近6700亿美元的承诺,这是根据雅虎财经的统计,汇总了其所有已承诺购买、回购或投资的金额。其中听起来最吓人的部分是1180亿美元的担保。
但在Wall St Engine发布在X上的评论中,临时首席执行官Colette Kress明确说明了当建设延期时,英伟达的支持能到什么程度:
"如果……他们延迟了,或者他们在建设方面遇到了挑战,我们的担保就不再存在。这是新规定吗?不是。我们改变了什么吗?没有。"
对于如此规模的数字来说,这一点很重要。
担保始于建设动工之时
在英伟达第三季度的电话会议上,Kress表示,这1180亿美元包括为PORTS-Pike园区土地、电力和外壳容量提供的1050亿美元信贷支持,该园区与OpenAI签订了20年租约,容量将从2028日历年开始分阶段上线。英伟达截至7月的季度报告指出,该担保仅在租户以特定方式违约时才适用,并且随着OpenAI支付租金,担保金额会减少。英伟达表示,迄今为止尚未支付任何担保款项。其320亿美元的新云承诺(从360亿美元下降而来)仅在合作伙伴获得融资且容量上线、运行并被英伟达验收后才生效。
TIKR追踪了63位分析师对英伟达的看法。有多少人说"买入"?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
3900亿美元没有退路
英伟达的采购承诺在第三季度跃升至3900亿美元,高于第二季度的2790亿美元,主要是为了锁定未来几年的内存供应。在电话会议上,Kress表示,这一跃升反映了"我们对英伟达基础设施需求长期可持续性的信心"。这些是英伟达与其供应商之间的自有订单,Kress的发言并未将其与任何其他方的建设进度挂钩。
因此,真正的问题是需求是否能够持续。分析师预计收入将从2026财年(截至2026年1月)的2160亿美元增长到2028财年的7090亿美元,并在次年达到9140亿美元:
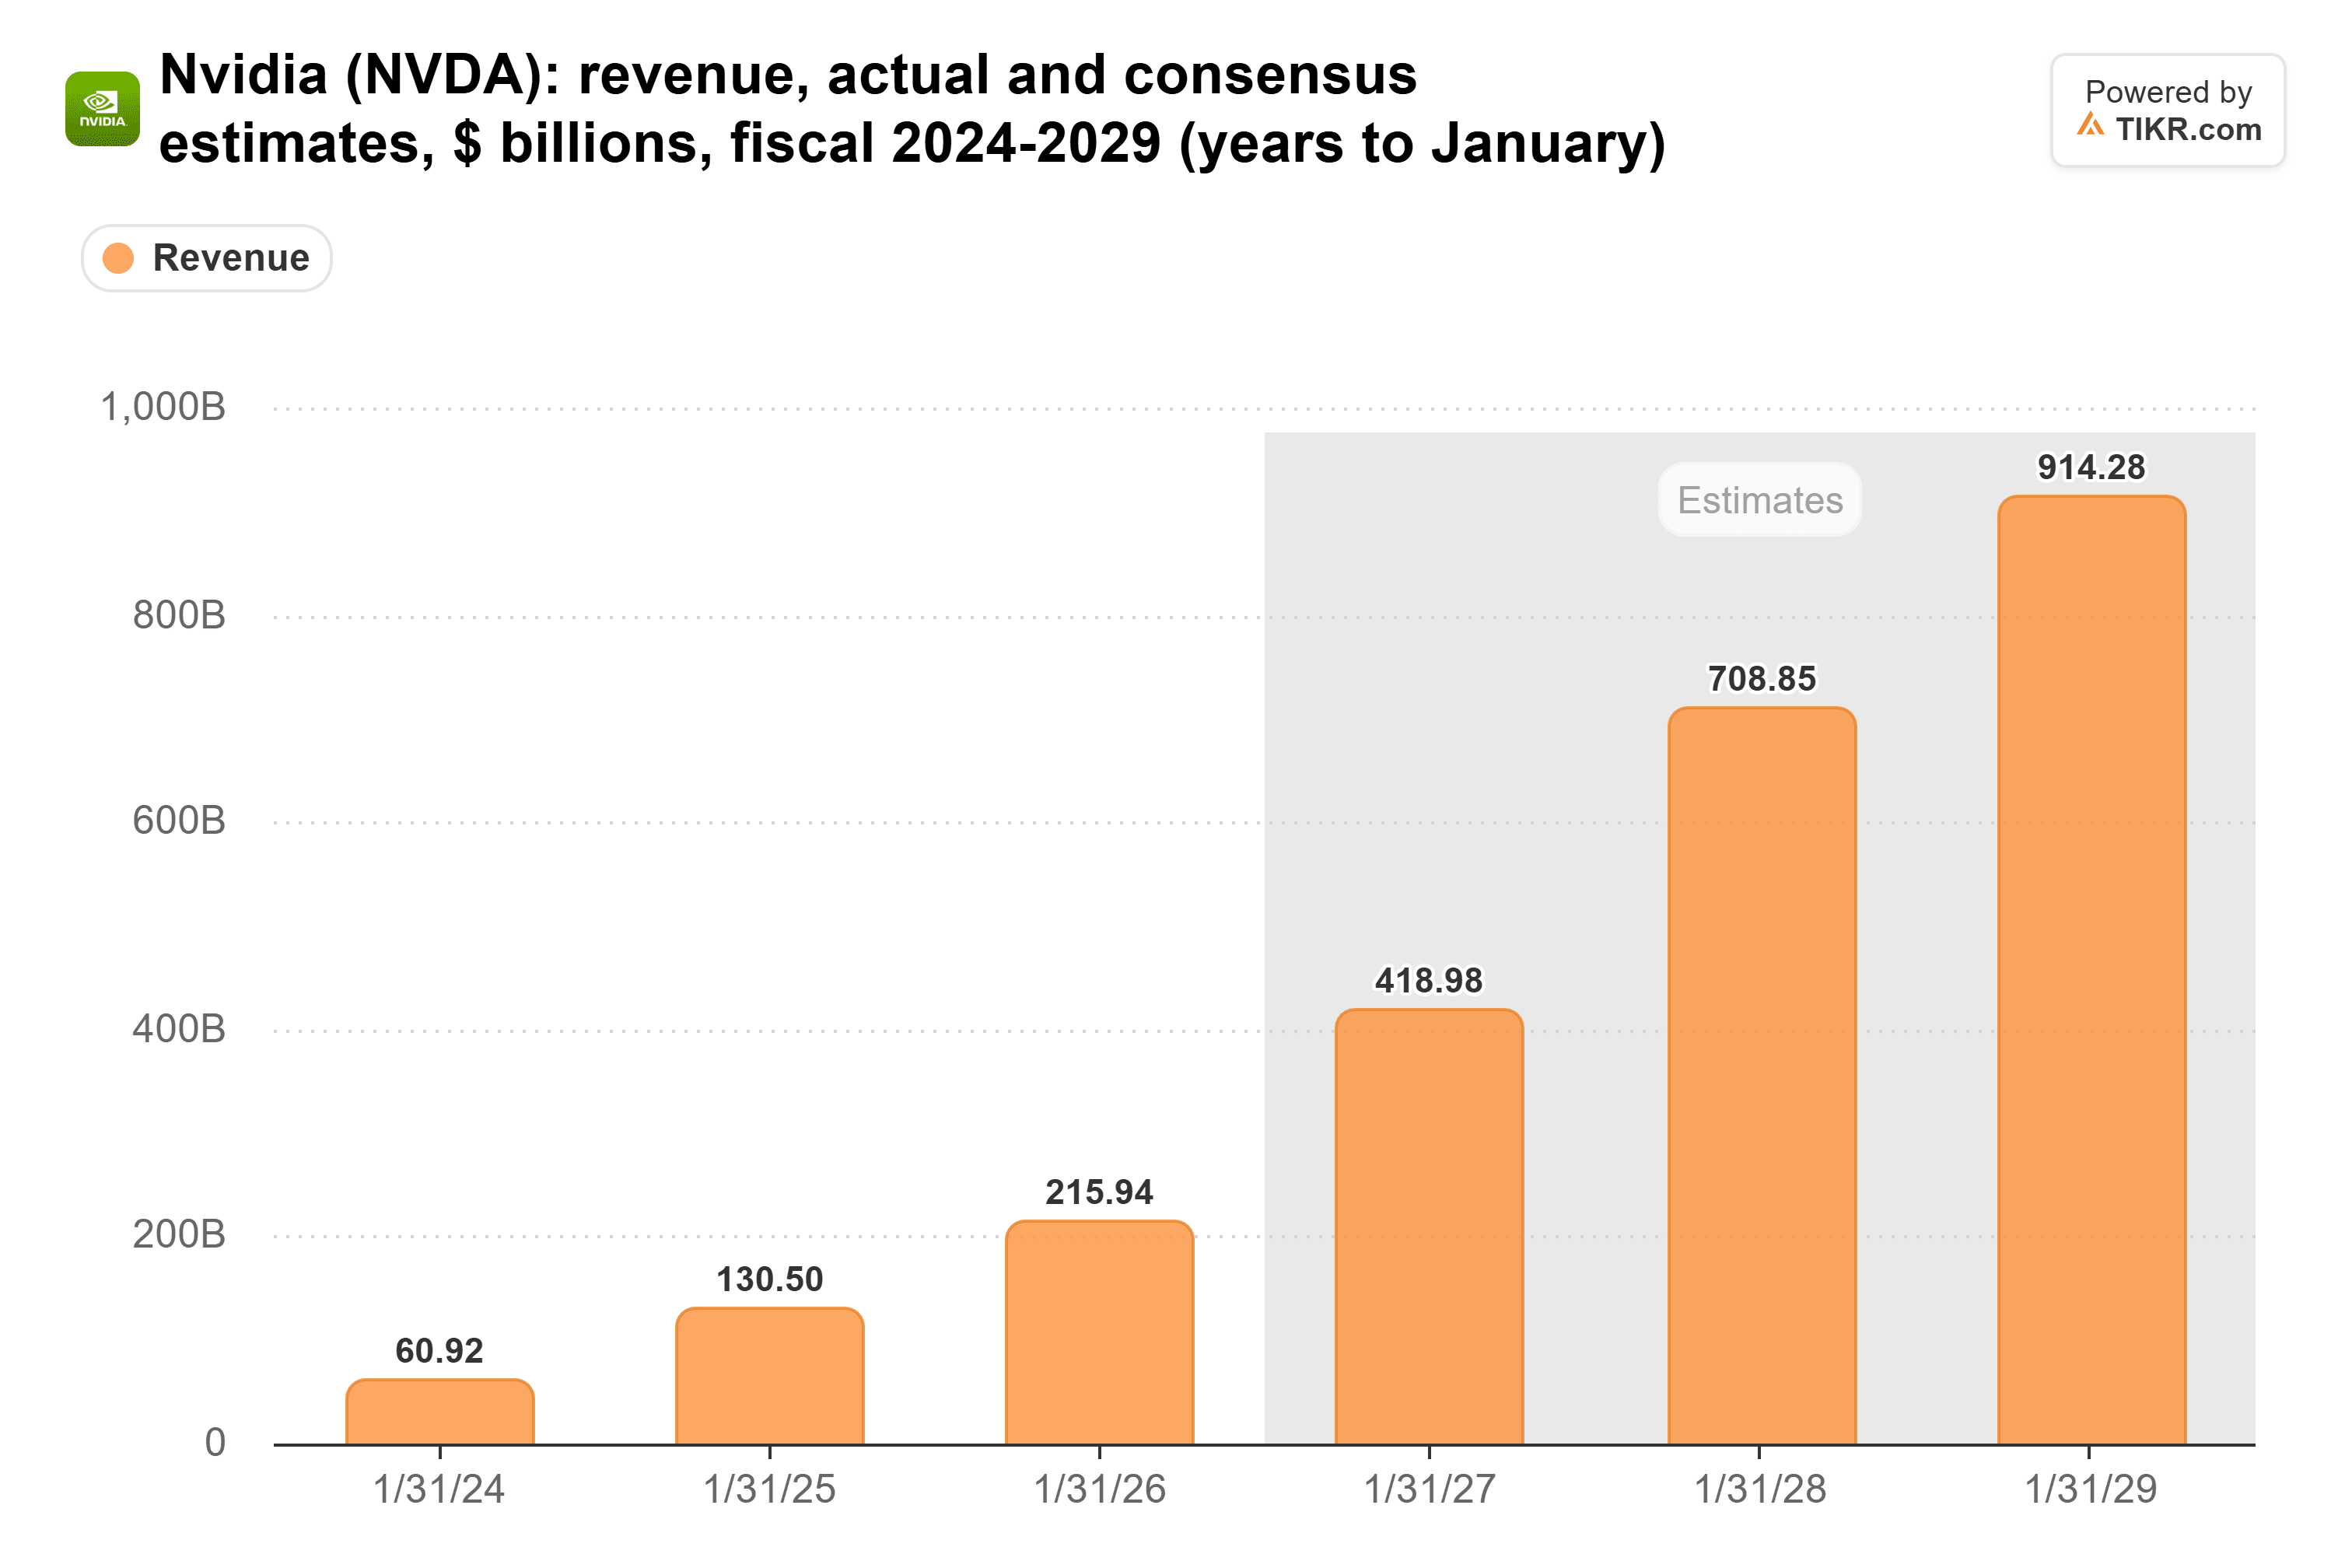
在电话会议上,Kress将其对2028财年的增长展望上调至约75%,这折合约为7410亿美元,高于华尔街的预测。风险出现在此后,根据这些预测,2029财年增长率将放缓至约29%。
现金充足,回款略慢
截至7月底,英伟达持有625亿美元的现金和短期投资,高于两年前的385亿美元:
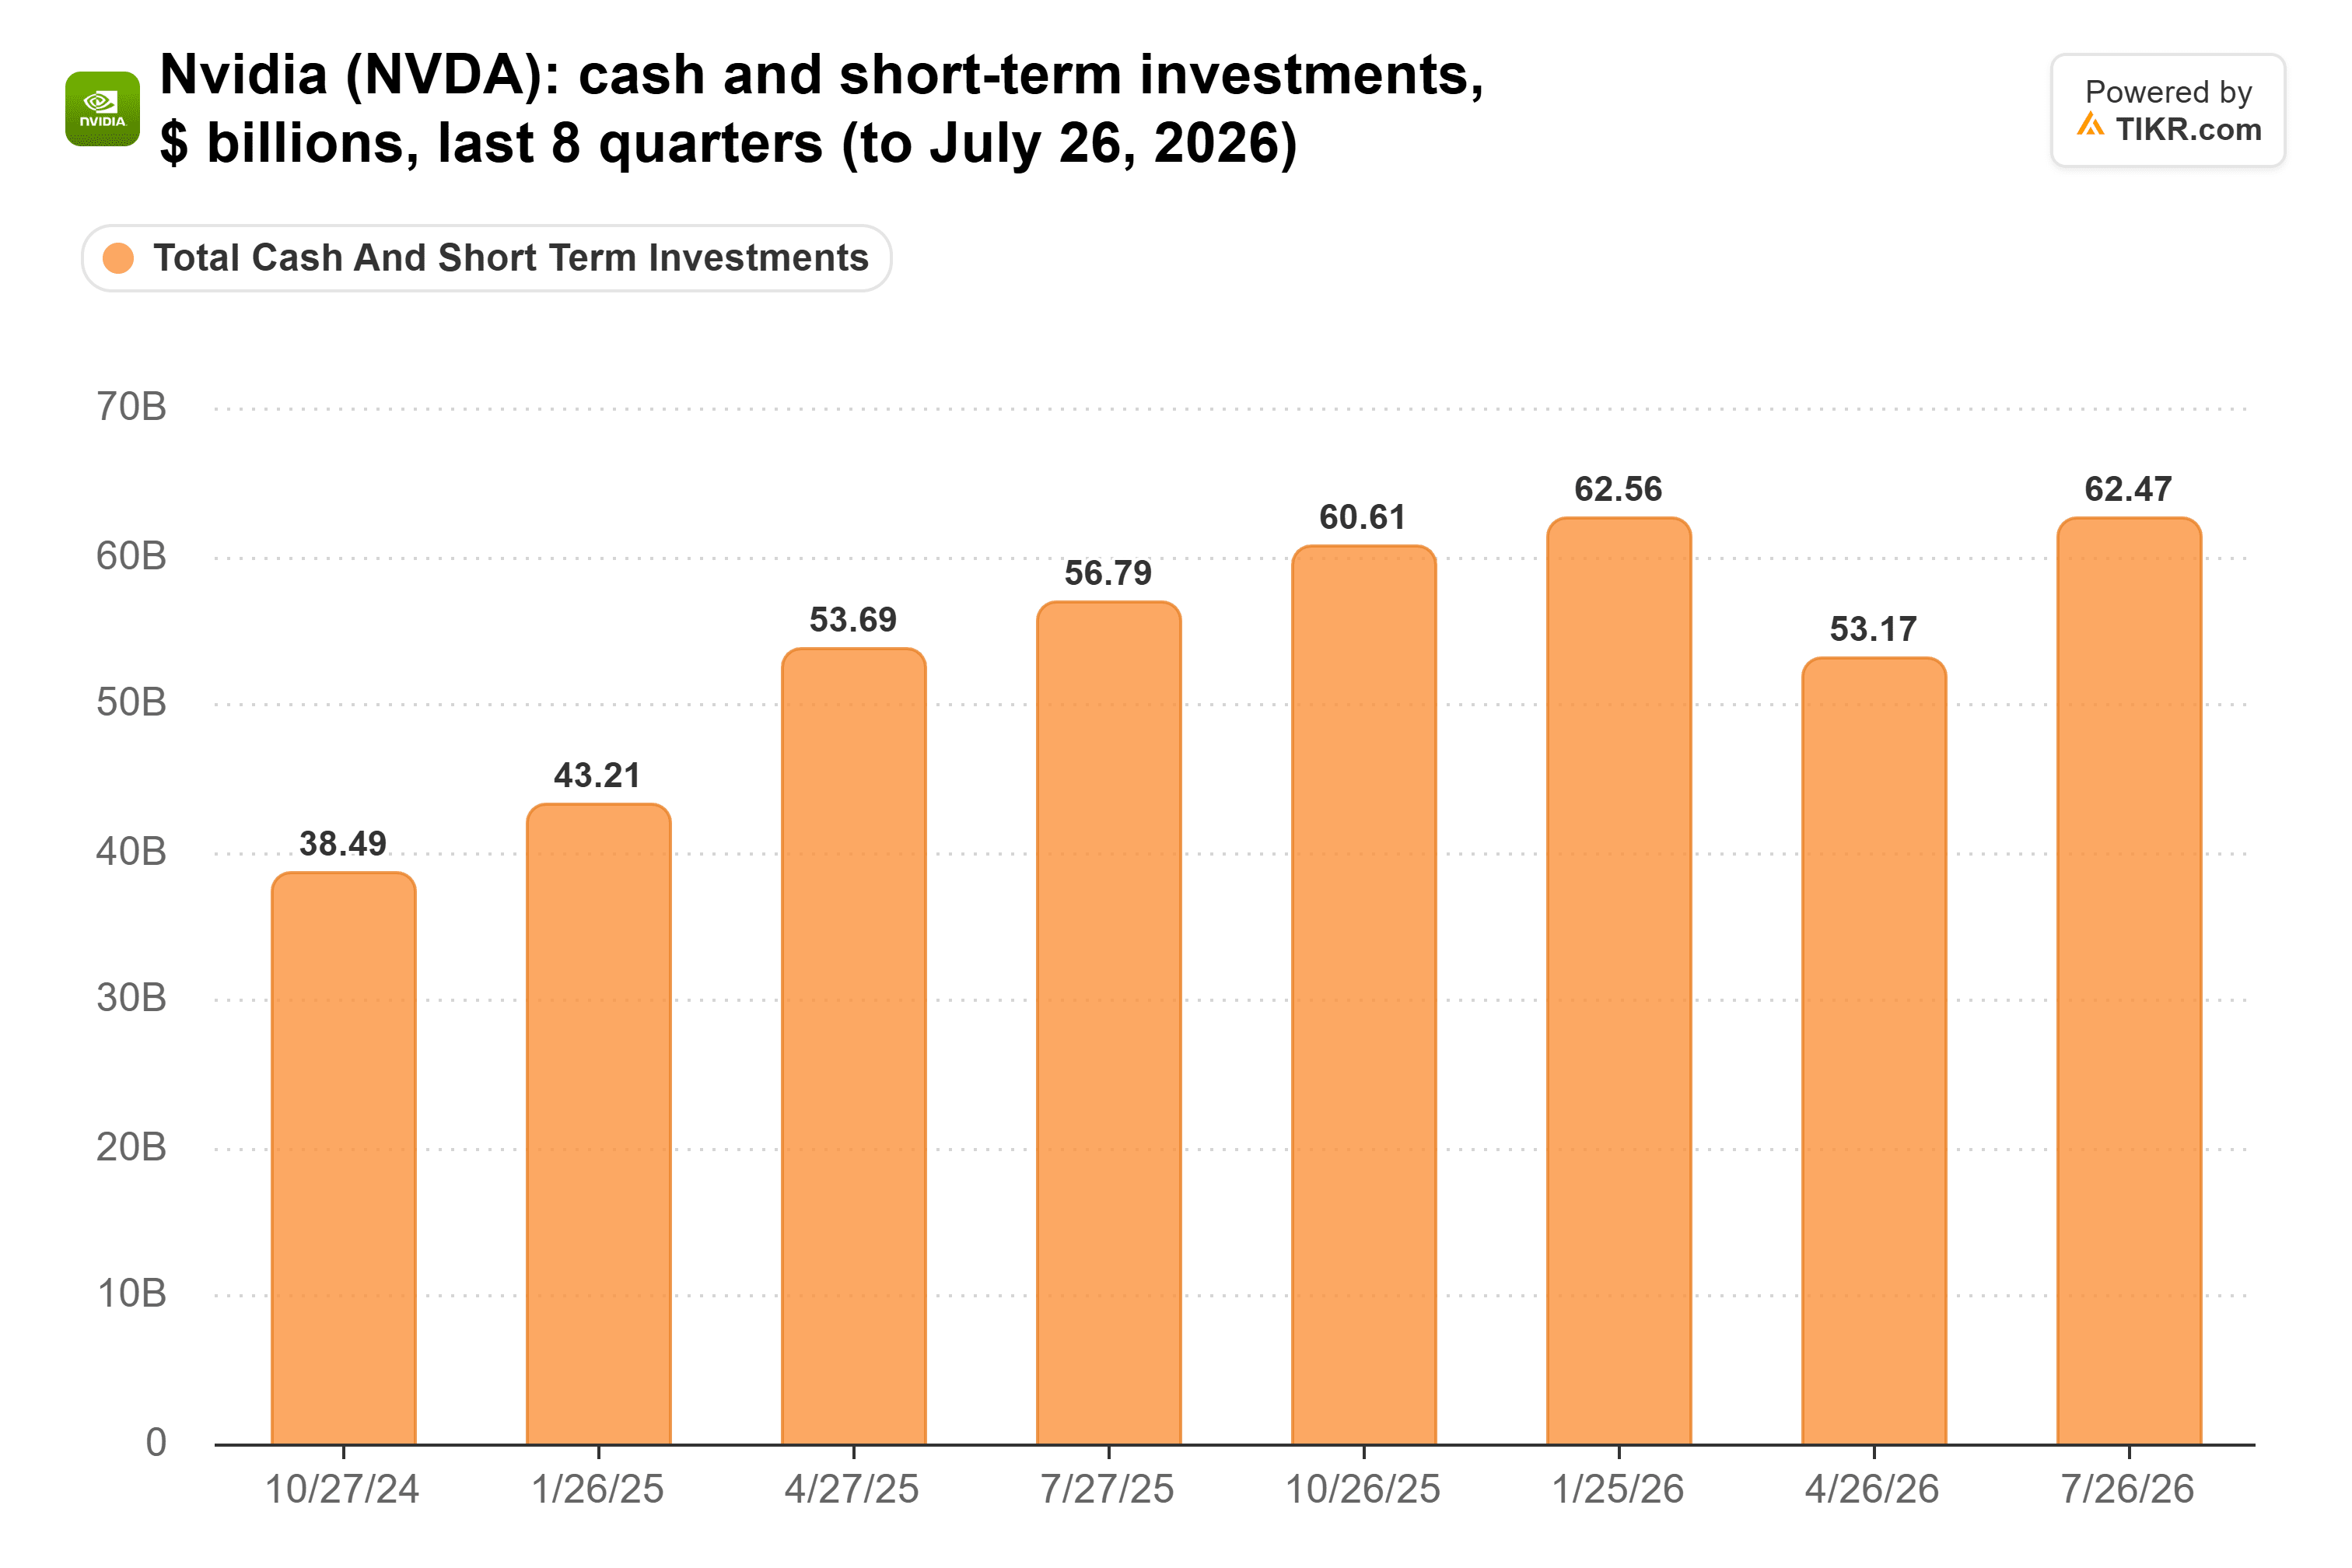
全部的1180亿美元将是这笔现金的近两倍。但其中最大的一部分分散在20年的租约中。
英伟达产生的现金是更大的缓冲:截至7月的四个季度,自由现金流为1270亿美元,超过了其所有担保的总和。7月季度的自由现金流从上一季度的486亿美元降至214亿美元:
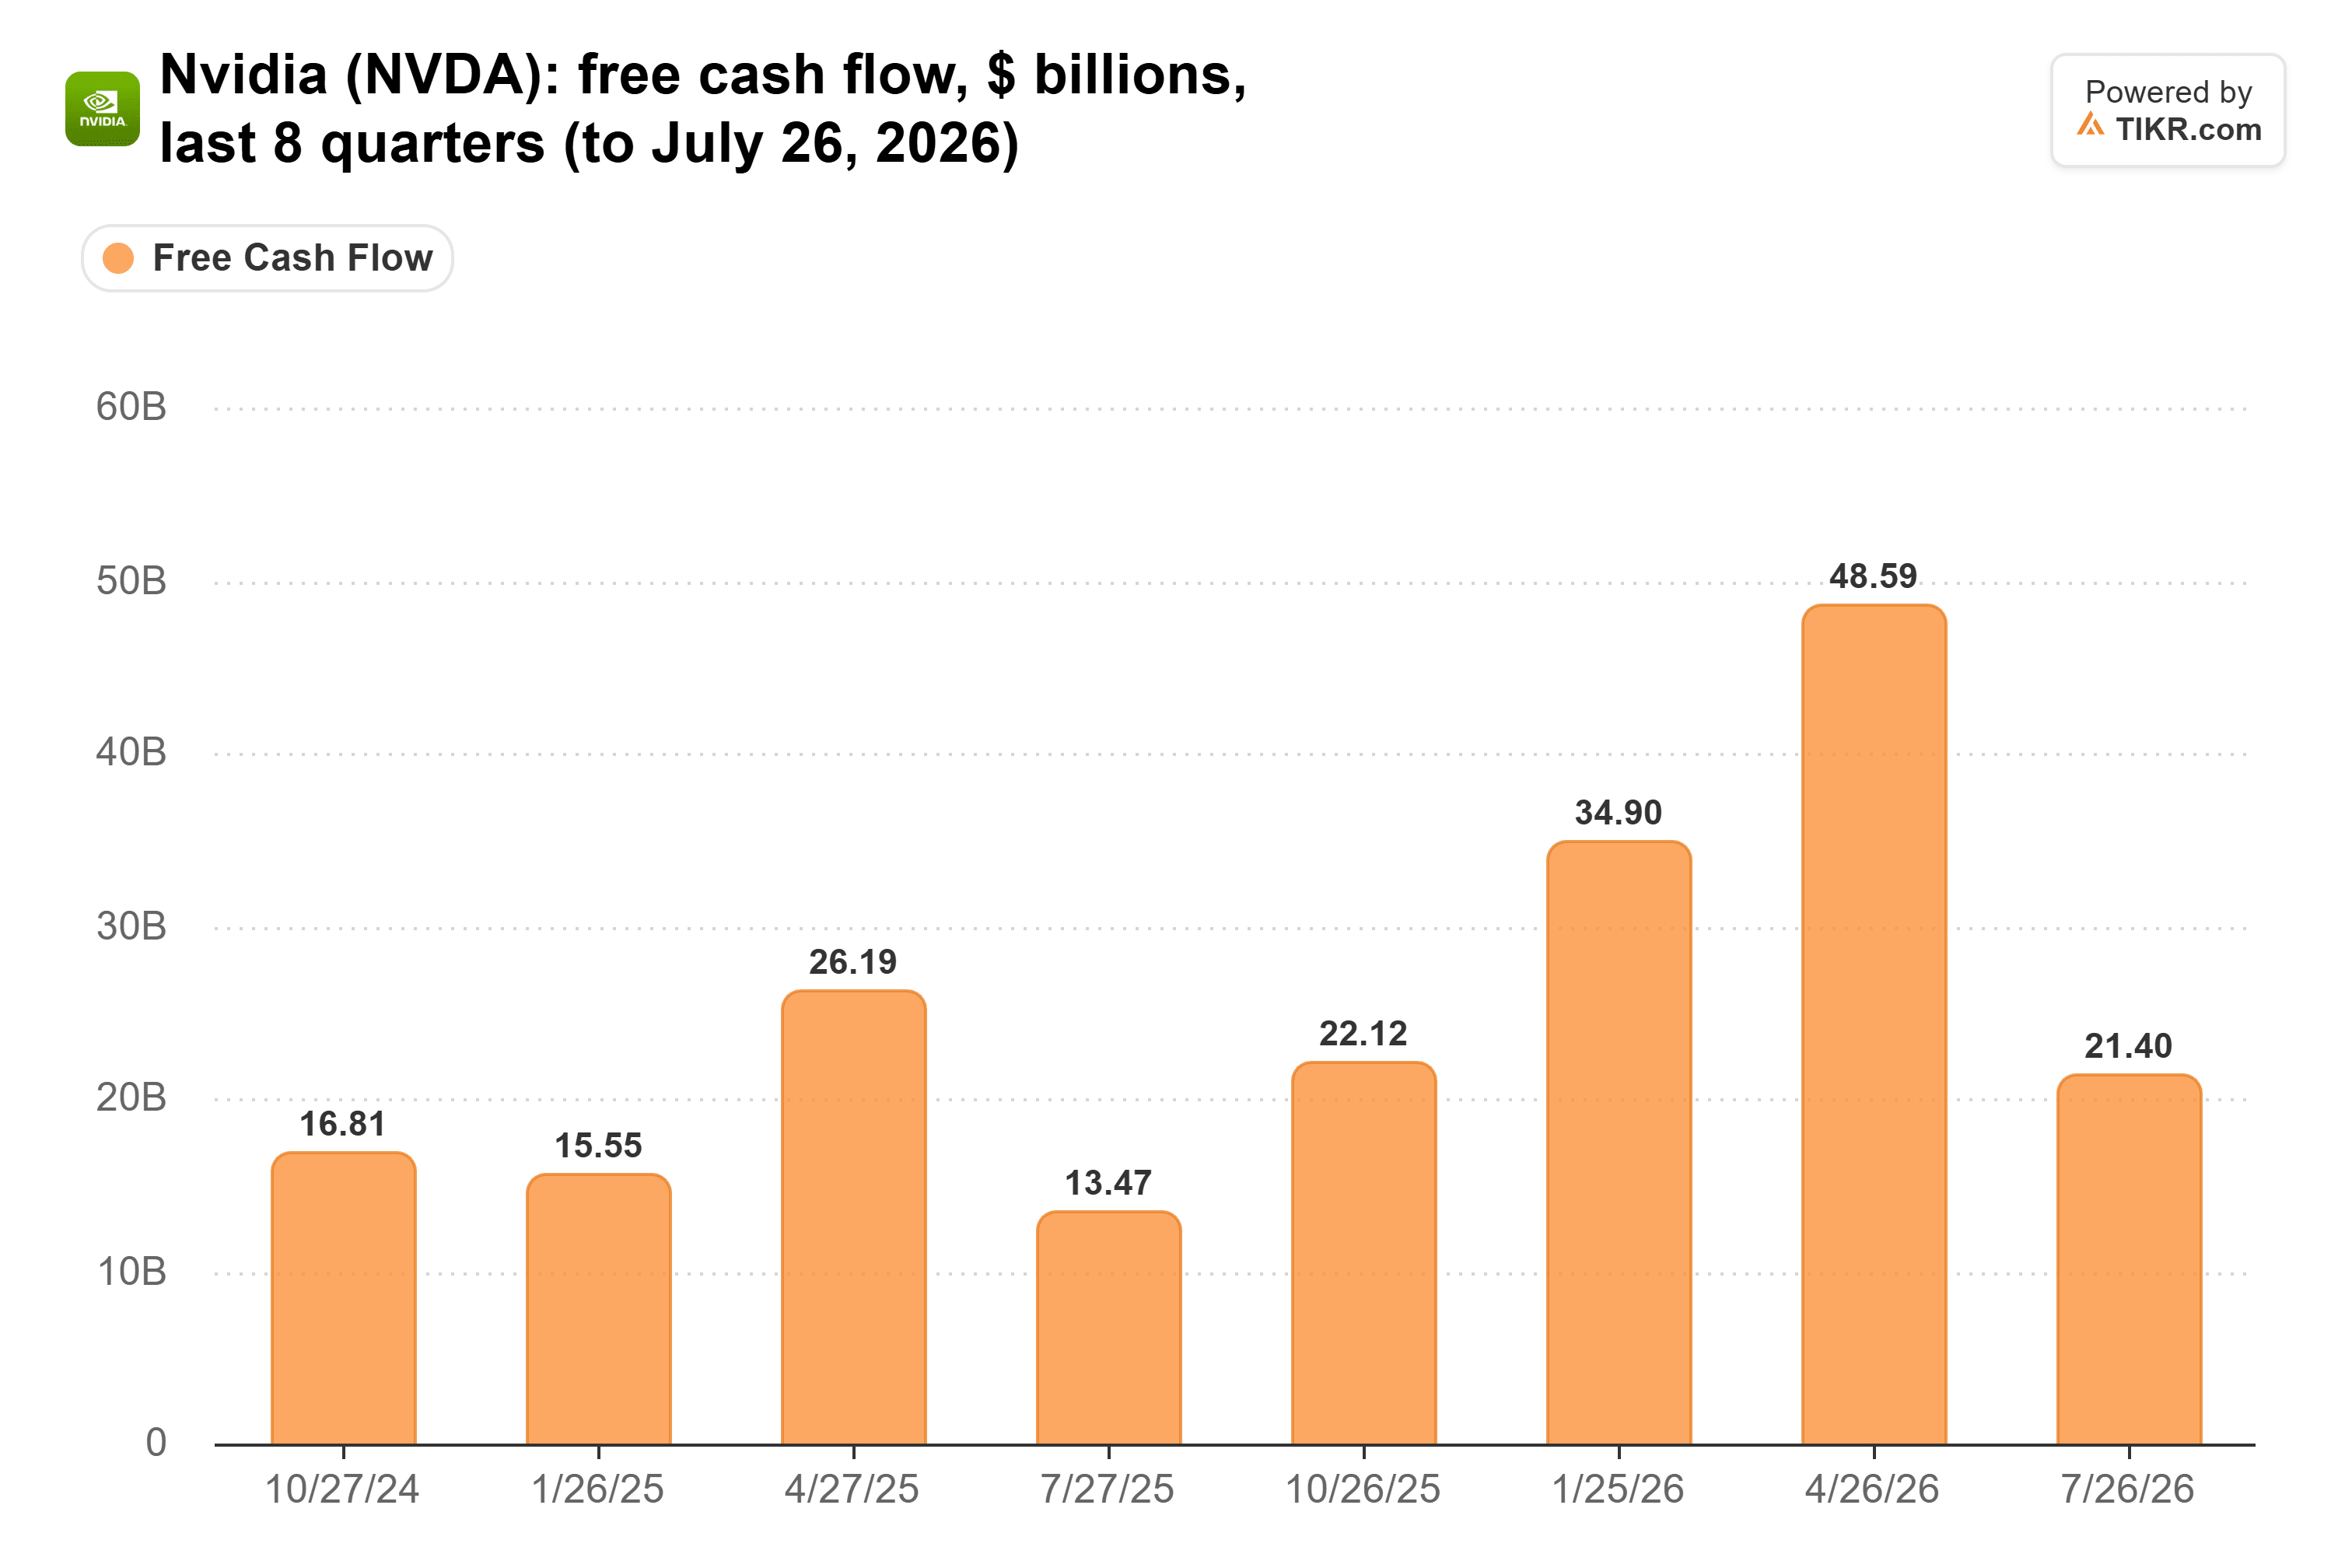
仅在该季度,应收账款就增加了223亿美元,而且买家付款时间仍在延长。截至10月底,应收账款达到810亿美元,相当于64天的销售额,是自2022年芯片低迷以来的最高水平。英伟达将付款期限延长归因于与某些投资级客户签订的大型、跨季度交易,其新闻稿还提到了独立董事会委员会正在进行的一项调查。
关注供应账单
总结:Kress刚刚让英伟达6700亿美元承诺中听起来最吓人的部分看起来小了很多。3900亿美元的供应承诺是英伟达无法摆脱的风险敞口,而目前分析师的收入预测留有足够的空间来覆盖它。
当然,这只有在客户持续付款的情况下才成立。未来几周内将发布的季度报告是第一个考验:如果自由现金流回升至接近4月季度的486亿美元,且应收账款周转天数回落至64天以下,则说明买家付款情况良好。如果2029财年的共识预测从9140亿美元下滑,那将是针对3900亿美元风险的预警信号。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!