


核心要点
- TC Energy 于 11 月 5 日宣布季度股息为每股 C$0.8775,高于一年前的每股 C$0.85。壳牌将其季度股息维持在每股 $0.3906,并启动了新的 50 亿美元股票回购计划。
- TC Energy 的股息收益率为 3.9%,而壳牌为 3.3%,两家公司的股息均有良好保障:TC Energy 在 2025 财年的可分配现金流覆盖倍数为 2.0 倍,壳牌截至 2026 年 6 月 30 日的过去十二个月自由现金流支付率为 27%。
- 壳牌的债务水平远低于 TC Energy,净债务与 EBITDA 之比为 0.5 倍,而 TC Energy 为 6.0 倍。
- 展望未来 10 年,选择取决于哪种增长率能够持续:壳牌从 2020 财年到 2025 财年每年 17.4% 的增长,还是 TC Energy 每年 3% 到 5% 的股息增长计划。
11 月 5 日,TC Energy (TRP) 宣布季度股息为每股 C$0.8775,高于一年前的每股 C$0.85,并上调了 2026 年业绩展望。一周前,壳牌 (SHEL) 连续第三个季度将季度股息维持在每股 $0.3906,并启动了另一项 50 亿美元的股票回购计划。
因此,一家公司在提高股息支票,而另一家则将多余现金用于股票回购。如果我未来 10 年只能持有其中一家,我的钱应该投给谁?
| 指标 | TC Energy (TRP) | 壳牌 (SHEL) |
|---|---|---|
| 股息收益率 | 3.9% | 3.3% |
| 股息增长,2020-2025 财年 | 每年 1.0% | 每年 17.4% |
| 股息增长,2015-2025 财年 | 每年 5.0% | 每年 -2.6% |
| 股息覆盖率,最新 | 可分配现金流 2.0 倍 (2025 财年) | 现金股息支付率 27% (截至 2026 年 6 月 30 日的过去十二个月) |
| 净债务/EBITDA,过去十二个月 | 6.0 倍 | 0.5 倍 |
| 利息覆盖率,过去十二个月 | 2.1 倍 | 7.8 倍 |
来源:TIKR,基于今日价格。TC Energy 的数据单位为加元。
6 只为退休人士提供 6%+ 收益率的稳健股息股
目前有超过 100 只股票提供 6%+ 的年化股息。
但在利用 TIKR 专有数据进行广泛的投资审查后,我们现在认为其中只有六只对退休人士来说是真正安全的。
它们都包含在我们的新投资报告中。了解更多关于如何获取的信息请点击此处。
TC Energy 已规划好项目
TC Energy 的增长源于液化天然气出口、数据中心和发电厂对天然气的需求。在其第三季度业绩报告中,该公司将 2026 年可比 EBITDA 展望上调至 C$118 亿至 C$120 亿。目前预计该数字到 2031 年将以每年 5% 至 7% 的速度增长。该公司还批准了 Coastal GasLink 二期工程(价值 C$49 亿)以及两条美国管道的扩建计划。
在 2025 财年,可分配现金流以每股 C$6.68 对每股 C$3.40 的健康倍数(2.0 倍)覆盖了股息。图表显示,这一缓冲从 2018 财年的 2.4 倍收窄至 2024 财年的 1.2 倍,随后再次扩大:
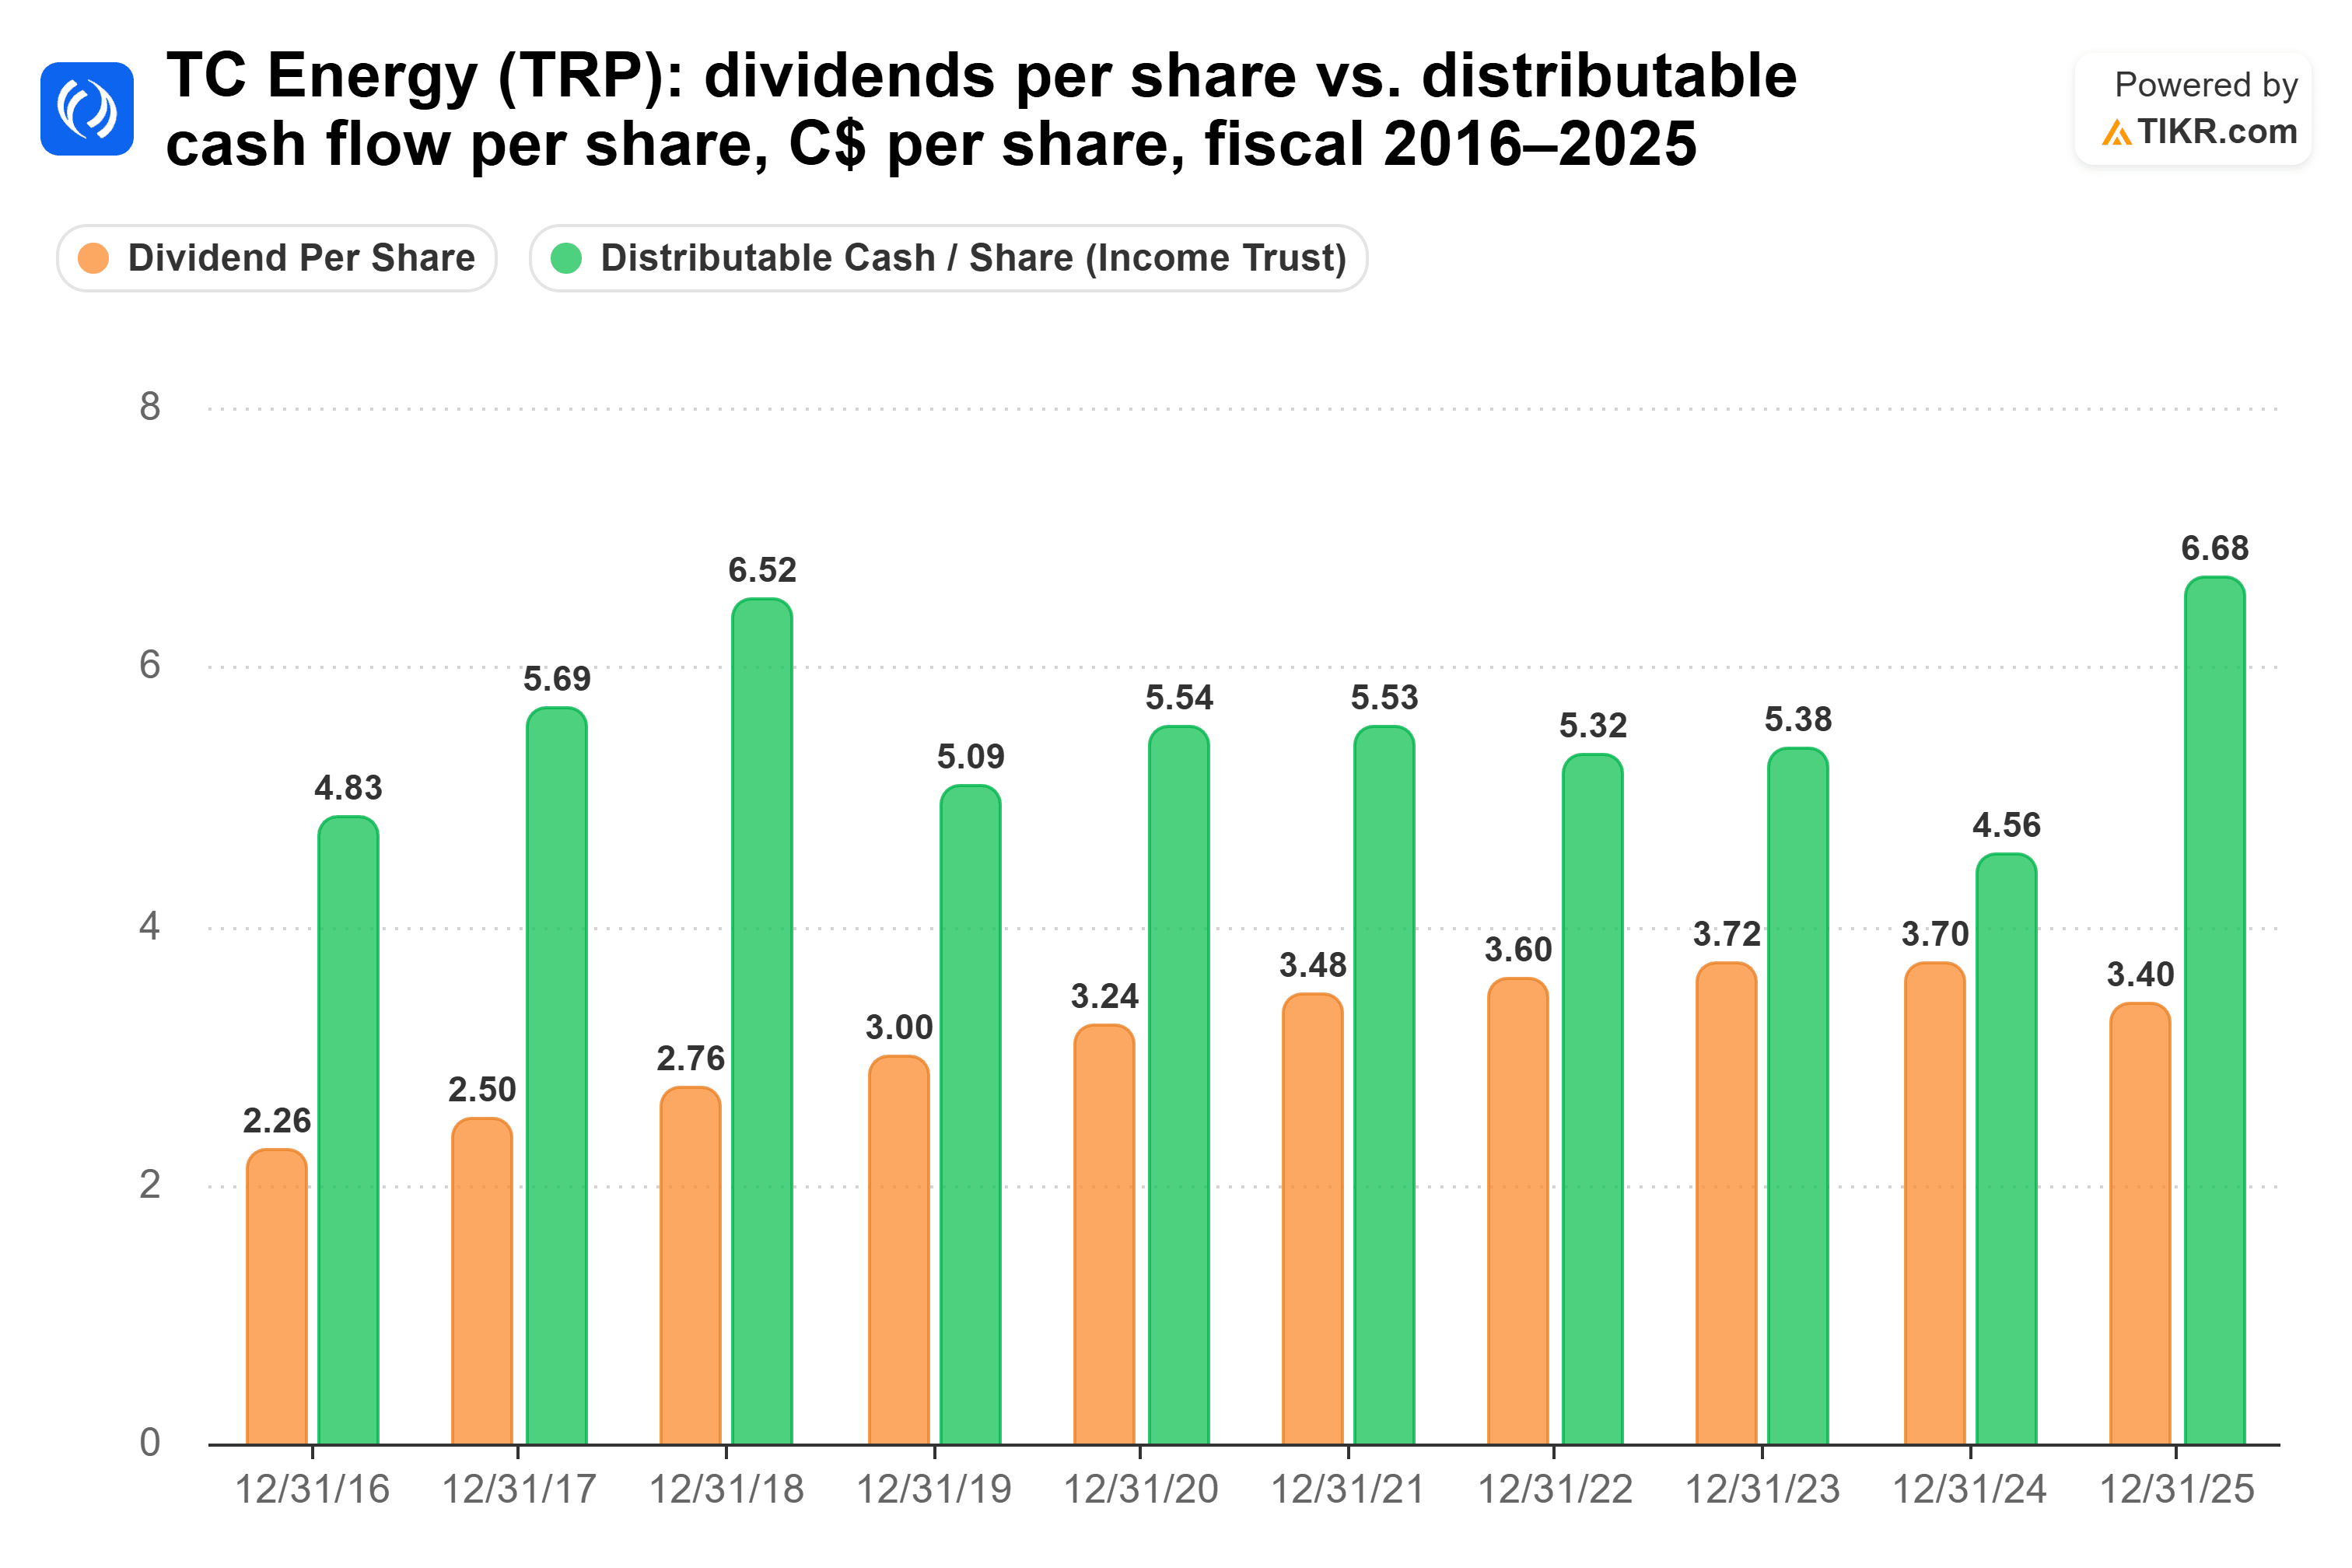
在第三季度电话会议上,TC Energy 指出"连续 26 年股息增长",并计划从目前起每年提高股息 3% 至 5%。主要风险在于债务,其债务与 EBITDA 之比为 6.0 倍,利息覆盖率仅为 2.1 倍。首席财务官 Sean O'Donnell 在电话会议上表示,该计划能够自筹资金:"这是一个内部融资的计划。如果我们能按预期交付,则无需股权融资、无需并购、无需资本轮换即可实现此计划。"
TC Energy 以加元设定股息,因此美国持有人的股息支票会随汇率波动。加拿大还会对美国持有人支付的股息预扣税款。
壳牌的现金流呈波浪式
壳牌的股息建立在波动性大得多的现金流之上。其增长点在于天然气和液化天然气:该公司对 LNG Canada 二期工程做出了最终投资决定,并完成了与 ARC Resources 的交易。壳牌还在缩减化工业务并出售资产。
截至 2026 年 6 月 30 日的过去十二个月,股息仅占壳牌 315.5 亿美元自由现金流的 27%,这是一个舒适的边际。但自由现金流已从 2016 财年的 -15 亿美元波动至 2022 财年的 458 亿美元。支付的股息从 2019 财年的 152 亿美元降至 2020 财年的 74.2 亿美元:
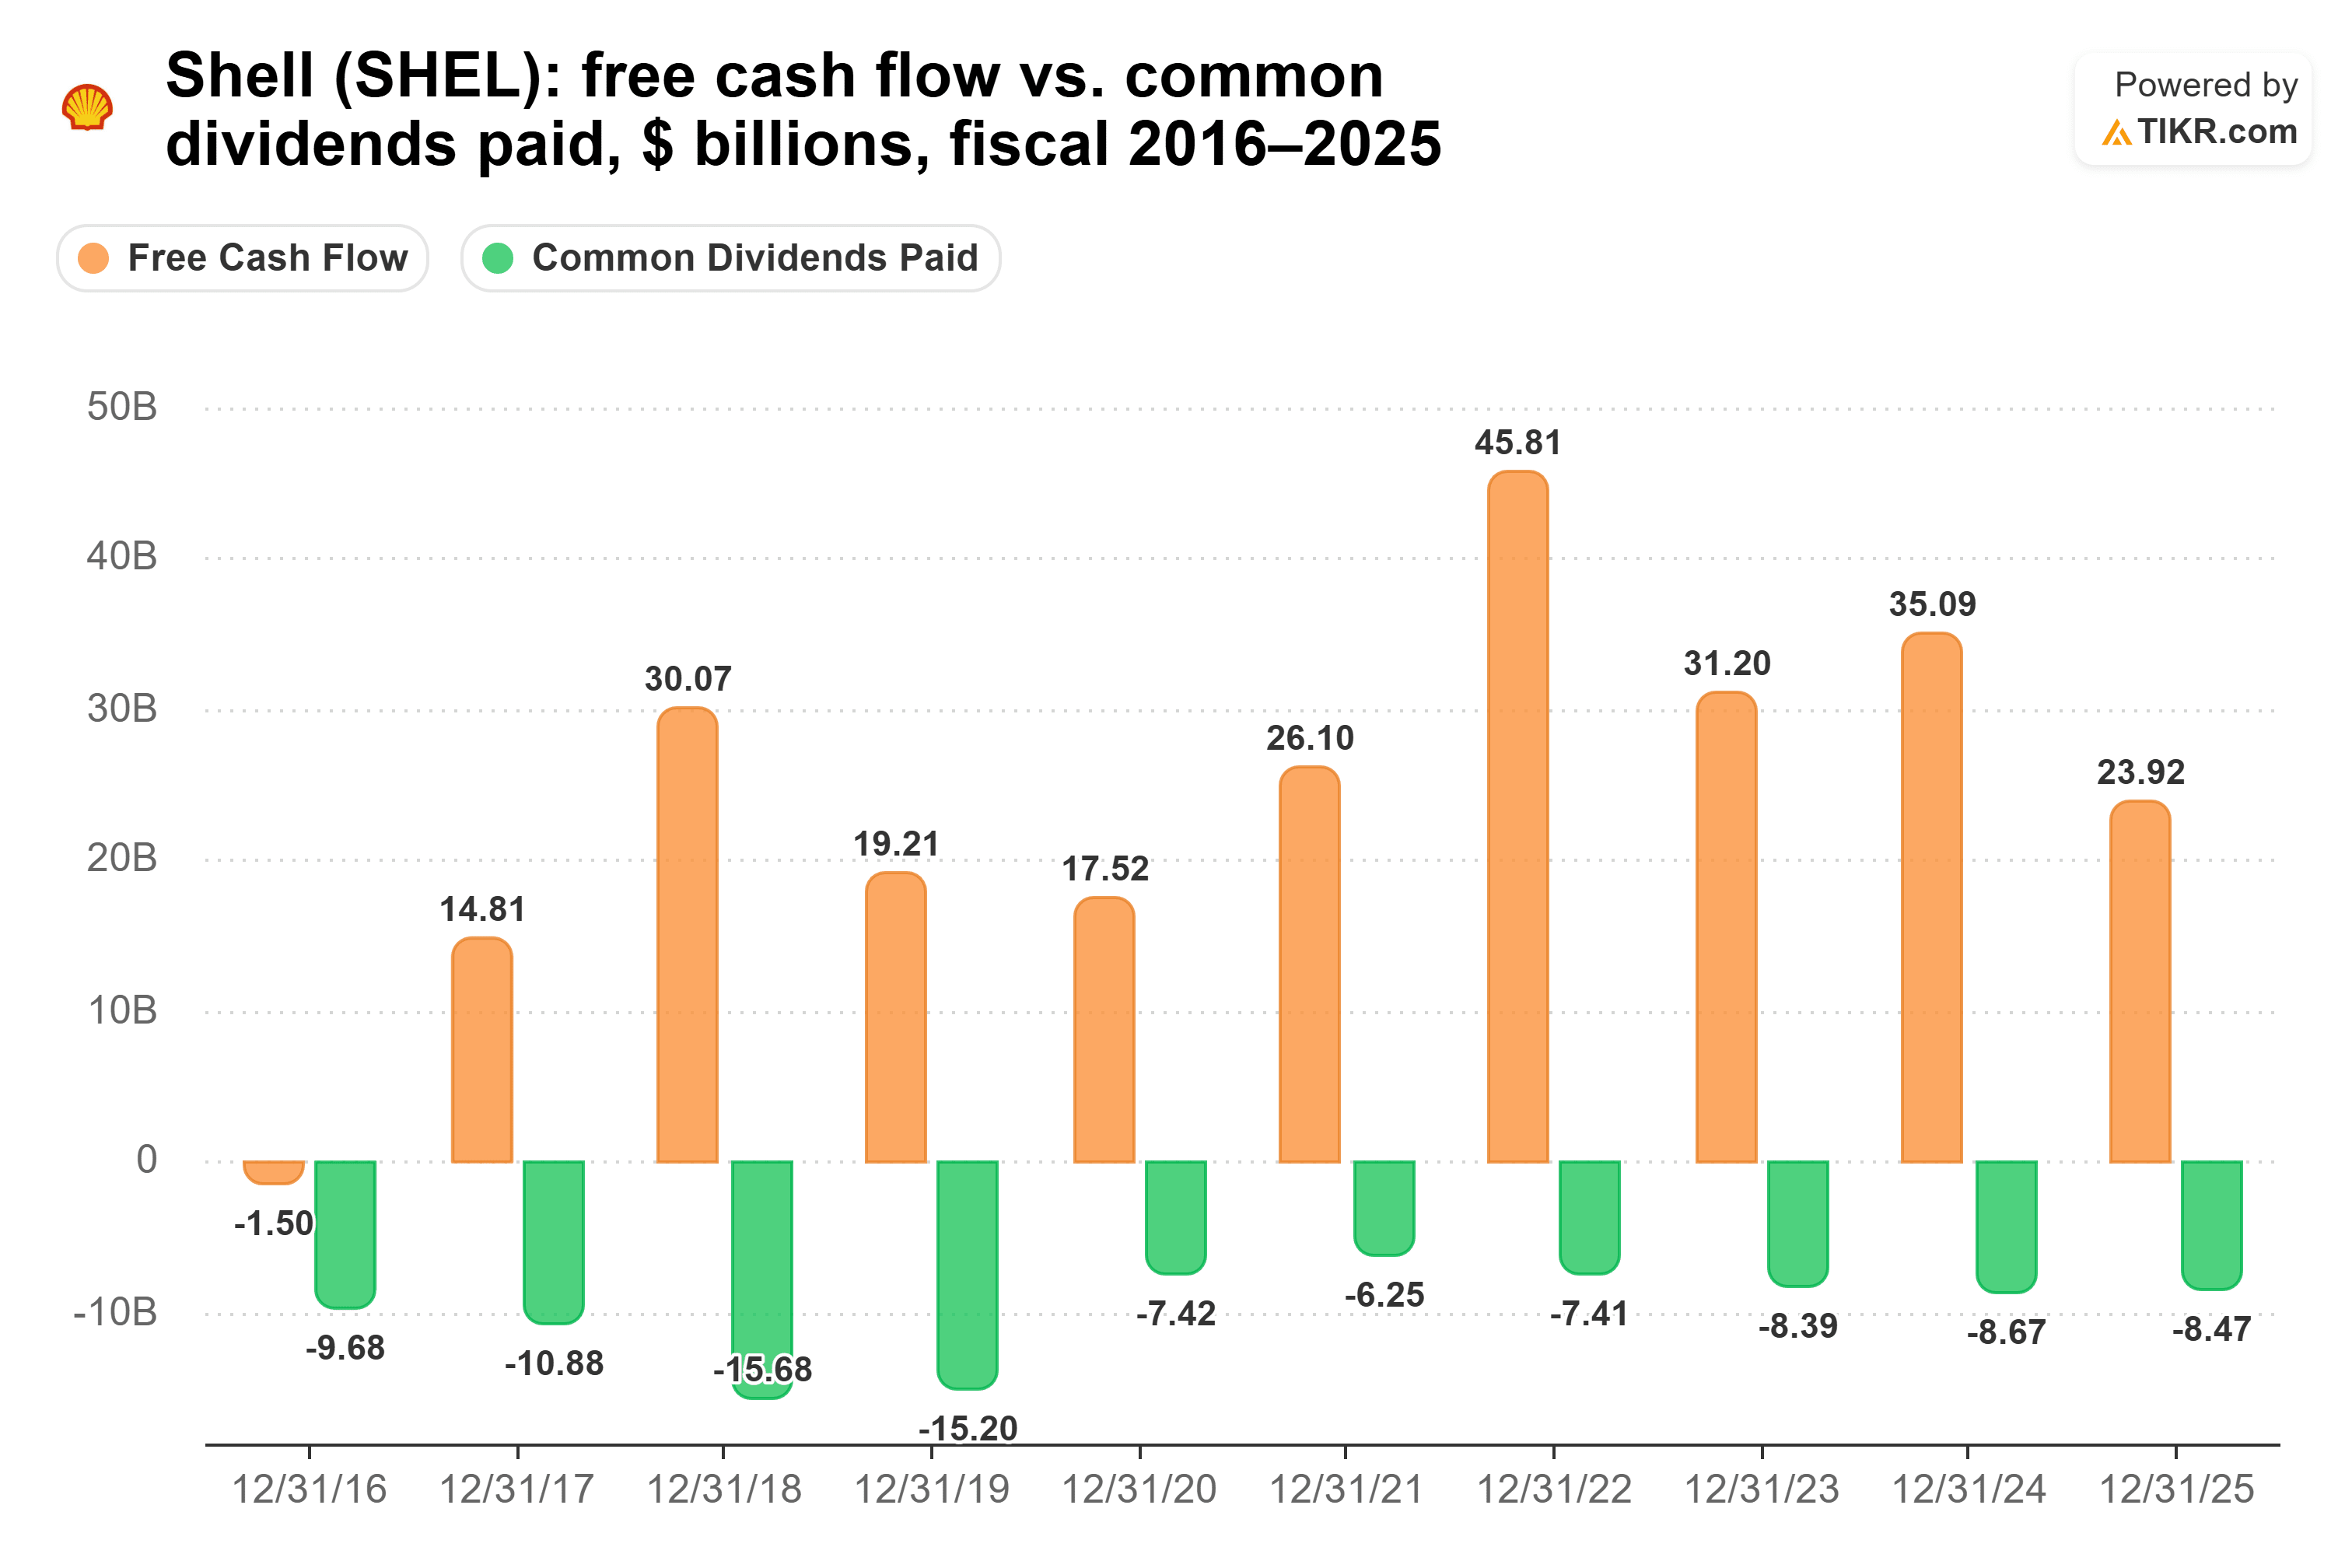
2020 年的下降正是壳牌五年增长率看起来如此强劲的原因:它始于 2020 财年的每股 $0.65。壳牌在 2025 财年支付的每股 $1.45 仍低于 2015 财年支付的每股 $1.88。
壳牌的目标是在整个周期内将运营现金流的 40% 至 50% 返还给股东,首席财务官 Sinead Gorman 称这一范围为"神圣不可侵犯的"。主要风险是商品价格,它驱动着这些现金流。
那么,哪家股息胜出?
如果我未来 10 年只能选择一只股息股,那就是 TC Energy。
乍一看,10 年期数据似乎支持壳牌。以每只股票各自的五年增长率计算,投资壳牌的 10,000 美元在十年间将支付约 7,539 美元股息,而投资 TC Energy 约为 4,074 美元。但壳牌的股息在 2025 财年仅增长了 4.3%。以去年的增速计算,投资壳牌的 10,000 美元将支付约 4,021 美元股息。而 TC Energy 的股息若保持不变,将支付约 3,900 美元。
然而,TC Energy 计划每年提高股息 3% 到 5%。即使以其 1.0% 的五年增长率计算,其支付的股息也将超过壳牌目前的增速。
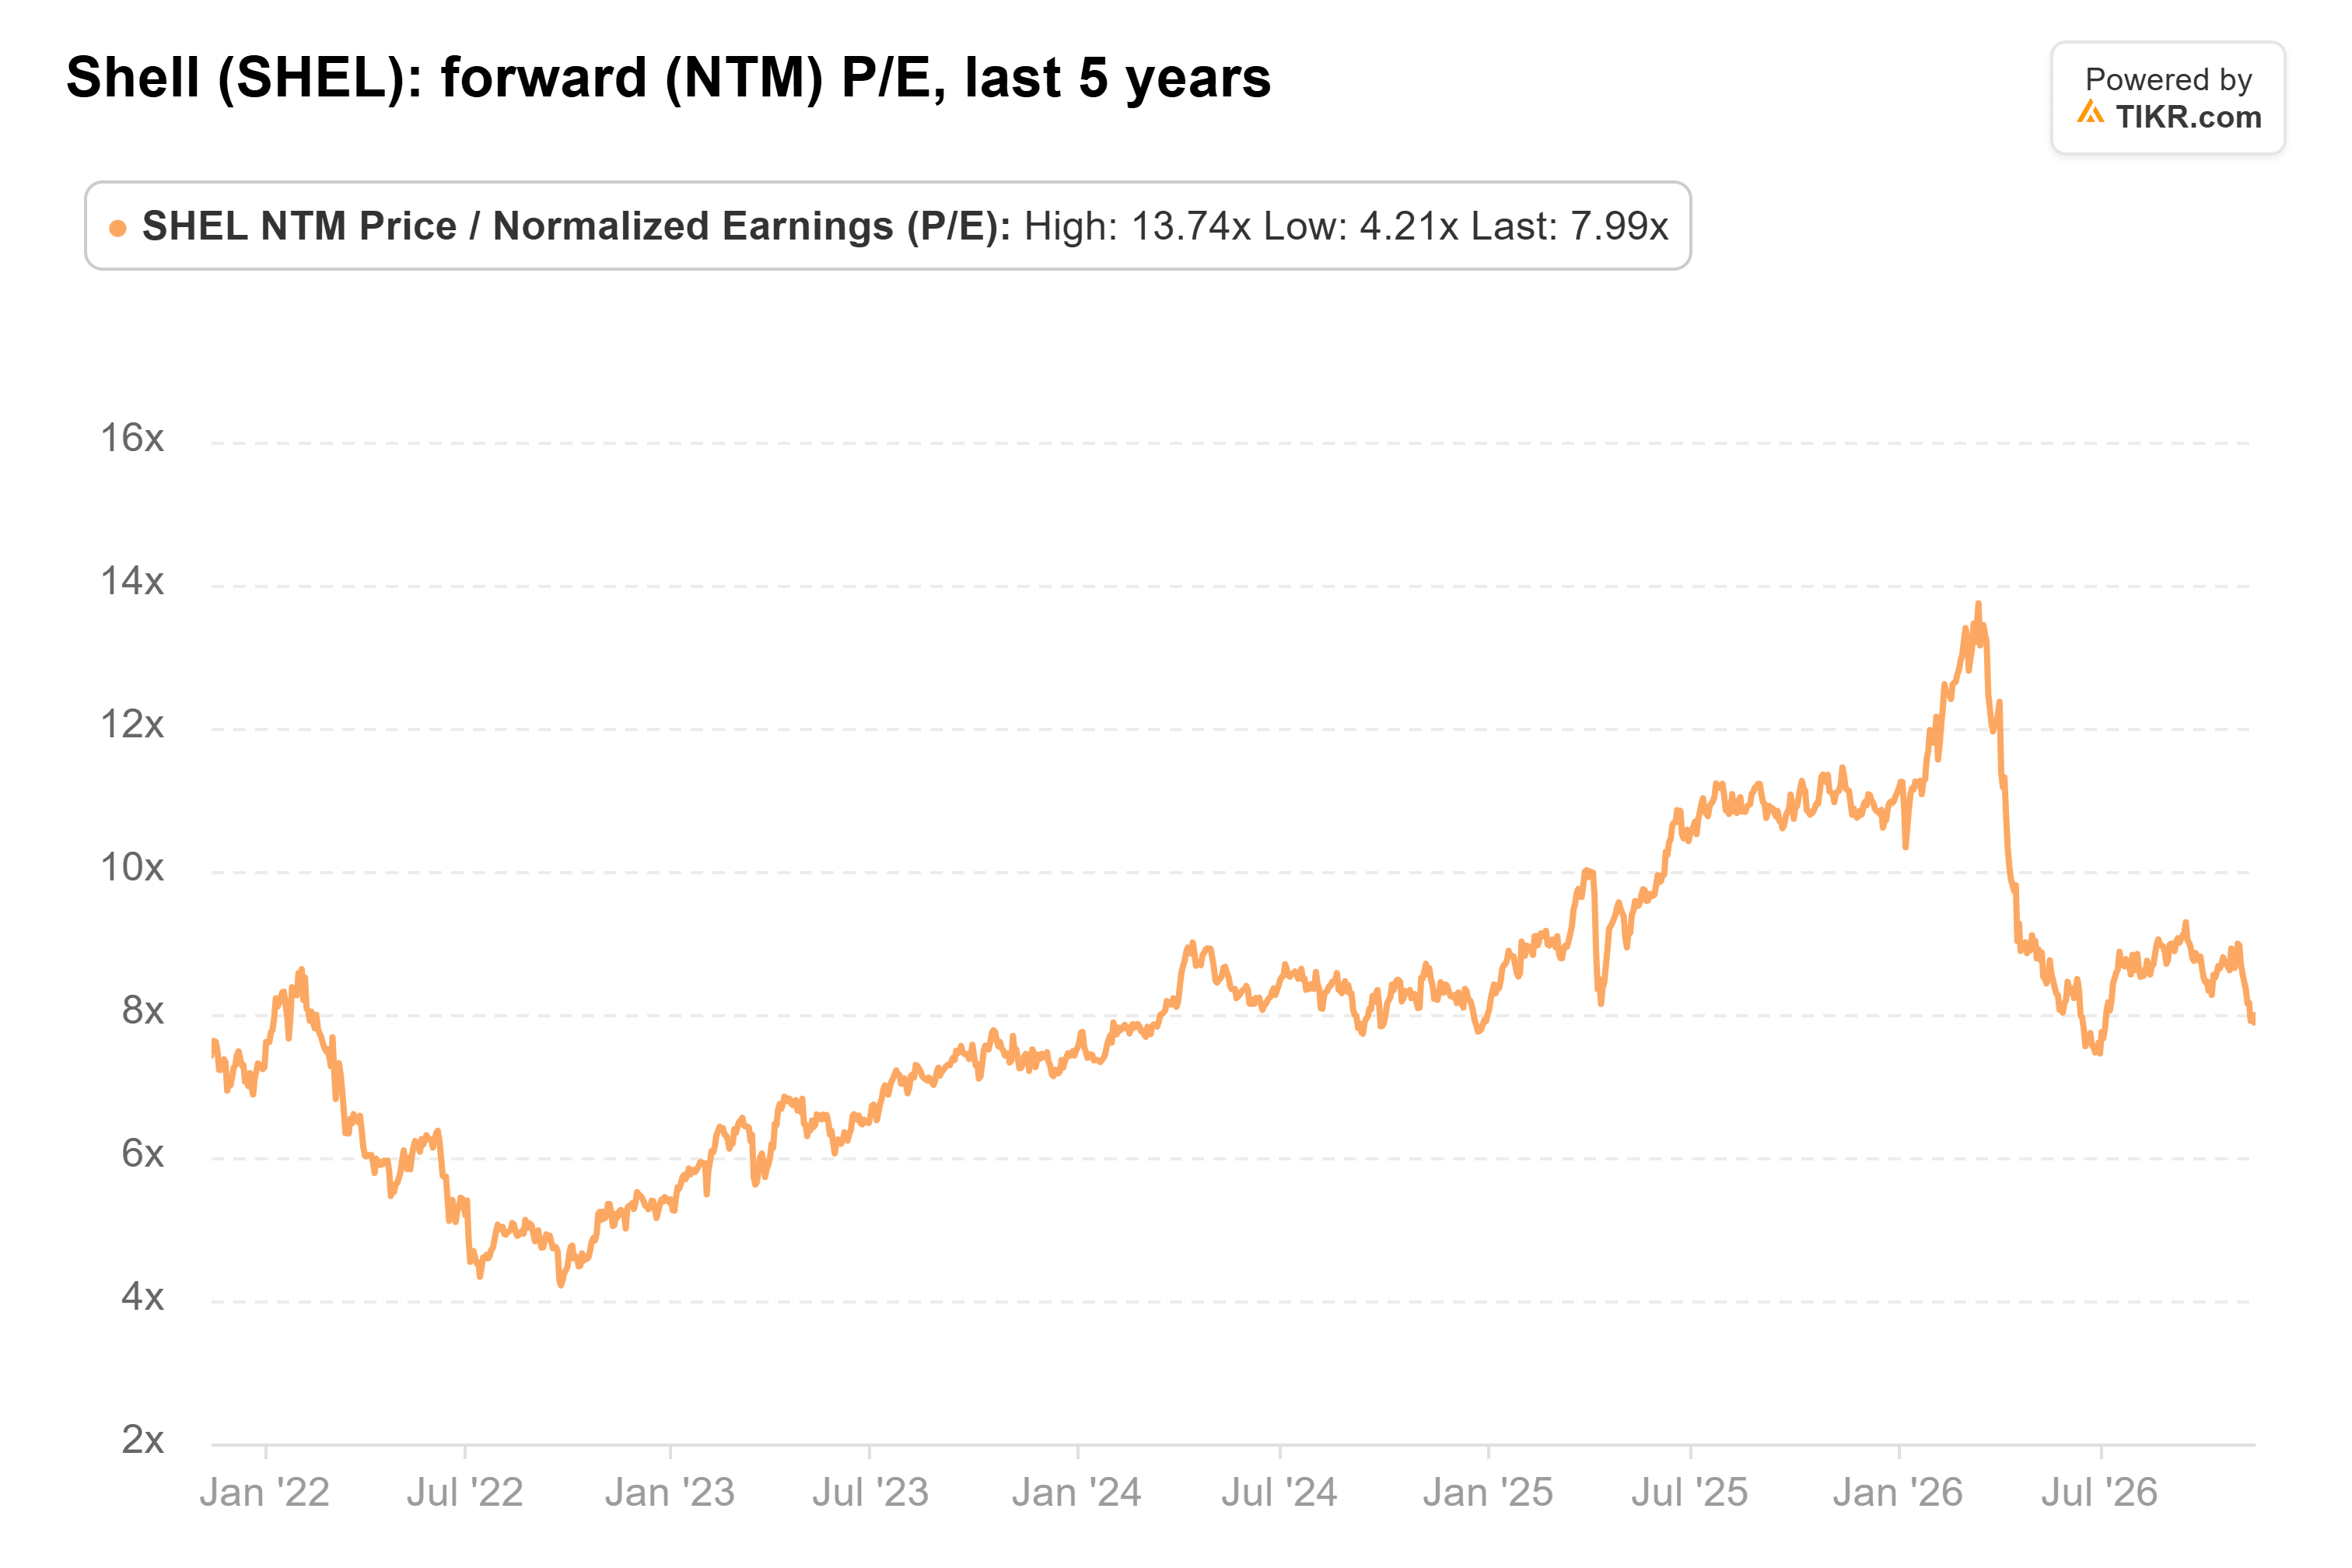
这并不是说壳牌的股息有任何危险。它有充足的现金流覆盖,并且债务负担轻得多。该股目前的远期市盈率也为 8.0 倍,与其五年平均值 8.1 倍一致:
只是,考虑到未来 10 年,我更愿意持有来自一家拥有连续 26 年股息增长记录并有进一步增长计划的公司的更大支票。
当然,如果壳牌在 2 月 4 日的资本市场更新中将更多现金导向股息,这可能会改变计算结果。
忘掉 TC Energy:您现在可以买入的 6 只安全的 6%+ 股息收益率股票
股息可能是通往巨大财富的关键。但前提是您买对了股票。
选择正确的高股息收益率股票,可能意味着梦想的退休生活……与每月苦苦挣扎、等待下一张社会保障支票到账之间的天壤之别。
我们确定了 6 只收益率超过 6% 的股票,我们认为每位退休人士现在都应该了解它们。(TC Energy 不在其中。)
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





