核心要点
- 在已提交截至9月30日季度13F报告的460家大型基金中,有14家买入阿里巴巴,11家卖出,其中凯茜·伍德的ARK Invest属于卖出方。
- 买入方的押注规模要大得多:Viking Global新建立的价值约4.78亿美元的仓位,是11家卖出方卖出总额的四倍多,而高瓴资本将阿里巴巴列为仅次于拼多控股的第二大持仓。
- 以9.6倍的远期市盈率计算,阿里巴巴的交易价格远低于其12.9倍的五年平均水平,尽管分析师预估其盈利需要在2028财年之前增长一倍以上。
- 买入方的理由更充分,阿里巴巴和京东的配送业务亏损都在收窄,但现金消耗和美国新芯片规则意味着需要耐心。
大型基金上季度对阿里巴巴 (BABA)存在分歧。在已提交截至9月30日季度13F报告的460家基金中,14家买入,11家卖出,36家在季度末持有。
这些统计涵盖了读者熟知的基金以及任何在其13F报告中持有10亿美元或以上美国股票的基金,不包括量化基金和指数基金。买入指新建仓位或增持20%及以上股份,卖出指清仓或减持20%及以上。
该股自9月30日以来下跌了25%,因此目前看来卖出方是明智的。但阿里巴巴及其配送业务竞争对手京东 (JD)的最新季度业绩为买入方提供了一些支持。
买入方投入的资金规模大得多
Andreas Halvorsen管理的782亿美元Viking Global进行了最大规模的买入:新建445万股仓位,按季度末价格计算价值约4.78亿美元。这占其13F股票持仓的1.5%,是其第29大持仓:一个真正的仓位,但远非全仓押注。
高瓴资本的HHLR Advisors则更进一步,其13F持有15.4亿美元美国股票。它将持股从183,934股增至249万股,买入金额约2.48亿美元,阿里巴巴现占其13F股票持仓的17.4%。只有拼多控股 (PDD)的22.5%占比更高。
SRS Investment Management开立了1.81亿美元的仓位,Philippe Laffont的Coatue则开立了约3300万美元的较小仓位。所有14家买入方合计投入约11亿美元。
TIKR追踪了41位分析师对阿里巴巴的看法。有多少人说“买入”?
查看阿里巴巴买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预估,全部集中在一处。超过50万投资者使用TIKR研究像这样的股票。查看阿里巴巴的分析师评级
凯茜·伍德几乎清仓离场
凯茜·伍德的ARK Invest将其持股削减了96%,从119,555股减至4,691股,卖出约1200万美元,使阿里巴巴成为其第169大持仓。最大的卖出方H&H International Investment卖出了全部301,400股,约2900万美元,Keystone Investors和Contrarius分别卖出约2000万美元和1700万美元。所有11笔卖出合计约1.1亿美元,不到Viking Global单笔买入额的四分之一。
不过,H&H并未离开中国电商领域。在同一季度,它将其拼多多持股增加了12%,现为2799万股,价值21.8亿美元,占其13F股票持仓的12.7%。拼多多自9月30日以来上涨了7%。其9月季度广告收入增长了12%,但承载Temu履约费用的交易服务收入在欧洲新包裹关税下下降了12%。
如果盈利恢复,估值很便宜
分析师预期盈利将出现反弹,这正是买入方押注的方向。阿里巴巴的归一化每股ADS收益在2026财年(截至3月的财年)从65.41元人民币降至26.80元人民币,而共识预期到2028财年将恢复至61.03元人民币,接近2024财年的62.23元人民币:
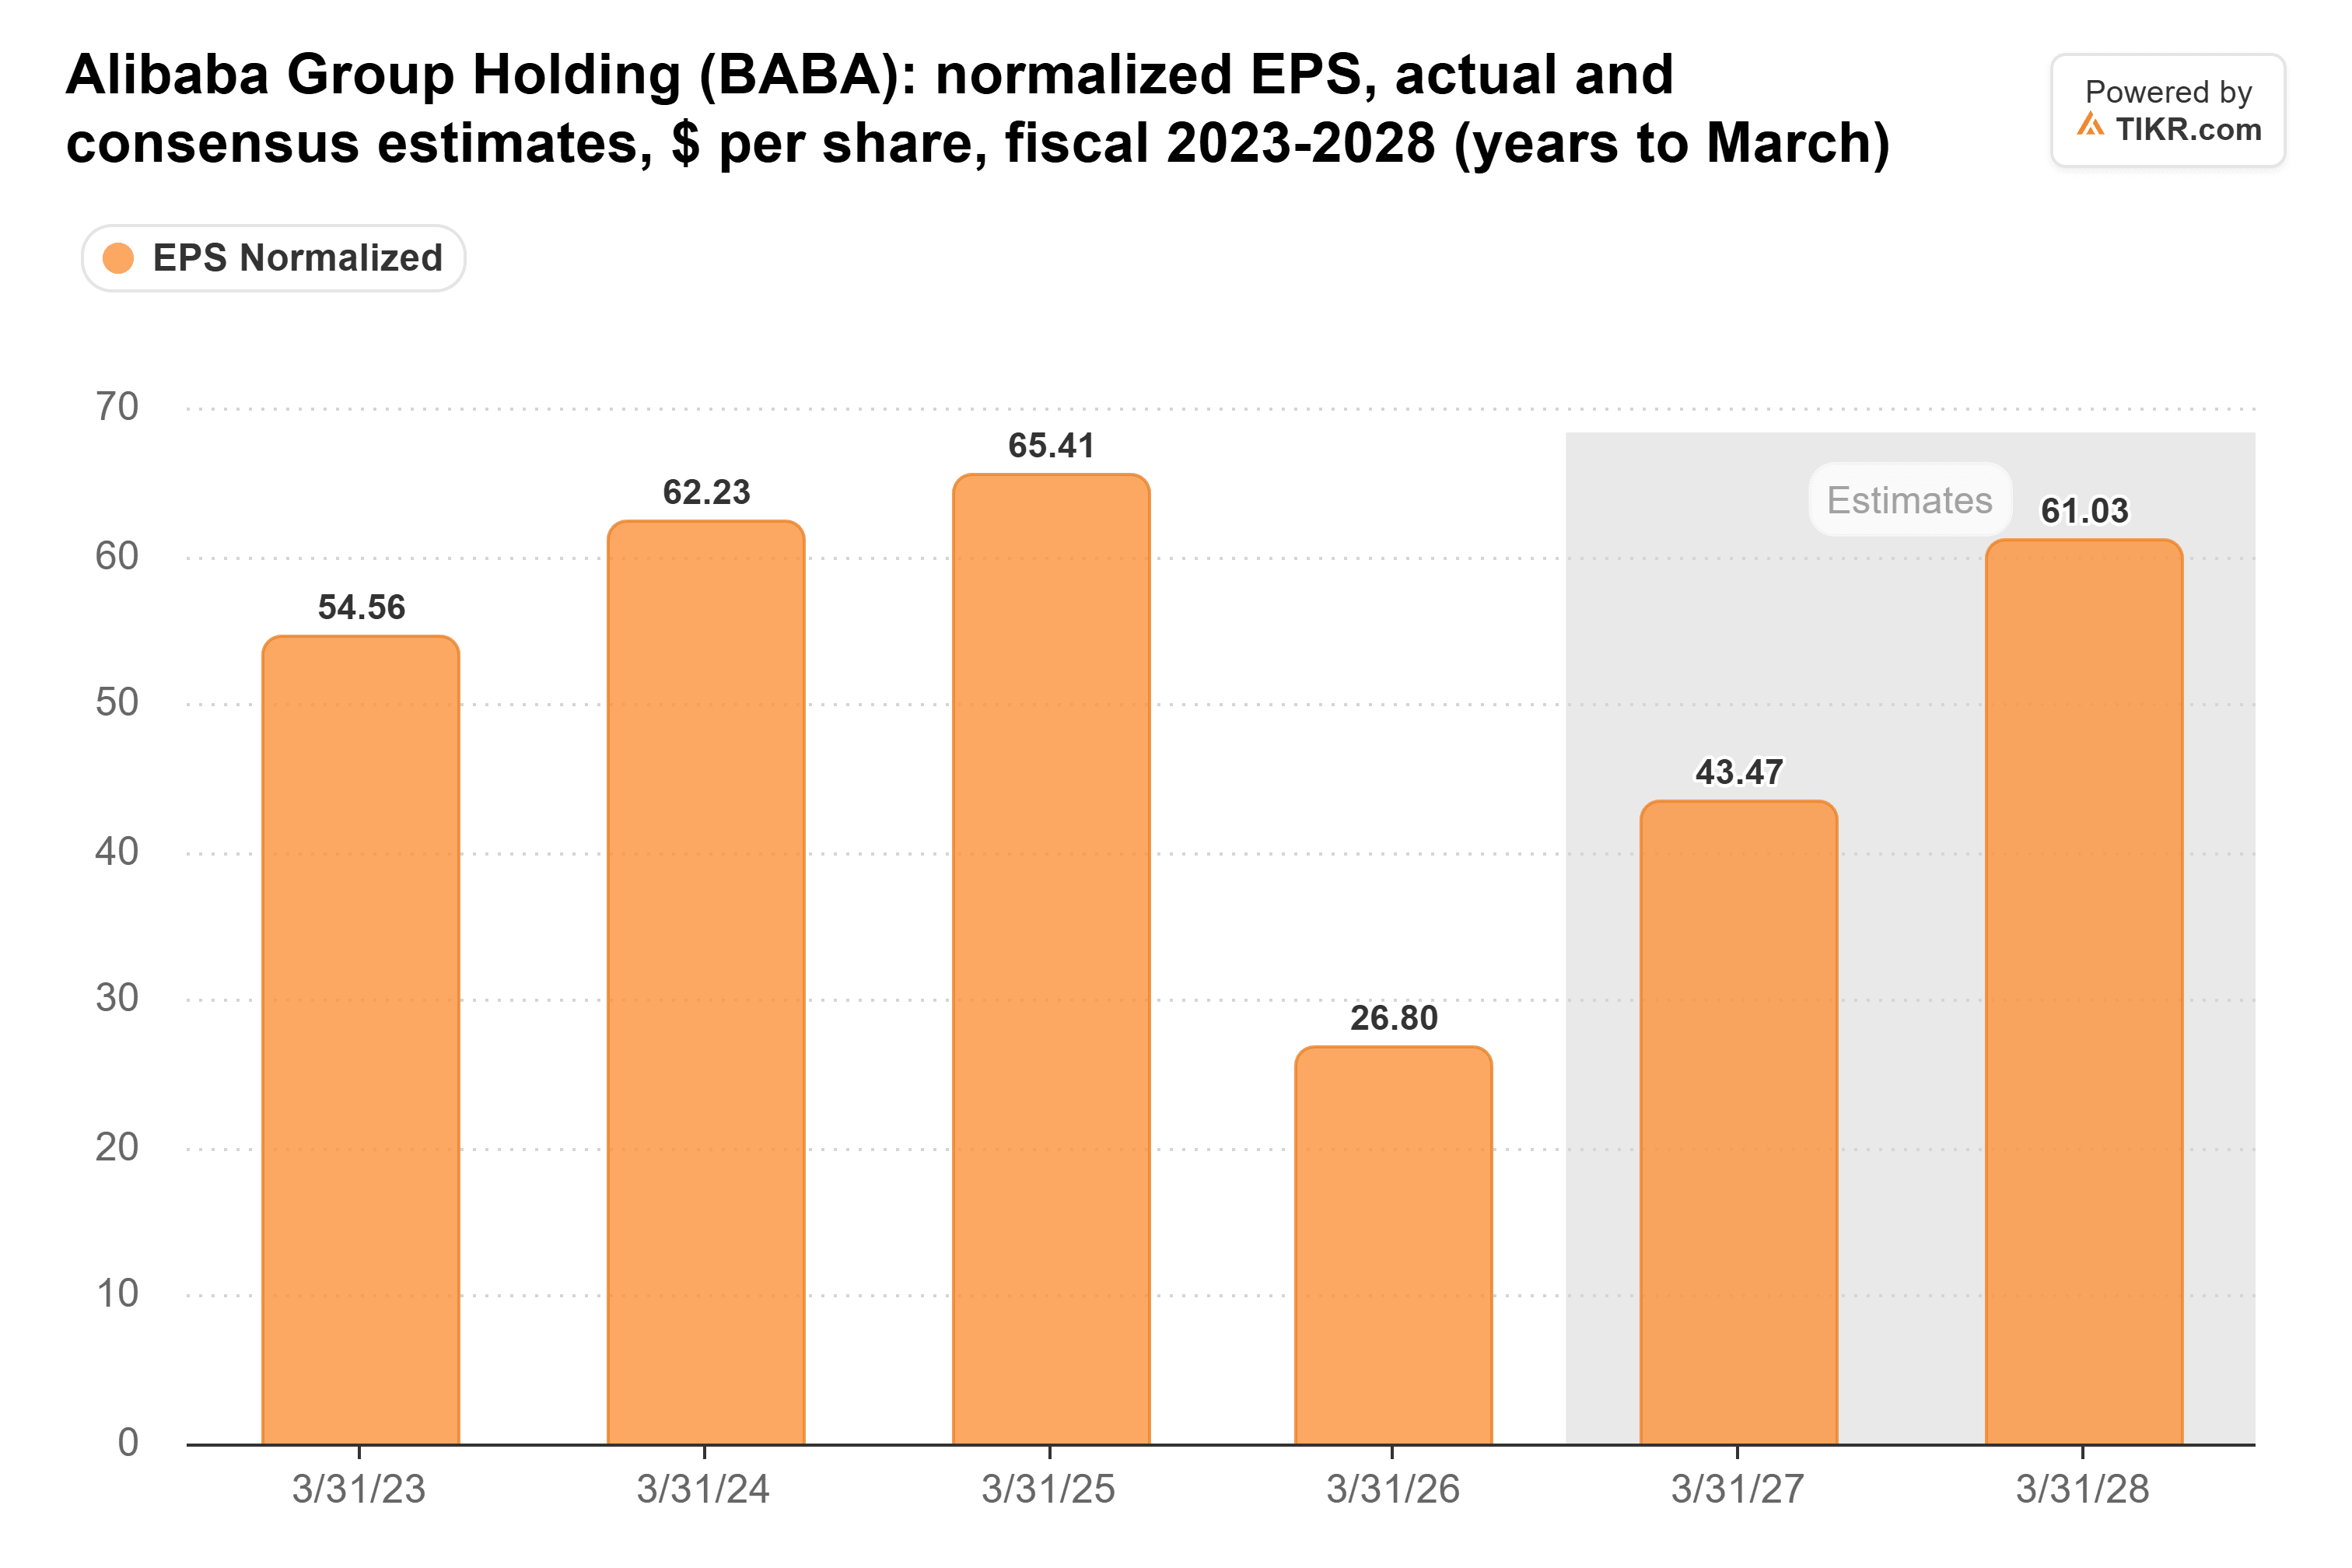
这意味着两年内增长一倍多,而9月季度显示了哪些方面在改善,哪些没有。云收入增长了53%,云业务调整后EBITA利润率从6月的11.6%升至14.5%。电商集团调整后EBITA飙升243%,主要原因是即时零售业务亏损大幅减少。但作为支撑其他一切业务的商户费用的客户管理收入(可比口径)仅再次增长1%,且调整后每股收益未达预期。
京东的季度业绩指向同样的方向。其营业利润率转为正值,达到1.7%,而一年前为负0.4%,首席财务官Ian Su Shan将功劳归于其新业务(以外卖为首)的“亏损显著减少”。随着双方都在减少支出,导致阿里巴巴中国电商利润在2026财年下降44%的补贴账单应会继续缩减。
阿里巴巴的远期市盈率显示了投资者为这种复苏付出的代价之低:
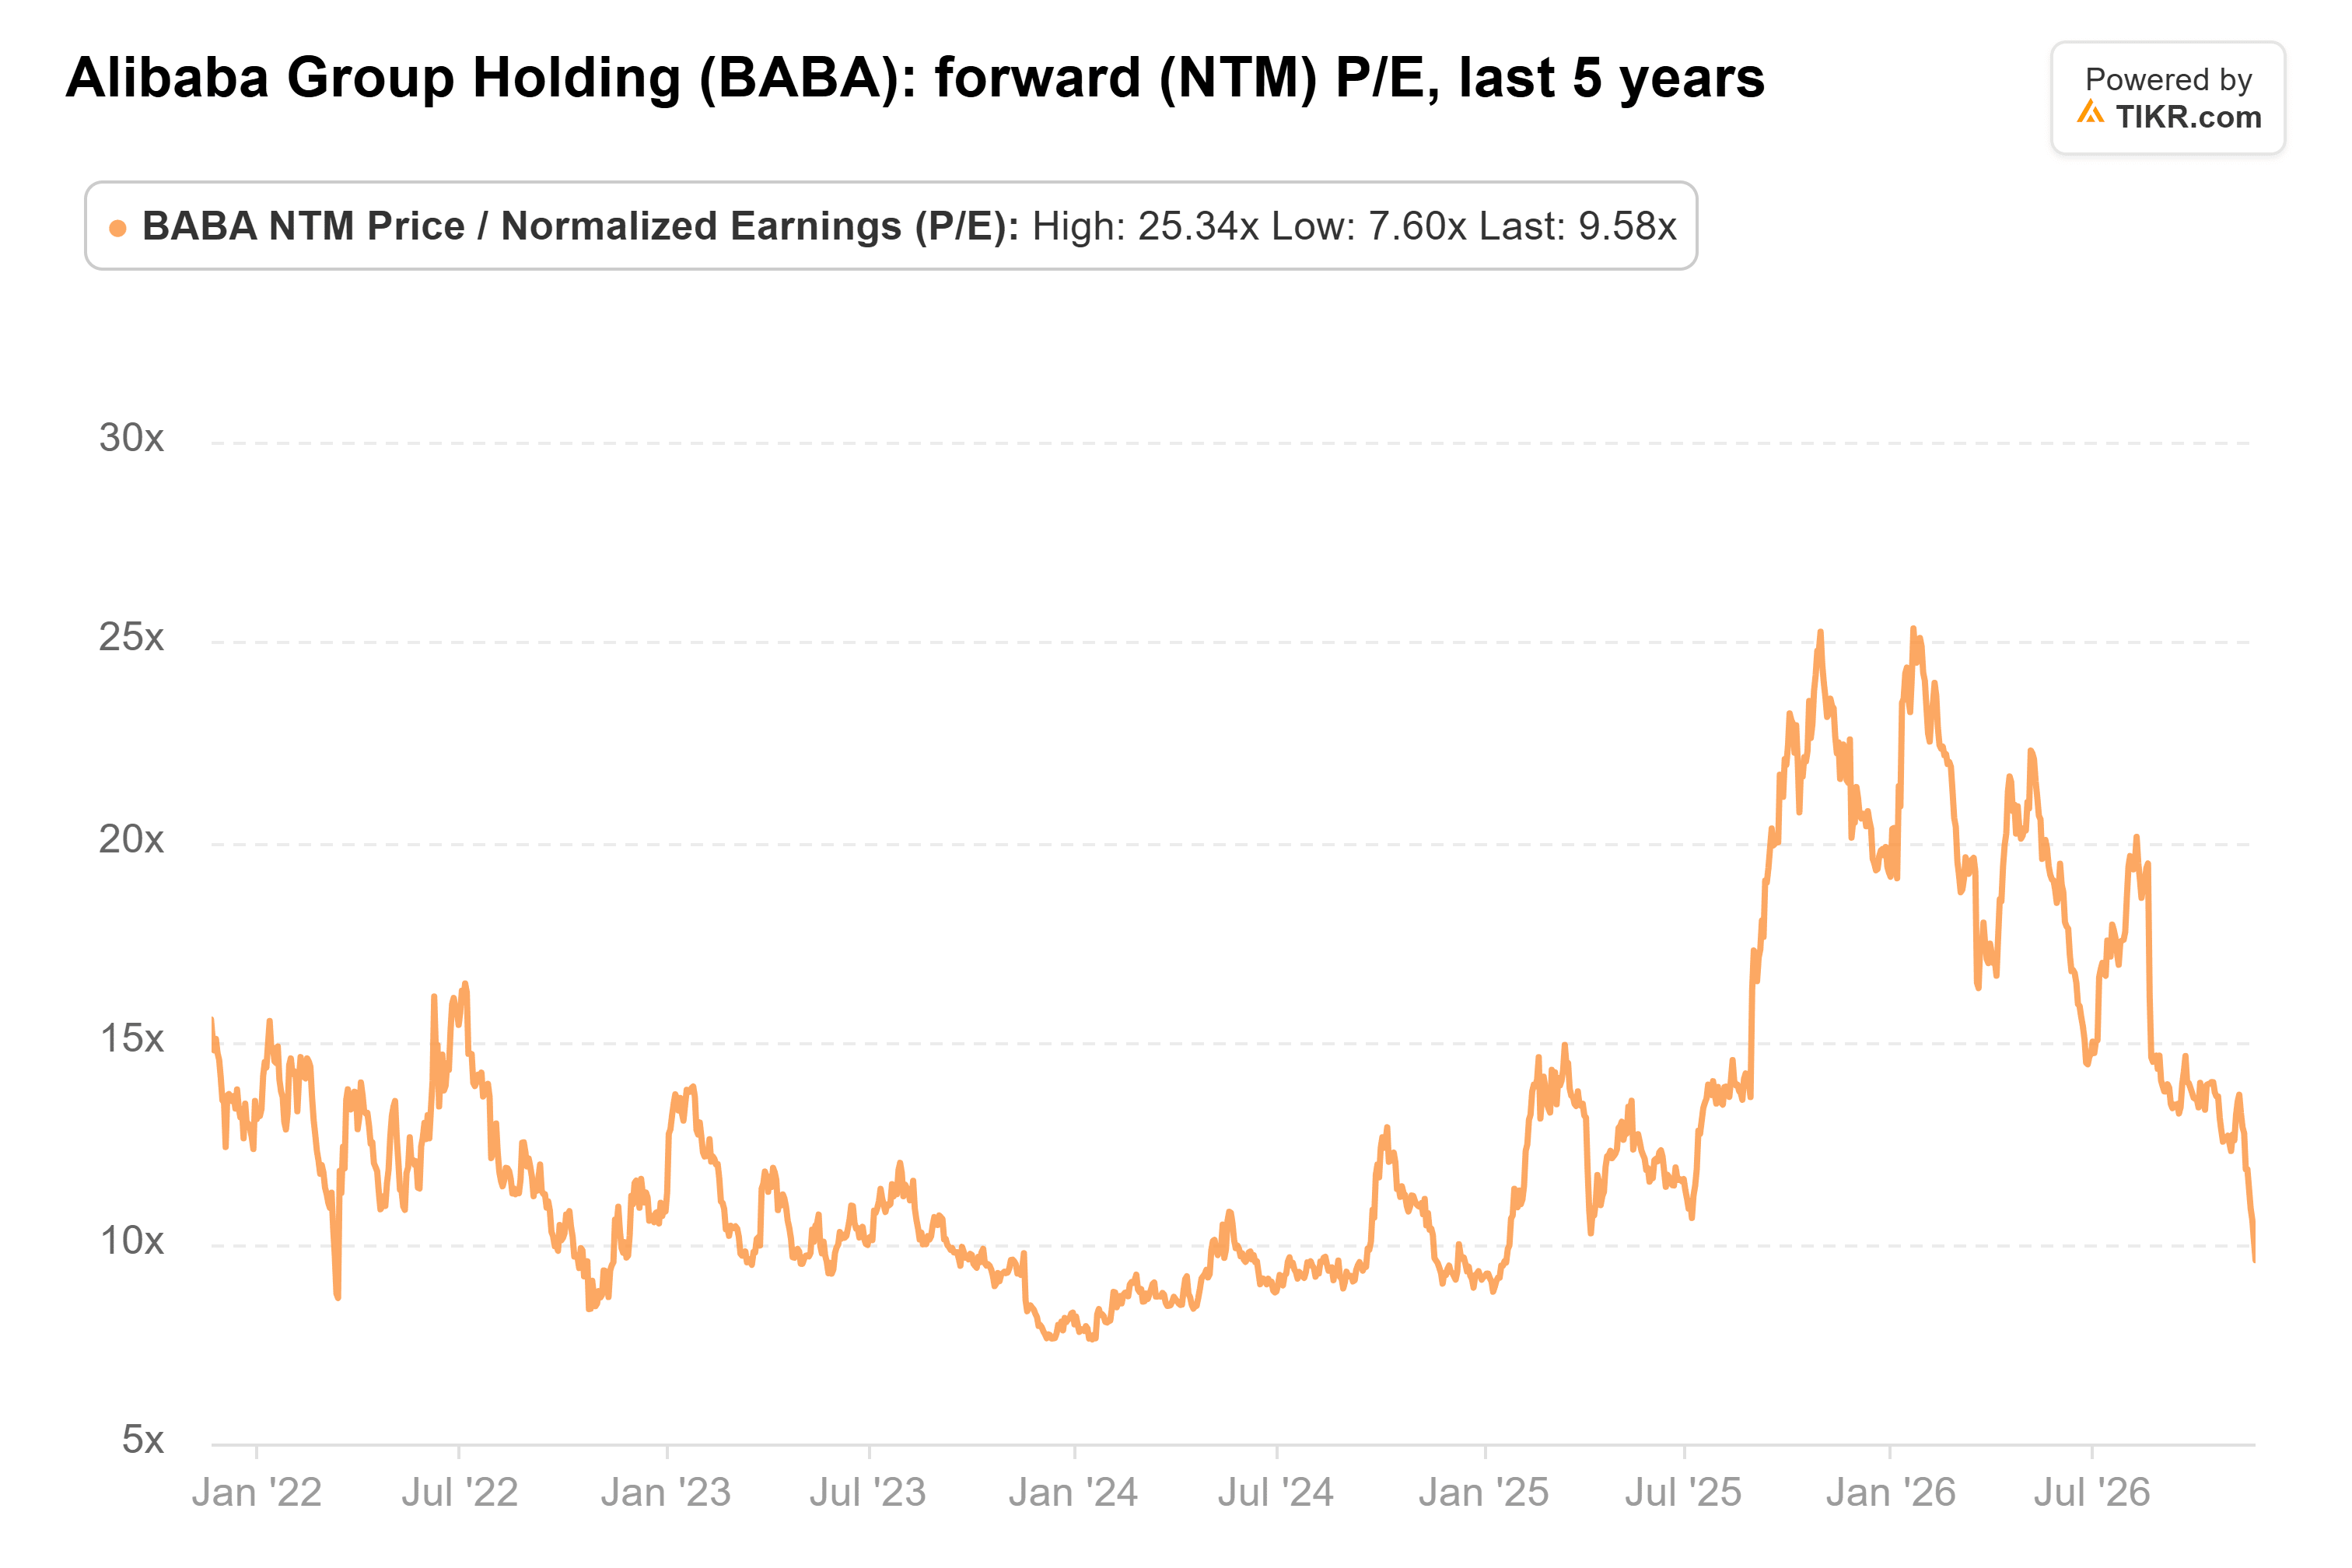
9.6倍的市盈率远低于其12.9倍的五年平均水平,仅略高于2024年1月7.6倍的低点。仅恢复到平均水平,按当前预估就价值约三分之一以上的涨幅。
共识目标价在过去一年下降了约16%:

162.28美元的平均目标价仍是当前价格的两倍。
我站在买入方一边
自9月30日以来25%的跌幅(从其季度末价格的变动;无人知晓每家基金的成本价)到目前为止对卖出方有利。但根据TIKR的数据,我站在Viking Global和高瓴资本一边。低于10倍的市盈率,其价格已经假设了很多不利情况,而9月季度带来了复苏最需要的东西:更高的云利润率和更少的配送业务亏损。
风险在于现金。9月季度自由现金流为流出344.7亿元人民币,资本支出为505亿元人民币,高盛现在预计其自由现金流要到2029财年才会转为正值。首席执行官吴泳铭还表示,美国新的芯片许可规则可能使下一财年云业务增长放缓至30%-45%。
明年年初发布的12月季度报告是下一个考验:可比口径客户管理收入增长超过1%,且自由现金流流出小于344.7亿元人民币,将使买入方步入正轨。基金的下一次13F报告将于2月中旬到期,届时将显示谁坚持了下来。
那么阿里巴巴股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到阿里巴巴可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!